

Dimensioni e quota del mercato dei film per imballaggio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
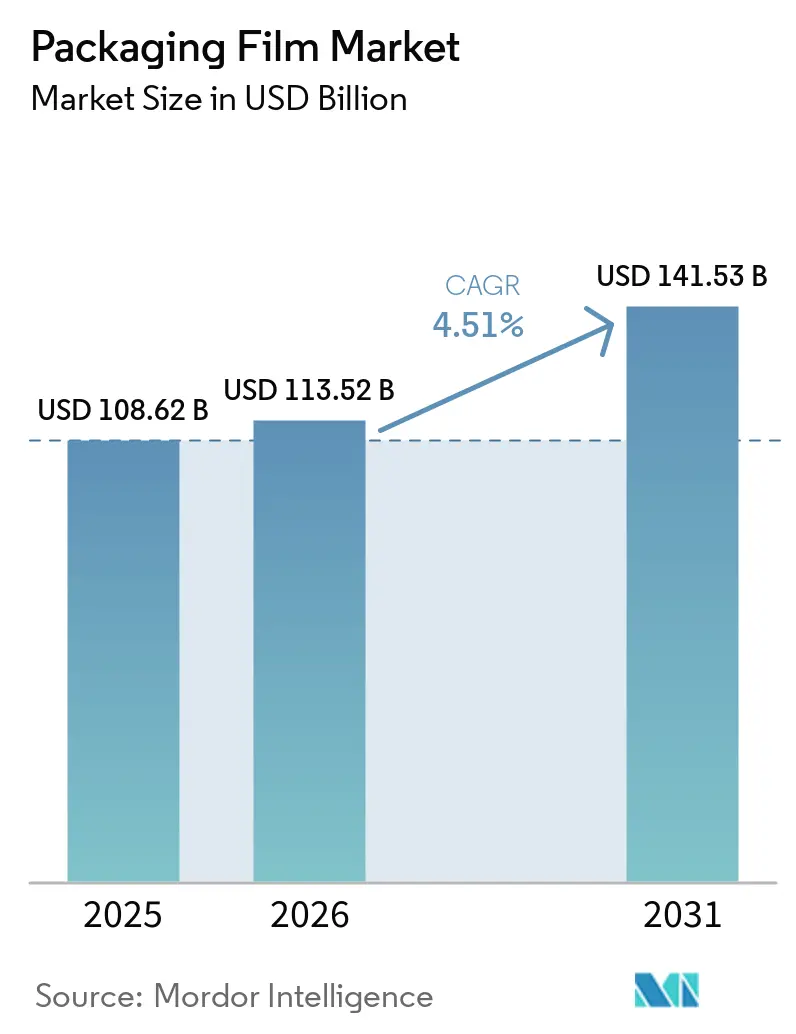
| Dimensione del mercato (2026) | 113.52 miliardo di dollari |
| Dimensione del mercato (2031) | 141.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.51% CAGR |
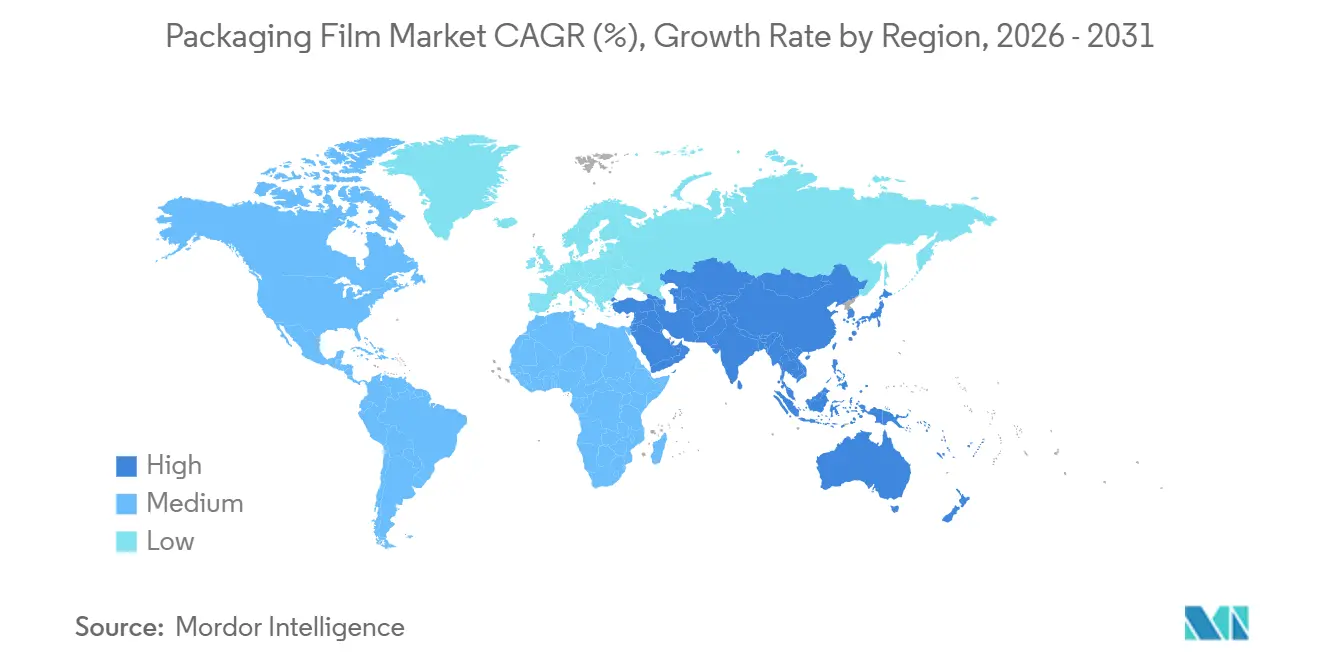
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
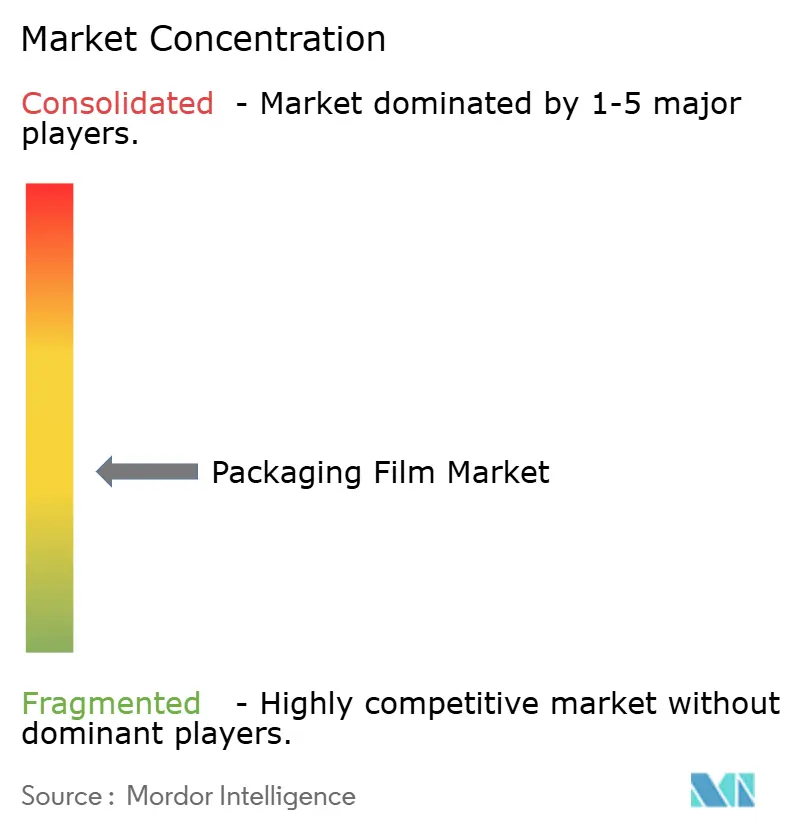
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei film per imballaggio di Mordor Intelligence
Si prevede che il mercato dei film per imballaggio aumenterà da 108.62 miliardi di dollari nel 2025 e 113.52 miliardi di dollari nel 2026 a 141.53 miliardi di dollari entro il 2031, registrando un CAGR del 4.51% tra il 2026 e il 2031. Le forti pressioni politiche per imballaggi monomateriale completamente riciclabili nell'Unione Europea, l'aumento dei volumi di trasporto diretto al consumatore che favorisce buste postali in polietilene leggero e la rapida espansione della catena del freddo nei paesi emergenti dell'Asia guidano le prospettive a breve termine. I proprietari di marchi stanno inoltre specificando spessori più sottili che tuttavia resistono alla perforazione, un cambiamento reso possibile dai gradi LLDPE metallocenici ad alte prestazioni. Allo stesso tempo, i contratti di riciclo chimico per il polietilene riciclato per uso alimentare salvaguardano la continuità dell'approvvigionamento, nonostante l'inasprimento dei regimi fiscali sulla plastica. Infine, le fusioni tra i trasformatori globali sono destinate a sbloccare sinergie di approvvigionamento e a rafforzare il potere contrattuale sulla fornitura di resina post-consumo.
Punti chiave del rapporto
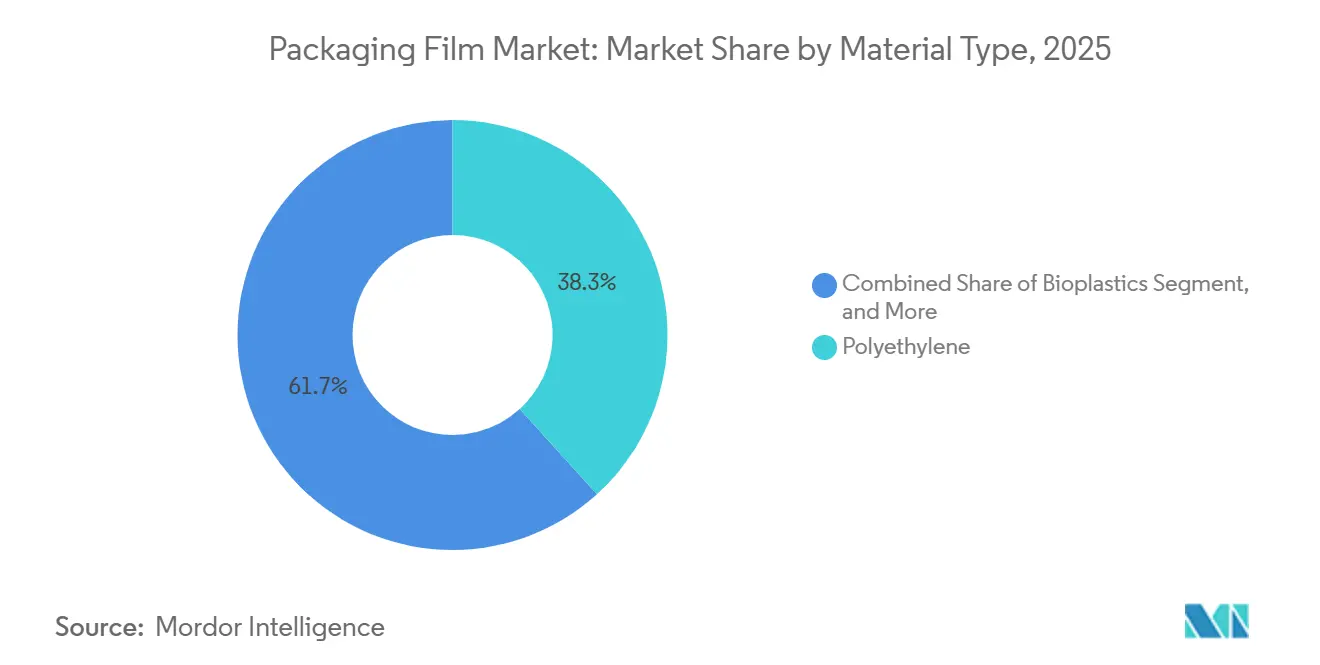
- Per tipologia di materiale, il polietilene ha dominato con una quota di fatturato del 38.27% nel 2025, mentre si prevede che le bioplastiche cresceranno a un CAGR del 5.53% fino al 2031.
- In base alla struttura del film, le costruzioni multistrato rappresentavano il 47.36% della quota di mercato dei film per imballaggio nel 2025, mentre i formati multistrato barriera sono destinati a crescere a un CAGR del 5.19% fino al 2031.
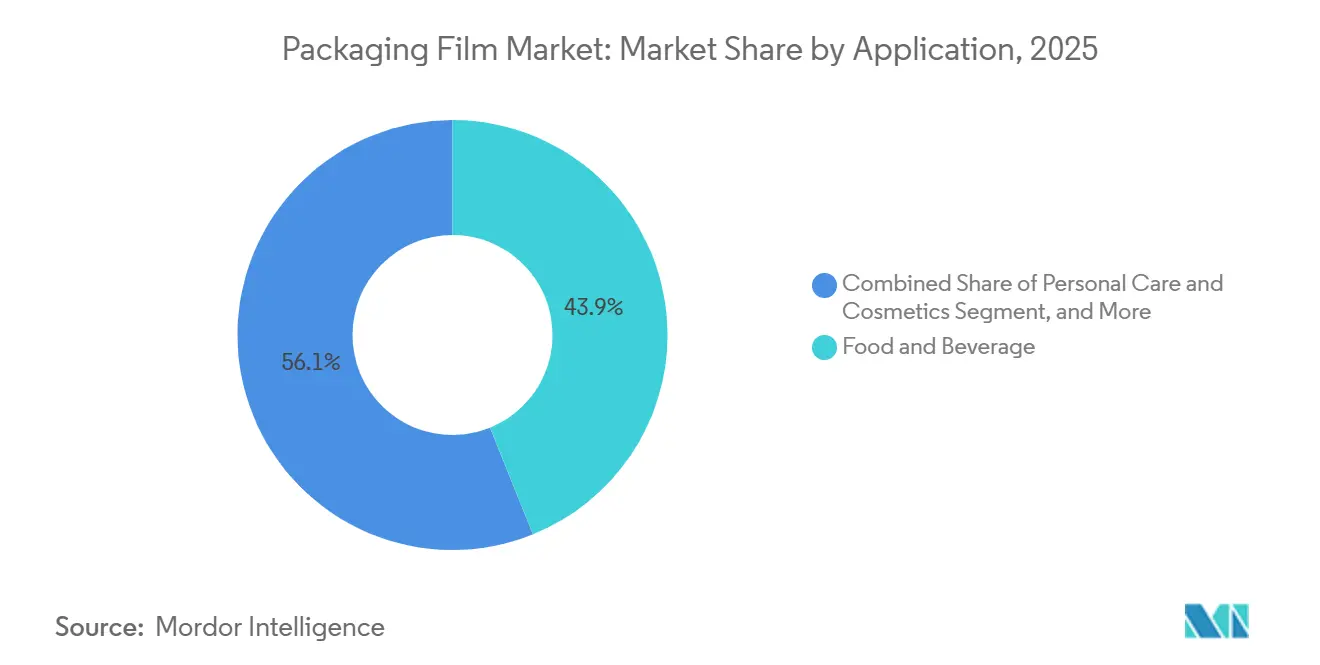
- Per applicazione, nel 2025 il settore alimentare e delle bevande ha conquistato il 43.89% della quota di mercato; si prevede che la cura della persona e i cosmetici cresceranno a un CAGR del 5.93% nel periodo 2026-2031.
- In base al formato di utilizzo finale, nel 2025 sacchetti e buste hanno rappresentato il 38.42% della quota di mercato dei film per imballaggio, mentre si prevede che etichette e fascette cresceranno a un CAGR del 5.57% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 36.89% del fatturato globale nel 2025, mentre si prevede che il Medio Oriente registrerà un CAGR del 5.61% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei film per imballaggio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom dell'e-commerce spinge la domanda di pellicole leggere per la spedizione | + 1.2% | Globale, concentrato nei corridoi urbani del Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| L'UE spinge per le pellicole riciclabili monomateriale | + 1.0% | Centro Europa, espansione nel Regno Unito e stabilimenti orientati all'esportazione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita degli alimenti confezionati a catena del freddo nei paesi emergenti dell'Asia-Pacifico | + 0.9% | Cina, India, Asia sud-orientale, con il Medio Oriente a seguire | Medio termine (2-4 anni) |
| Stampa digitale che consente confezioni personalizzate in piccole tirature | + 0.7% | Adozione precoce in Nord America e in Europa occidentale | A breve termine (≤ 2 anni) |
| Masterbatch additivi antimicrobici per pellicole di carne | + 0.5% | L'adozione della normativa a livello globale varia da paese a paese | A lungo termine (≥ 4 anni) |
| Accordi sulle materie prime per il riciclaggio chimico di rPE di qualità alimentare | + 0.6% | Piloti del Nord America e dell'Europa, selezioniamo le prove nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom dell'e-commerce spinge la domanda di pellicole leggere per la spedizione
Le reti di spedizione dei pacchi addebitano in base al peso volumetrico, quindi ogni micron risparmiato su una busta riduce i costi di trasporto e le emissioni. Entro il 2025, i principali rivenditori online hanno convalidato un risparmio del 30% di resina dopo essere passati a buste in polietilene di dimensioni adeguate, accelerando l'adozione da parte dei trasformatori di LLDPE metallocenico che offre un impatto equivalente con una caduta di dardo con uno spessore inferiore del 20%. I film ora incorporano pacchetti di additivi antiscivolo su misura per mantenere coefficienti di attrito stabili sui sistemi di smistamento ad alta velocità, riducendo al minimo i tempi di inattività. Con l'automazione dei centri di smistamento, lo spessore e l'adesività costanti del film sono fondamentali, il che spinge a investire nella misurazione in linea in tempo reale. L'impennata dell'e-commerce, quindi, convoglia volumi costanti nel mercato dei film per imballaggio e premia i trasformatori che padroneggiano le costruzioni ultrasottili ma resistenti. [1] Amazon, “Amazon Packaging Innovations 2025,” aboutamazon.com
L'UE spinge per le pellicole riciclabili monomateriale
Il regolamento sugli imballaggi e i rifiuti di imballaggio, adottato nel 2024, vieta in Europa, a partire dal 2030, i laminati multimateriale non staccabili. I trasformatori stanno ora riprogettando le buste per caffè, snack e alimenti per animali domestici con substrati interamente in polietilene o interamente in polipropilene che raggiungono ancora tassi di trasmissione dell'ossigeno inferiori a 5 cm³/m²·giorno·atm utilizzando strati metallizzati o rivestiti con ossido di silicio. I principali fornitori hanno lanciato film di polietilene ad alta densità coestrusi con alcol etilene-vinilico che soddisfano gli obiettivi di durata di conservazione di 12 mesi e superano la selezione per il riciclo delle poliolefine. Anche i rivestimenti antigrasso senza fluoro a base di biocera o alcol polivinilico sostituiscono i PFAS prima del divieto di gennaio 2026. Questa spinta legislativa consolida di fatto la domanda di substrati riciclabili nel mercato dei film per imballaggi. [2] Parlamento europeo, “Il Parlamento adotta nuove norme per promuovere la sostenibilità degli imballaggi”, europarl.europa.eu
Crescita degli alimenti confezionati a catena del freddo nei paesi emergenti dell'Asia-Pacifico
L'aumento del reddito disponibile espande il consumo di alimenti surgelati e refrigerati, ma le condizioni di distribuzione nelle regioni tropicali variano notevolmente. I proprietari dei marchi ora richiedono pellicole multistrato con trasmissione del vapore acqueo inferiore a 2 g/m²·giorno per limitare le bruciature da congelamento. Gli enti regolatori regionali, come la SAMR cinese, impongono limiti rigorosi agli additivi estraibili, aggiungendo passaggi di conformità ma migliorando la qualità. Nel frattempo, l'India impone ai trasformatori di stampare le temperature di conservazione nelle lingue locali, una direttiva ideale per le macchine da stampa digitali che eseguono lavori a dati variabili senza lastre. Questi requisiti insieme aumentano la quota di mercato delle pellicole multistrato barriera e spingono il mercato delle pellicole per imballaggi nell'Asia-Pacifico. [3] State Administration for Market Regulation, “Food Contact Materials Standards,” samr.gov.cn
Stampa digitale che consente confezioni personalizzate in piccole tirature
Le macchine da stampa digitali riducono gli scarti di avviamento da centinaia a meno di 50 metri, consentendo tirature redditizie nell'ordine delle migliaia. I marchi di prodotti per la cura della persona sfruttano questo modello lanciando collaborazioni con influencer che rimangono sullo scaffale solo per poche settimane. I converter dotati di unità HP Indigo 25K possono cambiare i design in giornata, realizzando le grafiche in 48 ore anziché nei cicli di otto settimane tipici della rotocalco. Le pellicole in polietilene nero ora incorporano pigmenti rilevabili all'IR che consentono la selezione ottica, allineando personalizzazione e riciclabilità. La capacità di produrre piccole tirature si sposa quindi con il design sostenibile, espandendo nicchie premium nel mercato delle pellicole per imballaggio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti e tasse sulla plastica in Nord America e in Europa | -0.8% | Programmi nazionali e subnazionali in Canada, Stati Uniti, Unione Europea | A breve termine (≤ 2 anni) |
| Prezzi volatili della resina vergine | -0.6% | Oscillazioni globali nell'offerta petrolchimica | A breve termine (≤ 2 anni) |
| Limiti di barriera dei film di origine biologica | -0.3% | I percorsi di approvazione della sicurezza alimentare a livello globale differiscono | Medio termine (2-4 anni) |
| Tempi di inattività del convertitore dovuti a misuratori ultrasottili | -0.2% | Linee ad alta velocità per film soffiato e cast | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti e tasse sulla plastica in Nord America e in Europa
Il divieto nazionale canadese di utilizzare la plastica monouso ha eliminato dal mercato buste per le casse, posate e bastoncini per mescolare, innescando costose conversioni di linea e sostituzioni di materiali. Parallelamente, l'Unione Europea impone un'imposta di 0.90 dollari al chilogrammo sui rifiuti di imballaggio in plastica non riciclata, incentivando design più leggeri e un maggiore contenuto di materiale riciclato. I programmi di ritiro al dettaglio raggiungono solo il 42% di riciclo della pellicola di polietilene in Germania a causa della contaminazione da adesivi ed etichette multistrato, evidenziando le lacune infrastrutturali. Tali ostacoli politici limitano la crescita del mercato della pellicola per imballaggio, pur generando investimenti nel riciclo.
Prezzi volatili della resina vergine
Il polietilene ad alta densità è stato scambiato tra 1,100 e 1,400 dollari a tonnellata metrica nel 2025, dopo le chiusure dovute agli uragani sulla costa del Golfo degli Stati Uniti, mentre il polipropilene europeo ha oscillato tra 1,180 e 1,460 dollari a seguito delle razionalizzazioni delle raffinerie. I produttori di film in poliestere hanno pagato di più per l'acido tereftalico purificato, poiché l'offerta asiatica di paraxilene si è ridotta fino all'entrata in funzione di una nuova capacità produttiva a fine 2025. Le oscillazioni di prezzo comprimono i margini dei trasformatori e possono rinviare gli investimenti in linee di coestrusione ad alta barriera che altrimenti rafforzerebbero il posizionamento competitivo nel mercato dei film per imballaggio.
Analisi del segmento
Per tipo di materiale: il polietilene comanda il volume mentre le bioplastiche superano la crescita
Nel 2025, il polietilene rappresentava il 38.27% della quota di mercato dei film per imballaggio, trainato dal film estensibile in LLDPE e dai sacchi per spedizione in HDPE. Il rapporto costo-prestazioni del materiale consente una riduzione dello spessore di 15-20 micron senza compromettere la stabilità del carico su pallet, mantenendo bassi i costi di trasporto. La rigidità dell'HDPE supporta i formati di buste stand-up, mentre l'LDPE rimane lo strato di saldatura principale per involucri per snack e prodotti da forno. Il polipropilene è adatto a nicchie di mercato con orientamento biassiale che richiedono elevata lucentezza e piegatura a vuoto, mentre il poliestere è indispensabile nelle coperture dove la stabilità termica è importante.
Si prevede che le bioplastiche cresceranno a un CAGR del 5.53%, più velocemente del mercato complessivo dei film per imballaggio, ma rappresentano oggi una base di valore modesta. L'acido polilattico si guadagna lodi di compostabilità che trovano riscontro tra gli acquirenti di prodotti per la cura della persona di alta qualità, ma la sua barriera al vapore acqueo è 5-10 volte peggiore di quella del polipropilene orientato, rendendo necessari rivestimenti metallizzati o ossidati per i prodotti sensibili all'umidità. Un sovrapprezzo del 40-60% rispetto al polietilene limita la domanda ai marchi disposti a pagare per il posizionamento ambientale. Ciononostante, le linee pilota che miscelano poliidrossialcanoato con PLA ne migliorano la tenacità e ampliano le applicazioni nella produzione di film e capsule.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per struttura del film: il multistrato domina ma il multistrato barriera guadagna slancio
I film multistrato hanno rappresentato il 47.36% del valore del 2025, poiché i trasformatori sfruttano la coestrusione a tre e cinque strati per bilanciare economicità e funzionalità. Il confezionamento in atmosfera modificata viene utilizzato per prolungare significativamente la durata di conservazione di prodotti sensibili all'ossigeno come formaggio e carne, portandola da una a tre settimane. Al contrario, i film monostrato continuano a essere ampiamente utilizzati nei sacchetti per prodotti ortofrutticoli di base, dove le considerazioni di costo hanno la precedenza sull'efficacia delle proprietà barriera.
Tuttavia, si prevede che i film multistrato barriera supereranno la media del settore dei film per imballaggio con un CAGR del 5.19%. I nuclei in etilene-vinil alcol raggiungono una trasmissione dell'ossigeno inferiore a 1 cm³/m²·giorno·atm, sebbene il controllo dell'umidità sia fondamentale perché l'umidità assorbita raddoppia la permeazione. Le nuove linee a nove strati consentono strati di legatura più sottili, riducendo il peso totale del film e preservando l'adesione. Dove le finestre di temperatura di termosaldatura sono ristrette, i rivestimenti in polivinilidencloruro riducono l'energia di saldatura e velocizzano le linee di formatura-riempimento-sigillatura, rafforzando i margini dei convertitori.
Per applicazione: il cibo mantiene le dimensioni del piombo, la cura personale accelera
Nel 2025, il settore alimentare e delle bevande ha rappresentato il 43.89% del fatturato, poiché i prodotti alimentari di uso quotidiano richiedono pellicole per imballaggi alimentari con proprietà di sigillatura, stampabilità e barriera moderate al minor costo unitario. Nel mercato delle pellicole per imballaggi, le buste termosaldate, le pellicole modellabili per carne e gli involucri per snack rappresentano complessivamente una quota significativa in termini di volume. Inoltre, i codificatori digitali a getto d'inchiostro sono sempre più utilizzati per applicare i dati di tracciabilità in linea, un requisito essenziale imposto dalle normative globali sulla sicurezza alimentare.
Al contrario, si prevede che i prodotti per la cura della persona e i cosmetici registreranno il CAGR più rapido, pari al 5.93%. Le buste stand-up con angoli rinforzati sostituiscono i flaconi rigidi, riducendo il peso della confezione del 60-70% e migliorando la densità dei pacchi per l'e-commerce. Le collaborazioni con influencer in edizione limitata sfruttano la stampa digitale per rinnovare le grafiche ogni poche settimane. Gli obblighi dei marchi per il 25% di contenuto riciclato entro il 2027 stimolano ulteriormente gli investimenti nella decontaminazione approvata dalla FDA per i flussi di polietilene riciclato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato di utilizzo finale: borse e buste, etichette e maniche si adattano rapidamente
Nel 2025, sacchetti e buste, tra cui sacchetti per caffè a fondo piatto, buste per alimenti per animali domestici con chiusura a cerniera e confezioni per snack con soffietti laterali, rappresentavano il 38.42% del valore del mercato globale. I progressi nella chimica dei sigillanti hanno facilitato lo sviluppo di strutture in polietilene al 100% che soddisfano con successo i requisiti dei test di caduta dopo il processo di riempimento. Queste innovazioni consentono ai trasformatori di partecipare ai programmi di riciclo con consegna in negozio, contribuendo così agli sforzi per la sostenibilità.
Si prevede che etichette e sleeve cresceranno a un CAGR del 5.57%, poiché i converter di etichette autoadesive integreranno macchine da stampa digitali in linea che gestiscono dati variabili per i requisiti di serializzazione farmaceutica. Gli sleeve termoretraibili a base di poliolefina con inchiostri wash-off sono ora conformi alle linee guida dell'Association of Plastic Recyclers, aumentando la resa nel riciclo bottle-to-bottle. Con l'intensificarsi della personalizzazione da parte dei marchi, i converter registrano un costante aumento dei ricavi da questi formati di etichette nel più ampio mercato dei film per imballaggio.
Analisi geografica
L'area Asia-Pacifico ha generato il 36.89% del fatturato globale nel 2025, riflettendo la densità dei distretti produttivi e la rapida crescita della penetrazione degli alimenti confezionati. La Cina applica rigidi limiti di migrazione per gli additivi, imponendo test di terze parti che allungano i tempi di qualificazione e aumentano la fiducia dei consumatori. L'India impone istruzioni di conservazione multilingue, promuovendo l'adozione della stampa digitale, mentre il Giappone ora consente il PET riciclato chimicamente a contatto con gli alimenti, nel rispetto di rigorosi protocolli di decontaminazione. Questi contesti politici, nel loro insieme, sostengono un'espansione prevedibile, seppur vincolante, del mercato dei film per imballaggio nella regione.
Il Medio Oriente è sulla buona strada per raggiungere il CAGR più rapido del 5.61% fino al 2031. I megaprogetti Vision 2030 dell'Arabia Saudita e la realizzazione di celle frigorifere negli Emirati Arabi Uniti stanno attirando investimenti in linee di produzione di film ad alta barriera, studiate appositamente per prodotti farmaceutici e alimenti deperibili. I progetti di serre in NEOM richiedono film che bloccano i raggi UV ma favoriscono la fotosintesi, incorporando stabilizzanti a base di biossido di titanio e ammine impedite, aprendo una nicchia di mercato specializzata. L'imposta egiziana sui sacchetti di plastica sta spostando il commercio al dettaglio verso contenitori in polipropilene intrecciato, sottraendo volume ai sacchetti in HDPE di largo consumo e creando al contempo opportunità di branding di alto livello.
L'Europa rimane il punto di riferimento normativo, spingendo i trasformatori di tutto il mondo a sviluppare film monomateriale riciclabili meccanicamente. Il Nord America mostra un consumo pro capite maturo, ma le spedizioni tramite e-commerce gonfiano la domanda di imballaggi durevoli. La crescita del Sud America si concentra in Brasile, con l'aumento del consumo di alimenti confezionati nell'entroterra, compensato dai vincoli di controllo dei capitali in Argentina. L'Africa offre prospettive a lungo termine una volta che la logistica della catena del freddo e gli standard armonizzati prenderanno piede, sbloccando potenzialmente un volume incrementale per la quota di mercato globale dei film per imballaggio nei prossimi anni.

Panorama competitivo
L'industria dei film per imballaggio mostra una moderata concentrazione, con i dieci maggiori produttori che si aggiudicano circa il 35-40% del fatturato globale, mentre una lunga coda di trasformatori regionali riempie nicchie di domanda locali. I leader di mercato mantengono un potere contrattuale sull'approvvigionamento di resina e sulle materie prime per il riciclo, ma nessuna singola azienda controlla una quota sufficiente a dettare unilateralmente i prezzi. L'intensità competitiva, quindi, si basa sui vantaggi di costo derivanti dalle dimensioni, sull'accesso alla resina post-consumo e sulla capacità di soddisfare i sempre più stringenti requisiti di riciclabilità.
Un'ondata di fusioni e accordi di private equity sta ridisegnando la mappa dei fornitori. La fusione azionaria in corso di Amcor con Berry Global, del valore di 8.43 miliardi di dollari, creerà una rete di oltre 400 stabilimenti produttivi e sbloccherà un volume stimato di 650 milioni di dollari all'anno in acquisti e insediamenti. Sealed Air ha concordato nel novembre 2025 un'acquisizione da parte di CD&R per 10.3 miliardi di dollari, una mossa che promette maggiori investimenti in automazione sulle sue linee di imballaggio protettivo una volta conclusa la transazione nel 2026. Mondi ha diversificato a monte nel settembre 2025, acquistando una quota del 25% in un riciclatore tedesco di polietilene che fornisce 60,000 tonnellate all'anno di PCR conforme alle norme EFSA, assicurandosi una fornitura vincolata a supporto del suo impegno al 30% di contenuto riciclato.
L'adozione della tecnologia sta diventando un fattore di differenziazione decisivo per i trasformatori di medie dimensioni che cercano di conquistare quote di mercato. Oltre 200 stabilimenti di imballaggio flessibile avevano installato macchine da stampa digitali HP Indigo 25K entro la fine del 2025, consentendo tirature redditizie inferiori a 2,000 unità e riducendo i cambi di materiale grafico a ore anziché settimane. Le domande di brevetto per rivestimenti resistenti ai grassi e privi di fluoro sono aumentate del 40% tra il 2024 e il 2025, mentre i fornitori si affrettano a sostituire i PFAS in vista del divieto europeo di gennaio 2026. I trasformatori che abbinano la fornitura sicura di PCR alla rapida capacità di stampa digitale sono nella posizione migliore per soddisfare le richieste dei proprietari di marchi di imballaggi sostenibili e a basse tirature, difendendo al contempo i margini dalla volatilità delle materie prime.
Leader del settore dei film per imballaggio
Amcor plc
Compagnia dell'aria sigillata
Mondi plc
Cosmo Film Ltd
Huhtamaki Oyj
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Dicembre 2025: Cosmo Films ha ricevuto la certificazione internazionale di sostenibilità e carbonio per il BOPP bio-attribuito prodotto ad Aurangabad, in India, consentendo riduzioni delle emissioni di Scope 3 senza dover riorganizzare la catena di approvvigionamento.
- Novembre 2025: Sealed Air accetta un'acquisizione da 10.3 miliardi di dollari da parte di CD&R, con chiusura prevista per la metà del 2026, in attesa delle autorizzazioni antitrust.
- Settembre 2025: Mondi ha acquistato una quota del 25% di un'azienda tedesca di riciclaggio di polietilene con una capacità annua di 60,000 tonnellate per garantire la fornitura di PCR di qualità alimentare.
- Giugno 2025: Huhtamaki completa un ampliamento da 45 milioni di dollari del suo stabilimento di Pune, in India, aggiungendo una linea a nove strati che serve buste per prodotti farmaceutici e alimenti ad alta barriera.


Ambito del rapporto sul mercato globale dei film per imballaggio
Il rapporto sul mercato dei film per imballaggio è segmentato per tipo di materiale (polietilene, polipropilene, poliestere, bioplastiche, altri tipi di materiali), struttura del film (monostrato, multistrato, multistrato barriera), applicazione (alimentare e delle bevande, farmaceutico e medico, cura della persona e cosmetici, beni di consumo durevoli ed elettronica, industriale e istituzionale, agricoltura e orticoltura, altre applicazioni), formato di utilizzo finale (sacchetti e buste, pellicole per involucri e coperchi, etichette e manicotti, blister e bustine, pellicole termoretraibili ed estensibili) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Polietilene | Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) | |
| Polietilene lineare a bassa densità (LLDPE) | |
| polipropilene | |
| Poliestere | |
| bioplastiche | |
| Altri tipi di materiale |
| Monostrato |
| Doppiostrato |
| Barriera multistrato |
| Cibo e Bevande |
| Farmaceutico e medico |
| Cura personale e cosmetici |
| Beni di consumo durevoli ed elettronica |
| Industriale e Istituzionale |
| Agricoltura e orticoltura |
| Altre applicazioni |
| Borse e buste |
| Involucri e pellicole di copertura |
| Etichette e maniche |
| Blister e bustine |
| Pellicola termoretraibile ed estensibile |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di materiale | Polietilene | Polietilene ad alta densità (HDPE) | |
| Polietilene a bassa densità (LDPE) | |||
| Polietilene lineare a bassa densità (LLDPE) | |||
| polipropilene | |||
| Poliestere | |||
| bioplastiche | |||
| Altri tipi di materiale | |||
| Per struttura del film | Monostrato | ||
| Doppiostrato | |||
| Barriera multistrato | |||
| Per Applicazione | Cibo e Bevande | ||
| Farmaceutico e medico | |||
| Cura personale e cosmetici | |||
| Beni di consumo durevoli ed elettronica | |||
| Industriale e Istituzionale | |||
| Agricoltura e orticoltura | |||
| Altre applicazioni | |||
| Per formato di utilizzo finale | Borse e buste | ||
| Involucri e pellicole di copertura | |||
| Etichette e maniche | |||
| Blister e bustine | |||
| Pellicola termoretraibile ed estensibile | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei film per imballaggio e dove si dirigerà entro il 2031?
Nel 2025 ammontava a 108.62 miliardi di dollari e si prevede che raggiungerà i 141.53 miliardi di dollari entro il 2031, con un CAGR del 4.51%.
Quale materiale ha la quota più alta nelle pellicole flessibili?
Il polietilene ha dominato il mercato con il 38.27% del valore del 2025 grazie al suo rapporto costo-prestazioni tra pellicole estensibili e sacchi per la spedizione.
Quale segmento crescerà più rapidamente entro il 2031?
Si prevede che il packaging per la cura della persona e i cosmetici registreranno il CAGR più rapido, pari al 5.93%, poiché i marchi si orienteranno verso buste leggere e design digitali a tiratura limitata.
Perché i film multistrato barriera stanno guadagnando terreno?
Le confezioni di prodotti farmaceutici, di carne e di latticini necessitano di una trasmissione di ossigeno inferiore a 1 cm³/m²·giorno·atm, un obiettivo raggiunto in modo più affidabile dalle strutture da sette a nove strati.
Quale regione offre la maggiore possibilità di crescita?
Si prevede che il Medio Oriente si espanderà a un CAGR del 5.61% attraverso investimenti in infrastrutture e sistemi di refrigerazione a supporto di applicazioni ad alta barriera.
In che modo la fusione Amcor-Berry inciderà sulle dinamiche dell'offerta?
L'entità combinata gestirà oltre 400 impianti, migliorando la leva finanziaria nell'approvvigionamento di resina riciclata e accelerando la standardizzazione dei progetti monomateriale.
Pagina aggiornata l'ultima volta il:



