

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
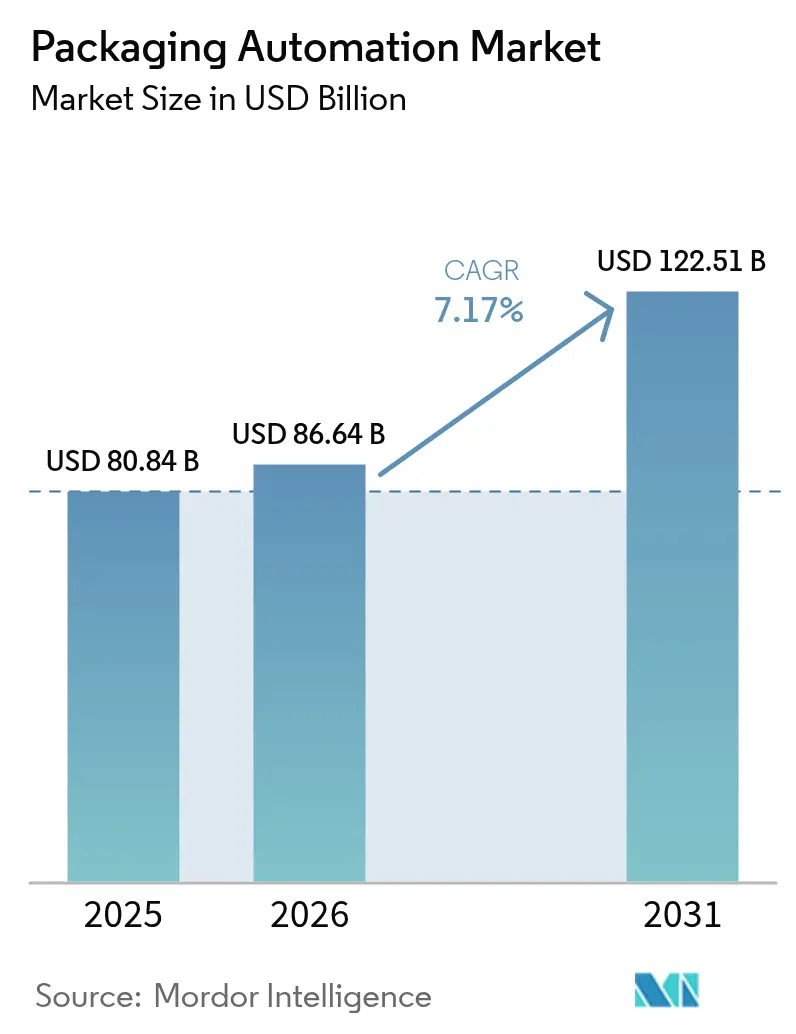
| Dimensione del mercato (2026) | 86.64 miliardo di dollari |
| Dimensione del mercato (2031) | 122.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.17% CAGR |
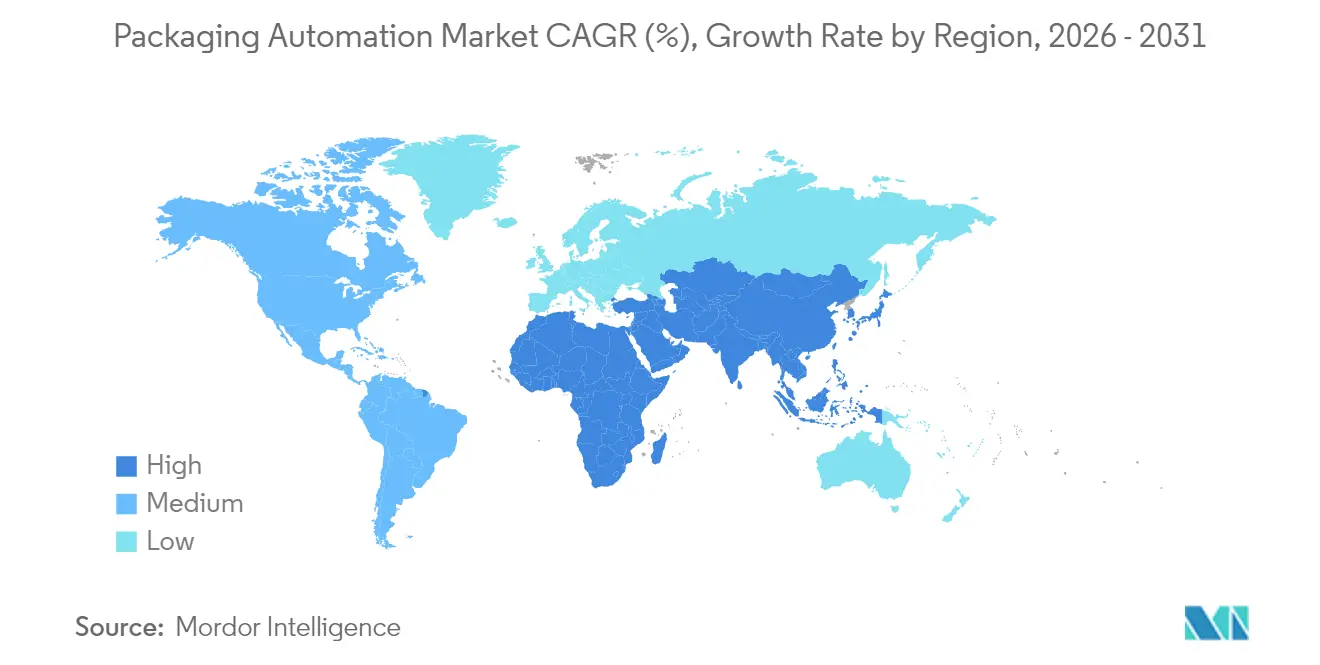
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'automazione del packaging di Mordor Intelligence
Il mercato dell'automazione del packaging aveva un valore di 80.84 miliardi di dollari nel 2025 e si prevede che crescerà da 86.64 miliardi di dollari nel 2026 a 122.51 miliardi di dollari entro il 2031, con un CAGR del 7.17% durante il periodo di previsione (2026-2031). I continui investimenti in sistemi di produzione intelligenti stanno riducendo le carenze di manodopera, migliorando la precisione delle linee e soddisfacendo le crescenti aspettative normative. Il settore beneficia della crescita dei volumi dell'e-commerce che si sovrappone alla rigorosa serializzazione farmaceutica, costringendo le linee a bilanciare la produttività con la tracciabilità. Il Nord America mantiene la leadership, ma l'Asia-Pacifico registra l'espansione più rapida, supportata dai miliardi di dollari investiti dalla Cina nella robotica. L'hardware domina ancora i ricavi, ma i modelli incentrati sui servizi e basati sui risultati stanno accelerando, poiché gli utenti cercano tempi di attività garantiti piuttosto che la proprietà. Il consolidamento tra i fornitori di cartone ondulato, astucci pieghevoli e movimentazione dei materiali sta ampliando la base clienti e creando nuove economie di scala per i fornitori di automazione.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 31.74 il confezionamento in casse ha detenuto il 2025% della quota di mercato dell'automazione del confezionamento, mentre la pallettizzazione è sulla buona strada per un CAGR del 11.94% entro il 2031.
- In termini di utente finale, il settore alimentare è stato il primo con una quota di fatturato del 28.07% nel 2025; il settore farmaceutico è destinato a un CAGR dell'11.55% fino al 2031.
- In base al livello di automazione, nel 38.12 le linee semi-automatiche rappresentavano il 2025% del mercato dell'automazione del packaging, mentre i sistemi completamente automatizzati cresceranno a un CAGR del 12.41% tra il 2026 e il 2031.
- Per soluzione, nel 49.63 l'hardware ha dominato una quota del 2025% del mercato dell'automazione del packaging; i servizi rappresentano il segmento con la crescita più rapida, con un CAGR del 9.05% fino al 2031.
- Nella fase di confezionamento, il confezionamento secondario ha conquistato il 41.05% della quota di mercato dell'automazione del confezionamento nel 2025 e sta crescendo a un CAGR del 9.78% fino al 2031.
- In termini geografici, nel 33.78 il Nord America deteneva il 2025% della quota di mercato dell'automazione del packaging, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR del 10.32% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'automazione degli imballaggi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione nei settori F&B, farmaceutico ed e-commerce | + 2.1% | Globale, concentrato in Nord America e APAC | Medio termine (2-4 anni) |
| Domanda di e-commerce per imballaggi secondari ad alta velocità | + 1.8% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| La carenza di manodopera accelera l'implementazione della robotica | + 1.5% | Nord America ed Europa, estendendosi all'APAC | A breve termine (≤ 2 anni) |
| Manutenzione predittiva basata sull'intelligenza artificiale | + 0.9% | Globale, adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Celle cobot modulari per PMI | + 0.7% | Globale, più forte in Europa e APAC | A lungo termine (≥ 4 anni) |
| Automazione per la riduzione dei materiali basata sulla sostenibilità | + 0.6% | Guidato dall'Europa, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente adozione dell'automazione nei settori alimentare e delle bevande, farmaceutico e dell'e-commerce
Le spedizioni di macchinari per il confezionamento sono aumentate nel 2024, trainate dalle linee farmaceutiche che richiedono formati flessibili e di piccole dimensioni, oltre alle attività alimentari ad alto volume. Le aziende farmaceutiche stanno impegnando 160 miliardi di dollari per l'ammodernamento dei siti produttivi nel 2025, al fine di consentire il confezionamento personalizzato dei medicinali. I centri di distribuzione dell'e-commerce adottano sistemi di dimensionamento corretto che generano migliaia di varianti di scatole, dimezzando l'utilizzo del cartone ondulato e aumentando al contempo la produttività del lavoro. Il trasferimento tecnologico intersettoriale accelera con la migrazione di soluzioni collaudate in un settore all'altro, accelerando la penetrazione del mercato dell'automazione del confezionamento. Questo slancio combinato amplifica la domanda di robotica adattiva e visione integrata in grado di passare da una classe di SKU all'altra con tempi di inattività ridotti.
Domanda di imballaggi secondari ad alta velocità indotta dall'e-commerce
I sistemi di scatole di dimensioni adeguate, abbinati a robot mobili, hanno aumentato la produttività di un sito di distribuzione del 97% in pochi mesi, sottolineando come l'imballaggio secondario sia diventato la leva di efficienza fondamentale. [1] Packsize, “Sprinting Towards Efficiency | Performance Health,” packsize.com L'automazione a dimensione variabile rappresenta ora il 41.42% del mercato dell'automazione del packaging, riflettendo la necessità di elaborare ordini misti rapidamente. Si prevede che l'impennata delle vendite al dettaglio online nell'Asia-Pacifico farà aumentare le spese per le attrezzature regionali a 18 miliardi di dollari nel 2024. Insieme ai modelli omnicanale in Europa e Nord America, questo cambiamento esercita una pressione costante sulla velocità delle linee, sull'orchestrazione del software e sulla pallettizzazione ergonomica, stimolando continui aggiornamenti in tutto il mercato dell'automazione del packaging.
La carenza di manodopera accelera l'implementazione della robotica
I persistenti posti vacanti nei magazzini e l'aumento dei salari stanno riposizionando la robotica da opzionale a mission-critical. Si prevede che il solo segmento dei nastri trasportatori raggiungerà i 10.07 miliardi di dollari entro il 2026, grazie all'automazione del flusso di materiali da parte delle aziende. La cella collaborativa OmniVance di ABB per la gestione delle macchine può ridurre i tempi di assistenza umana del 60%, liberando capacità per attività di maggior valore. Un'azienda di torrefazione del caffè ha riassegnato otto operatori dopo l'installazione di un pallettizzatore cobot che ora gestisce 1,500 scatole al giorno e ha raggiunto il recupero dell'investimento in un anno. Le storie di successo in stabilimenti di medie dimensioni riducono il rischio percepito e incoraggiano una più ampia adozione tra le PMI, contribuendo a far crescere il mercato complessivo dell'automazione del packaging.
Manutenzione predittiva basata sull'intelligenza artificiale che riduce i tempi di inattività
Gli algoritmi di apprendimento automatico che analizzano i dati dei sensori stanno spostando la manutenzione da intervalli fissi a eventi basati sulle condizioni, riducendo le fermate impreviste. La ricerca documenta significative riduzioni dei tempi di fermo e dei costi di manutenzione dopo l'implementazione di modelli predittivi sulle linee di confezionamento. ABB ha integrato oltre 100 progetti di intelligenza artificiale nel suo portafoglio di automazione, a dimostrazione di come le informazioni predittive stiano diventando funzionalità standard piuttosto che servizi aggiuntivi. La diagnostica cloud consente inoltre il supporto remoto per i siti privi di ingegnerizzazione interna, ampliando l'accesso a un'automazione sofisticata. I gemelli digitali, abbinati all'intelligenza artificiale generativa, perfezionano le simulazioni di guasto e le azioni consigliate, rendendo la manutenzione avanzata accessibile a una fetta più ampia del mercato dell'automazione del packaging.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e rischi per la sicurezza informatica | -1.2% | Globale, più forte nei mercati in via di sviluppo | A breve termine (≤ 2 anni) |
| Scarsità di operatori qualificati | -0.8% | Globale, acuto nei mercati sviluppati | Medio termine (2-4 anni) |
| Vincolo del fornitore al software proprietario | -0.5% | Globale, colpisce le PMI | A lungo termine (≥ 4 anni) |
| Mancanza di librerie di visione open source certificate per le zone igieniche | -0.3% | Globale, incentrato su F&B e farmaceutica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e rischi per la sicurezza informatica
Le celle di confezionamento su larga scala richiedono ingenti investimenti iniziali, che molte PMI ritengono proibitivi. Allo stesso tempo, la crescente connettività espone la tecnologia operativa alle minacce informatiche, con il settore manifatturiero che rappresenta oltre un quarto degli incidenti industriali. Le aziende devono investire sia in hardware di automazione che in sicurezza a più livelli, con conseguenti costi di gestione e rallentamento dell'adozione. I modelli Robots-as-a-Service affrontano questo duplice ostacolo, spostando la spesa sulle spese operative (OPEX) e offrendo una sicurezza informatica gestita all'interno dell'abbonamento. Questo approccio riduce l'impatto sul bilancio, ma è ancora necessaria una formazione di mercato prima di poterlo espandere al mercato dell'automazione del confezionamento.
Scarsità di operatori qualificati
Le apparecchiature ad alto mix basate sull'intelligenza artificiale intensificano la domanda di tecnici in grado di ottimizzare i robot, interpretare i cruscotti e risolvere i casi limite. ABB ha aperto nuove strutture di formazione per la robotica mobile a Madrid per migliorare le competenze degli operatori, segnalando un passaggio dei fornitori verso il supporto formativo. I mercati in rapida industrializzazione sono in difficoltà più acute, poiché i programmi di formazione professionale sono in ritardo rispetto all'implementazione tecnologica. Interfacce no-code e low-code che riducono i tempi di configurazione dei robot fino all'80% stanno emergendo per colmare il divario. Tuttavia, la carenza di talenti continua a frenare il CAGR del mercato dell'automazione del packaging finché le opportunità di riqualificazione non si ritroveranno a soddisfare la domanda.
Analisi del segmento
Per tipo di prodotto: la pallettizzazione stimola l'innovazione nonostante il predominio del confezionamento in scatole
Nel 31.74, il packaging in scatole ha rappresentato il 2025% della quota di mercato dell'automazione del packaging, a conferma del suo ruolo essenziale nella salvaguardia delle merci durante la distribuzione. La crescita nel segmento delle scatole rimane costante, grazie alla sostenibilità che spinge verso l'utilizzo di cartone ondulato più sottile e l'applicazione di colla di precisione. La pallettizzazione, sebbene con un fatturato inferiore, è in crescita con un CAGR del 11.94%. Il nuovo cobot CRX-25iA di FANUC, in grado di gestire carichi di 30 kg, riduce l'ingombro delle celle offrendo al contempo comandi di teach pendant semplici da usare. I robot collaborativi riducono i tempi di messa in servizio e migliorano l'ergonomia degli operatori, rendendo il segmento un indicatore chiave di una più ampia diffusione dell'automazione.
A monte, le macchine riempitrici conquistano gli investimenti farmaceutici poiché i formati asettici flessibili si adattano alle terapie personalizzate. Le linee di etichettatura aggiungono moduli di serializzazione che soddisfano i requisiti di tracciabilità normativi per medicinali e bevande. L'avvolgimento e la tappatura crescono grazie ai progressi dei film leggeri, con la tecnologia di fascettatura che riduce l'utilizzo di plastica dell'80% nelle implementazioni pilota. Le linee di insacchettamento prendono piede nei settori dei materiali abrasivi, dove l'acciaio Hardox rinforzato ne prolunga la durata. L'interazione tra questi prodotti segnala un passaggio verso celle end-to-end che fondono più attività in un'unica soluzione di mercato per l'automazione adattiva del packaging.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: la crescita farmaceutica accelera oltre la leadership del settore alimentare
Nel 28.07, i produttori alimentari detenevano il 2025% del mercato dell'automazione del packaging, beneficiando di SKU ad alto volume e di rigidi standard igienici. Nonostante le dimensioni ridotte, il packaging farmaceutico è destinato a raggiungere un CAGR dell'11.55%, grazie alla crescita delle terapie iniettabili. La linea Pharmatag 2025 di Syntegon riempie liquidi in condizioni di sterilità rigorosa, cambiando rapidamente formato per gestire piccole tirature. Le linee di produzione di bevande nella regione Asia-Pacifico installano sistemi di inscatolamento e sleeveratura ad alta velocità per soddisfare la crescente domanda della classe media.
I marchi di prodotti per la cura della persona si concentrano su confezioni di lusso personalizzate, rese possibili dal prelievo automatizzato degli ordini multilinea. I produttori chimici adottano sistemi di riempimento e sigillatura chiusi per limitare l'esposizione ad agenti aggressivi, sfruttando gli attuatori certificati EX di Festo. La contaminazione tecnologica accelera con la migrazione della serializzazione farmaceutica ai beni di consumo per contrastare la contraffazione, ampliando il campo di applicazione del mercato dell'automazione del packaging.
Per livello di automazione: i sistemi collaborativi collegano l'automazione parziale a quella completa
Nel 38.12, le celle semi-automatiche rappresentavano il 2025% del mercato dell'automazione del packaging, un punto di riferimento pragmatico in cui i passaggi manuali rimangono per garantire flessibilità. Le linee completamente automatizzate stanno crescendo a un CAGR del 12.41%, trainate dalla pianificazione dei percorsi basata sull'intelligenza artificiale e dalla fusione di sensori che gestiscono SKU variabili senza interventi umani. I sistemi collaborativi illustrano questa transizione. I cobot GoFa legano i prodotti accanto agli operatori, riducendo lo stress sul posto di lavoro e riducendo l'uso della plastica dell'80%.
Tempi di ammortamento inferiori a un anno, come quelli osservati da Bob's Red Mill, ne favoriscono l'adozione anche negli impianti tradizionali. Celle cobot modulari plug-and-play come ZiMo di Zimmer Group consentono alle PMI di integrare l'automazione senza competenze di programmazione. Questa tendenza dimostra che le piattaforme collaborative rappresentano la porta d'accesso dalla semi-automazione a quella completa, rafforzando la crescita del mercato dell'automazione del packaging.
Per soluzione: la crescita dei servizi segnala la maturazione del settore
L'hardware ha rappresentato il 49.63% del fatturato nel 2025, mentre i servizi hanno registrato un CAGR del 9.05%. La soluzione Robots-as-a-Service offre un uptime del 99.8% su 200,000 ore di produzione, dimostrando modelli di garanzia delle prestazioni. Le piattaforme software integrano SCADA, MES e analisi per convertire l'hardware in linee auto-ottimizzanti. Si prevede che il mercato dell'automazione del packaging per i servizi crescerà più rapidamente, poiché i contratti del ciclo di vita includono installazione, aggiornamenti AI e manutenzione predittiva.
ABB ha stanziato 280 milioni di dollari per il suo polo europeo di robotica, con l'obiettivo di sviluppare offerte di servizi integrati che spaziano dalla fattibilità alla diagnostica remota. I progetti di retrofit aumentano con la modernizzazione dei siti industriali dismessi, senza interrompere la produttività. L'evasione predittiva dei ricambi e i dashboard di manutenzione basati sul cloud illustrano come i servizi differenziano i fornitori in un mercato dell'automazione del packaging in fase di maturazione.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fase di confezionamento: il confezionamento secondario è leader in tutte le metriche
Le attività secondarie detenevano il 41.05% della quota di mercato dell'automazione del packaging nel 2025 e registravano il CAGR più rapido, pari al 9.78%. I volumi dell'e-commerce consolidano la domanda di cartoni di dimensioni corrette, riempimento automatico degli spazi vuoti e pallettizzazione guidata dalla visione. Il packaging primario investe in riempitrici e sigillatrici sterili, in linea con le linee guida asettiche della FDA che impongono una lavorazione senza contaminazione. L'automazione terziaria comprende l'avvolgimento e l'etichettatura dei pallet, con la visione artificiale che ispeziona ogni unità, come dimostrato in un caseificio che ha installato un sistema a 53 telecamere per garantire una qualità al 100%.
I dati di fase integrati consentono l'ottimizzazione a ciclo chiuso. Gli algoritmi predittivi regolano la velocità della linea secondaria quando i riempitori a monte rallentano, preservando il flusso. Tale orchestrazione consolida lo status del packaging secondario come leva chiave per il miglioramento dei costi e dei servizi nel mercato dell'automazione del packaging.
Analisi geografica
Il Nord America ha contribuito per il 33.78% al mercato dell'automazione del packaging nel 2025, sfruttando infrastrutture di produzione sofisticate e i requisiti di serializzazione imposti dalla FDA. Le aziende farmaceutiche investiranno 160 miliardi di dollari per l'ammodernamento degli impianti nel corso del 2025, sostenendo la domanda di robot idonei per l'uso in camera bianca. L'espansione di ABB da 20 milioni di dollari in Michigan sottolinea l'impegno dei fornitori nei confronti dei clienti regionali. Gli hub di evasione degli ordini per l'e-commerce proliferano, amplificando la richiesta di packaging secondario adattivo.
L'Asia-Pacifico è la regione con il tasso di crescita annuo composto (CAGR) più rapido, con un 10.32% fino al 2031. La Cina ha speso 6.6 miliardi di dollari in robot industriali nel 2024, riflettendo l'ambizione politica di raddoppiare la densità di robot. Il ProPak 2025 di Shanghai riunirà oltre 2,500 espositori di soluzioni di imballaggio intelligenti, evidenziando il passaggio della regione dalle linee manuali alle fabbriche digitali. Fornitori nazionali come Estun Automation stanno conquistando quote di mercato con bracci robotici a prezzi competitivi, espandendo il mercato dell'automazione del packaging a livello locale.
L'Europa promuove l'adozione attraverso normative sulla sostenibilità e sovvenzioni per l'Industria 4.0. Uno stabilimento svedese ha ridotto l'utilizzo di pellicole di plastica dell'80% grazie alla fascettatura automatizzata, raggiungendo gli obiettivi dell'economia circolare. I costruttori di macchinari avanzati tedeschi aggiungono moduli di intelligenza artificiale per mantenere la competitività nelle esportazioni. Altrove, Medio Oriente e Africa sperimentano linee automatizzate per l'industria lattiero-casearia per rafforzare la sicurezza alimentare, mentre gli stabilimenti sudamericani in Brasile installano pallettizzatori per soddisfare la crescente domanda regionale di bevande. Queste diverse iniziative estendono complessivamente la presenza del mercato globale dell'automazione del packaging.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I fornitori di sistemi di automazione per il confezionamento operano all'intersezione tra le normative in materia di sicurezza dei macchinari, tracciabilità dei prodotti e sostenibilità degli imballaggi, che influenzano la progettazione, la validazione e la gestione dei dati delle apparecchiature. Nell'Unione Europea, il Regolamento (UE) 2023/1230 (Regolamento Macchine) sostituisce la precedente direttiva macchine ed è in vigore dal 20 gennaio 2027, inasprendo i requisiti essenziali in materia di salute e sicurezza che riguardano le protezioni, i sistemi di controllo e la valutazione della conformità dei macchinari per il confezionamento immessi sul mercato UE.
Anche la normativa sulla sostenibilità degli imballaggi sta diventando un fattore determinante per l'automazione, con funzionalità di misurazione, reporting e minimizzazione dei materiali sempre più integrate nelle linee di confezionamento. Il Regolamento (UE) 2025/40 relativo agli imballaggi e ai rifiuti di imballaggio (PPWR) è in vigore dal 12 agosto 2026 e introduce requisiti in materia di minimizzazione degli imballaggi, sistemi di riutilizzo ed etichettatura digitale, spingendo i produttori di apparecchiature originali (OEM) e gli utenti finali ad aggiungere verifica in linea, acquisizione dati e gestione delle etichette. Nel marzo 2026, la Commissione europea ha adottato la Decisione di esecuzione (UE) 2026/546 che aggiorna le norme armonizzate, compresi gli aggiornamenti della serie EN 415 (ad esempio, EN 415-7:2025 per l'inscatolamento/confezionamento in scatole), rafforzando il ruolo delle norme riconosciute nella dimostrazione della conformità dei macchinari per il confezionamento.
Panorama competitivo
Il mercato dell'automazione del packaging è frammentato. I leader della robotica ABB, FANUC e KUKA sfruttano ampie reti di servizi e know-how in materia di intelligenza artificiale per fornire celle chiavi in mano, mentre Syntegon, ULMA e Multivac personalizzano le apparecchiature in base alle esigenze igieniche e di formato specifiche del settore. L'offerta integrata di hardware e software è un elemento di differenziazione. L'alleanza di ABB con Mettler-Toledo collega le bilance da laboratorio ai robot, dimostrando la convergenza tra strumenti analitici e linee di confezionamento.
Le fusioni e acquisizioni (M&A) hanno rimodellato la catena del valore nel 2024. Smurfit Kappa e WestRock si sono fuse per 12.7 miliardi di dollari, creando una scala che favorisce l'automazione standardizzata tra gli stabilimenti combinati. International Paper ha acquisito DS Smith per 7.2 miliardi di dollari, promuovendo un'integrazione simile. I fornitori di automazione ne traggono vantaggio poiché i clienti più grandi sincronizzano le specifiche, consentendo implementazioni di celle ripetibili in tutte le sedi globali.
I disruptor si concentrano su cobot plug-and-play e modelli di abbonamento. La piattaforma RaaS di Formic registra 200,000 ore di produzione con un uptime del 99.8% e riduce il CAPEX dei clienti. La cella flessibile ZiMo di Zimmer viene consegnata preconfigurata, riducendo i costi di progettazione in loco. Il contesto competitivo premia i fornitori che uniscono competenza tecnica e semplicità di implementazione, una dinamica che si prevede si intensificherà con la maturazione del mercato dell'automazione del packaging.
Leader del settore dell'automazione degli imballaggi
Gruppo Multivac
Coesia SpA
Imballaggio ULMA
Tecnologia Syntegon
Swisslog Sanità
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Amcor ha avviato un importante ampliamento del suo stabilimento di imballaggi flessibili a Dongguan, in Cina, con l'aggiunta di una nuova struttura di 7,000 metri quadrati e un magazzino automatizzato, il cui completamento è previsto per luglio 2027. Il progetto amplia la base di clienti per la movimentazione automatizzata dei materiali, lo stoccaggio e l'integrazione delle linee di confezionamento nella regione Asia-Pacifico, dove i produttori stanno aumentando la produttività e la complessità dei reparti di confezionamento.
- Maggio 2025: ProMach ha acquisito DJS Systems per espandere la propria presenza nel settore dell'automazione ad alta velocità per il confezionamento alimentare monouso. L'accordo rafforza la capacità di ProMach di fornire linee di confezionamento integrate e supporta la vendita incrociata di moduli di automazione a una base installata più ampia nel settore alimentare e in altri settori affini.
- Agosto 2024: Duravant ha acquisito T-TEK Material Handling, aggiungendo al proprio portafoglio funzionalità di pallettizzazione e relative operazioni di fine linea. Questa acquisizione ha ampliato l'offerta di Duravant a livello di sistema per l'automazione del confezionamento e del flusso dei materiali, rafforzando le tendenze di consolidamento nell'automazione del confezionamento secondario e terziario.
Ambito del rapporto sul mercato globale dell'automazione degli imballaggi
L'automazione del packaging si riferisce alla procedura di confezionamento di un prodotto senza la necessità di assistenza umana. Lo studio mira ad analizzare e comprendere l'attuale crescita, opportunità e sfide del mercato dell'automazione del packaging.
L'ambito dell'analisi di mercato è segmentato in base al tipo di prodotto (riempimento, etichettatura, imballaggio in casse, insacchettamento, pallettizzazione, tappatura, confezionamento e altri tipi di prodotto), utente finale (cibo, bevande, prodotti farmaceutici, cura della persona e articoli da toeletta, prodotti industriali e chimici e altri utenti finali) e area geografica (Nord America [Stati Uniti e Canada], Europa [Regno Unito, Francia, Germania, Italia, Spagna e resto d'Europa], Asia-Pacifico [Cina, Giappone, India, Australia e resto dell'Asia-Pacifico], America Latina [Brasile, Argentina, Messico e resto dell'America Latina], Medio Oriente e Africa [Arabia Saudita, Sudafrica, Egitto e resto del Medio Oriente e dell'Africa]). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in (USD) per tutti i segmenti sopra indicati.
Per tipo di prodotto
| Ripieno |
| Etichettatura |
| Imballaggio della cassa |
| insacco |
| pallettizzazione |
| Tappatura |
| Confezione |
| Altri tipi di prodotto |
Per utente finale
| Alimentare - Food |
| Bevande |
| Eccipienti farmaceutici |
| Cura personale e articoli da toeletta |
| Industriali e Chimici |
| Altri utenti finali |
Per livello di automazione
| Linee completamente automatizzate |
| Linee semi-automatiche |
| Sistemi collaborativi/ibridi |
Per soluzione
| Hardware (robot, trasportatori, sensori) |
| Software (SCADA, MES, analisi) |
| Servizi (Installazione, Manutenzione, Retrofit) |
Per fase di confezionamento
| Automazione del packaging primario |
| Automazione dell'imballaggio secondario |
| Automazione terziaria/fine linea |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di prodotto | Ripieno | ||
| Etichettatura | |||
| Imballaggio della cassa | |||
| insacco | |||
| pallettizzazione | |||
| Tappatura | |||
| Confezione | |||
| Altri tipi di prodotto | |||
| Per utente finale | Alimentare - Food | ||
| Bevande | |||
| Eccipienti farmaceutici | |||
| Cura personale e articoli da toeletta | |||
| Industriali e Chimici | |||
| Altri utenti finali | |||
| Per livello di automazione | Linee completamente automatizzate | ||
| Linee semi-automatiche | |||
| Sistemi collaborativi/ibridi | |||
| Per soluzione | Hardware (robot, trasportatori, sensori) | ||
| Software (SCADA, MES, analisi) | |||
| Servizi (Installazione, Manutenzione, Retrofit) | |||
| Per fase di confezionamento | Automazione del packaging primario | ||
| Automazione dell'imballaggio secondario | |||
| Automazione terziaria/fine linea | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dell'automazione del packaging?
Il mercato dell'automazione degli imballaggi ammonta a 86.64 miliardi di dollari nel 2026 e si prevede che salirà a 122.51 miliardi di dollari entro il 2031
Quale tasso di crescita annuo composto (CAGR) è previsto per il mercato dell'automazione del packaging tra il 2025 e il 2031?
Si prevede che i ricavi del settore aumenteranno a un CAGR del 7.17% nel periodo dal 2026 al 2031
Quale regione sta registrando la più rapida espansione dell'automazione del packaging e a quale ritmo?
L’Asia-Pacifico è la regione in più rapida crescita, destinata ad avanzare a un CAGR del 10.32% fino al 2031, mentre la Cina accelera gli investimenti nella robotica
Quale segmento di utenti finali mostra il potenziale di crescita più elevato?
Il packaging farmaceutico è sulla buona strada per un CAGR dell'11.55%, trainato da 160 miliardi di dollari di ammodernamenti degli impianti statunitensi volti a una produzione flessibile e serializzata
Perché l'automazione del packaging secondario attrae i maggiori investimenti?
Le operazioni secondarie detengono il 41.05% dei ricavi di mercato e crescono a un CAGR del 9.78% perché l'imballaggio di dimensioni adeguate e la pallettizzazione robotizzata sbloccano grandi guadagni di produttività nell'e-commerce
In che modo i modelli Robots-as-a-Service (RaaS) influenzano l'adozione?
Le offerte di abbonamento che garantiscono un uptime del 99.8% per 200,000 ore di produzione stanno abbassando le barriere di capitale e accelerando l'implementazione, soprattutto tra le piccole e medie imprese.


