

Dimensioni e quota del mercato del caffè fuori casa
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 43.31 miliardo di dollari |
| Dimensione del mercato (2031) | 52.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.11% CAGR |
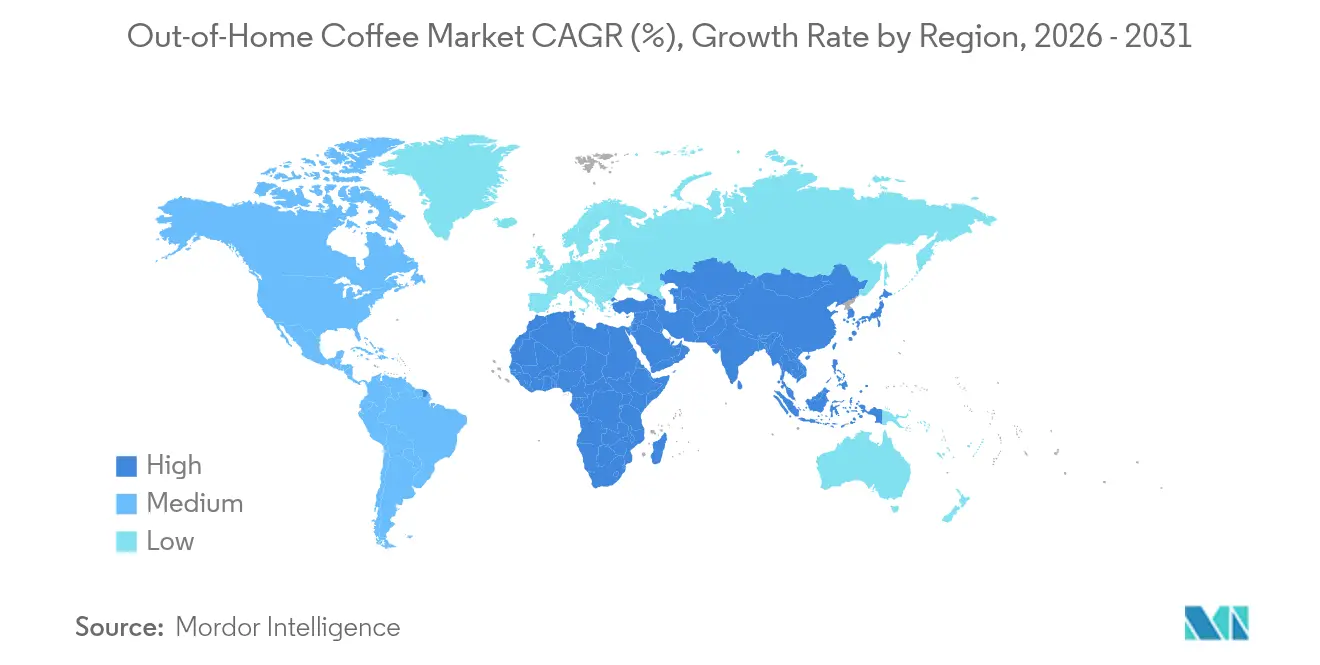
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Europa |
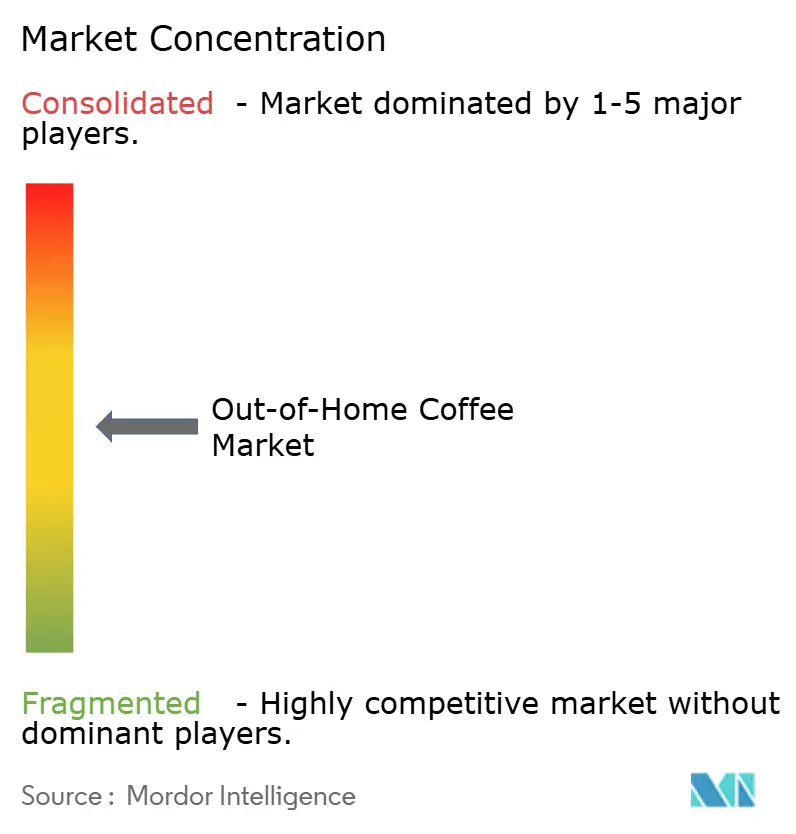
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del caffè fuori casa di Mordor Intelligence
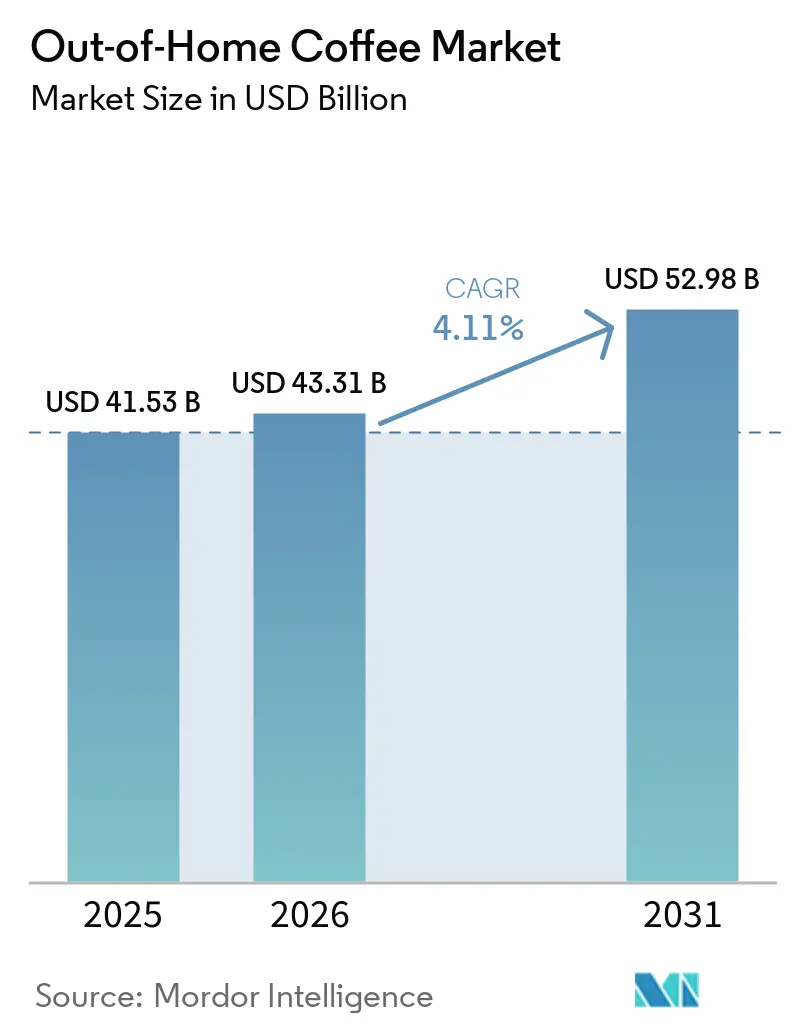
Il mercato del caffè fuori casa ha raggiunto i 41.53 miliardi di dollari nel 2025, si è attestato a 43.31 miliardi di dollari nel 2026 e si prevede che raggiungerà i 52.98 miliardi di dollari entro il 2031, con un CAGR del 4.11% nel periodo 2026-2031. I consumatori più giovani stanno guidando sempre più la domanda di caffè speciali, alla ricerca di sapori unici e offerte di alta qualità. Il mercato continua a registrare una premiumizzazione, alimentata dalla crescente popolarità dei chicchi monorigine, che attraggono i consumatori alla ricerca di autenticità e tracciabilità nelle loro scelte di caffè. Inoltre, si registra una crescente preferenza per le opzioni di caffè funzionali pronte da bere (RTD), che soddisfano la domanda di bevande pratiche e salutari. Gli operatori stanno attivamente espandendo la loro presenza aprendo punti vendita drive-thru in periferia per soddisfare i consumatori in movimento. L'Europa mantiene la redditività combinando la sua radicata cultura del caffè con l'implementazione di rigorose normative sulla sostenibilità, in linea con le crescenti aspettative dei consumatori in termini di pratiche ecosostenibili. Al contrario, Medio Oriente e Africa stanno registrando la crescita più rapida del numero di punti vendita, trainata dalla ripresa delle aperture di grandi centri commerciali, che attraggono un notevole flusso di visitatori, e da una ripresa delle attività turistiche che stimola la domanda di esperienze di caffè fuori casa.
Punti chiave del rapporto
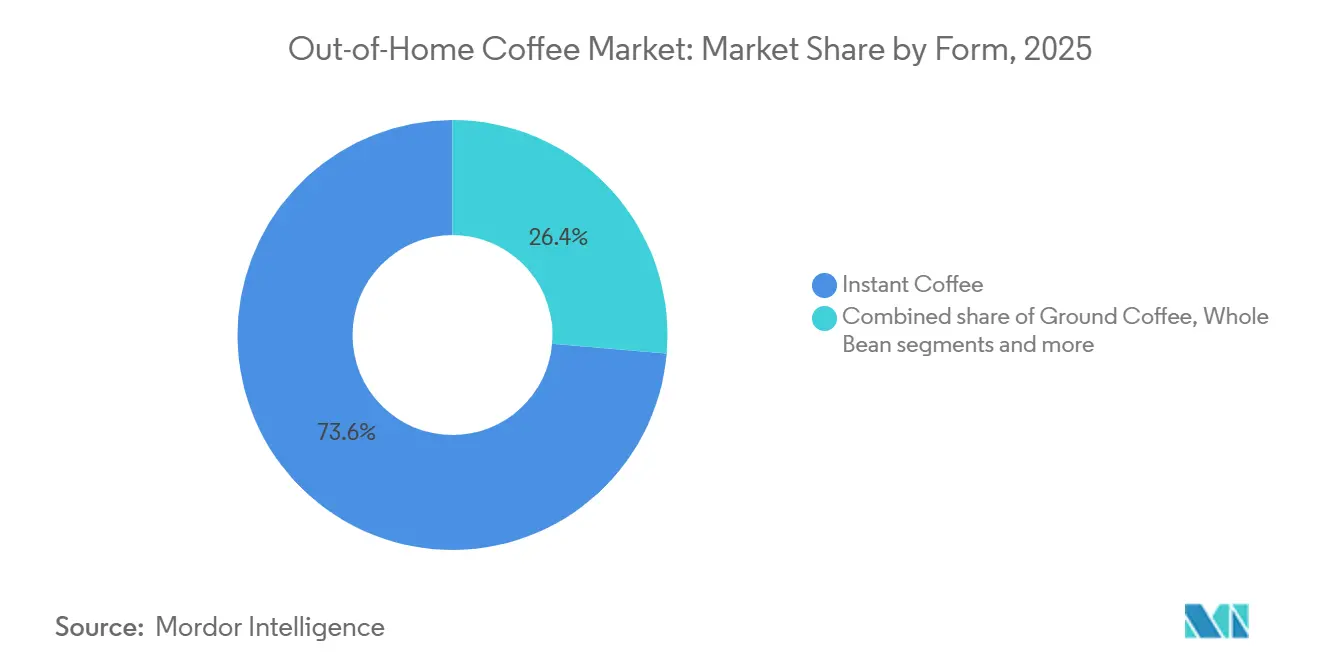
- Per tipologia, nel 2025 il caffè istantaneo deteneva il 73.62% della quota di mercato del caffè consumato fuori casa, mentre si prevede che le varianti in cialde e capsule cresceranno a un tasso annuo composto del 4.80% fino al 2031.
- In base alla tipologia di caffè, l'arabica rappresentava il 54.74% nel 2025; si prevede che la robusta crescerà a un tasso annuo composto del 5.11% fino al 2031.
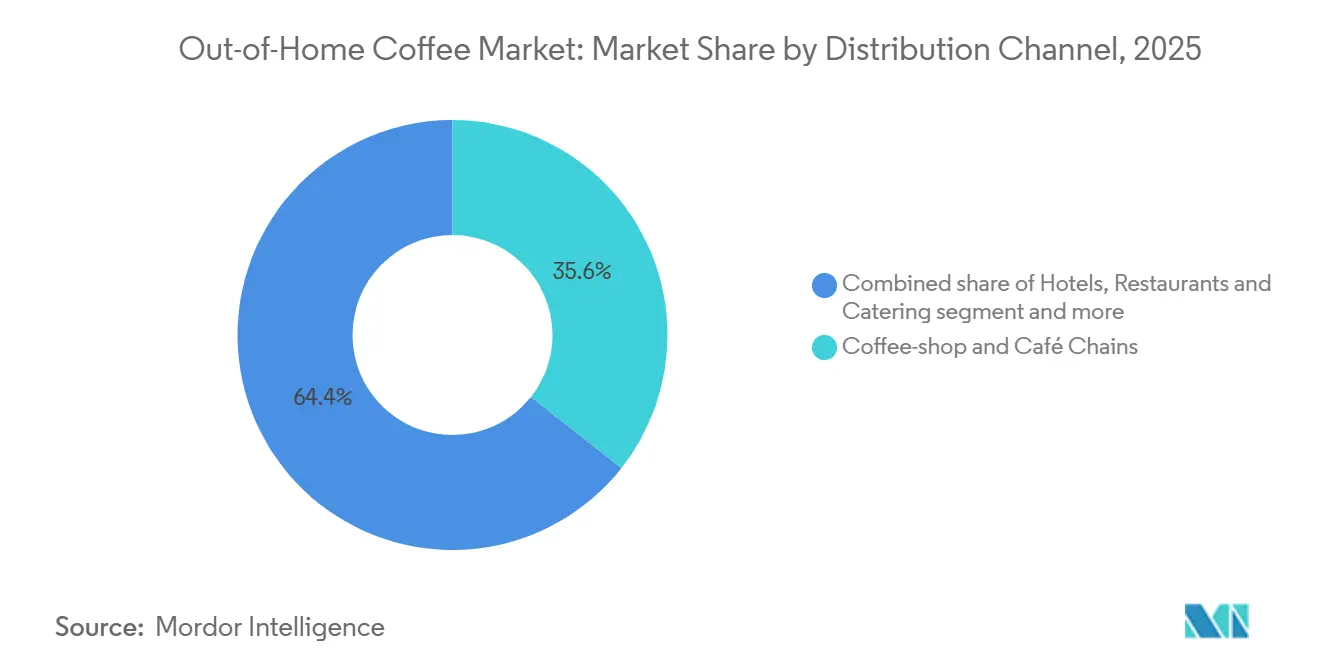
- Per canale di distribuzione, le catene di bar e caffetterie hanno registrato il 35.62% del fatturato nel 2025, mentre i ristoranti fast-casual e fast-service cresceranno a un CAGR del 4.92% nel periodo di previsione.
- Dal punto di vista geografico, l'Europa ha rappresentato il 35.43% del mercato del caffè fuori casa nel 2025, mentre il Medio Oriente e l'Africa registreranno il CAGR più elevato, pari al 5.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del caffè fuori casa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di caffè speciali tra i Millennials e la Generazione Z | + 1.2% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Adozione di formati RTD e cold-brew per maggiore praticità | + 0.8% | Globale, guidato da Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Espansione delle catene di caffè e della cultura dei caffè sociali | + 0.9% | Medio Oriente e Nord America, Asia-Pacifico con ricadute sull'Europa | A lungo termine (≥ 4 anni) |
| La personalizzazione delle bevande basata sull'intelligenza artificiale aumenta il valore medio dello scontrino | + 0.6% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Premiumizzazione con miscele speciali e metodi artigianali | + 0.7% | Europa, Nord America, mercati urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| I microformati drive-thru aumentano la produttività nelle aree suburbane | + 0.5% | Nord America, espansione in Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Crescente domanda di caffè speciali tra i Millennials e la Generazione Z
I Millennial e la Generazione Z guidano la crescente domanda di caffè speciali, influenzando significativamente il mercato del caffè fuori casa. Questi gruppi demografici danno priorità alle esperienze di caffè premium, spesso alla ricerca di aromi unici, chicchi di alta qualità e fonti sostenibili. La loro preferenza per le opzioni di caffè artigianali e speciali ha portato a un aumento delle visite a caffetterie, bar e altri locali di caffè fuori casa. Questa tendenza è ulteriormente alimentata dalla loro disponibilità a spendere in bevande premium, rendendoli un gruppo di consumatori chiave che traina la crescita in questo mercato. Secondo Convenience Org, i bevitori di caffè della Generazione Z hanno la stessa probabilità di iniziare con un caffè freddo o caldo, e circa l'85% di loro aggiunge panna, rispetto al 70% dei bevitori di caffè in generale. [1]Fonte: Convenience Org, "Ecco come la Generazione Z prende il caffè", convenience.orgCiò evidenzia le loro preferenze specifiche, che stanno plasmando l'offerta di prodotti e le strategie di marketing nel segmento del caffè fuori casa. Inoltre, secondo la National Coffee Association degli Stati Uniti, il 46% degli adulti americani ha consumato caffè speciali nel 2024. [2]Fonte: National Coffee Association of USA, "NCDT Specialty Coffee Report", ncausa.orgQuesta statistica sottolinea la crescente popolarità del caffè speciale tra una base di consumatori più ampia, favorendo ulteriormente l'espansione del mercato del caffè fuori casa.
Adozione di formati RTD e cold-brew per maggiore praticità
I consumatori attenti alla salute, soprattutto i più giovani, optano sempre più per prodotti funzionali pronti da bere (RTD) che offrono benefici per il benessere. Questi consumatori privilegiano la praticità del consumo in movimento senza rinunciare alla qualità. Le opzioni cold brew stanno emergendo come alternative premium al tradizionale caffè freddo. In risposta, i marchi stanno innovando con varianti senza zucchero e biologiche per attrarre i segmenti attenti alla salute. Una rete di distribuzione ampliata, che comprende supermercati, minimarket e piattaforme online, sta migliorando l'accessibilità dei prodotti. In particolare, i mercati dell'area Asia-Pacifico stanno assistendo a una crescita significativa, trainata dall'evoluzione delle preferenze alimentari e dall'aumento del reddito disponibile. Questo spostamento verso prodotti RTD premium sottolinea una tendenza più ampia dei consumatori: la disponibilità a pagare un sovrapprezzo per la praticità e i benefici percepiti per la salute. Questa tendenza offre agli operatori l'opportunità di ampliare la presenza del proprio marchio oltre i soli punti vendita fisici.
Espansione delle catene di caffè e della cultura dei caffè sociali
L'espansione delle catene di caffetterie e la crescente cultura dei social café sono fattori trainanti del mercato del caffè fuori casa. Il crescente numero di punti vendita, unito alla crescente tendenza a socializzare nei bar, ha contribuito alla crescita del mercato. Il World Coffee Portal riporta che Starbucks punta ad aprire 500 punti vendita in Medio Oriente entro il 2030. [3]Fonte: World Coffee Portal, "Starbucks punta ad aprire 500 negozi in Medio Oriente entro il 2030", worldcoffeeportal.com, riflettendo la rapida espansione delle catene di caffetterie. La cultura del social café è ulteriormente rafforzata dall'integrazione degli ordini digitali e da un design dei negozi incentrato sulla comunità, sebbene le esperienze tradizionali delle caffetterie subiscano la pressione dei modelli di praticità basati sul mobile. Questa espansione delle caffetterie è in linea con i trend di urbanizzazione e l'aumento del reddito disponibile della classe media, in particolare nei mercati emergenti. In queste regioni, l'adozione della cultura del caffè crea notevoli opportunità di crescita. I consumatori, in particolare i millennial e i giovani professionisti, sono sempre più alla ricerca di spazi che offrano sia un caffè di qualità sia un ambiente favorevole alle interazioni sociali o al lavoro da remoto. Questa tendenza ha incoraggiato le catene di caffetterie a innovare e ad ampliare la propria offerta, stimolando ulteriormente il mercato.
Premiumizzazione con miscele speciali e metodi artigianali
Metodi artigianali e miscele speciali guidano la premiumizzazione nel mercato del caffè fuori casa. I consumatori ricercano sempre più esperienze di caffè di alta qualità, con conseguente crescente domanda di prodotti premium. Le miscele speciali, spesso realizzate con profili aromatici unici e provenienti da regioni specifiche, soddisfano questa domanda. Queste miscele sono in genere realizzate con chicchi di caffè di alta qualità, accuratamente selezionati e lavorati per garantire un gusto e un aroma superiori. Inoltre, metodi artigianali, come le tecniche di preparazione a mano, la tostatura in piccoli lotti e la macinatura di precisione, migliorano l'esperienza complessiva del caffè, attirando una clientela più esigente. Questi metodi enfatizzano l'artigianalità e l'attenzione ai dettagli, che trovano riscontro nei consumatori che apprezzano l'autenticità e l'esclusività nelle loro scelte di caffè. Questa tendenza sta rimodellando il mercato, poiché le aziende si concentrano sull'offerta di prodotti differenziati per soddisfare le preferenze dei consumatori in continua evoluzione. Inoltre, l'ascesa della cultura del caffè di terza ondata ha amplificato l'enfasi su qualità, sostenibilità e trasparenza, alimentando ulteriormente la tendenza alla premiumizzazione nel mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore preferenza per il caffè fatto in casa a causa del costo | -0.9% | Globale, impatto più forte nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Sensibilità al prezzo e inflazione del prezzo del caffè | -1.1% | Mercati globali, in particolare emergenti | Medio termine (2-4 anni) |
| Interruzioni della catena di fornitura che incidono sulla qualità e sulla disponibilità | -0.7% | Globale, concentrato nelle regioni dipendenti dalle importazioni | Medio termine (2-4 anni) |
| Aumento dei costi operativi e di manodopera per i bar | -0.8% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiore preferenza per il caffè fatto in casa a causa del costo
L'aumento dei costi determina una crescente preferenza per il caffè a casa, che rappresenta un freno significativo per il mercato del caffè fuori casa. I consumatori scelgono sempre più spesso di preparare il caffè a casa per risparmiare, soprattutto perché le pressioni economiche e l'inflazione incidono sul reddito disponibile. Questo cambiamento nel comportamento dei consumatori riduce la frequenza delle visite alle caffetterie e ad altri locali di caffè fuori casa, influenzando direttamente la crescita del mercato. Inoltre, i progressi nelle attrezzature per la preparazione del caffè a casa e la disponibilità di prodotti di caffè premium per uso domestico incoraggiano ulteriormente questa tendenza, intensificando la sfida per il mercato del caffè fuori casa. L'accessibilità economica e la praticità della preparazione del caffè a casa sono diventati fattori chiave che influenzano questo cambiamento. Molti consumatori percepiscono il caffè a casa come un'alternativa conveniente alle bevande spesso più costose offerte dalle caffetterie. Inoltre, la crescente disponibilità di servizi di abbonamento per chicchi e cialde di caffè, insieme alla crescente popolarità delle ricette fai-da-te per il caffè condivise attraverso le piattaforme dei social media, ha reso la preparazione del caffè a casa più attraente.
Sensibilità al prezzo e inflazione del prezzo del caffè
La sensibilità al prezzo e l'inflazione del prezzo del caffè rappresentano un freno significativo nel mercato del caffè fuori casa. L'aumento del costo del caffè, dovuto a fattori quali le fluttuazioni dei prezzi delle materie prime, le avverse condizioni meteorologiche che incidono sulla produzione dei chicchi di caffè e l'aumento dei costi di trasporto, ha portato a prezzi più elevati per i consumatori. Questa inflazione ha un impatto diretto sul comportamento d'acquisto dei consumatori, soprattutto nei mercati sensibili al prezzo, dove gli individui potrebbero ridurre la frequenza degli acquisti di caffè o optare per alternative più economiche. Inoltre, le aziende del settore del caffè fuori casa affrontano difficoltà nel mantenere i margini di profitto, cercando al contempo di assorbire o trasferire questi costi crescenti ai clienti. La combinazione di questi fattori crea uno scenario complesso, limitando il potenziale di crescita del mercato durante il periodo di previsione. Inoltre, le interruzioni della catena di approvvigionamento globale e le tensioni geopolitiche hanno aggravato la situazione, portando a un'offerta di caffè incoerente e a un'ulteriore volatilità dei prezzi. Ad esempio, le regioni produttrici di caffè come il Brasile e il Vietnam hanno registrato andamenti meteorologici irregolari, tra cui siccità e gelate, che hanno avuto un impatto significativo sulle rese del caffè.
Analisi del segmento
Per formato: la premiumizzazione dei chicchi di caffè interi accelera nonostante le pressioni sui prezzi
Il caffè istantaneo rimane il segmento dominante nel mercato del caffè fuori casa, con una quota di mercato prevista del 73.62% entro il 2025. La sua posizione di leadership è attribuita alla facilità di preparazione, al rapporto costo-efficacia e all'idoneità per contesti di consumo ad alto volume come uffici, distributori automatici e punti di ristoro. Il formato garantisce un gusto costante con requisiti minimi di attrezzatura, rendendolo la scelta ideale per gli operatori che privilegiano velocità e scalabilità. Inoltre, la sua ampia disponibilità e il prezzo accessibile ne consolidano il ruolo di opzione preferita in diversi ambienti fuori casa.
D'altro canto, le cialde e le capsule di caffè rappresentano un segmento in costante espansione, con una crescita prevista a un tasso annuo composto (CAGR) del 4.80%. Questa crescita è alimentata dalla crescente domanda di praticità unita al desiderio di un'esperienza di caffè di alta qualità in luoghi di lavoro, hotel e caffetterie di piccole dimensioni. Le cialde e le capsule offrono vantaggi come il controllo delle porzioni, la riduzione degli sprechi e un sapore costante, risultando particolarmente attraenti per gli ambienti a servizio controllato. Poiché i consumatori ricercano sempre più esperienze simili a quelle del bar anche al di fuori dei tradizionali locali, si prevede che questo segmento rafforzerà gradualmente la propria presenza nel mercato del caffè fuori casa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per forma: l'innovazione dell'Arabica guida l'evoluzione della forma
L'Arabica rimane la varietà di caffè leader nel mercato del caffè fuori casa, con una quota di mercato prevista del 54.74% nel 2025. La sua popolarità deriva dal suo profilo aromatico morbido, dalla minore amarezza e dalla reputazione di qualità superiore, che la rendono la scelta preferita per locali di alta gamma, caffetterie e strutture ricettive. I chicchi di Arabica sono un elemento fondamentale delle offerte di caffè specialty, sempre più apprezzate nelle aree urbane e nei luoghi di consumo di fascia alta. Questa persistente preferenza dei consumatori per il caffè di alta qualità continua a consolidare la posizione dominante dell'Arabica sul mercato.
Al contrario, si prevede che la robusta crescerà costantemente, con un CAGR (tasso di crescita annuo composto) previsto del 5.11% fino al 2031. Questa crescita è alimentata dal suo elevato contenuto di caffeina, dal sapore deciso e dal rapporto costo-efficacia, che la rendono ideale per il consumo fuori casa su larga scala e per il mercato di massa. La robusta è ampiamente utilizzata nel caffè istantaneo e nelle soluzioni per distributori automatici, dove l'accessibilità economica e i vantaggi funzionali sono fondamentali. Con l'aumento della domanda nei mercati emergenti e nei segmenti sensibili al prezzo, si prevede che la robusta guadagnerà ulteriore terreno nel mercato del caffè fuori casa.
Per canale di distribuzione: la crescita del QSR sfida il predominio tradizionale dei bar
Le catene di caffetterie e bar detengono la quota maggiore del canale distributivo nel mercato del caffè fuori casa, con una quota del 35.62% nel 2025. La loro posizione dominante è supportata da un forte riconoscimento del marchio che attrae una clientela fedele in diverse regioni. Queste catene si concentrano sulla creazione di ambienti immersivi ed esperienziali in cui i consumatori possono gustare il loro caffè in un ambiente sociale e confortevole. I programmi di fidelizzazione dei clienti migliorano ulteriormente la fidelizzazione premiando le visite frequenti e incoraggiando la fidelizzazione. La combinazione di marchi affermati, un'atmosfera invitante e una qualità costante del prodotto consente a queste catene di mantenere un vantaggio competitivo. La loro vasta rete di punti vendita garantisce un'ampia accessibilità, rafforzando la loro leadership di mercato. Il successo duraturo di questo segmento riflette la sua capacità di evolversi preservando gli elementi fondamentali che risuonano con i consumatori di caffè.
Al contrario, i ristoranti quick-service e fast-casual rappresentano il segmento di distribuzione in più rapida crescita, con un CAGR previsto del 4.2% tra il 2026 e il 2031. Questa crescita è trainata dalla loro capacità di sfruttare fattori di praticità, come i servizi drive-thru e i tempi di attesa più brevi, che attraggono consumatori e pendolari sempre più indaffarati. Questi ristoranti beneficiano inoltre di un'offerta integrata di cibo e bevande, offrendo una soluzione unica che attrae i clienti alla ricerca di opzioni di ristorazione e caffè veloci ed efficienti. L'efficienza operativa e i modelli di servizio semplificati consentono inoltre a queste strutture di espandersi rapidamente. Il passaggio a abitudini di consumo orientate alla praticità sostiene la loro traiettoria di crescita. Con la continua evoluzione delle preferenze dei consumatori, i ristoranti quick-service e fast-casual sono in grado di conquistare una quota crescente del mercato del caffè fuori casa, sfidando le tradizionali catene di bar.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'Europa continua a mantenere la sua posizione di leader di mercato, con una quota sostanziale del 35.43% nel 2025. La leadership della regione è profondamente radicata nella sua sofisticata e consolidata cultura del caffè, coltivata nel corso dei secoli e parte integrante della vita quotidiana di molti paesi europei. I mercati europei beneficiano di rigorosi quadri normativi che enfatizzano la sostenibilità e gli elevati standard qualitativi, rafforzando la fiducia dei consumatori e promuovendo pratiche di approvvigionamento etico. Queste normative incoraggiano gli operatori del settore del caffè a innovare in modo responsabile, concentrandosi su pratiche ecocompatibili e offerte di prodotti premium. Inoltre, la fitta rete di caffetterie e catene di bar in Europa rafforza la fidelizzazione dei consumatori e stimola costantemente la domanda nel segmento fuori casa.
Al contrario, il Medio Oriente e l'Africa rappresentano la regione in più rapida crescita nel mercato del caffè fuori casa, con un CAGR previsto del 5.52% dal 2026 al 2031. Questa crescita dinamica è alimentata dall'aumento della popolazione urbana, dal cambiamento delle preferenze di stile di vita e dall'aumento del reddito disponibile, che alimentano la domanda di esperienze di caffè alla moda e di alta qualità. Gli investimenti nelle infrastrutture di vendita al dettaglio di caffè e l'introduzione di catene di caffè internazionali stanno ampliando significativamente l'accesso e la consapevolezza in queste regioni. Inoltre, l'apertura culturale verso i nuovi stili di vita e una popolazione giovane stanno supportando il passaggio al consumo di caffè fuori casa. La crescita in questa regione riflette anche una più ampia strategia di diversificazione economica e un aumento del turismo, ampliando ulteriormente la base di consumatori per i prodotti di caffè fuori casa.
Nel frattempo, la regione Asia-Pacifico mostra i modelli di crescita più dinamici e complessi nel settore del caffè fuori casa. Paesi come Cina, Giappone e Corea del Sud stanno assistendo a un fiorente panorama del caffè, caratterizzato da un mix di formati di bar moderni e varianti di bevande tradizionali. Anche il Nord America rimane un attore significativo, con una forte cultura del caffè che continua a evolversi attraverso l'innovazione nelle bevande pronte da bere (RTD) e nei formati di caffè speciali. Il mercato nordamericano, competitivo ma maturo, è trainato sia da catene consolidate che da caffetterie artigianali che innovano per soddisfare i palati dei consumatori sempre più sofisticati.

Panorama competitivo
Il mercato del caffè fuori casa mostra un livello moderato di concentrazione, indice di un panorama competitivo frammentato. Questo mercato è caratterizzato dalla presenza di una vasta gamma di operatori, tra cui catene globali di caffetterie, specialisti regionali, nuovi operatori tecnologici e operatori locali. La crescente domanda dei consumatori di esperienze di caffè comode e di alta qualità fuori casa ha intensificato la concorrenza, costringendo gli operatori del mercato a innovare e ad adattarsi alle preferenze dei consumatori in continua evoluzione. L'interazione di questi diversi attori crea un ambiente dinamico e competitivo che continua a plasmare la traiettoria del mercato.
Le catene globali di caffetterie mantengono una presenza significativa sul mercato, sfruttando il loro consolidato valore di marca, le ampie reti di distribuzione e l'offerta standardizzata. Tuttavia, questi operatori si trovano sempre più spesso ad affrontare le sfide degli specialisti regionali che soddisfano gusti e preferenze locali. Gli operatori regionali spesso sfruttano la loro profonda conoscenza delle sfumature culturali e del comportamento dei consumatori, che consente loro di creare offerte uniche e personalizzate che incontrano il loro pubblico di riferimento. Questo approccio localizzato consente ai concorrenti regionali di ritagliarsi una nicchia di mercato, rappresentando una minaccia crescente al predominio delle catene globali.
Oltre agli specialisti regionali, gli operatori locali e i nuovi operatori tecnologici stanno intensificando ulteriormente il panorama competitivo. Gli operatori locali puntano su autenticità, coinvolgimento della comunità ed esperienze personalizzate per i clienti, che attraggono i consumatori alla ricerca di esperienze di caffè uniche e significative. Nel frattempo, i nuovi operatori tecnologici stanno rivoluzionando i modelli di business tradizionali introducendo soluzioni innovative come l'ordinazione tramite app, i servizi in abbonamento e la personalizzazione basata sui dati. Questi progressi non solo migliorano la comodità del cliente, ma consentono anche agli operatori di semplificare le operazioni e costruire relazioni più solide con i clienti. Di conseguenza, il mercato del caffè fuori casa sta assistendo a una concorrenza sempre più intensa, con tutti gli operatori che si impegnano a differenziarsi e a fidelizzare i consumatori in un ambiente sempre più dinamico.
Leader del settore del caffè fuori casa
-
Nestlé SA
-
Starbucks Corporation
-
JAB Holding Company Sàrl
-
The Coca-Cola Company (Costa Coffee)
-
Luigi Lavazza SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2026: Coffeeshop Company, il marchio austriaco di caffetterie, è entrato nel panorama indiano con l'apertura del suo primo flagship store a Delhi. Portando con sé oltre 25 anni di esperienza viennese nel cuore dell'India, il marchio armonizza la ricca tradizione viennese, riconosciuta dall'UNESCO, con le moderne esigenze del caffè da asporto. A differenza di altre catene di caffetterie, Coffeeshop Company gestisce locali che fungono sia da caffetteria che da bar, servendo caffè, cocktail e altre bevande alcoliche.
- Aprile 2025: Starbucks ha lanciato due nuove linee di bevande pronte da bere (RTD), rivolte ai consumatori attenti alla salute che cercano opzioni di caffeina pratiche e salutari. Le nuove linee RTD Starbucks Iced Energy e RTD Frappuccino Lite sono progettate per soddisfare la crescente domanda di bevande funzionali, offrendo un ridotto contenuto di zucchero e una carica di energia rapida e accessibile.
- Gennaio 2025: Starbucks ha annunciato un investimento di 3 miliardi di dollari per aprire 1,500 nuovi punti vendita in Cina entro il 2027, concentrandosi sulle città di secondo e terzo livello, dove la penetrazione dei bar rimane al di sotto della media nazionale. L'espansione include 300 punti vendita drive-thru, un formato precedentemente sottoutilizzato sul mercato, e mira a recuperare la quota di mercato persa a causa degli sconti aggressivi di Luckin Coffee.


Ambito del rapporto sul mercato globale del caffè fuori casa
Il mercato del caffè fuori casa si riferisce alle vendite di caffè attraverso il settore HRI (hotel, ristoranti e istituzioni) in tutto il mondo. Il mercato del caffè fuori casa studiato è segmentato per categoria di prodotto, formato della bevanda, canale di distribuzione e area geografica. Per categoria di prodotto, il mercato è suddiviso in caffè normale e caffè gourmet/speciale. Per formato della bevanda, il mercato è suddiviso in caffè caldo, caffè freddo/freddo e pronto da bere (RTD). Per canale di distribuzione, il mercato è suddiviso in catene di caffetterie e bar, ristoranti quick-service e fast-casual, hotel, ristoranti e catering e altri canali di distribuzione. Lo studio include anche l'analisi globale delle principali regioni, come Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (in miliardi di dollari) e al volume (in tonnellate).
| Fagiolo intero |
| Fagioli macinati |
| Caffè istantaneo |
| Cialde e Capsule di Caffè |
| Arabica |
| Robusta |
| Blends |
| Catene di caffetterie e bar |
| Ristoranti fast-casual e fast-service |
| Hotel, Ristoranti e Catering |
| Società e istituzioni educative |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per modulo | Fagiolo intero | |
| Fagioli macinati | ||
| Caffè istantaneo | ||
| Cialde e Capsule di Caffè | ||
| Per tipo di fagiolo | Arabica | |
| Robusta | ||
| Blends | ||
| Per canale di distribuzione | Catene di caffetterie e bar | |
| Ristoranti fast-casual e fast-service | ||
| Hotel, Ristoranti e Catering | ||
| Società e istituzioni educative | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del caffè fuori casa entro il 2031?
Si prevede che il mercato raggiungerà i 52.98 miliardi di dollari entro il 2031, con un'espansione a un CAGR del 4.11% dal 2026 al 2031, trainata dalla premiumizzazione, dall'adozione del formato RTD e dall'espansione geografica in Medio Oriente e Africa.
Quale regione sta crescendo più velocemente nel settore del caffè fuori casa?
Il Medio Oriente e l'Africa cresceranno a un CAGR del 5.52% fino al 2031, il più alto a livello mondiale, alimentato dall'aumento del reddito disponibile, dall'urbanizzazione e dall'espansione delle catene di bar in Arabia Saudita e negli Emirati Arabi Uniti.
In che modo i ristoranti fast food competono con le catene di bar specializzati?
Gli operatori QSR integrano le piattaforme di espresso nelle infrastrutture drive-thru esistenti, offrendo caffè a prezzi inferiori del 30-40% rispetto alle catene specializzate e sfruttando al contempo la tecnologia di ordinazione anticipata tramite dispositivi mobili per ridurre i tempi di attesa; le vendite globali di caffè di McDonald's hanno superato gli 8 miliardi di dollari nel 2025.
Quale ruolo gioca l'intelligenza artificiale nelle vendite del caffè?
I motori di personalizzazione basati sull'intelligenza artificiale analizzano la cronologia degli acquisti, le condizioni meteorologiche e l'ora del giorno per consigliare bevande ad alto margine; la piattaforma Deep Brew di Starbucks ha aumentato la frequenza degli ordini del 12% tra gli utenti attivi dell'app nel 2025.
Pagina aggiornata l'ultima volta il:



