

Dimensioni e quota di mercato OSS BSS
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 28.14 miliardo di dollari |
| Dimensione del mercato (2031) | 54.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.95% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato OSS BSS di Mordor Intelligence
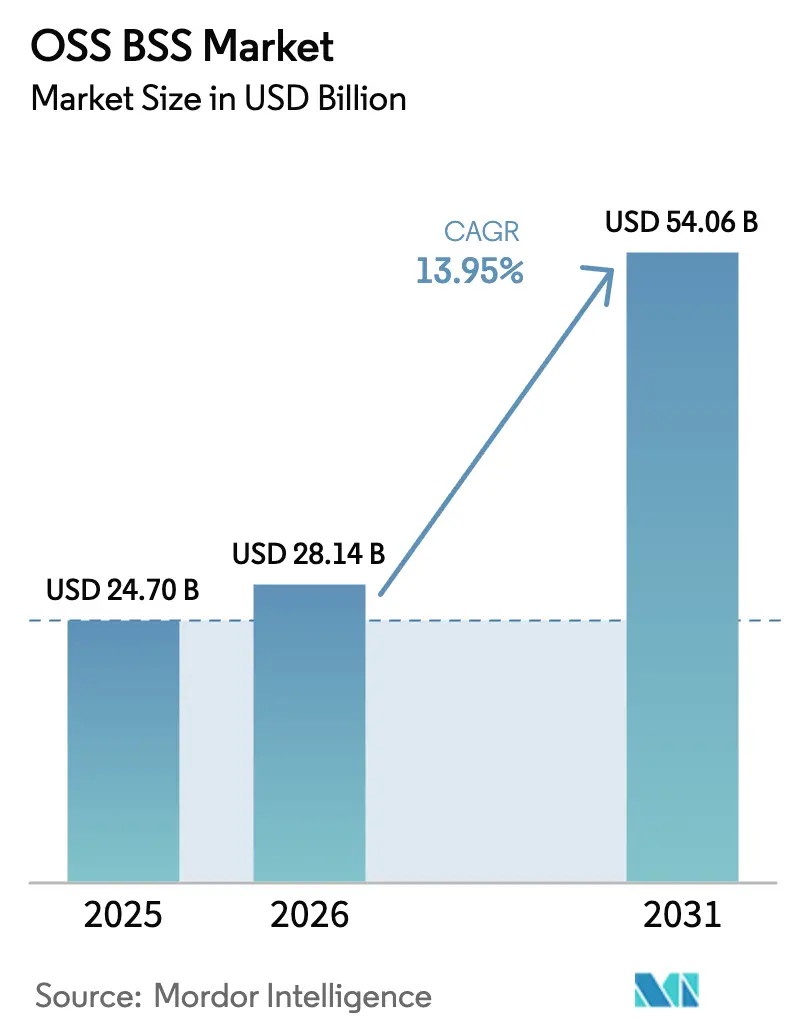
Il mercato OSS BSS aveva un valore di 24.70 miliardi di dollari nel 2025 e si prevede che crescerà da 28.14 miliardi di dollari nel 2026 a 54.06 miliardi di dollari entro il 2031, con un CAGR del 13.95% durante il periodo di previsione (2026-2031). La solida crescita riflette l'importanza di queste piattaforme per l'erogazione dei servizi, la fatturazione e la gestione della rete negli ambienti 5G e IoT. Le architetture cloud-native stanno sostituendo gli stack monolitici, riducendo il time-to-market e gli investimenti di capitale. La tariffazione convergente e l'analisi in tempo reale stanno trasformando i dati dei clienti in opportunità di guadagno, mentre i framework di monetizzazione delle network slice stanno aprendo nuovi modelli di business. La pressione competitiva dei nuovi operatori digitali sta spingendo gli operatori verso API aperte e automazione basata sull'intelligenza artificiale, e il consolidamento in corso tra i principali fornitori sta rimodellando il potere di determinazione dei prezzi e i cicli di innovazione all'interno del mercato OSS BSS.
Punti chiave del rapporto
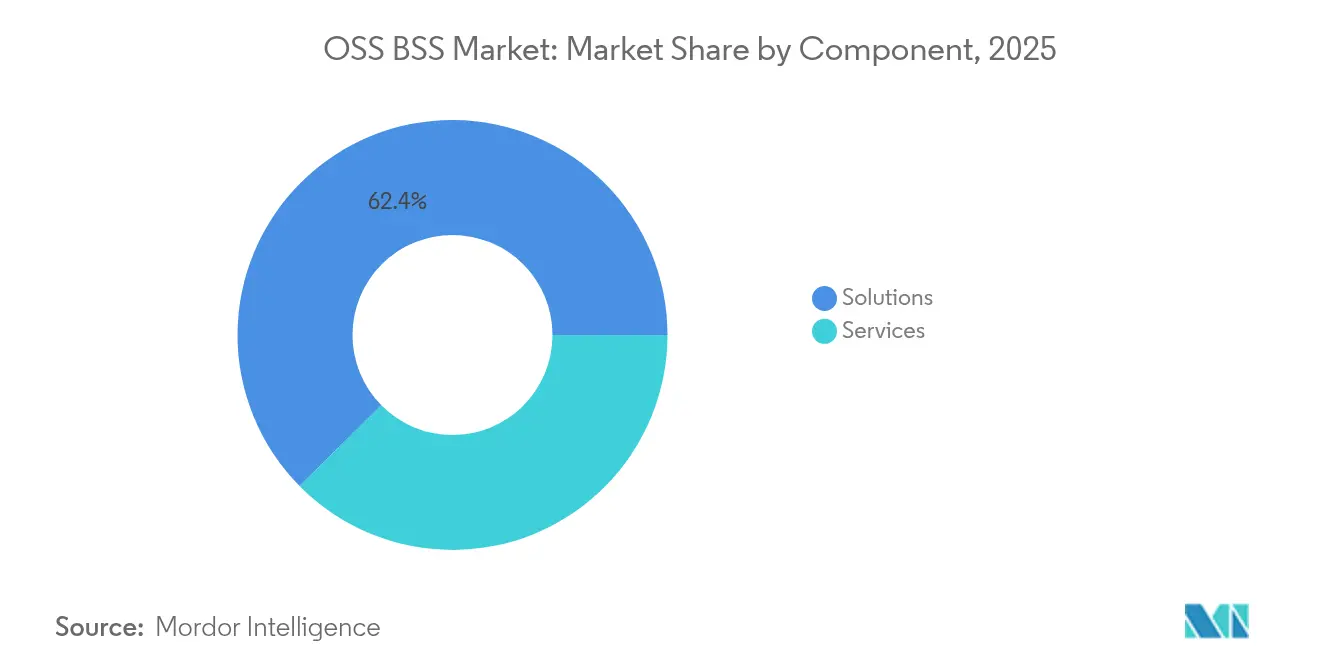
- Per componente, le soluzioni hanno guidato il mercato con il 62.40% della quota di mercato OSS BSS nel 2025; si prevede che i servizi registreranno un CAGR del 14.85% fino al 2031.
- In base alla modalità di distribuzione, nel 57.65 l'implementazione on-premise ha rappresentato il 2025% del mercato OSS BSS, mentre si prevede che le implementazioni cloud cresceranno a un CAGR del 17.55%.
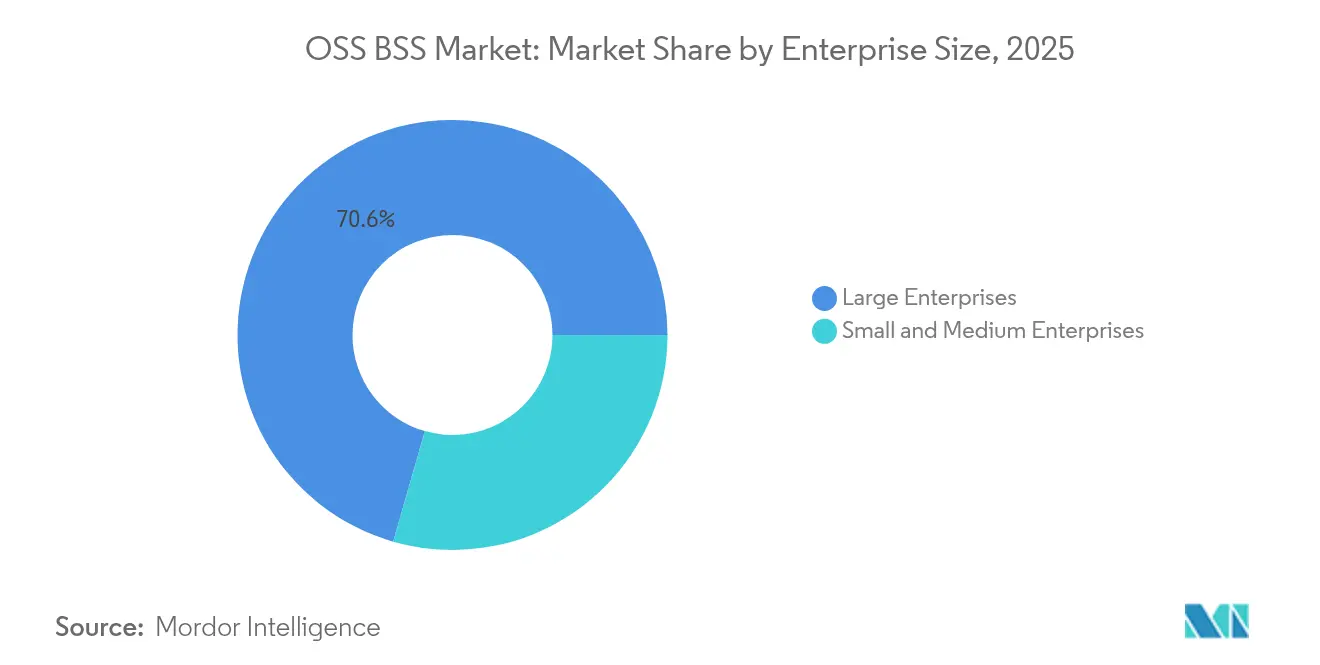
- In base alle dimensioni aziendali, nel 70.55 le grandi imprese hanno rappresentato il 2025% del fatturato, mentre le PMI sono destinate a crescere a un CAGR del 16.25%.
- Per settore verticale, IT e telecomunicazioni hanno rappresentato il 45.90% del fatturato nel 2025; si prevede che il commercio al dettaglio e l'e-commerce cresceranno a un CAGR del 22.65% entro il 2031.
- In termini geografici, nel 34.45 il Nord America ha dominato una quota del 2025% del mercato OSS BSS, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 19.10% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale OSS BSS
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di piattaforme OSS/BSS cloud-native | + 3.6% | Globale, con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| La rapida implementazione del 5G favorisce la monetizzazione del network-slicing | + 2.8% | Nord America, Europa, mercati avanzati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di fatturazione convergente e monetizzazione IoT | + 2.4% | Globale, con concentrazione nei mercati sviluppati | Medio termine (2-4 anni) |
| Investimenti in analisi dell'esperienza del cliente da parte dei CSP | + 2.1% | Globale, con un impatto maggiore nei mercati competitivi | A breve termine (≤ 2 anni) |
| Operazioni di rete autonome basate sull'intelligenza artificiale | + 1.7% | Nord America, Europa, mercati avanzati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Budget per la trasformazione Telco-TechCo per stack unificati | + 1.4% | Globale, con adozione precoce nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di piattaforme OSS/BSS cloud-native
I microservizi e la containerizzazione stanno ridefinendo l'agilità operativa, consentendo agli operatori di avviare nuovi servizi in giorni anziché in mesi. Gartner prevede che entro il 2025 il 95% dei carichi di lavoro digitali risiederà su infrastrutture cloud-native. I pionieri segnalano un costo totale di proprietà inferiore, poiché i cluster scalabili gestiscono i picchi di domanda senza sovradimensionamento. Tuttavia, il 57% degli operatori cita lacune nelle competenze in DevOps e nell'orchestrazione di Kubernetes, il che comporta una maggiore domanda di servizi gestiti e programmi di formazione dei fornitori [1] Ericsson, “Cloud native: Unlock the full potential of 5G,” ericsson.com.
Rapida implementazione del 5G e monetizzazione delle porzioni di rete
Gli operatori puntano su livelli di servizio differenziati basati sullo slicing di rete per ottenere prezzi premium per casi d'uso a bassa latenza e alta produttività. I settori sanitario, manifatturiero e automobilistico sono tra i primi ad adottare questa soluzione, rafforzando la necessità di funzioni dinamiche di fatturazione, policy e garanzia all'interno delle soluzioni di mercato OSS BSS convergenti.
Investimenti in analisi dell'esperienza del cliente da parte dei CSP
I bassi Net Promoter Score hanno spinto il 73% dei leader del settore delle telecomunicazioni a ridefinire le priorità delle strategie incentrate sul cliente. L'analisi predittiva individua i rischi di abbandono, mentre gli agenti virtuali basati sull'intelligenza artificiale risolvono le richieste in più lingue, riducendo i costi del call center. Circa il 48% degli operatori implementa l'intelligenza artificiale specificamente per migliorare l'esperienza del cliente. L'integrazione di insight sulla CX con i moduli di fatturazione e gestione dei pagamenti sta chiudendo il ciclo di feedback tra marketing e operations.
Operazioni di rete autonome basate sull'intelligenza artificiale
Le reti auto-riparanti di Livello 4 promettono di ridurre la durata delle interruzioni e di posticipare le spese in conto capitale. I fornitori di servizi di comunicazione investono quasi 14.7 miliardi di dollari all'anno per rendere cloud le funzioni di rete, con Nokia che stima un risparmio medio annuo di 800 milioni di dollari per operatore entro il 2025. I modelli digital twin e i modelli di linguaggio di grandi dimensioni migliorano l'accuratezza della previsione dei guasti e accelerano la riparazione.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di migrazione e integrazione dagli stack legacy | 1.5% | Globale, con un impatto maggiore nei mercati con infrastrutture più vecchie | A breve termine (≤ 2 anni) |
| Complessità di sicurezza e conformità multi-cloud | 1.1% | Globale, con un impatto maggiore nei mercati altamente regolamentati | Medio termine (2-4 anni) |
| Carenza di talenti AI/ML di livello telco | 0.8% | Globale, con un impatto significativo sui mercati emergenti | Medio termine (2-4 anni) |
| Rischio di blocco del fornitore derivante dal consolidamento dei fornitori | 0.7% | Globale, con un impatto maggiore sugli operatori più piccoli | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di migrazione e integrazione dagli stack legacy
Il rinnovo completo della piattaforma può raggiungere centinaia di milioni di dollari e durare cinque anni. Molti flussi di lavoro legacy sono codificati in modo rigido, richiedendo un'accurata mappatura dei dati e la riqualificazione del personale. Uno studio di McKinsey rileva che le aziende con le migliori performance perseguono una modernizzazione end-to-end anziché interventi "lift-and-shift", allineando la trasformazione IT alla riprogettazione dei processi per ottenere vantaggi in termini di costi e agilità.
Complessità di sicurezza e conformità multi-cloud
La distribuzione di dati sensibili relativi a clienti e reti su più hyperscaler aumenta l'onere di audit ed espande la superficie di attacco. L'architettura Zero Trust si sta affermando come standard di riferimento, autenticando ogni transazione indipendentemente dalla posizione. Ericsson sottolinea come i gruppi APT prendano di mira i punti di integrazione quando le policy differiscono tra cloud privati e pubblici [2] Ericsson, “Evolving the security posture for critical infrastructure,” ericsson.com . Il monitoraggio continuo, le pipeline software sicure e i motori di policy unificati sono quindi prerequisiti per strategie di migrazione sicure dal mercato OSS BSS.
Analisi del segmento
Per componente: i servizi si espandono oltre il software di base
Il livello Soluzioni ha generato una quota di mercato del 62.40% nel settore OSS BSS nel 2025, fornendo piattaforme di catalogo, tariffazione e garanzia essenziali per le operazioni di telecomunicazione. Tuttavia, si prevede che i Servizi registreranno un CAGR del 14.85% entro il 2031, superando il mercato complessivo OSS BSS. L'implementazione di sistemi di fatturazione convergenti, le migrazioni cloud-native e l'ottimizzazione dei modelli di intelligenza artificiale richiedono competenze specialistiche che la maggior parte degli operatori non possiede internamente. I progetti di integrazione che abbracciano policy, tariffazione e analisi rappresentano ora una quota crescente del mercato OSS BSS, mentre i contratti di servizi gestiti garantiscono KPI e liberano gli operatori dall'innovare i prodotti.
I fornitori di servizi professionali integrano toolchain DevOps, architetture di riferimento e SLA basati sui risultati. La partnership Infovista-CSG, annunciata a febbraio 2025, mostra come i fornitori uniscano i propri punti di forza – controllo delle policy, garanzia automatizzata e sincronizzazione dei dati dei clienti – per accelerare i tempi di implementazione e migliorare l'affidabilità del servizio. Con la scalabilità delle implementazioni, l'ottimizzazione ricorrente e i servizi di formazione sull'intelligenza artificiale sosterranno i flussi di entrate a lungo termine per gli specialisti dei servizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: il cloud accelera la scalabilità a costi contenuti
Nel 57.65, i sistemi on-premise rappresentavano ancora il 2025% del mercato OSS BSS, a conferma della tradizione delle compagnie telefoniche di mantenere uno stretto controllo sugli stack mission-critical. Tuttavia, si prevede che i cloud pubblici e ibridi registreranno un CAGR del 17.55% entro il 2031, grazie a modelli flessibili di pagamento a consumo che convertono i costi di capitale in costi operativi. Gli operatori che sfruttano le risorse cloud segnalano cicli di lancio che si stanno riducendo da mesi a settimane, mentre i cluster elastici prevengono l'inattività della capacità nelle ore non di punta.
Le strategie multi-cloud mitigano il lock-in dei fornitori e soddisfano i requisiti di sovranità distribuendo i carichi di lavoro tra diverse regioni. Le suite BSS basate su SaaS con moduli preintegrati per catalogo, fatturazione e CRM offrono affidabilità di livello enterprise senza ingenti costi di integrazione iniziali. I primi ad adottare piattaforme OSS BSS ospitate nel cloud attribuiscono alle API aperte un onboarding più rapido dei partner e una più semplice monetizzazione delle slice di rete 5G, rafforzando il ruolo strategico del cloud nel mercato OSS BSS.
Per dimensione aziendale: le PMI colmano le lacune di capacità
Le grandi aziende hanno dominato il mercato OSS BSS del 70.55% nel 2025, grazie a budget ingenti e a portafogli di servizi complessi. Le piccole e medie imprese, tuttavia, dovrebbero crescere a un CAGR del 16.25%, grazie alla riduzione delle barriere all'ingresso dovute all'erogazione cloud-native. I moduli modulari consentono alle PMI di iniziare con le funzioni essenziali di fatturazione e assistenza clienti, per poi integrare analisi, controllo qualità e inventario con l'espansione dell'attività.
Fornitori come Radius, Flolive e Blue Planet offrono pacchetti OSS BSS predefiniti, attivabili in poche settimane e scalabili linearmente in base al volume degli abbonati. Questi modelli pay-per-use rendono accessibili operazioni di livello enterprise senza ingenti spese in conto capitale, consentendo agli operatori regionali e agli MVNO di competere in termini di customer experience e offerte di servizi di nicchia. Con l'aumento dell'adozione da parte delle PMI, la domanda a lungo termine aggiungerà un ulteriore impulso al settore OSS BSS nel suo complesso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore verticale: il commercio al dettaglio catalizza la crescita intersettoriale
IT e telecomunicazioni hanno dominato il mercato OSS BSS con una quota del 45.90% nel 2025, ma si prevede che il settore retail e l'e-commerce cresceranno a un CAGR sbalorditivo del 22.65% entro il 2031. Il commercio in abbonamento, i programmi fedeltà e l'evasione degli ordini omnicanale stimolano la domanda di servizi di fatturazione, cataloghi e gestione dei dati dei clienti di livello telecomunicazioni. I rivenditori adottano le funzionalità OSS BSS per orchestrare promozioni complesse, gestire l'inventario in tempo reale e personalizzare le offerte, il tutto acquisendo dati di utilizzo granulari.
Motori di pricing flessibili e framework di tariffazione convergenti supportano nuovi modelli di ricavo come gli abbonamenti "acquista ora, paga dopo" e le tariffe di consegna dinamiche. Con la progressiva fusione dei settori, i fornitori di OSS BSS riposizionano i moduli di catalogo e gestione degli ordini per adattarsi a scenari non-telco, aprendo nuovi segmenti di mercato e rendendo il settore retail uno dei più rapidi moltiplicatori per la futura espansione del mercato OSS BSS.
Analisi geografica
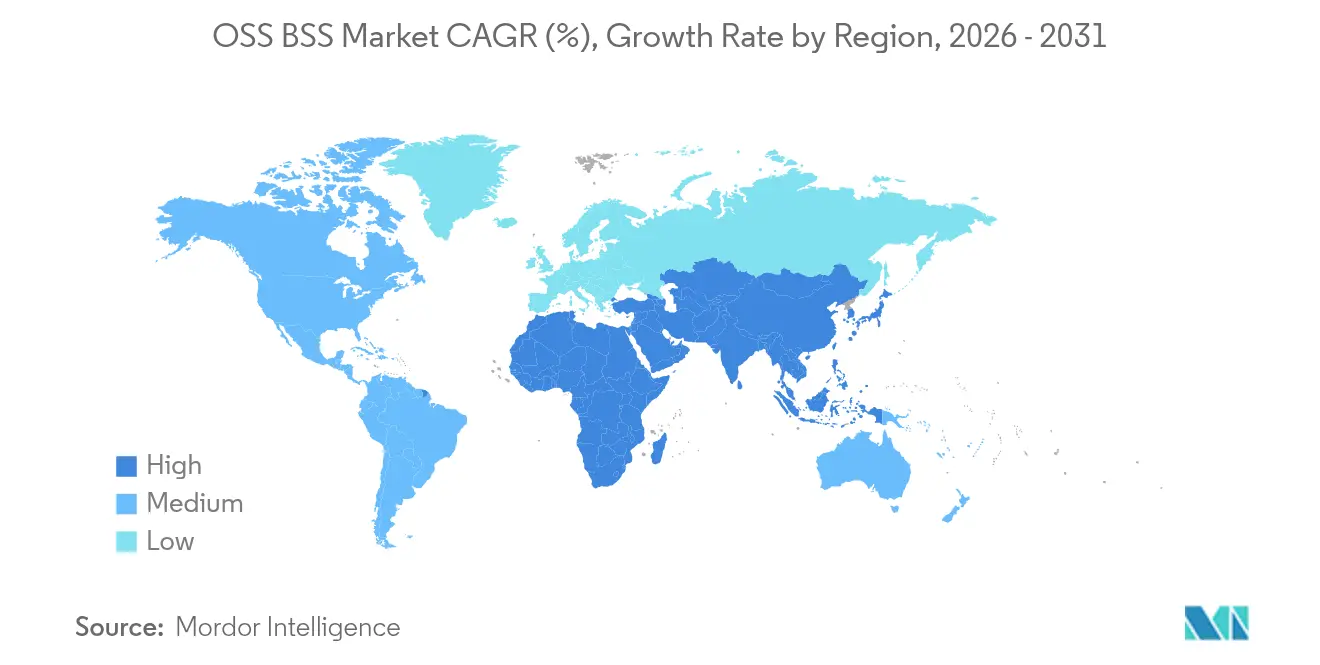
Il Nord America è in testa con un fatturato del 34.45% nel 2025, trainato dalle prime implementazioni del 5G, dalle dorsali in fibra ottica e da un contesto normativo che premia i miglioramenti della qualità del servizio. Molti operatori regionali implementano l'intelligenza artificiale nei centri di supporto e negli hub operativi di rete: il 48% sfrutta già l'intelligenza artificiale per migliorare l'esperienza dei clienti. Le migrazioni al cloud sono accelerate dall'ingombro dei data center su larga scala e da framework di sicurezza ben definiti, consentendo agli operatori di monetizzare porzioni di mercato per settori come l'assistenza sanitaria e la logistica.
L'area Asia-Pacifico è destinata a registrare la crescita più rapida, con un CAGR del 19.10% fino al 2031. Cina, India, Giappone e Corea del Sud stanno implementando reti 5G e in fibra ottica a livello nazionale nell'ambito di ambiziosi piani di economia digitale. Le architetture OSS (Substance-Surface Service) native del cloud aiutano gli operatori a gestire enormi basi di abbonati e a lanciare offerte aziendali a più livelli. I mercati emergenti sfruttano le licenze SaaS per superare i vincoli di capitale, mentre i paesi sviluppati si concentrano sull'orchestrazione avanzata delle sezioni di rete e sulla garanzia basata sull'intelligenza artificiale.
L'Europa mantiene un'influenza significativa nel mercato OSS BSS grazie alle rigide norme sulla privacy dei dati e alla spinta verso ecosistemi cloud sovrani. Gli operatori si trovano ad affrontare la pressione sui profitti derivante dalla regolamentazione dei prezzi e dalla sovrapposizione competitiva, che stimola la condivisione delle infrastrutture e partnership a valore aggiunto. La politica dell'UE per il Decennio Digitale promuove soluzioni interoperabili basate sulle API, stimolando la domanda di stack OSS BSS flessibili che soddisfino la conformità transfrontaliera. Gli investimenti nella banda larga rurale e nel 5G privato per il settore manifatturiero sosterranno l'adozione costante della piattaforma.
Panorama competitivo
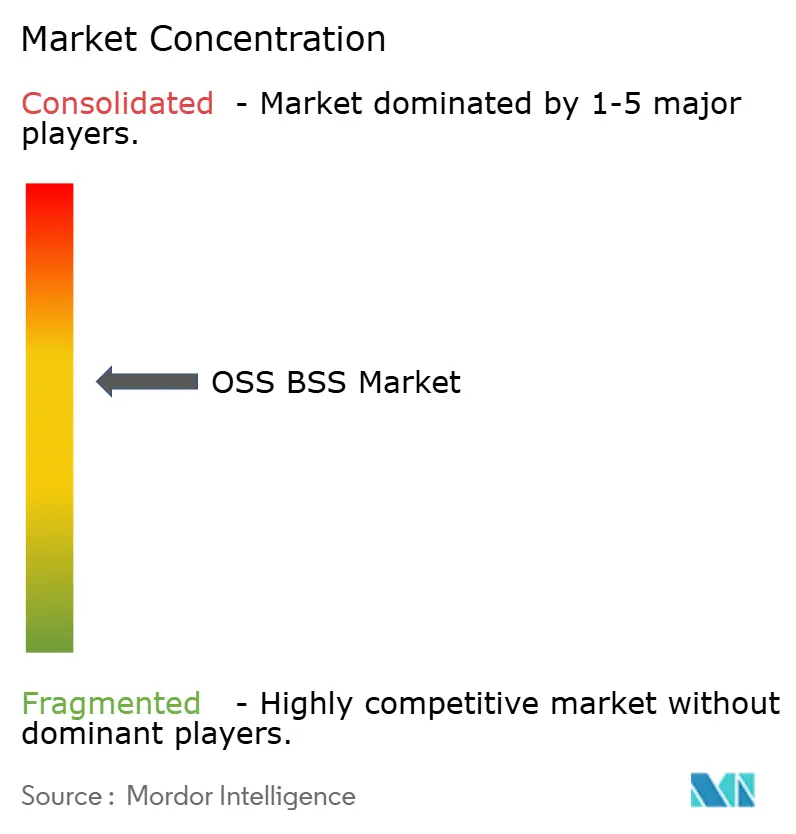
I principali attori del mercato, Amdocs, Huawei, Ericsson, Nokia e Netcracker, controllano complessivamente circa il 60% del fatturato globale, a indicare una moderata concentrazione. Questi operatori storici raggruppano portafogli end-to-end, sfruttano ingenti budget R&D e perseguono acquisizioni per estendere le funzionalità cloud e AI. I nuovi entranti, concentrati sui microservizi cloud-native, sfidano i modelli di licenza tradizionali promettendo cicli di implementazione più brevi e costi di proprietà inferiori.
L'attenzione strategica ora si concentra sull'accelerazione dell'intelligenza artificiale. Amdocs ha introdotto la sua AI Factory e la suite amAIz nel 2025, combinando modelli generativi con data fabric unificati per migliorare il targeting dell'upselling e la risoluzione dei problemi di rete. La piattaforma BSS preintegrata di Oracle sottolinea il passaggio a ecosistemi aperti che consentono agli operatori di monetizzare le API e di integrare applicazioni di terze parti.
Tutti i fornitori stanno integrando la sicurezza in ogni livello software per soddisfare la conformità multi-cloud e il crescente controllo geopolitico. Le partnership con AWS, Google Cloud e Microsoft Azure sono standard, come dimostra il rinnovo dell'alleanza di Ericsson con AWS entro il 2025 per co-ottimizzare i servizi di analisi, orchestrazione e monetizzazione dell'intelligenza artificiale (ericsson.com). Queste collaborazioni rafforzano un approccio incentrato sui servizi che converte le licenze una tantum in flussi di entrate ricorrenti a lungo termine, affilando i vantaggi competitivi.
Leader del settore OSS BSS
Huawei Technologies Co., Ltd.
Nokia Corporation
Telefonaktiebolaget LM Ericsson
Amdoc Limited
Netcracker Technology Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Cerillion ha presentato un rivoluzionario Promotions Engine e aggiornamenti basati sull'intelligenza artificiale generativa nella sua ultima suite BSS/OSS, potenziando l'agilità delle offerte personalizzate.
- Marzo 2025: Mavenir ha stretto una partnership con Tune Talk per lanciare una piattaforma OSS digitale BSS cloud-native in tutta la Malesia, semplificando la creazione di servizi per gli operatori regionali.
- Febbraio 2025: Ericsson e AWS hanno rinnovato la loro collaborazione strategica per modernizzare il commercio, la monetizzazione e l'analisi di base attraverso software OSS/BSS cloud-native e intelligenza artificiale generativa.
- Febbraio 2025: Infovista ha stretto una partnership con CSG per fornire soluzioni integrate di policy, tariffazione e garanzia volte ad aumentare l'efficienza operativa dei CSP.
Ambito e metodologia
I Business Support Systems (BSS) sono una suite di applicazioni software e sistemi utilizzati dalle aziende di telecomunicazioni e altri fornitori di servizi per gestire le proprie operazioni, con un'attenzione primaria alle funzioni rivolte al cliente. OSS si riferisce ai sistemi di elaborazione delle informazioni che gli operatori utilizzano per gestire le proprie reti di comunicazione. Insieme ai BSS, consentono agli operatori di rete di fornire servizi in modo efficiente e affidabile a un vasto numero di abbonati su alcune delle reti di telecomunicazioni globali più complesse al mondo.
Lo studio traccia i ricavi maturati tramite la vendita dell'OSS BSS da parte di vari attori in tutto il mondo. Lo studio traccia anche i parametri chiave del mercato, gli influencer di crescita sottostanti e i principali fornitori che operano nel settore, il che supporta le stime di mercato e i tassi di crescita nel periodo di previsione. Lo studio analizza ulteriormente l'impatto complessivo degli effetti collaterali del COVID-19 e di altri fattori macroeconomici sul mercato. L'ambito del rapporto comprende le dimensioni del mercato e le previsioni per i vari segmenti di mercato.
Il mercato OSS BSS è segmentato in base al tipo di distribuzione (on-premise e basato su cloud), dimensione aziendale (grandi aziende e piccole e medie imprese), settore verticale (it e telecomunicazioni, BFSI, media e intrattenimento, vendita al dettaglio ed e-commerce, altri), geografia (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e America Latina). Vengono fornite le dimensioni del mercato e le previsioni relative al valore (USD) per tutti i segmenti sopra indicati.
| Soluzioni |
| Servizi |
| On-Premise |
| Basato su cloud |
| Grandi imprese |
| Piccole e medie imprese |
| IT e telecomunicazioni |
| BFSI |
| Media and Entertainment |
| Vendita al dettaglio ed e-commerce |
| Governo e settore pubblico |
| Altri verticali del settore |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per componente | Soluzioni | ||
| Servizi | |||
| Per modalità di distribuzione | On-Premise | ||
| Basato su cloud | |||
| Per dimensione aziendale | Grandi imprese | ||
| Piccole e medie imprese | |||
| Per settore verticale | IT e telecomunicazioni | ||
| BFSI | |||
| Media and Entertainment | |||
| Vendita al dettaglio ed e-commerce | |||
| Governo e settore pubblico | |||
| Altri verticali del settore | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato OSS BSS?
Si prevede che il mercato OSS BSS raggiungerà i 28.14 miliardi di USD nel 2026 e crescerà a un CAGR del 13.95% per raggiungere i 54.06 miliardi di USD entro il 2031.
Cosa determina il forte CAGR nel mercato OSS BSS?
Il CAGR del 13.95% fino al 2031 deriva dall'adozione del cloud nativo, dalla monetizzazione delle porzioni di rete 5G e dalla crescente domanda di analisi dell'esperienza del cliente basate sull'intelligenza artificiale.
Quanto sarà grande il mercato OSS BSS entro il 2031?
Si prevede che il mercato raggiungerà i 54.06 miliardi di dollari entro il 2031, quasi raddoppiando il valore del 2025.
Quale modello di distribuzione sta crescendo più rapidamente?
Le soluzioni OSS/BSS basate su cloud si stanno espandendo a un CAGR del 17.55%, poiché gli operatori cercano agilità e minori esborsi di capitale.
Perché i rivenditori investono nelle piattaforme OSS/BSS?
I rivenditori necessitano di strumenti di fatturazione e gestione clienti di livello telecomunicazioni per supportare il commercio omnicanale e i servizi in abbonamento, alimentando un CAGR del 22.65% in quel settore verticale.
In che modo l'intelligenza artificiale influenza la differenziazione competitiva nell'OSS/BSS?
I fornitori che integrano l'intelligenza artificiale generativa per l'assistenza proattiva, le operazioni autonome e le offerte personalizzate conquistano una quota di mercato maggiore, consentendo agli operatori di ridurre i costi e aumentare la fidelizzazione dei clienti.


