

Dimensioni e quota del mercato dell'assemblaggio e del collaudo di semiconduttori esternalizzati (OSAT)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 51.12 miliardo di dollari |
| Dimensione del mercato (2031) | 77.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.56% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
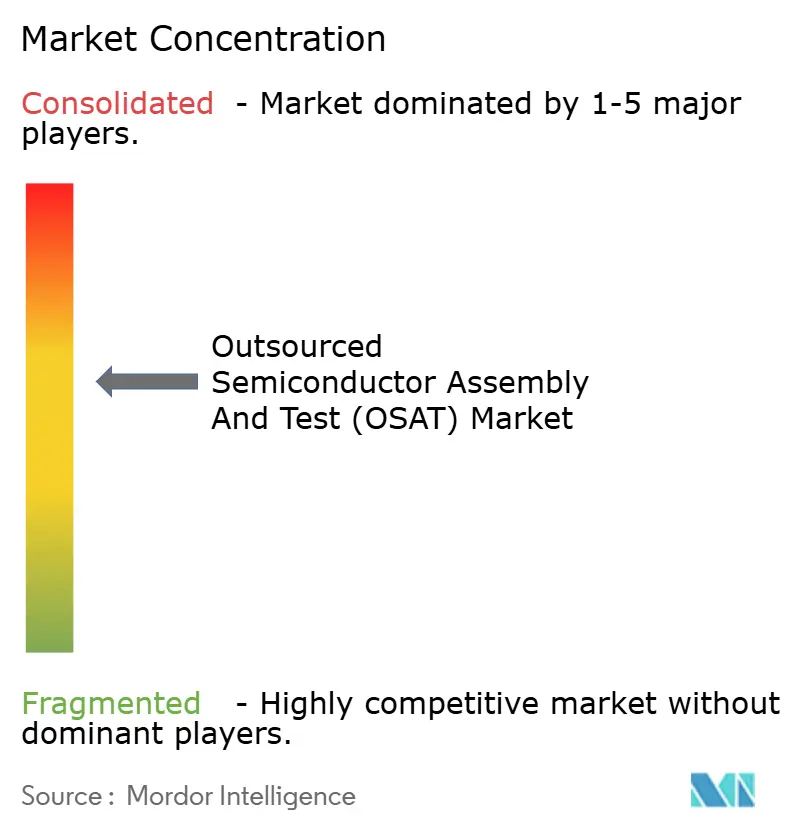
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
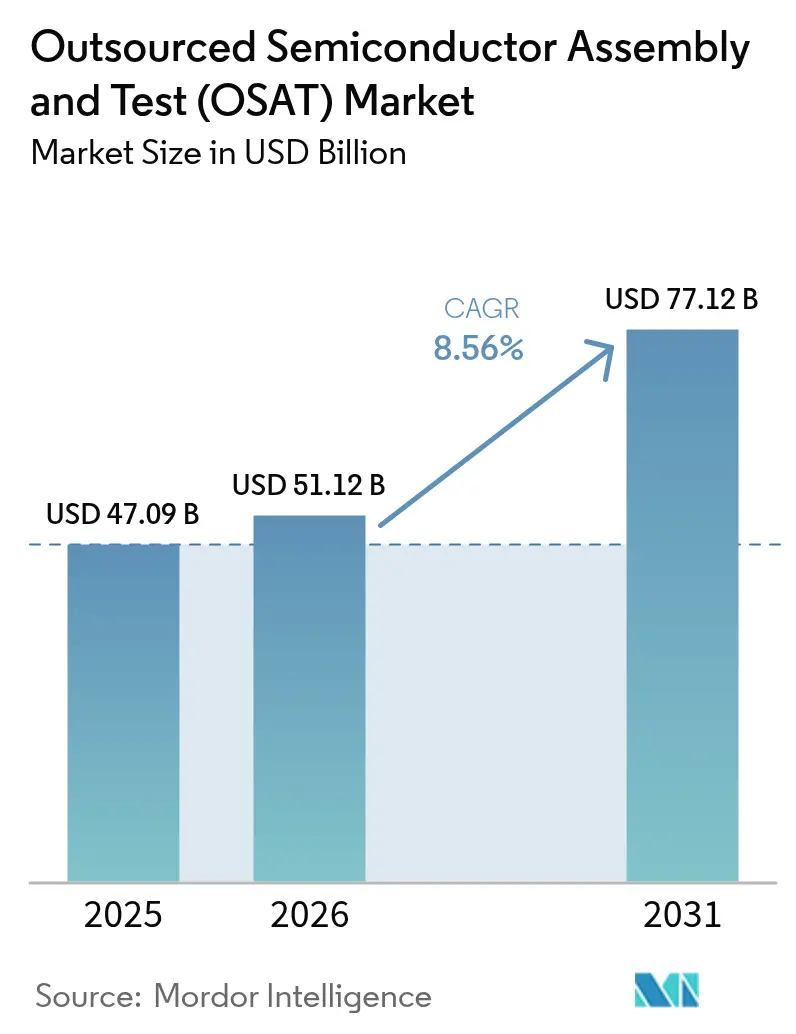
Analisi del mercato dell'assemblaggio e del collaudo di semiconduttori esternalizzati (OSAT) di Mordor Intelligence
Il mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing aveva un valore di 47.09 miliardi di dollari nel 2025 e si prevede che crescerà da 51.12 miliardi di dollari nel 2026 a 77.12 miliardi di dollari entro il 2031, con un CAGR dell'8.56% durante il periodo di previsione (2026-2031). I progressi costanti nell'intelligenza artificiale, nel calcolo ad alte prestazioni e nell'elettrificazione automobilistica hanno aumentato la domanda di package avanzati e flussi di test critici per la sicurezza, ampliando così le opportunità complessive per i fornitori di servizi back-end specializzati. I fornitori dell'Asia-Pacifico hanno mantenuto un potere contrattuale sui prezzi grazie a ecosistemi maturi, tuttavia gli ampliamenti di capacità guidati dalle politiche in Nord America ed Europa hanno iniziato a rimodellare l'allocazione globale dell'offerta. Le architetture ibride a chiplet hanno accresciuto l'importanza dell'integrazione eterogenea, motivando investimenti strategici in piattaforme fan-out a livello di wafer e 2.5D/3D. Nel frattempo, controlli commerciali più stringenti e obblighi in materia di sostenibilità hanno incoraggiato i clienti a spostare parte del carico di lavoro verso siti geograficamente diversificati in grado di dimostrare un minore consumo energetico per unità di prodotto. Poiché la capacità delle fonderie è rimasta sotto pressione, le aziende di semiconduttori fab-lite hanno continuato a esternalizzare le fasi di back-end, rafforzando la rilevanza strutturale del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing nel prossimo ciclo di pianificazione.
Punti chiave del rapporto
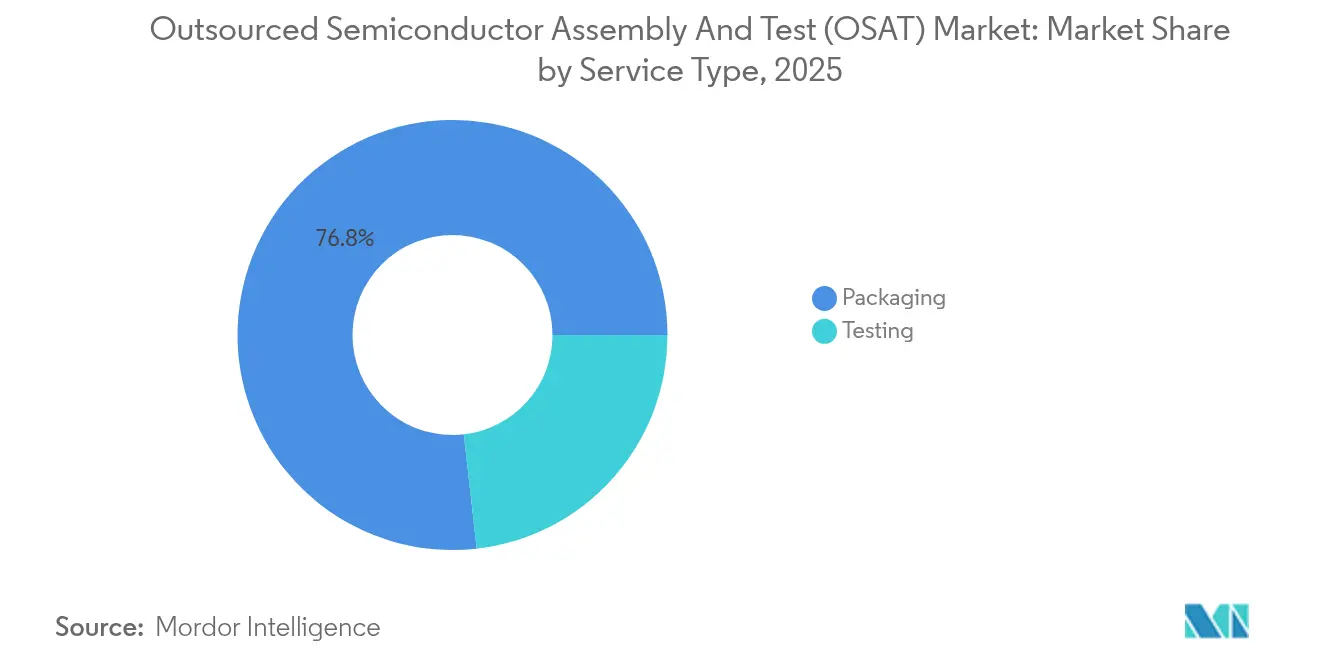
- Per tipologia di servizio, nel 76.80 il packaging ha rappresentato il 2025% dei ricavi; si prevede che i test aumenteranno a un CAGR del 10.35% entro il 2031.
- In base al tipo di packaging, nel 23.85 il ball grid array ha detenuto il 2025% della quota di mercato dell'assemblaggio e dei test di semiconduttori esternalizzati, mentre si prevede che il packaging a livello di wafer fan-out si espanderà a un CAGR dell'11.02% fino al 2031.
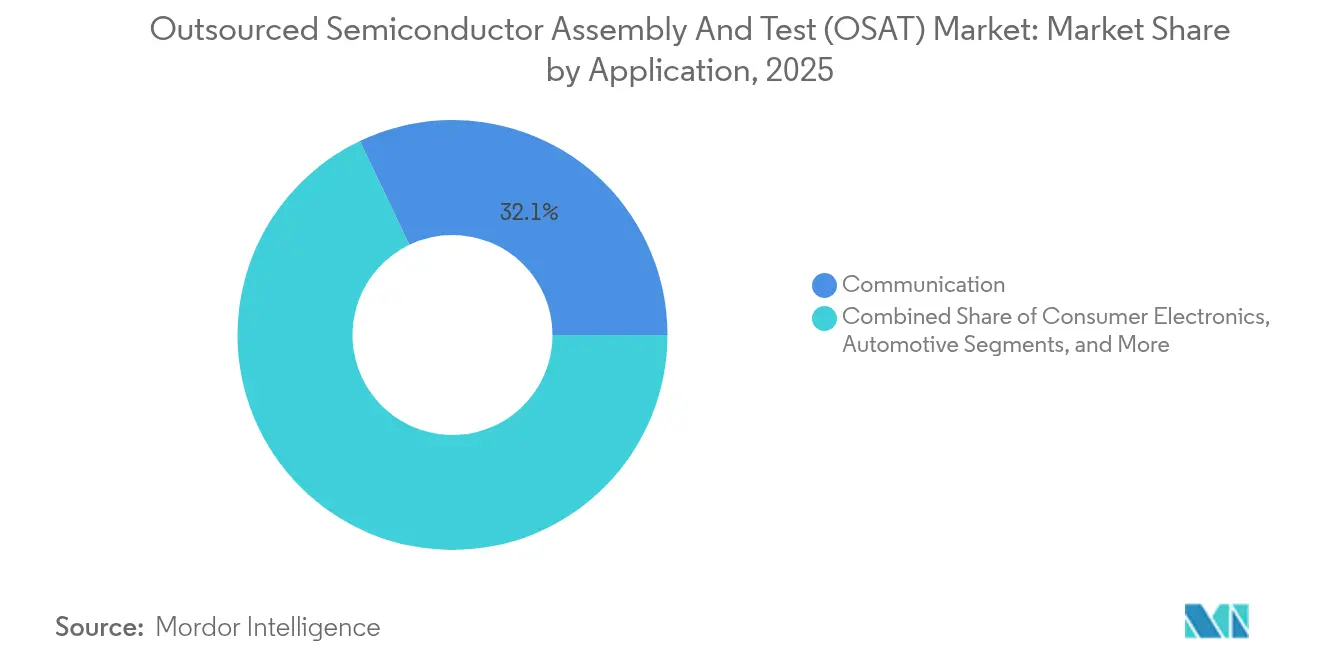
- Per applicazione, la comunicazione è stata in testa con una quota di fatturato del 32.10% nel 2025; l'automotive sta avanzando con un CAGR del 12.85% fino al 2031.
- Per nodo tecnologico, i nodi legacy (≥28 nm) rappresentavano il 45.70% delle dimensioni del mercato dell'assemblaggio e dei test di semiconduttori esternalizzati nel 2025; i nodi sub-5 nm stanno crescendo a un CAGR del 14.35% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha registrato un fatturato del 72.90% nel 2025; il suo CAGR del 9.45% fino al 2031 riflette una leadership persistente nonostante le misure di diversificazione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'assemblaggio e del collaudo di semiconduttori esternalizzati (OSAT)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Contenuto di semiconduttori in forte aumento per veicolo | + 1.8% | Globale, con concentrazione in Germania, Giappone, Stati Uniti e Cina | Medio termine (2-4 anni) |
| Domanda di pacchetti RF avanzati guidata dal 5G | + 1.2% | Globale, con adozione anticipata in Corea del Sud, Cina e Stati Uniti | A breve termine (≤ 2 anni) |
| Architetture chiplet AI/HPC che necessitano di integrazione eterogenea | + 2.1% | Globale, con concentrazione a Taiwan, negli Stati Uniti e in Cina | Medio termine (2-4 anni) |
| La carenza di capacità delle fonderie spinge all'outsourcing fab-lite | + 1.5% | Globale, con effetti di ricaduta nel Sud-est asiatico | A breve termine (≤ 2 anni) |
| Gli atti CHIPS degli Stati Uniti e i Chips dell'UE incentivano la costruzione di OSAT locali | + 0.9% | Nord America e UE, con effetti sulla catena di approvvigionamento in Asia | A lungo termine (≥ 4 anni) |
| I mandati di sostenibilità stanno spingendo l'adozione del fan-out a livello di wafer | + 0.7% | Globale, con leadership normativa nell'UE e in California | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Contenuto di semiconduttori in forte crescita per veicolo
I produttori di apparecchiature originali (OEM) del settore automobilistico sono passati a piattaforme definite via software, aumentando la distinta base dei semiconduttori per auto e intensificando la domanda di pacchetti ad alta affidabilità. La partnership tra il Gruppo Volkswagen e onsemi per gli inverter di trazione ha evidenziato la crescente adozione di dispositivi al carburo di silicio che necessitano di pacchetti di potenza termicamente robusti. [1] onsemi, “Volkswagen Group Selects onsemi Silicon Carbide Traction Inverter,” onsemi.com Il programma Automotive Chiplet di Imec, supportato da ASE, BMW e Bosch, ha illustrato l'allineamento lungo tutta la catena del valore sull'imballaggio standardizzato dei chiplet per la conformità alla sicurezza funzionale. I fornitori OSAT che soddisfano i requisiti AEC-Q100 e ISO 26262 hanno quindi ottenuto nuove commesse e si sono assicurati prenotazioni di capacità pluriennali con i fornitori di veicoli elettrici.
Domanda di pacchetti RF avanzati guidata dal 5G
L'implementazione commerciale delle stazioni base 5G ha spostato il front-end radio nel territorio delle onde millimetriche, richiedendo substrati a basse perdite, schermatura conforme e ingombri compatti dei SiP. L'integrazione del MISHEMT E-mode di Finwave Semiconductor presso GlobalFoundries ha segnato l'implementazione commerciale di nuovi dispositivi al nitruro di gallio che richiedono un packaging RF specializzato, con qualificazione di massa prevista per il 2026. La pipeline per i banchi di prova 6G incorpora già ottiche co-confezionate, spingendo le aziende OSAT ad ampliare le capacità di assemblaggio a segnale misto e le soluzioni termiche avanzate.
Architetture chiplet AI/HPC che necessitano di integrazione eterogenea
Con il raggiungimento dei limiti economici della scalabilità dei die monolitici, il partizionamento dei chiplet ha preso il sopravvento negli acceleratori di intelligenza artificiale e nelle CPU dei data center. La piattaforma VIPack di ASE ha dimostrato ponti di silicio attivo e percorsi di bonding ibridi che consentono un'integrazione efficiente dei chiplet, riducendo al contempo il tempo di produzione. Le offerte EMIB e Foveros di Intel hanno posizionato i servizi di fonderia in diretta concorrenza, eppure molti clienti fab-less hanno continuato a sfruttare le aziende OSAT indipendenti per la verifica della produzione in serie. Il mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing si è ampliato perché i moduli multi-die richiedevano test di affidabilità specializzati, come l'analisi strutturale termoaccoppiata, che solo una manciata di fornitori attualmente fornisce.
La carenza di capacità delle fonderie spinge l'outsourcing Fab-Lite
L'utilizzo globale delle fonderie è rimasto elevato nonostante la spesa in conto capitale record, spingendo i produttori di dispositivi ad adottare modelli fab-lite in cui le operazioni di back-end sono completamente esternalizzate. SEMI ha previsto una spesa di 400 miliardi di dollari in attrezzature da 300 milioni di dollari entro il 2027, ma lo squilibrio tra domanda e offerta a breve termine è persistito, indirizzando ulteriori volumi di assemblaggio verso i cluster OSAT del Sud-Est asiatico. I fornitori di attrezzature prevedono una crescita del 34.9% nelle vendite di utensili di assemblaggio per il 2025, sottolineando l'urgente necessità di una capacità di back-end incrementale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Integrazione verticale da parte di fonderie leader e IDM | -1.4% | Globale, con concentrazione a Taiwan, Corea del Sud, Stati Uniti | Medio termine (2-4 anni) |
| Intensità di spesa in conto capitale e lunghi tempi di consegna delle attrezzature | -0.8% | Globale, con particolare impatto sui mercati emergenti | A breve termine (≤ 2 anni) |
| Controlli geopolitici sulle esportazioni di strumenti avanzati | -0.6% | Globale, con un focus sulle restrizioni tecnologiche Cina-USA | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata nell'ingegneria degli imballaggi avanzati | -0.5% | Globale, con un impatto acuto nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Integrazione verticale da parte di fonderie leader e IDM
La strategia Wafer Manufacturing 2.0 di TSMC ha integrato i flussi di packaging e testing, offrendo servizi chiavi in mano che hanno ridotto il volume indirizzabile per le aziende OSAT indipendenti. Samsung ha seguito un percorso simile, mentre Intel ha ampliato i suoi servizi di fonderia per includere interposer avanzati. Queste mosse hanno compresso la quota di mercato di terze parti nei segmenti ad alto margine e hanno costretto le aziende OSAT a raddoppiare gli investimenti in nicchie come la sicurezza automobilistica o la fotonica.
Intensità Cap-Ex e lunghi tempi di consegna delle attrezzature
Una nuova linea di confezionamento avanzata può richiedere dai 100 ai 200 milioni di dollari e 12-18 mesi per la consegna degli utensili, ostacoli che scoraggiano i piccoli entranti. Il calo del fatturato di ASMPT nell'anno fiscale 2023 ha evidenziato venti contrari ciclici che hanno limitato la capacità di reinvestimento durante le fasi di recessione. Le sedi emergenti in India e Vietnam hanno dovuto affrontare cicli di approvvigionamento ancora più ripidi perché i fornitori di materiali giapponesi hanno dato priorità ai clienti di lunga data, rallentando il recupero competitivo.
Analisi del segmento
Per tipo di servizio: accelera lo slancio dei test sulla convalida dell'IA
I test hanno registrato una previsione di CAGR del 10.35% per il periodo 2026-2031, un ritmo che supera l'espansione del packaging, pur partendo da una base più ridotta. I progetti di intelligenza artificiale e di calcolo ad alte prestazioni richiedevano una copertura di test a livello di sistema che verificasse la latenza di interconnessione dei chiplet, la limitazione termica dinamica e le prestazioni del carico di lavoro di deep learning a diverse tensioni. Il mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing ha risposto integrando algoritmi di apprendimento automatico adattivo nelle apparecchiature di collaudo automatiche, riducendo i tempi di test e migliorando al contempo l'isolamento dei guasti.
Il packaging ha mantenuto il 76.80% del fatturato del 2025, ma la sua composizione si è evoluta verso linee di ottica a livello di pannello fan-out, interposer 2.5D e co-package. Con il consolidamento dei fornitori da parte dei clienti, i gruppi OSAT hanno integrato offerte chiavi in mano che integrano progettazione di fixture, test finali e logistica. Advantest si è assicurata la sua sesta leadership consecutiva nelle apparecchiature di collaudo e assemblaggio dopo aver aggiunto l'analisi basata sull'intelligenza artificiale alla sua serie V93000.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di imballaggio: Fan-Out WLP cattura progetti Advanced-Node
La tecnologia Ball Grid Array ha mantenuto una quota del 23.85% nel 2025, servendo piattaforme consumer e industriali tradizionali che apprezzano la robustezza meccanica. Tuttavia, i package a livello di wafer con fan-out sono cresciuti a un CAGR dell'11.02%, con la transizione dei processori mobili e degli acceleratori di intelligenza artificiale verso strati di ridistribuzione ad alta densità. Questa tendenza ha rafforzato il mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing, poiché solo un numero limitato di fornitori è in grado di elaborare formati di pannello più grandi senza variazioni di rendimento.
L'espansione da 200 milioni di dollari di ASE a livello di pannello, con pannelli in vetro da 310 mm x 310 mm, ha dimostrato l'impegno di spesa in conto capitale verso soluzioni di grandi dimensioni ed economicamente vantaggiose. Le varianti through-silicon-via e through-glass-via si sono diffuse negli stack di memoria ad alta larghezza di banda. I substrati FC-BGA hanno beneficiato dell'adozione avanzata dei nodi, colmando il divario tra laminati organici e interposer in silicio per gli ASIC di rete.
Per applicazione: l'elettrificazione dell'automotive stimola l'innovazione del packaging
I sistemi di comunicazione hanno dominato con un fatturato del 32.10% nel 2025, riflettendo il costante sviluppo del 5G e la domanda di aggiornamento dei dispositivi mobili. Tuttavia, i gruppi propulsori elettrificati e i moduli ADAS hanno spinto il settore automobilistico in cima alle classifiche di crescita con un CAGR del 12.85%. Si prevede che il mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing per i moduli automobilistici supererà i xx miliardi di dollari entro il 2031 (valore specifico non divulgato), supportato da accordi di fornitura a lungo termine che garantiscono la capacità produttiva per chip in carburo di silicio e radar.
L'acquisizione da parte di Onsemi del portafoglio di JFET al carburo di silicio di Qorvo per 115 milioni di dollari ha evidenziato la corsa all'acquisizione di dispositivi di potenza differenziati. Anche i progetti di smart factory industriali e l'intelligenza artificiale edge hanno aumentato la domanda di back-end, ma le loro quote sono rimaste inferiori a quelle dei segmenti della mobilità e della comunicazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per nodo tecnologico: i nodi avanzati superano quelli legacy, ma il doppio binario persiste
Le geometrie legacy ≥28 nm rappresentavano ancora il 45.70% del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing nel 2025, al servizio di microcontrollori analogici, di gestione dell'alimentazione e per il settore automotive. Hanno mantenuto una quota di mercato stabile grazie a strumenti maturi e cicli di vita dei prodotti prolungati. Parallelamente, i nodi sub-5 nm sono cresciuti a un CAGR del 14.35%, trainati da acceleratori di training AI, smartphone premium e CPU per data center.
Siemens ha rilasciato il software di test Tessent Hi-Res Chain per ridurre la perdita di resa a 5 nm e inferiori, dimostrando che l'innovazione nei test back-end deve essere all'altezza della scalabilità front-end. Gli OSAT, pertanto, hanno realizzato zone di camera bianca con un controllo della contaminazione più accurato e flussi di debonding litografico avanzati per gestire stampi ultrasottili che le linee di confezionamento convenzionali non possono sostenere.
Analisi geografica
Mercato dei servizi di assemblaggio e collaudo di semiconduttori in outsourcing (OSAT) nella regione Asia-Pacifico.
L'area Asia-Pacifico ha mantenuto una quota del 72.90% del fatturato del mercato dell'assemblaggio e del collaudo di semiconduttori in outsourcing nel 2025 e ha registrato una previsione di CAGR del 9.45% fino al 2031. Taiwan, Cina e Corea del Sud hanno consolidato il cluster grazie alla vicinanza a fonderie e produttori di substrati, ma le crescenti tensioni commerciali hanno spinto la diversificazione in Malesia, Vietnam e Filippine. L'India ha accelerato i programmi di incentivazione, sostenendo l'impianto da 413 milioni di dollari di Kaynes Technology nel Gujarat e il complesso di collaudo di package in Assam da 3 miliardi di dollari di Tata Electronics.
Mercato nordamericano dell'assemblaggio e del collaudo di semiconduttori in outsourcing (OSAT)
Il Nord America ha riacquistato peso strategico dopo i finanziamenti del CHIPS Act. Amkor ha avviato la costruzione di un impianto di packaging avanzato in Arizona, progettato per rifornire clienti nazionali del settore automobilistico e dell'intelligenza artificiale. Texas Instruments ha stanziato 60 miliardi di dollari per diverse fabbriche di wafer e la relativa capacità di back-end, mentre l'acquisizione da parte di SkyWater per 93 milioni di dollari dello stabilimento di Austin di Infineon ha aggiunto ridondanza al sistema sovrano.
Mercato EMEA dell'assemblaggio e del collaudo di semiconduttori in outsourcing (OSAT)
L'Europa si è spostata dalla ricerca e sviluppo di nicchia alla produzione su larga scala. Silicon Box ha ottenuto l'approvazione dell'UE per un impianto a livello di pannello da 1.3 miliardi di euro (1.47 miliardi di dollari) in Italia, con un obiettivo di oltre 100 milioni di unità SiP all'anno. Thales, Radiall e Foxconn hanno valutato un'alleanza con la Francia per l'OSAT per servire gli utenti dei settori difesa e aeronautica. Onsemi ha impegnato 2 miliardi di dollari per una linea di produzione di carburo di silicio nella Repubblica Ceca, garantendo la fornitura locale per progetti di mobilità elettrica. Il Medio Oriente e l'Africa sono rimasti una frontiera emergente, con Israele ed Emirati Arabi Uniti che stanno valutando quadri politici per attrarre investitori privati.

Panorama normativo
Le normative sul commercio e sul controllo delle esportazioni che interessano i circuiti integrati avanzati (IC) si estendono sempre più alle operazioni di back-end, ampliando l'ambito di conformità per gli OSAT (Operational Security and Testing) oltre i tradizionali requisiti di sicurezza del prodotto e ambientali. Negli Stati Uniti, il Bureau of Industry and Security (BIS) del Dipartimento del Commercio ha implementato ulteriori misure di due diligence per i circuiti integrati per il calcolo avanzato (pubblicate nel Federal Register nel gennaio 2025), innalzando le aspettative in termini di utilizzo finale e di verifica della clientela per le entità che gestiscono dispositivi logici avanzati a livello globale, sia per il confezionamento che per il collaudo.
Nel gennaio 2026, ulteriori azioni statunitensi hanno aumentato la complessità operativa dei flussi transfrontalieri di assemblaggio e collaudo: il BIS ha rivisto la sua politica di revisione delle licenze per le esportazioni di specifiche materie prime informatiche avanzate verso Cina e Macao. Un proclama presidenziale (Federal Register, gennaio 2026) ha istituito un dazio ad valorem del 25% su alcuni semiconduttori importati e prodotti derivati, con eccezioni definite. In Europa, la Commissione europea ha promosso una proposta legislativa per il 2026 nell'ambito dell'iniziativa Chips for Europe 2.0, che include esplicitamente le capacità di confezionamento e integrazione di sistemi, rafforzando il sostegno politico alla capacità OSAT regionalizzata insieme agli obiettivi di sostenibilità e resilienza della catena di approvvigionamento.
Analisi della catena del valore
La catena del valore OSAT inizia con la proprietà della progettazione presso le aziende fabless e IDM, seguita dalla fabbricazione dei wafer presso le fonderie, quindi dall'assemblaggio, dal packaging e dal collaudo presso gli OSAT, e infine dalla distribuzione ai canali OEM/EMS e ai mercati finali (comunicazioni, informatica, automotive, industria). I principali input a monte includono substrati (FC-BGA e laminati avanzati), leadframe, fili di collegamento, composti per stampaggio, sfere di saldatura, underfill e fotoresist per gli strati di ridistribuzione, mentre gli input di capitale comprendono litografia, fissaggio del die, wire bonding/flip-chip, stampaggio, separazione, metrologia e apparecchiature di test automatiche. La domanda di packaging avanzato (fan-out, 2.5D/3D, integrazione eterogenea) ha ridotto la disponibilità di strumenti e materiali specializzati, rendendo la fornitura di substrati per il packaging, le finestre di processo per le interconnessioni avanzate e la disponibilità di slot di test frequenti fattori limitanti, anche quando la fornitura di wafer è stabile.
A valle, gli OSAT (Outsourced Semiconductor Automation Team) offrono sempre più spesso pacchetti di servizi chiavi in mano (abilitazione della progettazione del package, assemblaggio, test finale e logistica) e si allineano strettamente con fonderie e fornitori di substrati per abbreviare i cicli di qualificazione per i programmi AI/HPC e automotive. I recenti ampliamenti di capacità e gli sforzi di localizzazione indicano dove si sta spostando la creazione di valore: Chipbond ha aperto un impianto di produzione avanzata a Penang, in Malesia (circa 200 milioni di dollari, febbraio 2026), Kaynes Semicon ha inaugurato un grande impianto OSAT a Sanand, nel Gujarat (marzo 2026), e Suchi Semicon ha annunciato ordini di apparecchiature per un sito OSAT a Surat (maggio 2026), a testimonianza dello sviluppo dell'ecosistema focalizzato sull'India. In Cina, JCET ha annunciato un investimento di 7.8 miliardi di CNY per la creazione di uno stabilimento di packaging avanzato di fascia alta a Shanghai (giugno 2026), evidenziando come la scalabilità, la velocità di qualificazione e l'accesso al know-how di processo avanzato influenzino sempre più il posizionamento competitivo lungo tutta la catena di back-end.
Panorama competitivo
I tre principali fornitori, ASE Technology, Amkor Technology e JCET, detenevano circa il 45-50% del fatturato nel 2024, indicando una moderata concentrazione. ASE ha registrato un fatturato di 595.410 miliardi di NT$ (18.6 miliardi di USD), sostenuto dagli ordini di IA e comunicazione nonostante la pressione sui margini. [4] StockTitan, “ASE Technology Reports Mixed Q4 Results,” stocktitan.net Amkor ha perseguito la diversificazione regionale attraverso il suo sito in Arizona e un progetto congiunto con GlobalFoundries in Portogallo, rivolto alle case automobilistiche europee. JCET ha registrato un fatturato record dopo aver intensificato gli impegni nel settore automobilistico ed espanso la capacità SiP nel Jiangsu.
La concorrenza si sta intensificando con l'integrazione delle offerte back-end da parte delle fonderie. 3DFabric di TSMC ha posizionato l'azienda come fornitore unico di packaging avanzato, sfidando il potere di determinazione dei prezzi di OSAT. I gruppi OSAT stanno contrastando la concorrenza investendo in pacchetti eterogenei di integrazione, fotonica e sicurezza automobilistica. I sussidi governativi hanno inoltre abbassato le barriere all'ingresso per i nuovi operatori in India e Vietnam, che sfruttano partnership strategiche per accelerare il trasferimento tecnologico.
Le mosse strategiche includevano la cooperazione di ASE con TSMC sui processi a livello di pannello, il finanziamento del CHIPS Act di Amkor che ha radicato la capacità produttiva nazionale negli Stati Uniti e l'acquisto da parte di SkyWater dello stabilimento di Infineon ad Austin per ampliare i percorsi dal prototipo alla produzione. Gli operatori si stanno spostando dalla competizione sui costi a proposte di valore differenziate come l'assemblaggio di componenti ottici in co-package, l'ottimizzazione dei test basata sull'apprendimento automatico e i flussi di materiali in economia circolare.
Leader del settore dell'assemblaggio e del collaudo di semiconduttori esternalizzati (OSAT)
ASE Technology Holding Co. Ltd
Amkor Technology Inc.
PowerTech Technology Inc.
ChipMOS Technologies Inc.
Re Yuan Electronics Co. Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: TSMC e Amkor Technology hanno annunciato una partnership decennale per la fornitura di servizi avanzati di confezionamento e collaudo di semiconduttori in Arizona. La collaborazione unisce una fonderia leader e un OSAT di prim'ordine attorno a una capacità di back-end basata negli Stati Uniti, supportando i clienti che necessitano di catene di fornitura geograficamente diversificate e allineate alla sicurezza per dispositivi di calcolo avanzati.
- Maggio 2026: ASE Technology ha annunciato una collaborazione strategica con WUS Printed Circuit Co., Ltd. per la realizzazione di un polo avanzato per il packaging di circuiti integrati per l'intelligenza artificiale presso il Parco Industriale Tecnologico di Nanzih a Kaohsiung, con un investimento di circa 35 miliardi di dollari taiwanesi e una data di completamento prevista entro il 2029. Il progetto mira a integrare più strettamente le capacità di produzione di substrati e di packaging, puntando a package di interconnessione ad alta densità utilizzati nei sistemi di intelligenza artificiale e calcolo ad alte prestazioni (HPC).
- Ottobre 2025: ASE e Analog Devices hanno annunciato una collaborazione strategica legata all'acquisizione da parte di ASE dello stabilimento produttivo di Analog Devices a Penang, in Malesia, tramite un memorandum d'intesa vincolante. Questa operazione amplia la presenza produttiva di ASE nel Sud-est asiatico e aggiunge infrastrutture che possono essere riutilizzate per programmi di assemblaggio e collaudo che richiedono capacità regionali e operazioni diversificate.
Ambito del rapporto sul mercato globale dell'assemblaggio e del collaudo di semiconduttori esternalizzati (OSAT)
Le società OSAT offrono servizi di confezionamento e test di circuiti integrati (IC) di terze parti. Queste aziende forniscono imballaggi per dispositivi in silicio realizzati dalle fonderie e testano i dispositivi prima della spedizione. Si concentrano sull'offerta di soluzioni di packaging e test innovative per le aziende di semiconduttori in mercati consolidati, come quello delle comunicazioni, dei consumatori e dell'informatica, nonché nei mercati emergenti, come l'elettronica automobilistica, l'Internet delle cose (IoT) e i dispositivi indossabili.
Il mercato dei servizi di assemblaggio e test di semiconduttori in outsourcing (OSAT) è segmentato per tipo di servizio (imballaggio e test), tipo di imballaggio (imballaggio a griglia di sfere, imballaggio su scala chip, imballaggio a die impilati, imballaggio multi-chip e quad flat e dual). -imballaggio in linea [è inclusa solo l'analisi qualitativa]), applicazione (comunicazioni, elettronica di consumo, settore automobilistico, informatica e reti, applicazioni industriali e di altro tipo) e area geografica (Stati Uniti, Cina, Taiwan, Corea del Sud, Malesia, Singapore, Giappone e Resto del Mondo). Il rapporto include previsioni di mercato e dimensioni del valore in USD per tutti i segmenti di cui sopra.
| Packaging |
| Collaudo |
| Matrice a griglia a sfere (BGA) |
| Pacchetto Chip-Scale (CSP) |
| Quad Flat / Dual-Inline (QFP/DIP) |
| Modulo multi-chip (MCM) |
| Confezionamento a livello di wafer (WLP) |
| Confezionamento a ventaglio (FO-WLP / FO-BGA) |
| Sistema in pacchetto (SiP) |
| Via passante in silicio (TSV 2.5D/3D) |
| Flip-Chip (FC-BGA / FC-CSP) |
| Communication |
| Elettronica di consumo |
| Automotive |
| Informatica e reti |
| Industriale |
| Altre applicazioni |
| ≥28 nm |
| 16/14nm |
| 10/7nm |
| 5 nm e inferiori |
| Eredità (90-65 nm) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Taiwan | ||
| Corea del Sud | ||
| Giappone | ||
| Singapore | ||
| Malaysia | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Israele |
| Emirati Arabi Uniti | ||
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di servizio | Packaging | ||
| Collaudo | |||
| Per tipo di imballo | Matrice a griglia a sfere (BGA) | ||
| Pacchetto Chip-Scale (CSP) | |||
| Quad Flat / Dual-Inline (QFP/DIP) | |||
| Modulo multi-chip (MCM) | |||
| Confezionamento a livello di wafer (WLP) | |||
| Confezionamento a ventaglio (FO-WLP / FO-BGA) | |||
| Sistema in pacchetto (SiP) | |||
| Via passante in silicio (TSV 2.5D/3D) | |||
| Flip-Chip (FC-BGA / FC-CSP) | |||
| Per Applicazione | Communication | ||
| Elettronica di consumo | |||
| Automotive | |||
| Informatica e reti | |||
| Industriale | |||
| Altre applicazioni | |||
| Per nodo tecnologico | ≥28 nm | ||
| 16/14nm | |||
| 10/7nm | |||
| 5 nm e inferiori | |||
| Eredità (90-65 nm) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Francia | |||
| Regno Unito | |||
| Italia | |||
| Olanda | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Taiwan | |||
| Corea del Sud | |||
| Giappone | |||
| Singapore | |||
| Malaysia | |||
| India | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Israele | |
| Emirati Arabi Uniti | |||
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'assemblaggio e del collaudo di semiconduttori esternalizzati?
Nel 51.12, il mercato dell'assemblaggio e dei test di semiconduttori esternalizzati ammontava a 2026 miliardi di dollari e si prevede che raggiungerà i 77.12 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato dell'assemblaggio e del collaudo di semiconduttori esternalizzati?
L'area Asia-Pacifico è stata in testa con una quota di fatturato del 72.90% nel 2025, supportata da catene di fornitura mature e dalla vicinanza alle fonderie.
Perché il packaging a livello di wafer fan-out sta crescendo così rapidamente?
Il packaging a livello di wafer fan-out offre fattori di forma compatti e interconnessioni ad alta densità richieste dagli acceleratori di intelligenza artificiale e dai processori mobili, determinando un CAGR dell'11.02% fino al 2031.
In che modo le tendenze del settore automobilistico influenzano i servizi OSAT?
L'aumento del contenuto di semiconduttori per veicolo e il passaggio ai sistemi di propulsione elettrici hanno spinto la domanda di packaging e test incentrati sul settore automobilistico a un CAGR del 12.85%, creando contratti a lungo termine per i fornitori OSAT qualificati in materia di sicurezza.
Quali rischi potrebbero rallentare l'espansione del mercato?
L'integrazione verticale delle grandi fonderie e gli elevati requisiti di spesa in conto capitale potrebbero frenare la crescita di terze parti, riducendo potenzialmente dell'1.4% il CAGR previsto nel medio termine.


