

Dimensioni e quota di mercato dei dispositivi ortopedici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.08 miliardo di dollari |
| Dimensione del mercato (2031) | 10.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.75% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
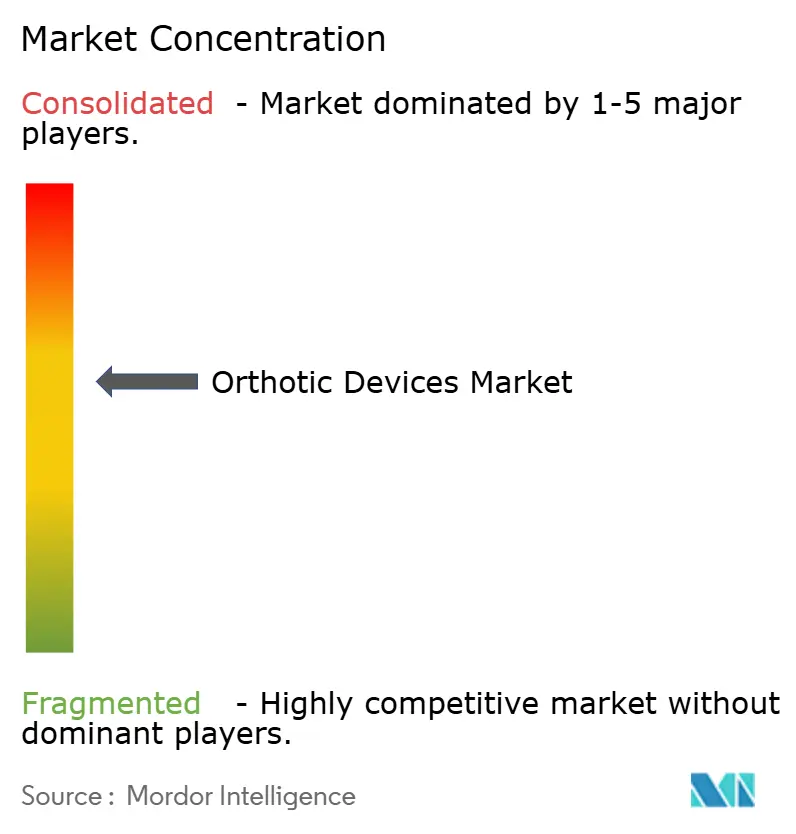
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi ortopedici a cura di Mordor Intelligence
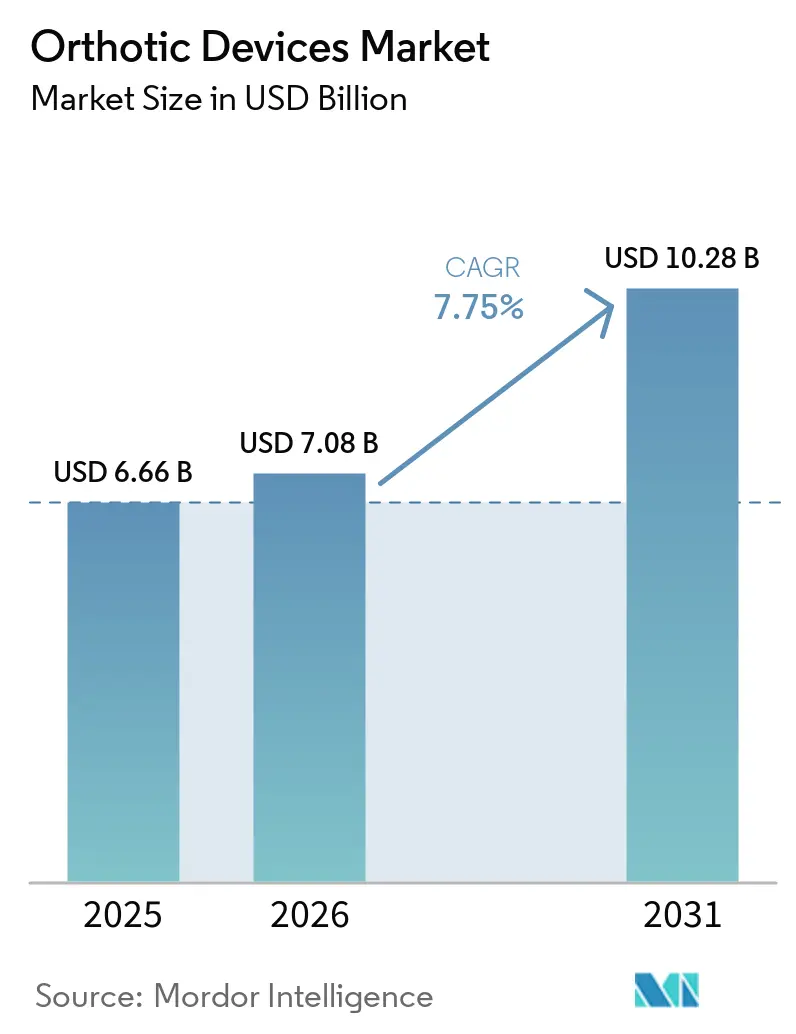
Si prevede che il mercato dei dispositivi ortopedici crescerà da 6.66 miliardi di dollari nel 2025 e 7.08 miliardi di dollari nel 2026 a 10.28 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.75% tra il 2026 e il 2031.
L'elevato e crescente numero di patologie muscoloscheletriche alimenta la domanda di tutori e supporti ortopedici personalizzati in diversi contesti assistenziali. Anche il diabete, l'ictus e le esigenze di mobilità legate all'età contribuiscono a incrementare le prescrizioni ripetute e la richiesta di sostituzione. L'assistenza sanitaria si sta orientando verso la riabilitazione, il trattamento non chirurgico e il supporto domiciliare. La progettazione e la produzione digitali stanno ampliando l'accesso a dispositivi personalizzati, aumentando al contempo l'importanza delle evidenze cliniche. La concorrenza si concentra sempre più sulle funzionalità del prodotto, sulle reti di assistenza al paziente e sulla capacità di soddisfare esigenze neurologiche complesse.
Punti chiave del rapporto
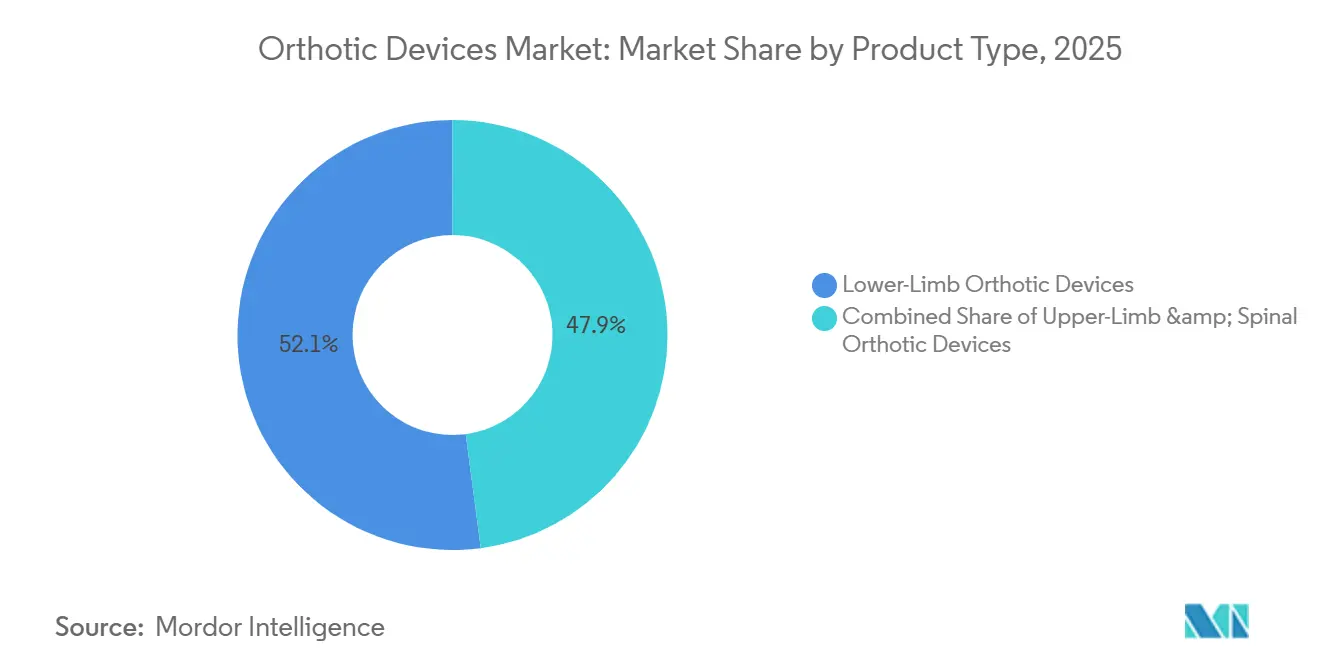
- Per tipologia di prodotto, i dispositivi per gli arti inferiori detenevano una quota di fatturato del 52% nel 2025, mentre i dispositivi per la colonna vertebrale hanno registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 7.8% fino al 2031.
- In termini di funzionalità, le ortesi convenzionali detenevano una quota di fatturato del 68% nel mercato dei dispositivi ortopedici nel 2025, mentre si prevede che i dispositivi motorizzati e intelligenti cresceranno a un tasso annuo composto (CAGR) dell'11.5% fino al 2031.
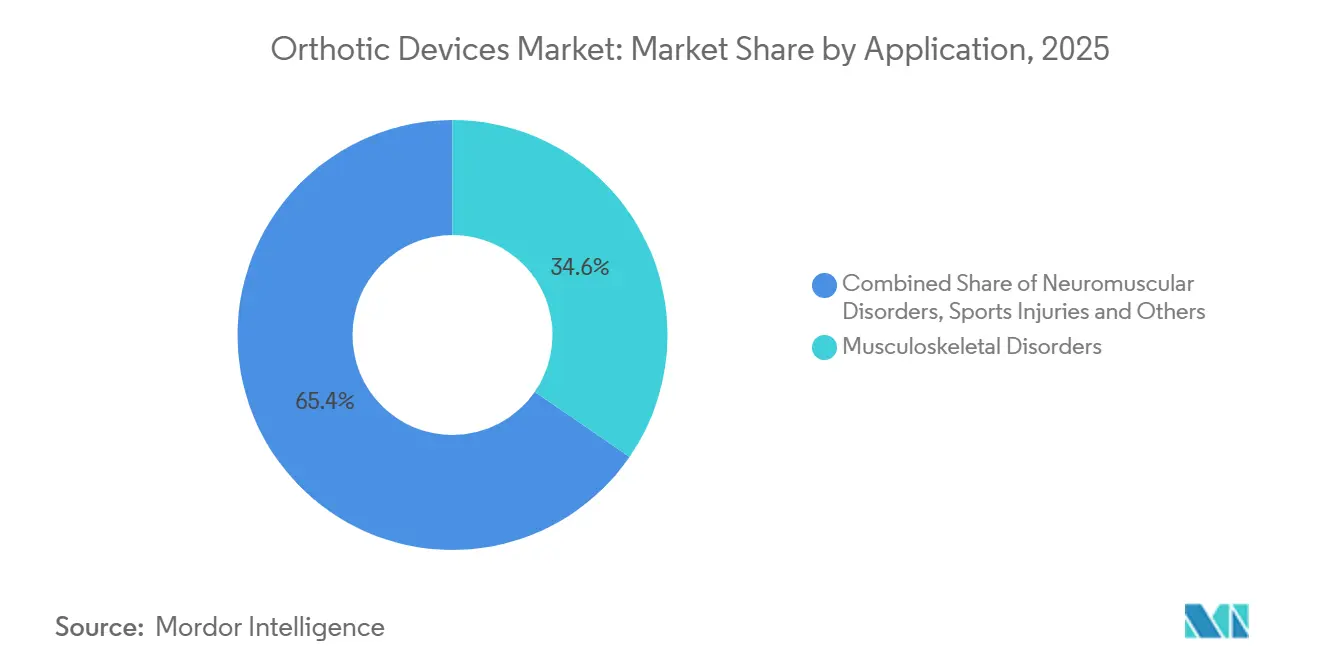
- Per quanto riguarda le applicazioni, i disturbi muscoloscheletrici rappresentavano il 34% del mercato dei dispositivi ortopedici nel 2025, mentre si prevede che i disturbi neuromuscolari cresceranno a un tasso annuo composto (CAGR) dell'8.5% fino al 2031.
- Per fascia d'età, gli adulti detenevano il 56% della quota di fatturato nel 2025, mentre si prevede che il segmento geriatrico crescerà a un tasso annuo composto (CAGR) dell'8.2% fino al 2031.
- Per tipologia di utente finale, nel 2025 ospedali e cliniche detenevano una quota di fatturato del 38%, mentre si prevede che l'assistenza domiciliare crescerà a un tasso annuo composto del 9.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi ortopedici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del peso delle patologie muscoloscheletriche e neuromuscolari | + 2.1% | A livello globale, con i volumi assoluti più elevati in Asia e Nord America. | A lungo termine (≥ 4 anni) |
| Invecchiamento della popolazione e domanda di preservazione della mobilità | + 1.8% | Presente a livello globale, con una forte presenza in Asia orientale, Europa e Nord America. | A lungo termine (≥ 4 anni) |
| Ampliamento dei servizi di riabilitazione e assistenza alla mobilità non chirurgica | + 1.4% | Nord America ed Europa, con crescita nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Scansione digitale, CAD/CAM e ortesi personalizzate stampate in 3D | + 1.2% | Nord America ed Europa, in espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita dei programmi di prevenzione e recupero dagli infortuni sportivi | + 0.8% | Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Ortesi intelligenti integrate clinicamente e analisi dell'andatura | + 0.6% | Nord America ed Europa, con adozione precoce nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del peso delle patologie muscoloscheletriche e neuromuscolari
La prevalenza globale dei disturbi muscoloscheletrici ha raggiunto 1.686 miliardi di casi nel 2021 e si prevede che raggiungerà 2.161 miliardi entro il 2035 [1] DT Nguyen et al., “Global, Regional, and National Burden of Musculoskeletal Disorders, 1990-2021,” Frontiers in Public Health . I disturbi muscoloscheletrici hanno anche generato 2,099.84 miliardi di dollari di valore lavorativo perso durante il 2021, pari all'1.41% del PIL globale. Una migliore assistenza preventiva potrebbe ridurre i tassi standardizzati per età nei paesi sviluppati, tuttavia il numero assoluto di casi continua ad aumentare nell'Asia meridionale e nel Sud-est asiatico. Il numero di casi in quelle sottoregioni è aumentato rispettivamente del 135% e del 132% tra il 1990 e il 2021. Nel 2023, l'Asia contava 999 milioni di casi prevalenti di patologie muscoloscheletriche e 419.6 miliardi di dollari di costi sanitari diretti, mentre un elevato indice di massa corporea si è rivelato un fattore di rischio modificabile sempre più importante. Ictus, sclerosi multipla e paralisi cerebrale spesso richiedono un supporto ortesico a lungo termine, il che può comportare la necessità di sostituzioni ricorrenti anziché un singolo acquisto per la fase acuta.
Ampliamento dei servizi di riabilitazione e assistenza alla mobilità non chirurgica
I sistemi sanitari del Nord America e dell'Europa stanno ponendo maggiore enfasi sulla riabilitazione e sul supporto alla mobilità non chirurgico. Questo approccio estende il periodo in cui i pazienti possono utilizzare ortesi personalizzate, servizi di monitoraggio e dispositivi regolabili nel mercato degli ortesi. I requisiti di autorizzazione preventiva di Medicare per alcune ortesi per ginocchio, toracolombosacrali e per arti superiori entreranno in vigore il 28 ottobre 2026. La politica colloca le ortesi avanzate in modo più chiaro all'interno dei percorsi clinici e di rimborso formali. Una revisione sistematica del 2025 [2] M. Mortada et al., “The Current State of 3D-Printed Orthoses Clinical Outcomes,” BMC Musculoskeletal Disorders ha riscontrato miglioramenti in termini di dolore, allineamento e soddisfazione del paziente per le ortesi per caviglia e piede, spinali e per arti superiori. Questi risultati supportano l'uso di dispositivi di grado farmaceutico in piani di riabilitazione più lunghi, soprattutto laddove i medici possano documentare i risultati funzionali.
Scansione digitale, CAD/CAM e ortesi personalizzate stampate in 3D
La scansione digitale, il CAD/CAM e la produzione additiva stanno spostando la produzione di ortesi personalizzate verso flussi di lavoro digitali ripetibili. Una revisione del 2025 [3] M. Wiśniewski et al., “3D Printing in the Creation of Orthopedic Prostheses and Orthoses,” Journal of Medical and Biological Engineering ha riportato che le stecche per arti superiori stampate in 3D miglioravano il comfort e le prestazioni cliniche rispetto alle alternative in termoplastica e fibra di vetro. La stessa revisione ha rilevato che i tutori spinali stampati in 3D erano più sottili, leggeri, economici e veloci da produrre rispetto alle alternative convenzionali. Questi processi possono ridurre la dipendenza della produzione da manodopera specializzata scarsa e aiutare le cliniche a servire i pazienti nelle aree remote del mercato dei dispositivi ortopedici. Il CAD/CAM collegato alla diagnostica per immagini può anche accorciare i cicli di progettazione per i dispositivi pediatrici, che devono essere sostituiti con la crescita dei bambini. Il mercato dei dispositivi ortopedici può quindi beneficiare di tempi di consegna più brevi, nonché di una migliore vestibilità e accettazione da parte del paziente.
Invecchiamento della popolazione e domanda di preservazione della mobilità
I pazienti anziani spesso necessitano di cure più complesse perché i problemi di mobilità possono insorgere in concomitanza con diverse patologie croniche. Ciò accresce l'importanza dei dispositivi che si integrano in piani coordinati di terapia farmacologica, riabilitativa e di mobilità. Nel 2024, le assicurazioni sanitarie pubbliche tedesche hanno speso 3.49 miliardi di euro in tecnologie ortopediche, con un aumento del 24% rispetto ai 2.81 miliardi di euro del 2019 (CMS). Nel 2025, le ortesi hanno rappresentato il 39.8% del fatturato delle tecnologie ortopediche. Secondo l'analisi del Global Burden of Disease, la fascia d'età 55-59 anni presenta la più alta prevalenza globale di disturbi muscoloscheletrici per fascia d'età. Questo genera una domanda costante di dispositivi ortopedici sia per la terza età che per la terza età. Il tasso di crescita annuale composto (CAGR) previsto per il segmento geriatrico, pari all'8.2%, riflette la domanda di supporti per la mobilità personalizzati e periodicamente aggiornati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato dei dispositivi personalizzati e dei materiali avanzati | -1.8% | A livello globale, la situazione è più grave nei mercati emergenti e nell'assistenza domiciliare. | A lungo termine (≥ 4 anni) |
| Rimborsi e accessibilità economica disomogenei nei mercati emergenti | -1.4% | Asia-Pacifico, Medio Oriente, Africa e Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato dei dispositivi personalizzati e dei materiali avanzati
Le ortesi personalizzate per caviglia e piede in fibra di carbonio, le ortesi motorizzate per ginocchio, caviglia e piede e i tutori dotati di sensori possono costare dai 500 ai 5,000 dollari. Questi prezzi possono limitare l'accesso a tali dispositivi laddove la copertura assicurativa sia assente o incompleta. La fibra di carbonio e i polimeri ingegneristici possono inoltre esporre i produttori alle variazioni dei costi dei materiali e alla concentrazione delle fonti di approvvigionamento. Il NCOPE ha previsto un rapporto domanda-offerta di 1.6 per i professionisti del settore ortopedico e protesico entro il 2030. Ciò indica che la forza lavoro qualificata dovrebbe crescere del 60% per soddisfare la domanda prevista. Il percorso formativo negli Stati Uniti prevede un master, almeno 1,900 ore di specializzazione e 3 esami di abilitazione, il che limita la velocità con cui la capacità di adattamento può espandersi.
Rimborsi e accessibilità economica disomogenei nei mercati emergenti
Le differenze nei rimborsi tra i paesi ad alto reddito e i mercati emergenti continuano a limitare l'accesso a dispositivi avanzati. Medicare copre l'80% delle spese ammissibili per ortesi ritenute medicalmente necessarie, inclusi i dispositivi per pazienti diabetici idonei. Questo sostegno riduce i costi a carico del paziente per un'importante popolazione clinica. L'International Working Group on the Diabetic Foot raccomanda calzature terapeutiche e interventi ortesici come parte integrante dei percorsi di prevenzione e trattamento. I sistemi sanitari nazionali possono utilizzare queste linee guida cliniche per estendere i rimborsi. Nei mercati con copertura limitata, i produttori internazionali hanno meno motivi per investire nella distribuzione clinica locale, il che può a sua volta limitare la disponibilità e le prescrizioni.
Analisi del segmento
Per tipologia di prodotto: i dispositivi per gli arti inferiori sono in testa, mentre i dispositivi per la colonna vertebrale crescono più rapidamente.
Nel 2025, i dispositivi per gli arti inferiori detenevano una quota di fatturato del 52.1% nel mercato dei dispositivi ortopedici. Ortesi per caviglia e piede, ortesi per ginocchio e ortesi ginocchio-caviglia-piede sono utilizzate in diversi ambiti di cura del piede, tra cui patologie muscoloscheletriche, neurologiche e diabetiche. La loro ampia diffusione riflette le frequenti prescrizioni per osteoartrite, disturbi della deambulazione post-ictus e protezione del piede nel mercato dei dispositivi ortopedici. Questi dispositivi possono anche richiedere una sostituzione periodica in base all'evoluzione delle esigenze funzionali dei pazienti. Gli infortuni sportivi contribuiscono alla domanda di tutori per uso acuto, in particolare per lesioni al ginocchio e alla caviglia. Il gruppo di prodotti combina quindi la domanda di cure croniche con l'utilizzo riabilitativo a breve termine.
Si prevede che il mercato dei dispositivi spinali crescerà a un tasso annuo composto (CAGR) del 7.8% fino al 2031. Il trattamento della scoliosi, le patologie cervicali e la degenerazione lombare sostengono la domanda per questa categoria di prodotti. Una revisione sistematica di 62 studi e 3,815 partecipanti ha riscontrato una riduzione dell'angolo di Cobb in ciascuno dei 5 studi di intervento con ortesi spinali esaminati. La revisione ha anche riportato tempi di fabbricazione più brevi per i dispositivi stampati in 3D rispetto alle alternative termoplastiche. La fabbricazione digitale può aiutare i fornitori a offrire tutori spinali personalizzati con tempi di consegna più brevi. Le ortesi per gli arti superiori rimangono rilevanti per la riabilitazione post-ictus, la paralisi cerebrale e la gestione delle fratture del polso. Il loro ruolo clinico si amplia quando i modelli più leggeri migliorano il comfort durante l'uso quotidiano.
In base alla funzionalità: le ortesi convenzionali mantengono le dimensioni standard, mentre i dispositivi intelligenti guadagnano impiego clinico.
Nel 2025, le ortesi convenzionali detenevano il 68.3% del fatturato del mercato dei dispositivi ortopedici. Le ortesi termoplastiche e prefabbricate rimangono ampiamente utilizzate perché coprono una vasta gamma di esigenze cliniche a prezzi più accessibili. La loro disponibilità ne favorisce l'utilizzo da parte di pazienti assicurati, parzialmente assicurati e a pagamento diretto. I dispositivi convenzionali si integrano inoltre nei flussi di lavoro clinici consolidati in ospedali, cliniche e centri di riabilitazione. Questa solida base mantiene i prodotti convenzionali al centro del settore dei dispositivi ortopedici, anche con l'introduzione di funzionalità digitali in alcune categorie del mercato. La loro ampia diffusione rimarrà probabilmente importante laddove i rimborsi anticipati sono limitati.
Si prevede che i dispositivi intelligenti e alimentati cresceranno a un CAGR dell'11.5% fino al 2031. Le ortesi dinamiche si collocano tra il supporto passivo e le soluzioni alimentate, consentendo un movimento controllato durante la riabilitazione. La stimolazione elettrica funzionale e le funzionalità dei sensori possono supportare l'allenamento della deambulazione e la cura neurologica. Uno studio del 2025 [4] S. Marangoz et al., “Smart Device Development for Gait Monitoring,” Technologies ha descritto un'ortesi plantare intelligente modulare con rilevamento della pressione plantare, feedback vibrotattile e un'applicazione per smartphone per il monitoraggio della deambulazione. Ottobock ha firmato un accordo nel luglio 2026 per acquisire Fesia Technology, aggiungendo ortesi con stimolazione elettrica funzionale al suo portafoglio di neuro-ortesi. Una solida validazione clinica rimane necessaria affinché questi prodotti ottengano un rimborso duraturo e l'accettazione da parte dei clinici.
Per applicazione: le condizioni muscoloscheletriche forniscono scala, mentre la cura neuromuscolare accelera
Nel 2025, i disturbi muscoloscheletrici rappresentavano il 34.6% del mercato dei dispositivi ortopedici. Osteoartrite, lombalgia, artrite reumatoide, scoliosi e fascite plantare costituiscono un'ampia base di prescrizioni. Si prevede che la popolazione mondiale di pazienti con disturbi muscoloscheletrici raggiungerà i 2.161 miliardi entro il 2035. Queste patologie spesso richiedono supporto durante la convalescenza, la gestione dei sintomi o la modifica delle attività. La domanda di sostituzione può aumentare con il variare delle condizioni fisiche, della mobilità o della gravità della malattia. Il settore beneficia della sua presenza sia nella riabilitazione acuta che nell'assistenza alla mobilità a lungo termine.
Si prevede che i disturbi neuromuscolari cresceranno a un tasso annuo composto (CAGR) dell'8.5% fino al 2031. Ictus, sclerosi multipla, paralisi cerebrale e lesioni del midollo spinale possono richiedere soluzioni di supporto continuo per la deambulazione e gli arti. La stimolazione elettrica funzionale amplia il ruolo delle ortesi, passando dal semplice supporto alla riabilitazione attiva. L'acquisizione di Fesia da parte di Ottobock riflette la domanda di queste funzionalità nell'ambito della neurologia. Anche il diabete contribuisce a mantenere un bisogno costante di ortesi e calzature terapeutiche. La Federazione Internazionale del Diabete ha riportato 589 milioni di adulti affetti da diabete nel 2025 e prevede che raggiungeranno gli 853 milioni entro il 2050. Infortuni sportivi, traumi, recupero post-operatorio e problemi di mobilità legati all'età aggiungono ulteriori casi d'uso al mercato dei dispositivi ortopedici.
Per utente finale: ospedali e cliniche in testa, mentre l'assistenza domiciliare si espande
Nel 2025, ospedali e cliniche detenevano il 38% del fatturato del mercato dei dispositivi ortopedici. Le ortesi complesse spesso richiedono la revisione della prescrizione, la valutazione biomeccanica e l'adattamento professionale. Queste strutture possono coordinare l'assistenza tra medici, terapisti e ortopedici nel mercato dei dispositivi ortopedici. Le cliniche di ortesi e protesi rimangono importanti per i dispositivi personalizzati e le regolazioni continue. Anche i centri di riabilitazione utilizzano il monitoraggio dei risultati con ortesi intelligenti. I centri sportivi e di assistenza specializzata si rivolgono ai pazienti che cercano supporto per la prevenzione, il recupero e l'attività fisica.
Si prevede che l'assistenza domiciliare crescerà a un tasso annuo composto del 9.3% fino al 2031. La teleconsultazione e la scansione digitale possono rendere il supporto di follow-up più pratico al di fuori degli ambienti ospedalieri. Hanger e Numotion hanno annunciato la loro fusione il 10 settembre 2026, creando una piattaforma che dovrebbe servire 1.5 milioni di pazienti all'anno in oltre 1,125 sedi. L'organizzazione combinata intende portare l'assistenza ortopedica, protesica e riabilitativa complessa più vicino ai pazienti. Questo modello può migliorare l'accesso laddove gli spostamenti e la disponibilità di specialisti rappresentano un ostacolo. Il mercato dei dispositivi ortopedici potrebbe assistere a una maggiore distribuzione dell'assistenza, sebbene i requisiti di adattamento clinico e di rimborso continueranno a influenzarne l'adozione.
Analisi geografica
Nel 2026, il Nord America deteneva il 41% della quota di mercato dei dispositivi ortopedici. Il quadro normativo DMEPOS di Medicare e la domanda di dispositivi clinicamente avanzati supportano la posizione della regione. Il CMS ha applicato un fattore di aggiornamento del 2% al tariffario di protesi e ortesi a partire dal 1° gennaio 2026. L'agenzia ha inoltre introdotto requisiti di autorizzazione preventiva per determinate ortesi per ginocchio, toracolombosacrali e per arti superiori a partire dal 28 ottobre 2026. La copertura per calzature e ortesi per diabetici ammissibili riduce i costi per i pazienti di un importante gruppo clinico. Si prevede che la combinazione di Hanger e Numotion amplierà la rete regionale di assistenza ai pazienti e rafforzerà l'accesso all'assistenza domiciliare.
L'Europa rimane una regione matura con un attivo sviluppo di prodotti e sistemi di rimborso consolidati nel mercato dei dispositivi ortopedici. La Germania è il secondo mercato mondiale per ortesi e protesi, secondo le informazioni fornite agli investitori da Embla Medical. La spesa di GKV per la tecnologia ortopedica ha raggiunto i 3.49 miliardi di euro nel 2024, mentre le ortesi hanno rappresentato il 39.8% del fatturato correlato nel 2025. Nel 2025 MEDI ha lanciato l'ortesi per ginocchio SmartFit OA con il sistema BOA Fit per la regolazione individualizzata della compressione. Nello stesso anno ha anche ampliato la sua gamma modulare di tutori spinali Lumbamed. La carenza di personale nel Regno Unito potrebbe limitare l'accesso, nonostante la domanda di base del Servizio Sanitario Nazionale.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.8% fino al 2031, il tasso regionale più rapido nel mercato dei dispositivi ortopedici. L'Asia ha rappresentato il 54.6% dei 372 milioni di nuovi casi annuali di patologie muscoloscheletriche e ha generato costi sanitari diretti stimati pari a 419.6 miliardi di dollari nel 2023. L'invecchiamento della popolazione giapponese e l'elevato numero di casi di patologie muscoloscheletriche in Cina sostengono la domanda di servizi clinici consolidati. Embla Medical ha completato un investimento di maggioranza in Streifeneder ortho.production GmbH nel settembre 2025 per ampliare la propria offerta completa e la portata dell'assistenza ai pazienti. Il Medio Oriente e l'Africa e il Sud America rimangono regioni in via di sviluppo che contribuiscono al mercato. Gli investimenti nelle infrastrutture di medicina sportiva nel Golfo Persico possono favorire l'adozione di ortesi di alta qualità, mentre la carenza di personale qualificato e i limiti di rimborso possono limitarne l'accesso altrove. Il Brasile sta ampliando il rimborso per determinati dispositivi ortopedici, mentre le restrizioni valutarie in Argentina favoriscono i supporti elastici prodotti localmente rispetto ai dispositivi avanzati importati.
Panorama competitivo
Il mercato dei dispositivi ortopedici è moderatamente concentrato attorno a fornitori di livello clinico, tra cui spiccano Ottobock, Embla Medical, Enovis e Bauerfeind. Produttori specializzati come Tynor Orthotics e Thuasne competono nelle categorie di dispositivi standard e affini. La concorrenza nel mercato dei dispositivi ortopedici varia in base alla complessità del prodotto, all'accesso ai rimborsi, alle evidenze cliniche e alla portata delle reti di assistenza. Ottobock ha acquisito Blatchford Norway A/S nel maggio 2026 per 110 milioni di euro, aggiungendo 8 sedi di assistenza ai pazienti e 40 milioni di euro di fatturato. L'operazione ha sancito la prima presenza diretta di Ottobock in Norvegia. Tali acquisizioni consentono ai produttori di collegare la vendita dei dispositivi con l'assistenza clinica locale.
Ottobock ha registrato un fatturato di base di 818.5 milioni di euro nel primo semestre del 2026, in crescita del 7.7% rispetto all'anno precedente. L'azienda ha identificato la neuro-ortopedia e la protesica come importanti aree di crescita. L'accordo raggiunto a giugno 2026 per la cessione della divisione sedie a rotelle di Human Mobility focalizza ulteriormente il portafoglio su protesi, neuro-ortopedia e stimolazione elettrica funzionale. Embla Medical ha registrato un fatturato di 929 milioni di dollari nel 2025, con una crescita del 9%. La sua divisione neuro-ortopedica Fior & Gentz ha registrato un'ampia espansione in Europa. Queste iniziative dimostrano come i principali fornitori stiano integrando tecnologie specializzate e rafforzando i legami con l'assistenza al paziente.
Hanger e Numotion stanno unendo le loro reti per formare un'ampia piattaforma di assistenza nordamericana con oltre 1,125 sedi. Questa integrazione può combinare servizi clinici ricorrenti con la distribuzione dei prodotti e i dati dei pazienti. Bauerfeind ha riportato una riduzione di 2.13 cm nei punteggi del dolore sulla scala analogica visiva in uno studio del 2025 sul suo tutore rigido SecuTec OA. Lo studio ha anche riportato un minor consumo di analgesici rispetto al gruppo di controllo. L'adattamento a distanza, la stimolazione elettrica funzionale e la stampa 3D pediatrica rimangono aree in cui la necessità clinica potrebbe superare l'infrastruttura commerciale. Le aziende che combinano dati scientifici con un adattamento affidabile e un supporto per il rimborso sono meglio posizionate nel settore dei dispositivi ortopedici.
Leader del settore dei dispositivi ortopedici
Ottobock SE & Co. KGaA
Össur hf.
Enovis Corporation
Bauerfeind AG
Breg, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Hanger, Inc. e Numotion hanno annunciato la loro fusione per formare Hanger Numotion, una piattaforma nordamericana che serve circa 1.5 milioni di pazienti all'anno in oltre 1,125 sedi nei settori dell'ortopedia, della protesica e delle tecnologie di riabilitazione complesse. Il perfezionamento dell'operazione è previsto per il quarto trimestre del 2026.
- Luglio 2026: Ottobock SE & Co. KGaA ha firmato un accordo per l'acquisizione di Fesia Technology, SL, azienda sviluppatrice di ortesi funzionali per la stimolazione elettrica destinate al trattamento di patologie neurologiche quali ictus, sclerosi multipla, paralisi cerebrale e lesioni del midollo spinale.
- Giugno 2026: Ottobock ha firmato un accordo per cedere la sua divisione di sedie a rotelle Human Mobility a DHCare, concentrando così la propria attenzione su protesi, neuro-ortesi e stimolazione elettrica funzionale.
- Maggio 2026: Ottobock ha completato l'acquisizione di Blatchford Norway A/S da Blatchford Ltd. per 110 milioni di euro, aggiungendo 8 sedi di assistenza ai pazienti, 200 dipendenti e 40 milioni di euro di fatturato.
Ambito del rapporto sul mercato globale dei dispositivi ortopedici
Secondo quanto riportato nel documento, i dispositivi ortopedici sono dispositivi medici esterni progettati per modificare le caratteristiche strutturali e funzionali del sistema neuromuscolare e muscoloscheletrico. Questi dispositivi vengono utilizzati per sostenere, allineare, prevenire o correggere deformità, migliorare la mobilità, ridurre il dolore, ottimizzare i risultati della riabilitazione e assistere i pazienti con patologie ortopediche, neurologiche e legate all'età. I dispositivi ortopedici sono ampiamente utilizzati nella gestione dei disturbi muscoloscheletrici, delle menomazioni neuromuscolari, degli infortuni sportivi, delle complicanze del piede diabetico, del recupero post-operatorio e per il supporto alla mobilità in pazienti pediatrici e geriatrici.
Il mercato dei dispositivi ortopedici è segmentato per tipologia di prodotto in dispositivi ortopedici per arti inferiori, dispositivi ortopedici per arti superiori e dispositivi ortopedici per la colonna vertebrale; per funzionalità in dispositivi ortopedici convenzionali, dispositivi ortopedici dinamici e dispositivi ortopedici motorizzati/intelligenti; per applicazione in disturbi muscoloscheletrici, disturbi neuromuscolari, riabilitazione da infortuni sportivi e traumi, piede diabetico e neuropatia e disturbi della mobilità post-operatori e legati all'età; per fascia d'età in pediatrica, adulta e geriatrica; per utente finale in ospedali e cliniche, cliniche di ortopedia e protesi, centri di riabilitazione, assistenza domiciliare e centri sportivi e di assistenza specializzata; e per area geografica in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America.
Il rapporto di mercato include anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Dispositivi ortopedici per gli arti inferiori |
| Dispositivi ortopedici per gli arti superiori |
| Dispositivi ortopedici spinali |
| Dispositivi ortopedici convenzionali |
| Dispositivi ortopedici dinamici |
| Dispositivi ortopedici intelligenti/alimentati |
| Disordini muscolo-scheletrici |
| Disturbi neuromuscolari |
| Riabilitazione da infortuni sportivi e traumi |
| Piede diabetico e neuropatia |
| Disturbi della mobilità post-operatori e legati all'età |
| Pediatrico |
| Adulti |
| geriatrico |
| Ospedali e cliniche |
| Cliniche di ortopedia e protesi |
| Centri di riabilitazione |
| Impostazioni per l'assistenza domiciliare |
| Centri sportivi e di assistenza specializzata |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Dispositivi ortopedici per gli arti inferiori | |
| Dispositivi ortopedici per gli arti superiori | ||
| Dispositivi ortopedici spinali | ||
| Per funzionalità | Dispositivi ortopedici convenzionali | |
| Dispositivi ortopedici dinamici | ||
| Dispositivi ortopedici intelligenti/alimentati | ||
| Per Applicazione | Disordini muscolo-scheletrici | |
| Disturbi neuromuscolari | ||
| Riabilitazione da infortuni sportivi e traumi | ||
| Piede diabetico e neuropatia | ||
| Disturbi della mobilità post-operatori e legati all'età | ||
| Per gruppo di età | Pediatrico | |
| Adulti | ||
| geriatrico | ||
| Per utente finale | Ospedali e cliniche | |
| Cliniche di ortopedia e protesi | ||
| Centri di riabilitazione | ||
| Impostazioni per l'assistenza domiciliare | ||
| Centri sportivi e di assistenza specializzata | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei dispositivi ortopedici entro il 2031?
Si prevede che il mercato dei dispositivi ortopedici raggiungerà i 10.28 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.75% a partire dal 2026.
Quale categoria di dispositivi ortopedici detiene la quota di mercato maggiore?
Nel 2025, i dispositivi per gli arti inferiori detenevano una quota di fatturato del 52%, grazie al loro utilizzo nel trattamento di caviglia, ginocchio, piede diabetico e patologie neurologiche.
Quale categoria di funzionalità sta crescendo più rapidamente?
Si prevede che le ortesi motorizzate e intelligenti cresceranno a un tasso annuo composto dell'11.5% fino al 2031, grazie alle applicazioni di sensori e stimolazione elettrica funzionale.
Quale applicazione per i dispositivi ortopedici sta crescendo più rapidamente?
Si prevede che i disturbi neuromuscolari cresceranno a un tasso annuo composto dell'8.5% fino al 2031, a causa dell'aumento delle esigenze di assistenza per ictus, sclerosi multipla e paralisi cerebrale.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.8% fino al 2031, sostenuta dall'elevata incidenza delle malattie muscoloscheletriche.
Perché l'assistenza domiciliare è importante per i fornitori di dispositivi ortopedici?
Si prevede che l'assistenza domiciliare crescerà a un tasso annuo composto del 9.3% fino al 2031, grazie al supporto offerto dalla teleconsultazione e dalla scansione digitale nell'erogazione di cure al di fuori dei contesti tradizionali.


