

Dimensioni e quota di mercato delle proteine del siero di latte biologiche
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
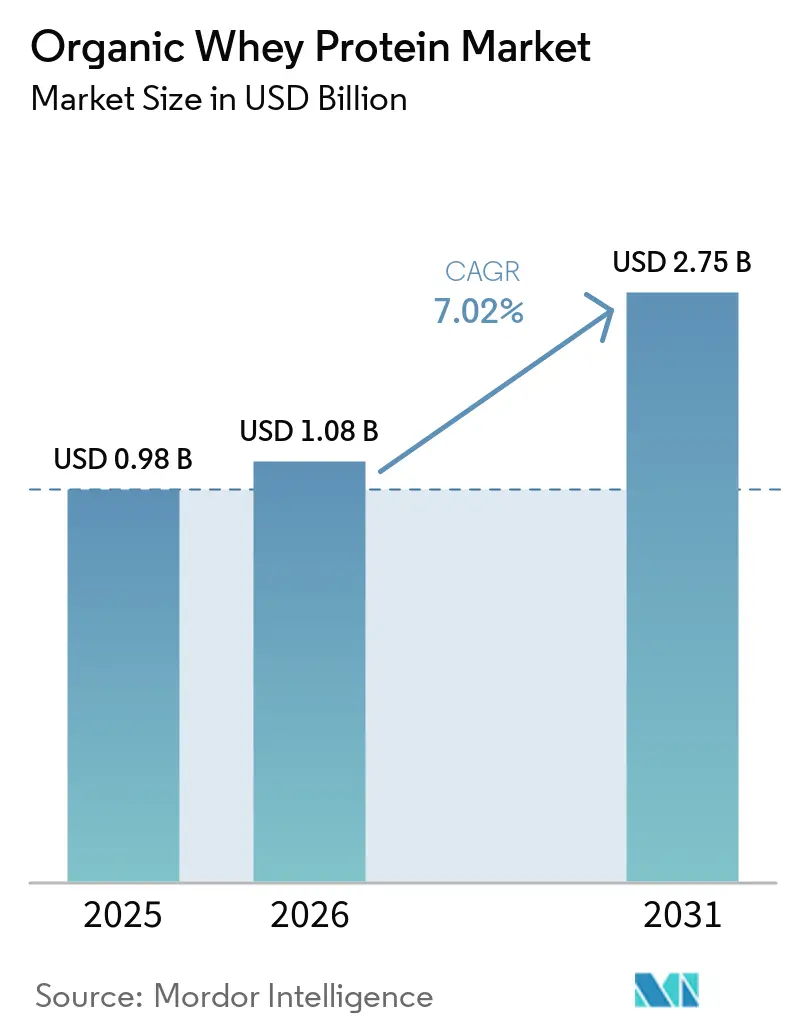
| Dimensione del mercato (2026) | 1.08 miliardo di dollari |
| Dimensione del mercato (2031) | 2.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.02% CAGR |
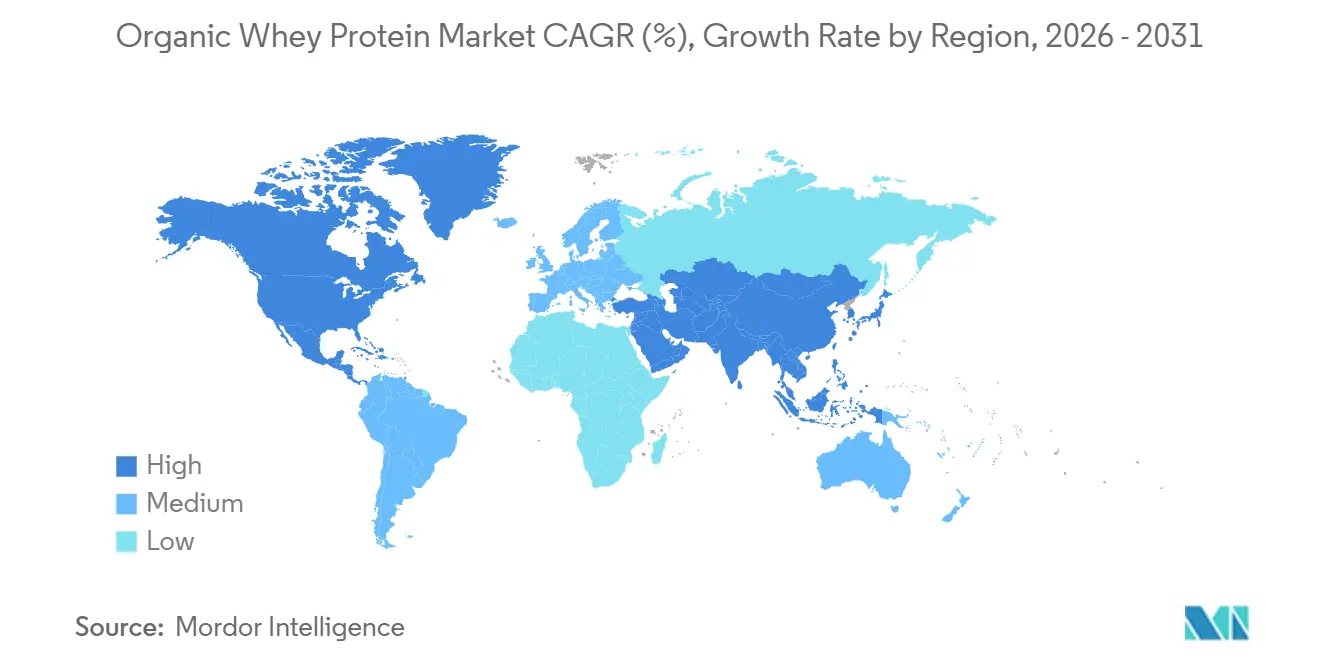
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
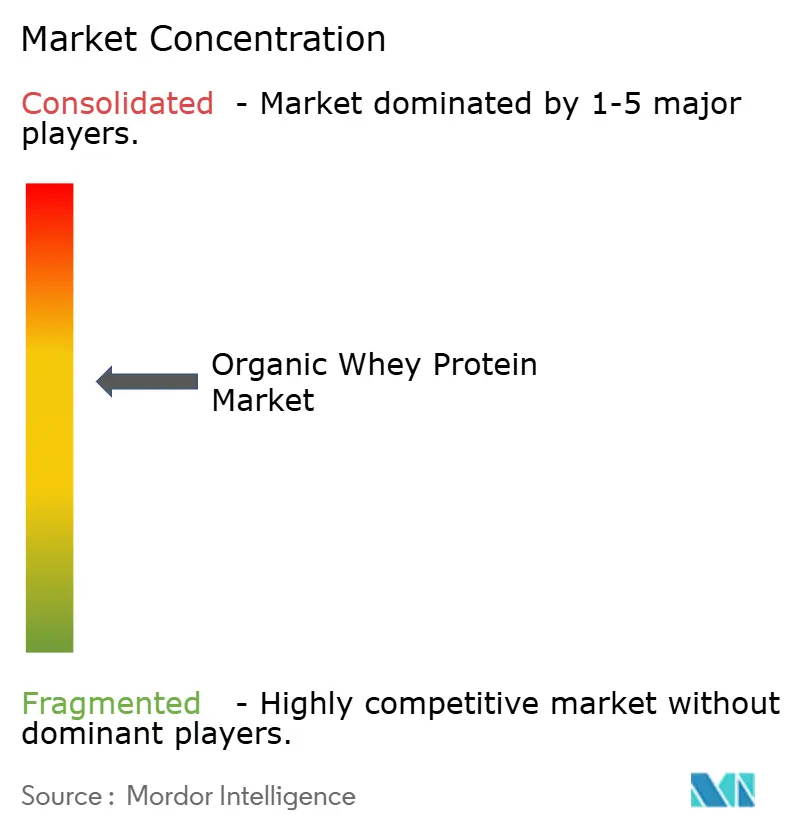
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle proteine del siero di latte biologiche a cura di Mordor Intelligence
Il mercato delle proteine del siero di latte biologiche aveva un valore di 0.98 miliardi di dollari nel 2025 e si prevede che crescerà da 1.08 miliardi di dollari nel 2026 a 2.75 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.02% durante il periodo di previsione (2026-2031). Il mercato delle proteine del siero di latte biologiche è sostenuto da una maggiore domanda di proteine con etichetta pulita, da una base di consumatori più ampia di nutrizione attiva e dal crescente utilizzo di proteine di alta qualità in prodotti alimentari e bevande riformulati. L'offerta certificata rimane un chiaro vantaggio in termini di prezzo, poiché i produttori in grado di soddisfare sia le aspettative biologiche dell'USDA sia i requisiti del Regolamento biologico UE 2018/848 sono in una posizione migliore per difendere il posizionamento premium rispetto ai fornitori di siero di latte convenzionale. La limitata capacità di trasformazione del siero di latte, soprattutto nei formati ad alto contenuto proteico, ha inoltre aumentato il valore delle consolidate filiere di approvvigionamento certificate e accresciuto l'importanza strategica della capacità di filtrazione. La strategia competitiva nel mercato delle proteine del siero di latte biologiche si concentra sulla profondità delle certificazioni, sulla tracciabilità e sull'espansione dei formati di prodotto, mentre l'ingresso di nuovi operatori rimane limitato dal costo dell'approvvigionamento di latte biologico e dai lunghi tempi di certificazione. Gli elevati costi di produzione, la supervisione più rigorosa della conformità e la lenta crescita dell'offerta di latte biologico mantengono il mercato delle proteine del siero di latte biologiche esposto alla pressione dell'offerta, anche se la domanda è in espansione.
Punti chiave del rapporto
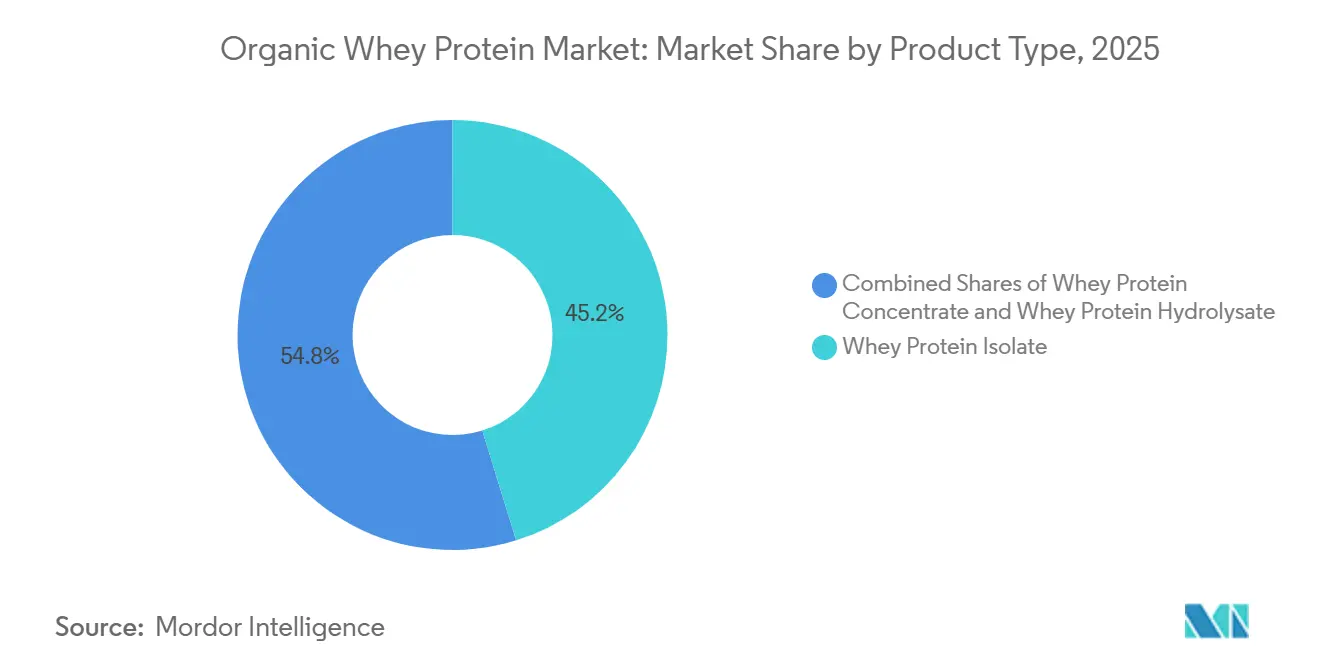
- Per tipologia di prodotto, le proteine del siero di latte isolate detenevano una quota di mercato del 45.21% nel 2025, mentre si prevede che le proteine del siero di latte idrolizzate cresceranno a un tasso annuo composto (CAGR) dell'8.55% fino al 2031.
- Per tipologia, nel 2025 la polvere rappresentava il 75.48% del mercato, mentre si prevede che la forma liquida crescerà a un tasso annuo composto (CAGR) dell'8.11% fino al 2031.
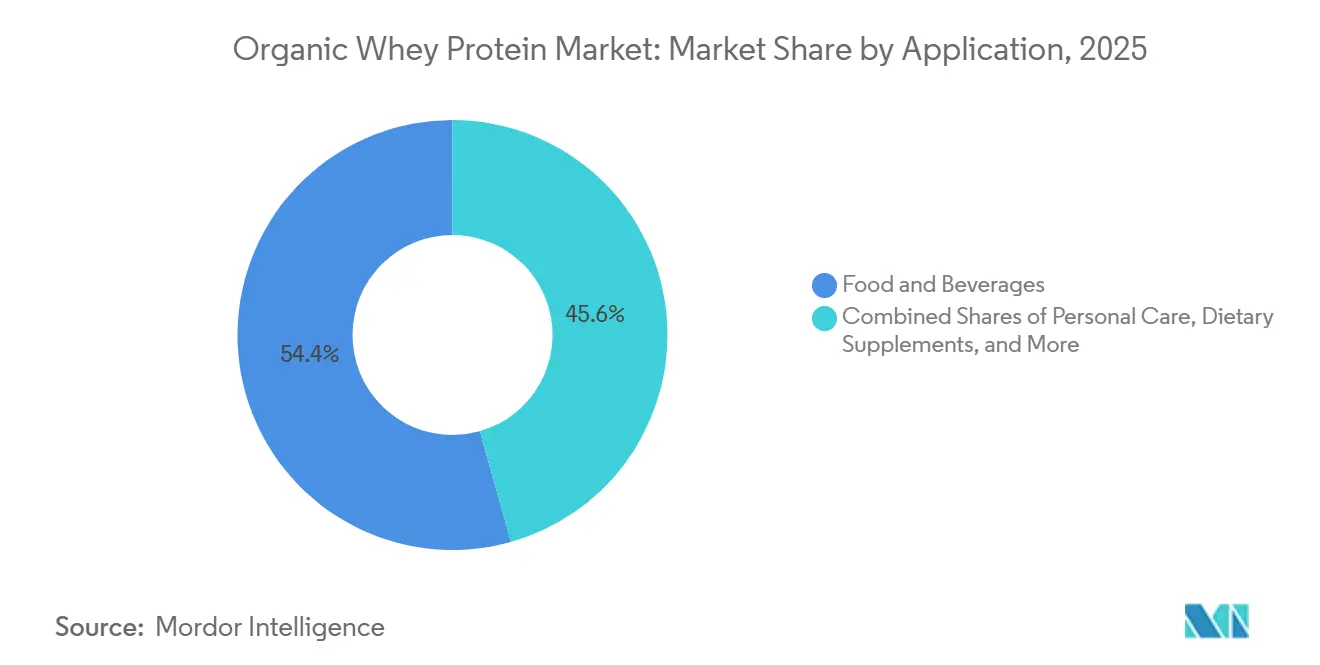
- Per quanto riguarda le applicazioni, il settore alimentare e delle bevande ha rappresentato il 54.38% del mercato delle proteine del siero di latte biologiche nel 2025, mentre il settore della nutrizione sportiva e degli integratori alimentari sta crescendo a un tasso annuo composto (CAGR) dell'8.24% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 42.38% del mercato delle proteine del siero di latte biologiche, mentre la regione Asia-Pacifico ha registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari all'8.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle proteine del siero di latte biologiche
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per i prodotti nutrizionali con etichetta pulita | + 1.8% | Globale, concentrato in Nord America ed Europa occidentale | A breve termine (≤ 2 anni) |
| Crescente tendenza verso l'alimentazione sportiva e uno stile di vita attivo. | + 1.5% | Nord America, Europa, APAC (Cina, India, Australia) | A breve termine (≤ 2 anni) |
| Espansione delle applicazioni funzionali nel settore alimentare e delle bevande | + 1.2% | A livello globale, con una crescita trainata dai beni di largo consumo in Nord America ed Europa. | Medio termine (2-4 anni) |
| Crescente consapevolezza della salute e del benessere | + 0.9% | A livello globale, con una crescente attenzione alla regione Asia-Pacifico e al Sud America. | Medio termine (2-4 anni) |
| Crescente domanda di ingredienti caseari provenienti da animali allevati al pascolo e da fonti sostenibili. | + 0.8% | Nord America, Europa (Germania, Paesi Bassi, Irlanda, Nuova Zelanda) | Medio termine (2-4 anni) |
| Aumento dell'adozione di prodotti per la nutrizione infantile e clinica | + 0.6% | Nucleo APAC (Cina, India), ricadute su MEA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per i prodotti nutrizionali con etichetta pulita
La richiesta dei consumatori di trasparenza sugli ingredienti sta spostando le decisioni di acquisto dal livello dello scaffale all'approvvigionamento degli ingredienti. Uno studio del Clean Label Project del 2025 ha rilevato che il 47% delle proteine in polvere testate superava le soglie di sicurezza per il piombo, il che sta spingendo un numero maggiore di acquirenti verso prodotti biologici certificati USDA e testati da terze parti con una provenienza più chiara [1] Fonte: Clean Label Project, “Protein Powder Study Whitepaper,” Clean Label Project, cleanlabelproject.org . Anche la pressione a livello statale in materia di divulgazione sta aumentando il controllo sulla sicurezza degli integratori e sta accrescendo il valore attribuito alle filiere degli ingredienti documentate. Questa dinamica rafforza il mercato delle proteine del siero di latte biologiche perché i fornitori con status biologico, sistemi di tracciabilità e certificazioni di qualità riconosciute stanno diventando più facili da approvare per i rivenditori premium. Il risultato è un segmento premium più forte in cui gli acquirenti prestano maggiore attenzione agli input limitati, alle dichiarazioni di origine e alla disciplina dei test rispetto ai cicli proteici precedenti.
Crescente tendenza verso l'alimentazione sportiva e uno stile di vita attivo.
La domanda di integratori per lo sport si sta spostando oltre gli atleti agonisti, portando il mercato delle proteine del siero di latte biologiche a un utilizzo quotidiano più routinario. In Cina, il mercato delle proteine per lo sport ha raggiunto i 9.3 miliardi di dollari nel 2025, con le proteine del siero di latte che rappresentavano il 70.4% del volume di vendite. Il cambiamento più rapido nel consumo di proteine in polvere si è registrato tra gli adulti di età pari o superiore a 50 anni, la cui quota è aumentata dal 10.9% al 31.5%, a supporto della domanda di formati più puri e più facili da digerire. Negli Stati Uniti, le proteine del siero di latte rappresentavano il 55.2% delle vendite di proteine in polvere nel 2024, generando un fatturato di 2.71 miliardi di dollari, a dimostrazione del fatto che la categoria ha mantenuto la sua leadership rispetto alle alternative a base vegetale. I produttori stanno rispondendo con nuove capacità produttive di proteine e le prime produzioni di WPC (proteine del siero di latte concentrate) di Fonterra a Studholme nel 2026 dimostrano che i grandi gruppi lattiero-caseari prevedono una domanda sostenuta di ingredienti proteici di alta qualità.
Espansione delle applicazioni funzionali nel settore alimentare e delle bevande
Le aziende alimentari stanno integrando sempre più le proteine del siero di latte in prodotti da forno, latticini, barrette snack e bevande pronte da bere (RTD). Questo approccio non solo aumenta il contenuto proteico di questi prodotti, ma si allinea anche alla crescente domanda dei consumatori di prodotti con etichetta pulita. Nel 2025, Arla Foods Ingredients ha registrato un significativo aumento del 29% nelle vendite di ingredienti proteici, trainato principalmente dalla loro applicazione in caffè e bevande proteiche RTD. Inoltre, gli yogurt RTD premium contenenti 20 g o più di proteine hanno registrato una crescita impressionante del 65% su base annua. Entro il 2026, le bevande proteiche RTD negli Stati Uniti hanno registrato una crescita del 10%, evidenziando il crescente interesse dei prodotti arricchiti di proteine nelle categorie di alimenti e bevande di uso quotidiano. Poiché le aspettative dei consumatori in termini di purezza nelle applicazioni alimentari continuano ad aumentare, i fornitori in grado di fornire costantemente materiali certificati sono in una posizione migliore per assicurarsi opportunità all'interno delle pipeline di formulazione premium.
Crescente domanda di ingredienti caseari provenienti da animali allevati al pascolo e da fonti sostenibili.
Le materie prime casearie provenienti da animali allevati al pascolo e da fonti sostenibili sono diventate un fattore di differenziazione sempre più importante nel mercato delle proteine del siero di latte biologico, poiché gli acquirenti collegano sempre più l'accesso ai pascoli e la tracciabilità alla qualità del prodotto. Il mercato alimentare biologico tedesco ha raggiunto i 18.23 miliardi di euro nel 2025 e il settore lattiero-caseario è stato tra le categorie più forti in questa espansione BÖLW. Il regolamento UE sull'agricoltura biologica 2018/848 ha inasprito la disciplina operativa in materia di accesso ai pascoli, tracciabilità dei mangimi e procedure di ispezione, aumentando il valore dei pool di latte certificati ben consolidati [2] Fonte: Commissione europea, “Regolamento (UE) 2018/848 sulla produzione biologica e l'etichettatura dei prodotti biologici”, EUR-Lex, eur-lex.europa.eu . La decisione di Fonterra di espandere la lavorazione del latte biologico nell'Isola del Sud, con un obiettivo di 4-5 milioni di kg di sostanza secca a partire dalla stagione 2028/29 e un prezzo medio del latte biologico di 14.00 NZD per kg di sostanza secca per la stagione 2025/26, dimostra una fiducia a lungo termine nei premi di prezzo del biologico. Questi segnali di prezzo mantengono l'offerta di materia prima limitata e contribuiscono a preservare la posizione di vantaggio competitivo per i trasformatori che hanno già stipulato accordi per il latte certificato.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione e approvvigionamento | -1.2% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Requisiti rigorosi per la certificazione biologica | -0.8% | A livello globale, la situazione è particolarmente critica per i nuovi operatori nella regione Asia-Pacifico e in Sud America. | Medio termine (2-4 anni) |
| Vincoli della catena di approvvigionamento nella produzione lattiero-casearia biologica | -0.6% | Europa (Germania, Paesi Bassi), Nord America | Medio termine (2-4 anni) |
| Concorrenza delle alternative proteiche vegetali | -0.4% | Nord America, Europa, APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione e approvvigionamento
Gli elevati costi di produzione e approvvigionamento rimangono il principale freno immediato per il mercato delle proteine del siero di latte biologiche. La più ampia crisi dell'offerta di proteine del siero di latte ha mantenuto alta la pressione sui prezzi per tutto il 2025 e il 2026, e le condizioni contrattuali hanno mostrato che la situazione non si sarebbe attenuata nel breve termine. Le varianti biologiche devono affrontare un ulteriore livello di costi poiché i mangimi certificati, l'accesso obbligatorio ai pascoli e le restrizioni sugli input di trasformazione mantengono le strutture di costo delle proteine del siero di latte biologiche dal 40% al 60% superiori rispetto alle equivalenti convenzionali, prima dell'applicazione dei premi di sostenibilità. Ciò crea pressione sui margini per i marchi più piccoli quando i consumatori si oppongono agli aumenti di prezzo sugli scaffali e può ritardare le decisioni di riformulazione biologica per i produttori alimentari B2B che si trovano ad affrontare la pressione sui costi delle materie prime. Anche con i nuovi investimenti nella capacità globale di produzione di siero di latte, non si prevede un sollievo significativo prima del terzo trimestre del 2027, quindi è probabile che la volatilità a breve termine rimanga parte del contesto operativo.
Concorrenza delle alternative proteiche vegetali
Le proteine vegetali rimangono una fonte di pressione competitiva, sebbene non siano la ragione principale della contrazione del mercato delle proteine del siero di latte biologiche nel 2026. Le vendite in dollari di proteine vegetali sono diminuite del 7.3% su base annua nel 2024 e le vendite in termini di unità sono calate del 5.7%, a dimostrazione del calo di slancio dei prodotti di prima generazione nel settore della vendita al dettaglio. La questione a lungo termine riguarda la fermentazione di precisione, che si rivolge agli acquirenti che desiderano la funzionalità del siero di latte senza ricorrere a fonti animali. Questa alternativa si sovrappone in parte alla domanda di proteine premium e potrebbe diventare più rilevante se gusto, consistenza e scalabilità continuassero a migliorare. Per ora, la minaccia è più a medio-lungo termine che immediata, ma continua a influenzare il modo in cui i fornitori del mercato delle proteine del siero di latte biologiche concepiscono la differenziazione futura.
Analisi del segmento
Per tipologia di prodotto: l'isolato domina, l'idrolizzato segnala il passaggio al segmento premium
Nel 2025, le proteine del siero di latte isolate detenevano il 45.21% della quota di mercato delle proteine del siero di latte biologiche, mantenendo la leadership in tutte le tipologie di prodotto. Questa posizione di rilievo è dovuta all'elevata purezza, al basso contenuto di lattosio e alla forte idoneità per applicazioni in nutrizione sportiva di alta qualità, latte artificiale per neonati e bevande pronte da bere. Il processo di filtrazione a membrana si allinea inoltre perfettamente con le normative sull'agricoltura biologica, poiché si basa su metodi di separazione che si integrano più facilmente nei sistemi di lavorazione certificati. Le proteine del siero di latte concentrate si confermano come l'opzione più accessibile per prodotti da forno, latticini e formulazioni che coniugano funzionalità e costo.
L'idrolizzato di proteine del siero di latte è la tipologia di prodotto in più rapida crescita e si prevede che il suo mercato delle proteine del siero di latte biologiche aumenterà a un tasso annuo composto (CAGR) dell'8.55% fino al 2031. Questo ritmo riflette l'elevata digeribilità e il rapido assorbimento, caratteristiche apprezzate nella nutrizione clinica, nell'alimentazione sportiva di alta gamma e nelle applicazioni per soggetti sensibili. Gli idrolizzati devono inoltre affrontare una maggiore scarsità di offerta, poiché la lavorazione enzimatica deve avvenire in condizioni biologiche certificate, il che aumenta la barriera tecnica per i nuovi fornitori. Di conseguenza, i produttori affermati con capacità comprovate sono in una posizione migliore per difendere i prezzi premium rispetto ai fornitori focalizzati principalmente sui volumi di concentrato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: il vantaggio della scala della polvere rimane intatto mentre i formati liquidi accelerano
Nel 2025, la polvere rappresentava il 75.48% del mercato delle proteine del siero di latte biologiche, confermandosi come il formato dominante. Questo primato è dovuto a minori rischi legati al trasporto, una maggiore durata di conservazione e la familiarità dei consumatori con i formati in vaschetta, bustina e sfuso. Una logistica consolidata facilita inoltre la distribuzione della polvere attraverso i canali di vendita al dettaglio, e-commerce e B2B della produzione alimentare. Questi punti di forza mantengono la polvere come il formato con la più ampia diffusione commerciale, nonostante la crescente popolarità di altre forme.
Si prevede che i formati liquidi cresceranno a un tasso annuo composto (CAGR) dell'8.11% fino al 2031, superando così quelli in polvere. Questa crescita è legata alle bevande proteiche pronte da bere (RTD) e ai prodotti lattiero-caseari ultrafiltrati, che rendono il consumo di proteine un acquisto più frequente e conveniente. Il lancio a livello nazionale, nel marzo 2026, di Protein Plus di Organic Valley, con il 50% di proteine in più e il 50% di zuccheri in meno rispetto al latte normale, ha dimostrato come i principali marchi di prodotti lattiero-caseari biologici stiano promuovendo le proteine liquide nei canali di vendita al dettaglio nazionali. Un migliore processo di lavorazione asettica e una distribuzione refrigerata più capillare stanno inoltre facilitando la diffusione dei formati liquidi nel mercato delle proteine del siero di latte biologiche.
Per settore di applicazione: il settore alimentare e delle bevande traina la domanda, mentre l'alimentazione sportiva accelera.
Nel 2025, il settore alimentare e delle bevande ha rappresentato il 54.38% del mercato delle proteine del siero di latte biologiche, offrendo a questa applicazione la base di ricavi più ampia. Questa posizione di leadership riflette la versatilità dell'ingrediente in prodotti da forno, bevande, latticini, snack e altri prodotti alimentari riformulati. Tale ampiezza riduce la dipendenza dalla domanda di integratori specifici e offre ai fornitori l'opportunità di operare contemporaneamente in diverse categorie di alimenti di alta qualità. Il settore della cura della persona e della cosmetica è rimasto più piccolo, ma i peptidi del siero di latte tracciabili stanno attirando l'attenzione laddove i marchi desiderano che la provenienza e la funzione degli ingredienti siano legate alla storia del prodotto.
Si prevede che il settore della nutrizione sportiva e degli integratori alimentari crescerà a un tasso annuo composto (CAGR) dell'8.24% fino al 2031, il ritmo più rapido tra tutte le applicazioni. La domanda è sostenuta da un utilizzo più ampio delle proteine, non limitato agli atleti, e dai consumatori che necessitano di un supporto proteico di alta qualità per la gestione del peso. Anche la nutrizione clinica e medica riveste un'importanza strategica, poiché le proteine ad alta digeribilità stanno diventando sempre più rilevanti negli ambienti di cura legati all'invecchiamento. I quadri normativi in materia di qualità e conformità, soprattutto nelle applicazioni più sensibili, innalzano gli standard per i fornitori e premiano le aziende in grado di documentare la coerenza lungo l'intera catena di produzione.
Analisi geografica
Mercato nordamericano delle proteine del siero di latte biologiche
Nel 2025, il Nord America deteneva il 42.38% della quota di mercato delle proteine del siero di latte biologiche, con gli Stati Uniti come principale contributore. La regione beneficia di un mercato al dettaglio di integratori consolidato, di una solida distribuzione di prodotti alimentari naturali e di un'ampia base di aziende di trasformazione di prodotti lattiero-caseari di alta qualità. Le normative sull'agricoltura biologica mantengono elevati gli oneri documentali, ma al contempo premiano i trasformatori che già controllano le reti di tracciabilità di mangimi e latte. Canada e Messico contribuiscono alla domanda, ma gli Stati Uniti rimangono il polo centrale per l'approvvigionamento e lo sviluppo di prodotti per il mercato regionale. La pressione competitiva è inoltre più elevata in Nord America, poiché sia i marchi specializzati che i grandi gruppi di ingredienti si contendono gli spazi sugli scaffali dei supermercati e i contratti B2B.
Mercato europeo delle proteine del siero di latte biologiche
L'Europa è rimasta il secondo blocco regionale più grande nel mercato delle proteine del siero di latte biologico, sostenuta da Germania, Paesi Bassi, Irlanda e Regno Unito. Il mercato alimentare biologico tedesco ha raggiunto i 18.23 miliardi di euro nel 2025 e i prodotti lattiero-caseari sono stati tra le categorie biologiche più forti [3] Fonte: Bund Ökologische Lebensmittelwirtschaft, “Umsatzentwicklung, Absatz und Importe Beim Deutschen Bio-Markt,” BÖLW, boelw.de . I prezzi del latte biologico tedesco riflettevano le stesse condizioni di offerta ristrette che sostengono i premi del siero di latte in tutta la regione. La fusione tra Arla Foods e DMK del giugno 2026, insieme all'acquisizione da parte di Arla dell'attività di nutrizione del siero di latte di Volac in Galles, ha aumentato la scala di lavorazione e la portata della certificazione per l'offerta europea. Il Regolamento biologico 2018/848 continua a inasprire le aspettative di conformità, il che tende a spostare i volumi verso le cooperative più grandi che possono assorbire i costi di ispezione e tracciabilità.
Mercato delle proteine del siero di latte biologiche in Asia-Pacifico, Sud America e Medio Oriente e Africa
La regione Asia-Pacifico è quella a più rapida crescita nel mercato delle proteine del siero di latte biologiche, con un tasso di crescita annuo composto (CAGR) previsto dell'8.02% fino al 2031. Cina e India sono i principali motori di questa crescita, grazie alla domanda di prodotti nutrizionali di alta gamma, a normative di etichettatura più stringenti e a un utilizzo più ampio del siero di latte nell'alimentazione sportiva e nei prodotti per l'infanzia. In Cina, le importazioni di prodotti lattiero-caseari, incluso il siero di latte, sono cresciute del 3.5% in volume e del 14.8% in valore tra gennaio e settembre 2025, con i prodotti di fascia alta a trainare tale aumento. Il Sud America e il Medio Oriente e l'Africa detengono ancora quote di mercato minori, ma la crescente classe media brasiliana e gli investimenti nel settore sanitario nei Paesi del Consiglio di Cooperazione del Golfo (CCG) offrono al mercato delle proteine del siero di latte biologiche un potenziale di crescita più ampio rispetto alle previsioni attuali.
Panorama competitivo
Il mercato delle proteine del siero di latte biologiche è moderatamente consolidato a livello di trasformazione degli ingredienti, dove Glanbia plc, Arla Foods amba, Fonterra Co-operative Group, Lactalis Ingredients e Carbery Group detengono le posizioni più forti. Il segmento dei prodotti di marca destinati al consumatore è più frammentato, con Organic Valley, The Organic Protein Co., Natural Force Benefit Co. e Puori ApS che competono in base alla qualità delle certificazioni, alla tracciabilità, al gusto e alla distribuzione diretta al consumatore. Questa suddivisione implica che le economie di scala siano fondamentali nell'approvvigionamento e nella filtrazione del latte, mentre la notorietà del marchio è più rilevante per la conversione al dettaglio e gli acquisti ripetuti. L'ingresso nel mercato rimane difficile perché la creazione di pool di latte certificato richiede tempo e i sistemi di gestione biologica richiedono disciplina di processo lungo tutta la filiera. Ciò mantiene il mercato delle proteine del siero di latte biologiche aperto ai marchi di nicchia, ma limita il numero di aziende in grado di incrementare rapidamente la fornitura di ingredienti.
La fusione di Arla con DMK nel giugno 2026 e la conseguente acquisizione dell'attività di integratori alimentari a base di siero di latte di Volac in Galles hanno rappresentato importanti mosse strategiche che hanno incrementato la capacità produttiva europea di siero di latte e ampliato la capacità di evasione dei contratti. Glanbia ha confermato un ampliamento della capacità produttiva di WPI (proteine del siero di latte isolate) di 10 milioni di libbre (circa 4,5 milioni di kg) attraverso la joint venture Southwest Cheese nel Nuovo Messico, con l'avvio previsto per il 2027. Fonterra ha avviato la produzione di WPC (proteine del siero di latte concentrate) presso il suo stabilimento ampliato di Studholme nel 2026, a dimostrazione del continuo investimento in ingredienti proteici per soddisfare la domanda globale. Organic Valley ha lanciato Protein Plus a livello nazionale nel marzo 2026, sfruttando una campagna di vendita al dettaglio tradizionale per estendere l'offerta di proteine biologiche a occasioni di consumo più frequenti di prodotti lattiero-caseari liquidi. Queste mosse dimostrano che la concorrenza nel mercato delle proteine del siero di latte biologiche si concentra ora sull'accesso a forniture certificate, sulla scala di lavorazione e su formati che ampliano la frequenza di consumo.
Si sta creando una nicchia di mercato più ristretta dove la certificazione biologica e la capacità di produrre idrolizzati si sovrappongono, poiché pochi fornitori sono in grado di gestire entrambe su scala commerciale. Questa barriera tecnica è particolarmente rilevante per i clienti del settore della nutrizione clinica e del latte artificiale, dove digeribilità, documentazione e uniformità sono fattori cruciali. I marchi più piccoli possono comunque competere concentrandosi su canali di distribuzione ristretti e su proposte ad alta certificazione, piuttosto che su una distribuzione capillare. La concorrenza è attiva, ma il vantaggio rimane alle aziende che riescono a coniugare una filiera di approvvigionamento affidabile con processi ripetibili e una scala sufficiente a garantire la disponibilità dei prodotti.
Leader del settore delle proteine del siero di latte biologiche
Glanbia plc
Arla Foods amba
Fonterra Gruppo Cooperativo S.r.l
Ingredienti Agropur
Gruppo Lactalis
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: FrieslandCampina ha annunciato un programma di investimenti superiore a 90 milioni di euro per espandere la propria attività nel settore delle proteine del siero di latte ad alto valore aggiunto e ottimizzare la rete di produzione degli ingredienti nei Paesi Bassi. L'investimento comprende l'ammodernamento tecnologico degli stabilimenti di Bedum, Veghel e Workum.
- Novembre 2025: Tirlán ha annunciato un investimento di 126 milioni di euro in un impianto all'avanguardia per la lavorazione del siero di latte presso il suo sito di Ballyragget, a Kilkenny, in Irlanda. Il nuovo impianto amplierà le capacità di lavorazione del siero di latte e di innovazione di prodotto dell'azienda, concentrandosi su prodotti proteici del siero di latte avanzati per la nutrizione, tra cui proteine del siero di latte isolate e trasparenti per la nutrizione sportiva, bevande salutari, latte artificiale per neonati e applicazioni di nutrizione medica.
- Novembre 2024: Arla Foods Ingredients ha lanciato Lacprodan DI-3092, un nuovo idrolizzato di proteine del siero di latte progettato per applicazioni di nutrizione medica a base di peptidi. Questo ingrediente consente ai produttori di formulare bevande per nutrizione medica con un contenuto proteico fino a 10 g di alta qualità per 100 ml, significativamente superiore rispetto alle formulazioni convenzionali, offrendo al contempo un gusto migliore e un'amarezza ridotta.
Ambito del rapporto sul mercato globale delle proteine del siero di latte biologiche
| Whey Protein Isolate |
| Proteine del siero concentrato |
| Proteine del siero idrolizzato |
| Pastello |
| Liquido |
| Cibo e bevande | Prodotti da forno |
| Bevande | |
| Latticini e alternative ai latticini | |
| Carne e alternative alla carne | |
| Spuntini/Snacks | |
| Altro | |
| Nutrizione sportiva e integratori alimentari | |
| Cura personale e cosmetici | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
| Tipologia di prodotto | Whey Protein Isolate | |
| Proteine del siero concentrato | ||
| Proteine del siero idrolizzato | ||
| Modulo | Pastello | |
| Liquido | ||
| Applicazione | Cibo e bevande | Prodotti da forno |
| Bevande | ||
| Latticini e alternative ai latticini | ||
| Carne e alternative alla carne | ||
| Spuntini/Snacks | ||
| Altro | ||
| Nutrizione sportiva e integratori alimentari | ||
| Cura personale e cosmetici | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno guidando la crescita delle proteine del siero di latte biologiche fino al 2031?
La crescita è sostenuta dalla domanda di prodotti con etichetta pulita, da un maggiore utilizzo della nutrizione sportiva e da una più intensa attività di riformulazione di alimenti e bevande. Si prevede che il settore crescerà da 1.08 miliardi di dollari nel 2026 a 2.75 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.02%.
Quale tipologia di prodotto è quella che genera la domanda attuale?
Le proteine isolate del siero di latte si confermeranno leader di mercato con una quota del 45.21% nel 2025, grazie alle loro caratteristiche di purezza, basso contenuto di lattosio e ampio utilizzo nell'alimentazione sportiva e nei prodotti pronti da bere.
Perché il settore alimentare e delle bevande detiene la quota maggiore di applicazioni?
Nel 2025, il settore alimentare e delle bevande rappresenterà il 54.38% del mercato, poiché il siero di latte biologico viene ormai utilizzato in prodotti da forno, latticini, snack e bevande, offrendo ai fornitori una base di clienti più ampia rispetto al solo settore degli integratori.
Quanto è concentrata la concorrenza tra i fornitori?
Il settore degli ingredienti è moderatamente concentrato nelle mani di pochi grandi trasformatori di prodotti lattiero-caseari, mentre il settore dei prodotti di marca destinati al consumatore rimane frammentato; pertanto, le dimensioni contano di più nell'approvvigionamento e nella selezione dei prodotti che nel solo posizionamento del marchio.


