

Dimensioni e quota di mercato della raccolta dei rifiuti organici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
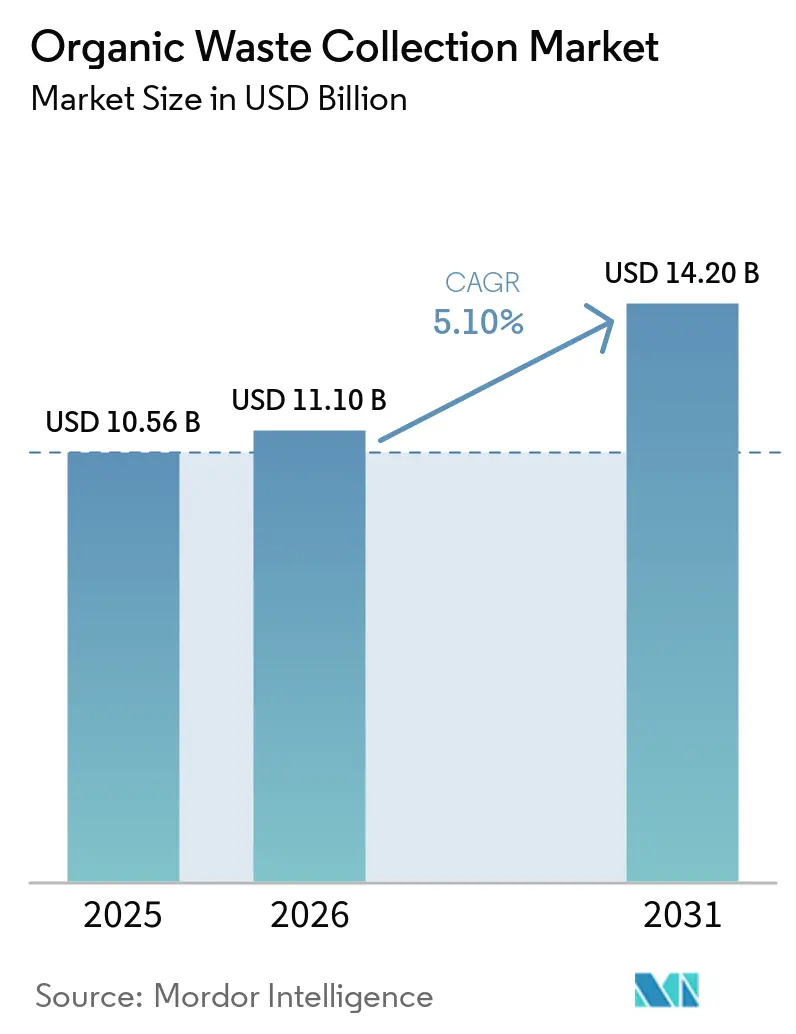
| Dimensione del mercato (2026) | 11.10 miliardo di dollari |
| Dimensione del mercato (2031) | 14.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.10% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla raccolta dei rifiuti organici a cura di Mordor Intelligence
Si prevede che il mercato della raccolta dei rifiuti organici crescerà da 10.56 miliardi di dollari nel 2025 a 11.10 miliardi di dollari nel 2026 e raggiungerà i 14.20 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.10% nel periodo 2026-2031.
Le politiche obbligatorie che prevedono la raccolta separata dei rifiuti organici e la riduzione degli sprechi alimentari trasformano la gestione dei rifiuti organici da programmi opzionali a servizi municipali essenziali, innalzando la soglia minima per i volumi di raccolta contrattualizzati e la capacità di trattamento. I finanziamenti federali e statali negli Stati Uniti, insieme a sovvenzioni mirate in Europa, stanno accelerando la diffusione delle infrastrutture per il compostaggio e la digestione anaerobica, creando sbocchi affidabili per i flussi raccolti e supportando nuove implementazioni a livello cittadino. I modelli di urbanizzazione e la concentrazione di grandi produttori nei distretti commerciali stanno aumentando la densità della domanda, spingendo verso la necessità di una raccolta basata su percorsi e di accordi sui livelli di servizio che premino i risultati di recupero verificati. I progressi nei contenitori dotati di sensori, nella pianificazione dei percorsi tramite intelligenza artificiale e nei caricatori laterali automatizzati azionati da un solo operatore stanno migliorando i rapporti operativi e l'affidabilità del servizio, rafforzando la convenienza economica dell'espansione dei programmi di raccolta porta a porta e per le attività commerciali. Anche gli impegni aziendali in materia di decarbonizzazione e riduzione dei rifiuti si stanno trasformando da promesse in criteri di approvvigionamento, aumentando la domanda di soluzioni di raccolta dei rifiuti organici tracciabili e a bassa contaminazione nelle reti della vendita al dettaglio di prodotti alimentari, della ristorazione e della produzione.
Punti chiave del rapporto
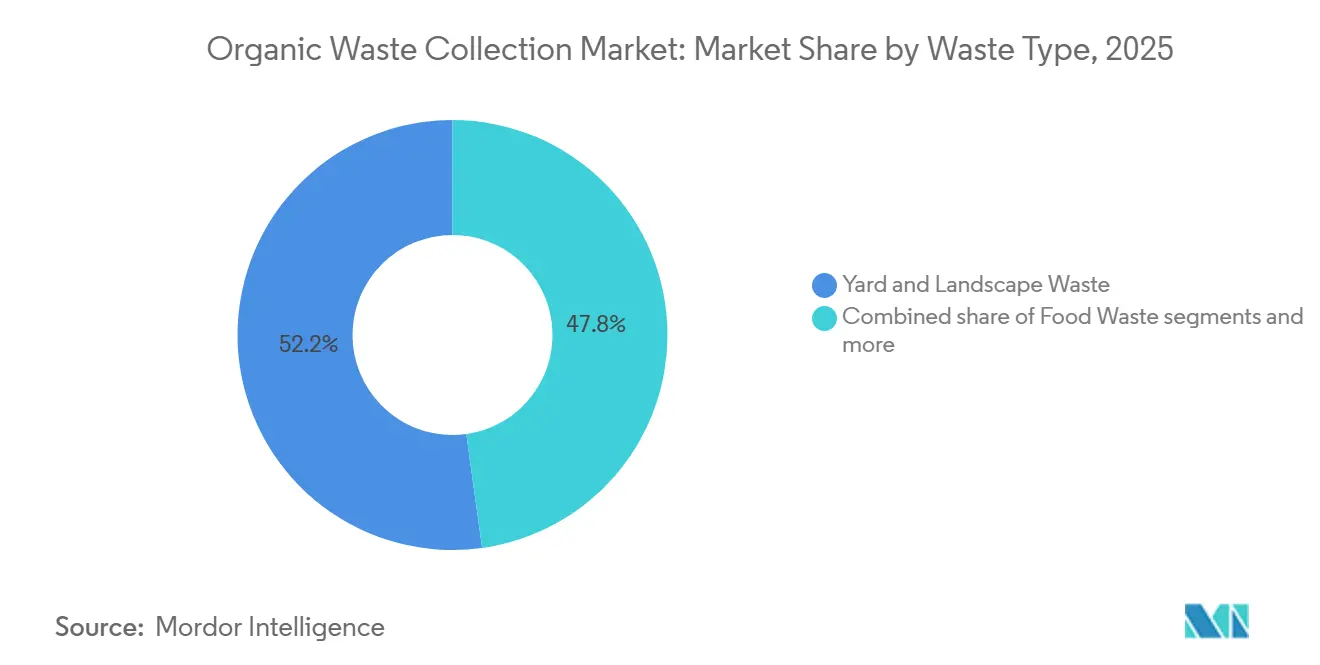
- Per tipologia di rifiuto, i rifiuti da giardino e paesaggistici rappresentavano il 52.2% del mercato della raccolta dei rifiuti organici nel 2025. Si prevede che i rifiuti alimentari cresceranno a un tasso annuo composto del 5.78% fino al 2031.
- Per quanto riguarda gli utenti finali, il segmento residenziale deteneva una quota del 54.1% nel 2025. Il settore della ristorazione commerciale registra il CAGR (tasso di crescita annuale composto) più elevato, pari al 6.23% fino al 2031.
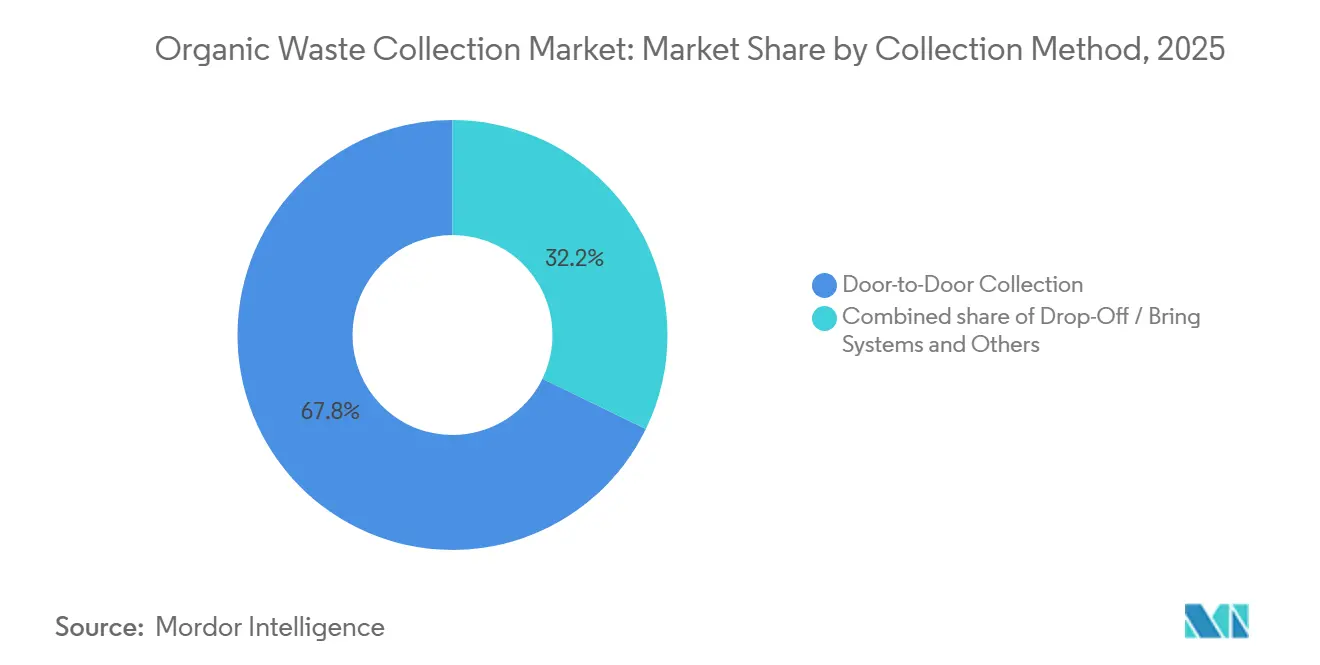
- Per modalità di raccolta, la raccolta porta a porta ha dominato il mercato della raccolta dei rifiuti organici con una quota del 67.8% nel 2025 ed è anche quella in più rapida crescita, con un CAGR del 6.72% fino al 2031.
- In termini di tecnologia e apparecchiature, i sistemi semiautomatici rappresentavano il 62.3% delle installazioni nel 2025. I sistemi completamente automatici registrano il CAGR (tasso di crescita annuale composto) più elevato, pari al 6.46% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 33.2% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto del 7.54% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della raccolta dei rifiuti organici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigide normative governative che impongono la separazione dei rifiuti organici e il loro smaltimento al di fuori delle discariche. | + 1.8% | A livello globale, con i primi guadagni nell'Unione Europea, in California, in India e in Cina. | Medio termine (2-4 anni) |
| La crescente urbanizzazione sta determinando un aumento dei volumi di rifiuti organici urbani prodotti. | + 1.3% | Nucleo dell'Asia Pacifica, con ripercussioni sul Medio Oriente e sull'Africa | A lungo termine (≥ 4 anni) |
| Adozione crescente dei principi dell'economia circolare e delle iniziative di conversione dei rifiuti in energia. | + 0.9% | Nord America e Unione Europea | Medio termine (2-4 anni) |
| Crescente consapevolezza ambientale e impegni aziendali in materia di sostenibilità. | + 0.6% | Global | A breve termine (≤ 2 anni) |
| Incentivi economici e sovvenzioni per i programmi di gestione dei rifiuti organici | + 0.4% | Nazionale, con primi successi negli Stati Uniti, in Germania, Francia e India. | A breve termine (≤ 2 anni) |
| Ampliamento delle infrastrutture per il compostaggio e degli impianti di produzione di biogas | + 0.3% | Unione Europea, Nord America, Asia Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigide normative governative che impongono la separazione dei rifiuti organici e il loro smaltimento in discarica.
I mandati normativi stanno promuovendo il recupero dei rifiuti organici, imponendo la raccolta differenziata dei rifiuti organici e la riduzione degli sprechi alimentari. La Direttiva quadro sui rifiuti dell'Unione europea, in vigore dal 16 ottobre 2025, impone una riduzione del 10% degli sprechi alimentari durante la lavorazione e la produzione e una riduzione del 30% pro capite al dettaglio e al consumo entro il 2030, insieme a una raccolta differenziata uniforme dei rifiuti organici in tutti gli Stati membri. Negli Stati Uniti, la Strategia nazionale per la riduzione delle perdite e degli sprechi alimentari del febbraio 2025 stanzia 275 milioni di dollari per le infrastrutture di riciclo dei rifiuti organici nell'ambito del quadro di riferimento per le infrastrutture di riciclo dei rifiuti solidi, supportata da sovvenzioni per l'istruzione e la sensibilizzazione. La Francia richiederà ai fornitori di gas di procurarsi certificati di produzione di biogas a partire dal 2026, garantendo la domanda di biometano dai rifiuti organici. [1] US Environmental Protection Agency, “National Strategy for Reducing Food Loss and Waste and Recycling Organics,” EPA, epa.gov L'obbligo di miscelazione del biometano nella rete elettrica dei Paesi Bassi entro il 2026 guiderà gli investimenti infrastrutturali, favorendo le materie prime a bassa contaminazione. Tuttavia, l'attuazione disomogenea persiste, come dimostra un audit che ha rilevato bassi tassi di raccolta dei rifiuti organici in tre dei quattro Stati membri dell'Unione europea nel periodo 2022-2023, evidenziando la necessità di controlli, infrastrutture e coinvolgimento del pubblico.
La crescente urbanizzazione determina un aumento dei volumi di rifiuti organici urbani prodotti.
La crescita demografica nelle grandi città sta concentrando i flussi di rifiuti organici in aree in cui la raccolta basata su percorsi è operativamente fattibile e la spesa in conto capitale può essere giustificata, espandendo così la base di riferimento per il mercato della raccolta dei rifiuti organici. Il Dipartimento degli Affari Economici e Sociali delle Nazioni Unite (UN DESA) riporta che nel 2025 le città ospitavano quasi la metà dell'umanità e che la superficie urbana pro capite si è espansa dal 1975, il che aumenta le distanze di trasporto e crea nuove sfide di localizzazione che favoriscono percorsi efficienti e punti di trasferimento ben pianificati. [2] Dipartimento degli Affari Economici e Sociali delle Nazioni Unite, "World Urbanization Prospects 2025", Nazioni Unite, population.un.org L'espansione prevista delle megalopoli in tutta l'Asia aumenta la produzione di rifiuti, rafforzando l'economia dei veicoli a carico laterale completamente automatizzati, dei contenitori intelligenti e dei contratti di servizio basati sulle prestazioni in distretti densi multiutente. Il lavoro della Banca Mondiale sulla gestione dei rifiuti solidi documenta alti livelli di rifiuti non raccolti in contesti a basso reddito, suggerendo che la necessità di modelli di raccolta organica scalabili e a basso costo è più acuta laddove la crescita della città supera i bilanci pubblici e la copertura della raccolta. [3] Banca Mondiale, “Città pulite, futuro luminoso: accelerare gli investimenti e le riforme nella gestione dei rifiuti solidi”, Banca Mondiale, worldbank.org Poiché le aree urbane si espandono più velocemente della popolazione, i comuni devono pianificare tratte di trasporto più lunghe e un maggiore stoccaggio intermedio, il che aumenta il valore del controllo della contaminazione e della programmazione prevedibile per mantenere la qualità del materiale di partenza per gli impianti di compostaggio e digestione. Le regioni con una rapida crescita urbana e uno slancio politico, pertanto, presentano le condizioni più favorevoli per programmi nuovi o ampliati, il che porta a un flusso più ampio e stabile per il mercato della raccolta dei rifiuti organici.
Adozione crescente dei principi dell'economia circolare e delle iniziative di conversione dei rifiuti in energia.
Le politiche e i piani di investimento per l'economia circolare stanno ridefinendo i rifiuti organici come materia prima per la produzione di energia e prodotti per il suolo, chiarendo i flussi di entrate legati al biometano, al digestato e al compost e rafforzando il valore di una raccolta affidabile. L'Agenzia Internazionale dell'Energia stima che l'attuale produzione combinata di biogas e biometano rappresenti solo una piccola parte del potenziale tecnico derivante dai flussi organici esistenti, indicando un notevole margine di crescita per la materia prima attraverso una migliore separazione alla fonte e percorsi di raccolta dedicati. I dati a livello di settore in Europa mostrano che il digestato sta già sostituendo una parte significativa dei fertilizzanti azotati, supportando mercati finali stabili per i materiali derivati da materie prime di alta qualità fornite da programmi di raccolta disciplinati. Gli stakeholder dell'Unione Europea delineano anche misure specifiche per accelerare l'integrazione dei rifiuti organici all'interno di strategie di bioeconomia più ampie, che rafforzano la necessità di investimenti per migliorare la raccolta e lo smaltimento dei rifiuti organici residenziali e commerciali. Negli Stati Uniti, il sostegno federale alla pianificazione locale del compostaggio e della riduzione degli sprechi alimentari aiuta le città a istituire o ampliare servizi di raccolta che raggiungono un recupero misurabile e forniscono una materia prima costante per impianti di trattamento nuovi o ampliati. I grandi rivenditori hanno dimostrato che i processi di ridistribuzione, digestione, alimentazione animale e compostaggio possono essere integrati nelle catene di approvvigionamento, convalidando la fattibilità operativa del recupero di grandi volumi di rifiuti quando sono disponibili partner di raccolta affidabili.
Crescente consapevolezza ambientale e impegno aziendale per la sostenibilità.
Gli impegni di marchi, rivenditori e produttori alimentari si stanno spostando dalle dichiarazioni programmatiche agli approvvigionamenti e ai parametri di performance, creando una domanda costante di recupero organico verificato e di reporting automatizzato. Le principali aziende firmatarie di iniziative globali per gli imballaggi hanno ridotto l'uso di plastica vergine. Hanno aumentato il contenuto riciclato, anche in un mercato in crescita, dimostrando che i partner della catena di approvvigionamento rispondono quando i contratti includono obiettivi misurabili e requisiti di trasparenza. I produttori alimentari stanno integrando la riduzione dei rifiuti nei piani di decarbonizzazione e definendo obiettivi basati su criteri scientifici, ampliando il ruolo dei trasportatori esterni per garantire livelli di servizio stabili, abilitando il tracciamento digitale e fornendo prove di recupero a supporto della contabilità di Scope 3. I gruppi di distribuzione e vendita al dettaglio stanno aumentando i tassi di recupero e formalizzando le partnership per la raccolta dei dati, alzando l'asticella per la selezione dei fornitori verso operatori con monitoraggio abilitato dall'IoT e interfacce dati pronte per la reportistica. Le principali aziende alimentari hanno raggiunto elevati livelli di recupero a livello di stabilimento attraverso il riciclo, le donazioni e i percorsi di alimentazione animale, dimostrando che l'allineamento con il mercato finale è possibile su larga scala quando le prestazioni di raccolta interne e contrattualizzate vengono misurate e premiate. Le revisioni delle politiche raccomandano inoltre che i governi affianchino misure non invasive a partenariati pubblico-privati più solidi e a valutazioni periodiche, che favoriscano un contesto operativo più coerente per il mercato della raccolta dei rifiuti organici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento iniziale di capitale per le infrastrutture di raccolta e gli impianti di elaborazione. | -1.1% | Globale, acuto nei mercati emergenti | Medio termine (2-4 anni) |
| La contaminazione dei flussi di rifiuti organici riduce l'efficienza del processo. | -0.7% | Nord America e UE | A breve termine (≤ 2 anni) |
| Scarsa consapevolezza pubblica e bassi tassi di partecipazione ai programmi di separazione alla fonte | -0.5% | A livello globale, con particolare acutità nelle regioni Asia-Pacifico e Medio Oriente. | Medio termine (2-4 anni) |
| Disponibilità limitata di soluzioni di raccolta e trasporto economicamente vantaggiose nelle aree rurali. | -0.3% | Nelle regioni rurali di tutto il mondo, la situazione è più critica nei paesi in via di sviluppo. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Contaminazione dei flussi di rifiuti organici che riduce l'efficienza del processo.
La contaminazione aumenta i requisiti di pretrattamento, riduce la qualità del prodotto e limita le applicazioni finali, riducendo così il valore ricavato dal compost e dal digestato e aumentando il rischio di smaltimento in caso di rifiuto dei carichi da parte degli impianti. Studi nazionali dimostrano che i flussi di rifiuti alimentari e da giardino presentano problemi di contaminazione che sono aumentati negli ultimi anni, sottolineando la necessità di interventi mirati, standard per i contenitori e meccanismi di feedback per affrontare i comportamenti. L'esperienza locale negli Stati Uniti conferma che interventi mirati e l'etichettatura possono ridurre significativamente la contaminazione a livello di raccolta, apportare benefici agli impianti a valle e supportare operazioni stabili quando la codigestione o il compostaggio fanno parte del mix di trattamento municipale. Gli operatori degli impianti di trattamento comunicano che le soglie di contaminazione influenzano le decisioni di accettazione, il che rende fondamentale una separazione affidabile alla fonte e standard chiari per i materiali all'interno degli accordi di servizio per evitare costosi rifiuti e reindirizzamenti. Le agenzie federali segnalano la plastica e le sostanze chimiche persistenti come ostacoli persistenti e stanno lavorando per sintetizzare le conoscenze scientifiche e fornire assistenza tecnica, il che dovrebbe favorire pratiche e standard più uniformi tra le diverse giurisdizioni. Queste dinamiche favoriscono i fornitori che combinano la progettazione dei servizi con un approccio basato sui dati e un feedback chiaro da parte dei clienti, il che può produrre riduzioni misurabili della contaminazione e risultati di maggior valore nel tempo.
Scarsa consapevolezza pubblica e bassi tassi di partecipazione ai programmi di separazione alla fonte
I tassi di partecipazione rimangono una sfida strutturale quando i programmi sono volontari, le comunicazioni sono poco frequenti o i residenti non dispongono di chiare indicazioni sull'uso dei contenitori, il che limita la raccolta anche quando la capacità di trattamento è disponibile. Le indagini nazionali sul riciclo negli Stati Uniti mostrano lacune nella partecipazione e nella raccolta tra le famiglie, suggerendo che una comunicazione coerente dei programmi e quadri di misurazione non sono ancora una prassi standard in tutti gli stati e territori. I rapporti federali al Congresso confermano che molti stati non raccolgono, non acquisiscono e non comunicano i dati sulla contaminazione, rendendo difficile il benchmarking e rallentando i cicli di miglioramento per la riduzione della contaminazione e la progettazione dei servizi. I programmi implementati a livello cittadino possono raccogliere grandi quantità di rifiuti una volta operativi, ma sono necessari un impegno costante dei residenti e regole semplici e coerenti per aumentare la partecipazione nei quartieri residenziali densamente popolati e per stabilizzare i livelli di contaminazione. I programmi che combinano l'accesso al servizio con un feedback chiaro e standard applicati con costanza tendono a mostrare risultati migliori, il che supporta l'uso di strumenti semplici come l'etichettatura, i controlli dei contenitori e gli aggiornamenti periodici delle informazioni. Nel tempo, dati migliori, una comunicazione più coerente e standard di raccolta semplici dovrebbero aumentare la partecipazione e rafforzare la convenienza economica dell'espansione del mercato della raccolta dei rifiuti organici.
Analisi del segmento
Per tipologia di rifiuto: l'espansione dei rifiuti alimentari supera i flussi consolidati di rifiuti da giardino.
Nel 2025, i rifiuti da giardino e paesaggistici rappresentavano il 52.2% del mercato della raccolta dei rifiuti organici, a testimonianza dei programmi stagionali consolidati e della contaminazione relativamente inferiore intrinseca ai flussi di rifiuti verdi esterni raccolti attraverso percorsi comunali ben definiti. Si prevede che i rifiuti alimentari, comprendenti fonti pre-consumo e post-consumo, cresceranno a un tasso annuo composto del 5.78% fino al 2031, man mano che i requisiti specifici per la raccolta dei rifiuti alimentari negli Stati membri europei e nel Regno Unito matureranno ed estenderanno la loro attività a un maggior numero di giurisdizioni locali, aumentando la quota di materiale putrescibile servita da percorsi e giorni di servizio dedicati. L'India ha reso obbligatoria la separazione dei rifiuti in quattro flussi in base a norme che entreranno in vigore nel 2026, elevando i rifiuti organici a una categoria specifica nei piani urbanistici e ampliando gradualmente la raccolta dei rifiuti alimentari con l'aumentare della conformità. I residui agricoli creano notevoli opportunità a livello regionale legate ai sistemi di allevamento e coltivazione, con progetti che combinano letame e scarti agricoli per produrre biogas e compost in condizioni controllate e con contratti di fornitura stabili. I fanghi biologici e le sostanze organiche provenienti dalle acque reflue continuano a rappresentare punti di integrazione per la codigestione negli impianti di recupero delle risorse idriche, che possono assorbire i rifiuti alimentari raccolti per aumentare la produzione di gas laddove la progettazione dell'impianto e le condizioni autorizzative lo consentano.
La crescita dei rifiuti alimentari sarà sostenuta dall'espansione dei programmi residenziali a livello cittadino e dagli obblighi relativi ai rifiuti organici commerciali che definiscono le aspettative del servizio di raccolta e la frequenza di rendicontazione per gli operatori del settore alimentare, contribuendo a mantenere lo slancio della crescita anche se i rifiuti da giardino rimangono il flusso più consistente in termini di volume in molte giurisdizioni. Sono necessari impianti di digestione dedicati e sbocchi di compostaggio a lungo termine per gestire l'aumento previsto del tonnellaggio dei rifiuti alimentari, il che favorisce le aziende di trasporto e i comuni che negoziano preventivamente il ritiro o mantengono una partecipazione nella capacità di trattamento locale per stabilizzare l'esposizione alle tariffe di smaltimento. I rifiuti organici commerciali non alimentari rimangono di dimensioni ridotte ma preziosi, poiché spesso consistono in flussi omogenei, provenienti da un'unica fonte, più facili da trattare e che possono essere contrattualizzati con scadenze stabili, migliorando così la densità dei percorsi e l'utilizzo della flotta. Con il consolidamento degli obblighi e l'intensificarsi dei controlli, il settore della raccolta dei rifiuti organici probabilmente darà priorità ai livelli di servizio, agli standard dei contenitori e ai controlli degli imballaggi che riducono la contaminazione e aumentano la produttività e il valore dei prodotti derivati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'intensità dei servizi di ristorazione commerciale influenza l'economia della deviazione
Nel 2025, le utenze residenziali rappresentavano il 54.1% dei volumi raccolti, a testimonianza della diffusione dei sistemi di raccolta porta a porta e dei programmi basati su contenitori che standardizzano la raccolta nei diversi quartieri e promuovono una partecipazione regolare attraverso regole semplici e colori chiari per i bidoni. Il settore della ristorazione commerciale è il gruppo di utenti finali in più rapida crescita, con un CAGR del 6.23% fino al 2031, poiché ristoranti, mense aziendali e strutture ricettive consolidano elevati volumi in un minor numero di punti di raccolta, riducendo il costo del servizio per tonnellata e supportando flussi di rifiuti più puliti grazie alla formazione del personale e al feedback a livello di singolo cliente. Le normative che definiscono i produttori di rifiuti ingombranti e richiedono il trattamento in loco o il riciclaggio verificato fuori sede creano una domanda basata sulla conformità che garantisce giorni di servizio ricorrenti, tonnellaggio documentato e supervisione della contaminazione per i grandi produttori nel settore della ristorazione e delle strutture ricettive. Il mercato della raccolta dei rifiuti organici beneficia di queste normative perché creano una domanda regolare e prestazioni misurabili, che giustificano gli investimenti nei percorsi e nella formazione del personale, migliorando nel tempo la resa e la qualità dei dati.
L'industria alimentare e della trasformazione offre flussi omogenei e ad alto volume, più facili da separare e raccogliere, il che favorisce rese di codigestione costanti e apporti di compost uniformi quando la contaminazione viene controllata alla fonte. Le reti di vendita al dettaglio e di generi alimentari stanno formalizzando partnership per la ridistribuzione, l'alimentazione animale e il compostaggio, riducendo gli sprechi alimentari e indirizzando i materiali non commestibili verso canali di recupero che dipendono da una raccolta affidabile e da finestre di ritiro prevedibili. Scuole e altre istituzioni pubbliche stanno accedendo a sovvenzioni dedicate alla riduzione degli sprechi alimentari, che contribuiscono a finanziare contenitori, formazione e servizi di raccolta iniziali, trasformando i progetti pilota in programmi permanenti con risultati misurabili. Con l'inasprirsi delle aspettative in materia di rendicontazione in tutti i settori, l'industria della raccolta dei rifiuti organici creerà valore per gli utenti finali combinando la raccolta a domicilio o in banchina con la verifica digitale, gli avvisi di contaminazione e le analisi di base che collegano la formazione a migliori tassi di recupero.
In base al metodo di raccolta: il predominio della raccolta porta a porta riflette i modelli di servizio municipale
Nel 2025, la raccolta porta a porta deteneva una quota del 67.8% ed è anche il metodo in più rapida crescita, con un CAGR del 6.72% fino al 2031, rispecchiando le decisioni delle città di aggiungere i rifiuti organici ai normali servizi di raccolta a domicilio con regole e contenitori standardizzati in tutti i quartieri e tipologie di edifici, laddove possibile. Le implementazioni su larga scala nelle principali città hanno dimostrato che il tonnellaggio aumenta rapidamente una volta che il servizio è universale e supportato da una flotta, personale e contratti di trattamento a lungo termine, che riducono il rischio del programma e supportano un'espansione graduale basata sulle lezioni apprese a livello distrettuale. La raccolta centralizzata con deposito serve le aree senza una densità di raccolta a domicilio o dove le famiglie preferiscono recarsi periodicamente presso un punto di raccolta comunitario, aggiungendo flessibilità e colmando le lacune del servizio. Al contrario, le iniziative di compostaggio comunitario integrano i residenti nella logistica del programma. La raccolta di rifiuti ingombranti supporta i grandi produttori e i cantieri edili che possono accumulare materiale per ritiri ad alta capacità, il che migliora l'efficienza del percorso e il controllo della contaminazione se supportato da chiari standard di accettazione e formazione a livello di account.
I sistemi sotterranei e pneumatici vengono installati in quartieri densamente popolati e in aree di nuova costruzione che prevedono lo stoccaggio in ambienti chiusi o sotterranei, riducendo gli odori e migliorando l'estetica stradale, ma richiedono maggiori investimenti che ne limitano l'utilizzo a specifici contesti urbani. La raccolta differenziata per i picchi di rifiuti da giardino e i servizi di abbonamento per i rifiuti da giardino offrono opzioni flessibili che si adattano alle esigenze stagionali e possono essere gestite con pianificatori di percorso in cloud per stabilizzare i tempi di lavoro degli operatori e dei veicoli durante tutto l'anno. Nel tempo, è probabile che il mercato della raccolta dei rifiuti organici integri questi metodi all'interno delle città, consentendo a residenti e aziende di scegliere i servizi più adatti alla densità abitativa, allo spazio di stoccaggio e alle preferenze di partecipazione, mantenendo al contempo basso il livello di contaminazione e alta la qualità del materiale in ingresso. Con l'ampliamento delle normative e l'inasprimento dei tempi di applicazione, i programmi universali di raccolta porta a porta rimarranno il metodo principale, affiancati da soluzioni di conferimento e raccolta di rifiuti ingombranti che estendono la copertura e producono flussi di rifiuti più puliti per il compostaggio e la digestione anaerobica.
Tecnologia e attrezzature: i progressi nell'automazione rivoluzionano i sistemi tradizionali ad alta intensità di manodopera.
Nel 2025, i sistemi semiautomatici rappresentavano il 62.3% delle installazioni, basati su caricatori posteriori e laterali con sollevatori per contenitori e squadre di due persone, garantendo un servizio affidabile su diverse larghezze stradali e configurazioni degli edifici. I sistemi completamente automatizzati rappresentano il segmento in più rapida crescita, con un CAGR del 6.46%, grazie all'adozione da parte delle flotte di caricatori laterali monooperatore, all'installazione di sensori di livello di riempimento nei contenitori e all'utilizzo di software di pianificazione dei percorsi in cloud per ottimizzare i giorni di raccolta e le sequenze di fermate, riducendo i chilometri percorsi e i costi del carburante, migliorando al contempo la puntualità e la soddisfazione dei residenti. Le installazioni cittadine che combinano reti a basso consumo energetico, sensori a ultrasuoni e modelli predittivi stanno riducendo i chilometri percorsi e i reclami dei residenti, dimostrando il vantaggio operativo della pianificazione basata sui dati e del monitoraggio del livello di riempimento dei contenitori negli spazi pubblici e presso le attività commerciali. I sistemi manuali rimangono in uso laddove l'accesso è limitato da strade strette o terreni scoscesi e possono essere supportati da dispositivi RFID portatili e strumenti di tracciamento delle risorse che migliorano la verifica della raccolta e le analisi di base senza la necessità di un aggiornamento completo all'automazione.
Stanno emergendo strumenti di tracciabilità per verificare il recupero dei rifiuti nell'ambito della Responsabilità Estesa del Produttore e per supportare le richieste aziendali, collegando il controllo degli accessi ai contenitori, i lettori di identificazione e i registri basati su cloud ai risultati verificati a livello di cliente e di percorso. Le piattaforme di pianificazione dei percorsi, in grado di valutare miliardi di opzioni in pochi minuti, riducono i tempi di pianificazione e consentono modifiche dinamiche, contribuendo a integrare ritiri aggiuntivi, crescita del numero di clienti e controlli per la contaminazione in un ciclo settimanale regolare senza interruzioni del servizio. Il settore della raccolta dei rifiuti organici continuerà a beneficiare di costi inferiori per i sensori, maggiore durata delle batterie dei dispositivi e componenti software interoperabili, che riducono il costo delle dimostrazioni di ROI e supportano implementazioni graduali che allineano la spesa in conto capitale con i risparmi operativi verificati. Con l'aumento dell'automazione, la qualità dei dati migliorerà, creando opportunità per offrire ai grandi clienti commerciali livelli di servizio premium legati a garanzie di recupero dei rifiuti, soglie di contaminazione e operazioni a basse emissioni verificate.
Analisi geografica
Mercato della raccolta dei rifiuti organici nella regione Asia-Pacifico
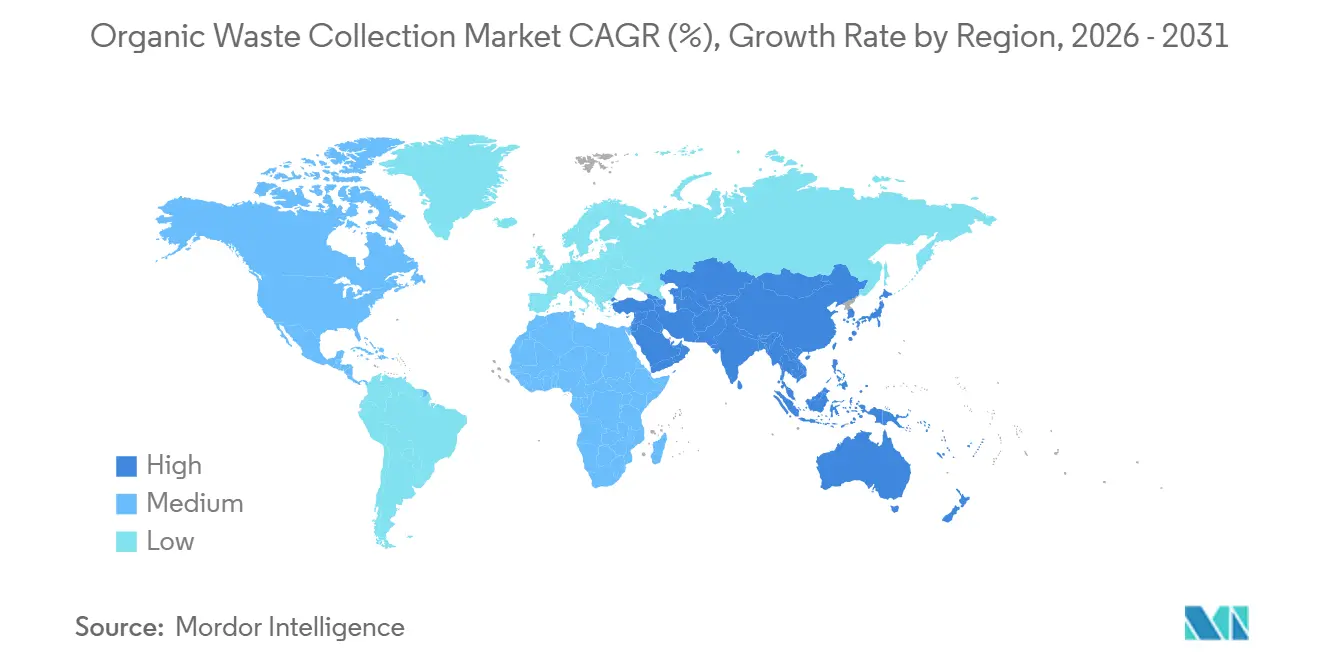
Nel 2025, la regione Asia-Pacifico rappresentava il 33.2% del mercato della raccolta dei rifiuti organici e si prevede che sarà la regione a più rapida crescita, con un CAGR del 7.54% fino al 2031, trainata dai grandi centri abitati, dalle norme obbligatorie sulla separazione alla fonte e dagli obblighi nazionali di miscelazione del biometano che formalizzano i percorsi di smaltimento dei rifiuti organici raccolti. I segnali politici in Cina e India stanno rafforzando l'allineamento tra i programmi di raccolta e i mercati del gas a valle, incoraggiando gli investimenti in impianti di digestione anaerobica, man mano che le città ampliano la copertura della raccolta porta a porta o commerciale in linea con la capacità degli impianti. I progressi del Giappone nella riduzione degli sprechi alimentari nel settore commerciale dimostrano come la misurazione obbligatoria e obiettivi chiari possano guidare gli investimenti privati e plasmare le aspettative dei fornitori, a vantaggio dei fornitori di servizi in grado di garantire un trasporto costante con una rendicontazione accurata. La rapida crescita delle megalopoli in tutta l'Asia favorisce la densità dei percorsi e promuove flotte dotate di tecnologia, il che aumenta la probabilità che i veicoli completamente automatizzati e i sensori nei cassonetti passino dalla fase pilota alla pratica standard nel periodo di previsione.
Mercato europeo della raccolta dei rifiuti organici
L'Europa coniuga una regolamentazione consolidata con investimenti attivi nella produzione di biometano e nella capacità di compostaggio, fornendo segnali forti ai comuni e alle aziende private di raccolta per ampliare la copertura della raccolta differenziata e ridurre la contaminazione. La direttiva quadro sui rifiuti rivista stabilisce obiettivi di riduzione degli sprechi alimentari e la raccolta differenziata dei rifiuti organici, che consolidano la crescita dei programmi di gestione dei rifiuti organici residenziali e commerciali e pongono la regione in condizione di assorbire i flussi raccolti in linea con l'aumento della capacità. I dati di settore confermano una rapida espansione degli impianti di biometano e impegni di investimento a lungo termine. Tuttavia, la produzione e l'aumento della capacità devono accelerare per raggiungere gli obiettivi del 2030, il che suggerisce che un continuo sostegno politico e i sistemi di certificazione contribuiranno a colmare il divario. Le verifiche mostrano un'attuazione disomogenea in alcuni Stati membri, il che suggerisce la necessità di rafforzare i meccanismi di controllo, di tariffazione delle discariche e di recupero dei costi per sbloccare il pieno potenziale del mercato della raccolta dei rifiuti organici. Questi risultati supportano investimenti mirati nella copertura della raccolta, nella comunicazione e nella riduzione della contaminazione per raggiungere gli obiettivi di legge e stabilizzare i flussi di materia prima verso i digestori e gli impianti di compostaggio.
Il mercato della raccolta dei rifiuti organici nelle Americhe e in Medio Oriente e Africa
In Nord America, i rigidi mandati statali si combinano con il sostegno di sovvenzioni federali e quadri normativi volontari, dando vita a un mosaico di programmi con diversi livelli di maturità tra stati e province, che si sta muovendo verso una copertura più ampia. I finanziamenti federali statunitensi, attraverso il programma Solid Waste Infrastructure for Recycling, includono stanziamenti per le infrastrutture di riciclo dei rifiuti organici, riducendo gli ostacoli finanziari e consentendo alle città di ampliare i servizi di raccolta con attrezzature migliori e contratti di trattamento più vantaggiosi. Le implementazioni su larga scala nelle grandi città dimostrano la fattibilità operativa su vasta scala quando personale, camion e impianti di trattamento sono allineati e quando l'educazione dei residenti è costante, a sostegno della tesi più ampia di una copertura universale della raccolta differenziata dei rifiuti organici nel tempo. Il Canada sta aumentando la capacità di digestione anaerobica in province chiave attraverso partnership supportate da contratti di fornitura di gas a lungo termine, il che dovrebbe rafforzare il mercato dei servizi di raccolta dei rifiuti organici a contratto con l'entrata in funzione di nuovi impianti. Il Medio Oriente e l'Africa si trovano ad affrontare tassi più elevati di cattiva gestione e limitate attività di riciclo e compostaggio. Ciononostante, stanno prendendo forma strategie regionali per diversificare l'approvvigionamento energetico e ridurre gli sprechi alimentari, aprendo la strada a progetti mirati nei centri urbani che possono combinare la raccolta dei rifiuti organici con la digestione anaerobica, beneficiando di tariffe incentivanti e politiche di cottura pulita. In Sud America si stanno sviluppando quadri giuridici che monetizzano il biometano e immettono sul mercato il gas di discarica e i rifiuti organici nell'ambito di normative sulle energie rinnovabili e sulla decarbonizzazione, allineando così l'espansione della raccolta municipale alla domanda di combustibili a lungo termine.
Panorama competitivo
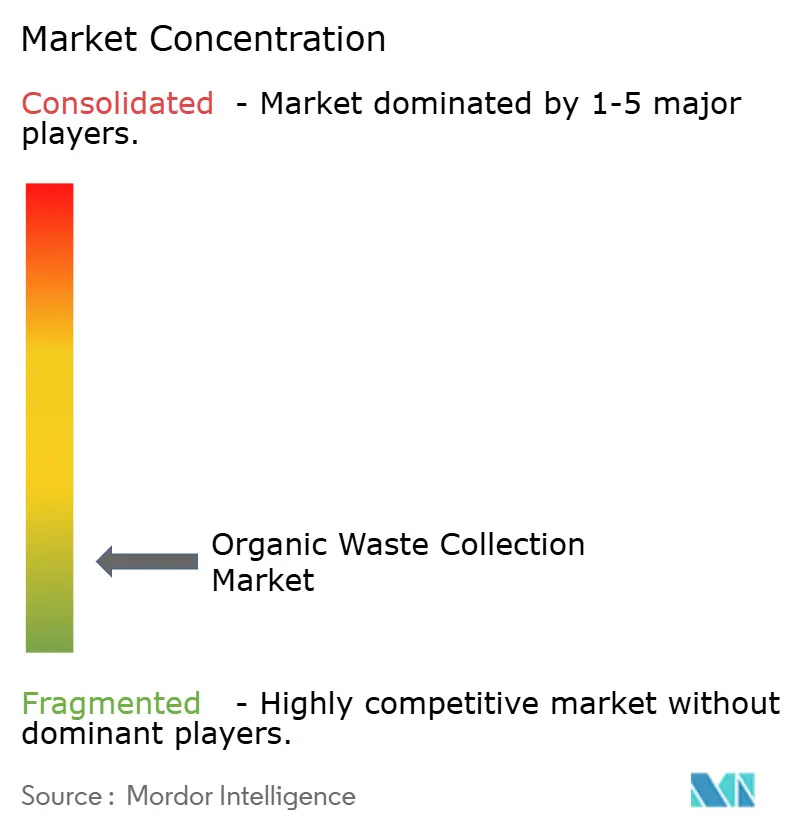
Il mercato della raccolta dei rifiuti organici è frammentato, con aziende di trasporto multinazionali in competizione con specialisti regionali e fornitori tecnologicamente avanzati che si distinguono per efficienza dei percorsi, controllo della contaminazione e risultati di riciclo verificabili. Con l'espansione delle normative, i criteri di appalto pongono l'accento sulla trasparenza dei report, sulle soglie di contaminazione e sulla prova dell'utilizzo finale dei rifiuti, premiando i fornitori in grado di combinare la raccolta con partnership di trattamento o con una capacità controllata di digestione e compostaggio. L'integrazione verticale nel processo di trattamento, sia attraverso la proprietà che tramite contratti a lungo termine, è una risposta comune alla volatilità delle tariffe di smaltimento, consentendo agli operatori di trarre valore dalla vendita di biometano, prodotti di compostaggio e crediti di carbonio associati al riciclo verificabile.
La differenziazione competitiva è sempre più legata alla strumentazione digitale e alle pratiche di gestione dei dati che migliorano la qualità del servizio e riducono i costi. Le flotte municipali che utilizzano sensori di livello di riempimento e percorsi dinamici hanno registrato una significativa riduzione dei chilometri percorsi e del consumo di carburante, oltre a una maggiore conformità alla raccolta e a un minor numero di reclami da parte dei residenti, il che convalida il ritorno sull'investimento (ROI) dei caricatori laterali automatizzati a un solo operatore abbinati a contenitori intelligenti. Anche le città europee che utilizzano modelli di intelligenza artificiale federati per prevedere i livelli di riempimento dei cassonetti e ottimizzare i percorsi giornalieri stanno riscontrando una riduzione dei chilometri di raccolta e dei reclami, il che indica la possibilità di adottare modelli scalabili e condivisibili tra i comuni, proteggendo al contempo i dati operativi sensibili. Queste pratiche sono in linea con le priorità delle città in termini di contenimento dei costi e soddisfazione dei residenti e probabilmente diventeranno la norma negli appalti pubblici nel periodo di previsione.
Un'altra priorità è la tracciabilità verificabile a supporto delle dichiarazioni di Responsabilità Estesa del Produttore e delle informative aziendali. Il controllo degli accessi ai contenitori, i lettori RFID e la tenuta dei registri basata sul cloud contribuiscono a garantire che i materiali provengano da fonti autorizzate e raggiungano impianti di trattamento qualificati, migliorando la preparazione agli audit e supportando la fatturazione basata sui dati quando sono in vigore modelli di pagamento in base alla quantità prodotta. Dal punto di vista della domanda aziendale, le imprese stanno collegando le condizioni di finanziamento e la remunerazione dei dirigenti agli obiettivi di riduzione degli sprechi alimentari e degli imballaggi, rendendo la raccolta e la documentazione affidabili dei rifiuti organici una priorità a livello di consiglio di amministrazione che influenza la selezione dei fornitori e il rinnovo dei contratti. In Europa, gli strumenti politici che impongono ai fornitori di gas di ottenere certificati per il biometano a partire dal 2026 stanno spingendo una maggiore quantità di materia prima verso i processi di digestione anaerobica, favorendo gli operatori in grado di fornire flussi a bassa contaminazione nell'ambito di contratti stabili.
Leader del settore della raccolta dei rifiuti organici
Servizi della Repubblica
Veolia
Gestione dei rifiuti (WM)
Collegamenti rifiuti
Pulito
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: l'Associazione europea del biogas ha pubblicato il suo 15° rapporto statistico, evidenziando una produzione europea di biometano pari a 5.2 miliardi di metri cubi nel 2024 e significativi impegni di investimento privati entro il 2030, con un appello a un maggiore sostegno politico per raggiungere gli obiettivi regionali e realizzare il potenziale a lungo termine del settore.
- Ottobre 2025: La Corte dei conti europea ha pubblicato la relazione speciale 23/2025, che evidenzia i progressi disomogenei compiuti in diversi Stati membri in materia di raccolta differenziata dei rifiuti organici e meccanismi di recupero dei costi, sottolineando le lacune nell'attuazione che potrebbero ostacolare il raggiungimento degli obiettivi per il 2025 e il 2035 in assenza di un'applicazione più rigorosa delle norme e di infrastrutture adeguate.
- Maggio 2025: Il rapporto "Outlook for Biogas and Biomethane" dell'Agenzia Internazionale dell'Energia ha evidenziato un ampio divario tra il potenziale tecnico e la produzione attuale, individuando leve politiche come gli obblighi di miscelazione che stanno creando mercati garantiti per il biometano.
- Febbraio 2025: l'Agenzia per la protezione ambientale degli Stati Uniti, il Dipartimento dell'agricoltura degli Stati Uniti e la Food and Drug Administration degli Stati Uniti hanno pubblicato una strategia nazionale che destina fino a 275 milioni di dollari in sovvenzioni per le infrastrutture di riciclo dei rifiuti organici nell'ambito del programma Infrastrutture per il riciclo dei rifiuti solidi, insieme a sovvenzioni per la formazione e finanziamenti comunitari più ampi che, nel loro insieme, elevano il recupero dei rifiuti organici a priorità nazionale.
Ambito del rapporto sul mercato globale della raccolta dei rifiuti organici
Il rapporto sul mercato della raccolta dei rifiuti organici è segmentato per tipo di rifiuto (rifiuti alimentari, rifiuti da giardino, residui agricoli, fanghi biologici, altri), utente finale (residenziale, ristorazione commerciale, manifatturiero, vendita al dettaglio, altri), metodo di raccolta (porta a porta, consegna, alla rinfusa, altri), tecnologia (manuale, semiautomatica, completamente automatica) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Previsioni di mercato in valore miliardi di dollari USA
| Spreco alimentare (prima e dopo il consumo) |
| Rifiuti da giardino e paesaggistica |
| Residui Agricoli |
| Fanghi biologici e sostanze organiche delle acque reflue |
| Prodotti biologici commerciali (non alimentari) |
| Altro |
| Residenziale |
| Servizio di ristorazione commerciale |
| Lavorazione e produzione alimentare |
| Vendita al dettaglio e generi alimentari |
| Altro |
| Raccolta porta a porta |
| Punto di raccolta centralizzato |
| Raccolta all'ingrosso |
| Collezione sotterranea |
| Altro |
| Sistemi di raccolta manuale |
| Sistemi semiautomatici |
| Sistemi completamente automatizzati |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di rifiuto | Spreco alimentare (prima e dopo il consumo) | |
| Rifiuti da giardino e paesaggistica | ||
| Residui Agricoli | ||
| Fanghi biologici e sostanze organiche delle acque reflue | ||
| Prodotti biologici commerciali (non alimentari) | ||
| Altro | ||
| Per utente finale | Residenziale | |
| Servizio di ristorazione commerciale | ||
| Lavorazione e produzione alimentare | ||
| Vendita al dettaglio e generi alimentari | ||
| Altro | ||
| Per metodo di raccolta | Raccolta porta a porta | |
| Punto di raccolta centralizzato | ||
| Raccolta all'ingrosso | ||
| Collezione sotterranea | ||
| Altro | ||
| Per tecnologia e attrezzature | Sistemi di raccolta manuale | |
| Sistemi semiautomatici | ||
| Sistemi completamente automatizzati | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato della raccolta dei rifiuti organici?
Il mercato della raccolta dei rifiuti organici valeva 10.56 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14.2 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.1% nel periodo 2026-2031. Questa traiettoria è supportata da normative, finanziamenti per le infrastrutture e adozione di tecnologie che rafforzano la redditività del servizio di raccolta.
Quali segmenti di utenti finali si stanno espandendo più rapidamente nel settore della raccolta differenziata dei rifiuti organici?
Il settore della ristorazione commerciale è quello degli utenti finali in più rapida crescita, con un CAGR del 6.23% fino al 2031, trainato dalla concentrazione di rifiuti prodotti da ristoranti, istituzioni e strutture ricettive che premiano i programmi di ritiro dedicati e il riciclo verificato.
Quali metodi di raccolta dati sono oggi più diffusi?
La raccolta porta a porta domina con una quota del 67.8% e il tasso di crescita più elevato, pari a un CAGR del 6.72%, poiché le città integrano i rifiuti organici nei normali servizi di raccolta porta a porta e abbinano la copertura universale a contratti di trattamento e una comunicazione costante.
In che modo l'automazione sta cambiando l'economia della raccolta dei rifiuti organici?
Veicoli a carico laterale completamente automatizzati, sensori per i cassonetti e sistemi di instradamento basati sull'intelligenza artificiale hanno ridotto i chilometri percorsi e i costi del carburante, migliorando al contempo l'affidabilità del servizio, supportando gli equipaggi composti da una sola persona e consentendo un ritorno sull'investimento più rapido per gli aggiornamenti delle attrezzature e le reti di container intelligenti.
Quali regioni presentano le maggiori opportunità a breve termine?
La regione Asia-Pacifico detiene una quota del 33.2% ed è quella a più rapida crescita, con un CAGR del 7.54%, grazie alla separazione obbligatoria dei rifiuti, agli obblighi di miscelazione del biometano e alla rapida urbanizzazione che aumenta la densità delle rotte e accelera lo sviluppo delle infrastrutture.
Quali sono i principali ostacoli alla diffusione della raccolta biologica su larga scala?
Gli elevati requisiti di capitale iniziale, la contaminazione che riduce l'efficienza del processo e le lacune nella partecipazione alla raccolta differenziata alla fonte rappresentano gli ostacoli principali, sottolineando l'importanza di sovvenzioni, standard per i contenitori trasparenti, controlli e comunicazioni basate sui dati per migliorare le rese e ridurre i costi.


