

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.58 miliardo di dollari |
| Dimensione del mercato (2031) | 2.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.18% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia Pacifico |
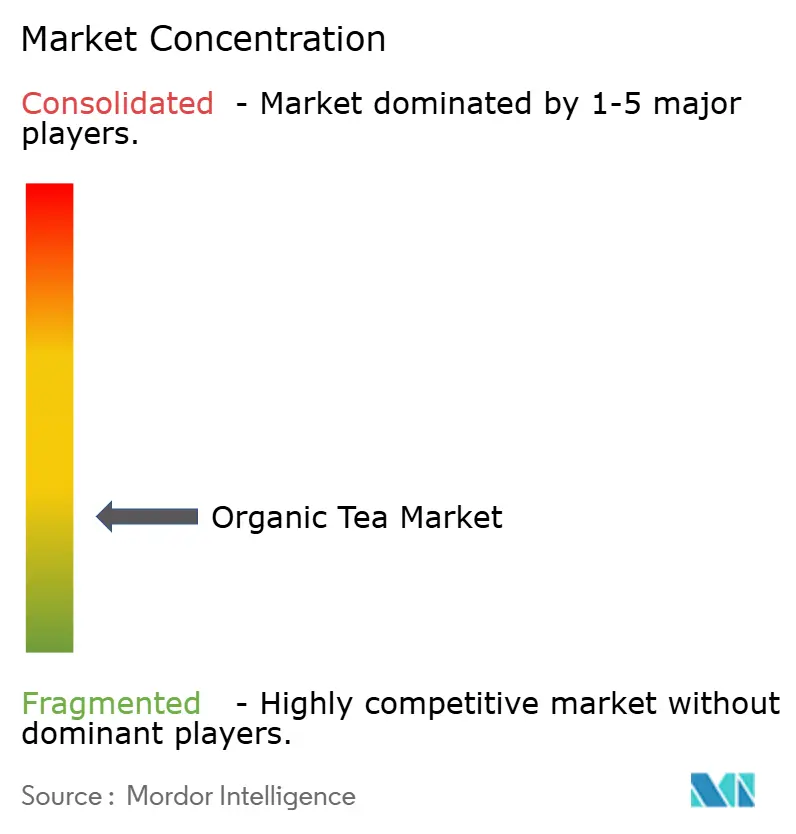
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del tè biologico di Mordor Intelligence
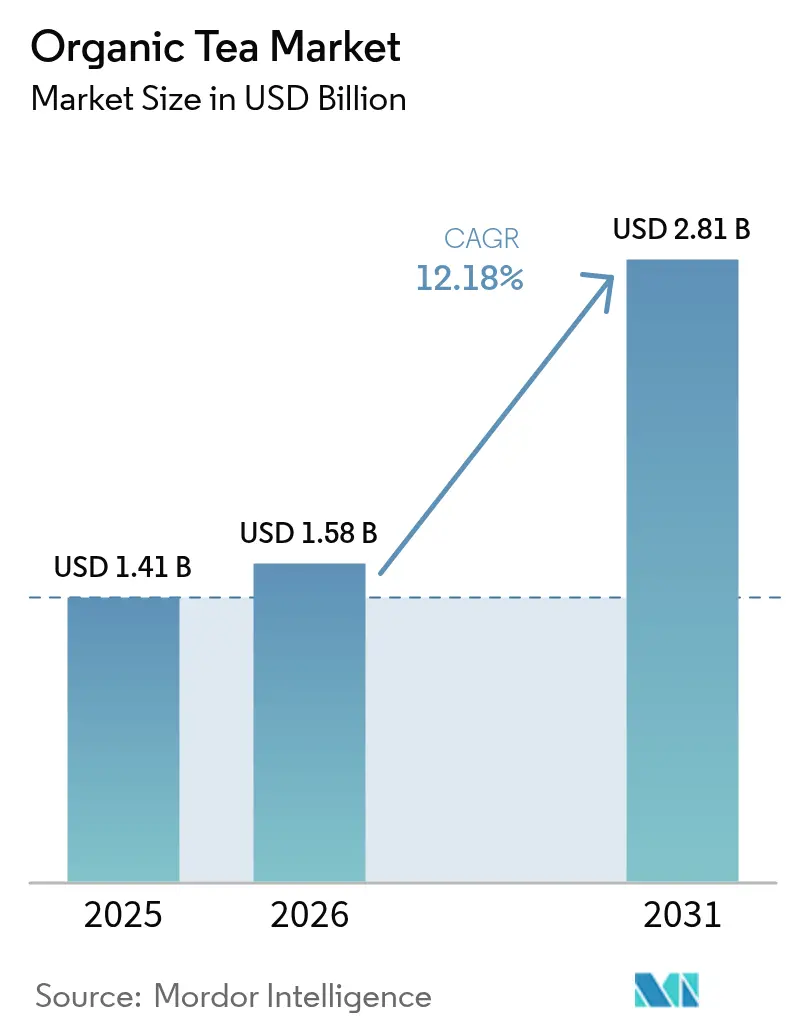
Si stima che il mercato del tè biologico raggiungerà 1.58 miliardi di dollari nel 2026, in crescita rispetto al valore di 1.41 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.81 miliardi di dollari, con un CAGR del 12.18% nel periodo 2026-2031. Una maggiore consapevolezza sanitaria, le severe normative sull'agricoltura biologica e un posizionamento di mercato premium hanno ridefinito le aspettative dei consumatori per le bevande a etichetta pulita. Supermercati, bar e piattaforme online dedicano sempre più spazio sugli scaffali a miscele di tè verdi, alle erbe e funzionali. Inoltre, le credenziali di sostenibilità, come aziende agricole a zero emissioni di carbonio, pratiche rigenerative e imballaggi riciclabili, sono emerse come fattori di differenziazione chiave. Mentre l'area Asia-Pacifico è leader in termini di volume, sostenuta dalla sua competenza agricola e da una classe media in crescita, l'Europa è in testa alla crescita del valore, trainata da regimi di certificazione consolidati e da un solido potere d'acquisto. Il mercato del tè biologico sta attraversando una fase di espansione disciplinata, sostenuta dall'integrazione verticale, dall'applicazione più rigorosa degli standard biologici e dalle acquisizioni strategiche. In questo panorama in continua evoluzione, la certificazione della fornitura, l'autenticità del marchio e la presenza omnicanale sono fondamentali.
Punti chiave del rapporto
- Per tipologia, il tè verde ha dominato il mercato del tè biologico con una quota del 39.62% nel 2025; si prevede che gli infusi di erbe/frutta cresceranno a un CAGR del 13.42% fino al 2031.
- In base al gusto, nel 72.48 il segmento non aromatizzato rappresentava il 2025% del mercato del tè biologico, mentre le varianti aromatizzate naturalmente sono destinate a crescere a un CAGR del 12.76% tra il 2026 e il 2031.
- Per quanto riguarda il confezionamento, nel 34.62 i cartoni hanno rappresentato il 2025% del fatturato; le lattine/lattine sono il formato in più rapida crescita, con un CAGR dell'8.21% fino al 2031.
- Per canale di distribuzione, i punti vendita off-trade hanno controllato il 51.74% delle vendite del 2025, ma si prevede che i locali on-trade cresceranno a un CAGR del 15.92%, riflettendo una forte domanda da parte di bar e ristoranti.
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota di fatturato del 41.68% nel 2025, mentre si prevede che l'Europa registrerà il CAGR regionale più rapido, pari al 12.49% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del tè biologico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente consapevolezza sanitaria aumenta la domanda di bevande senza sostanze chimiche | + 3.20% | Globale, con un impatto più forte in Nord America e in Europa | Medio termine (3-4 anni) |
| I consumatori attenti all'ambiente preferiscono il tè proveniente da pratiche agricole sostenibili e biologiche | + 2.70% | Europa, Nord America, APAC urbano | A lungo termine (≥ 5 anni) |
| Gli incentivi governativi stimolano la crescita promuovendo l'adozione dell'agricoltura biologica | + 1.50% | Europa, Nord America, India | Medio termine (3-4 anni) |
| Il posizionamento premium del tè biologico attrae i consumatori benestanti | + 2.10% | Globale, con concentrazione nei centri urbani | A breve termine (≤ 2 anni) |
| Benefici funzionali come disintossicazione e rilassamento guidano la popolarità del tè biologico | + 2.40% | Globale, con un impatto più forte in Nord America e in Europa | Medio termine (3-4 anni) |
| La crescita delle piattaforme di e-commerce alimenta la crescita del mercato | + 1.90% | Globale, con accelerazione in APAC e Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente consapevolezza sanitaria aumenta la domanda di bevande senza sostanze chimiche
La crescente consapevolezza sanitaria tra i consumatori ha aumentato significativamente la domanda di bevande prive di sostanze chimiche, un fattore chiave nel mercato del tè biologico. Ad esempio, il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha segnalato un costante aumento delle vendite di prodotti biologici, comprese le bevande, nell'ultimo decennio. Secondo l'indagine biologica 2023 dell'USDA, le vendite di bevande biologiche hanno rappresentato una quota significativa del mercato biologico statunitense, che vale 63 miliardi di dollari. Analogamente, l'Organic Trade Association (OTA) ha evidenziato nel suo rapporto del 2023 che le vendite di bevande biologiche sono cresciute dell'8% su base annua, trainate dalla preferenza dei consumatori per alternative più salutari. In Europa, la strategia "Farm to Fork" della Commissione Europea ha ulteriormente incoraggiato l'adozione di prodotti biologici, incluso il tè, promuovendo pratiche agricole sostenibili e prive di sostanze chimiche. Inoltre, aziende leader come Unilever, attraverso il suo marchio Lipton, hanno sottolineato il loro impegno nell'offrire opzioni di tè biologiche e prive di sostanze chimiche, come delineato nel loro ultimo rapporto annuale. Tata Consumer Products Limited, nel suo rapporto annuale del 2023, ha evidenziato l'espansione del suo portafoglio di tè biologici per soddisfare la crescente base di consumatori alla ricerca di opzioni prive di sostanze chimiche [1]Tata Consumer Products Limited, "Rapporto annuale 2023", www.tataconsumer.comQuesti sviluppi sottolineano la crescente tendenza al consumo consapevole della salute, dando ulteriore impulso al mercato del tè biologico.
I consumatori attenti all'ambiente preferiscono il tè proveniente da pratiche agricole sostenibili e biologiche
La crescente preferenza per il tè proveniente da pratiche agricole sostenibili e biologiche è un fattore determinante nel mercato del tè biologico. Ad esempio, il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha stabilito linee guida rigorose per la certificazione biologica, garantendo che i produttori di tè aderiscano a metodi di coltivazione sostenibili. [2]Dipartimento dell'Agricoltura degli Stati Uniti, "USDA Certified Organic: Understanding the Basics", www.ams.usda.govAllo stesso modo, le normative dell'Unione Europea sull'agricoltura biologica promuovono pratiche agricole rispettose dell'ambiente, sostenendo ulteriormente la crescita del mercato. Secondo l'Organizzazione per l'alimentazione e l'agricoltura (FAO), le pratiche agricole sostenibili non solo riducono l'impatto ambientale, ma migliorano anche la salute del suolo, fondamentale per la coltivazione del tè. Inoltre, aziende come Unilever, attraverso il marchio Lipton, si sono impegnate ad approvvigionarsi al 100% del loro tè in modo sostenibile, come evidenziato nei loro report annuali sulla sostenibilità. Aziende come Tata Consumer Products e Unilever PLC hanno inoltre sottolineato la propria attenzione all'approvvigionamento sostenibile e all'offerta di prodotti biologici per soddisfare le preferenze dei consumatori in continua evoluzione. Inoltre, iniziative come la certificazione Rainforest Alliance e la certificazione Fair Trade stanno guadagnando terreno, con molti produttori di tè che stanno adeguando le proprie attività per soddisfare questi standard. Questi sforzi riflettono il crescente allineamento degli operatori del settore alla domanda dei consumatori di prodotti eco-consapevoli, stimolando così lo sviluppo del mercato.
Gli incentivi governativi stimolano la crescita promuovendo l'adozione dell'agricoltura biologica
Le iniziative e gli incentivi governativi hanno contribuito in modo significativo alla crescita del mercato del tè biologico, promuovendo l'adozione di pratiche di agricoltura biologica. Ad esempio, il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) fornisce assistenza finanziaria attraverso programmi come l'Organic Certification Cost Share Program (OCCSP), che aiuta agricoltori e trasformatori a compensare i costi della certificazione biologica. Analogamente, l'Unione Europea ha implementato la Politica Agricola Comune (PAC), che include sussidi e sovvenzioni a sostegno dell'agricoltura biologica. In India, il programma Paramparagat Krishi Vikas Yojana (PKVY) incoraggia l'agricoltura biologica offrendo aiuti finanziari e formazione agli agricoltori. [3]Ministero dell'Agricoltura e del benessere degli agricoltori, "PARAMPARAGAT KRISHI VIKAS YOJANA", www.pib.gov.inSecondo l'Organizzazione per l'Alimentazione e l'Agricoltura (FAO), la superficie globale destinata all'agricoltura biologica è aumentata di oltre il 20% nell'ultimo decennio, trainata da tali iniziative governative. Inoltre, aziende come Unilever e Tata Consumer Products hanno evidenziato nei loro rapporti annuali il loro impegno nell'approvvigionamento di tè biologico, in linea con le politiche governative e la domanda dei consumatori di prodotti sostenibili. Ad esempio, Unilever ha registrato un aumento del 15% nell'approvvigionamento di tè biologico nel 2023, a dimostrazione del suo allineamento con gli obiettivi di sostenibilità. Questi sforzi, nel loro insieme, guidano l'espansione del mercato del tè biologico promuovendo un ecosistema favorevole all'agricoltura biologica.
Il posizionamento premium del tè biologico attrae i consumatori benestanti
Il posizionamento premium del tè biologico rappresenta un importante motore per il mercato del tè biologico, attraendo in particolare i consumatori più abbienti. Ad esempio, secondo l'Organic Trade Association (OTA), la domanda di bevande biologiche, incluso il tè, è in costante aumento, con una crescita registrata di oltre il 5% nel 2023. Inoltre, le iniziative governative che promuovono le pratiche di agricoltura biologica, come il programma di certificazione biologica USDA, hanno ulteriormente rafforzato la fiducia dei consumatori nei prodotti biologici. Anche la Politica Agricola Comune (PAC) dell'Unione Europea sostiene l'agricoltura biologica attraverso sussidi e incentivi, stimolando ulteriormente il mercato. Aziende come Unilever, attraverso la sua gamma di tè biologici Lipton, e Tata Consumer Products, come evidenziato nelle loro relazioni annuali, hanno sottolineato la crescente preferenza per il tè biologico di alta qualità tra le fasce di reddito elevate. Inoltre, il Tea Board of India ha segnalato un notevole aumento della produzione e dell'esportazione di tè biologico, a dimostrazione della crescente domanda a livello globale. Questi fattori, nel loro insieme, sottolineano la crescente attrattività del tè biologico di alta qualità per le fasce demografiche più abbienti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli elevati costi di produzione rendono il tè biologico costoso per molti consumatori | -1.70% | Globale, con un impatto più forte nei mercati sensibili al prezzo | Medio termine (3-4 anni) |
| Le limitazioni della catena di approvvigionamento ostacolano la disponibilità costante di tè biologico | -0.40% | Globale, con un impatto acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| La forte concorrenza dei tè convenzionali e aromatizzati limita la crescita del mercato del tè biologico | -0.90% | Globale, con un impatto più forte nei mercati tradizionali del tè | A lungo termine (≥ 5 anni) |
| La mancanza di conoscenza sull'agricoltura biologica ostacola la crescita del mercato | -1.00% | Nucleo APAC, Africa, con ricadute in America Latina | Medio termine (3-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi di produzione rendono il tè biologico costoso per molti consumatori
Gli elevati costi di produzione rimangono un freno significativo per il mercato globale del tè biologico, trainati da pratiche agricole ad alta intensità di manodopera, rigorosi standard di certificazione biologica e dalla dipendenza da fertilizzanti naturali e metodi di controllo dei parassiti, tutti fattori che aumentano i costi di produzione rispetto al tè convenzionale. La scala limitata della coltivazione del tè biologico aggrava ulteriormente i costi, poiché raggiungere economie di scala è difficile, mentre le rese inferiori dovute all'assenza di input sintetici aumentano la pressione finanziaria. Il processo di certificazione, che richiede audit regolari e il rispetto di normative rigorose, è costoso e richiede molto tempo, aggravando l'onere dei costi. Inoltre, la filiera del tè biologico, meno sviluppata rispetto a quella del tè convenzionale, comporta maggiori costi di logistica e distribuzione, con conseguente aumento del prezzo di vendita che ne limita l'accessibilità, in particolare nei mercati sensibili al prezzo. Questa sfida di prezzo continua a ostacolare l'adozione globale del tè biologico, nonostante la crescente consapevolezza dei consumatori e la crescente domanda di prodotti biologici, limitando al contempo la capacità dei produttori di competere con i produttori di tè convenzionale che beneficiano di costi di produzione inferiori e di filiere di fornitura consolidate. Di conseguenza, l'accessibilità economica rimane una preoccupazione critica, ponendo barriere significative alla crescita del mercato globale del tè biologico.
Le limitazioni della catena di approvvigionamento ostacolano la disponibilità costante di tè biologico
Il mercato globale del tè biologico è significativamente limitato dalle limitazioni della catena di approvvigionamento che ne ostacolano la disponibilità costante. Queste sfide derivano dalla complessità dell'approvvigionamento di materie prime biologiche certificate, dalle limitate capacità produttive e dai rigorosi requisiti normativi, con le aziende agricole su piccola scala spesso incapaci di soddisfare la crescente domanda globale. Il lungo e costoso processo di certificazione dei prodotti biologici complica ulteriormente la catena di approvvigionamento, mentre le problematiche di trasporto e stoccaggio, come il mantenimento delle certificazioni biologiche durante il transito, aggravano le interruzioni. Inoltre, la dipendenza del mercato da specifiche regioni geografiche per la coltivazione del tè biologico crea vulnerabilità ai cambiamenti climatici, ai disastri naturali e alle tensioni geopolitiche, che destabilizzano ulteriormente le catene di approvvigionamento. La mancanza di infrastrutture avanzate nelle principali regioni di produzione amplifica le inefficienze nella lavorazione, nel confezionamento e nella distribuzione, ostacolando in definitiva la capacità del mercato di garantire una fornitura costante di tè biologico e compromettendone il potenziale di crescita durante il periodo di previsione. Con la continua crescita della domanda di tè biologico da parte dei consumatori, affrontare questi vincoli della catena di approvvigionamento sarà fondamentale per gli operatori del mercato al fine di raggiungere una crescita sostenibile e soddisfare le aspettative dei consumatori in continua evoluzione.
Analisi del segmento
Per tipo di prodotto: il tè verde è in testa, il tè alle erbe guadagna slancio
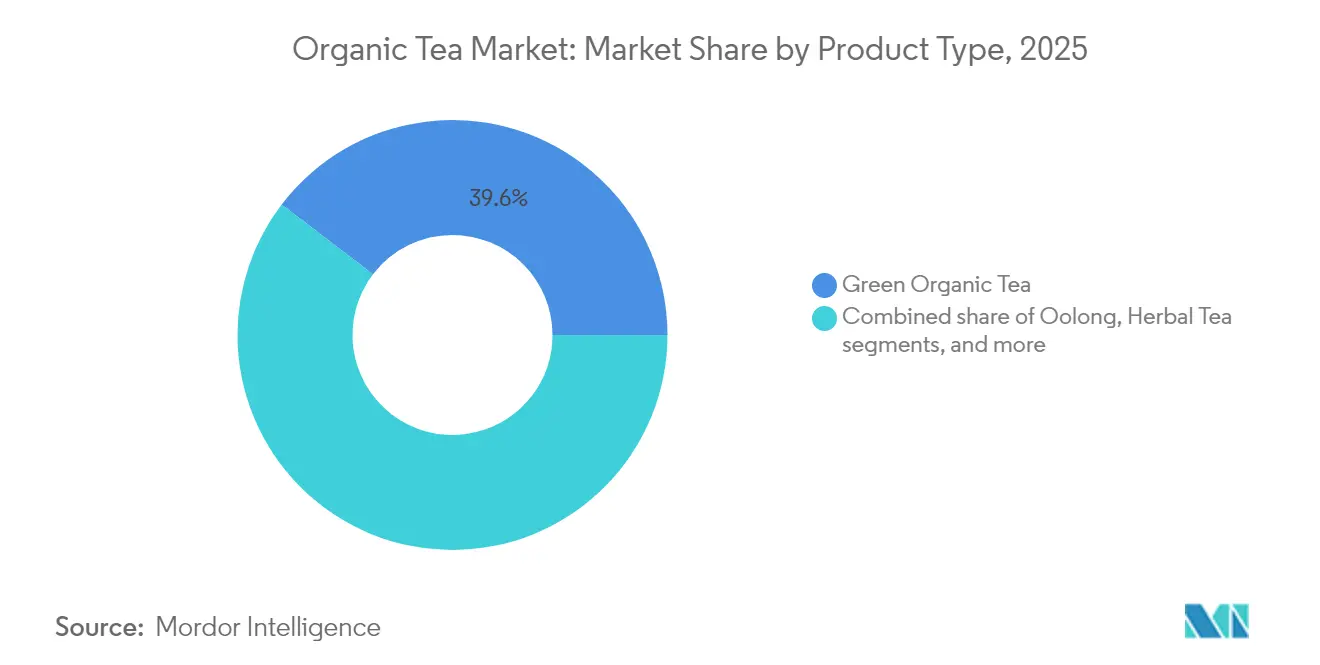
Nel 2025, il tè verde biologico detiene una quota di mercato del 39.62%, affermandosi come segmento leader. Questa leadership è attribuita ai suoi comprovati benefici per la salute e alla crescente convalida scientifica delle sue proprietà funzionali. Il passaggio a opzioni di bevande più salutari ha aumentato significativamente la sua domanda. Benefici chiave, tra cui la gestione del peso, il miglioramento del metabolismo e il contenuto di antiossidanti, ne hanno favorito la popolarità tra i consumatori attenti alla salute. Inoltre, l'aumento delle certificazioni biologiche e delle pratiche agricole sostenibili ha rafforzato la fiducia dei consumatori nei prodotti a base di tè verde biologico.
Si prevede che il segmento degli infusi a base di erbe e frutta crescerà a un CAGR del 13.42% dal 2026 al 2031, superando gli altri segmenti. Questa crescita è trainata da combinazioni di sapori innovative e claim funzionali mirati, che attraggono i consumatori più giovani alla ricerca di alternative senza caffeina. Il segmento beneficia della crescente domanda di ingredienti naturali e biologici e della maggiore consapevolezza dei benefici per la salute legati agli infusi a base di erbe e frutta. Queste bevande, spesso commercializzate come antistress, integratori per il sistema immunitario e digestivi, sono in linea con l'evoluzione delle preferenze dei consumatori. Inoltre, i progressi nelle strategie di packaging e marketing hanno accresciuto l'attrattiva degli infusi a base di erbe e frutta, consolidandone la posizione nel mercato globale del tè biologico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per imballaggio: Catons regna sovrano, le lattine crescono rapidamente
Nel 2025, il cartone guiderà il mercato globale degli imballaggi per il tè biologico con una quota del 34.62%, trainato dal suo rapporto qualità-prezzo, dalla sostenibilità e dalla stabilità a scaffale. Queste caratteristiche rendono il cartone la scelta preferita da produttori e rivenditori che mirano a soddisfare la domanda dei consumatori di imballaggi ecologici e pratici. Le buste di carta, un altro segmento significativo, offrono vantaggi di sostenibilità comparabili con una maggiore flessibilità. Il loro design leggero riduce i costi di trasporto, rendendole particolarmente interessanti per rivenditori specializzati e piattaforme di e-commerce che richiedono soluzioni di imballaggio adattabili.
Si prevede che lattine e lattine, pur rappresentando attualmente una quota minore del mercato del confezionamento del tè biologico, cresceranno a un CAGR dell'8.21% dal 2026 al 2031. Il loro appeal premium è apprezzato dai consumatori che ricercano prodotti di tè biologico di alta qualità, mentre la loro capacità di preservare freschezza e aroma è in linea con gli standard qualitativi attesi dagli acquirenti di tè biologico. È probabile che queste caratteristiche ne favoriscano una maggiore adozione durante il periodo di previsione, in particolare tra i marchi che si rivolgono al segmento premium.
Per canale di distribuzione: la crescita dell'on-trade trasforma il mercato
Nel 2025, il segmento off-trade deteneva una quota di mercato del 51.74%, con supermercati e ipermercati che fungevano da punti di acquisto chiave per i consumatori abituali di tè biologico. Questi punti vendita soddisfano la crescente domanda dei consumatori attenti alla salute offrendo praticità e accessibilità. Anche i minimarket e i supermercati contribuiscono in modo significativo, attraendo acquirenti d'impulso che effettuano acquisti non pianificati durante la spesa quotidiana. I canali di vendita al dettaglio online hanno guadagnato terreno, offrendo la più ampia gamma di prodotti e informazioni dettagliate che attraggono i consumatori di tè biologico informati, consentendo confronti tra prodotti e decisioni consapevoli, trainando la crescita del segmento off-trade.
Si prevede che il segmento on-trade, sebbene più piccolo, crescerà a un CAGR elevato del 15.92% dal 2026 al 2031. Ciò evidenzia l'importanza di bar, ristoranti e hotel nel mercato globale del tè biologico. Questi luoghi aumentano la visibilità del marchio e incoraggiano i consumatori a esplorare opzioni di tè biologico premium. Il passaggio a tè biologici premium e speciali sta stimolando l'innovazione, con i marchi che sviluppano miscele esclusive e packaging personalizzati per applicazioni di ristorazione. Questa tendenza sta rimodellando la concorrenza di mercato, poiché le aziende si sforzano di differenziarsi e conquistare una quota maggiore di questo canale. Inoltre, il segmento beneficia della crescente popolarità della cultura del tè e del crescente numero di locali dedicati al tè, che offrono ai consumatori una gamma più ampia di opzioni di tè biologico.
Per gusto: il senza sapore prevale, il sapore prende piede
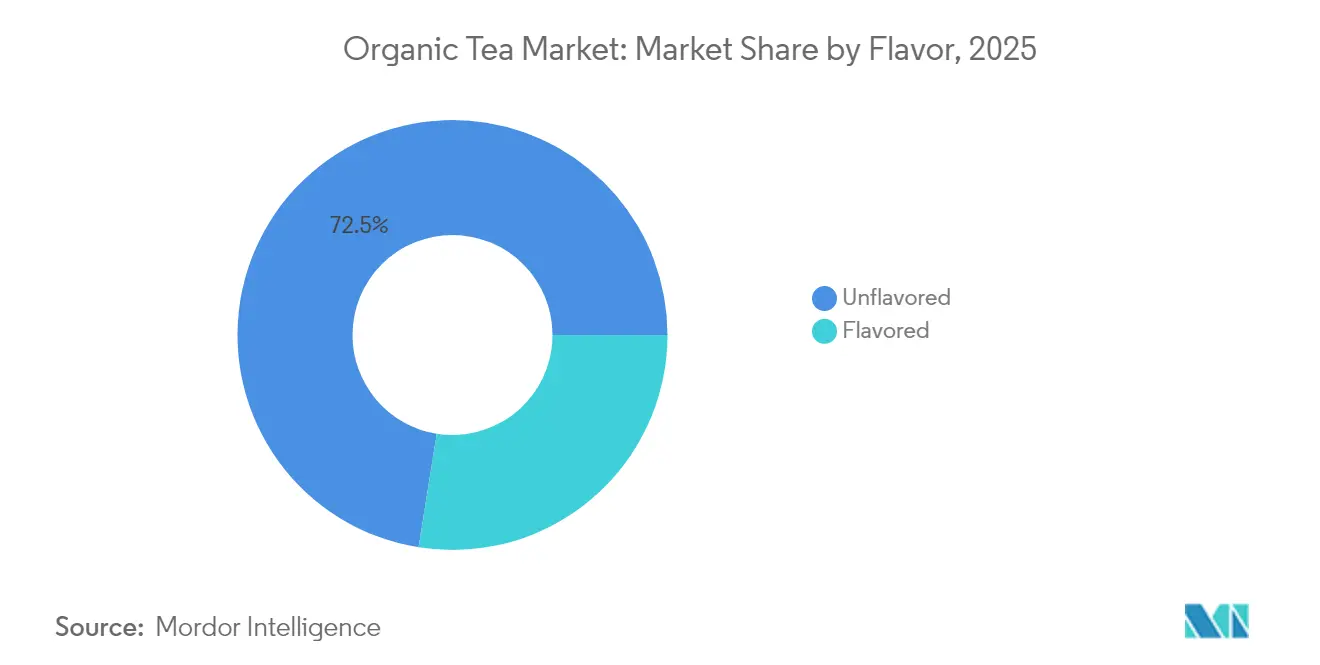
Nel 2025, il segmento non aromatizzato rappresentava il 72.48% del mercato globale del tè biologico, riflettendo la forte domanda dei consumatori per le qualità autentiche e pure del tè biologico naturale. Questa preferenza deriva dall'attenzione alla minima lavorazione e agli ingredienti puri, in linea con gli obiettivi di benessere. Il segmento beneficia della crescente domanda di prodotti a etichetta pulita, poiché i consumatori apprezzano sempre di più la trasparenza nell'approvvigionamento e nella produzione. Inoltre, la sua associazione con le culture tradizionali del tè ne accresce l'attrattiva tra gli acquirenti attenti alla salute e alla cultura del luogo. Al contrario, il segmento aromatizzato, sebbene più piccolo, dovrebbe crescere a un CAGR del 12.76% dal 2026 al 2031, trainato dai progressi nelle tecniche di aromatizzazione naturale che mantengono gli standard biologici migliorando al contempo il gusto. La crescita del segmento è alimentata dalla popolarità di combinazioni di aromi innovative, come miscele di frutta, fiori ed erbe aromatiche, che soddisfano le diverse preferenze dei consumatori.
I consumatori più giovani, in particolare i millennial e la Generazione Z, stanno guidando questa tendenza, alla ricerca di nuove esperienze di gusto senza compromettere i benefici per la salute. Questi gruppi demografici considerano i tè biologici aromatizzati un equilibrio tra piacere e benessere, creando opportunità per i marchi che sanno combinare l'autenticità del biologico con profili di gusto accattivanti. Le aziende che investono in ricerca e sviluppo per creare tè unici e naturalmente aromatizzati sono ben posizionate per conquistare quote di mercato. La crescita del segmento aromatizzato è ulteriormente supportata dalla crescente disponibilità di prodotti di tè biologici nei canali di vendita al dettaglio online e offline, che ne amplia l'accessibilità. Con l'evoluzione delle preferenze dei consumatori, il mercato globale del tè biologico è destinato a una crescita dinamica, con sia i segmenti non aromatizzati che quelli aromatizzati che ne delineano la traiettoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
APAC, EMEA and the Americas Organic Tea Market
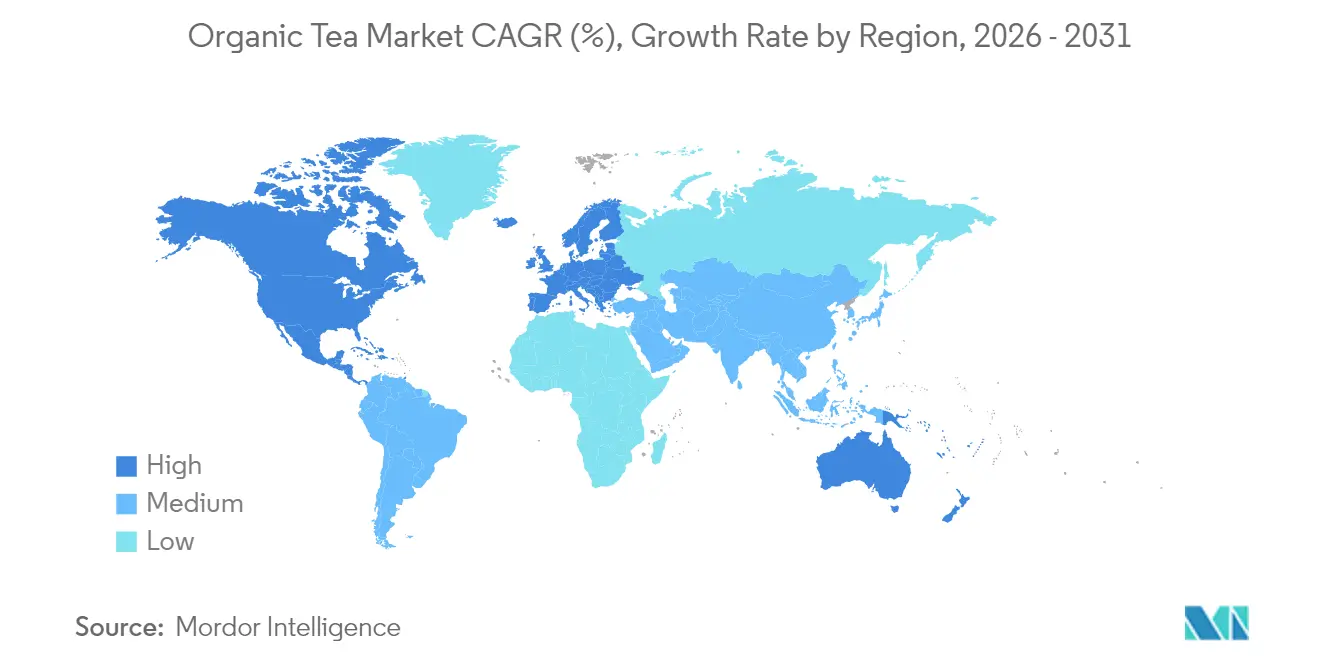
Nel 2025, l'Asia-Pacifico deteneva una quota del 41.68% del mercato del tè biologico, trainata dal suo ruolo consolidato di polo produttivo globale del tè e dalla crescente domanda interna di tè biologici di alta qualità. La Cina è leader con solide capacità produttive e una classe media in crescita attenta alla salute e al benessere. In India, le aree urbane stanno rimodellando il consumo di tè, con caffetterie specializzate che stimolano la domanda di opzioni biologiche di alta qualità. Il Giappone guida l'innovazione nella coltivazione e nella lavorazione, mentre Australia e Corea del Sud registrano una crescita alimentata da popolazioni urbane attente alla salute. Tuttavia, la regione deve affrontare sfide nella standardizzazione delle certificazioni biologiche a causa dei diversi quadri normativi. Si prevede che l'Europa crescerà a un CAGR del 12.49% dal 2026 al 2031, supportata dalla crescente consapevolezza dei consumatori in materia di sostenibilità e da un solido sistema di certificazione biologica. Normative rigorose rafforzano la fiducia nelle certificazioni, mentre la transizione verso prodotti premium di provenienza etica stimola la domanda. In Svizzera, i rivenditori specializzati di tè si stanno allineando a queste tendenze, introducendo prodotti innovativi e campagne incentrate su qualità e autenticità. Il Nord America, nonostante una quota di mercato inferiore, mostra un potenziale di crescita significativo. Il mercato statunitense del tè biologico beneficia di un trend incentrato sulla salute e sul benessere, con il segmento del pronto da bere che si distingue grazie alla certificazione biologica che differenzia i prodotti premium. Il Sud America sta emergendo come polo di innovazione, come dimostra l'azienda ecuadoriana Tippytea Blends, che sostiene il commercio equo e solidale, si rifornisce da famiglie locali e contribuisce al sostentamento di circa 250 famiglie. I loro sapori andini unici stanno guadagnando riconoscimento a livello globale. In Medio Oriente e Africa, mercati come il Sudafrica e gli Emirati Arabi Uniti stanno registrando un crescente interesse per i tè biologici. Il posizionamento premium e i benefici per la salute attraggono i consumatori urbani benestanti, mentre la cultura tradizionale del tè e la crescente consapevolezza della sostenibilità tra i giovani costituiscono una solida base per la crescita del mercato.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il tè biologico è soggetto a rigidi regimi di certificazione, etichettatura e controllo delle importazioni che influenzano il commercio transfrontaliero. Nell'Unione Europea, il Regolamento (UE) 2018/848 fornisce il quadro normativo di base per la produzione e l'etichettatura biologica, e il suo regime di importazione basato sulla conformità è pienamente in vigore da gennaio 2025. Ciò ha rafforzato i requisiti relativi agli organismi di certificazione, ai controlli da parte degli operatori e alla documentazione di importazione.
Il rispetto delle normative sulle importazioni si sta ulteriormente inasprendo grazie ai controlli digitali e alle modifiche temporanee ai meccanismi di riconoscimento. Il sistema UE continua a basarsi sui certificati elettronici TRACES per le importazioni biologiche, mentre i riconoscimenti di equivalenza a livello nazionale esistenti scadranno entro il 31 dicembre 2026, spingendo gli esportatori verso percorsi basati sugli accordi commerciali per mantenere l'accesso al mercato UE. Negli Stati Uniti, il National Organic Program (NOP) del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) richiede certificati di importazione NOP elettronici nell'ambito del quadro di rafforzamento dell'applicazione delle norme sul biologico e, nel febbraio 2026, l'ASM dell'USDA ha reso obbligatorio (AM8) il codice tariffario per alcuni codici HTS di importazione biologica nell'Automated Commercial Environment (ACE), aumentando il controllo sulle dichiarazioni di spedizione e sull'integrità della documentazione.
Analisi della catena del valore
La filiera del tè biologico inizia con la coltivazione conforme ai principi dell'agricoltura biologica (grandi aziende e piccoli produttori), dove l'uso di fertilizzanti sintetici e pesticidi chimici è vietato. Ciò aumenta la dipendenza dalla gestione integrata del suolo, dal riciclo dei nutrienti e dal controllo manuale o meccanico di parassiti e malattie. La conformità a monte è formalizzata attraverso sistemi di certificazione allineati ai principali standard come USDA NOP e il Regolamento (UE) 2018/848, con audit e requisiti di documentazione che si estendono alla raccolta, alla lavorazione primaria e alla manipolazione per proteggere l'integrità del prodotto biologico.
Dopo la raccolta a livello di azienda agricola, il tè passa attraverso commercianti locali, intermediari, cooperative e unità di trasformazione che utilizzano controlli di segregazione e tracciabilità, per poi raggiungere esportatori, proprietari di marchi e canali a valle che comprendono la vendita al dettaglio e la ristorazione. Tra i fattori chiave figurano gli enti di certificazione e il supporto alla ricerca e alla divulgazione agricola. I colli di bottiglia ricorrenti includono gli oneri burocratici e di certificazione per i piccoli produttori, i maggiori costi logistici legati al mantenimento della segregazione biologica e la maggiore complessità derivante dalla documentazione digitale per l'importazione nei principali paesi di destinazione, inclusi i sistemi di certificazione elettronica dell'UE e i certificati di importazione elettronici NOP statunitensi. Questi vincoli incoraggiano i modelli cooperativi e l'integrazione verticale tra i marchi per garantire una fornitura certificata e ridurre il rischio di non conformità.
Panorama competitivo
Il mercato del tè biologico è frammentato, il che alimenta la concorrenza tra operatori affermati e nuovi operatori innovativi. Le aziende stanno adottando sempre più l'integrazione verticale per proteggere le filiere del biologico e rafforzare la propria posizione di mercato. Ad esempio, nel gennaio 2024, Tata Consumer Products ha acquisito Organic India per espandere il proprio portafoglio di prodotti per il benessere e migliorare le sinergie distributive. Ciò riflette una più ampia tendenza al consolidamento, offrendo agli operatori più grandi vantaggi in termini di conformità alle certificazioni e portata distributiva. Gli operatori più piccoli, tuttavia, devono affrontare sfide dovute a risorse e infrastrutture limitate.
La sostenibilità è diventata un fattore di differenziazione fondamentale sul mercato. Le aziende stanno andando oltre la certificazione biologica per implementare iniziative come la neutralità carbonica, l'approvvigionamento etico e il packaging eco-compatibile. Questi sforzi sono in linea con la domanda dei consumatori di prodotti eco-responsabili, contribuendo a costruire la fidelizzazione del marchio. I player più grandi, con maggiori risorse, sono meglio posizionati per attuare queste strategie, intensificando la concorrenza.
Anche le preferenze dei consumatori e i requisiti normativi stanno rimodellando il mercato. La richiesta di trasparenza nell'approvvigionamento e nella produzione sta guidando gli investimenti nella tracciabilità e nella gestione della catena di approvvigionamento. Nel frattempo, normative più severe in materia di certificazione biologica ed etichettatura stanno spingendo le aziende a garantire la conformità, gestendo al contempo i costi. Questi fattori, uniti alle tendenze di consolidamento e sostenibilità, stanno creando un contesto difficile per gli operatori più piccoli. Il mercato continua a evolversi, trainato dall'innovazione, dalle acquisizioni e dall'attenzione alla sostenibilità.
Leader del settore del tè biologico
-
Unilever SpA
-
Hain Celeste Gruppo
-
Prodotti di consumo Tata Ltd.
-
Associata British Foods plc
-
Tè fini di Harney & Sons
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Tata Consumer Products ha evidenziato le performance di Organic India e la continua innovazione nel suo portafoglio di prodotti per il benessere, comprese le nuove formulazioni offerte. L'aggiornamento ha ribadito il ruolo prioritario delle bevande biologiche e funzionali come motore di crescita all'interno di una piattaforma di distribuzione ampliata a seguito dell'acquisizione di Organic India.
- Gennaio 2026: Unilever Indonesia ha annunciato la cessione della sua attività di tè SariWangi a PT Savoria Kreasi Rasa per circa 1.5 miliardi di rupie indonesiane (circa 89 milioni di dollari USA) nell'ambito di un piano di ottimizzazione del portafoglio. Questa mossa ha ridefinito il posizionamento competitivo in Indonesia, trasferendo un'importante attività nel settore del tè a un operatore locale, mentre Unilever ha riorientato la propria attenzione verso segmenti di beni di largo consumo a maggiore crescita.
- Agosto 2024: Wild Orchard Tea Company ha lanciato le sue bustine di tè verde biologico certificato Everyday, tè nero Everyday e tè nero alla cannella presso i supermercati Wegmans in 90 punti vendita nel nord-est degli Stati Uniti. Il lancio ha ampliato la disponibilità al dettaglio di tè biologici rigenerativi e ha segnalato una maggiore presenza sugli scaffali per i prodotti biologici certificati nei supermercati tradizionali.
Ambito del rapporto sul mercato globale del tè biologico
I tè biologici non utilizzano sostanze chimiche come pesticidi, erbicidi, fungicidi o fertilizzanti chimici per coltivare o lavorare il tè dopo la raccolta. Invece, gli agricoltori utilizzano processi naturali per creare una coltura di tè sostenibile, come cattura insetti a energia solare o appiccicosi per preparare il tè biologico. Il mercato globale del tè biologico è segmentato in base al tipo di tè in tè nero biologico, tè verde biologico, tè biologico oolong e altri tè biologici. In base al confezionamento in cartoni, bustine di tè, lattine, buste di carta e altri mezzi. Per canale di distribuzione in supermercati/ipermercati, minimarket, negozi online e altri canali di distribuzione. Il mercato è anche diversificato in base alla geografia nelle regioni del Nord America, Europa, Asia Pacifico, Sud America e Medio Oriente e Africa. Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo
| Tè Nero Biologico |
| Tè verde biologico |
| Tè biologico Oolong |
| Tè biologico alle erbe/frutta |
| Altro |
Per Sapore
| Unflavored |
| aromatizzato |
Per imballaggio
| cartoni |
| Buste di carta |
| Lattine/Lattine |
| bustine |
| Altro |
Per canale di distribuzione
| Fuori commercio | Supermercati e ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione | |
| In commercio |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Tè Nero Biologico | |
| Tè verde biologico | ||
| Tè biologico Oolong | ||
| Tè biologico alle erbe/frutta | ||
| Altro | ||
| Per Sapore | Unflavored | |
| aromatizzato | ||
| Per imballaggio | cartoni | |
| Buste di carta | ||
| Lattine/Lattine | ||
| bustine | ||
| Altro | ||
| Per canale di distribuzione | Fuori commercio | Supermercati e ipermercati |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| In commercio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato globale del tè biologico?
Nel 1.58 il mercato del tè biologico avrebbe avuto un valore di 2026 miliardi di dollari.
Quale tasso di crescita annuo composto (CAGR) è previsto per il mercato del tè biologico fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 12.18% tra il 2026 e il 2031.
Quale regione detiene la quota di fatturato maggiore nel mercato del tè biologico?
L'area Asia-Pacifico è in testa con una quota del 41.68% nel 2025, supportata da una profonda competenza produttiva e dalla crescente domanda della classe media.
Quale categoria di tè biologici sta crescendo più velocemente?
Si prevede che le tisane e le infusioni alla frutta registreranno la crescita più significativa, con un CAGR del 13.42% dal 2026 al 2031.


