

Dimensioni e quota del mercato della cura della pelle biologica
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 49.74 miliardo di dollari |
| Dimensione del mercato (2031) | 61.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.48% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della cura della pelle biologica di Mordor Intelligence
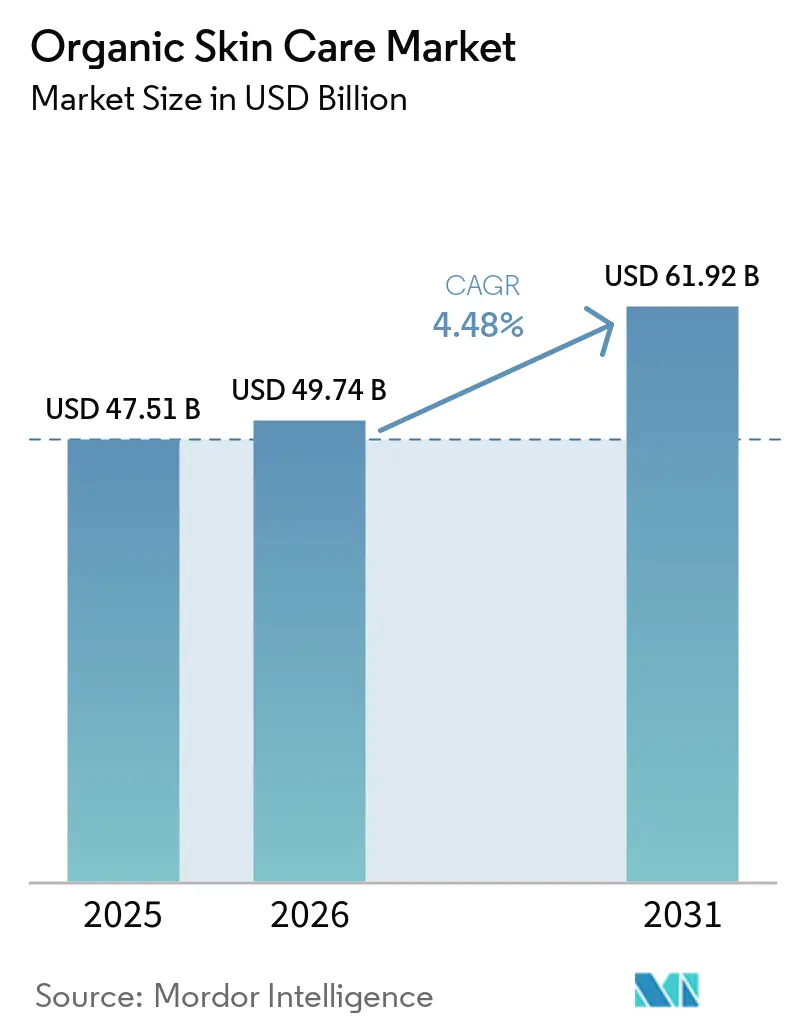
Si prevede che il mercato dei prodotti biologici per la cura della pelle crescerà da 47.51 miliardi di dollari nel 2025 a 49.74 miliardi di dollari nel 2026, raggiungendo infine i 61.92 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.48% dal 2026 al 2031. Un tempo appannaggio dei cosmetici sintetici, le prestazioni di livello clinico ora abbracciano innovazioni come i sistemi di rilascio del siero a base di esosomi e i principi attivi mirati al microbioma, offrendo benefici tangibili come la riduzione delle rughe e la riparazione della barriera cutanea. Nel 2024, L'Oréal ha evidenziato un cambiamento significativo, con le materie prime di origine biologica che rappresentavano il 66% del suo approvvigionamento totale, sottolineando la fattibilità di un approvvigionamento naturale su larga scala per le multinazionali senza compromettere i margini. La regione Asia-Pacifico, che nel 2025 deterrà una quota di fatturato del 40.43%, sta consolidando ulteriormente la sua posizione di leader, grazie alle rigide normative cinesi sulla trasparenza degli ingredienti e alla crescente domanda giapponese di estratti botanici anti-età, soprattutto tra gli adulti di età pari o superiore a 65 anni. Sebbene i limiti di durata di conservazione abbiano spinto la distribuzione verso i canali online e quelli dedicati alla salute e alla bellezza, i progressi nel campo delle biotecnologie lasciano presagire un ampliamento dei periodi di stabilità entro la fine del decennio.
Punti chiave del rapporto
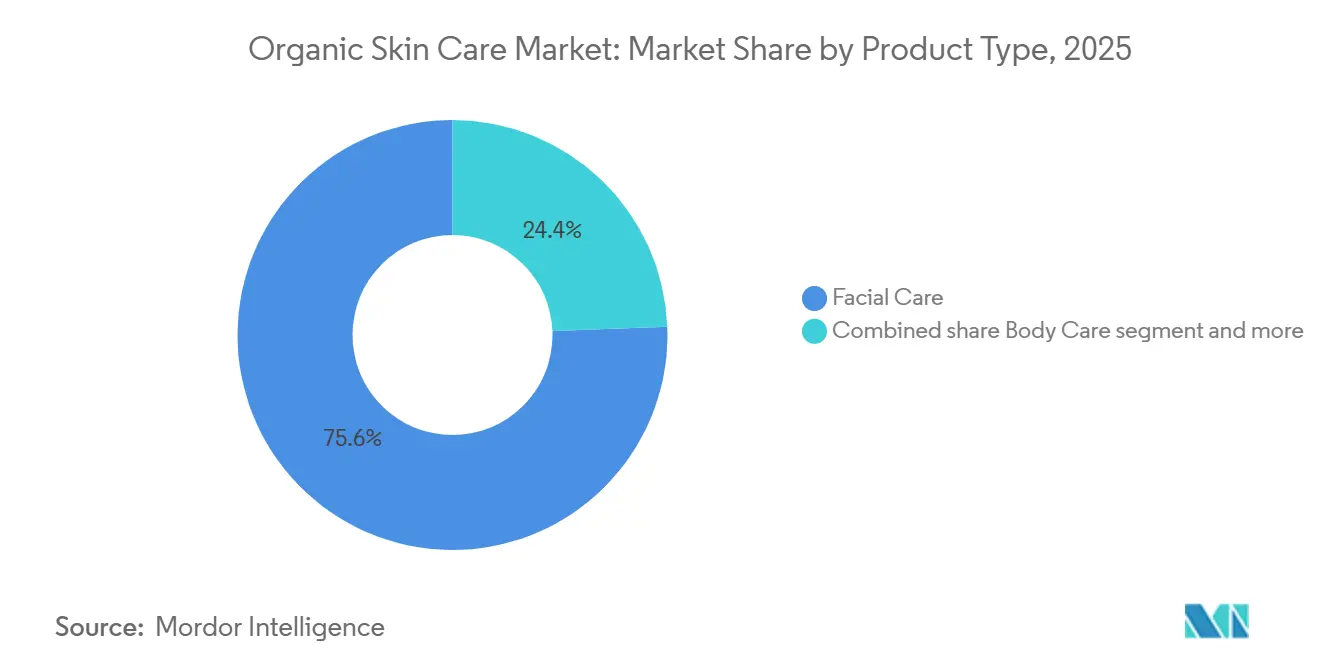
- Per tipologia di prodotto, la cura del viso ha catturato il 75.62% del valore del 2025, mentre la cura del corpo sta crescendo a un CAGR del 5.92% fino al 2031.
- Per categoria, le linee di mercato di massa hanno rappresentato il 64.74% delle vendite del 2025, ma le offerte premium si stanno espandendo a un CAGR del 6.11% nello stesso orizzonte temporale.
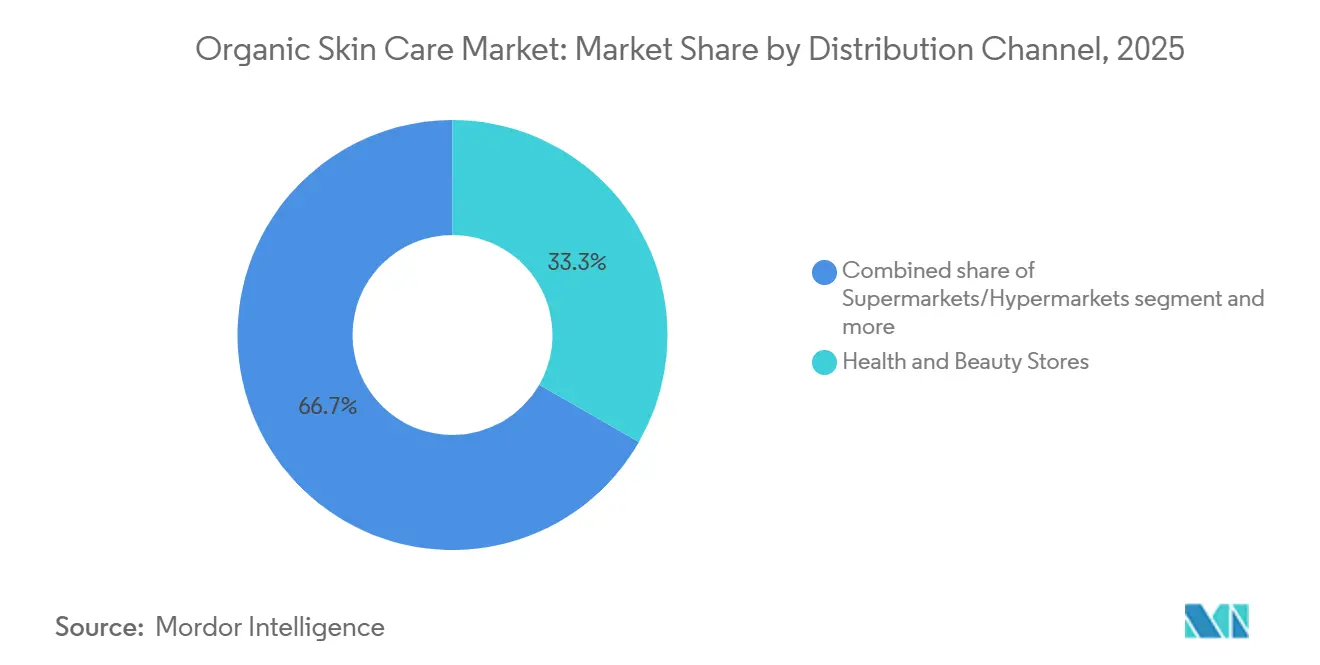
- Per canale di distribuzione, i negozi di prodotti per la salute e la bellezza hanno rappresentato il 33.62% della distribuzione nel 2025, mentre si prevede che la vendita al dettaglio online crescerà a un CAGR del 6.02% fino al 2031.
- In termini geografici, l'Asia-Pacifico è in testa con una quota globale del 40.43% nel 2025; registra inoltre il CAGR regionale più rapido, pari al 6.22% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della cura della pelle biologica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inclinazione verso prodotti clean-label | + 0.8% | Globale, con la più forte adozione in Nord America ed Europa | Medio termine (2-4 anni) |
| Innovazioni tecnologiche nelle formulazioni dei prodotti | + 0.7% | Globale, guidato dai centri di innovazione dell'Asia-Pacifico e dai centri di ricerca e sviluppo del Nord America | A breve termine (≤ 2 anni) |
| Crescenti preoccupazioni per gli effetti dei prodotti sintetici sull'organismo | + 0.6% | Globale, in particolare Europa e Nord America | Medio termine (2-4 anni) |
| Consapevolezza dei prodotti di bellezza vegani e cruelty-free | + 0.5% | Europa e Nord America centrali, in espansione verso i centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| L'espansione delle pratiche agricole biologiche riduce il costo delle materie prime | + 0.4% | Globale, con i primi guadagni in Sud America e nel Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Maggiore attenzione alle soluzioni anti-invecchiamento che utilizzano ingredienti naturali | + 0.5% | Asia-Pacifico (invecchiamento demografico) e Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Inclinazione verso i prodotti a etichetta pulita
La richiesta dei consumatori di trasparenza sugli ingredienti è passata da preferenza di nicchia ad aspettativa mainstream, costringendo i marchi a riformulare le SKU obsolete o a rischiare l'obsolescenza. Il National Organic Program (NOP) dell'USDA ha riportato un aumento del 12% su base annua delle registrazioni di prodotti biologici certificati per la cura della persona nel 2024, a testimonianza del maggiore controllo sugli additivi sintetici [1] Fonte: USDA, "National Organic Program Annual Summary 2024", usda.gov . Il posizionamento clean-label si estende oltre l'esclusione degli ingredienti; ora comprende la tracciabilità della catena di approvvigionamento, con L'Oréal che ha raggiunto il 92% di tracciabilità per le materie prime botaniche entro la fine del 2024, un parametro che l'azienda collega direttamente ai punteggi di fiducia dei consumatori nel suo rapporto annuale sulla sostenibilità. La linea Nutritious di Estée Lauder, lanciata con il 92% di contenuto di origine naturale e lo status EWG Verified, illustra come i marchi di prestigio tradizionali stiano adottando certificazioni di terze parti per competere con i disruptor indipendenti della clean-beauty. Le formulazioni per la cura della pelle sicure in gravidanza, prive di retinoidi, acido salicilico e ftalati, si stanno affermando come un sottosegmento in forte crescita, con marchi come Pai Skincare e Weleda che conquistano quote di mercato affrontando esplicitamente le problematiche di sicurezza materna che le linee tradizionali hanno storicamente trascurato. Questo fattore sta amplificando il CAGR del 6.02% del commercio online, poiché le piattaforme di e-commerce consentono un filtraggio granulare degli ingredienti che i negozi fisici non possono replicare su larga scala.
Innovazioni tecnologiche nelle formulazioni dei prodotti
La convergenza biotecnologica consente ai marchi biologici di offrire un'efficacia di livello clinico senza l'utilizzo di principi attivi sintetici, modificando radicalmente il compromesso tra prestazioni e purezza. La tecnologia dei sieri esosomiali, che utilizza vescicole extracellulari derivate da cellule staminali vegetali o biofermentazione, è passata dalla fase sperimentale a quella commerciale, con studi sottoposti a revisione paritaria sul Journal of Cosmetic Dermatology che dimostrano tassi di sintesi del collagene paragonabili a quelli dei retinoidi da prescrizione. Le formulazioni per la cura della pelle basate sul microbioma che incorporano probiotici, prebiotici e postbiotici vivi stanno guadagnando terreno; una ricerca pubblicata su Frontiers in Microbiology nel 2024 ha dimostrato che i ceppi topici di Lactobacillus hanno ridotto la perdita di acqua transepidermica del 23% in 8 settimane, convalidando il meccanismo di riparazione della barriera cutanea. Shiseido ha stanziato 15 miliardi di yen (100 milioni di dollari) per la ricerca e lo sviluppo biotecnologico nell'anno fiscale 2024, concentrandosi sulla fermentazione di precisione per produrre peptidi e ceramidi senza l'utilizzo di input animali o petrolchimici. Le metodologie di chimica verde, come l'estrazione con CO₂ supercritica, stanno sostituendo i processi a base di esano, producendo estratti botanici di maggiore purezza e soddisfacendo al contempo le restrizioni sui solventi di Cosmos ed Ecocert. Queste innovazioni stanno spingendo il CAGR del 6.11% del segmento premium, poiché i consumatori sono disposti a pagare un sovrapprezzo del 30-50% per risultati clinici dimostrabili basati su ingredienti naturali.
Crescenti preoccupazioni per gli effetti dei prodotti sintetici sull'organismo
Il controllo normativo e accademico sulle sostanze chimiche interferenti endocrine (EDC) nei cosmetici si è intensificato, catalizzando la migrazione dei consumatori verso alternative biologiche certificate. L'aggiornamento del 2024 della Commissione europea all'allegato II del Regolamento sui cosmetici ha aggiunto 12 filtri UV e conservanti sintetici all'elenco delle sostanze vietate, citando dati sulla tossicità riproduttiva provenienti da studi di coorte pluriennali [2] Fonte: Commissione europea, "Aggiornamento 2024 dell'allegato II del Regolamento sui cosmetici", ec.europa.eu . Parallelamente, il quadro MoCRA della FDA impone la segnalazione degli eventi avversi, creando un database pubblico che amplifica le preoccupazioni sulla sicurezza relative agli ingredienti sintetici e avvantaggia indirettamente i marchi biologici che possono vantare profili di sicurezza più puliti. Le ricerche di prodotti per la cura della pelle sicuri in gravidanza sono aumentate del 47% su base annua su Google nel 2025, secondo i dati di tendenza dell'azienda, poiché le future mamme evitano proattivamente parabeni, ftalati e fragranze sintetiche collegate a rischi per lo sviluppo negli studi preclinici. Nel 2024, il Ministero della Salute, del Lavoro e del Welfare giapponese ha inasprito i requisiti di etichettatura per i "quasi-farmaci" (cosmetici medicati), imponendo la divulgazione di tutti i principi attivi sintetici con una concentrazione superiore allo 0.01%. Questa misura favorisce le formulazioni a base di estratti vegetali con una composizione più semplice. Tale inasprimento normativo sta accelerando il predominio dei prodotti per la cura del viso, che rappresenteranno il 75.62% delle vendite nel 2025, poiché la pelle del viso presenta tassi di assorbimento più elevati e quindi un maggiore rischio di esposizione agli interferenti endocrini rispetto ai prodotti per il corpo.
Consapevolezza dei prodotti di bellezza vegani e cruelty-free
Il consumismo etico è maturato, passando da semplice segnalazione di valori a fattore determinante per gli acquisti, soprattutto tra le generazioni Z e Millennials, che rappresentano la maggioranza degli acquirenti di prodotti per la cura della pelle biologici in Nord America ed Europa. La certificazione Leaping Bunny, gestita da Cruelty Free International, ha registrato un aumento del 34% delle richieste di certificazione da parte di marchi cosmetici nel 2024, con una rappresentanza sproporzionata di marchi biologici grazie all'allineamento tra benessere animale e posizionamento naturale [3] Fonte: Cruelty Free International, “Leaping Bunny Annual Report 2024,” crueltyfreeinternational.org . L'operazione di controllo dell'Unione Europea del 2024 ha individuato 18 marchi che dichiaravano falsamente di essere cruelty-free, con conseguenti multe per 4.2 milioni di euro e un aumento dello scetticismo dei consumatori nei confronti delle affermazioni non verificate. Inoltre, le riforme normative cinesi del 2024 hanno eliminato i test obbligatori sugli animali per i cosmetici "generali" importati, aprendo un mercato da 8 miliardi di dollari per i marchi vegani certificati che in precedenza erano di fatto esclusi. Ad esempio, nel 2024 il fatturato di L'Oréal in Cina è cresciuto dell'11%, in parte grazie all'espansione del suo portafoglio di prodotti cruelty-free. Le formulazioni vegane, per loro natura, evitano lanolina, cera d'api e carminio, allergeni comuni, risultando quindi attraenti per i consumatori con pelle sensibile. Questo fattore è particolarmente rilevante nel segmento premium (CAGR del 6.11%), dove i marchi possono ottenere margini più elevati combinando certificazioni etiche con dimostrazioni di efficacia clinica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le lacune normative alimentano la crescita di prodotti biologici e naturali non certificati | -0.6% | Globale, acuto in Sud America, Medio Oriente e Africa e Sud-est asiatico | Medio termine (2-4 anni) |
| La durata di conservazione più breve limita le inserzioni nella vendita al dettaglio di massa | -0.5% | Globale, più vincolante in Nord America ed Europa, vendita al dettaglio di massa | A breve termine (≤ 2 anni) |
| La disponibilità limitata di fornitori di ingredienti biologici crea potenziali colli di bottiglia nell'approvvigionamento | -0.4% | Globale, con forti pressioni nell'area Asia-Pacifico e in Europa | Medio termine (2-4 anni) |
| Minore stabilità del prodotto e variazioni di formulazione | -0.3% | Globale, con un impatto particolare sulla scalabilità del mercato di massa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le lacune normative alimentano la crescita di prodotti biologici e naturali non certificati
La frammentazione dei quadri di certificazione e la scarsa applicazione delle norme nei mercati emergenti favoriscono il "greenwashing", diluendo il valore dei marchi biologici realmente certificati. A differenza degli alimenti, i cosmetici non sono soggetti a uno standard biologico globale armonizzato; USDA NOP, Cosmos, Ecocert e NSF/ANSI 305 impongono ciascuno soglie distinte per il contenuto biologico (che vanno dal 70% al 95%), creando confusione tra i consumatori e consentendo a marchi opportunisti di autodichiarare lo status di "naturale" senza verifica da parte di terzi, secondo il Dipartimento dell'Agricoltura degli Stati Uniti. Un audit del 2024 condotto dalla Commissione Europea ha rilevato che il 22% dei cosmetici "biologici" campionati nei marketplace online non soddisfaceva gli standard minimi di Cosmos, eppure non ha subito sanzioni a causa di lacune giurisdizionali nella supervisione dell'e-commerce. Analogamente, in India, l'assenza di una regolamentazione specifica per i cosmetici naturali consente ai marchi di utilizzare i termini "naturale" e "biologico" in modo intercambiabile, minando la possibilità di applicare prezzi premium ai prodotti certificati. Ad esempio, l'acquisizione di Earth Rhythm da parte di Nykaa nel 2024 è stata in parte motivata dalla necessità di consolidare marchi indipendenti frammentati sotto un ombrello di certificazione credibile. Questa limitazione ha un impatto sproporzionato sul segmento di massa, dove i consumatori sensibili al prezzo non hanno le competenze per distinguere i prodotti certificati da quelli pseudo-biologici, erodendo la fiducia e rallentando l'espansione della categoria nei canali competitivi in termini di prezzo.
La durata di conservazione più breve limita le inserzioni nella vendita al dettaglio di massa
I conservanti naturali, come il tocoferolo, l'estratto di rosmarino e il fermento di radice di ravanello, offrono 12-18 mesi di stabilità in condizioni controllate, rispetto ai 36+ mesi dei parabeni sintetici e del fenossietanolo, creando un rischio di inventario per i rivenditori al dettaglio di massa che operano con margini ridotti. Supermercati e ipermercati, storicamente il principale canale di distribuzione, stanno riducendo il numero di SKU di prodotti biologici del 15-20% secondo i dati di gestione delle categorie, privilegiando formulazioni ibride "natural-plus" che incorporano una quantità minima di conservanti sintetici per prolungare la durata di conservazione, pur mantenendo l'appeal di un'etichetta pulita. Questa dinamica sta accelerando il CAGR del 6.02% del commercio al dettaglio online, poiché i modelli di vendita diretta al consumatore consentono una produzione just-in-time e una logistica della catena del freddo che mitigano il rischio di deterioramento. Ad esempio, la riduzione del 62% degli SKU di Hain Celestial nel settore della cura della persona durante l'anno fiscale 2024, comprese le uscite dalle linee biologiche a più lento tasso di crescita, esemplifica come anche le aziende specializzate in prodotti naturali stiano razionalizzando i portafogli in risposta all'economia della shelf life. Inoltre, la biotecnologia offre una potenziale soluzione: i peptidi antimicrobici fermentati con precisione stanno entrando in sperimentazione commerciale, promettendo una stabilità di oltre 24 mesi senza conservanti sintetici, sebbene i tempi di approvazione normativa si estendano al 2027-2028.
Analisi del segmento
Per tipo di prodotto: Cura del viso Maschere Dominance Cura del corpo Velocity
Nel 2025, i prodotti per la cura del viso hanno dominato il mercato, conquistando il 75.62% del valore totale. Questa tendenza evidenzia l'attenzione dei consumatori per la salute della pelle del viso e il prezzo premium di questi prodotti. Tuttavia, il segmento della cura del corpo sta crescendo più rapidamente, con un CAGR del 5.92% fino al 2031, poiché le preferenze per i prodotti clean-label si estendono oltre le applicazioni per il viso. Il vantaggio del segmento viso deriva da concentrazioni di principi attivi più elevate e da una rigorosa validazione clinica. Ad esempio, le formulazioni premium di sieri esosomiali hanno un prezzo compreso tra 80 e 150 dollari per 30 ml, rispetto ai 20-40 dollari delle lozioni per il corpo con certificazioni biologiche simili. La linea Nutritious di Estée Lauder, composta al 92% da sieri di origine naturale con certificazione EWG, esemplifica la transizione del settore verso la chimica verde. Le innovazioni nel campo della cura della pelle basate sul microbioma, che utilizzano ceppi di Lactobacillus e Bifidobacterium, sono destinate principalmente alle applicazioni sul viso, data la diversità microbica del viso e la disponibilità dei consumatori a provare nuove tecnologie sulla pelle visibile.
La crescita del CAGR del 5.92% per la cura del corpo supera quella della cura del viso, trainata da tre fattori: prezzi più bassi che attraggono i consumatori del mercato di massa (64.74% delle vendite del 2025), formulazioni più semplici che riducono i problemi di stabilità e crescita nei sottosegmenti di prodotti per la cura della pelle adatti alla gravidanza. Prodotti come creme per smagliature e oli per la pancia rispondono a esigenze materne insoddisfatte. Lozioni e detergenti per il corpo dominano il fatturato, con una domanda di detergenti corpo biologici in aumento poiché i consumatori cercano alternative senza solfati ai tensioattivi sintetici legati ai problemi di barriera cutanea. La cura delle labbra, il segmento più piccolo, beneficia di frequenti cicli di riacquisto, 4-6 volte all'anno, contro le 2-3 dei sieri per il viso, e di modifiche normative. Le linee guida della FDA del 2024 che classificano i prodotti per le labbra come "farmaci" per le affermazioni terapeutiche hanno favorito i marchi biologici che utilizzano attivi botanici come burro di karité e olio di jojoba, già conformi alle monografie sui prodotti da banco. Mentre le certificazioni Cosmos ed Ecocert sono più diffuse nella cura del viso, la loro presenza limitata nella cura del corpo rappresenta un'opportunità di espansione organica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: L'accelerazione premium sfida la titolarità di massa
Nel 2025, la cura della pelle biologica di largo consumo deteneva una quota di mercato del 64.74%, mentre si prevede che le linee premium cresceranno a un CAGR del 6.11% fino al 2031. Questa tendenza mostra che i consumatori optano per prodotti "naturali" non certificati o passano a opzioni biologiche clinicamente validate. I marchi premium sfruttano certificazioni di terze parti come USDA Organic, Cosmos e Leaping Bunny, insieme a studi clinici, per giustificare un sovrapprezzo del 40-60% rispetto alle controparti di largo consumo. Ad esempio, Skin Food di Weleda, al prezzo di 18 dollari per 75 ml, si distingue per la sua tradizione di oltre 95 anni e le partnership con l'agricoltura biodinamica. La crescita del segmento premium riflette un cambiamento nei valori dei consumatori, che vanno oltre la dicotomia "naturale ma inefficace" contro "sintetico ma efficace". I consumatori ora cercano prodotti che offrano risultati misurabili, come la riduzione delle rughe e la riparazione della barriera cutanea, utilizzando principi attivi botanici convalidati da studi peer-reviewed.
I marchi di massa si trovano ad affrontare sfide come l'economia della shelf-life e i costi di certificazione, che gravano su margini già ridotti. Ad esempio, il fatturato di Hain Celestial nel settore della cura della persona è diminuito del 20% nell'anno fiscale 2024 a causa della razionalizzazione degli SKU e dell'uscita dalle linee biologiche a basso margine, evidenziando problemi strutturali. Tuttavia, i marchi di massa beneficiano di vantaggi di scala nell'approvvigionamento e nella distribuzione delle materie prime, che li aiutano ad assorbire meglio il calo del CAGR dello 0.4% dovuto ai colli di bottiglia nella fornitura di ingredienti biologici rispetto ai piccoli operatori premium. Le lacune normative gravano pesantemente sul segmento di massa, causando un impatto del CAGR dello 0.6%, poiché i consumatori sensibili al prezzo spesso si rivolgono a sostituti "naturali" non certificati che riducono i prezzi dei prodotti biologici certificati del 30-50%. Al contrario, i marchi premium ottengono un incremento del CAGR dello 0.5% grazie alla crescente consapevolezza delle tendenze vegane e cruelty-free, con il loro target demografico 2.3 volte più disposto a pagare per le certificazioni etiche, secondo i sondaggi.
Per canale di distribuzione: guadagni online mentre i vincoli sulla durata di conservazione si fanno sentire
Nel 2025, i negozi di prodotti per la salute e la bellezza rappresentavano il 33.62% del valore della distribuzione. Tuttavia, i canali di vendita al dettaglio online stanno crescendo a un CAGR del 6.02% fino al 2031, trainati da modelli di vendita diretta al consumatore che aggirano i vincoli di shelf-life della grande distribuzione e consentono una narrazione dettagliata degli ingredienti. Nel 2024, Sephora e Ulta Beauty hanno lanciato 140 SKU di prodotti biologici per la cura della pelle, concentrandosi su marchi certificati Cosmos o USDA Organic per differenziarsi dai prodotti "naturali" tradizionali. Tuttavia, il requisito di shelf-life di 18 mesi esclude molti produttori biologici in piccoli lotti. La vendita al dettaglio online prospera grazie a tre vantaggi: nessun limite di spazio sugli scaffali, gestione dell'inventario in tempo reale che riduce il deterioramento ed efficace educazione del consumatore attraverso glossari degli ingredienti e link a studi clinici. Ad esempio, le vendite e-commerce di L'Oréal hanno raggiunto il 28.2% del fatturato totale nel 2024, con marchi biologici come Kiehl's e Biotherm che hanno raggiunto una penetrazione online del 35-40%.
Supermercati e ipermercati stanno perdendo quote di mercato poiché la durata di conservazione più breve (12-18 mesi per i conservanti naturali contro oltre 36 mesi per quelli sintetici) aumenta i rischi di ribassi, causando un impatto del CAGR (tasso di crescita annuo composto) dello 0.5% sulla grande distribuzione e accelerando il passaggio ai negozi di prodotti per la salute e la bellezza e ai canali online. Altri canali, tra cui farmacie, vendita diretta e vendita al dettaglio di hotel e centri benessere, detengono quote significative. Le farmacie stanno guadagnando terreno in Europa, dove i prodotti per la cura della pelle biologici vengono commercializzati come "dermaceutici" con l'approvazione dei farmacisti. Le riforme dell'e-commerce transfrontaliero in Cina del 2024 hanno sbloccato un mercato di prodotti per la cura della pelle biologici da 3 miliardi di dollari per i marchi internazionali su Tmall Global e JD Worldwide, trainando il CAGR regionale del 6.22% nell'area Asia-Pacifico. Le innovazioni tecnologiche, come i sieri a base di esosomi e le formulazioni a base di microbioma, aggiungono un incremento del CAGR dello 0.7%, a vantaggio dei canali online e di salute e bellezza che si rivolgono ai primi utilizzatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei prodotti biologici per la cura della pelle nella regione Asia-Pacifico
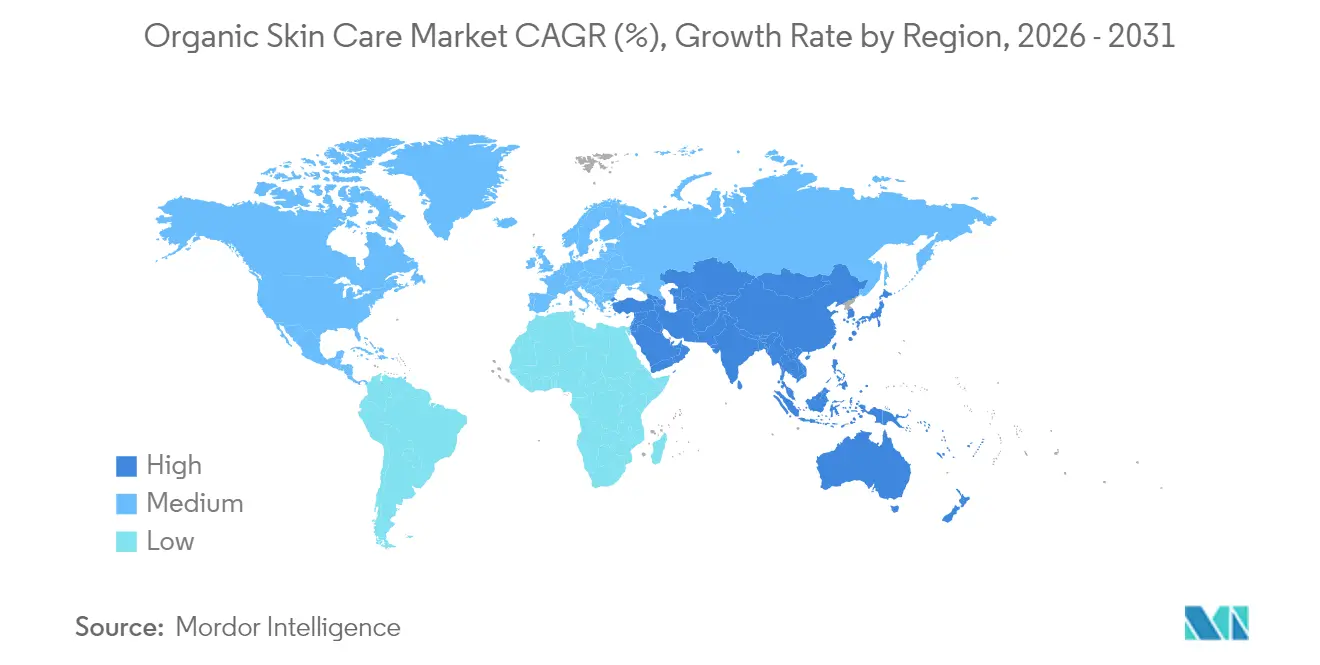
L'area Asia-Pacifico rappresenterà il 40.43% del mercato della cura della pelle biologica nel 2025 e si prevede che crescerà a un CAGR del 6.22% dal 2026 al 2031. Il predominio del mercato nella regione è trainato dall'aumento del reddito disponibile, dalla crescente consapevolezza della salute e dalle pratiche tradizionali di cura della pelle in Giappone, Corea del Sud e Cina. Il lancio da parte di Shiseido del "Progetto ANESSA Sunshine" in 12 paesi asiatici nel maggio 2024 sottolinea l'importanza della regione. La strategia "Mirai Shift NIPPON 2025" dell'azienda enfatizza la crescita sostenibile, la redditività e lo sviluppo del capitale umano attraverso investimenti in tecnologia e ricerca e sviluppo.
Mercato nordamericano dei prodotti biologici per la cura della pelle
Il Nord America continua a crescere, con i consumatori che ricercano trasparenza nell'approvvigionamento degli ingredienti e nelle pratiche di sostenibilità. La norma "Strengening Organic Enforcement" (SOE) del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), entrata in vigore il 19 marzo 2024, introduce importanti modifiche al National Organic Program (NOP). Tra queste, requisiti di certificazione più rigorosi per broker e commercianti, certificati di importazione NOP obbligatori per le importazioni biologiche e misure di tracciabilità della catena di approvvigionamento migliorate per prevenire le frodi.
Mercato dei prodotti biologici per la cura della pelle in EMEA e Sud America
L'Europa rafforza la sua posizione di mercato grazie a solidi quadri normativi e alla crescente consapevolezza dei consumatori in materia di sostenibilità. Il rapporto 2023 della Soil Association rivela che le vendite di prodotti biologici per la salute e la bellezza nel Regno Unito hanno raggiunto i 136 milioni di sterline, trainate dalla consapevolezza ambientale, da rigorosi standard di certificazione e dall'espansione dei canali di vendita al dettaglio biologici. Sud America, Medio Oriente e Africa offrono un potenziale di crescita, con il Medio Oriente che mostra una crescente domanda di prodotti naturali per la cura della persona dovuta alla preferenza per gli ingredienti biologici rispetto a quelli sintetici.
Panorama normativo
La regolamentazione dei prodotti cosmetici biologici è plasmata da un mix di norme di sicurezza cosmetica e quadri normativi non armonizzati per le dichiarazioni di naturalità e biologiche, spingendo i marchi verso una maggiore documentazione e tracciabilità. Nell'Unione Europea, il Regolamento (CE) n. 1223/2009 sui cosmetici disciplina la sicurezza e le dichiarazioni, compresi i limiti alle dichiarazioni ingannevoli sui prodotti (articolo 20), mentre le materie prime utilizzate a monte nella produzione biologica sono regolate da norme quali il Regolamento di esecuzione (UE) 2021/1165 della Commissione e i suoi emendamenti periodici (incluso il Regolamento di esecuzione (UE) 2025/2501), che influenzano le sostanze consentite e le scelte di processo per le filiere biologiche.
Negli Stati Uniti, il Modernization of Cosmetics Regulation Act del 2022 (MoCRA) ha introdotto la registrazione obbligatoria degli stabilimenti, l'inserimento dei prodotti nell'elenco e la segnalazione di eventi avversi gravi, aumentando i requisiti di conformità per i marchi e i produttori che operano sul mercato. Nel luglio 2026, la FDA ha presentato una proposta di percorso di registrazione e inserimento nell'elenco per la produzione distribuita di cosmetici, a testimonianza dell'attenzione dell'ente regolatore verso i nuovi modelli di produzione che si intersecano con la produzione in piccoli lotti e multisito. Parallelamente, le linee guida tecniche per le definizioni di ingredienti naturali e biologici continuano ad evolversi attraverso il lavoro di standardizzazione, inclusa la revisione attiva della norma ISO 16128-2 (progetto registrato il 10 febbraio 2026), aggiungendo un ulteriore livello di complessità per i marchi globali che gestiscono l'allineamento delle dichiarazioni a livello regionale.
Panorama competitivo
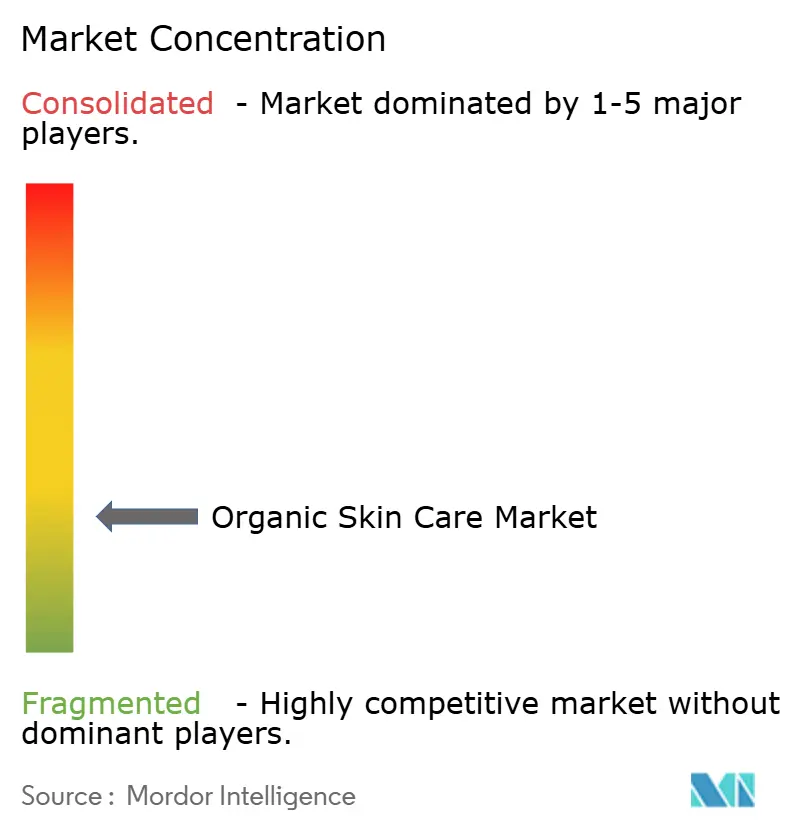
Il mercato della cura della pelle biologica presenta una struttura competitiva frammentata, caratterizzata dalla presenza di multinazionali, marchi naturali specializzati e nuovi operatori del mercato. Il contesto competitivo è caratterizzato da iniziative strategiche da parte di aziende consolidate come L'Oréal SA, The Estée Lauder Companies Inc., Shiseido Company, Limited, Natura & Co Holding SA e Weleda AG, che mantengono le loro posizioni di mercato attraverso una continua espansione del portafoglio nel segmento biologico.
Questi leader del settore implementano programmi di ricerca e sviluppo completi, sfruttando le loro notevoli capacità tecniche e le economie di scala per affrontare complesse sfide di formulazione nei prodotti naturali. Il loro vantaggio competitivo deriva da reti di distribuzione consolidate, dalla riconoscibilità del marchio e da significative capacità di investimento nell'innovazione di prodotto e nell'espansione del mercato.
Il mercato offre notevoli opportunità in segmenti specializzati, in particolare nei prodotti per pelli sensibili, nella bellezza multiculturale e nelle formulazioni specifiche per ogni fascia d'età. I marchi piccoli ed emergenti conquistano con successo quote di mercato concentrandosi su questi segmenti di nicchia, ponendo al contempo l'accento sulla sostenibilità e sulla trasparenza degli ingredienti. Il panorama competitivo continua a evolversi con la crescente adozione di modelli di business direct-to-consumer, che consentono ai marchi emergenti di stabilire relazioni dirette con i consumatori attraverso i canali digitali, aggirando le tradizionali reti di distribuzione al dettaglio.
Leader del settore della cura della pelle biologica
L'Oreal SA
La Estée Lauder Companies Inc.
Società Shiseido, Limited
Weleda AG
Natura & Co Holding SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: L'Oréal Paris ha lanciato Revitalift Melasyl Dark Spot Creamy-Serum, ampliando la gamma di prodotti per la cura del viso del marchio con una soluzione specifica per le macchie scure. Il lancio rafforza la tendenza verso affermazioni di performance clinicamente validate nel settore della cosmesi di massa e di fascia alta, un segmento in cui le linee biologiche e naturali competono proprio sulla base di affermazioni di efficacia.
- Marzo 2026: Estée Lauder Companies Inc. ha annunciato un accordo per l'acquisizione delle restanti quote di Forest Essentials in India, con la conclusione della transazione prevista per la seconda metà del 2026. Questa operazione rafforza la presenza di Estée Lauder nel segmento dei prodotti tradizionali a base botanica e le fornisce una piattaforma più ampia per espandere la propria offerta di prodotti naturali di alta gamma attraverso le sue capacità di distribuzione e marketing a livello globale.
- Settembre 2024: Dr. Squatch ha lanciato un detergente corpo naturale che riprende le caratteristiche del suo sapone solido lavorato a freddo e contiene oltre il 98% di ingredienti naturali. Il lancio amplia l'offerta di prodotti naturali per la cura del corpo, una categoria in cui gli acquisti ripetuti e l'accessibilità dei prezzi possono accelerare la sperimentazione di formati con etichetta pulita, oltre alla cura del viso.
Ambito e metodologia
I prodotti biologici per la cura della pelle contengono ingredienti coltivati senza pesticidi attraverso metodi di agricoltura biologica.
I segmenti di mercato dei prodotti biologici per la cura della pelle includono tipologia di prodotto, categoria, canale di distribuzione e area geografica. Il segmento della tipologia di prodotto comprende la cura del viso (detergenti, creme idratanti, oli/sieri e altri prodotti per la cura del viso), la cura del corpo (lozioni, bagnoschiuma e altri prodotti per la cura del corpo) e la cura delle labbra. Il segmento della categoria è suddiviso in prodotti premium e di massa. I canali di distribuzione includono supermercati/ipermercati, negozi di prodotti per la salute e la bellezza, negozi al dettaglio online e altri canali. Geograficamente, il mercato copre Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore in dollari USA per tutti i segmenti sopra menzionati.
| Cura del viso | Detergenti uomo |
| Creme idratanti e oli/sieri | |
| Altri prodotti per la cura del viso | |
| Cura del corpo | Lozioni per il corpo |
| Lavaggio del corpo | |
| Altri prodotti per la cura del corpo | |
| Cura delle labbra |
| Massa |
| Premium |
| Supermercati / Ipermercati |
| Salute e bellezza |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Qatar | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Cura del viso | Detergenti uomo |
| Creme idratanti e oli/sieri | ||
| Altri prodotti per la cura del viso | ||
| Cura del corpo | Lozioni per il corpo | |
| Lavaggio del corpo | ||
| Altri prodotti per la cura del corpo | ||
| Cura delle labbra | ||
| Categoria | Massa | |
| Premium | ||
| Canale di distribuzione | Supermercati / Ipermercati | |
| Salute e bellezza | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Qatar | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della cura della pelle biologica nel 2031?
Le previsioni indicano 61.92 miliardi di dollari entro il 2031, in aumento rispetto ai 49.74 miliardi di dollari del 2026.
Quale regione è leader nelle vendite attuali?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 40.43% del fatturato globale e ha registrato anche la crescita più rapida.
Quale tipo di prodotto genera il fatturato maggiore?
La cura del viso ha rappresentato il 75.62% del valore del 2025 perché i consumatori danno priorità alla pelle visibile.
Perché i marchi biologici premium stanno crescendo più velocemente dei marchi di massa?
La convalida clinica e le certificazioni di terze parti consentono ai premi di giustificare prezzi più elevati, con un conseguente CAGR del 6.11% entro il 2031.


