

Dimensioni e quota del mercato dei prodotti cosmetici e per la cura personale biologici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
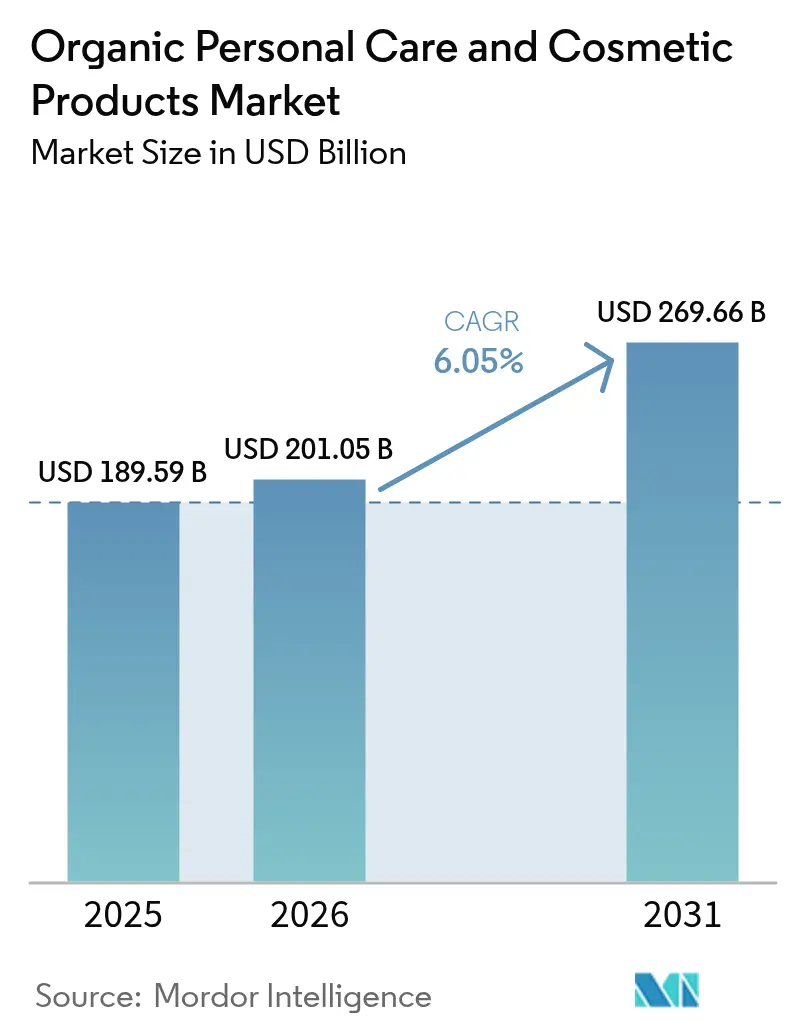
| Dimensione del mercato (2026) | 201.05 miliardo di dollari |
| Dimensione del mercato (2031) | 269.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
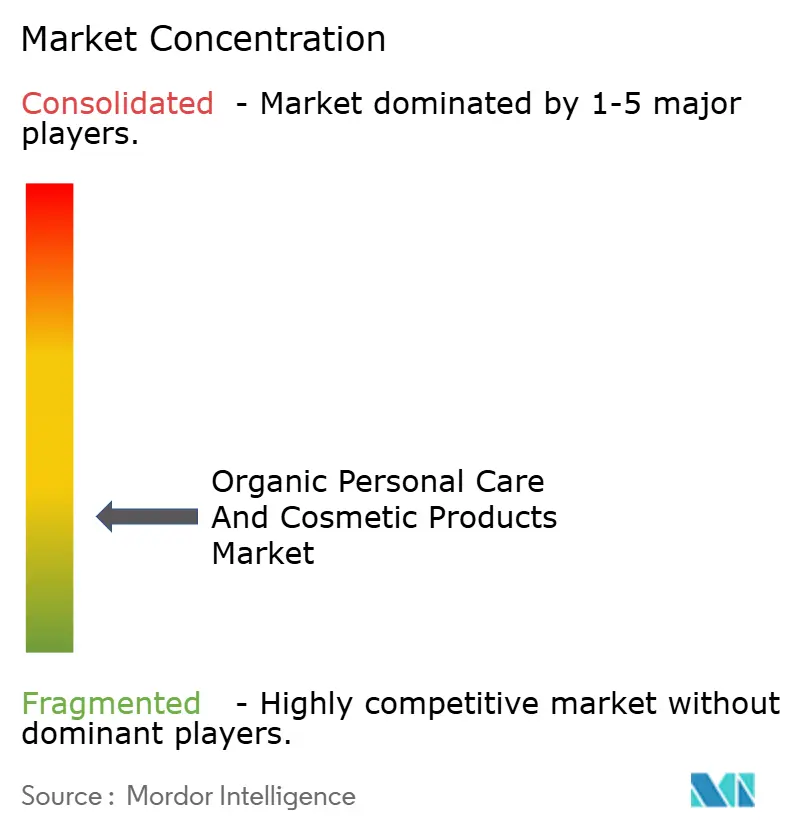
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei prodotti cosmetici e per la cura personale biologici di Mordor Intelligence
Si prevede che il mercato dei prodotti biologici per la cura della persona e cosmetici crescerà da 189.59 miliardi di dollari nel 2025 a 201.05 miliardi di dollari nel 2026, per poi raggiungere i 269.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.05% nel periodo 2026-2031. I consumatori sono sempre più orientati verso formulazioni prive di sostanze sintetiche controverse e gli enti regolatori intensificano le norme di trasparenza, favorendo i marchi con approvvigionamento biologico verificato. La regione Asia-Pacifico è leader sia per dimensioni che per velocità di crescita, grazie alle normative cinesi del 2025 che riducono i tempi di approvazione per gli ingredienti naturali e al divieto di lunga data della sperimentazione animale in India. Nelle regioni più mature, il maggiore controllo sui nanomateriali nell'UE e i divieti a livello statale sulle sostanze chimiche negli Stati Uniti aprono le porte ai produttori biologici conformi, rallentando al contempo i concorrenti convenzionali. I canali digitali innalzano gli standard di trasparenza, consentendo alle aziende di mostrare le prove di certificazione e gli elenchi completi degli ingredienti, rafforzando la fiducia e le conversioni. Il basso livello di concentrazione del mercato favorisce l'ingresso costante di innovatori di nicchia che sfruttano le lacune in termini di sostenibilità lasciate dagli operatori globali consolidati.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i prodotti per la cura della persona detenevano il 90.94% della quota di mercato dei prodotti biologici per la cura della persona e dei cosmetici, mentre si prevede che i prodotti cosmetici e per il trucco cresceranno a un CAGR del 6.62% dal 2026 al 2031.
- Per categoria, nel 2025 i prodotti di massa rappresentavano il 61.10% del mercato dei prodotti biologici per la cura della persona e dei cosmetici, mentre si prevede che i prodotti premium cresceranno a un CAGR del 6.85% entro il 2031.
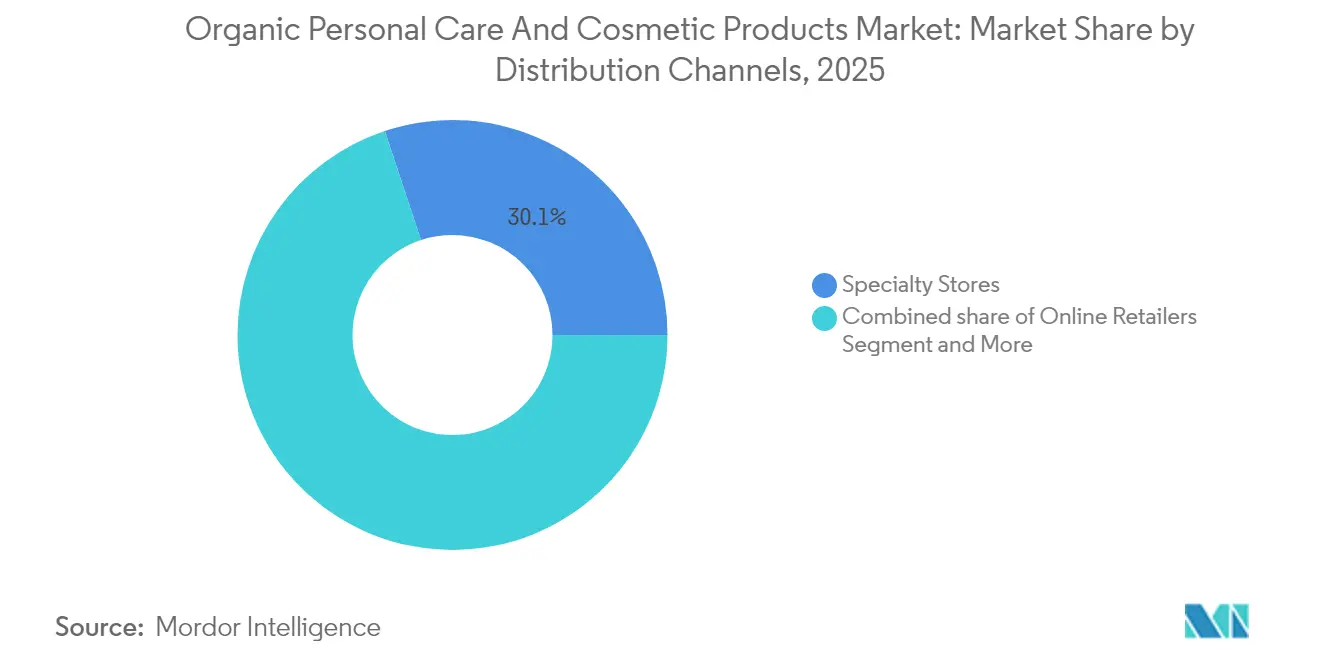
- In base al canale di distribuzione, nel 30.10 i negozi specializzati hanno registrato una quota di fatturato pari al 2025%; si prevede che la vendita al dettaglio online registrerà il CAGR più elevato, pari al 7.21%, tra il 2026 e il 2031.
- In termini geografici, nel 2025 la regione Asia-Pacifico ha dominato il 32.10% del mercato dei prodotti cosmetici e per la cura della persona biologici e dovrebbe registrare un CAGR del 7.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti cosmetici e per la cura personale biologici
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inclinazione verso prodotti clean-label | + 1.2% | Globale, con la più forte adozione in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescente domanda di prodotti erboristici per la cura della persona | + 0.9% | Nucleo Asia-Pacifico, con ricadute su Medio Oriente, Africa e America Latina | A lungo termine (≥ 4 anni) |
| Consapevolezza dei prodotti di bellezza vegani e cruelty-free | + 0.8% | Globale, guidato da Nord America ed Europa, in espansione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescenti preoccupazioni sugli effetti dei prodotti sintetici | + 0.7% | Globale, con adozione accelerata nei mercati sviluppati | Medio termine (2-4 anni) |
| Regolamentazioni e certificazioni governative di supporto | + 0.6% | Principalmente Nord America ed Europa, emergendo nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Sostenibilità ambientale e consumismo etico | + 0.5% | Globale, con concentrazione del mercato premium nelle regioni sviluppate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inclinazione verso prodotti clean-label
La richiesta dei consumatori di trasparenza nelle formulazioni cosmetiche si è evoluta, superando la semplice preferenza di marketing per diventare un criterio di acquisto fondamentale, soprattutto tra i Millennials e la Generazione Z, che danno priorità alla sicurezza degli ingredienti e all'impatto ambientale. L'assenza di standard "clean beauty" definiti dal governo ha creato opportunità di mercato per i marchi che adottano proattivamente una rigorosa autoregolamentazione, con rivenditori e influencer che colmano il vuoto definitorio attraverso i propri criteri. Questa lacuna normativa consente ai marchi biologici di differenziarsi dalla concorrenza grazie a certificazioni di terze parti come quelle del Dipartimento dell'Agricoltura degli Stati Uniti (USDA Organic), che richiede il 95% di ingredienti biologici, e la certificazione COSMOS, che definisce gli standard per i cosmetici naturali e biologici ai sensi della Direttiva sulle dichiarazioni verdi dell'Unione Europea, secondo i dati della Provenance Organization [1] Provenance, “Understanding COSMOS and USDA Organic,” provenance.org . La tendenza del clean label avvantaggia in particolare i marchi biologici più piccoli, che possono apportare modifiche più rapide alle formulazioni rispetto alle multinazionali, vincolate da portafogli di prodotti preesistenti e da requisiti di conformità normativa globali.
Crescente domanda di prodotti erboristici per la cura della persona
I medicinali a base di erbe europei, operanti nell'ambito della Direttiva UE 2004/24/CE, offrono tre percorsi distinti per i prodotti a base di erbe: autorizzazione all'immissione in commercio completa, uso ben consolidato (WEU) e medicinali a base di erbe tradizionali (THMP). Questi percorsi non solo garantiscono il rispetto degli standard di sicurezza ed efficacia, ma offrono anche ai marchi di prodotti di bellezza l'opportunità di capitalizzare su dichiarazioni di efficacia documentate, rafforzando così la fiducia dei consumatori e la penetrazione del mercato. La crescente domanda di formulazioni di bellezza a base di erbe è trainata dalla crescente consapevolezza dei consumatori per i prodotti naturali e sostenibili, unita alla crescente preferenza per gli ingredienti di origine vegetale nei prodotti per la cura della persona. In particolare, la Germania si distingue come il principale importatore di piante medicinali, il che suggerisce una catena di approvvigionamento concentrata che potrebbe influenzare i prezzi e la disponibilità di formulazioni di bellezza a base di erbe in tutta la regione. Questa concentrazione evidenzia l'importanza della gestione della catena di approvvigionamento e dell'approvvigionamento strategico per i marchi di prodotti di bellezza che mirano a mantenere prezzi competitivi e una disponibilità costante dei prodotti. Nel frattempo, l'integrazione della medicina tradizionale nei prodotti di bellezza contemporanei si è trasformata da una mera inclinazione culturale in una strategia scientificamente comprovata.
Consapevolezza dei prodotti di bellezza vegani e cruelty-free
La convergenza tra consumo etico e applicazione delle normative ha trasformato il posizionamento vegano e cruelty-free da un marketing di nicchia ad aspettative diffuse. Il precedente normativo influenza le strategie dei marchi globali, poiché le aziende che si sviluppano per il mercato indiano devono adottare intrinsecamente formulazioni cruelty-free, creando effetti di ricaduta per le loro linee di prodotti internazionali. Il segmento della bellezza vegana beneficia dei progressi tecnologici nelle alternative vegetali ai tradizionali ingredienti di origine animale come lanolina e carminio, con innovazioni negli attivi derivati dalla fermentazione che consentono di raggiungere prestazioni pari a quelle delle formulazioni convenzionali. Le ricerche sui consumatori indicano che i giovani considerano la certificazione cruelty-free un requisito di base piuttosto che una caratteristica premium, il che suggerisce che i marchi privi di queste credenziali si trovano ad affrontare crescenti barriere di accesso al mercato anziché semplicemente perdere opportunità di crescita.
Regolamentazioni e certificazioni governative di supporto
I quadri normativi stanno favorendo sempre di più le formulazioni biologiche e naturali. Questo cambiamento è guidato sia da incentivi positivi che da misure restrittive contro gli ingredienti sintetici, creando un contesto a doppia pressione che accelera l'adozione di prodotti biologici. Il divieto imposto dall'UE nel 2025 su alcuni nanomateriali e sostanze, tra cui la 4-metilbenzilidene canfora e il retinolo, offre un vantaggio in termini di conformità ai marchi che già si stanno orientando verso alternative biologiche. Questa mossa normativa è in linea con la più ampia domanda dei consumatori di prodotti più sicuri ed ecocompatibili, incoraggiando i produttori a innovare e investire in formulazioni biologiche. Nel frattempo, le disposizioni della Cina del febbraio 2025, che rafforzano l'innovazione degli ingredienti cosmetici, stanno perfezionando i requisiti tecnici per favorire gli ingredienti naturali. Queste disposizioni promuovono anche la presentazione simultanea di nuovi ingredienti e prodotti, semplificando il percorso di commercializzazione delle formulazioni biologiche. Riducendo il time-to-market, queste misure offrono un vantaggio competitivo alle aziende che si concentrano su prodotti naturali e biologici, stimolando ulteriormente la crescita in questo segmento.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte presenza di prodotti contraffatti | -0.8% | Globale, con il maggiore impatto in Europa e nei mercati emergenti | A breve termine (≤ 2 anni) |
| Costo più elevato dei prodotti biologici | -0.6% | Globale, con effetti pronunciati nei mercati sensibili al prezzo | Medio termine (2-4 anni) |
| Consapevolezza limitata nei paesi in via di sviluppo | -0.4% | Mercati emergenti in Asia-Pacifico, Medio Oriente e Africa e America Latina | A lungo termine (≥ 4 anni) |
| Sfide nell'approvvigionamento delle materie prime | -0.3% | Globale, con concentrazione della catena di fornitura in regioni specifiche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte presenza di prodotti contraffatti
I prodotti di bellezza biologici contraffatti minano lo sviluppo del mercato erodendo la fiducia dei consumatori e creando una concorrenza sleale sui prezzi. Secondo i dati dell'EUIPO [2] EUIPO, “The Economic Cost of IPR Infringement in the Cosmetics Sector,” euipo.europa.eu , il mercato cosmetico dell'Unione Europea perde circa 3.51 miliardi di dollari all'anno a causa di prodotti fraudolenti, pari al 4.8% delle vendite legittime e a quasi 32,000 posti di lavoro persi. L'industria cosmetica francese subisce il maggiore impatto in termini di perdite di fatturato annuo, il che indica che i marchi biologici di alta gamma affrontano rischi di contraffazione sproporzionati a causa dei loro margini più elevati e del valore del marchio. I prodotti biologici contraffatti spesso contengono ingredienti sintetici proibiti pur dichiarandosi naturali, creando rischi per la sicurezza che danneggiano la reputazione dell'intera categoria biologica quando si verificano eventi avversi. La complessità delle catene di approvvigionamento biologiche, in particolare per gli ingredienti botanici esotici, crea difficoltà di autenticazione che i contraffattori sfruttano attraverso sofisticate frodi su imballaggi e documentazione.
Costo più elevato dei prodotti biologici
I prezzi premium per i prodotti di bellezza biologici derivano da costi più elevati delle materie prime, processi di certificazione complessi e scale di produzione più ridotte, creando barriere all'accesso al mercato, in particolare nei segmenti sensibili al prezzo e nelle economie in via di sviluppo. L'approvvigionamento di ingredienti biologici richiede il rispetto di rigorosi standard agricoli, certificazioni di terze parti e spesso coinvolge fornitori più piccoli con economie di scala limitate, con conseguenti costi degli ingredienti che possono essere superiori rispetto alle alternative convenzionali. Il processo di certificazione stesso aggiunge costi dovuti alla documentazione obbligatoria, ai test e al monitoraggio continuo della conformità, con la certificazione biologica USDA che richiede ispezioni annuali e una tenuta dei registri dettagliata che i marchi più piccoli potrebbero avere difficoltà a permettersi. La penetrazione nel mercato di massa rimane limitata, poiché i marchi biologici competono con prodotti convenzionali consolidati con decenni di ottimizzazione della produzione ed efficienza della catena di approvvigionamento, creando un posizionamento premium che potrebbe limitare un'adozione più ampia sul mercato nonostante il crescente interesse dei consumatori.
Analisi del segmento
Tipologia di prodotto: la cura personale domina mentre i cosmetici accelerano
La cura della persona domina con una quota di mercato del 90.94% nel 2025, a dimostrazione della sua posizione consolidata nel mercato della bellezza naturale e biologica. Il segmento dei cosmetici sta crescendo a un CAGR del 6.62%, poiché i consumatori integrano sempre più elementi per la cura della pelle nelle loro routine di trucco, alla ricerca di prodotti che offrano benefici sia estetici che terapeutici. Il lancio di olio e burro per capelli certificati biologici da parte di Sky Organics nell'aprile 2025 dimostra la continua innovazione nel settore della cura dei capelli, dove i marchi combinano le tradizionali formulazioni a base di olio con alternative senza siliconi per soddisfare le esigenze di "clean label" mantenendo al contempo le prestazioni del prodotto. La cura dei capelli guida la crescita della cura della persona grazie all'innovazione negli shampoo senza solfati e negli agenti condizionanti di origine vegetale, mentre la cura della pelle sfrutta principi attivi botanici e ingredienti derivati dalla fermentazione che offrono risultati di livello clinico senza additivi sintetici.
La crescita accelerata del segmento cosmetico deriva dalle innovazioni tecnologiche nei coloranti naturali e nel packaging sostenibile, che consentono di ottenere prestazioni pari a quelle dei prodotti di bellezza convenzionali. L'igiene orale rappresenta un'opportunità emergente nell'ambito della cura della persona, trainata dalla consapevolezza dei consumatori riguardo all'assorbimento degli ingredienti attraverso le salviette orali e dalla pressione normativa sulle alternative al fluoro. I prodotti per la cura della persona maschile registrano una notevole espansione, poiché i consumatori di sesso maschile danno sempre più priorità alla trasparenza degli ingredienti e alla responsabilità ambientale nelle loro routine di cura personale. I prodotti per il bagno e la doccia beneficiano della tendenza alla premiumizzazione, in cui i consumatori percepiscono le formulazioni biologiche come esperienze simili a quelle da spa, giustificando prezzi più elevati rispetto alle alternative convenzionali.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: il segmento premium accelera nonostante il dominio del mercato di massa
I prodotti di massa mantengono una quota di mercato del 61.10% nel 2025, mentre i prodotti premium registrano una crescita più rapida, con un CAGR del 6.85% fino al 2031, a indicare una biforcazione del mercato in cui i marchi biologici possono affermarsi attraverso strategie di accessibilità o esclusività. Questo differenziale di crescita riflette la capacità dei marchi premium di ottenere margini più elevati, investendo al contempo in formulazioni biologiche avanzate, packaging sostenibile e marketing diretto al consumatore, che fidelizza i consumatori attenti all'ambiente. I prodotti biologici di massa si trovano ad affrontare una forte concorrenza sui prezzi e devono realizzare economie di scala attraverso formulazioni semplificate ed efficienti partnership di distribuzione con i principali rivenditori.
I marchi biologici premium sfruttano i loro prezzi più elevati per investire in ingredienti naturali all'avanguardia come estratti botanici adattogeni, principi attivi di origine marina e composti biotecnologici che offrono prestazioni superiori rispetto alle formulazioni biologiche di base. Il segmento premium beneficia anche di vantaggi normativi, poiché i consumatori di lusso spesso danno priorità alla sicurezza e alle credenziali ambientali rispetto al prezzo, diventando così i primi ad adottare prodotti che superano i requisiti normativi. Il successo sul mercato di massa richiede strategie diverse, tra cui partnership con rivenditori affermati, profili ingredienti semplificati che riducono i costi e un marketing incentrato sui benefici essenziali piuttosto che sugli ingredienti esotici. Le dinamiche di categoria suggeriscono che i marchi biologici debbano adottare strategie di posizionamento chiare piuttosto che cercare di servire entrambi i segmenti contemporaneamente.
Per canale di distribuzione: la trasformazione digitale rimodella il panorama del commercio al dettaglio
I negozi specializzati mantengono una quota di mercato del 30.10% nel 2025, fornendo credibilità e formazione essenziali per i prodotti di bellezza biologici, mentre i canali di vendita al dettaglio online registrano la crescita più rapida, con un CAGR del 7.21% fino al 2031, riflettendo cambiamenti fondamentali nel comportamento d'acquisto dei consumatori e nelle strategie di comunicazione dei marchi. Questa evoluzione dei canali consente ai marchi biologici di aggirare i tradizionali controlli di sicurezza e di comunicare le proprie credenziali di sostenibilità direttamente ai consumatori attraverso informazioni dettagliate sui prodotti, trasparenza sugli ingredienti e una narrazione del marchio che i negozi specializzati non possono eguagliare su larga scala. Supermercati e ipermercati rappresentano canali di accessibilità cruciali per i prodotti biologici del mercato di massa, sebbene la loro crescita sia inferiore a quella dei canali digitali a causa dello spazio limitato sugli scaffali e del comportamento dei consumatori incentrato sul prezzo.
L'accelerazione della crescita del commercio al dettaglio online deriva dalla sua capacità di servire marchi biologici di nicchia che non possono raggiungere una scala sufficiente per la distribuzione al dettaglio tradizionale, consentendo al contempo ai marchi affermati di testare nuovi prodotti e raccogliere il feedback dei consumatori senza dover impegnarsi in modo significativo nel commercio al dettaglio. Il canale digitale avvantaggia in particolare i marchi biologici attraverso modelli di abbonamento, consigli personalizzati basati sulle preferenze degli ingredienti e relazioni dirette con i clienti che riducono la dipendenza dagli intermediari del commercio al dettaglio. Altri canali, tra cui showroom diretti al consumatore ed esperienze di vendita al dettaglio pop-up, rappresentano opportunità emergenti per i marchi biologici di creare esperienze di marca immersive che giustifichino prezzi premium e fidelizzino i clienti al di là delle tradizionali relazioni transazionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
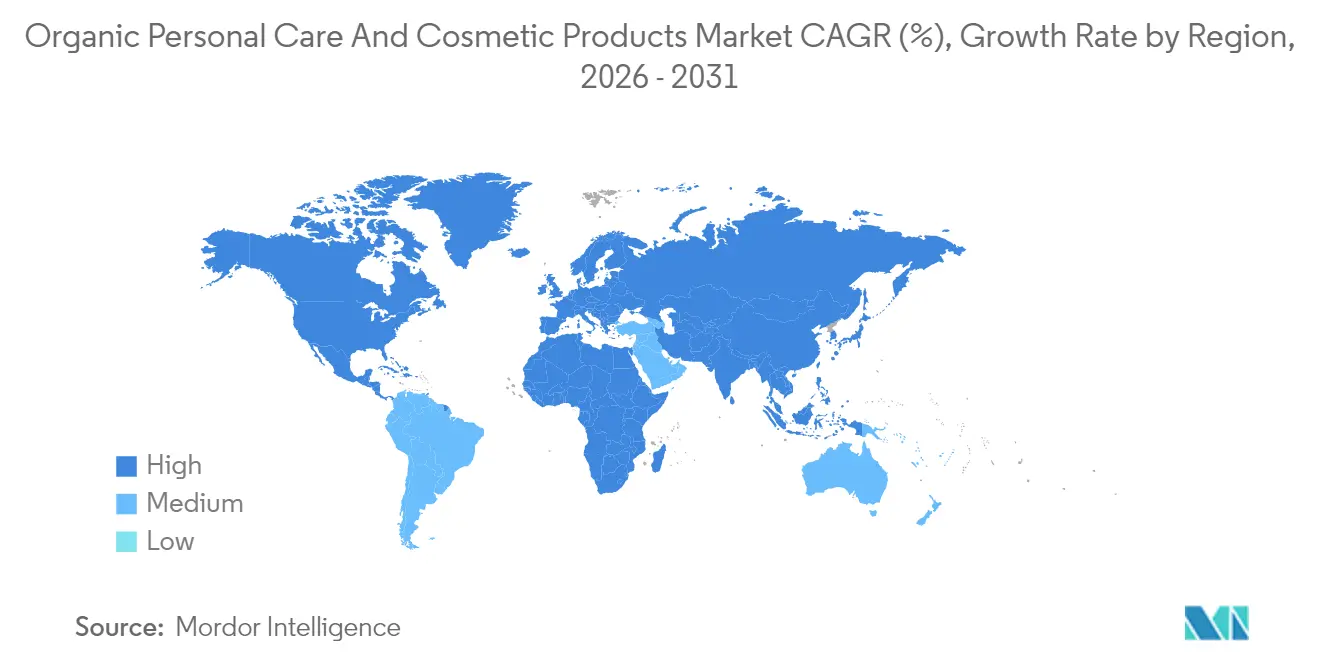
L'area Asia-Pacifico domina con una quota di mercato del 32.10% nel 2025, registrando al contempo la crescita regionale più rapida, con un CAGR del 7.55% fino al 2031, trainata da innovazioni normative come le disposizioni cinesi del febbraio 2025 a sostegno dell'innovazione degli ingredienti cosmetici e il divieto consolidato di test sugli animali in India, che crea vantaggi competitivi per i marchi biologici. Le procedure di approvazione semplificate della Cina per gli ingredienti naturali, combinate con protocolli di presentazione simultanea per nuovi ingredienti e prodotti, riducono il time-to-market per le formulazioni biologiche, mantenendo al contempo gli standard di sicurezza. Giappone e Australia contribuiscono alla crescita regionale grazie al posizionamento premium nel settore biologico e a rigorosi standard di qualità in linea con le preferenze dei consumatori per prodotti naturali autentici e ad alte prestazioni.
L'Europa rappresenta un mercato maturo ma in continua evoluzione, in cui quadri normativi come la Direttiva UE sui Green Claims e la certificazione COSMOS creano vantaggi competitivi per i marchi biologici conformi, ma creano barriere per gli operatori convenzionali privi di credenziali di sostenibilità. L'attenzione della regione alla sostenibilità ambientale, dimostrata dal divieto francese di claim "biodegradabili" non comprovati e dal divieto UE di specifici nanomateriali a partire dal 2025, posiziona i marchi biologici come alternative conformi alle normative alle formulazioni convenzionali. La Germania guida la domanda europea di ingredienti naturali, in particolare piante medicinali, mentre Regno Unito, Francia, Italia e Spagna guidano l'adozione di prodotti biologici di alta qualità attraverso una base di consumatori sofisticata che dà priorità alla trasparenza degli ingredienti e alla responsabilità ambientale.
Il Nord America registra una crescita costante, trainata dalle normative statali che creano vantaggi di conformità per i marchi biologici, tra cui il Toxic-Free Cosmetics Act dello Stato di Washington, in vigore da gennaio 2025, e normative simili in California, Colorado e Minnesota, che vietano i PFAS e altre sostanze chimiche sintetiche nei cosmetici. Gli Stati Uniti guidano l'adozione regionale attraverso campagne di sensibilizzazione dei consumatori e l'incertezza normativa sull'implementazione del MoCRA, che avvantaggia i marchi che già formulano prodotti senza ingredienti controversi. Canada e Messico contribuiscono attraverso la facilitazione degli scambi transfrontalieri e la crescente sofisticazione dei consumatori in merito alla sicurezza degli ingredienti e all'impatto ambientale. Sud America, Medio Oriente e Africa rappresentano opportunità emergenti in cui i marchi biologici possono affermarsi precocemente sul mercato, man mano che si sviluppano la consapevolezza dei consumatori e i quadri normativi, in particolare nella consolidata cultura della bellezza naturale in Brasile e nel patrimonio botanico indigeno del Sudafrica.
Panorama normativo
La conformità in materia di sicurezza dei cosmetici rimane ancorata al Regolamento UE sui cosmetici (CE) n. 1223/2009, con continui aggiornamenti che inaspriscono le restrizioni su specifiche sostanze. Nell'aprile 2026, il Regolamento (UE) 2026/909 della Commissione ha introdotto restrizioni di sicurezza aggiornate per diversi ingredienti, rafforzando i cicli di riformulazione per i marchi che vendono nell'UE.
Per quanto riguarda la certificazione biologica e naturale, lo standard COSMOS v4.2 è diventato obbligatorio per le nuove certificazioni a partire da settembre 2025, incentivando il lavoro di ricertificazione per i prodotti delle versioni precedenti. Il Regolamento UE sull'agricoltura biologica (UE) 2018/848 e gli aggiornamenti al regolamento sulla produzione biologica, incluso il Regolamento di esecuzione (UE) 2025/2501 della Commissione del dicembre 2025, influenzano l'approvvigionamento e gli input. Negli Stati Uniti, il MoCRA (2022) continua ad ampliare la supervisione della FDA attraverso la registrazione degli stabilimenti, la segnalazione di eventi avversi gravi e l'accesso ai registri, spingendo i marchi verso una maggiore tracciabilità e sistemi di qualità documentati in linea con il posizionamento "clean label".
Panorama competitivo
Il mercato dei prodotti biologici per la bellezza e la cura della persona è frammentato, creando opportunità sia per le multinazionali affermate che per i marchi biologici specializzati di competere attraverso strategie differenziate piuttosto che solo vantaggi di scala. Questa frammentazione consente alle aziende focalizzate sull'innovazione di raggiungere il successo sul mercato grazie a formulazioni superiori, credenziali di sostenibilità e relazioni dirette con i consumatori, mentre gli operatori affermati sfruttano reti di distribuzione e risorse di marketing per espandere le linee di prodotti biologici. Gli schemi strategici rivelano una biforcazione tra le aziende che perseguono strategie di acquisizione biologica, come Weleda AG, e la continua espansione dei marchi naturali, e quelle che sviluppano internamente competenze biologiche attraverso investimenti dedicati in ricerca e sviluppo e partnership nella catena di fornitura.
Tra i principali attori del mercato figurano, tra gli altri, The Estée Lauder Companies Inc., The Hain Celestial Group Inc., Honasa Consumer Ltd., Natura and Co. ed Eminence Organic Skin Care. Questi attori stanno espandendo la loro presenza sul mercato attraverso diverse strategie, come lanci di prodotti, espansioni, partnership e acquisizioni. Ad esempio, nel giugno 2024, Sophyto ha lanciato nel Regno Unito una linea professionale di prodotti biologici per la cura della pelle. I prodotti includono maschere, creme idratanti e altri prodotti.
Esistono opportunità di mercato inesplorate nei mercati in via di sviluppo, dove la conoscenza del biologico rimane limitata e i segmenti premium del biologico richiedono tecnologie naturali avanzate e formulazioni conformi alle normative che anticipino le future restrizioni sugli ingredienti sintetici. I disruptor emergenti si concentrano su ingredienti derivati dalle biotecnologie, soluzioni di packaging basate sull'economia circolare e modelli di vendita diretta al consumatore che aggirano gli intermediari tradizionali, costruendo al contempo relazioni autentiche con i marchi e i consumatori attenti all'ambiente.
Leader del settore dei prodotti biologici per la cura personale e cosmetici
La Estee Lauder Companies Inc.
Il Hain Celestial Group Inc.
Natura & Co Holding SA
Honasa Consumer Ltd.
Eminenza cura della pelle organica
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: BASF ha inaugurato a Düsseldorf un nuovo impianto di produzione dedicato agli emollienti speciali utilizzati nella cura della pelle e nella protezione solare, aumentando la disponibilità di materie prime per le formulazioni senza dipendere da profili petrolchimici tradizionali. Il progetto migliora la resilienza regionale per gli ingredienti premium per la cura della pelle e diversifica le opzioni di approvvigionamento per i marchi di cosmetici naturali e dermocosmetici.
- Maggio 2026: Laboratoires Pierre Fabre ha annunciato un investimento di 50 milioni di euro per l'ampliamento e la modernizzazione del suo stabilimento di Avène, in Francia, con l'obiettivo di incrementare la capacità produttiva annua da 100 a 200 milioni di unità entro il 2029. Questo sviluppo supporta la produzione di volumi maggiori di prodotti per la cura della pelle in linea con il posizionamento nel settore dei cosmetici naturali e dermocosmetici e segna un'accelerazione della produzione interna di prodotti naturali di alta gamma.
- Gennaio 2026: Givaudan ha avviato la costruzione del suo progetto Campus 52 a Grasse per intensificare l'innovazione e la produzione di ingredienti per fragranze naturali. L'investimento supporta le capacità di produzione di fragranze biologiche di alta gamma e differenzia i prodotti finali nei segmenti di alta qualità della cura della pelle naturale e della profumeria.
Ambito del rapporto sul mercato globale dei prodotti cosmetici e per la cura personale biologici
Il mercato globale dei prodotti biologici per la cura della persona e dei cosmetici è segmentato per tipologia di prodotto, categoria, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato studiato è segmentato in prodotti per la cura della persona e prodotti cosmetici. Il segmento dei prodotti per la cura della persona è ulteriormente segmentato in prodotti per la cura dei capelli, prodotti per la cura della pelle, prodotti per il bagno e la doccia, prodotti per l'igiene orale, prodotti per la cura maschile e deodoranti e antitraspiranti. Analogamente, il segmento dei prodotti cosmetici è ulteriormente suddiviso in cosmetici per il viso, cosmetici per gli occhi e prodotti per il trucco per labbra e unghie. Il mercato è segmentato per categoria in prodotti di massa e premium. Per canale di distribuzione, il mercato studiato è segmentato in negozi al dettaglio specializzati, supermercati/ipermercati, minimarket, farmacie/parafarmacie, canale di vendita al dettaglio online e altri canali di distribuzione. Il mercato è segmentato per area geografica in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. La dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Prodotti per l'igiene | Cura dei capelli | Shampoo |
| Condizionatore | ||
| Colorante per capelli | ||
| Prodotti per lo styling dei capelli | ||
| Altro | ||
| Cura della pelle | Prodotti per la cura del viso | |
| Prodotti per la cura del corpo | ||
| Prodotti per la cura delle labbra e delle unghie | ||
| Bagno e doccia | Gel per la doccia | |
| Saponi | ||
| Altro | ||
| Oral Care | in legno | |
| Dentifricio | ||
| Collutori e Risciacqui | ||
| Altro | ||
| Prodotti per toelettatura da uomo | ||
| Deodoranti e antitraspiranti | ||
| Profumi e Fragranze | ||
| Cosmetici/Prodotti per il trucco | Cosmetici per il viso | |
| Cosmetici per gli occhi | ||
| Prodotti per il trucco labbra e unghie | ||
| Prodotti premium |
| Prodotti di massa |
| Negozi specializzati |
| Supermercati / Ipermercati |
| Negozi al dettaglio online |
| Altri canali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Prodotti per l'igiene | Cura dei capelli | Shampoo |
| Condizionatore | |||
| Colorante per capelli | |||
| Prodotti per lo styling dei capelli | |||
| Altro | |||
| Cura della pelle | Prodotti per la cura del viso | ||
| Prodotti per la cura del corpo | |||
| Prodotti per la cura delle labbra e delle unghie | |||
| Bagno e doccia | Gel per la doccia | ||
| Saponi | |||
| Altro | |||
| Oral Care | in legno | ||
| Dentifricio | |||
| Collutori e Risciacqui | |||
| Altro | |||
| Prodotti per toelettatura da uomo | |||
| Deodoranti e antitraspiranti | |||
| Profumi e Fragranze | |||
| Cosmetici/Prodotti per il trucco | Cosmetici per il viso | ||
| Cosmetici per gli occhi | |||
| Prodotti per il trucco labbra e unghie | |||
| Per Categoria | Prodotti premium | ||
| Prodotti di massa | |||
| Per canale di distribuzione | Negozi specializzati | ||
| Supermercati / Ipermercati | |||
| Negozi al dettaglio online | |||
| Altri canali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Resto del Nord America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Italia | |||
| Francia | |||
| Spagna | |||
| Olanda | |||
| Polonia | |||
| Belgio | |||
| Svezia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Indonesia | |||
| Corea del Sud | |||
| Tailandia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Colombia | |||
| Cile | |||
| Perù | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Sud Africa | ||
| Arabia Saudita | |||
| Emirati Arabi Uniti | |||
| Nigeria | |||
| Egitto | |||
| Marocco | |||
| Turchia | |||
| Resto del Medio Oriente e dell'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei prodotti biologici per la bellezza e la cura della persona?
Nel 201.05 il mercato valeva 2026 miliardi di dollari.
Quale regione è leader nel mercato dei prodotti biologici per la bellezza e la cura della persona?
La regione Asia-Pacifico è in testa con una quota di fatturato del 32.10% ed è sulla buona strada per un CAGR del 7.55%.
Quale segmento di prodotto cresce più rapidamente?
I prodotti cosmetici e per il trucco registrano il ritmo più rapido, con un CAGR del 6.62% fino al 2031.
In che modo i canali online influenzano la crescita del mercato?
Si prevede che la vendita al dettaglio online registrerà un CAGR del 7.21% consentendo la narrazione diretta e la prova di certificazione.


