

Dimensioni e quota del mercato degli alimenti biologici confezionati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 161.58 miliardo di dollari |
| Dimensione del mercato (2031) | 224.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.82% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
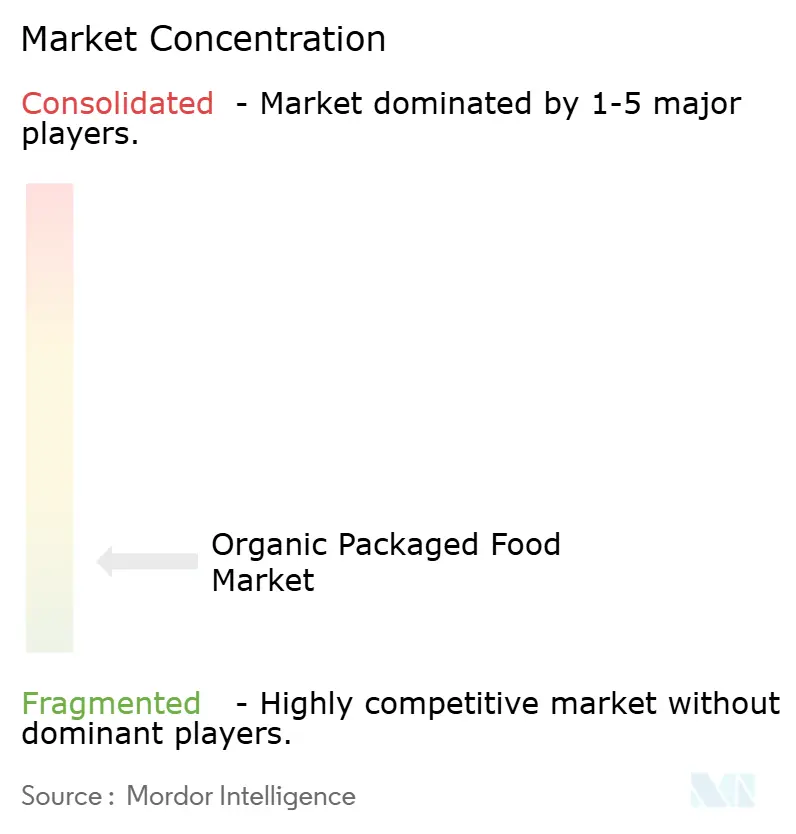
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli alimenti biologici confezionati di Mordor Intelligence
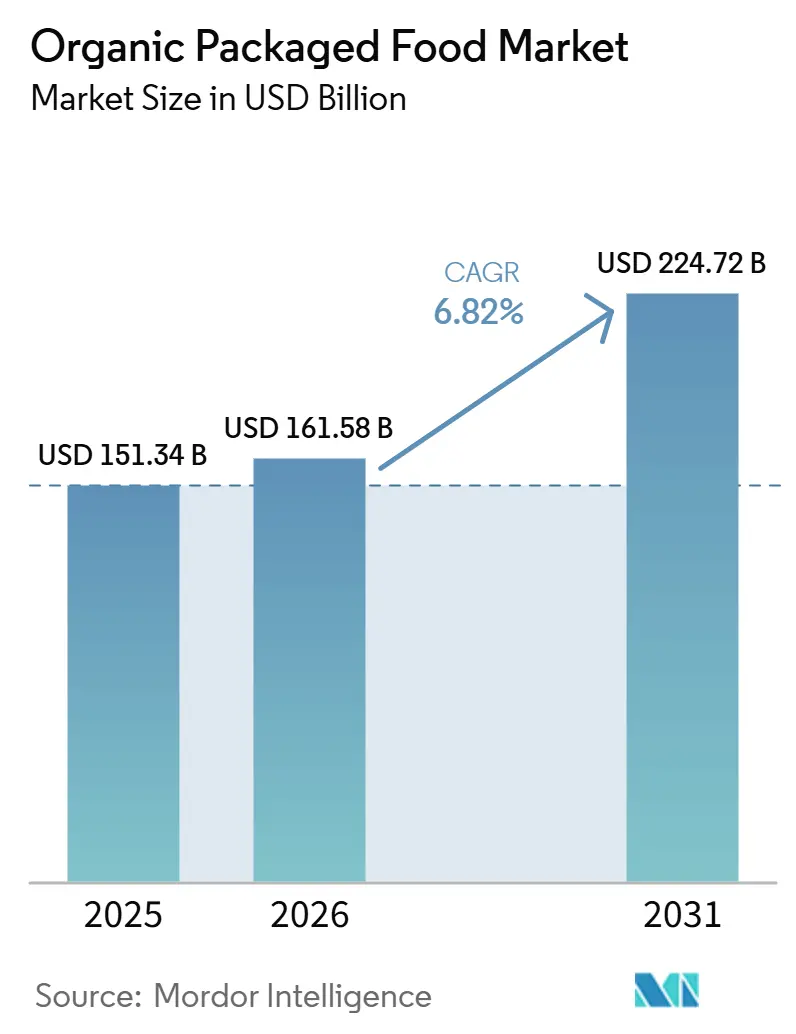
Il mercato degli alimenti biologici confezionati aveva un valore di 151.34 miliardi di dollari nel 2025 e si prevede che crescerà da 161.58 miliardi di dollari nel 2026 a 224.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.82% durante il periodo di previsione (2026-2031). Il mercato degli alimenti biologici confezionati sta crescendo più rapidamente rispetto a quello degli alimenti convenzionali perché una quota maggiore di consumatori considera ormai l'acquisto di prodotti biologici come una scelta alimentare abituale piuttosto che un acquisto occasionale di qualità superiore. Questo cambiamento è supportato da un maggiore interesse per elenchi di ingredienti più semplici, una maggiore fiducia nei sistemi di certificazione e formati di vendita al dettaglio che rendono i prodotti biologici più facilmente accessibili durante la spesa quotidiana e tramite ordini online. Anche il supporto politico negli Stati Uniti e in Europa sta contribuendo alla crescita del mercato degli alimenti biologici confezionati, migliorando le condizioni di investimento nella filiera produttiva e fornendo ad agricoltori e trasformatori indicazioni più chiare per la pianificazione della capacità produttiva a lungo termine. Allo stesso tempo, il mercato degli alimenti biologici confezionati rimane frammentato, il che significa che la crescita è condivisa tra grandi gruppi alimentari multinazionali, aziende specializzate nel biologico e marchi più piccoli che si distinguono per caratteristiche aggiuntive, come la certificazione Non-UPF e l'approvvigionamento rigenerativo. Il rischio principale rimane la pressione sui prezzi, poiché i sovrapprezzi del biologico sono ancora evidenti in molte categorie e una fornitura limitata di ingredienti certificati può rallentare l'espansione della produzione quando la domanda aumenta rapidamente, soprattutto nei mercati in cui la spesa dei consumatori è più sensibile.
Punti chiave del rapporto
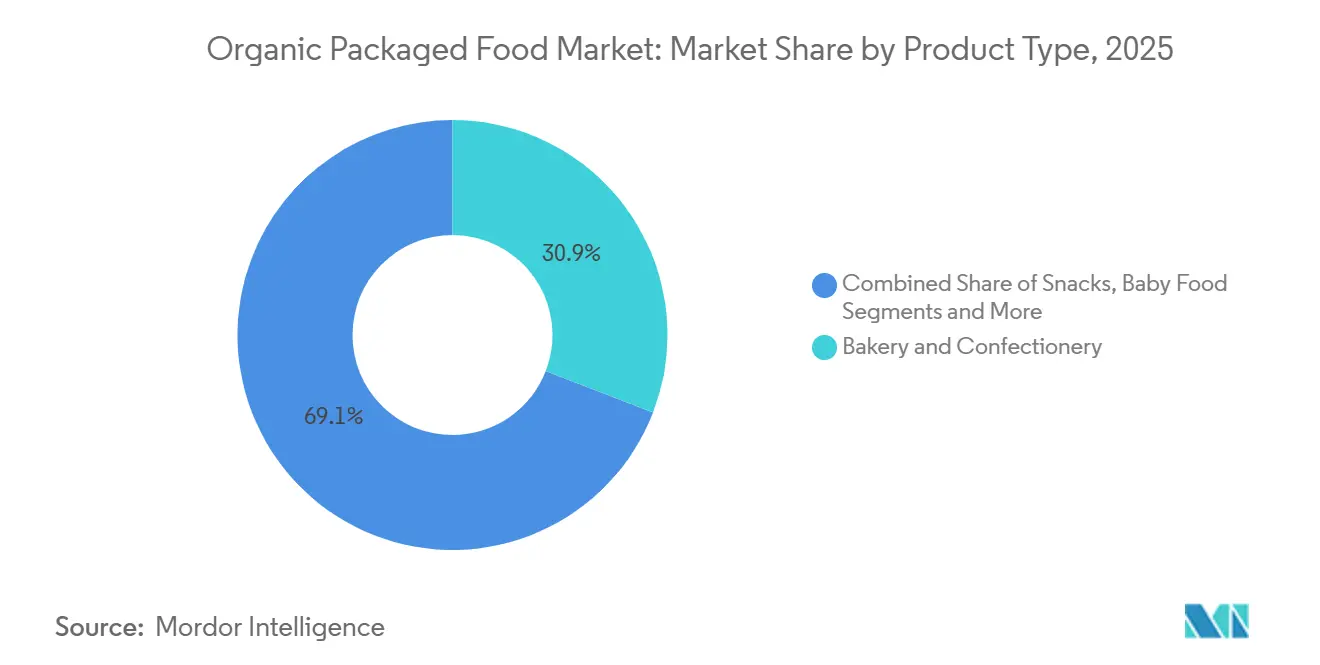
- Per tipologia di prodotto, i prodotti da forno e dolciari hanno rappresentato il 30.87% del fatturato del mercato degli alimenti biologici confezionati nel 2025, mentre si prevede che i piatti pronti cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.38%, fino al 2031.
- Per tipologia, i prodotti freschi e refrigerati hanno rappresentato il 67.33% del fatturato del mercato degli alimenti biologici confezionati nel 2025, mentre si prevede che i prodotti surgelati cresceranno a un tasso di crescita annuo composto (CAGR) del 7.24% fino al 2031.
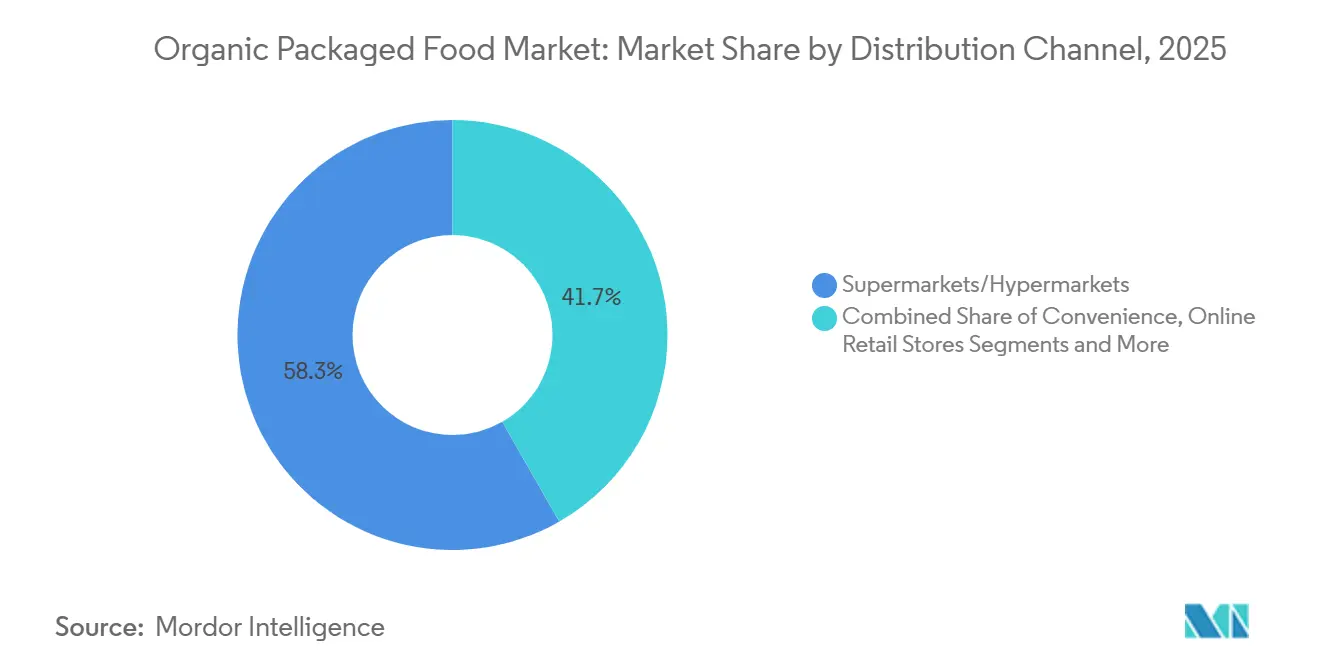
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato il 58.27% del fatturato di mercato nel 2025, mentre si prevede che i negozi al dettaglio online registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.16% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 46.18% del fatturato di mercato nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.73%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli alimenti biologici confezionati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza per prodotti alimentari confezionati minimamente trasformati e privi di sostanze chimiche. | + 2.0% | Globale, più forte in Nord America e in Europa occidentale | Medio termine (2-4 anni) |
| Aumento della domanda di snack, cereali, prodotti da forno e bevande con etichetta pulita. | + 1.5% | Nucleo nordamericano ed europeo, con espansione nei centri urbani dell'area Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Crescente domanda di alimenti biologici per neonati e prodotti nutrizionali specifici per bambini. | + 0.8% | A livello globale, con un'adozione rapida in Nord America e in Asia-Pacifico e Sud America. | A lungo termine (≥ 4 anni) |
| Innovazione di prodotto nel settore dei pasti pronti biologici, degli alimenti per la colazione e delle bevande funzionali. | + 0.7% | Nord America, Europa occidentale, con espansione nelle aree urbane dell'APAC. | Medio termine (2-4 anni) |
| Crescente influenza del benessere, della salute preventiva e del consumo di alimenti incentrati sul rafforzamento del sistema immunitario. | + 1.0% | Centri urbani globali, in particolare dell'area Asia-Pacifico, del Nord America e del Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Incentivi governativi per i produttori di alimenti biologici | + 0.5% | Europa e Nord America, con una presenza emergente nell'Asia meridionale e orientale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza per prodotti alimentari confezionati minimamente trasformati e privi di sostanze chimiche.
L'avversione dei consumatori ai pesticidi sintetici, agli additivi artificiali e alle formulazioni alimentari ultra-processate sta ridefinendo i criteri di acquisto sia nei mercati maturi che in quelli in via di sviluppo. Il movimento culturale "Make America Healthy Again" negli Stati Uniti e la strategia "Farm to Fork" dell'UE, che mira a destinare il 25% dei terreni agricoli dell'UE all'agricoltura biologica entro il 2030, hanno entrambi conferito credibilità a livello politico alla certificazione biologica, credibilità che la pubblicità a livello di mercato non può replicare, secondo la Commissione europea, Piano d'azione UE per l'agricoltura biologica [1] Fonte: Commissione europea, "Finalisti annunciati per i premi UE sull'agricoltura biologica 2025", Commissione europea Agricoltura e sviluppo rurale, agriculture.ec.europa.eu . Amy's Kitchen ha ottenuto la certificazione Non-UPF Verified™ per 37 dei suoi prodotti nel marzo 2026, diventando uno dei primi marchi di alimenti confezionati distribuiti a livello nazionale a ottenere questa verifica indipendente del processo, dimostrando che la domanda è abbastanza forte da spingere i produttori a investire in certificazioni di terze parti ben oltre la sola certificazione biologica USDA. La crescita più rapida nel settore dei prodotti biologici con etichetta pulita si registra nelle categorie a lunga conservazione, dove l'assenza di conservanti sintetici diventa un elemento distintivo piuttosto che una limitazione produttiva.
Aumento della domanda di snack, cereali, prodotti da forno e bevande con etichetta pulita.
Il settore degli snack e dei cereali è il campo di battaglia in cui il posizionamento biologico si interseca con la praticità e le dinamiche degli acquisti d'impulso. Il rapporto sul mercato biologico 2026 dell'Organic Trade Association ha confermato che i Millennials e la Generazione Z rappresentano insieme il segmento di acquirenti biologici in più rapida crescita, con un percorso d'acquisto dominato da occasioni di consumo di snack fuori casa e guidato dalla richiesta di trasparenza degli ingredienti. Nature's Path Organic Foods, il più grande marchio indipendente nordamericano di colazioni e snack biologici, ha lanciato nel maggio 2026 la prima granola biologica certificata ispirata alla tendenza virale del cioccolato di Dubai, abbinando cereali integrali certificati USDA a cioccolato fondente Fair Trade e veri pistacchi interi. Il segmento dei prodotti da forno e dolciari, che nel 2025 deteneva la quota di mercato maggiore per tipologia di prodotto con il 30.87%, beneficia di una duplice spinta della domanda: la premiumizzazione della colazione quotidiana e l'amplificazione sui social media dei prodotti da forno artigianali. Nel novembre 2025, General Mills ha intensificato il suo impegno verso gli ingredienti biologici rigenerativi, quadruplicando l'utilizzo di Kernza, un cereale perenne, in quattro varietà di cereali Cascadian Farm. Questa mossa lega la certificazione biologica a parametri di salute del suolo e posiziona il marchio in anticipo rispetto ai previsti standard di sostenibilità della catena di approvvigionamento dell'UE. Le bevande rafforzano ulteriormente questo trend di crescita: Evolution Fresh ha lanciato nel 2025 tè pronti da bere (RTD) certificati biologici USDA, che uniscono succo spremuto a freddo a vero tè infuso, puntando al segmento delle bevande funzionali con una formulazione da 50 calorie e 10 g di zucchero che ridefinisce gli standard della categoria.
Crescente domanda di alimenti biologici per neonati e prodotti nutrizionali specifici per bambini.
L'avversione al rischio dei genitori in materia di alimentazione infantile rende il segmento degli alimenti per l'infanzia uno dei più protetti a livello strutturale all'interno del mercato degli alimenti biologici confezionati. Il rapporto sul mercato biologico del 2026 dell'Organic Trade Association ha registrato una crescita dell'8.8% nel 2025 per gli alimenti e il latte artificiale biologici per neonati, arrivando a rappresentare l'11.0% delle vendite di generi alimentari biologici, un tasso triplo rispetto alla crescita totale del settore alimentare biologico, a conferma di una domanda strutturale piuttosto che ciclica. Earth's Best, operante sotto Hain Celestial, ha lanciato la sua linea Big Kids Snacks nell'aprile 2026, certificata biologica USDA, senza OGM e formulata senza aromi o conservanti artificiali, estendendo il suo posizionamento di sicurezza biologica dall'infanzia alla prima fanciullezza (dai 4 agli 8 anni) e ampliando il mercato potenziale per ogni famiglia. La dinamica di secondo ordine sottostante è che i genitori che iniziano ad acquistare prodotti biologici per l'alimentazione dei neonati mostrano un'elevata fidelizzazione man mano che i bambini crescono, creando un percorso di valore a lungo termine che i marchi convenzionali di beni di largo consumo faticano a replicare nella direzione opposta. I modelli di distribuzione di alimenti biologici per neonati basati su abbonamento stanno guadagnando terreno, generando entrate ricorrenti e riducendo la dipendenza dalle negoziazioni per lo spazio sugli scaffali nei negozi fisici. Il quadro normativo della FDA in materia di latte artificiale e i requisiti di certificazione USDA NOP creano barriere strutturali che proteggono i marchi biologici certificati dai sostituti a basso costo e mantengono standard qualitativi che rafforzano la fiducia dei consumatori.
Innovazione di prodotto nel settore dei pasti pronti biologici, degli alimenti per la colazione e delle bevande funzionali.
I piatti pronti sono la tipologia di prodotto in più rapida crescita nel mercato degli alimenti biologici confezionati, con un CAGR del 7.38% nel periodo 2026-2031. Ciò riflette un cambiamento comportamentale strutturale: i consumatori che hanno normalizzato il consumo di cibi pronti durante la pandemia stanno ora spostando queste abitudini verso alternative biologiche e con etichetta pulita, cercando di conciliare la mancanza di tempo con l'obiettivo di una salute ottimale. Nel 2025, Amy's Kitchen si è classificata al primo posto per quota di mercato in diverse categorie di piatti pronti biologici surgelati e a lunga conservazione, tra cui primi piatti e burrito surgelati, e nel maggio 2026 si è espansa in oltre 150 magazzini Costco, normalizzando il prezzo dei piatti pronti biologici su larga scala nei canali di vendita all'ingrosso. Le bevande funzionali rappresentano un ulteriore acceleratore: Danone ha lanciato nel maggio 2026 frullati proteici a temperatura ambiente ispirati a profee, con 30 g di proteine complete e 5 g di fibre prebiotiche per porzione, combinando le credenziali nutrizionali biologiche con il formato di supporto dietetico GLP-1 che sta dimostrabilmente rimodellando il panorama degli snack. I produttori che investono nella lavorazione ad alta pressione e nelle formulazioni biologiche UHT stanno ampliando i tempi di conservazione senza conservanti sintetici, affrontando direttamente una delle principali dinamiche limitanti del mercato. L'intersezione tra certificazione biologica e formati di pasti pronti incentrati sulle proteine e allineati al GLP-1 rappresenta una sottocategoria emergente che rimane sostanzialmente trascurata dai marchi biologici affermati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi al dettaglio più elevati rispetto ai prodotti alimentari confezionati convenzionali | -1.5% | Globale, più acuto nell'APAC e nel Sud America, sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Durata di conservazione limitata degli alimenti biologici confezionati a causa del minore utilizzo di conservanti sintetici. | -0.8% | A livello globale, con un'enfasi maggiore in Sud America, Medio Oriente e Africa e nelle regioni in via di sviluppo dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Costi elevati per la certificazione, i test, la tracciabilità e gli audit per i produttori | -0.6% | A livello globale, la situazione è particolarmente critica per le PMI e i fornitori dei mercati emergenti. | A lungo termine (≥ 4 anni) |
| Sfide nell'espansione dell'agricoltura biologica e della logistica della catena di approvvigionamento | -0.7% | A livello globale, i casi più gravi si registrano nella regione Asia-Pacifico, in Sud America e in Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi al dettaglio più elevati rispetto ai prodotti alimentari confezionati convenzionali
Il sovrapprezzo strutturale degli alimenti biologici confezionati rispetto alle alternative convenzionali rimane l'ostacolo più persistente alla loro diffusione su larga scala a livello globale. L'economia della produzione biologica implica un ricarico di base dovuto a rese inferiori per ettaro, maggiori costi di manodopera e all'intera gamma di spese per la certificazione, tutti elementi che si ripercuotono sui prezzi al dettaglio. Il rapporto sul mercato biologico del Regno Unito del 2025 della Soil Association ha identificato "la riduzione degli acquisti da parte dei consumatori a causa del costo della vita" come una delle tre principali sfide per il settore, confermando direttamente che la sensibilità al prezzo frena la prova e gli acquisti ripetuti tra le famiglie a basso e medio reddito, anche in presenza di una domanda potenziale. Sta emergendo una dinamica controintuitiva: i prodotti biologici a marchio del distributore negli ipermercati europei stanno conquistando quote di mercato a scapito delle linee biologiche di marca, offrendo punti di ingresso più accessibili in termini di costi che, in definitiva, ampliano la penetrazione della categoria anziché cannibalizzare i marchi premium affermati. Un'analisi economica dell'USDA ha rilevato che nel 2024 i premi di prezzo al dettaglio dei prodotti biologici si sono ridotti in diverse categorie grazie all'aumento degli investimenti sul lato dell'offerta. Tuttavia, questa convergenza non si è ancora tradotta in una parità di prezzo sufficiente a sbloccare volumi di mercato di massa nella maggior parte dei mercati dell'area Asia-Pacifico e dell'America Latina. I produttori che investono in economie di scala, approvvigionamento consolidato di ingredienti biologici, accordi di co-produzione o filiere biologiche integrate verticalmente, sono nella posizione migliore per ridurre il divario di prezzo senza sacrificare i margini.
Costi elevati per la certificazione, i test, la tracciabilità e gli audit per i produttori
I costi della certificazione biologica dell'USDA variano notevolmente, da poche centinaia di dollari all'anno per le operazioni più semplici a decine di migliaia per i trasformatori su larga scala, creando un panorama competitivo strutturalmente diseguale che svantaggia i piccoli operatori e i fornitori dei mercati emergenti. Il programma di condivisione dei costi di certificazione biologica (OCCSP) dell'USDA, che storicamente rimborsava fino al 75% dei costi di certificazione (con un tetto massimo di 750 dollari per categoria all'anno), è stato definanziato dal Congresso per il 2025 dopo l'esclusione dalla proroga del Farm Bill, eliminando un meccanismo di supporto fondamentale per gli operatori in transizione proprio nel momento in cui le richieste di certificazione erano in forte aumento. Le nuove certificazioni biologiche sono aumentate di quasi il 200% nel 2024, mettendo a dura prova gli enti di certificazione e allungando i tempi di elaborazione, il che, a sua volta, ritarda l'ingresso sul mercato per i produttori e interrompe le tempistiche di approvvigionamento per i produttori, secondo l'Organic Integrity Cooperative (2025).[2]Fonte: Organic Integrity Cooperative, "Le nuove certificazioni biologiche aumentano di quasi il 200% nel 2024" organicintegrity.coopL'aggiornamento del Regolamento 2018/848 dell'UE, avvenuto nel gennaio 2025 e che impone ai prodotti biologici importati di soddisfare gli stessi standard dei prodotti fabbricati nell'UE, ha aumentato gli oneri amministrativi e finanziari per i fornitori extra-UE, con alcune filiere cooperative in paesi terzi a rischio di abbandonare del tutto la certificazione. Nel complesso, questi fattori di conformità creano un rischio concreto di abbandono da parte dei fornitori in categorie critiche di ingredienti biologici, il che potrebbe ridurre l'offerta e far aumentare i costi di produzione per i produttori di alimenti confezionati.
Analisi del segmento
Per tipologia di prodotto: i prodotti da forno e dolciari dominano il mercato, i piatti pronti guidano la crescita futura.
Nel 2025, il segmento dei prodotti da forno e dolciari deteneva il 30.87% della quota di mercato per tipologia di prodotto, grazie all'ampia familiarità dei consumatori con la certificazione biologica nelle categorie di pane, granola e cereali e all'elevata frequenza di acquisto di prodotti da forno durante la colazione e gli spuntini. I marchi Cascadian Farm e Nature's Path di General Mills illustrano come i cereali e le granole biologiche si siano affermati come opzioni premium per la colazione nei supermercati nordamericani, con entrambi i marchi che hanno implementato innovazioni in linea con le tendenze (i cereali Kernza a novembre 2025 e il cioccolato Dubai a maggio 2026, rispettivamente) per mantenere la propria rilevanza in una categoria in cui la novità del gusto stimola la ripetizione degli acquisti. Gli snack beneficiano di una duplice dinamica della domanda: il formato in busta sta accelerando la velocità di vendita per unità nei canali di vendita diretta al consumatore e online, mentre le barrette snack biologiche monodose e i formati arricchiti di proteine stanno conquistando quote di mercato aggiuntive nel consumo fuori casa.
I pasti pronti sono la tipologia di prodotto in più rapida crescita, con una crescita prevista a un CAGR del 7.38% dal 2026 al 2031, sostenuta da un cambiamento comportamentale che sposta l'acquisto di prodotti biologici a livello di singolo ingrediente verso la praticità di pasti biologici completi. Amy's Kitchen ha portato i suoi pasti biologici surgelati e a lunga conservazione a 45 milioni di nuove famiglie statunitensi solo nel 2025. Gli alimenti per l'infanzia rappresentano uno dei segmenti con la più alta disponibilità a pagare a livello di unità nell'intero mercato degli alimenti biologici confezionati, secondo il Rapporto sul mercato biologico 2026 dell'OTA. Latticini e alternative ai latticini, cereali per la colazione e condimenti e salse si rivolgono ciascuno a specifici gruppi di consumatori e occasioni di acquisto, contribuendo collettivamente a mantenere un volume stabile nella fascia media. Carne, pollame e pesce si stanno affermando come un segmento di crescita di alto valore. L'OTA ha segnalato che la carne, il pollame e il pesce biologici sono aumentati a un ritmo significativo negli Stati Uniti nel 2025, segnalando una reale accelerazione della domanda in una categoria in cui la certificazione biologica impone il sovrapprezzo più elevato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato: predominano i prodotti freschi e refrigerati, i surgelati rafforzano la praticità dei prodotti biologici.
Nel 2025, i prodotti freschi e refrigerati rappresentavano il 67.33% del mercato degli alimenti biologici confezionati, sostenuti da latticini, piatti pronti refrigerati, alimenti freschi per l'infanzia e prodotti refrigerati a base vegetale. Questi prodotti rispecchiano fedelmente l'idea che molti consumatori hanno del cibo biologico, ovvero freschezza, lavorazione limitata e un elenco di ingredienti breve. Questo formato è particolarmente importante nei mercati biologici maturi, dove i rivenditori dispongono di sistemi di refrigerazione affidabili e di consolidate relazioni di fornitura con i marchi di latticini e alimenti freschi. Il suo principale limite è rappresentato dall'elevato rischio di deterioramento, che può rendere la distribuzione costosa, soprattutto per i produttori più piccoli o nelle regioni con una copertura della catena del freddo disomogenea. I prodotti freschi e refrigerati rimarranno quindi la tipologia più diffusa, ma la loro crescita dipenderà probabilmente da una migliore logistica e da metodi di prolungamento della durata di conservazione che non compromettano il posizionamento del biologico.
Si prevede che i prodotti surgelati cresceranno a un tasso annuo composto (CAGR) del 7.24% fino al 2031, diventando così la categoria in più rapida crescita nel mercato degli alimenti biologici confezionati. Questo formato offre una risposta diretta a uno dei principali problemi operativi della categoria, consentendo ai marchi di mantenere la qualità del prodotto più a lungo senza ricorrere a conservanti sintetici. Inoltre, supporta piatti pronti, verdure, snack, proteine vegetali e prodotti a base di carne preparati, adatti ai ritmi frenetici della vita quotidiana. La Soil Association ha riportato che gli alimenti biologici surgelati sono stati la categoria biologica in più rapida crescita nel Regno Unito nel 2024, con un incremento del 24.4%, a conferma della crescente familiarità dei consumatori con i prodotti biologici surgelati pronti all'uso. I prodotti in scatola continueranno a svolgere un ruolo minore ma stabile in zuppe, salse e componenti per pasti a temperatura ambiente, soprattutto dove il rapporto qualità-prezzo e la praticità di conservazione sono più importanti della presentazione del prodotto fresco.
Per canale di distribuzione: i supermercati dominano, il commercio al dettaglio online emerge come acceleratore strutturale
Nel 2025, supermercati e ipermercati detenevano il 58.27% della quota di mercato nella distribuzione di alimenti biologici confezionati, grazie al loro vantaggio in termini di afflusso di clienti, alla presenza di infrastrutture dedicate ai prodotti refrigerati e a una solida strategia promozionale che amplifica la diffusione dei prodotti biologici sugli scaffali dei supermercati. I dati sul mercato biologico italiano dell'Osservatorio Sana del 2026 illustrano la resilienza strutturale del canale: ipermercati e supermercati hanno registrato una crescita delle vendite di prodotti biologici del 4.3% in Italia nel 2025, mentre la grande distribuzione moderna ha rappresentato il 64% del consumo totale di prodotti biologici in Italia, nonostante l'e-commerce abbia registrato un incremento indipendente del 5.9%. Anche la crescita dei marchi privati di prodotti biologici è strategicamente significativa: i discount europei, tra cui Lidl, hanno registrato un aumento dello 0.5% della quota di mercato dei prodotti biologici nel Regno Unito nel 2024, a conferma che il biologico sta entrando nei formati della grande distribuzione a basso costo e non necessita più di canali specializzati, secondo il rapporto sul mercato biologico del Regno Unito 2025 della Soil Association.
I negozi al dettaglio online rappresentano il canale in più rapida crescita, con una previsione di CAGR dell'8.16% fino al 2026-2031. I dati dell'USDA ERS confermano che la quota di vendite online di alimenti biologici negli Stati Uniti ha raggiunto il 6.7% nel 2024, riflettendo oltre un decennio di adozione comportamentale consolidata piuttosto che un picco a breve termine. I modelli di abbonamento e le relazioni dirette con il consumatore rappresentano l'amplificatore strutturale del canale: generano entrate ricorrenti, consentono la curatela di un assortimento biologico di alta qualità e permettono ai marchi di creare risorse per l'educazione del consumatore, la narrazione dell'origine del prodotto e contenuti sull'agricoltura rigenerativa, che lo spazio fisico sugli scaffali dei negozi non può ospitare. I dati della Soil Association del Regno Unito rafforzano il segnale digitale: i prodotti biologici hanno il doppio delle probabilità di essere acquistati online rispetto a quelli non biologici e il 23% degli acquisti di prodotti biologici nei supermercati viene completato tramite ordini di generi alimentari online, secondo il rapporto "UK Organic Market Report 2025" della Soil Association [3] Fonte: Soil Association Certification, “Organic Market Report 2025,” Soil Association, soilassociation.org . I minimarket e i negozi di alimentari svolgono un ruolo complementare di prova e rifornimento, dove i formati biologici monodose e le confezioni più piccole creano momenti di primo contatto per i consumatori che non sono ancora abituati ad acquistare prodotti biologici nei negozi specializzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano degli alimenti biologici confezionati
Nel 2025, il Nord America deteneva il 46.18% della quota di mercato degli alimenti biologici confezionati, risultando il principale contributore regionale. Negli Stati Uniti, i dati del Servizio di Ricerca Economica del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) hanno mostrato una crescita delle vendite al dettaglio di alimenti biologici del 5.2%, ben superiore a quella degli alimenti convenzionali. Anche l'Organic Trade Association ha riportato che il mercato statunitense degli alimenti biologici era il più grande nel 2025, a conferma del fatto che la domanda di prodotti biologici si sta radicando sempre più nella spesa alimentare quotidiana. General Mills ha dichiarato nel suo rapporto sulla responsabilità sociale del 2026 di rimanere il principale produttore di alimenti naturali e biologici confezionati negli Stati Uniti e che 1 prodotto su 10 in Nord America è certificato biologico o realizzato con ingredienti biologici. Canada e Messico contribuiscono alla regione attraverso legami di fornitura, approvvigionamento transfrontaliero e una crescente domanda urbana, mentre solidi sistemi di certificazione ed etichettatura continuano a sostenere prezzi premium e la fiducia dei consumatori.
Mercato degli alimenti biologici confezionati in EMEA e Sud America
L'Europa rimane il secondo centro di domanda per il mercato degli alimenti biologici confezionati, grazie all'allineamento delle politiche, a un'infrastruttura di vendita al dettaglio consolidata e a una diffusa familiarità con le diciture di certificazione biologica. La Commissione europea continua a sostenere l'obiettivo del 25% di terreni agricoli biologici entro il 2030, fornendo alla regione un segnale a lungo termine per lo sviluppo della filiera e l'espansione della categoria. La posizione negoziale del Consiglio UE di maggio 2026 su norme più semplici per la produzione e l'etichettatura biologica dovrebbe contribuire a ridurre gli ostacoli amministrativi per i produttori, rafforzando al contempo la chiarezza normativa nel mercato regionale degli alimenti biologici confezionati. Il Sud America è guidato da Brasile e Argentina, mentre il Medio Oriente e l'Africa rimangono mercati in fase iniziale, guidati da Emirati Arabi Uniti, Arabia Saudita, Sudafrica e da alcuni centri urbani dove la domanda della grande distribuzione e degli espatriati è più forte, sebbene la logistica e la sensibilità al prezzo limitino ancora una più ampia diffusione.
Mercato degli alimenti biologici confezionati nella regione Asia-Pacifico
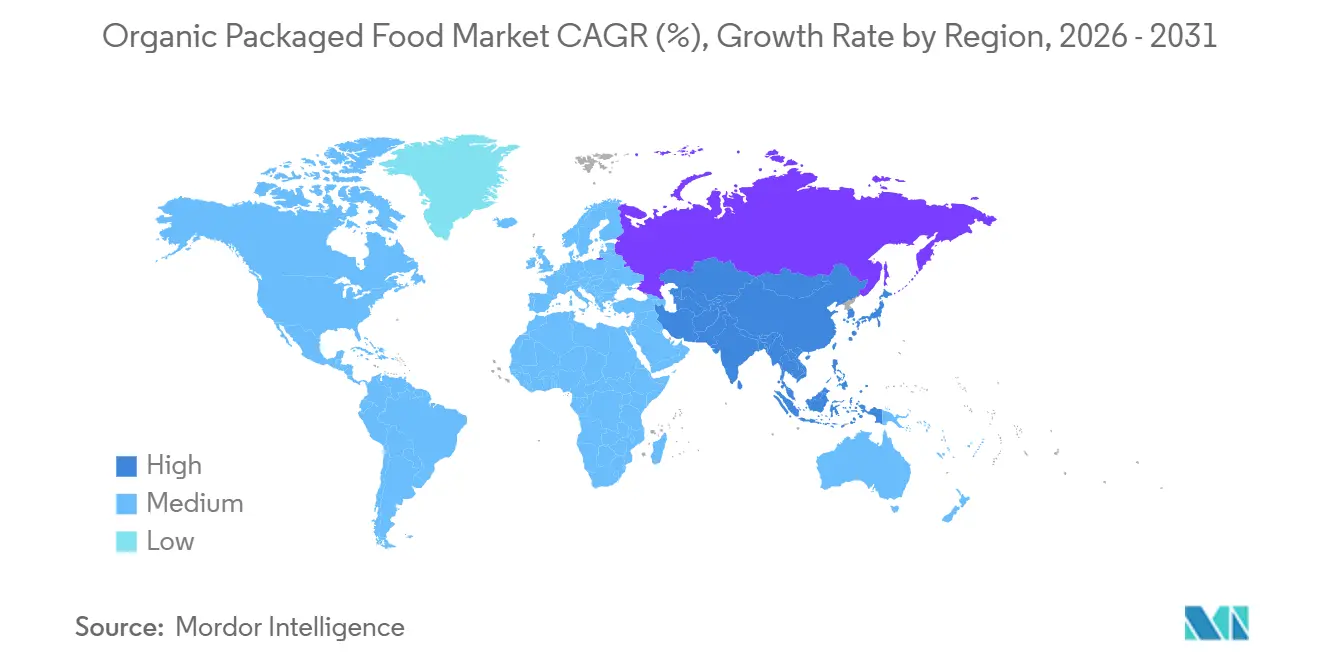
La regione Asia-Pacifico è quella in più rapida crescita nel mercato degli alimenti biologici confezionati, con un tasso di crescita annuo composto (CAGR) previsto del 7.73% fino al 2031. Questo risultato riflette la combinazione di una crescente domanda da parte della classe media, le preoccupazioni per la sicurezza alimentare e un maggiore accesso alla spesa online. La Cina beneficia della crescente attenzione dei consumatori all'integrità alimentare e del continuo impegno nella certificazione e nei sistemi di agricoltura sostenibile che supportano l'offerta biologica interna. L'India sta rafforzando il suo ruolo attraverso programmi di agricoltura biologica e piattaforme di spesa online che offrono ai consumatori urbani un assortimento biologico più ampio rispetto a quello che il commercio tradizionale può solitamente fornire. Giappone e Australia apportano punti di forza diversi al quadro regionale: il Giappone si concentra sulla domanda di alimenti premium orientati alla salute, mentre l'Australia combina elevati standard di produzione con la credibilità delle esportazioni nei mercati al dettaglio asiatici.
Panorama competitivo
Il mercato degli alimenti biologici confezionati rimane frammentato e la concorrenza è distribuita tra multinazionali del settore alimentare, aziende specializzate nel biologico e marchi più piccoli con una solida presenza nella categoria. Danone e Nestlé competono grazie a portafogli ampi e a una capillare rete distributiva, ma nessuna delle due domina contemporaneamente l'intero mercato degli alimenti biologici confezionati in tutte le tipologie di prodotto e regioni. General Mills continua a detenere un'importante posizione di leadership negli Stati Uniti e il suo rapporto sulla responsabilità sociale del 2026 ha evidenziato sia la scalabilità della produzione biologica sia l'utilizzo dell'agricoltura rigenerativa su oltre 800,000 acri. Amy's Kitchen sta percorrendo una strada diversa, costruendo la fiducia attraverso la credibilità a livello di prodotto, inclusa la certificazione Non-UPF Verified per 37 prodotti e una più ampia distribuzione presso Costco per i pasti surgelati. Questo contrasto dimostra che il mercato degli alimenti biologici confezionati premia sia la scalabilità che la specializzazione, a condizione che il marchio sia in grado di supportare le proprie affermazioni con una rigorosa gestione degli approvvigionamenti e segnali di qualità riconoscibili.
La riorganizzazione del portafoglio prodotti è diventata una componente visibile della competizione nel mercato degli alimenti biologici confezionati. Hain Celestial ha completato la vendita della sua divisione snack nordamericana per 115 milioni di dollari nel marzo 2026, concentrandosi maggiormente su categorie come tè, yogurt e alimenti biologici per l'infanzia, anziché mantenere una più ampia gamma di snack naturali. Il completamento dell'accordo tra SunOpta e Refresco nell'aprile 2026 ha evidenziato un secondo tema, ovvero l'importanza della catena di approvvigionamento e della scala produttiva, tanto quanto la proprietà del marchio, nel settore delle bevande biologiche e dei prodotti a base vegetale. Anche Nature's Path ha dimostrato che i marchi indipendenti possono ancora muoversi rapidamente, lanciando nel maggio 2026 una gamma di granola biologica certificata, legata a una tendenza di gusto in rapida evoluzione tra i consumatori. Nel complesso, queste mosse dimostrano che la competizione nel mercato degli alimenti biologici confezionati si sta spostando verso una maggiore focalizzazione sulle categorie, un'innovazione più rapida e un migliore controllo sulla filiera a monte.
La conformità normativa sta diventando un filtro competitivo sempre più stringente nel mercato degli alimenti biologici confezionati, poiché gli standard di tracciabilità ed etichettatura si stanno inasprendo sia negli Stati Uniti che in Europa. Le aziende che investono tempestivamente in sistemi di tracciabilità, approvvigionamento certificato e documentazione transfrontaliera hanno maggiori probabilità di difendere i propri margini di profitto rispetto agli operatori che si affidano a reti di terze parti scarsamente controllate. Allo stesso tempo, i marchi di piccole e medie dimensioni hanno ancora margini di crescita in settori come i prodotti biologici rigenerativi, le dichiarazioni relative a processi più puliti, i piatti pronti e l'alimentazione infantile, dove la fiducia dei consumatori può essere costruita sulla qualità del prodotto piuttosto che sulla mera portata pubblicitaria. La struttura del mercato degli alimenti biologici confezionati rimane quindi sufficientemente aperta per i nuovi operatori mirati, anche se i player più grandi rafforzano i propri vantaggi competitivi in termini di approvvigionamento e conformità.
Leader del settore degli alimenti biologici confezionati
-
Danone SA
-
Nestlé SA
-
General Mills, Inc.
-
Il gruppo celeste Hain
-
Kellanova
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Amy's Kitchen ha annunciato l'espansione in oltre 150 magazzini Costco nelle principali regioni degli Stati Uniti, portando le sue enchiladas al formaggio e i burritos con fagioli e formaggio su scala club a prezzi accessibili. Nel 2025, il marchio deteneva la quota di mercato numero 1 in termini di valore nella pizza surgelata biologica con l'89.09% e nei burritos con il 73.8%.
- Maggio 2026: Nature's Path Organic Foods ha lanciato Love Crunch Dubai Style Chocolate Granola e Love Crunch Dark Chocolate & Blueberry Cream, i primi prodotti di granola biologica certificata ispirati alla tendenza virale del cioccolato di Dubai, presso Target, Kroger e attraverso il suo canale di vendita diretta al consumatore.
- Aprile 2026: SunOpta ha completato l'acquisizione da parte di Refresco, consolidando le capacità della catena di fornitura di bevande biologiche e creando una piattaforma più ampia per bevande, brodi e snack biologici a base vegetale nei canali di vendita al dettaglio e della ristorazione in Nord America.
- Marzo 2026: Hain Celestial ha completato la vendita della sua divisione nordamericana di snack, che comprende Garden Veggie Snacks, Terra chips e Garden of Eatin', a Snackruptors per 115 milioni di dollari, rafforzando il proprio portafoglio con i tè Celestial Seasonings, gli alimenti biologici per l'infanzia Earth's Best Organic e lo yogurt The Greek Gods.
Ambito del rapporto sul mercato globale degli alimenti biologici confezionati
Per alimenti biologici confezionati si intendono i prodotti alimentari trasformati, confezionati e certificati come biologici, prodotti senza l'uso di pesticidi sintetici, fertilizzanti, organismi geneticamente modificati (OGM) o additivi artificiali. Il mercato degli alimenti biologici confezionati è segmentato per tipologia di prodotto, formato, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato comprende latticini e alternative ai latticini, prodotti da forno e dolciari, snack, carne, pollame e pesce, alimenti per l'infanzia, cereali per la colazione, piatti pronti, condimenti e salse e altre tipologie di prodotto. In base al formato, il mercato è suddiviso in fresco/refrigerato, in scatola e congelato. Per canale di distribuzione, il mercato comprende supermercati/ipermercati, minimarket/negozi di alimentari, negozi al dettaglio online e altri canali di distribuzione. Per area geografica, il rapporto copre Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa, con dimensioni del mercato e previsioni fornite per ciascuna regione. Per ogni segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al valore (USD).
| Latticini e alternative ai latticini |
| Panetteria e Confetteria |
| Spuntini/Snacks |
| Carne, Pollame e Frutti di mare |
| Cibo per bambini |
| Cereali da colazione |
| Pasti pronti |
| Condimenti e Salse |
| Altri tipi di prodotto |
| Fresco/refrigerato |
| In scatola |
| Frozen |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altro canale di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Latticini e alternative ai latticini | |
| Panetteria e Confetteria | ||
| Spuntini/Snacks | ||
| Carne, Pollame e Frutti di mare | ||
| Cibo per bambini | ||
| Cereali da colazione | ||
| Pasti pronti | ||
| Condimenti e Salse | ||
| Altri tipi di prodotto | ||
| Per modulo | Fresco/refrigerato | |
| In scatola | ||
| Frozen | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altro canale di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per gli alimenti biologici confezionati fino al 2031?
Si prevede che il settore crescerà a un tasso annuo composto (CAGR) del 6.82% dal 2026 al 2031, raggiungendo i 224.72 miliardi di dollari entro il 2031.
Quale tipologia di prodotto detiene la quota maggiore delle vendite globali di alimenti biologici confezionati?
Nel 2025, il settore dei prodotti da forno e dolciari si è affermato come leader con una quota del 30.87%, grazie alla frequente domanda di pane, cereali, muesli e snack.
Perché i piatti pronti biologici stanno crescendo più velocemente rispetto ad altre tipologie di prodotti?
Si prevede che il mercato dei pasti pronti crescerà a un tasso annuo composto del 7.38%, poiché i consumatori desiderano opzioni di pasti pratiche che offrano comunque ingredienti biologici certificati e un'etichetta pulita.
Qual è il canale di distribuzione in più rapida crescita per gli alimenti biologici confezionati?
Si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto dell'8.16% fino al 2031, grazie agli abbonamenti, alla scoperta di nuovi prodotti e alla crescente diffusione della spesa alimentare online.
Quale regione presenta le migliori prospettive di crescita per gli alimenti biologici confezionati?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.73% fino al 2031, grazie all'aumento dei redditi, alle preoccupazioni per la sicurezza alimentare e a un maggiore accesso al commercio elettronico.


