

Dimensioni e quota del mercato del pesce biologico
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
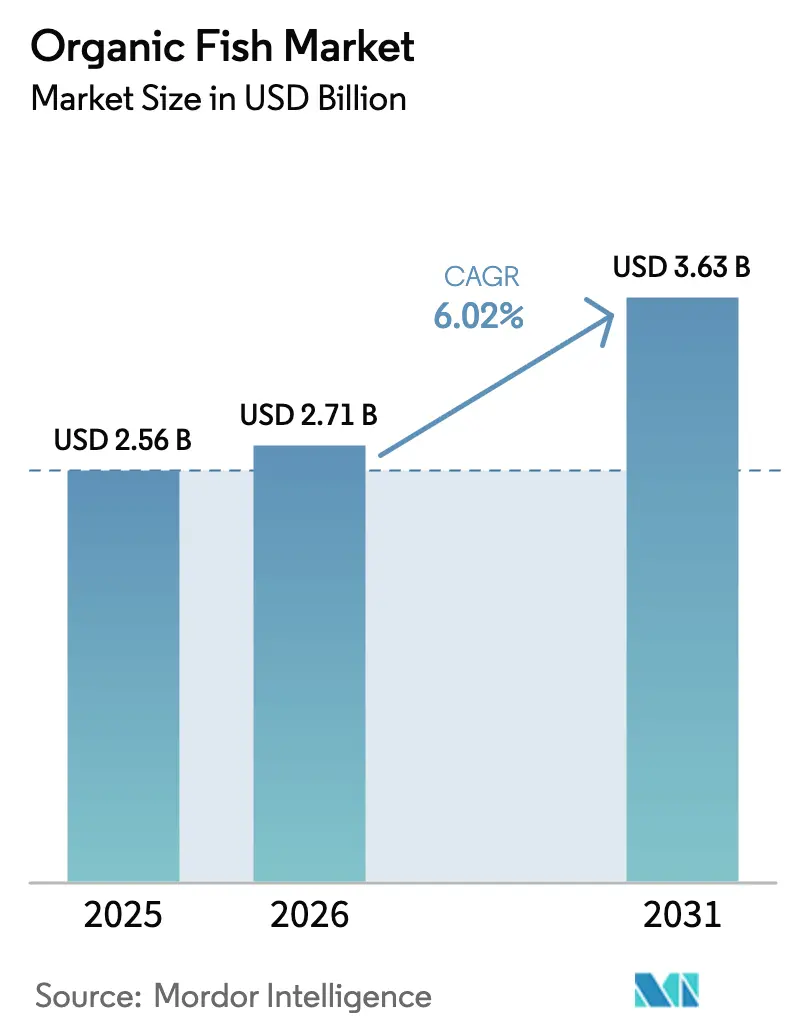
| Dimensione del mercato (2026) | 2.71 miliardo di dollari |
| Dimensione del mercato (2031) | 3.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.02% CAGR |
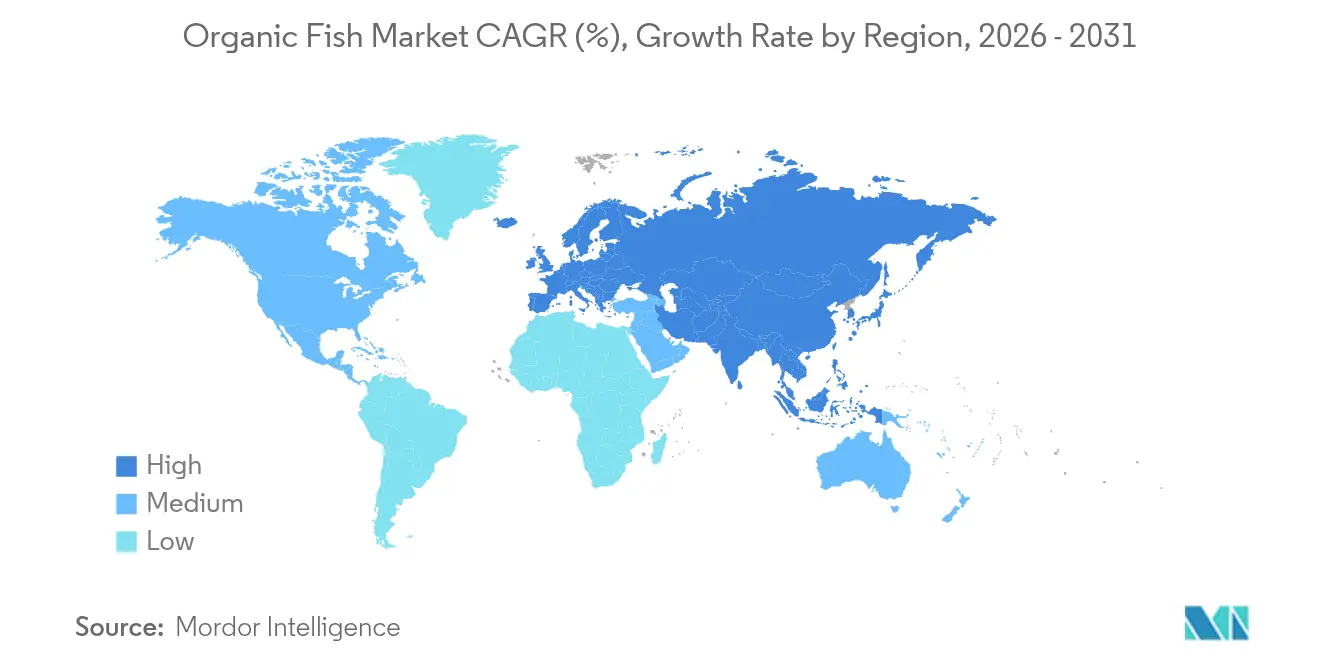
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
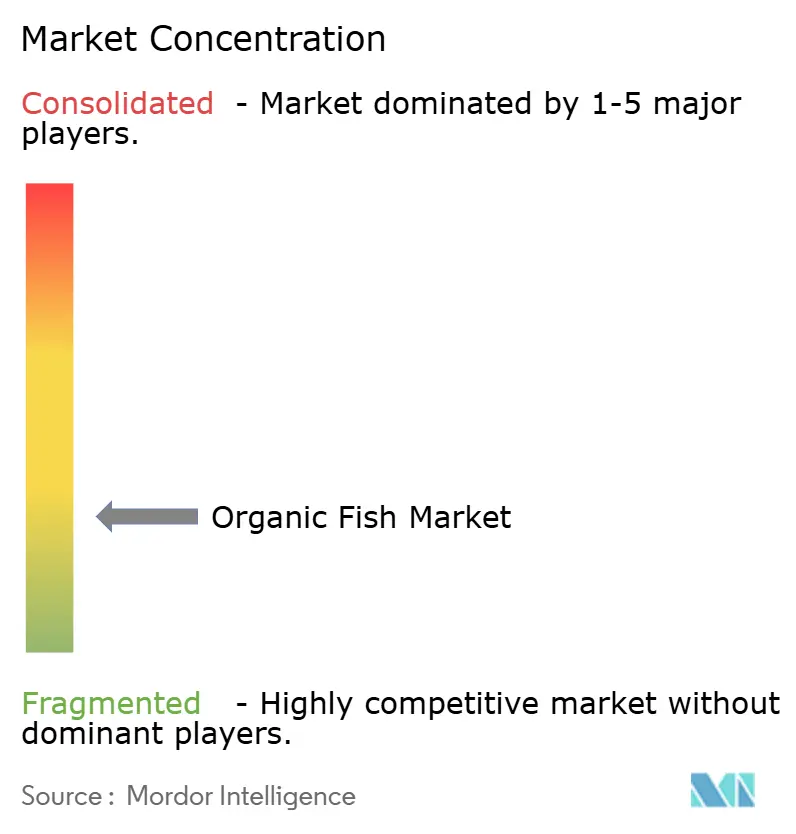
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del pesce biologico di Mordor Intelligence
Si prevede che il mercato del pesce biologico crescerà da 2.56 miliardi di dollari nel 2025 a 2.71 miliardi di dollari nel 2026, per poi raggiungere i 3.63 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.02% nel periodo 2026-2031. La crescente consapevolezza dei consumatori riguardo ai residui chimici nell'acquacoltura convenzionale, la maggiore adesione a diete sostenibili e l'applicazione di normative più severe in materia di acquacoltura biologica sono i fattori che, nel loro insieme, sostengono questa crescita. La domanda è ulteriormente stimolata dalle generazioni dei millennial e della Gen Z, che, grazie a un elevato livello di istruzione, danno priorità alla tracciabilità, al benessere degli animali e agli indicatori climatici nell'acquisto di prodotti ittici. Questa tendenza è particolarmente evidente nelle regioni che combinano un elevato reddito disponibile con reti di catena del freddo ben sviluppate, consentendo ai rivenditori di offrire una gamma sempre più ampia di prodotti freschi, refrigerati e trasformati certificati. Nel frattempo, i sistemi di acquacoltura a ricircolo a terra (RAS) e le nuove piattaforme di confezionamento come DryPack, resistenti all'acqua, stanno riducendo le perdite di distribuzione e ampliando la durata di conservazione, abbattendo una delle principali barriere storiche alla produzione su larga scala.
Punti chiave del rapporto
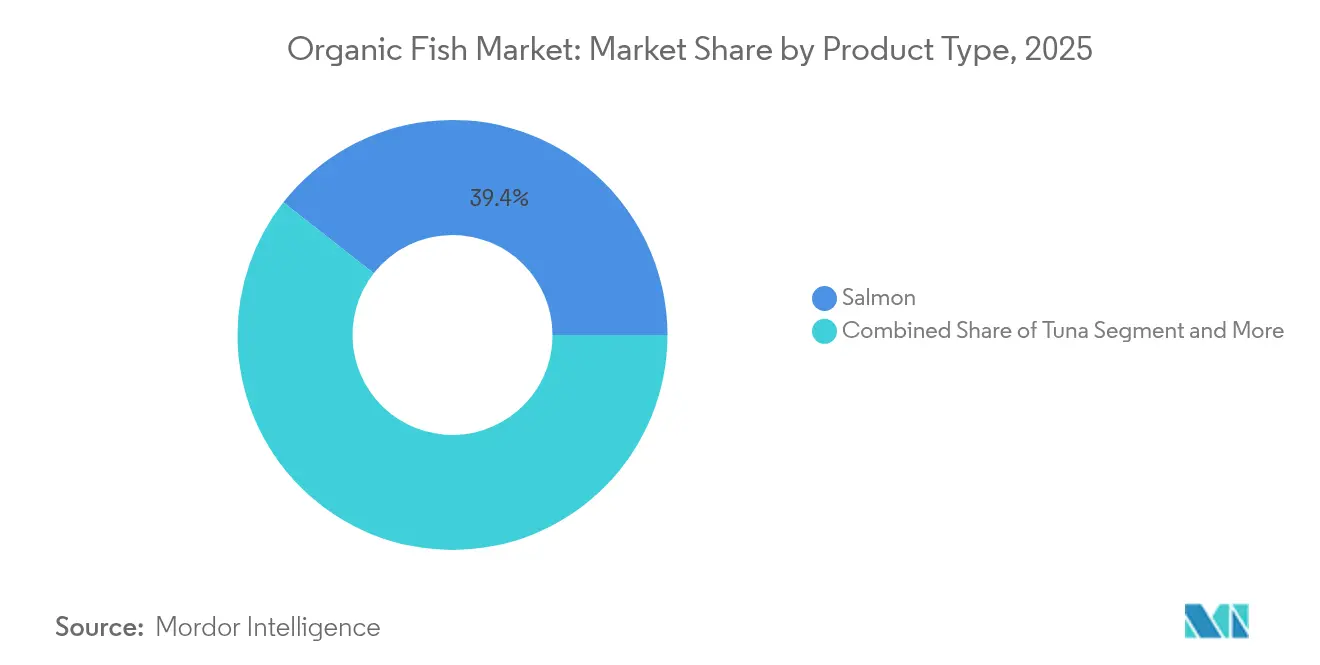
- In base al tipo di prodotto, nel 39.42 il salmone ha dominato il mercato del pesce biologico con una quota del 2025%, mentre si prevede che la trota crescerà più rapidamente, con un CAGR dell'8.30% fino al 2031.
- In base alla tipologia, i prodotti freschi e refrigerati hanno rappresentato il 46.10% del fatturato nel 2025; le varianti trasformate sono destinate a un CAGR del 7.19% entro il 2031.
- In base alla fascia di prezzo, le linee premium hanno dominato con il 59.48% del valore nel 2025, mentre le offerte convenienti sono sulla buona strada per un CAGR del 7.08%.
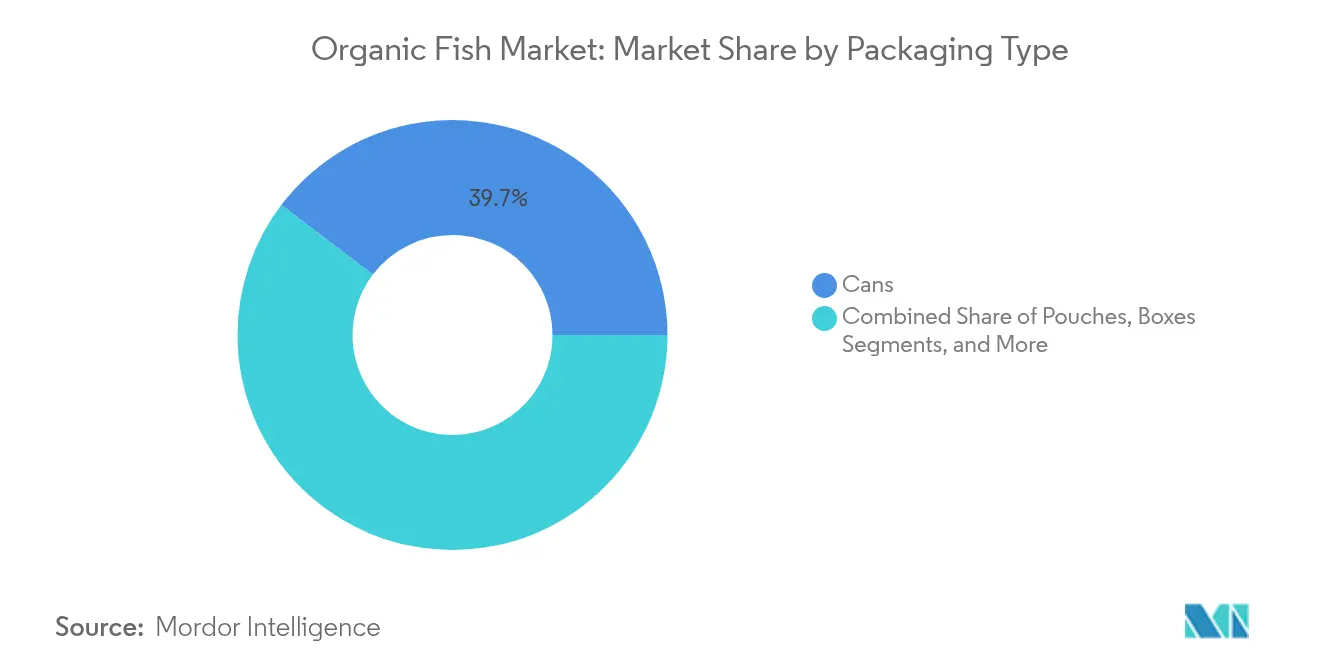
- Per quanto riguarda il packaging, le lattine tradizionali hanno mantenuto una quota del 39.67% nel 2025; le buste rappresentano il formato in più rapida espansione, con un CAGR dell'8.39%.
- Per canale di distribuzione, nel 68.22 il segmento off-trade ha rappresentato il 2025% delle dimensioni del mercato del pesce biologico, mentre il canale on-trade ha registrato un CAGR del 7.10%.
- In termini geografici, l'Europa ha rappresentato il 36.12% del fatturato globale nel 2025, mentre si prevede che l'area Asia-Pacifico accelererà con un CAGR del 7.90% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del pesce biologico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per il pesce allevato in modo sostenibile e senza sostanze chimiche | + 1.2% | Globale, con l'impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Norme governative severe sull'uso dei prodotti chimici | + 0.9% | Europa e Nord America al centro, in espansione verso l'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Espansione dei programmi di certificazione biologica | + 0.7% | Globale, con particolare attenzione ai mercati in via di sviluppo | Medio termine (2-4 anni) |
| Aumento del reddito disponibile nei mercati sviluppati ed emergenti | + 0.8% | Nucleo Asia-Pacifico, espansione in Sud America | A breve termine (≤ 2 anni) |
| Aumentare la disponibilità attraverso i canali di vendita al dettaglio e online moderni | + 0.6% | Globale, con i primi guadagni nei centri urbani | A breve termine (≤ 2 anni) |
| Crescente domanda di tracciabilità e trasparenza | + 0.5% | Nord America ed Europa, in espansione a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente preferenza dei consumatori per il pesce allevato in modo sostenibile e senza sostanze chimiche alimenta la crescita del mercato
Il mercato sta vivendo una crescita significativa, trainata principalmente dalla crescente domanda da parte dei consumatori di pesce allevato in modo sostenibile e privo di sostanze chimiche. I consumatori stanno diventando sempre più consapevoli dell'impatto ambientale e sulla salute associato alle pratiche di acquacoltura convenzionali. Questo cambiamento di preferenze è alimentato dalla crescente consapevolezza dei benefici del pesce biologico, che includono l'assenza di sostanze chimiche di sintesi, antibiotici e organismi geneticamente modificati (OGM) nella produzione. Anche la crescente tendenza a un'alimentazione sana e la crescente popolarità dei prodotti alimentari biologici stanno contribuendo all'espansione del mercato del pesce biologico. Poiché i consumatori danno priorità alla qualità e alla sostenibilità, si prevede che la domanda di pesce biologico crescerà costantemente durante il periodo di previsione. Oltre al supporto normativo, i progressi nella tecnologia dell'acquacoltura svolgono un ruolo cruciale nel soddisfare la crescente domanda di pesce biologico. Le innovazioni nella gestione della qualità dell'acqua, nell'ottimizzazione dei mangimi e nella prevenzione delle malattie consentono ai produttori di mantenere elevati standard di certificazione biologica, migliorando al contempo l'efficienza della resa. Questi sviluppi tecnologici stanno riducendo i costi di produzione, rendendo il pesce biologico più accessibile a una base di consumatori più ampia.
Le severe normative governative sull'uso di prodotti chimici incoraggiano le pratiche di allevamento ittico biologico
I quadri normativi si stanno inasprendo a livello globale. L'UE ha stabilito gli standard più rigorosi al mondo per l'acquacoltura attraverso il Regolamento Biologico 2018/848, che impone densità massime di allevamento, mangimi biologici e vieta l'uso di ormoni artificiali per la riproduzione indotta.[1]Fonte: Commissione Europea, "Produzione e prodotti biologici", www.agriculture.ec.europa.eu Gli Stati Uniti hanno lanciato un'iniziativa da 300 milioni di dollari per la transizione biologica degli agricoltori. A partire da marzo 2024, gli Stati Uniti hanno introdotto misure più severe, richiedendo certificati di importazione NOP per tutte le spedizioni di prodotti biologici. [2]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Rapporto sulla situazione organica, edizione 2025", www.ers.usda.govQueste modifiche normative aumentano i costi di conformità, ma creano anche barriere di mercato che proteggono i produttori certificati dalla concorrenza di bassa qualità. Nel Regno Unito, la Soil Association ha completato una revisione di 18 mesi delle pratiche di benessere e ambientali negli allevamenti di salmone scozzesi. Ha avvertito che potrebbe ritirarsi dal settore entro un anno se non si verificano progressi significativi. Il settore dell'acquacoltura biologica in Cina, che produce 85,000 tonnellate all'anno, si trova ad affrontare una frammentazione a causa di standard di certificazione non uniformi tra le province. Ciò evidenzia la necessità di misure normative unificate. Con la convergenza delle normative a livello globale, i produttori che soddisfano gli standard più elevati possono cogliere le opportunità, mentre quelli che non sono in grado di adattarsi potrebbero essere esclusi.
L'espansione dei programmi di certificazione biologica migliora la fiducia dei consumatori e la credibilità del mercato
L'espansione dei programmi di certificazione biologica è un fattore trainante significativo per il mercato. Questi programmi garantiscono che i prodotti ittici biologici soddisfino standard rigorosi, tra cui pratiche di allevamento sostenibili, produzione priva di sostanze chimiche e approvvigionamento etico. Aderendo a queste certificazioni, i produttori possono migliorare la trasparenza e costruire la fiducia dei consumatori. Questa fiducia è fondamentale, poiché i consumatori danno sempre più priorità a scelte salutari e rispettose dell'ambiente. Inoltre, la credibilità garantita dagli enti di certificazione riconosciuti rafforza la posizione di mercato dei prodotti ittici biologici, consentendo ai produttori di differenziarsi in un panorama competitivo. Si prevede che la crescente consapevolezza e domanda di prodotti biologici certificati darà ulteriore impulso al mercato ittico biologico durante il periodo di previsione. I programmi di certificazione biologica svolgono anche un ruolo fondamentale nell'affrontare le preoccupazioni dei consumatori in materia di sicurezza e qualità alimentare. Queste certificazioni garantiscono che il pesce venga allevato in ambienti controllati, privi di sostanze chimiche nocive, antibiotici e additivi sintetici. Questa garanzia è particolarmente importante, poiché i consumatori sono sempre più informati sui potenziali rischi per la salute associati al pesce allevato in modo convenzionale. Inoltre, le certificazioni promuovono pratiche di acquacoltura sostenibili, in linea con la crescente preferenza dei consumatori per prodotti ecocompatibili. L'enfasi sulla sostenibilità non solo attrae i consumatori attenti all'ambiente, ma sostiene anche la conservazione delle risorse a lungo termine, stimolando ulteriormente il mercato.
L'aumento del reddito disponibile nei mercati sviluppati ed emergenti sostiene le vendite di pesce biologico di alta qualità
Con l'aumento del reddito disponibile nei mercati emergenti, in particolare nella regione Asia-Pacifico, i consumatori stanno sempre più guidando l'espansione del mercato dei prodotti ittici biologici di alta qualità. Questa crescita sta ampliando significativamente la base di consumatori, estendendosi oltre i mercati tradizionalmente sviluppati. I consumatori di queste regioni sono attivamente alla ricerca di opzioni alimentari più sane ed ecologiche, mostrando una crescente preferenza per prodotti alimentari sostenibili e biologici. La loro disponibilità a investire in offerte premium di alta qualità sta alimentando ulteriormente questa domanda. In risposta a questa tendenza, il Dipartimento della Pesca indiano sta implementando il programma Pradhan Mantri Matsya Sampada Yojana con obiettivi ambiziosi: raddoppiare il reddito dei pescatori e aumentare la produzione ittica a 22 milioni di tonnellate entro il 2024-25. [3]Fonte: Governo dell'India, Ministero della Pesca, dell'Allevamento e dell'Industria Lattiero-Casearia, "Dipartimento della Pesca", www.dof.gov.inL'iniziativa enfatizza le pratiche di acquacoltura sostenibile, incoraggiando l'adozione di metodi di produzione biologica per garantire la sostenibilità ambientale e la crescita economica a lungo termine. Dando priorità a queste misure, il programma affronta attivamente le sfide economiche ed ecologiche, promuovendo uno sviluppo equilibrato e sostenibile del mercato ittico e migliorando al contempo le condizioni di vita dei pescatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli elevati costi di produzione limitano l'accessibilità economica e limitano la penetrazione del mercato | -1.4% | Globale, più acuto nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| I cicli di crescita più lunghi influenzano l'offerta tempestiva del mercato | -0.8% | Globale, con particolare impatto sulla domanda stagionale | A breve termine (≤ 2 anni) |
| Concorrenza dei prodotti ittici convenzionali con prezzi più bassi | -1.1% | Globale, più forte nei mercati sensibili al prezzo | A lungo termine (≥ 4 anni) |
| Inefficienze della catena di fornitura e infrastrutture di stoccaggio a freddo limitate | -0.6% | Mercati in via di sviluppo, reti di distribuzione rurali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi di produzione del pesce biologico limitano l'accessibilità economica e limitano la penetrazione del mercato
I costi di produzione dell'acquacoltura biologica superano significativamente quelli dei metodi convenzionali a causa dei costosi requisiti per i mangimi biologici, dei lunghi processi di certificazione e dei rigorosi protocolli di monitoraggio che limitano le economie di scala. La transizione dall'acquacoltura convenzionale a quella biologica è complessa e costosa, con rese biologiche generalmente inferiori rispetto ai sistemi convenzionali, il che potenzialmente limita il contributo alla sicurezza alimentare globale nonostante i vantaggi ambientali. I mangimi rappresentano la principale componente dei costi di produzione nell'acquacoltura europea, con i requisiti per i mangimi biologici che aggiungono sostanziali sovrapprezzi di spesa che i produttori più piccoli faticano ad assorbire. I costi di certificazione creano ulteriori barriere, in particolare per i produttori su piccola scala che potrebbero richiedere accordi di certificazione di gruppo per raggiungere la redditività economica, con costi di certificazione elevati che limitano l'ingresso sul mercato per i produttori emergenti. Le sfide relative alla struttura dei costi sono più pronunciate nei mercati in via di sviluppo, dove la sensibilità al prezzo dei consumatori limita l'adozione di prodotti premium. Tuttavia, casi di studio norvegesi dimostrano che un'efficace gestione del rischio biologico nei sistemi biologici può compensare alcuni svantaggi in termini di costi attraverso la riduzione dei tassi di mortalità e una migliore efficienza di conversione dei mangimi. Il consolidamento del settore potrebbe emergere in risposta alle pressioni sui costi, potenzialmente favorendo i produttori integrati più grandi rispetto alle aziende indipendenti più piccole.
La concorrenza dei prodotti ittici convenzionali con prezzi più bassi sfida la crescita del mercato
I prodotti dell'acquacoltura convenzionale mettono costantemente alla prova l'espansione del mercato ittico biologico. Ciò è particolarmente vero perché i produttori convenzionali, beneficiando delle economie di scala, superano i loro omologhi biologici, vincolati da limiti di volume. Mentre i consumatori mostrano una certa disponibilità a pagare un sovrapprezzo per il pesce biologico, il loro comportamento d'acquisto spesso si orienta verso i prodotti convenzionali quando le differenze di prezzo superano le soglie di valore percepito. Questa dinamica introduce volatilità per i produttori biologici, rendendo difficile mantenere una crescita costante. L'industria scozzese del salmone risente profondamente di questa pressione. La potenziale eliminazione delle distinzioni tra salmone biologico e convenzionale nelle indicazioni geografiche minaccia di mercificare il mercato. Un tale cambiamento potrebbe svantaggiare i piccoli produttori biologici che dipendono dal posizionamento premium per differenziare i propri prodotti e sostenere la redditività. Le aziende di questo settore stanno intensificando gli sforzi per migliorare il gusto, la consistenza e l'accessibilità economica, posizionandosi come concorrenti sia dei prodotti ittici convenzionali che di quelli biologici. Questi progressi nelle alternative vegetali potrebbero ulteriormente frammentare il mercato e aumentare la concorrenza. In questo contesto competitivo, i produttori biologici devono articolare le loro proposte di valore in modo più chiaro.
Analisi del segmento
Per tipo di prodotto: il salmone rimane dominante mentre la trota accelera l'innovazione
Nel 2025, il salmone detiene una quota di mercato dominante del 39.42%, rafforzata dalla solida infrastruttura produttiva di Norvegia e Scozia. Nel frattempo, la trota si sta affermando come il segmento in più rapida crescita, vantando un CAGR dell'8.30% fino al 2031. Questa impennata è in gran parte attribuibile ai sistemi di acquacoltura a ricircolo a terra, che sono in grado di affrontare le urgenti problematiche ambientali. Hima Seafood, in prima linea, gestisce il più grande allevamento di trote a terra al mondo in Norvegia. Sfruttando l'avanzata tecnologia RAS, non solo alleva trote, ma produce anche fertilizzante organico come sottoprodotto, dimostrando metodi di produzione scalabili e sostenibili. Il tonno, pur ritagliandosi una nicchia di mercato premium nell'acquacoltura biologica, si trova ad affrontare ostacoli. Nel frattempo, altre specie come spigole, orate e molluschi stanno diversificando il mercato, con la Cina che si sta affermando come leader nella produzione di una gamma di specie biologiche, andando oltre il tradizionale focus incentrato sul salmone.
Le consolidate catene di approvvigionamento e la familiarità dei consumatori fanno pendere la bilancia della concorrenza a favore del salmone. Tuttavia, la trota sta raccogliendo i frutti dei progressi tecnologici che non solo mitigano l'impatto ambientale, ma riducono anche i costi di produzione. I produttori norvegesi di salmone biologico stanno dimostrando che la differenziazione strategica può superare la redditività della produzione standard di materie prime. Un'azienda di questo tipo si distingue, ottenendo costantemente rendimenti superiori sulle vendite grazie a un'attenta gestione del rischio biologico. Mentre l'allevamento convenzionale del salmone si confronta con il controllo normativo, soprattutto per quanto riguarda la gestione dei pidocchi di mare e le ripercussioni ambientali, i produttori biologici trovano un'opportunità d'oro. Dimostrando le loro migliori credenziali di sostenibilità, possono ritagliarsi una quota di mercato più significativa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: la freschezza domina mentre le innovazioni di elaborazione stimolano la crescita
I prodotti freschi e refrigerati detengono una quota di mercato del 46.10% nel 2025, riflettendo le preferenze dei consumatori per i prodotti ittici biologici minimamente lavorati, mentre i prodotti trasformati, comprese le varianti affumicate e pronte al consumo, crescono a un CAGR del 7.19% fino al 2031, trainati dalla domanda di praticità e dalle tecnologie di estensione della shelf-life. La lavorazione ad alta pressione, il confezionamento in atmosfera modificata e le tecnologie di confezionamento intelligenti consentono ai trasformatori di pesce biologico di prolungare la shelf-life fino al 50%, mantenendo al contempo l'integrità biologica e affrontando le principali sfide della distribuzione. I prodotti ittici biologici surgelati fungono da veicoli di ingresso sul mercato per i produttori emergenti, offrendo costi di distribuzione inferiori e una maggiore portata di mercato rispetto ai prodotti freschi che richiedono un'infrastruttura sofisticata per la catena del freddo.
L'innovazione di processo si concentra sul mantenimento degli standard biologici, migliorando al contempo la praticità e la stabilità a scaffale, con rivestimenti commestibili derivati da biopolimeri che si stanno affermando come metodi di conservazione sostenibili che ne migliorano il valore nutrizionale. La segmentazione delle forme riflette le tendenze più ampie dei consumatori verso prodotti freschi di alta qualità nei mercati sviluppati e opzioni di prodotti trasformati e pronti all'uso nei mercati emergenti, dove l'infrastruttura della catena del freddo rimane limitata. I quadri normativi esaminano sempre più attentamente i coadiuvanti tecnologici e gli additivi utilizzati nei prodotti ittici biologici, creando opportunità per le aziende in grado di sviluppare tecnologie di trasformazione "clean-label". La trasformazione a valore aggiunto rappresenta una strategia di differenziazione chiave per i produttori biologici che cercano di ottenere margini più elevati, soddisfacendo al contempo le diverse preferenze dei consumatori nei diversi mercati geografici.
Per fascia di prezzo: il Premium continua a dominare, mentre le linee Value estendono la portata
Nel 2025, i prodotti premium rappresenteranno il 59.48% del valore del mercato ittico globale. Questa posizione dominante evidenzia le dinamiche di costo associate all'acquacoltura biologica e la crescente preferenza dei consumatori per prodotti con credenziali di sostenibilità verificate. La forza del segmento premium riflette la disponibilità dei consumatori a pagare un prezzo più elevato per la qualità e le pratiche ecosostenibili, che stanno diventando sempre più fattori di differenziazione chiave nel mercato. Con la continua ascesa della sostenibilità, si prevede che il segmento premium manterrà la sua quota di mercato significativa nei prossimi anni. Inoltre, il segmento premium beneficia dei progressi nelle tecnologie e nelle certificazioni di acquacoltura che garantiscono la tracciabilità e il rispetto degli standard ambientali, consolidando ulteriormente la sua posizione sul mercato.
Nel frattempo, i segmenti value stanno registrando una crescita più rapida, con un CAGR del 7.08% fino al 2031. Questa crescita indica gli sforzi continui per democratizzare il mercato, rendendo i prodotti ittici più accessibili a una base di consumatori più ampia. La crescente domanda di opzioni accessibili sta stimolando l'innovazione e l'efficienza nei processi produttivi, consentendo alle aziende di soddisfare i consumatori attenti ai costi senza compromettere la qualità. Questa tendenza suggerisce un cambiamento nelle dinamiche di mercato, dove sia i segmenti premium che quelli value coesistono per soddisfare le diverse esigenze dei consumatori. Inoltre, la crescita del segmento value è supportata da crescenti investimenti nell'ottimizzazione della catena di approvvigionamento e nell'adozione di pratiche di allevamento economicamente vantaggiose, che contribuiscono a ridurre i costi di produzione e a migliorare la penetrazione del mercato. Di conseguenza, il mercato ittico globale si sta evolvendo per bilanciare l'offerta premium con alternative accessibili, garantendo una crescita sostenuta in tutti i segmenti.
Per imballaggio: la sostenibilità guida la leadership nell'innovazione delle buste
Nel 2025, le lattine tradizionali detenevano una quota di mercato del 39.67% nel mercato ittico globale. Questa posizione dominante è attribuita alle loro consolidate catene di approvvigionamento e alla capacità di garantire una lunga durata di conservazione, fondamentale per la conservazione dei prodotti ittici. Le lattine tradizionali sono da tempo la scelta preferita sia dai produttori che dai consumatori, offrendo durata e affidabilità nel mantenimento della qualità del prodotto nel tempo. La loro ampia disponibilità e compatibilità con le reti di distribuzione esistenti ne rafforzano ulteriormente la posizione di forza sul mercato. Inoltre, la convenienza delle lattine tradizionali rispetto ad altri formati di imballaggio le rende una soluzione conveniente sia per i produttori che per i consumatori, in particolare nelle regioni con un'elevata domanda di prodotti ittici in scatola.
D'altro canto, le buste si stanno affermando come il formato di imballaggio in più rapida crescita nel mercato ittico globale, con un CAGR previsto dell'8.39% fino al 2031. Questa crescita è trainata dalle crescenti iniziative di sostenibilità e dalla crescente domanda di soluzioni di imballaggio pratiche da parte dei consumatori. Le buste sono leggere, richiedono meno materiale e sono più facili da trasportare, il che le rende un'alternativa ecologica agli imballaggi tradizionali. Inoltre, la loro richiudibilità e la facilità d'uso soddisfano le preferenze dei consumatori moderni, posizionandole come un motore chiave dell'innovazione nel segmento degli imballaggi per il pesce. La crescente attenzione alla riduzione dei rifiuti di plastica e all'adozione di materiali ecocompatibili accelera ulteriormente l'adozione delle buste, in quanto in linea con gli obiettivi di sostenibilità globale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il predominio dell'off-trade affronta la sfida della crescita dell'on-trade
Nel 2025, i canali off-trade, che includono supermercati, ipermercati, minimarket, negozi specializzati e vendita al dettaglio online, domineranno con una quota di mercato del 68.22%. Nel frattempo, i segmenti on-trade, principalmente ristoranti e servizi di ristorazione, stanno assistendo a una robusta crescita con un CAGR del 7.10% fino al 2031. Questa impennata è in gran parte attribuibile alla crescente domanda di pesce biologico tracciabile nei ristoranti. Tra i canali off-trade, la vendita al dettaglio online si distingue come il sottosegmento in più rapida crescita. Non solo facilita le vendite dirette al consumatore, consentendo margini di profitto più elevati, ma soddisfa anche la domanda dei consumatori biologici di informazioni dettagliate sui prodotti e di tracciabilità. Supermercati e ipermercati continuano a guidare il mercato, sostenuti dalla loro consolidata infrastruttura della catena del freddo e dalle radicate abitudini di acquisto dei consumatori. Tuttavia, i negozi specializzati si stanno ritagliando una nicchia, offrendo un posizionamento premium per i prodotti ittici biologici di alto valore.
L'evoluzione dei canali di distribuzione evidenzia un cambiamento nel comportamento dei consumatori e una tendenza nel settore della ristorazione a orientarsi verso la sostenibilità e la trasparenza nell'approvvigionamento. Il settore ittico del Maine individua un migliore accesso ai mercati e alle reti di distribuzione come un fattore cruciale per la crescita. Ciò è particolarmente vero nelle regioni del Nord-Est e del Sud Atlantico, dove l'interesse per il pesce biologico è in aumento. I ristoranti stanno trainando la crescita del settore horeca, puntando a distinguersi attraverso un approvvigionamento sostenibile. I prodotti ittici biologici non solo arricchiscono il loro menu, ma giustificano anche una strategia di prezzo premium. Queste dinamiche di canale evidenziano l'importanza duratura del commercio al dettaglio tradizionale, evidenziando al contempo le crescenti opportunità nella ristorazione e nelle vendite dirette al consumatore, entrambe promesse di un valore maggiore per i produttori biologici.
Analisi geografica
Mercato europeo del pesce biologico
Nel 2025, l'Europa detiene una quota dominante del 36.12% nel mercato ittico biologico, sfruttando la sua solida infrastruttura di certificazione e una base di consumatori esigenti che apprezza la sostenibilità. Norvegia e Irlanda sono leader nella produzione in Europa. Le aziende norvegesi sottolineano la natura redditizia dell'allevamento biologico del salmone, attribuendo il loro successo a un'efficace gestione del rischio biologico. Al contrario, i produttori scozzesi subiscono pressioni da parte della Soil Association, che ha emesso un avviso di ritiro se non verranno implementati miglioramenti significativi del benessere animale entro un anno. Germania, Regno Unito e Francia emergono come centri di consumo chiave, mentre i paesi nordici, con le loro condizioni favorevoli per l'acquacoltura, dominano la produzione. A testimonianza delle tensioni commerciali nella regione, i trasformatori europei si uniscono per contestare le restrizioni all'esportazione imposte dalla Norvegia sul salmone di qualità industriale, una mossa destinata a rimodellare le filiere di approvvigionamento regionali.
Mercato del pesce biologico APAC
L'Asia-Pacifico è destinata a emergere come la regione in più rapida crescita, con un CAGR previsto del 7.90% fino al 2031. Questa crescita è alimentata dall'aumento del reddito disponibile, dalla maggiore consapevolezza dei benefici del cibo biologico e da un'impennata delle attività di acquacoltura. A guidare questo slancio sono paesi come Cina, India e Vietnam, sostenuti da iniziative governative a sostegno dell'acquacoltura sostenibile. La fiorente classe media della regione, disposta a investire in pesce biologico e di provenienza sostenibile, alimenta ulteriormente questa crescita. Tuttavia, incombono sfide dovute a quadri di certificazione inadeguati e a una nascente infrastruttura per la catena del freddo, che potrebbero potenzialmente frenare il potenziale di espansione del mercato.
Mercato del pesce biologico in Nord America e Medio Oriente e Africa
Anche il Nord America e il Medio Oriente e Africa sono attori chiave nel panorama mondiale del pesce biologico. Il Nord America, con la sua spiccata attenzione alla sostenibilità e alla salute, vede gli Stati Uniti e il Canada come mercati principali. Il vantaggio della regione è amplificato da tecnologie di acquacoltura avanzate e da un solido sistema di certificazione. Nel frattempo, il Medio Oriente e l'Africa, sostenuti dall'urbanizzazione e da una crescente domanda di prodotti biologici, vedono gli Emirati Arabi Uniti e il Sudafrica emergere come attori chiave. Queste nazioni beneficiano dei crescenti investimenti nell'acquacoltura e del miglioramento delle infrastrutture della catena di approvvigionamento, sebbene si trovino ad affrontare sfide come gli elevati costi di produzione e la scarsa consapevolezza dei consumatori.
Panorama normativo
La pesca biologica è regolamentata da una combinazione di norme biologiche statutarie e programmi volontari di acquacoltura che influenzano le densità di allevamento, i mangimi utilizzati, il benessere degli animali e i requisiti di audit. In Europa, il Regolamento UE sull'agricoltura biologica 2018/848 rappresenta un punto di riferimento fondamentale per l'acquacoltura biologica, e la Norvegia allinea le normative biologiche nazionali al quadro normativo UE, con l'Autorità norvegese per la sicurezza alimentare che delega la certificazione e il controllo a Debio attraverso audit indipendenti periodici. Molti produttori utilizzano anche standard aggiuntivi di terze parti (come ASC, GlobalG.AP e BAP) per dimostrare prestazioni che vanno oltre i requisiti minimi di legge e per migliorare l'accesso al mercato nei canali di vendita al dettaglio e di ristorazione di fascia alta.
Nel segmento del salmone biologico del Regno Unito, il 2026 ha portato con sé una maggiore pressione per la definizione degli standard, con la Soil Association che ha avviato una consultazione su criteri più rigorosi per il salmone biologico e ha fissato per l'estate del 2026 una scadenza per i progressi del settore. Questi sforzi aumentano gli oneri di conformità e documentazione per l'allevamento e la trasformazione, ma rafforzano anche la differenziazione per i fornitori certificati e innalzano la barriera all'ingresso nel commercio internazionale per i prodotti non certificati o scarsamente verificati.
Analisi della catena del valore
La filiera del pesce biologico si estende dai riproduttori e dagli incubatoi (avannotti o giovani) all'ingrasso (in gabbie marine e sistemi RAS a terra), alla raccolta e alla lavorazione primaria (eviscerazione, filettatura). Prosegue poi con la lavorazione secondaria e a valore aggiunto (inclusi prodotti affumicati e pronti al consumo), il confezionamento, la logistica della catena del freddo e la distribuzione attraverso canali di vendita al dettaglio e al dettaglio. I requisiti dell'agricoltura biologica influenzano le fasi operative chiave, tra cui controlli più rigorosi su mangimi e trattamenti, nonché considerazioni sulla pianificazione della produzione, come periodi di riposo più lunghi tra i cicli (con il riposo biologico descritto come più lungo rispetto a quello convenzionale nei principali sistemi di produzione del salmone). Gli organismi di certificazione e gli auditor, come Debio in Norvegia nell'ambito di accordi di controllo delegato, aggiungono fasi di verifica continua che collegano i registri degli allevamenti, la tracciabilità dei mangimi e la separazione delle fasi di lavorazione.
Una caratteristica distintiva di questo segmento è il ruolo degli operatori verticalmente integrati nella gestione dei colli di bottiglia critici, in particolare mangimi, allevamento e trasformazione. Aziende come Mowi, SalMar e Leroy si concentrano sulla tracciabilità end-to-end e sulla copertura di certificazioni multi-standard (biologico e di acquacoltura come ASC, GlobalG.AP e BAP), che contribuiscono a mantenere l'integrità della catena di custodia tra allevamenti, impianti e documentazione per l'esportazione. L'approvvigionamento e la formulazione dei mangimi rimangono un nodo centrale di costo e rischio, che richiede input agricoli certificati e ingredienti marini verificati, spesso con particolare attenzione agli scarti e agli additivi approvati, mentre l'esecuzione della catena del freddo e le scelte di confezionamento influenzano la protezione della resa e la durata di conservazione del pesce biologico fresco, refrigerato, congelato e trasformato.
Panorama competitivo
Il mercato ittico biologico è caratterizzato da una concorrenza frammentata, che si riflette in un basso punteggio di concentrazione di 3 su 10. Questa natura frammentata crea significative opportunità sia per le aziende di acquacoltura consolidate che per i nuovi innovatori tecnologici emergenti, che vogliono acquisire quote di mercato attraverso strategie di differenziazione innovative. Grandi aziende come Mowi ASA, Loch Duart Ltd., Leroy Seafood Group ASA e SalMar ASA dominano il mercato sfruttando la loro vasta esperienza nell'allevamento del salmone e le loro catene del valore ben integrate. Queste aziende beneficiano di economie di scala e di solidi quadri operativi, che consentono loro di mantenere un vantaggio competitivo. D'altro canto, produttori più piccoli e specializzati come Cooke Scotland e Glenarm Organic Salmon si concentrano sulla creazione di una nicchia di mercato, enfatizzando il posizionamento biologico premium.
Una tendenza strategica chiave nel mercato è l'enfasi sull'integrazione verticale. Le aziende controllano sempre più ogni fase della catena del valore, dalla produzione di mangimi e dalle operazioni di allevamento alla trasformazione e distribuzione. Questo approccio garantisce il rispetto degli standard biologici lungo tutta la filiera, migliora la tracciabilità e riduce la dipendenza da fornitori esterni. L'integrazione verticale consente inoltre alle aziende di mantenere una qualità del prodotto costante e di ottimizzare le strutture dei costi, rafforzando ulteriormente la propria posizione sul mercato. I progressi tecnologici svolgono un ruolo fondamentale nel plasmare il panorama competitivo. Le aziende stanno adottando soluzioni innovative come i sistemi di acquacoltura a ricircolo (RAS), che consentono un utilizzo efficiente dell'acqua e riducono al minimo l'impatto ambientale.
Inoltre, le dinamiche di mercato sono influenzate dall'evoluzione delle preferenze dei consumatori, dai quadri normativi e dalle sfide ambientali. La crescente consapevolezza dei benefici per la salute associati al consumo di pesce biologico e la crescente domanda di prodotti ittici provenienti da fonti sostenibili stanno trainando la crescita del mercato. Le aziende che riescono ad allineare efficacemente le proprie strategie a queste tendenze sono ben posizionate per conquistare una quota di mercato maggiore. Si prevede che il panorama competitivo rimarrà dinamico, con operatori affermati e nuovi entranti che si sforzeranno di innovare e differenziarsi in questo mercato in rapida evoluzione.
Leader del settore ittico biologico
-
Movi ASA
-
Loch Duart Ltd.
-
Gruppo Leroy Seafood ASA
-
SalMar ASA
-
Glenarm Salmone Biologico Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Mowi ASA ha pubblicato un aggiornamento commerciale relativo al secondo trimestre del 2026. Il comunicato fornisce una visione diretta a livello aziendale di ricavi e volumi, offrendo una chiara indicazione dell'andamento di fine trimestre e della capacità di sostenere la crescita organica lungo tutta la catena del valore.
- Giugno 2026: Mowi ASA stipula un accordo di acquisto di azioni per cedere a Cooke Inc. le proprie attività di allevamento di salmoni, per un totale di 9 tonnellate lorde, nella regione orientale del Canada, per 225 milioni di dollari canadesi. La cessione riduce l'esposizione geografica e rialloca il capitale verso iniziative di crescita organica strategiche, allineando il portafoglio alle priorità strategiche.
- Giugno 2026: Mowi ha stipulato un accordo di acquisto di azioni per cedere le sue attività di allevamento di salmoni, con una capacità produttiva di 9 tonnellate lorde, nella regione orientale del Canada a Cooke Inc. per 225 milioni di dollari canadesi. L'operazione riduce la presenza globale dell'azienda e fornisce capitale da investire in aree di crescita a più alto rendimento all'interno delle attività esistenti.
Ambito del rapporto sul mercato globale del pesce biologico
Il pesce biologico è prodotto con metodi di acquacoltura biologica. Viene coltivato senza sostanze chimiche, come pesticidi di origine umana, antibiotici, fertilizzanti e organismi geneticamente modificati (OGM).
Il mercato del pesce biologico è segmentato per tipo, forma, canale di distribuzione e area geografica. In base alla tipologia, il mercato è segmentato in salmone, tonno e altri. In base alla forma, il mercato è segmentato in fresco/refrigerato, congelato/in scatola e trasformato. In base al canale di distribuzione, il mercato è suddiviso in horeca e off-trade. Il settore alimentare è ulteriormente segmentato in minimarket/negozi di alimentari e negozi al dettaglio online. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa).
Il rapporto offre le dimensioni del mercato e le previsioni in valore (milioni di dollari) per i segmenti di cui sopra.
| Salmone |
| Tonno |
| Trota |
| Altre specie |
| Fresco/refrigerato |
| Frozen |
| Trasformato (affumicato, pronto per il consumo) |
| Premium |
| Valore |
| Latte e lattine |
| Pochette |
| Cofanetti |
| Altro |
| Fuori commercio | Supermercati e ipermercati |
| MINIMARKET | |
| Negozi specializzati | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione | |
| In commercio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Salmone | |
| Tonno | ||
| Trota | ||
| Altre specie | ||
| Per modulo | Fresco/refrigerato | |
| Frozen | ||
| Trasformato (affumicato, pronto per il consumo) | ||
| Per fascia di prezzo | Premium | |
| Valore | ||
| Per imballaggio | Latte e lattine | |
| Pochette | ||
| Cofanetti | ||
| Altro | ||
| Per canale di distribuzione | Fuori commercio | Supermercati e ipermercati |
| MINIMARKET | ||
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| In commercio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del pesce biologico?
Nel 2.71 il mercato del pesce biologico ha raggiunto i 2026 miliardi di dollari e le previsioni indicano che raggiungerà i 3.63 miliardi di dollari entro il 2031, grazie a un CAGR del 6.02%.
In quale regione si registra la maggiore domanda mondiale di pesce biologico?
L'Europa detiene la prima posizione con il 36.12% del fatturato del 2025, beneficiando di sistemi di certificazione maturi e di consumatori disposti a pagare di più per prodotti ittici tracciabili.
Quali sono le specie più vendute nel pesce biologico?
Nel 39.42, il salmone rappresentava il 2025% della quota di mercato del pesce biologico, supportato da infrastrutture agricole nordiche consolidate.
Perché le buste sono il formato di imballaggio in più rapida crescita?
Le buste consentono un risparmio di spazio per il trasporto dell'81% e sono completamente riciclabili, portando il loro tasso di adozione a un CAGR dell'8.39% entro il 2031.


