

Dimensioni e quota del mercato dell'olio commestibile biologico
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
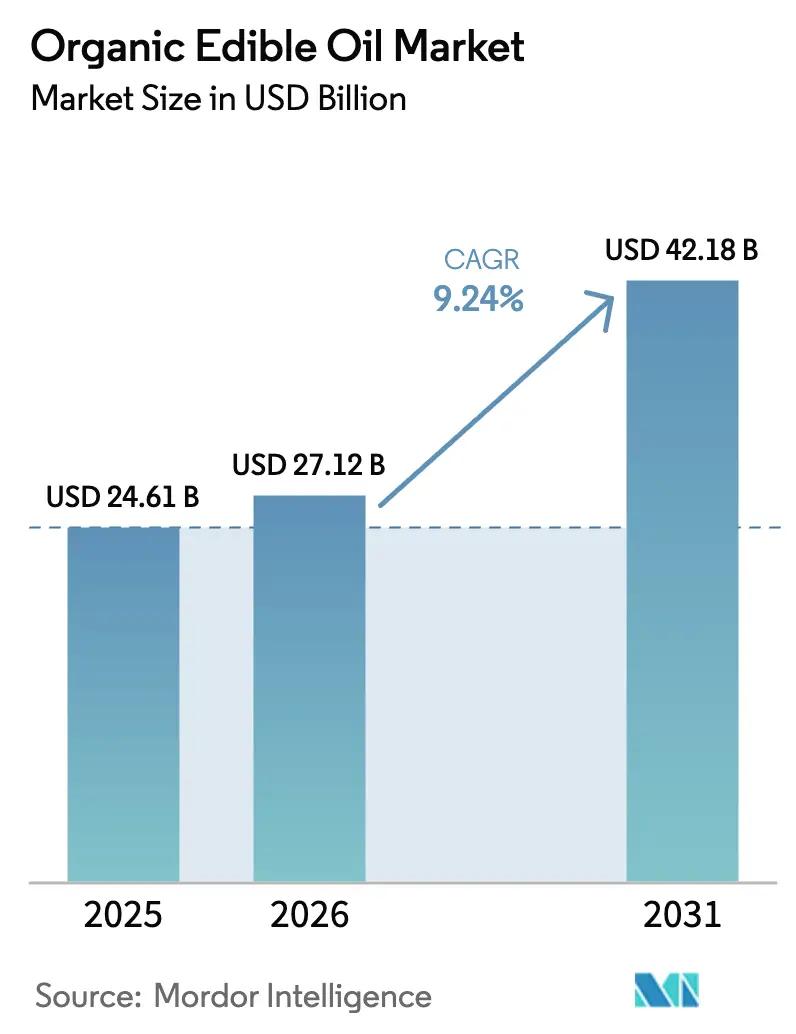
| Dimensione del mercato (2026) | 27.12 miliardo di dollari |
| Dimensione del mercato (2031) | 42.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.24% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
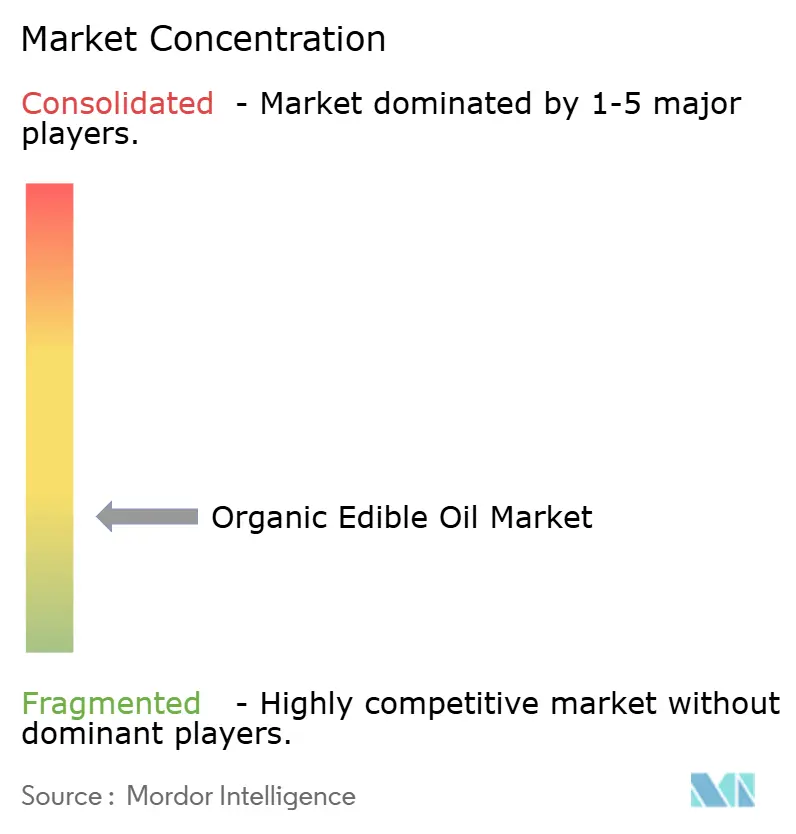
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'olio commestibile biologico di Mordor Intelligence
Si prevede che il mercato degli oli alimentari biologici crescerà da 24.61 miliardi di dollari nel 2025 e 27.12 miliardi di dollari nel 2026 a 42.18 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.73% tra il 2026 e il 2031. Questa impennata della domanda è trainata dal passaggio dei consumatori dalle estrazioni chimiche, dall'adozione di tecnologie di spremitura a freddo e da una maggiore disponibilità al dettaglio di prodotti premium non OGM. Sebbene l'olio d'oliva sia leader in termini di valore, i produttori stanno spostando la loro attenzione su oli a margine più elevato come quelli di avocado, sesamo e frutta secca speciale, apprezzati per la loro resistenza alla degradazione ossidativa durante la frittura. Gli incentivi governativi per la conversione al biologico, unitamente agli investimenti in linea con i criteri ESG in piattaforme di estrazione senza solventi, stanno alleviando le storiche limitazioni dell'offerta. Allo stesso tempo, le piattaforme di spesa online, in particolare le app di commercio rapido nelle aree urbane dell'Asia, stanno semplificando gli acquisti e incrementando gli abbonamenti ripetuti per gli oli premium. Il panorama competitivo è moderatamente intenso, con giganti multinazionali che si contendono lo spazio sugli scaffali, mentre i marchi che vendono direttamente ai consumatori sfruttano narrazioni incentrate su prodotti di origine unica e la tracciabilità blockchain per costruire la fiducia dei consumatori.
Punti chiave del rapporto
- Per tipologia di olio, l'olio d'oliva deteneva la quota di mercato maggiore, pari al 33.59%, nel settore degli oli commestibili biologici nel 2025, mentre si prevede che l'olio di avocado registrerà un tasso di crescita annuo composto (CAGR) del 7.48% fino al 2031.
- Per quanto riguarda il confezionamento, nel 2025 le bottiglie rappresentavano il 65.69% del mercato degli oli alimentari biologici, mentre le lattine sono in crescita con un tasso di crescita annuo composto (CAGR) del 7.07% fino al 2031.
- Per quanto riguarda la distribuzione, supermercati e ipermercati hanno rappresentato il 43.12% del fatturato nel 2025; si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto del 7.20% fino al 2031.
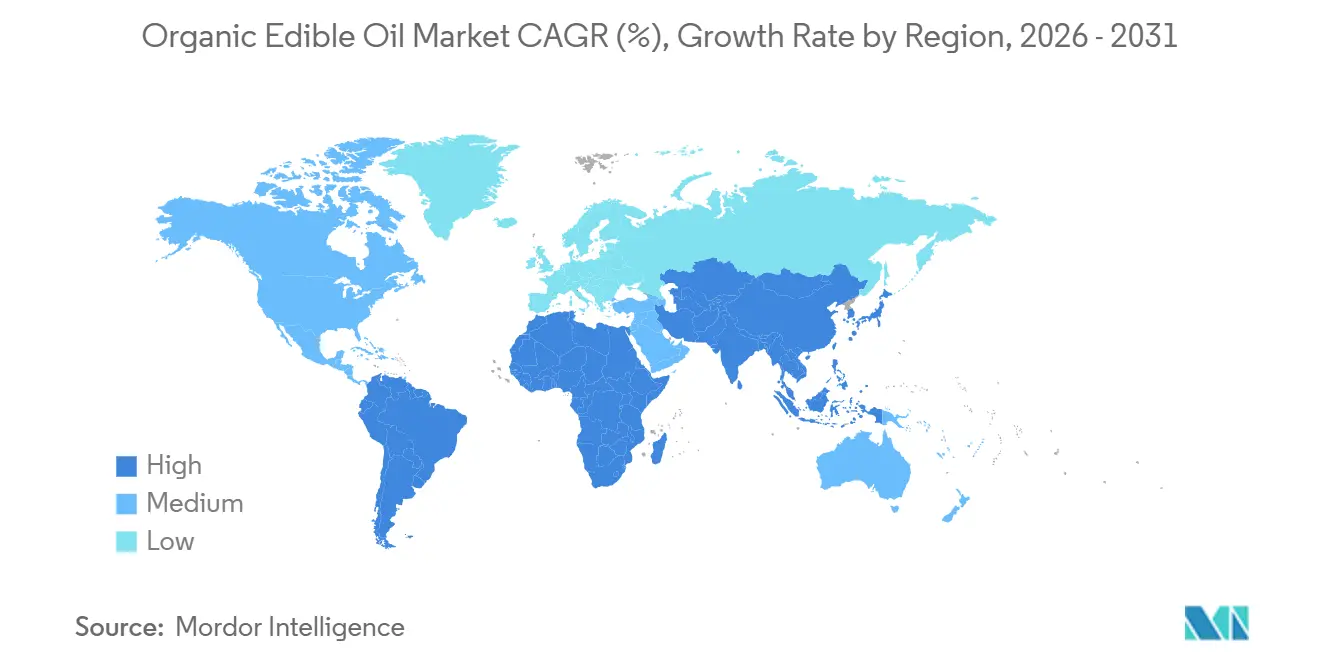
- Dal punto di vista geografico, l'Europa rappresentava il 37.40% del valore nel 2025, mentre la regione Asia-Pacifico è destinata a crescere a un tasso annuo composto del 7.58% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli oli commestibili biologici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente attenzione dei consumatori alla salute si sta orientando verso oli con etichetta pulita. | + 1.2% | A livello globale, con la maggiore diffusione in Nord America, Europa e nelle aree urbane dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Gli incentivi governativi stanno ampliando la superficie coltivata con metodo biologico certificato. | + 0.9% | Nord America ed Europa, emergenti in India e Brasile | A lungo termine (≥ 4 anni) |
| Valorizzazione degli oli da cucina nei mercati alimentari maturi | + 0.8% | Nord America, Europa occidentale, Giappone | Medio termine (2-4 anni) |
| Rapida crescita dell'e-commerce e della distribuzione di generi alimentari D2C (direct-to-consumer). | + 1.1% | Globale, guidato da Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| La tracciabilità basata sulla blockchain aumenta la fiducia dei consumatori. | + 0.5% | Europa (olio d'oliva), Asia-Pacifico (olio di sesamo) e graduale adozione a livello globale. | A lungo termine (≥ 4 anni) |
| Investimenti guidati da criteri ESG nell'estrazione a freddo e supercritica | + 0.7% | Nord America, Europa, con trasferimento tecnologico in Sud America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente attenzione dei consumatori alla salute si sta orientando verso oli con etichetta pulita.
I rivenditori e gli operatori del settore della ristorazione stanno rimodellando le proprie strategie di approvvigionamento, privilegiando sempre più oli privi di solventi chimici, grassi trans e organismi geneticamente modificati. Questo cambiamento, accelerato dalle tendenze salutistiche post-pandemia, vede i consumatori esaminare meticolosamente le liste degli ingredienti. Molti si stanno allontanando dagli oli estratti con esano, optando invece per varianti spremute a freddo o a freddo che preservano meglio gli antiossidanti naturali e gli acidi grassi essenziali. Il marchio indiano D2C Gramiyaa, ad esempio, ha visto il suo fatturato balzare da 10.9 crore di rupie (1.3 milioni di dollari) nell'anno fiscale 24 a 18.7 crore di rupie (2.2 milioni di dollari) nell'anno fiscale 25. Questa crescita è attribuita alle rigorose misure di controllo qualità, che includono test a livello di lotto e tracciabilità tramite codice QR. La spinta verso etichette pulite non si limita al settore della vendita al dettaglio; anche gli operatori del settore della ristorazione stanno rinnovando i propri menù per dare risalto agli oli biologici. Ciò è particolarmente vero per le applicazioni ad alte temperature, dove l'olio di avocado raffinato, con un punto di fumo di 500°F, supera i tradizionali oli di colza o di soia. In Giappone, mentre il consumo di olio da cucina è diminuito a causa dell'inflazione dei prezzi, gli oli di oliva e di sesamo di alta qualità hanno mantenuto la loro posizione. Le famiglie a reddito medio e alto continuano a preferire questi oli, apprezzandone i presunti benefici per la salute, come evidenziato da Agriculture Canada [1] Fonte: Agriculture and Agri-Food Canada, “Japan Oilseeds and Products Annual 2026,” agr.gc.ca.
Incentivi governativi per espandere la superficie coltivata con metodo biologico certificato.
I programmi federali e regionali stanno alleviando l'onere finanziario della transizione all'agricoltura biologica, un processo che di solito prevede tre anni di coltivazione senza l'uso di sostanze chimiche prima della certificazione. Nel 2024 e nel 2025, il Programma di incentivi per la qualità ambientale (Environmental Quality Incentives Program), l'Iniziativa per la transizione all'agricoltura biologica (Organic Transition Initiative) e il Programma di condivisione dei costi per la certificazione biologica (Organic Certification Cost Share Program) del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) hanno stanziato fondi per aiutare gli agricoltori a convertire le superfici coltivate a oleaginose con metodi convenzionali alla produzione biologica. Questa iniziativa mira ad alleviare il collo di bottiglia dell'offerta che ha ostacolato la crescita del mercato. Nel frattempo, gli Stati membri dell'UE hanno integrato gli obiettivi dell'agricoltura biologica nei pagamenti della Politica agricola comune (PCA). Questa strategia incoraggia i produttori di colza, girasole e olive a richiedere la certificazione biologica UE. In India, il programma Paramparagat Krishi Vikas Yojana fornisce sostegno finanziario per lo sviluppo di distretti biologici. Tuttavia, l'adozione di questa iniziativa da parte degli agricoltori che coltivano oleaginose è inferiore rispetto a quella degli agricoltori che coltivano cereali e legumi. Sebbene questi programmi mirino a compensare il costo opportunità derivante dalla riduzione dei raccolti durante la transizione, il divario di tre anni tra l'adesione al programma e il conseguimento di un raccolto certificato suggerisce che un eventuale miglioramento dell'offerta si concretizzerà solo nel medio-lungo termine.
Valorizzazione degli oli da cucina nei mercati alimentari maturi
In Nord America, Europa occidentale e Giappone, i consumatori benestanti considerano sempre più gli oli da cucina come elementi essenziali in cucina, piuttosto che come semplici merci. Questo cambiamento ha stimolato una crescente domanda di oli biologici monorigine, imbottigliati in azienda e aromatizzati. Ad esempio, Oliva Dorado, un marchio che vende direttamente al consumatore, offre olio extravergine di oliva biologico monorigine proveniente da Saragozza, in Spagna. Quest'olio vanta un contenuto di polifenoli verificato in laboratorio pari a 407 mg/kg e presenta un'etichetta con la data di raccolta per una maggiore tracciabilità. La tendenza alla premiumizzazione è particolarmente evidente nel settore dell'olio d'oliva. Qui, i consumatori sono disposti a pagare un sovrapprezzo del 200% al 300% per l'olio extravergine di oliva biologico certificato rispetto alle varietà convenzionali raffinate. Analogamente, nel mercato dell'olio di avocado, le varianti biologiche spremute a freddo hanno un prezzo compreso tra 15.99 e 19.99 dollari per una bottiglia da 27 once (circa 767 ml), superando di gran lunga il prezzo di 8-10 dollari dell'olio di avocado raffinato convenzionale. In linea con questa tendenza alla premiumizzazione, La Tourangelle ha lanciato nell'ottobre 2024 una bottiglia comprimibile da 800 ml di olio di avocado puro al 100%. Il marchio punta ai cuochi casalinghi che desiderano grassi di qualità da ristorante per soffriggere e rifinire i loro piatti. Tuttavia, questa tendenza alla premiumizzazione non è immune alle fluttuazioni economiche. In Giappone, la crescita lenta del reddito disponibile ha frenato l'adozione di oli di alta qualità. Ciononostante, con previsioni che indicano una crescita del reddito dell'8% dal 2023 al 2028, esiste il potenziale per una ripresa della domanda, soprattutto se i tassi di inflazione si stabilizzano, come sottolineato da Agriculture Canada.
Rapida crescita dell'e-commerce e della distribuzione di generi alimentari D2C (direct-to-consumer).
I canali di vendita al dettaglio online stanno erodendo il vantaggio distributivo che i marchi affermati detenevano un tempo grazie allo spazio sugli scaffali dei supermercati. Questo cambiamento consente alle startup di connettersi direttamente con i consumatori, sfruttando modelli di abbonamento e servizi di consegna rapida. Nell'anno fiscale 25, i flussi di entrate di Gramiyaa erano diversificati: il 34% proveniva dal commercio rapido, il 32% dai marketplace, il 14% dal proprio sito web e il 20% dalla vendita al dettaglio fisica. Ciò sottolinea l'imperativo di una strategia multicanale per i marchi di olio biologico. Chosen Foods, che vanta una penetrazione del 70% nella vendita al dettaglio a livello nazionale in circa 22,500 punti vendita negli Stati Uniti, sta contemporaneamente rafforzando la sua presenza nell'e-commerce su piattaforme come Amazon e Thrive Market, rivolgendosi ai consumatori che preferiscono la consegna a domicilio di oli biologici sfusi. Le piattaforme indiane di commercio rapido, come Blinkit e Zepto, stanno rivoluzionando il mercato evadendo gli ordini in soli 10-15 minuti. Questo servizio rapido allevia le difficoltà legate all'acquisto di pesanti bottiglie di olio e incoraggia gli acquisti spontanei di varianti biologiche di alta qualità. Inoltre, l'e-commerce offre un vantaggio unico: i marchi D2C possono raccogliere dati di prima parte sui tassi di riacquisto e sulle preferenze di gusto, orientando lo sviluppo del prodotto in modi in cui i modelli di vendita all'ingrosso tradizionali risultano inadeguati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione e prezzi premium | -0.8% | Il problema è di portata globale, con una maggiore intensità nelle regioni Asia-Pacifico e America Latina, particolarmente sensibili ai prezzi. | A breve termine (≤ 2 anni) |
| Disponibilità limitata di semi oleosi biologici certificati. | -0.9% | A livello globale, si registrano gravi carenze di girasole, colza e sesamo. | Medio termine (2-4 anni) |
| Concorrenza degli oli convenzionali | -0.6% | Mercati emergenti in Asia-Pacifico, Africa e Sud America | A lungo termine (≥ 4 anni) |
| Rischio di frode e adulterazione dovuto a lacune nei test | -0.4% | Europa (olio d'oliva), Asia (olio di sesamo) e segmenti premium globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione e prezzi premium
Nei mercati a reddito medio e basso, gli oli biologici risultano meno accessibili a causa dei costi di produzione, che superano del 40-60% quelli degli oli convenzionali. Questo aumento di prezzo è attribuito a fattori quali la certificazione biologica, le rese inferiori, la raccolta manuale e l'estrazione senza sostanze chimiche. Le aziende agricole certificate per la produzione di semi oleosi biologici evitano l'uso di fertilizzanti e pesticidi sintetici, con conseguente riduzione del 20-30% della resa per ettaro rispetto alle aziende convenzionali. Inoltre, le spese per la certificazione biologica, le ispezioni annuali e la necessità di infrastrutture di stoccaggio separate introducono costi fissi che rappresentano una sfida per i piccoli agricoltori. L'estrazione a freddo, pur essendo preferita per la sua purezza, produce dal 10% al 15% di olio in meno per chilogrammo di semi rispetto a metodi come la pressatura a vite ad alta temperatura o l'estrazione con esano, aumentando i costi di produzione per litro. Queste inefficienze produttive si riflettono sui prezzi al dettaglio. Nella regione Asia-Pacifico, dove la crescita del reddito disponibile è inferiore all'inflazione alimentare, la sensibilità ai prezzi è particolarmente accentuata. Ad esempio, il mercato giapponese degli oli da cucina ha registrato aumenti di prezzo a doppia cifra, spingendo i consumatori a optare per oli miscelati più economici e a ridurre il consumo complessivo. In risposta, i produttori stanno sperimentando formulazioni "a metà utilizzo", miscelando oli biologici con oli convenzionali per ottenere prezzi competitivi pur continuando a promuovere le diciture "etichetta pulita". Tuttavia, questa strategia potrebbe potenzialmente alienare i consumatori più puristi.
Disponibilità limitata di semi oleosi biologici certificati.
La domanda globale di semi oleosi biologici sta superando la superficie certificata, creando carenze di materia prima che limitano la capacità di trasformazione e fanno lievitare i costi. L'offerta di semi di girasole biologici in Europa e Nord America non è cresciuta di pari passo con la domanda di olio di girasole biologico, costringendo i trasformatori a importare dall'Ucraina e dall'Argentina, con conseguenti costi di trasporto elevati e rischi geopolitici. La superficie coltivata a colza e canola biologiche in Canada e nell'UE rimane una piccola frazione della superficie totale coltivata a semi oleosi, poiché gli agricoltori privilegiano il grano e la soia biologici, che offrono margini di profitto più elevati, rispetto ai semi oleosi con minori rendimenti per ettaro. I trasformatori di olio di sesamo in Asia si trovano ad affrontare colli di bottiglia simili; la coltivazione biologica del sesamo richiede un'intensa attività di diserbo e gestione dei parassiti, scoraggiando l'adozione da parte dei piccoli agricoltori in India e Myanmar. Il periodo di transizione di 3 anni richiesto per la certificazione biologica ritarda la risposta dell'offerta ai segnali di prezzo, il che significa che anche se gli agricoltori iniziassero a convertire le superfici coltivate nel 2026, i semi oleosi biologici certificati non arriverebbero sul mercato prima del 2031. Le aziende di trasformazione stanno reagendo offrendo contratti a termine e assistenza tecnica agli agricoltori disposti a effettuare la transizione, ma questi programmi richiedono capitali iniziali di cui i piccoli stabilimenti non dispongono.
Analisi del segmento
Per tipologia di olio: l'olio di avocado rompe il predominio dell'olio d'oliva
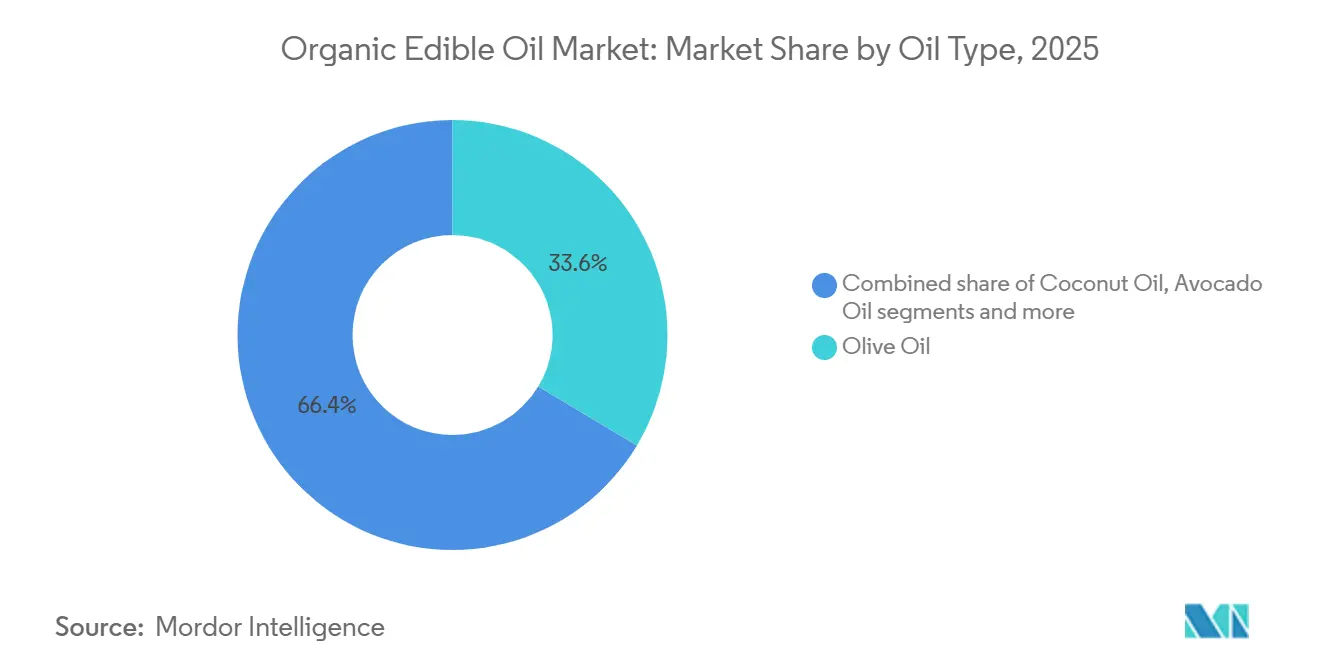
Nel 2025, l'olio d'oliva deteneva una quota del 33.59% del mercato degli oli alimentari biologici, a testimonianza del suo forte appeal nelle cucine mediterranee e delle consolidate filiere di approvvigionamento in Spagna, Italia e Grecia. L'olio di avocado, la tipologia di olio in più rapida crescita, dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 7.48% dal 2026 al 2031, grazie alla sua stabilità termica per la frittura, al sapore neutro apprezzato dai consumatori non mediterranei e al profilo di grassi monoinsaturi in linea con le diete chetogeniche e paleo. L'olio di cocco rimane popolare nel Sud e nel Sud-Est asiatico per la cucina tradizionale e in Nord America per la pasticceria e la cura della persona, sebbene le preoccupazioni relative al suo contenuto di grassi saturi ne limitino la crescita nei segmenti attenti alla salute. Gli oli di girasole, sesamo e mandorla si rivolgono a mercati di nicchia culinari e cosmetici, con l'olio di sesamo particolarmente forte nelle cucine giapponese e coreana. L'olio di colza, nonostante i suoi benefici in termini di omega-3, deve affrontare le critiche del movimento anti-OGM, poiché la maggior parte della colza convenzionale è geneticamente modificata. L'olio di colza biologico non OGM ha un prezzo più elevato, ma detiene una quota di mercato ridotta.
Fondata nel 2025 a Siviglia, in Spagna, l'Associazione dei Produttori di Olio di Avocado si propone di definire standard globali di qualità e sostenibilità per l'olio di avocado e di fornire accesso a tecnologie di estrazione avanzate. Ciò evidenzia il riconoscimento da parte del settore del potenziale dell'olio di avocado di competere con l'olio d'oliva nei mercati premium. Nell'agosto 2024, Chosen Foods ha lanciato una bottiglia da 27 once (circa 767 ml) di olio di avocado puro al 100%, con un prezzo compreso tra 15.99 e 19.99 dollari, rivolta ai consumatori alla ricerca di oli senza glutine, privi di residui di glifosato e certificati Non-GMO Project, con un punto di fumo di 500°F (circa 260°C) per la cottura ad alte temperature. I produttori di olio d'oliva stanno enfatizzando il contenuto di polifenoli, l'origine da singola tenuta e gli aromi di raccolta precoce per differenziare l'olio extravergine di oliva dall'olio di avocado, prodotto come materia prima. Tuttavia, la versatilità dell'olio di avocado, soprattutto per la frittura, gli conferisce un vantaggio strutturale rispetto all'olio d'oliva.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di imballaggio: le lattine guadagnano in sostenibilità
Nel 2025, le bottiglie hanno dominato il mercato degli imballaggi per oli alimentari biologici con una quota del 65.69%, grazie alla familiarità dei consumatori, alla facilità di versamento e alla compatibilità con gli scaffali dei negozi. Dal 2026 al 2031, si prevede che le lattine cresceranno a un tasso annuo composto (CAGR) del 7.07%, il più rapido tra i formati di imballaggio. I marchi stanno adottando le lattine per prolungare la durata di conservazione, prevenire l'ossidazione indotta dalla luce e ridurre i rifiuti di plastica. Le lattine in metallo bloccano efficacemente l'ossigeno e la luce ultravioletta, preservando gli acidi grassi polinsaturi e gli antiossidanti che si degradano nelle bottiglie di vetro trasparente o PET. Questo rende le lattine ideali per gli oli spremuti a freddo di alto valore, dove l'irrancidimento è una delle principali preoccupazioni. I vasetti sono adatti ai piccoli produttori e agli imballaggi regalo, mentre le buste e i sistemi bag-in-box servono il settore della ristorazione e la vendita al dettaglio all'ingrosso. Le normative sulla sostenibilità stanno guidando il passaggio alle lattine, con i rivenditori europei che stanno gradualmente eliminando la plastica monouso. Le lattine in alluminio offrono anche tassi di riciclo più elevati rispetto alle bottiglie in materiali misti con tappi ed etichette in plastica.
Nell'agosto del 2024, Chosen Foods ha lanciato un'innovazione nel settore delle bottiglie a pressione, introducendo bottiglie flessibili in HDPE che riducono il consumo di materiale e migliorano il controllo delle porzioni rispetto alle rigide bottiglie di vetro. Il formato a pressione è apprezzato dai cuochi casalinghi per la sua facilità d'uso con una sola mano e la possibilità di versare con precisione, ma non possiede l'estetica premium delle bottiglie di vetro, che hanno prezzi di vendita più elevati. Le lattine incontrano difficoltà nei mercati di fascia alta, dove le bottiglie di vetro simboleggiano qualità e autenticità. Ad esempio, i produttori di olio d'oliva monovarietale in Spagna e Italia sono restii all'utilizzo delle lattine a causa della percezione di un'associazione con un prodotto di qualità inferiore, nonostante la loro superiore protezione del prodotto. La conformità normativa per i materiali a contatto con gli alimenti complica ulteriormente la situazione, con gli standard UE che richiedono test di migrazione per i rivestimenti delle lattine metalliche, aumentando i costi per i piccoli produttori.
Per canale di distribuzione: la vendita al dettaglio online conquista la domanda di abbonamenti
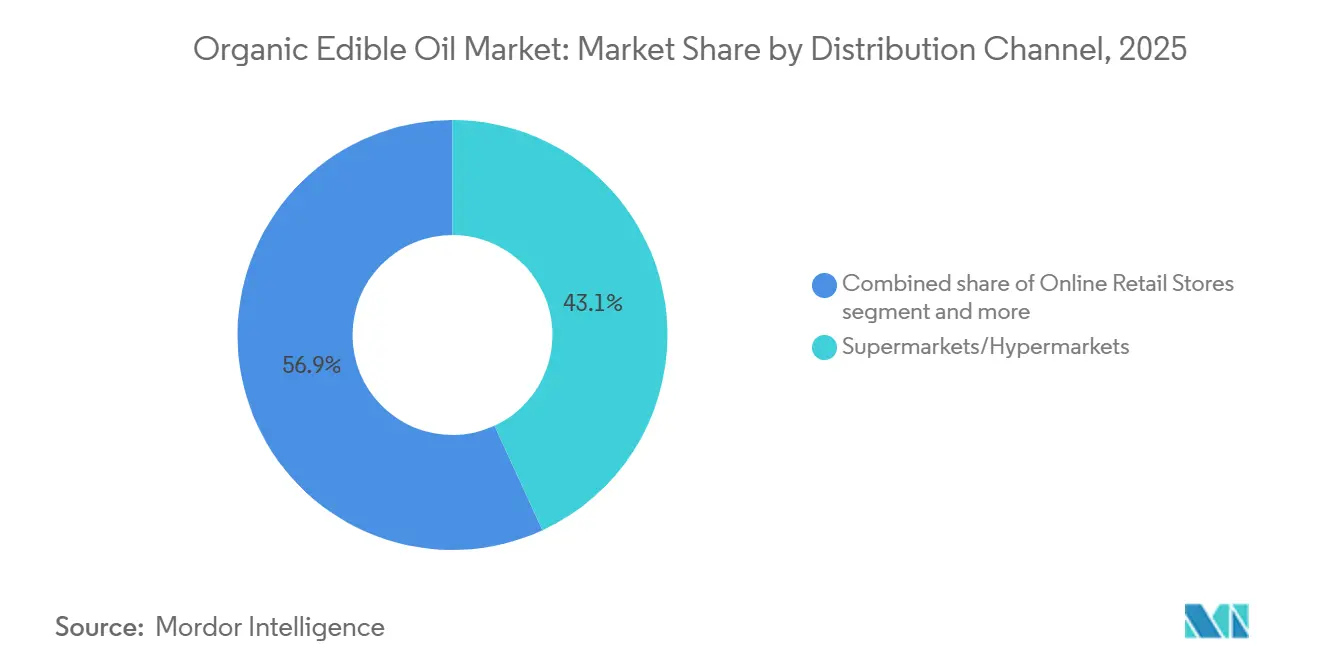
Nel 2025, supermercati e ipermercati hanno conquistato il 43.12% della distribuzione di oli alimentari biologici, sfruttando l'elevato afflusso di clienti, le opportunità di acquisto d'impulso e la possibilità di offrire assaggi e promozioni in negozio. Il commercio online crescerà a un tasso annuo composto del 7.20% dal 2026 al 2031, rappresentando il canale di distribuzione più rapido, trainato da modelli di abbonamento che fidelizzano gli acquisti ripetuti, piattaforme di commercio rapido con consegne in poche ore e marchi che vendono direttamente al consumatore, eliminando i ricarichi all'ingrosso. I minimarket e i negozi specializzati offrono rispettivamente prodotti per acquisti di integrazione e assortimenti selezionati, mentre altri canali includono i distributori per la ristorazione e la vendita diretta dalle aziende agricole. Il passaggio all'online è più marcato nei mercati urbani dell'Asia-Pacifico, dove la penetrazione del commercio rapido è più elevata, e in Nord America, dove Amazon e Thrive Market hanno creato categorie dedicate di prodotti alimentari biologici.
Il mix di canali di Gramiyaa, composto per il 34% da commercio rapido, per il 32% da marketplace, per il 14% da sito web D2C e per il 20% da vendita al dettaglio fisica, illustra l'imperativo multicanale per i marchi di olio biologico che desiderano massimizzare la propria portata mantenendo sotto controllo i margini. Piattaforme di commercio rapido come Blinkit e Zepto in India evadono gli ordini entro 10-15 minuti, riducendo le difficoltà legate all'acquisto di pesanti bottiglie di olio e consentendo acquisti d'impulso di varianti biologiche di alta qualità. I modelli di abbonamento sono particolarmente efficaci per gli oli biologici, dove i consumatori mostrano un'elevata fedeltà al marchio una volta individuato un profilo aromatico e un prezzo preferiti; Oliva Dorado offre opzioni di abbonamento che prevedono la consegna periodica di olio extravergine di oliva biologico monovarietale, riducendo i costi di acquisizione clienti e migliorando il valore a vita del cliente. I supermercati tradizionali stanno rispondendo espandendo i servizi di ritiro e consegna online, ma le loro strutture di costo, gli immobili, la manodopera e la gestione delle scorte li pongono in una posizione di svantaggio rispetto ai concorrenti nativi digitali che operano da centri di distribuzione centralizzati.
Analisi geografica
Nel 2025, l'Europa deteneva una quota del 37.40% del mercato degli oli alimentari biologici, grazie alle rigorose normative UE sull'etichettatura biologica, al fascino degli oliveti mediterranei e alla preferenza dei rivenditori per i prodotti premium provenienti da singole tenute. I consumatori tedeschi e francesi stanno passando dalle miscele di oli di semi alle varianti di colza spremuta a freddo, dando ulteriore impulso al mercato degli oli alimentari biologici nella regione. Sebbene i sussidi della PAC per la conversione al biologico attenuino i rischi per gli agricoltori, la scarsità d'acqua in Spagna e Italia rappresenta una sfida per la crescita futura dei volumi. Nel frattempo, i minori costi dei terreni nell'Europa orientale stanno attirando investimenti di private equity nella conversione di campi di girasole e semi di lino, con l'obiettivo di soddisfare i picchi di domanda dell'Europa settentrionale entro il 2029.
La regione Asia-Pacifico è destinata a guidare con il più alto CAGR regionale del 7.58% fino al 2031, alimentato dall'aumento dei redditi della classe media, dall'urbanizzazione e dalle crescenti preoccupazioni per la sicurezza alimentare in Cina, India e Giappone. Il panorama frammentato delle certificazioni in Cina offusca la fiducia dei consumatori, aprendo la strada alle importazioni verificate tramite blockchain provenienti da Australia e Canada. I millennial urbani in India optano sempre più per oli di arachidi e di sesamo spremuti a freddo rispetto alla palma da olio raffinata, sebbene le disparità di prezzo ostacolino l'adozione nelle zone rurali. Il mercato giapponese degli oli da cucina, che dovrebbe raggiungere 1.92 miliardi di dollari entro il 2029 con un CAGR del 5.2%, mostra uno spostamento verso la premiumizzazione, poiché gli acquirenti danno priorità alla qualità rispetto al prezzo, attratti da dichiarazioni funzionali, contenuto di polifenoli ed etichettatura del punto di fumo [2] Fonte: Agriculture and Agri-Food Canada, “Canada–Japan Agri-Food Trade Data 2026,” agr.gc.ca.
Il Nord America si impone come colosso dei consumi, con gli Stati Uniti in testa nell'assorbimento di avocado e olio d'oliva biologici. Il Canada emerge come fornitore chiave di colza biologica per l'Asia, sfruttando le preferenze tariffarie del CPTPP, sebbene l'espansione delle superfici coltivate sia ostacolata da incertezze climatiche e ritardi nelle certificazioni. In Sud America, Brasile e Argentina stanno investendo nella conversione di semi di girasole e soia in olio spremuto a freddo, ma incontrano ostacoli nell'affidabilità delle esportazioni a causa di problemi logistici e di certificazione. Il Medio Oriente assiste a una crescente domanda nei segmenti della vendita al dettaglio di prodotti gourmet negli Emirati Arabi Uniti e in Arabia Saudita; tuttavia, una più ampia accettazione a livello regionale è frenata dalla sensibilità ai prezzi e da un'infrastruttura della catena del freddo ancora in fase embrionale.
Panorama competitivo
Il panorama competitivo è moderatamente frammentato. Attori globali come Cargill, CHO GROUP, Fresh Del Monte e Newman's Own, Inc. coprono l'intero spettro, dall'approvvigionamento e dalla macinazione dei semi oleosi all'imbottigliamento, garantendosi così l'approvvigionamento delle materie prime e il raggiungimento di economie di scala. Nel 2025, questi giganti rappresentavano collettivamente circa un terzo del fatturato globale. Tuttavia, agili operatori che vendono direttamente al consumatore stanno erodendo questa quota, mettendo in evidenza la loro enfasi sulla provenienza e sull'estrazione senza sostanze chimiche. Nel marzo 2025, Fresh Del Monte ha rafforzato la sua integrazione verticale acquisendo Avolio, un trasformatore di olio di avocado con sede in Uganda [3] Fonte: Fresh Del Monte Produce Inc., “Fresh Del Monte Acquires Majority Stake in Avolio,” freshdelmonte.com . Questa mossa non solo ha permesso loro di convertire la frutta di grado B in un olio premium, ma ha anche mitigato i rischi associati all'approvvigionamento di materia prima. Nel frattempo, i marchi statunitensi stanno ampliando i propri orizzonti, introducendo salse e vinaigrette aromatizzate all'avocado e sfruttando la loro consolidata reputazione nel settore degli oli per entrare in questi redditizi mercati dei condimenti.
Gli investimenti in tecnologia stanno ridefinendo le dinamiche dei costi. Le aziende che utilizzano metodi di estrazione con CO₂ supercritica stanno ottenendo rese che superano quelle della spremitura meccanica fino a 8 punti percentuali, riducendo così il divario di prezzo al dettaglio con gli oli tradizionali. Nei mercati premium, la tracciabilità tramite blockchain sta diventando uno standard, spingendo i piccoli produttori a unirsi in cooperative. Le strategie di marketing privilegiano sempre più le piattaforme digitali, con le partnership con i micro-influencer che si dimostrano più efficaci delle tradizionali pubblicità televisive nel raggiungere i consumatori millennial. I rivenditori globali richiedono sempre più resilienza della catena di approvvigionamento, in particolare strategie di approvvigionamento multi-origine che mitighino i rischi climatici. Questa domanda sta mettendo sotto pressione gli specialisti legati a singoli paesi, spingendoli a diversificare le proprie proprietà o a stipulare accordi di fornitura a lungo termine.
Sebbene le barriere all'ingresso siano moderate, le sfide persistono. I costi associati alla certificazione, la necessità di attrezzature di estrazione ad alta intensità di capitale e l'esigenza di consolidate relazioni con i distributori tendono a favorire gli operatori già presenti nel settore. Tuttavia, il mercato degli oli alimentari biologici offre opportunità, soprattutto per varietà poco esplorate come l'olio di girasole ad alto contenuto di acido oleico e l'olio di sesamo nero tostato. Ciò apre le porte a operatori di nicchia che puntano a posizionamenti di fascia alta sugli scaffali. Sebbene le marche private dei rivenditori intensifichino la concorrenza sui prezzi, migliorano anche l'accesso dei consumatori e la familiarità con la categoria, ampliando potenzialmente il mercato per i marchi innovativi.
Leader del settore dell'olio commestibile biologico
Cargill Incorporated
GRUPPO CHO
Dcoop
Newman's Own, Inc.
Il gruppo Hain Celestial, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Chosen Foods ha lanciato una nuova salsa chili a base di olio di avocado al Natural Products Expo West 2026, realizzata con olio di avocado puro al 100% e presentata come priva di olio di semi. Il prodotto è distribuito tramite Walmart, Sprouts, Thrive Market e Amazon, con l'intenzione di estendere la distribuzione ad altri rivenditori nella primavera del 2026. Questa espansione nel settore dei condimenti a valore aggiunto riflette la strategia aziendale volta a ottenere margini di profitto più elevati rispetto agli oli tradizionali.
- Settembre 2025: Chosen Foods ha ampliato la distribuzione al dettaglio a livello nazionale del suo olio di avocado biologico puro al 100%, lanciando flaconi da 500 ml presso Walmart, Kroger, HEB, Meijer e Thrive Market; flaconi da 1 litro presso Whole Foods Market, Costco (sedi in Texas e nel Midwest) e BJ's Wholesale Club; spray biologico da 4.7 once presso Whole Foods Market e Thrive Market; e flaconi da 2 litri su Amazon. L'azienda ha riferito che l'olio di avocado ha mantenuto una crescita di oltre il 30% su base annua.
- Giugno 2025: O Olive Oil & Vinegar ha lanciato il primo olio extravergine di oliva biologico della California in una bottiglia a pressione in stile chef. Il produttore di olio d'oliva californiano ha anche lanciato un olio extravergine di oliva premium nello stesso formato. Entrambi i prodotti mirano a offrire praticità d'uso in cucina, mantenendo al contempo gli standard qualitativi consolidati dell'azienda nella produzione di olio d'oliva e aceto di vino.
Ambito del rapporto sul mercato globale dell'olio commestibile biologico
L'olio alimentare biologico è un olio di qualità alimentare estratto da semi, frutti o noci coltivati e lavorati secondo rigorosi standard di agricoltura biologica. Il mercato dell'olio alimentare biologico è segmentato per tipologia di olio, tipo di confezionamento, canali di distribuzione e area geografica. Per tipologia di olio, il mercato è segmentato in olio d'oliva, olio di cocco, olio di avocado, olio di girasole, olio di sesamo, olio di mandorle, olio di colza e altri. Per tipologia di confezionamento, il mercato è segmentato in bottiglie, vasetti, lattine e altri. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi specializzati, negozi online e altri. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate).
| Olio d'oliva |
| Olio di cocco |
| Olio di avocado |
| Olio di semi di girasole |
| Olio di sesamo |
| Olio di mandorle |
| Olio di canola (colza) |
| Altro |
| Bottiglie |
| Vasetti |
| Latte e lattine |
| Altro |
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Perù | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipo di olio | Olio d'oliva | |
| Olio di cocco | ||
| Olio di avocado | ||
| Olio di semi di girasole | ||
| Olio di sesamo | ||
| Olio di mandorle | ||
| Olio di canola (colza) | ||
| Altro | ||
| Tipo imballo | Bottiglie | |
| Vasetti | ||
| Latte e lattine | ||
| Altro | ||
| Canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altro | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà elevata la domanda di olio alimentare biologico entro il 2031?
Si prevede che il mercato degli oli alimentari biologici raggiungerà un valore di 42.18 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.73% a partire dal 2026.
Quale tipo di petrolio sta crescendo più velocemente?
L'olio di avocado è il principale motore di crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.48%, grazie al suo punto di fumo di 500 °F (circa 260 °C) e al suo profilo di acidi grassi monoinsaturi.
Quale regione offre le maggiori opportunità di espansione?
La regione Asia-Pacifico mostra le prospettive più promettenti, con un tasso di crescita annuo composto (CAGR) del 7.58%, grazie alla crescente domanda della classe media in Cina, India e Giappone.
Quali tendenze del packaging dovrebbero monitorare i fornitori?
Le lattine di metallo stanno crescendo rapidamente con un CAGR del 7.07% poiché i marchi cercano protezione dalla luce e tassi di riciclaggio più elevati.


