

Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
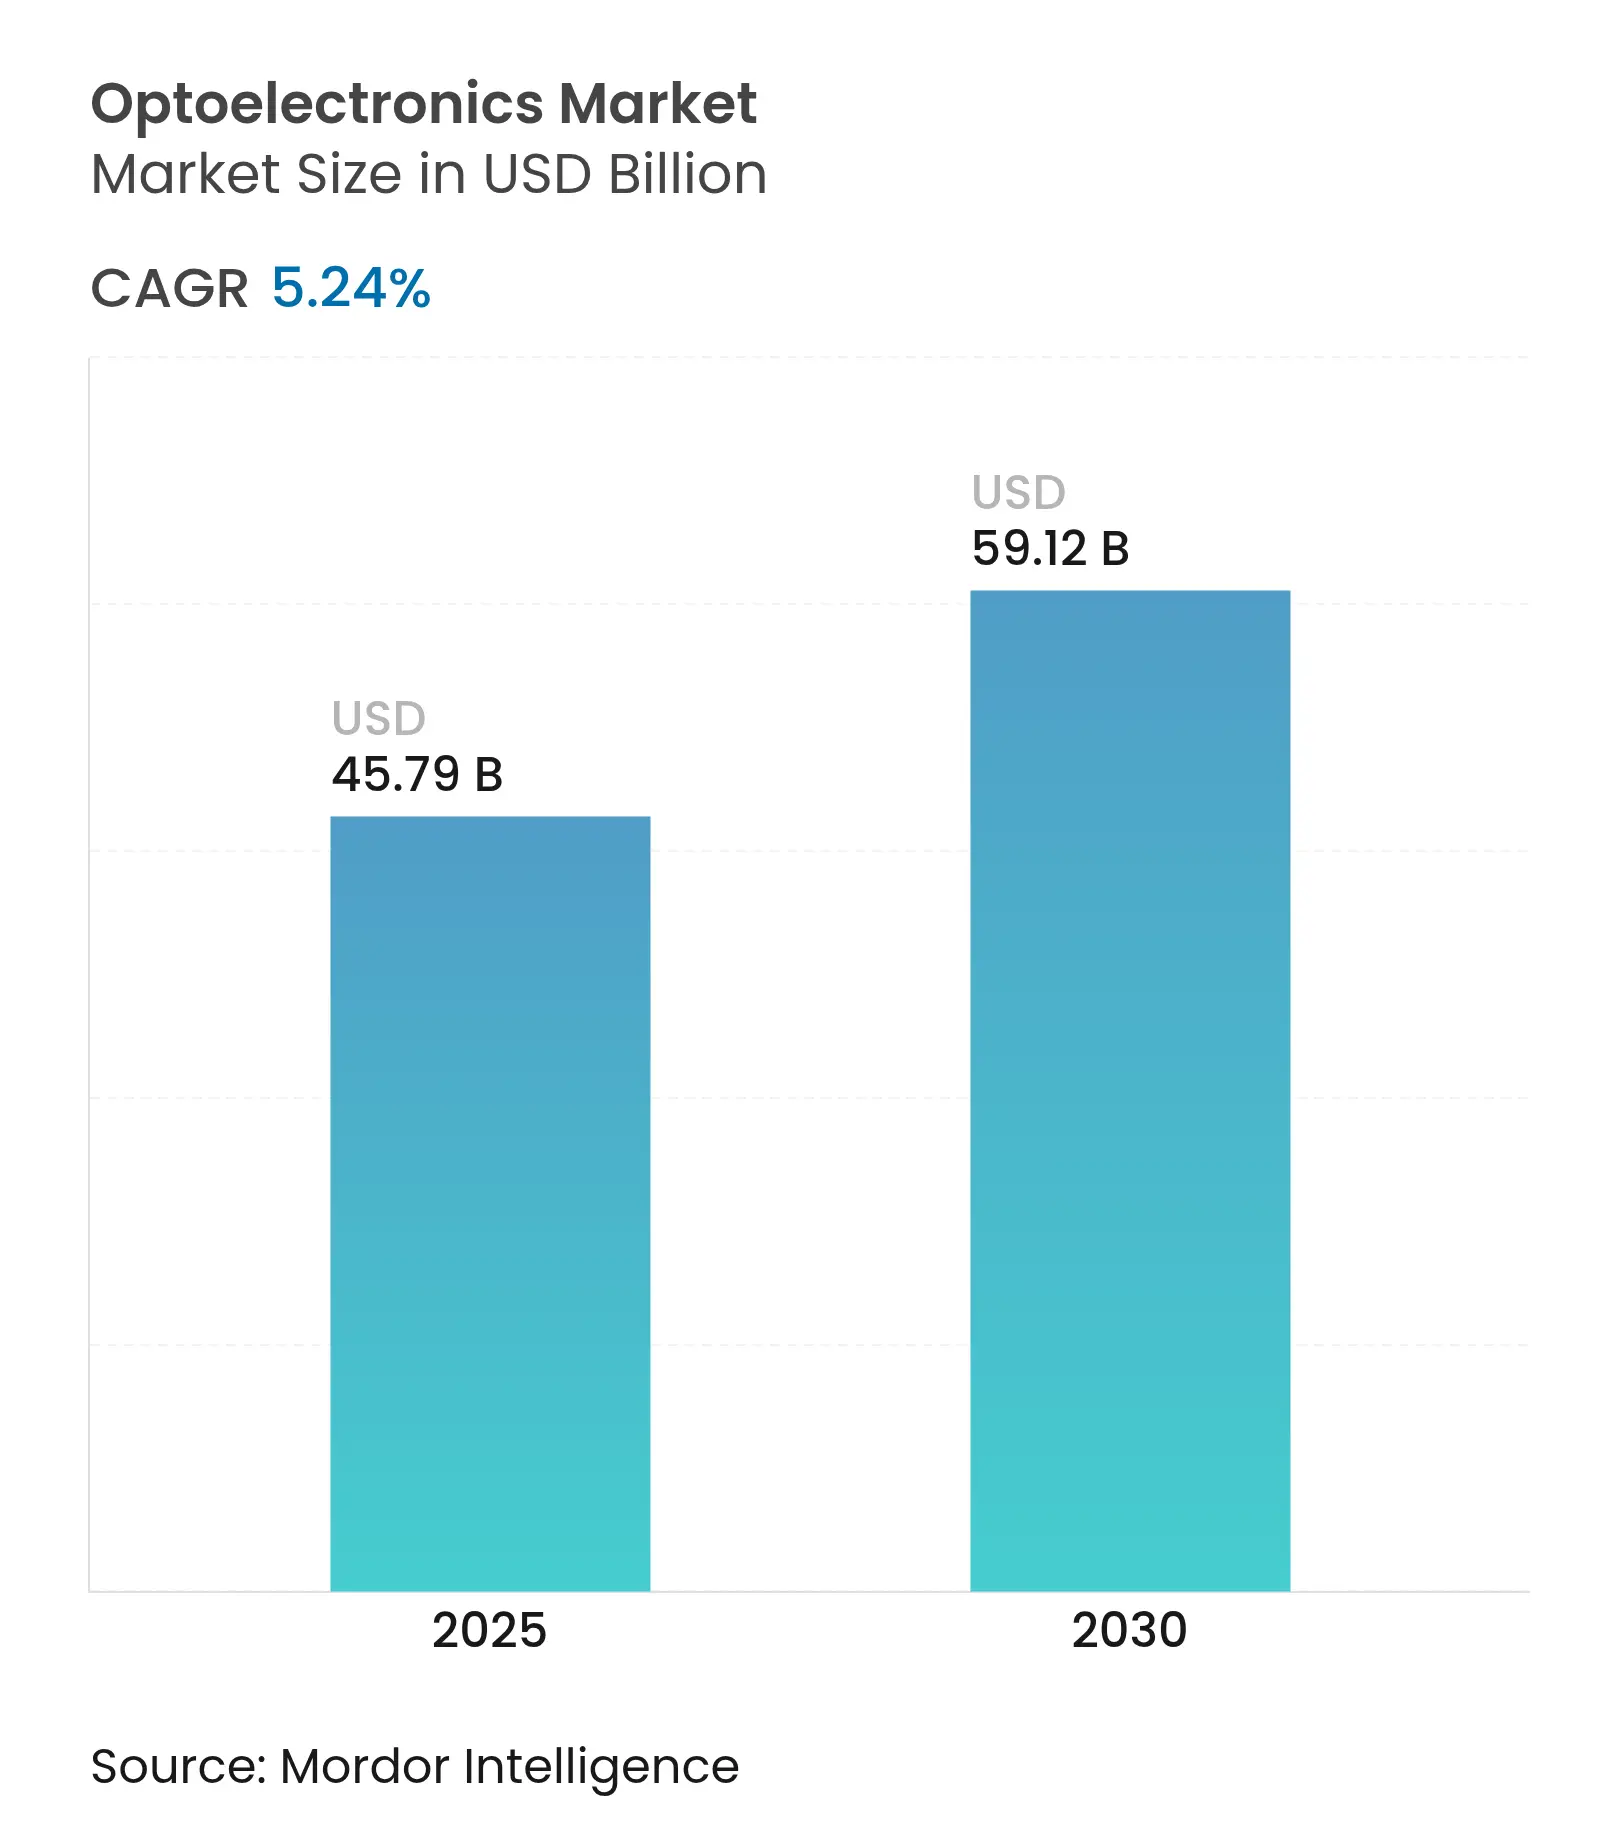
| Dimensione del mercato (2025) | 45.79 miliardo di dollari |
| Dimensione del mercato (2030) | 59.12 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 5.24% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
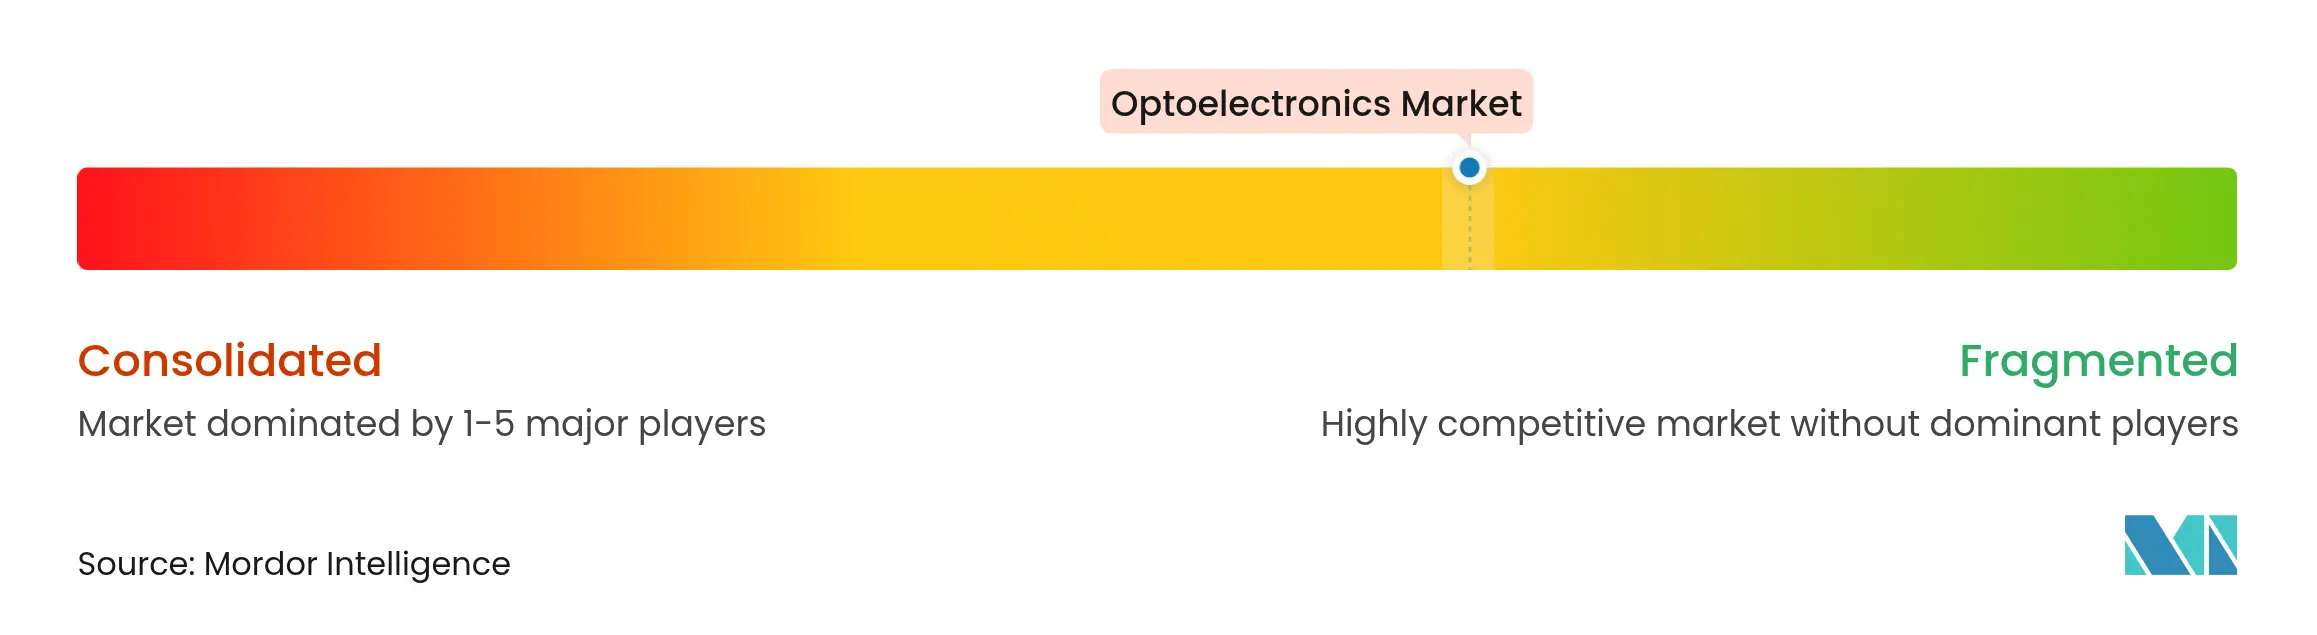
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'optoelettronica di Mordor Intelligence
Il mercato dell'optoelettronica ha raggiunto i 45.79 miliardi di dollari nel 2025 e si prevede che salirà a 59.12 miliardi di dollari entro il 2030, con un CAGR del 5.24%. La domanda è ampia e spazia dalla rilevazione 3D di nuova generazione nei dispositivi di consumo, ai collegamenti ottici ad alta velocità per data center ad alta intensità di intelligenza artificiale, fino ai sistemi avanzati di illuminazione e imaging nei veicoli elettrici. L'innovazione dei dispositivi beneficia di materiali ad ampio bandgap che operano in modo efficiente a frequenze e temperature elevate, mentre gli incentivi politici in Asia e Nord America incoraggiano la fabbricazione regionale per rafforzare la resilienza della catena di approvvigionamento. Le aziende in grado di integrare ottiche metasuperficiali o architetture VCSEL multi-giunzione sono posizionate per cogliere opportunità premium, soprattutto dove l'efficienza energetica e i fattori di forma compatti sono determinanti. In tutti gli utilizzi finali, gli acquirenti valutano sempre più i fornitori in base alla capacità di certificare sia l'approvvigionamento tracciabile di input critici sia la conformità alle nuove normative sul controllo delle esportazioni, fattori che ora influenzano le decisioni di progettazione tanto quanto le prestazioni.
Punti chiave del rapporto
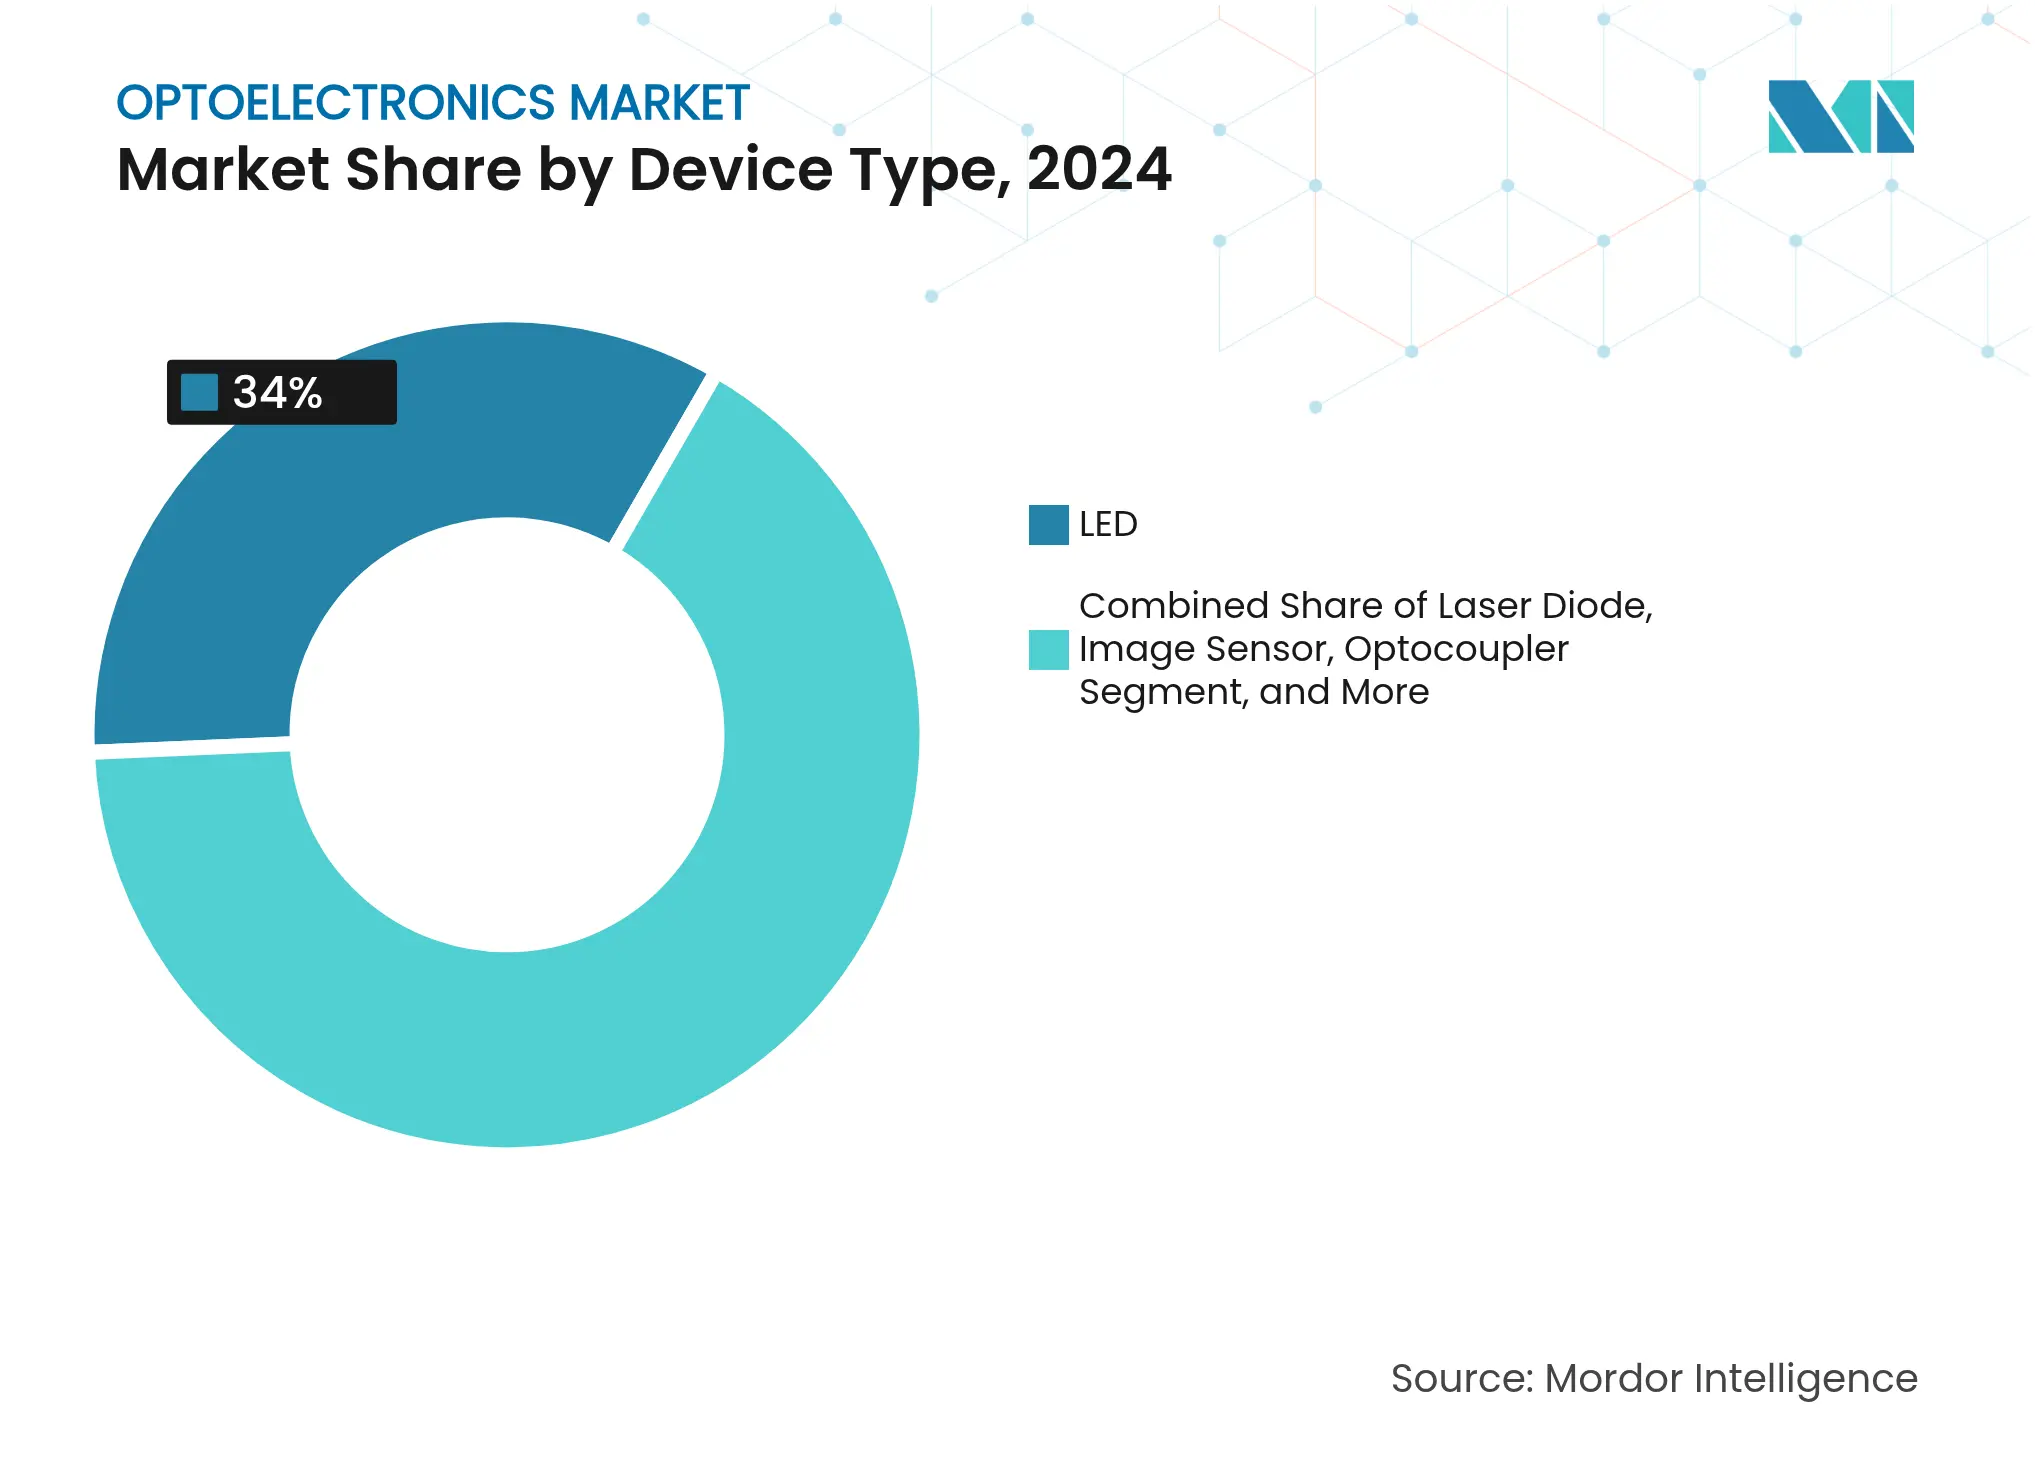
- In base alla tipologia di dispositivo, nel 34 i LED hanno registrato una quota di fatturato pari al 2024%; si prevede che i diodi laser cresceranno a un CAGR del 6.8% entro il 2030.
- In base al materiale del dispositivo, nel 41 il nitruro di gallio ha rappresentato il 2024% della quota di mercato dell'optoelettronica, mentre il carburo di silicio sta avanzando a un CAGR del 7.4% fino al 2030.
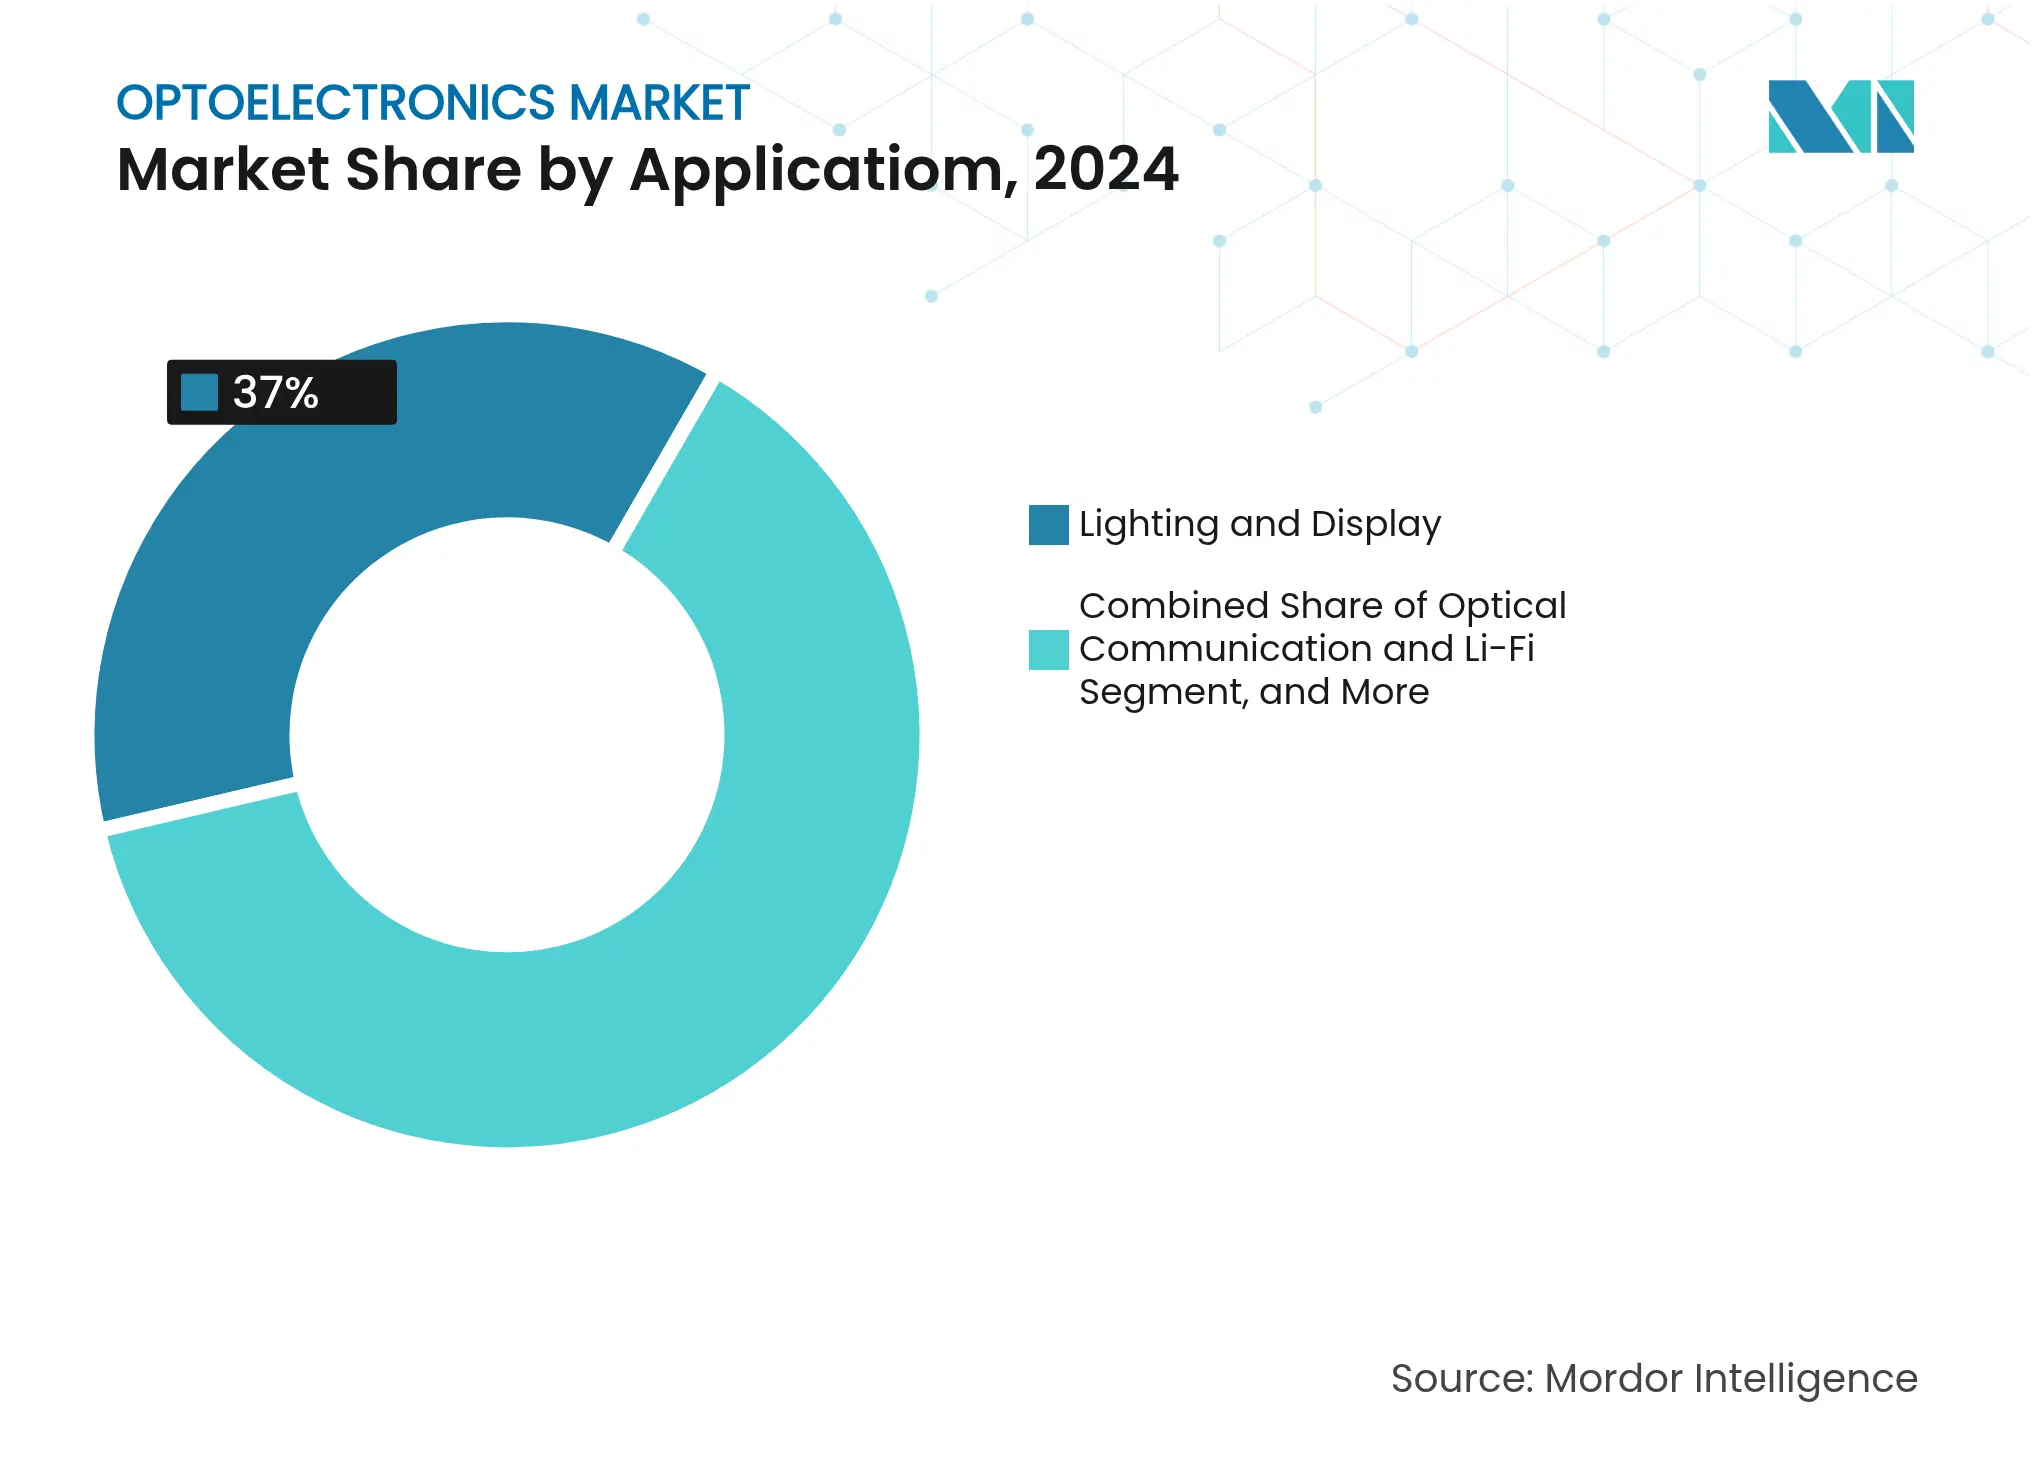
- Per applicazione, illuminazione e display rappresentavano il 37% del mercato dell'optoelettronica nel 2024; si prevede che la comunicazione ottica e il Li-Fi cresceranno a un CAGR del 5.6% entro il 2030.
- In base al settore di utilizzo finale, l'elettronica di consumo ha rappresentato il 46% del fatturato nel 2024; l'adozione di componenti optoelettronici nel settore automobilistico è in aumento a un CAGR del 6.1% fino al 2030.
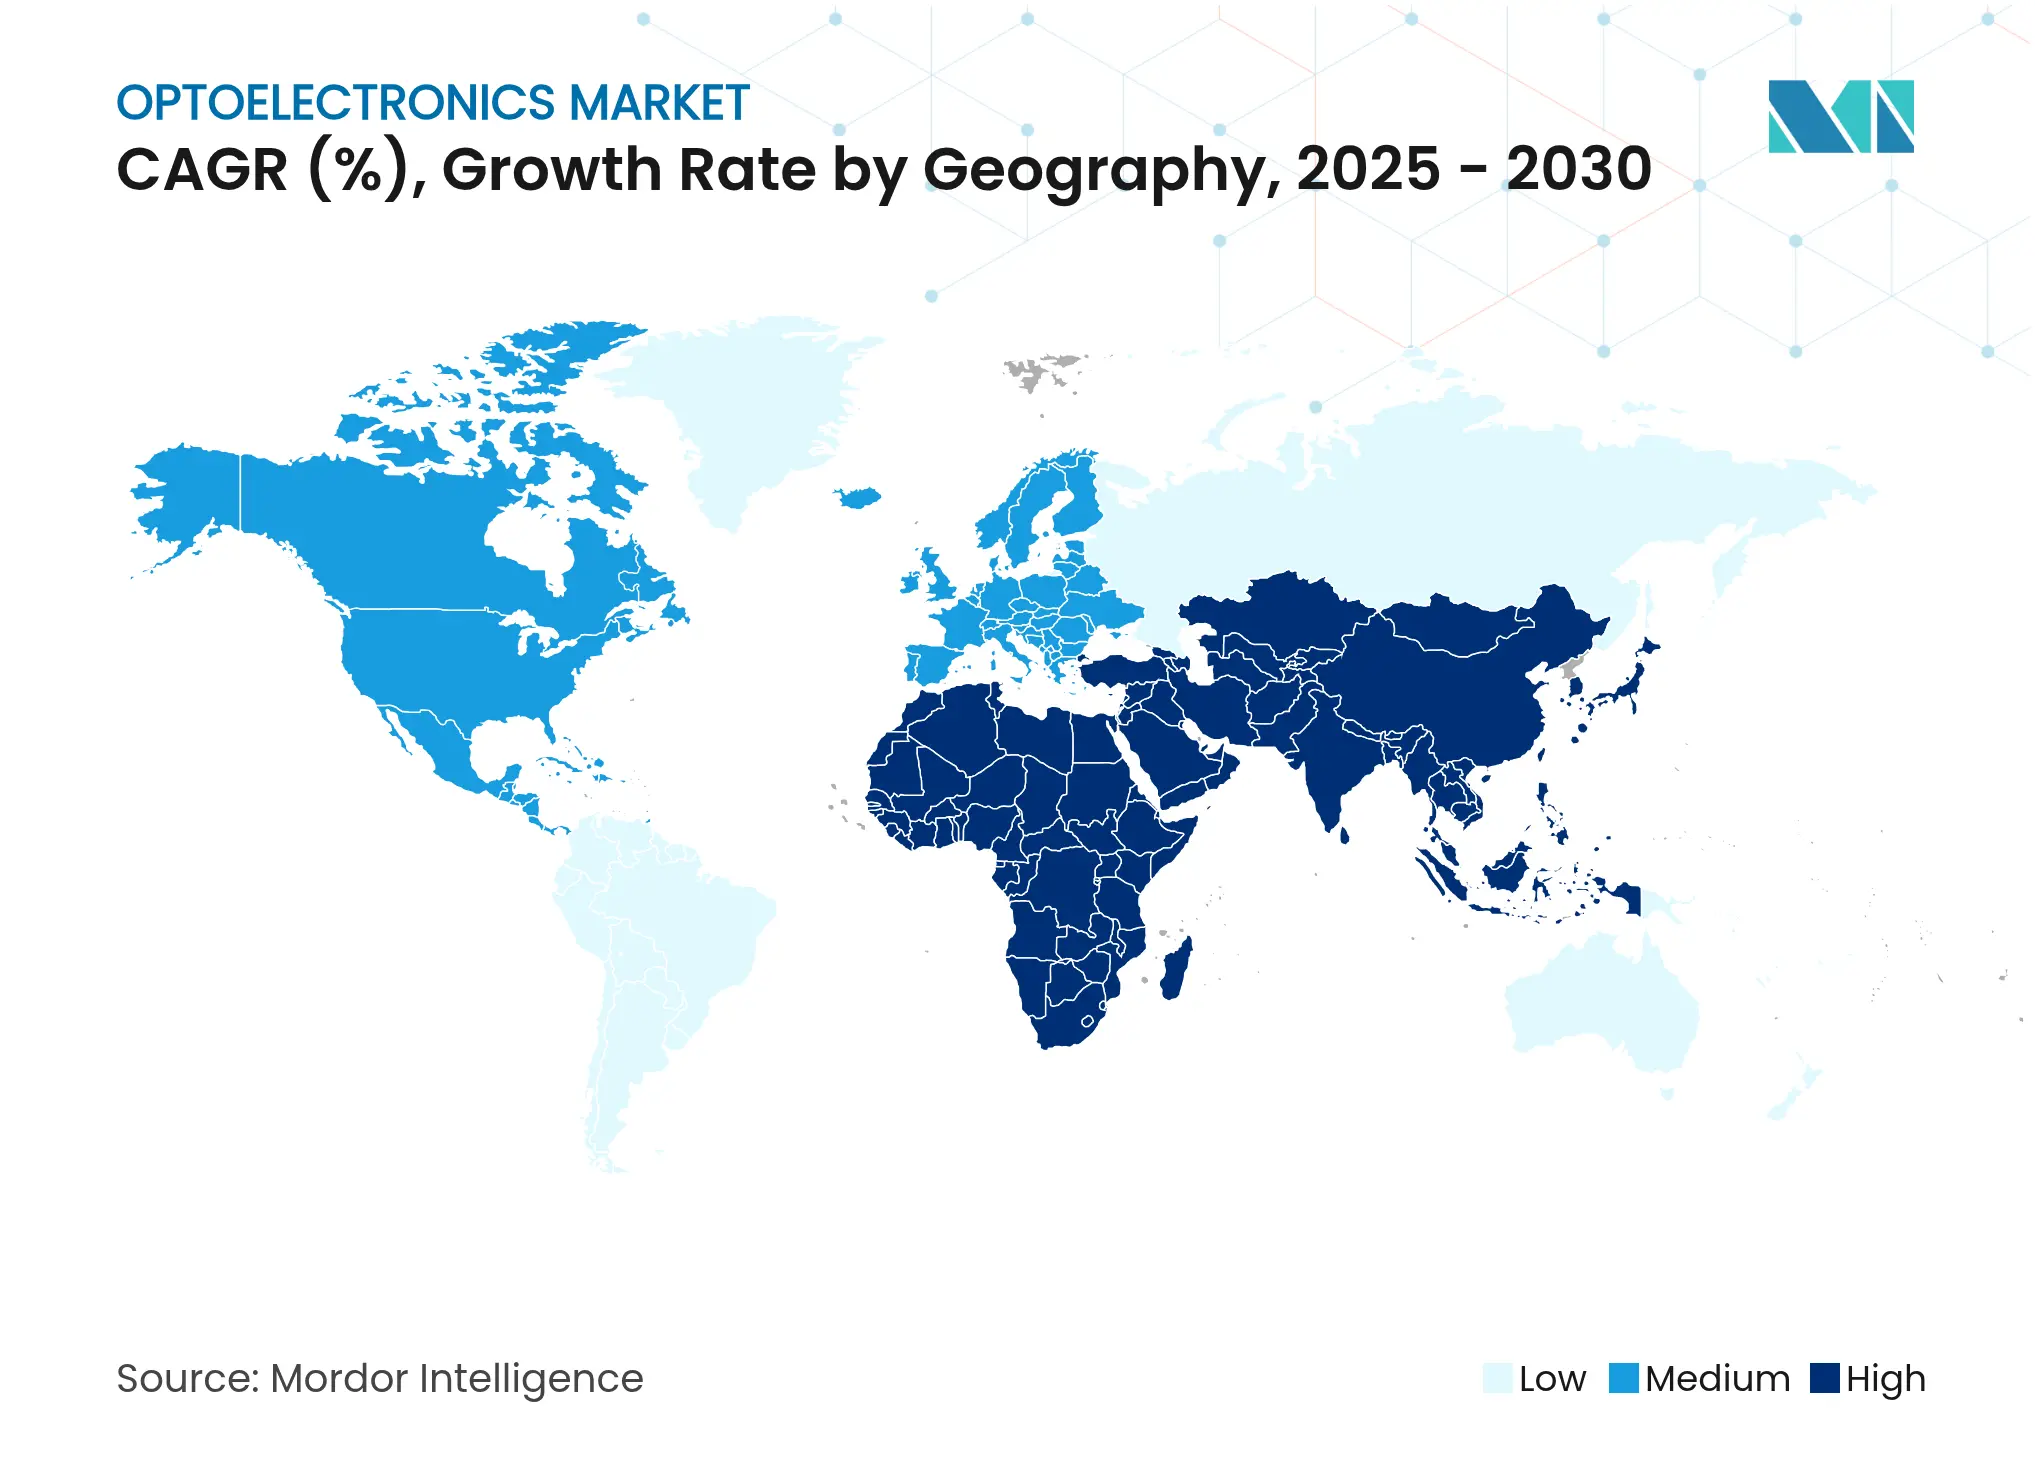
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 52% dei ricavi del 2024, mentre si prevede che la regione Medio Oriente e Africa raggiungerà un CAGR del 7.9% tra il 2025 e il 2030.
Tendenze e approfondimenti del mercato globale dell'optoelettronica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione del rilevamento 3D basato su VCSEL negli smartphone asiatici | + 1.2% | Asia-Pacifico, con ricadute sul Nord America | Medio termine (2-4 anni) |
| Norme severe per l'illuminazione a LED per autoveicoli in Europa | + 0.9% | Europa, con adozione globale a seguito | Medio termine (2-4 anni) |
| Rapida implementazione di moduli in fibra da 400 G nei data center nordamericani | + 1.1% | Nord America, con espansione in Europa e Asia Pacifica | A breve termine (≤ 2 anni) |
| Incentivi governativi per LED GaN nei progetti di città intelligenti del sud-est asiatico | + 0.7% | Asia sud-orientale, con ricadute in Medio Oriente | Medio termine (2-4 anni) |
| Il boom dell'imaging medico digitale guida i sensori CMOS in Giappone | + 0.6% | Giappone, con applicazioni sanitarie globali | A lungo termine (≥ 4 anni) |
| La modernizzazione della difesa in Medio Oriente alimenta la domanda di rilevatori a infrarossi | + 0.8% | Medio Oriente & Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione del rilevamento 3D basato su VCSEL negli smartphone asiatici
La crescente domanda di autenticazione facciale sicura, acquisizione video spaziale e navigazione indoor sta rafforzando il ruolo dei laser a emissione superficiale a cavità verticale nei telefoni di punta. I principali marchi integrano array VCSEL multi-giunzione che aumentano la potenza ottica riducendo al contempo il consumo della batteria, migliorando in definitiva l'esperienza utente. [1] Xiao Y. et al., "VCSEL a cascata multi-giunzione con un'elevata efficienza di conversione di potenza del 74%", nature.com I depositi di brevetti da parte dei fornitori cinesi illustrano una spinta a localizzare l'intero stack VCSEL e a ridurre la dipendenza dai wafer epitassiali importati, una mossa in linea con obiettivi più ampi di autosufficienza dei semiconduttori. I fornitori di componenti posizionati con una crescita epitassiale ad alto rendimento e capacità di test avanzate si stanno assicurando accordi di fornitura pluriennali in vista del lancio del rilevamento 3D sotto il display. Con la maturazione dei coprocessori ottico-AI, il mercato optoelettronico prevede una più ampia adozione della mappatura dei gesti e dell'ambiente abilitata da VCSEL anche nei telefoni di fascia media.
Obblighi severi sull'illuminazione a LED per autoveicoli in Europa
Gli standard di sicurezza dell'Unione Europea ora favoriscono i fari a LED adattivi che minimizzano l'abbagliamento e migliorano il comfort di guida notturna, spingendo le case automobilistiche ad adottare sofisticati controller del dominio della luce. [2] Optoelectronics Journal, “On-Chip Light Control of Semiconductor Optoelectronic Devices Using Metasurfaces,” oejournal.org I fornitori di livello 1 rispondono con matrici RGB che consentono la modellazione dinamica del fascio, animazioni distintive del marchio e risparmi energetici che estendono l'autonomia dei veicoli elettrici. I cicli di progettazione richiedono sempre più una stretta collaborazione tra i team di illuminazione e termici per soddisfare gli obiettivi di emissione luminosa e di regolazione senza aggiungere massa di raffreddamento. La legislazione stimola indirettamente il mercato dell'optoelettronica perché la micro-ottica, i driver e i sensori incorporati nei moduli aggiungono valore oltre al die LED stesso. Le case automobilistiche globali che omologano i modelli per l'Europa tendono a diffondere gli stessi pacchetti di illuminazione avanzati in altre regioni, ampliando la domanda di unità.
Rapida implementazione di moduli in fibra 400G nei data center nordamericani
Gli operatori di cloud e social media stanno passando a 400 G e stanno sviluppando collegamenti a 800 G per supportare l'addestramento di modelli di intelligenza artificiale (IA) in grado di superare le 10^26 operazioni. I transceiver basati sulla fotonica al silicio integrano modulatori, driver e rilevatori in un unico reticolo, riducendo il costo per bit e semplificando la progettazione delle schede di linea. Il QSFP-DD rimane il fattore di forma preferito perché offre compatibilità con le versioni precedenti e configurazioni di porte dense che preservano lo spazio rack nelle sale di elaborazione tradizionali. I fornitori in grado di garantire la conformità ai nuovi requisiti di due diligence per i circuiti integrati di elaborazione avanzati godono ora dello status di fornitore preferito tra gli hyperscaler. Questo ciclo hardware aumenta la domanda di componenti ottici non solo in Nord America, ma anche nelle regioni che costruiscono cluster di elaborazione IA sovrani.
Incentivi governativi per i LED GaN nei progetti di smart city nel sud-est asiatico
I retrofit comunali in tutta l'ASEAN utilizzano dispositivi GaN a banda larga nell'illuminazione stradale, nella segnaletica e nelle reti di sensori per soddisfare gli obiettivi di efficienza energetica, supportando al contempo le piattaforme di città digitali. I finanziamenti pubblici riducono l'investimento iniziale, consentendo l'adozione precoce di sistemi di dimmerazione adattiva basati su dati meteorologici e sul traffico. La robustezza del GaN alle alte temperature di giunzione ne prolunga la durata utile in climi caldi e umidi, aumentandone il vantaggio in termini di costo di gestione rispetto alle lampade al sodio tradizionali. Le fonderie locali che in precedenza producevano dispositivi di potenza al silicio si stanno riorganizzando per fabbricare HEMT e LED in GaN, accelerando il trasferimento di conoscenze all'interno della regione. Questi progetti ampliano il mercato dell'optoelettronica integrando illuminazione, connettività e rilevamento ambientale in un unico flusso di approvvigionamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincoli cronici di fornitura di substrato GaN | -0.8% | Globale, con gravi ripercussioni nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Elevato costo di gestione termica degli array VCSEL dei consumatori | -0.6% | Produzione globale di elettronica di consumo | A breve termine (≤ 2 anni) |
| Barriere al controllo delle esportazioni nelle catene di fornitura di sensori di immagini avanzati | -0.7% | Globale, con particolare impatto sul commercio Cina-Stati Uniti | Medio termine (2-4 anni) |
| L'erosione dei prezzi dei LED comprime i margini cinesi di secondo livello | -0.5% | La Cina, con implicazioni sui prezzi globali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Vincoli cronici di fornitura del substrato GaN
La produzione di wafer di GaN indipendenti rimane concentrata in una manciata di impianti specializzati, creando colli di bottiglia per i dispositivi ad alta potenza. Soluzioni alternative improvvisate, come la crescita del GaN su silicio, contribuiscono a ridurre i costi, ma introducono densità di dislocazioni che limitano i voltaggi nominali. I governi ora considerano i substrati a banda larga come risorse critiche, offrendo agevolazioni fiscali per gli impianti nazionali di crescita dei cristalli al fine di ridurre il rischio strategico. Approcci pionieristici come Qromis Substrate Technology adattano gli stack eteroepitassiali ai formati da 200 mm, promettendo una maggiore produttività e una migliore compatibilità con le fabbriche tradizionali. Sebbene queste misure aumenteranno la capacità produttiva nel medio termine, le carenze a breve termine continuano a indurre a dare priorità all'allocazione a favore dei programmi per veicoli elettrici e difesa.
Elevati costi di gestione termica degli array VCSEL consumer
Le dense matrici VCSEL negli smartphone dotati di LiDAR generano calore localizzato che, se non gestito, compromette l'efficienza e la durata. I tradizionali dissipatori di calore in metallo aggiungono ingombro, rendendoli inadatti alle tendenze del design industriale sottile. Recenti ricerche dimostrano che i VCSEL a giunzione multipla raggiungono un'efficienza di conversione di potenza del 74%, riducendo notevolmente le perdite resistive. L'integrazione complementare di reticoli di Bragg circolari intracavità stabilizza ulteriormente il funzionamento in modalità singola, riducendo il calore in eccesso. [3] Hu S. et al., “VCSEL with Intra-Cavity Circular Bragg Gratings for Single-Mode Operation,” aip.org Anche con questi progressi, le aziende di packaging devono ancora incorporare fogli di grafite o camere a vapore, aumentando i costi della distinta base fino a quando i progetti ad alta efficienza non raggiungono la produzione di massa.
Analisi del segmento
Per tipo di dispositivo: i diodi laser interrompono il tradizionale dominio dei LED
I LED hanno mantenuto la posizione di rilievo nel mercato dell'optoelettronica nel 2024, rappresentando il 34% del fatturato, grazie alla ripresa dell'illuminazione per orticoltura, dei moduli esterni per autoveicoli e dei display commerciali. Il segmento ha beneficiato di linee di produzione mature e di miglioramenti incrementali a livello di chip che hanno consentito di ottenere maggiori lumen per watt senza significativi aggiornamenti di capitale. Parallelamente, i diodi laser, in particolare le strutture a cavità verticale e a emissione di bordo, hanno registrato un progresso con un CAGR previsto del 6.8% grazie all'espansione del rilevamento 3D, all'interconnessione ottica a corto raggio e all'adozione di LiDAR per l'automotive. Le architetture multi-giunzione ora consentono di ottenere ulteriore potenza ottica dalla stessa area del die, una caratteristica fondamentale per i proiettori sotto-schermo, dove l'ingombro è limitato. I fornitori che combinano test su scala wafer con circuiti integrati per driver integrati continuano a ottenere successi progettuali, poiché i produttori di telefoni cellulari preferiscono pacchetti di emettitori chiavi in mano.
Il crescente interesse per l'integrazione delle metasuperfici amplifica il valore di una precisa modellazione del fascio sulla superficie del chip, il che a sua volta aumenta i costi di commutazione per i produttori di apparecchiature originali (OEM). Con la maturazione delle librerie di metasuperfici, i progettisti di diodi laser integrano pattern personalizzati nella fase finale dell'epitassia, ottenendo un controllo di pattern e fase irraggiungibile con le lenti convenzionali. La possibilità di personalizzare i profili di divergenza apre la strada alla domanda aziendale di display AR e proiettori a corto raggio, ampliando il mercato totale dell'optoelettronica indirizzabile. I LED rimarranno indispensabili per l'illuminazione di ampie superfici, ma i diodi laser si stanno ritagliando nicchie premium in cui la coerenza della luce o la guida precisa del fascio sono essenziali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale del dispositivo: il SiC sfida la leadership di mercato del GaN
Nel 2024 il nitruro di gallio ha mantenuto la sua posizione dominante con una quota di mercato optoelettronica del 41%, sostenuta dalla sua superiore mobilità elettronica e conduttività termica che consentono un funzionamento efficiente ad alte velocità di commutazione. La riduzione delle dimensioni dei wafer a 200 mm supporta la riduzione dei costi, mentre l'ingegneria delle leghe offre la possibilità di regolare l'emissione ultravioletta-visibile per il rilevamento e la sterilizzazione. Tuttavia, il carburo di silicio mostra la traiettoria di crescita più rapida con un CAGR del 7.4% poiché la sua conduttività termica tre volte superiore consente dispositivi di potenza per veicoli elettrici a ricarica rapida e inverter solari. Linee pilota supportate dal governo negli Stati Uniti e in Europa qualificano ora substrati di SiC da 8 pollici, segnalando un'accelerazione verso la produzione di massa. [4] Dipartimento dell'Energia degli Stati Uniti, "Valutazione approfondita della catena di fornitura dei semiconduttori", energy.gov
Il fosfuro di indio sta suscitando una rinnovata attenzione nell'ottica dei data center oltre i 400 G, poiché il suo bandgap diretto consente elevate velocità di modulazione con bassa tensione di pilotaggio. L'arseniuro di gallio rimane il cavallo di battaglia per gli emettitori a infrarossi nei sensori a controllo remoto e a tempo di volo. Nel frattempo, la fotonica al silicio si posiziona come una soluzione economica per i transceiver ad alta densità, sfruttando le fabbriche CMOS e l'attacco laser ibrido per eludere la carenza di wafer III-V. Nel complesso, queste tendenze sottolineano il pluralismo dei materiali, in cui i requisiti specifici dell'applicazione determinano la selezione del substrato, arricchendo il più ampio mercato dell'optoelettronica.
Per applicazione: la comunicazione ottica supera l'illuminazione tradizionale
Illuminazione e display hanno rappresentato una quota di mercato del 37% del fatturato dell'optoelettronica nel 2024, sostenuti dai retrofit commerciali a LED e dalla crescente diffusione delle installazioni di videowall micro-LED. Tuttavia, la comunicazione ottica e il Li-Fi generano i guadagni più rapidi, espandendosi a un CAGR del 5.6% con la transizione degli hyperscaler dai backplane in rame ai fabric completamente ottici. L'ottica co-packaged posiziona i moduli transceiver adiacenti agli ASIC degli switch, riducendo i budget energetici e mantenendo una velocità di trasmissione di linea superiore a 25 Tb/s. Oltre le pareti dei data center, i piloti Li-Fi negli ospedali e nelle cabine degli aerei mostrano collegamenti wireless privi di interferenze che integrano gli spettri RF congestionati.
La rilevazione e l'imaging continuano ad acquisire rilevanza con l'adozione, nei settori automobilistico, industriale e medico, di rilevatori e moduli telecamera a regolazione spettrale per l'analisi in tempo reale. Dispositivi indossabili per l'imaging montati sul paziente, in fase di sviluppo in Giappone, illustrano come i sensori CMOS estendano l'assistenza sanitaria oltre gli ambienti clinici (qst.go.jp). Anche la conversione di potenza e il fotovoltaico contribuiscono all'espansione del mercato optoelettronico attraverso inverter GaN e SiC ad alta efficienza che riducono i costi di sistema per i pannelli solari residenziali. I programmi di difesa e sicurezza in Medio Oriente danno priorità ai rilevatori a infrarossi per la sorveglianza dei confini, un modello di domanda destinato a persistere data la volatilità geopolitica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: il settore automobilistico accelera l'adozione
L'elettronica di consumo ha mantenuto una quota di fatturato del 46% nel 2024, grazie a smartphone, smartwatch, occhiali AR e robot domestici che integrano moduli ottici sempre più sofisticati. La crescita deriva non solo dai volumi unitari, ma anche da un maggiore contenuto medio di semiconduttori per dispositivo, in particolare nel rilevamento della profondità e nella biosensoristica. Al contrario, il settore automobilistico registra un CAGR previsto del 6.1%, poiché l'elettrificazione e l'autonomia richiedono lidar, illuminazione avanzata e telecamere di monitoraggio dell'abitacolo. La transizione dell'Europa verso flotte a zero emissioni obbliga i fornitori di primo livello a integrare dispositivi optoelettronici che riducano il consumo energetico dei veicoli senza compromettere la sicurezza.
Gli operatori del settore informatico procedono con aggiornamenti di rete generazionali che ampliano i budget per l'ottica e stimolano una rapida innovazione nella fotonica integrata. Gli operatori sanitari richiedono rilevatori a bassissimo rumore per la diagnosi precoce del cancro, traducendo le scoperte della ricerca in apparecchiature radiologiche commerciali. Le agenzie aerospaziali e della difesa di diverse regioni ricercano payload multispettrali che migliorino la consapevolezza situazionale, un'area in cui le considerazioni relative all'approvvigionamento sovrano si fondono con i requisiti tecnici. L'automazione industriale rimane stabile, sfruttando l'adozione della visione artificiale nel controllo qualità e nella manutenzione predittiva per stabilizzare il mercato dell'optoelettronica durante i cicli economici.
Analisi geografica
L'area Asia-Pacifico domina il mercato dell'optoelettronica con il 52% del fatturato del 2024, un primato basato su una profonda integrazione della catena di approvvigionamento, manodopera esperta e un supporto politico di lunga data. La capacità produttiva delle fonderie cinesi continua a crescere, poiché i governi provinciali sovvenzionano fabbriche da 200 mm e 300 mm che si concentrano sui semiconduttori composti, un'espansione che mitiga alcune carenze di substrato ma solleva anche preoccupazioni circa la sovraccapacità. Il Giappone sfrutta la sua competenza nell'imaging medico per sviluppare piattaforme diagnostiche basate su sensori CMOS, stimolando la domanda interna ed esportando sottosistemi in Europa e Nord America. I fornitori di display sudcoreani promuovono i nodi di processo micro-LED che riducono la densità degli epidifetti, creando nuovi pannelli ad alta luminosità per la realtà aumentata. Taiwan rimane indispensabile nel settore del packaging avanzato nonostante il rischio geopolitico, spingendo gli OEM multinazionali a diversificare l'assemblaggio di seconda fonte nel Sud-est asiatico.
La regione del Medio Oriente e dell'Africa registra un CAGR previsto del 7.9% fino al 2030, alimentato dagli appalti per la difesa nazionale e dai megaprogetti di smart city che integrano illuminazione a LED, dorsali in fibra ottica e sistemi di imaging per la sicurezza. Emirati Arabi Uniti e Arabia Saudita convogliano le eccedenze derivanti dalle esportazioni di petrolio in cluster tecnologici sovrani, invitando gli operatori optoelettronici globali a istituire centri di progettazione regionali. Le economie costiere africane investono in stazioni di atterraggio in fibra ottica sottomarine che ancorano collegamenti terrestri più brevi, stimolando la domanda di ottica passiva e servizi di manutenzione a valle. Sebbene i volumi di base rimangano modesti rispetto all'Asia, l'elevata crescita accelera l'adozione di dispositivi di nicchia come i rilevatori IR a onde medie raffreddati per i sistemi perimetrali.
Il Nord America mantiene una notevole influenza sul mercato dell'optoelettronica grazie a solidi finanziamenti di venture capital, a una solida ricerca universitaria e all'incentivo statunitense CHIPS, che stanzia 50 miliardi di dollari per la produzione di semiconduttori e la ricerca e sviluppo. Il National Semiconductor Technology Center fornisce linee di prototipazione condivise che riducono le barriere all'ingresso per le startup di fotonica, mentre gli aggiornamenti sui controlli delle esportazioni rafforzano la supervisione dei circuiti integrati a duplice uso. Il Canada promuove iniziative di fotonica quantistica che esplorano la comunicazione basata sull'entanglement, aggiungendo un segmento di frontiera al ventaglio di opportunità regionali.
L'Europa si confronta con una graduale erosione della quota globale di semiconduttori, pur mantenendo la leadership nell'ottica metrologica, nell'illuminazione automobilistica e nelle apparecchiature litografiche. Il Chips Act stanzia 43 miliardi di euro per amplificare la produzione locale, sebbene la Corte dei Conti europea preveda una quota globale di solo l'11.7% entro il 2030 in assenza di ulteriori interventi. Germania e Francia coordinano linee pilota per dispositivi di potenza a banda larga, mentre i paesi nordici espandono l'epitassia a semiconduttori composti dedicata ai clienti del settore spaziale e della difesa. Le severe normative ambientali della regione stimolano la domanda di componenti optoelettronici a basso consumo energetico, in particolare nell'automazione degli edifici.
Il Sud America rimane un'area geografica più piccola ma in crescita per il mercato dell'optoelettronica, trainata dall'espansione della banda larga, dai programmi di illuminazione stradale a LED e dall'imaging agricolo in Brasile e Argentina. I fornitori internazionali utilizzano joint venture per eludere i dazi all'importazione e soddisfare i requisiti locali, alimentando un ecosistema che potrebbe crescere nel prossimo decennio.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dell'optoelettronica mostra una moderata concentrazione: i primi cinque fornitori rappresentano collettivamente circa il 55% del fatturato, mentre una lunga coda di aziende specializzate si occupa di applicazioni di nicchia. I principali operatori multisegmento consolidano le posizioni attraverso l'integrazione verticale che abbraccia epitassia, fabbricazione di dispositivi e assemblaggio di moduli, garantendo sia il controllo dei costi che la certezza della fornitura. Le recenti acquisizioni consolidano le risorse di utensili per l'incisione di semiconduttori composti, garantendo agli acquirenti ricette di processo che riducono i tempi di produzione per i dispositivi emergenti. La profondità della proprietà intellettuale rimane un fattore decisivo; i portafogli di modellizzazione di metasuperfici, wafer bonding e integrazione eterogenea attraggono flussi di entrate da licenze che sovvenzionano ulteriore ricerca e sviluppo.
Il Gruppo ZEISS illustra una crescita incentrata sulla tecnologia, registrando un fatturato di 2023 miliardi di euro nell'esercizio finanziario 24/10.894, in gran parte dovuto alla forte domanda di ottica litografica. Coherent Corp. integra questa tendenza presentando transceiver EML distribuiti e basati su fotonica al silicio che raddoppiano la larghezza di banda del pannello frontale senza interrompere i limiti di potenza, una mossa in linea con l'implementazione di cluster di addestramento AI. Jenoptik espande i sistemi di lavorazione laser per la strutturazione di celle solari, sfruttando l'energia verde e ottenendo finanziamenti pubblici per un nuovo stabilimento di micro-ottica a Dresda (jenoptik.us). Al contrario, i produttori cinesi di LED di secondo livello si trovano ad affrontare margini di profitto ridotti a seguito di chiarimenti tariffari che hanno mantenuto i dazi sui componenti di illuminazione.
Le tensioni geopolitiche e i regimi di controllo delle esportazioni alterano il calcolo competitivo. Gli ostacoli statunitensi alle licenze sui sensori di immagine avanzati indirizzano alcuni investimenti verso fabbriche regionali in Malesia e Vietnam, mentre gli OEM europei diversificano l'approvvigionamento di substrati, allontanandosi dalla dipendenza da singoli paesi. Queste dinamiche stimolano la collaborazione tra i principali operatori della difesa e le aziende di fotonica civile per lo sviluppo congiunto di rivelatori resistenti alle radiazioni e a basso SWaP. Nel frattempo, le startup finanziate da venture capital sono all'avanguardia nei processori ottici neuromorfici e nei collegamenti di comunicazione quantisticamente sicuri, caratteristiche che potrebbero spostare la frontiera delle prestazioni e ridefinire i pool di valore all'interno del più ampio mercato dell'optoelettronica.
Leader del settore optoelettronico
SKHynix Inc.
Panasonic Corporation
Samsung Electronics
Omnivision Technologies Inc.
Sony Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: Jenoptik ha introdotto un sistema modulare di divisione del fascio che aumenta la produttività della strutturazione laser nelle linee di celle solari e ha aperto uno stabilimento di micro-ottica a Dresda focalizzato sulle applicazioni di apparecchiature per semiconduttori.
- Aprile 2025: il governo degli Stati Uniti ha chiarito le tariffe, escludendo esplicitamente i LED e i componenti di illuminazione dalle recenti esenzioni sui semiconduttori, spingendo i produttori di apparecchi di illuminazione a rivalutare la catena di fornitura.
- Marzo 2025: Coherent Corp. ha presentato transceiver ottici collegabili da 400 G, 800 G e 1.6 T, oltre a un modulo fotonico al silicio 2×400 G-FR4 Lite ottimizzato per i data center di intelligenza artificiale.
- Marzo 2025: TSMC ha evidenziato i progressi nell'integrazione della fotonica al silicio e nell'ottica co-confezionata durante il suo Simposio sulla tecnologia del Nord America, sottolineando opportunità "più che Moore".
Ambito e metodologia
L'optoelettronica è un sottocampo della fotonica che studia l'applicazione di dispositivi e sistemi elettronici che rilevano e controllano la luce.
Il mercato dell’optoelettronica è segmentato per tipo di dispositivo (LED, diodo laser, sensori di immagine, accoppiatori ottici, celle fotovoltaiche e altri), industria dell’utente finale (automobilistico, aerospaziale e della difesa, elettronica di consumo, tecnologia dell’informazione, sanità, residenziale e commerciale, industriale , e altri) e geografia (Nord America (Stati Uniti, Canada), Europa (Regno Unito, Francia, Germania, Spagna, Resto d'Europa), Asia-Pacifico (Cina, Giappone, India, Corea del Sud, Resto dell'Asia-Pacifico ), Resto del mondo)). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di dispositivo
| LED |
| Diodo laser |
| Sensori di immagine |
| Fotoaccoppiatori |
| Celle fotovoltaiche |
| Altro |
Per materiale del dispositivo
| Nitruro di gallio (GaN) |
| Arsenuro di gallio (GaAs) |
| Carburo di silicio (SiC) |
| Fosfuro di indio (InP) |
| Silicio e altri |
Per Applicazione
| Illuminazione e visualizzazione |
| Comunicazione ottica e Li-Fi |
| Rilevamento e imaging |
| Conversione di potenza e fotovoltaico |
| Difesa e sicurezza |
Per settore degli utenti finali
| Elettronica di consumo |
| Automotive |
| Tecnologia dell'informazione e telecomunicazioni |
| Sanità e scienze della vita |
| Aerospazio e Difesa |
| Automazione Industriale |
| Residenziale e Commerciale |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Sud-Est Asiatico | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di dispositivo | LED | ||
| Diodo laser | |||
| Sensori di immagine | |||
| Fotoaccoppiatori | |||
| Celle fotovoltaiche | |||
| Altro | |||
| Per materiale del dispositivo | Nitruro di gallio (GaN) | ||
| Arsenuro di gallio (GaAs) | |||
| Carburo di silicio (SiC) | |||
| Fosfuro di indio (InP) | |||
| Silicio e altri | |||
| Per Applicazione | Illuminazione e visualizzazione | ||
| Comunicazione ottica e Li-Fi | |||
| Rilevamento e imaging | |||
| Conversione di potenza e fotovoltaico | |||
| Difesa e sicurezza | |||
| Per settore degli utenti finali | Elettronica di consumo | ||
| Automotive | |||
| Tecnologia dell'informazione e telecomunicazioni | |||
| Sanità e scienze della vita | |||
| Aerospazio e Difesa | |||
| Automazione Industriale | |||
| Residenziale e Commerciale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Sud-Est Asiatico | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali fattori determineranno la crescita del fatturato del mercato dell'optoelettronica tra il 2025 e il 2030?
La crescita deriva dalla rilevazione 3D negli smartphone, dall'ottica dei data center da 400 G/800 G, dai fari LED adattivi per veicoli elettrici e dagli incentivi politici che localizzano la fabbricazione di semiconduttori composti.
Quale regione contribuisce oggi alla quota maggiore del mercato dell'optoelettronica?
L'area Asia-Pacifico rappresenterà il 52% del fatturato del 2024 grazie all'ampia produzione di componenti elettronici e all'espansione della capacità produttiva di semiconduttori composti.
Perché il carburo di silicio sta riscuotendo sempre maggiore attenzione nelle applicazioni dei dispositivi di potenza?
La sua superiore conduttività termica e la gestione dell'alta tensione consentono di realizzare inverter efficienti per veicoli elettrici a ricarica rapida e sistemi di energia rinnovabile, supportando un CAGR del 7.4% fino al 2030.
In che modo le normative sul controllo delle esportazioni incidono sul mercato dell'optoelettronica?
Le nuove norme BIS richiedono una due diligence dettagliata e il rilascio di licenze per chip avanzati e pesi dei modelli di intelligenza artificiale, spingendo le aziende a diversificare le catene di fornitura e a dare priorità all'approvvigionamento tracciabile.
Qual è il segmento applicativo in più rapida crescita nel mercato dell'optoelettronica?
Le comunicazioni ottiche e l'emergente Li-Fi, supportate dalla rapida implementazione di ricetrasmettitori da 400 G e motori fotonici al silicio, mostrano il CAGR previsto più elevato, pari al 5.6%.
In che modo le normative automobilistiche influenzano la domanda di componenti optoelettronici?
Gli obblighi dell'UE per i veicoli a zero emissioni e le funzionalità di sicurezza avanzate accelerano l'adozione di fari a matrice LED, moduli LiDAR e telecamere di monitoraggio del conducente, aumentando il contenuto di componenti per veicolo.


