

Dimensioni e quota del mercato dei ricetrasmettitori ottici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 15.42 miliardo di dollari |
| Dimensione del mercato (2031) | 29.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.67% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei ricetrasmettitori ottici di Mordor Intelligence
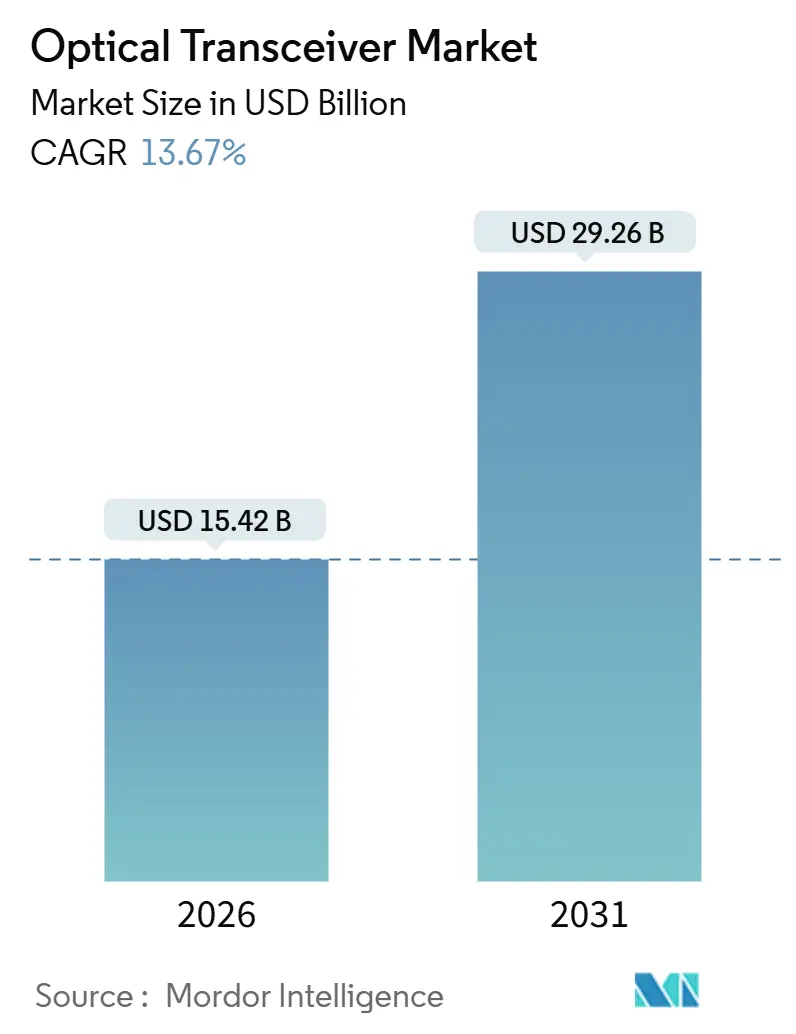
Il mercato dei transceiver ottici ha raggiunto i 15.42 miliardi di dollari nel 2026 e si prevede che salirà a 29.26 miliardi di dollari entro il 2031, riflettendo un rapido CAGR del 13.67%. La crescente adozione di Ethernet 400G e 800G, la diffusione di cluster di intelligenza artificiale e l'ascesa dei micro-data center edge stanno rimodellando i modelli di domanda. Gli operatori hyperscale stanno incrementando i volumi attraverso strategie di dual-sourcing che premiano i fornitori che rispettano budget energetici e termici più rigorosi. La spesa degli operatori si sta spostando verso il multiplexing a divisione di lunghezza d'onda coerente che massimizza l'efficienza spettrale su coppie di fibre ottiche limitate, mentre gli acquirenti aziendali continuano gli aggiornamenti incrementali dai collegamenti 10G a 100G. Allo stesso tempo, i fornitori cinesi verticalmente integrati stanno comprimendo i costi di distinta base raggruppando laser, modulatori e fotorilevatori su un unico substrato, intensificando la pressione competitiva sugli operatori storici.
Punti chiave del rapporto
- In base al protocollo, Ethernet ha dominato il mercato dei transceiver ottici con una quota del 45.79% nel 2025, mentre si prevede che i moduli DWDM coerenti cresceranno a un CAGR del 14.88% entro il 2031.
- In base alla velocità dei dati, la banda da 100-400 Gbps ha conquistato il 39.16% del mercato nel 2025, mentre i moduli superiori a 400 Gbps sono destinati a crescere a un CAGR del 14.69% fino al 2031.
- In base al fattore di forma, i dispositivi QSFP28 e QSFP-DD hanno detenuto una quota del 38.72% nel 2025, mentre i pacchetti OSFP sono sulla buona strada per un CAGR del 14.83% entro il 2031.
- Per tipologia di fibra, l'ottica monomodale ha dominato con il 62.37% della quota di mercato dei ricetrasmettitori ottici nel 2025, mentre si prevede che le varianti multimodali cresceranno a un CAGR del 14.27% fino al 2031.
- In termini di distanza di portata, i moduli a corto raggio hanno rappresentato il 45.61% della quota di mercato dei ricetrasmettitori ottici nel 2025, mentre i modelli a medio raggio sono destinati a un CAGR del 14.21% entro il 2031.
- Per applicazione, i data center hanno registrato una quota di fatturato del 55.82% nel 2025 e si prevede che cresceranno a un CAGR del 14.43% fino al 2031.
- In termini geografici, il Nord America ha rappresentato il 33.91% dei ricavi del 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 14.66% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei ricetrasmettitori ottici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione del data center iperscalabile | + 3.2% | Globale, concentrato in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Migrazione a Ethernet 400G e 800G | + 3.5% | Globale, guidato dagli iperscalatori del Nord America | Medio termine (2-4 anni) |
| Realizzazione della fibra 5G Fronthaul e Backhaul | + 2.1% | Asia-Pacifico centrale, Europa e Medio Oriente secondario | A breve termine (≤ 2 anni) |
| Cluster AI/ML cloud in crescita che adottano CPO | + 2.4% | Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Moduli resistenti alla temperatura per satelliti LEO | + 0.8% | Adozione globale e anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| L'ascesa dell'ottica lineare collegabile | + 1.7% | Globale, i più forti data center del Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione del data center iperscalabile
Le spese in conto capitale record di Meta, Google, Microsoft e Amazon Web Services stanno aumentando i volumi unitari dei moduli 400G e 800G, poiché ogni unità di elaborazione grafica nei cluster di training richiede più collegamenti ad alta velocità. [1] Meta Platforms, “Meta Reports Fourth Quarter and Full Year 2024 Results,” investor.fb.com Gli operatori stanno standardizzando i pacchetti OSFP per sbloccare ulteriore margine termico. La rapida scalabilità esercita pressione sui fornitori per fornire una potenza per bit inferiore, il che, a sua volta, accelera l'innovazione nell'integrazione della fotonica al silicio. Le reti inter-zona di disponibilità che si basano su interfacce coerenti 400ZR e 800ZR aumentano ulteriormente la domanda di pluggable a corto raggio. Man mano che gli hyperscaler spostano i carichi di lavoro di inferenza più vicino agli utenti finali, anche le ottiche lineari a corto raggio stanno guadagnando terreno per ridurre al minimo il consumo energetico all'interno dei rack.
Migrazione a Ethernet 400G e 800G
Lo standard IEEE 802.3df ha finalizzato i livelli fisici a 800 Gbps, ponendo le basi per le implementazioni di massa. Broadcom ha spedito più di 500,000 ASIC switch compatibili con 800G nel 2024, confermando che i prezzi sono scesi al di sotto delle principali soglie di adozione. [2] Broadcom Inc., “Broadcom Announces Fourth Quarter and Fiscal Year 2024 Financial Results,” investors.broadcom.com La specifica 800ZR dell'Optical Internetworking Forum consente agli operatori di illuminare tratti metropolitani di 120 km senza transponder esterni, riducendo il costo totale di proprietà di circa un quarto. Le prime prove sul campo mostrano prestazioni di livello commerciale, spingendo gli operatori ad anticipare le roadmap di aggiornamento. I fornitori di moduli in grado di integrare 8 corsie elettriche da 100 Gbps e una correzione avanzata degli errori in avanti all'interno di un involucro raffreddato ad aria sono nella posizione migliore per aggiudicarsi gli slot di progettazione.
Realizzazione della fibra 5G Fronthaul e Backhaul
China Mobile da sola ha installato più di 4 milioni di ricetrasmettitori da 25 Gbps per i collegamenti fronthaul 5G. [3] China Mobile Ltd., “Annual Report 2024,” chinamobileltd.com La raccomandazione ITU-T G.698.4 definisce i parametri di lunghezza d'onda per il multiplexing di 16 unità radio su una singola coppia di fibre, riducendo la domanda di moduli monomodali nei corridoi urbani densi. Ericsson e Nokia hanno entrambe introdotto pluggable resistenti alle alte temperature che operano da -40 °C a +85 °C, un prerequisito per le radio esterne. Nel backhaul, i pluggable coerenti da 100G e 200G aggregano più siti cellulari su un numero inferiore di lunghezze d'onda, riducendo il numero di amplificatori e i costi di noleggio delle fibre. Il risultato netto è una costante domanda di ottiche a medio raggio in tutta l'Asia-Pacifico e nei mercati emergenti.
Cluster AI/ML cloud in crescita che adottano CPO
Ayar Labs ha distribuito chiplet di I/O ottico che si legano direttamente ai substrati di elaborazione, eliminando i retimer elettrici e riducendo i budget energetici di diversi watt per 100 Gbps. La roadmap di Nvidia prevede l'utilizzo di ottiche co-confezionate sui futuri fabric NVLink, sbloccando 1.6 Tbps per corsia e riducendo drasticamente la latenza di serializzazione. Corning ha qualificato la fibra multicore a bassissima perdita con perdite di connessione inferiori a 0.15 dB, salvaguardando i budget di collegamento all'interno di contenitori termicamente vincolati. I primi progetti pilota hyperscale mostrano una riduzione del 30% del consumo energetico a livello di rack rispetto alle alternative collegabili. È probabile che una commercializzazione di successo reindirizzi una quota del volume intra-data center dai classici fornitori di transceiver verso i produttori di switch e GPU.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato consumo energetico di moduli superiori a 800G | -2.1% | Globale, concentrato in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Onere CAPEX per l'ammodernamento degli impianti di fibra legacy | -1.8% | Europa e Sud America, secondariamente in Africa | Medio termine (2-4 anni) |
| Limitazioni di fornitura di diodi laser e DSP | -1.4% | Globale, acuto nei centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Barriere alle licenze IP per i fornitori di seconda fonte | -0.9% | Asia-Pacifico e mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato consumo energetico di moduli superiori a 800G
Un OSFP da 800 Gbps può dissipare 50 W, mentre uno switch top-of-rack completamente popolato con otto di questi moduli si avvicina agli 800 W, spingendo al limite il raffreddamento ad aria. Il raffreddamento a liquido aggiunge 500-1,000 USD per rack, allungando i tempi di ammortamento per gli operatori con budget limitati. L'Open Compute Project ha fissato un limite massimo di 15 W per 100 Gbps, un obiettivo che i progetti attuali superano fino al 40%. Mentre le ottiche lineari collegabili riducono l'assorbimento a circa 12 W, la loro portata di 2 km le limita a campus o strutture a singolo sito. I cicli di qualificazione prolungati, che ora tendono a essere di nove mesi, rallentano il riconoscimento dei ricavi per i fornitori più piccoli.
Onere CAPEX per l'ammodernamento degli impianti di fibra legacy
L'aggiornamento dalla fibra G.652.D alla G.654.E può costare dai 50,000 ai 100,000 dollari per chilometro di percorso in contesti urbani densamente popolati. Diversi operatori di livello 2 hanno rinviato la realizzazione di reti a lungo raggio, sovrapponendo ulteriori 100 Gbps di lunghezze d'onda anziché adottare ottiche coerenti da 400 Gbps o 800 Gbps. I connettori retrofit di Corning riducono la perdita di inserzione di 0.3 dB, estendendo la portata a 400 Gbps fino a 30 km, ma richiedono comunque interruzioni del servizio e manodopera sul campo. I limiti di prezzo normativi in Europa limitano la capacità degli operatori di trasferire i costi ai clienti wholesale, prolungando la durata delle vecchie ottiche grigie. La biforcazione che ne risulta favorisce gli operatori di livello 1 che possono finanziare apparecchiature coerenti all'avanguardia, ampliando il divario tecnologico.
Analisi del segmento
Per protocollo: Ethernet domina, DWDM coerente guadagna terreno
Nel 2025, Ethernet rappresentava il 45.79% della quota di mercato dei transceiver ottici, a dimostrazione della sua ubiquità nei fabric leaf-spine e nei livelli di aggregazione. Si prevede che le soluzioni DWDM coerenti, sebbene oggi più piccole, registreranno un CAGR del 14.88% fino al 2031, spinte dagli operatori metropolitani e di lunga distanza che estenderanno i pluggable 400ZR e 800ZR alla produzione. InfiniBand mantiene una nicchia nell'high-performance computing, dove la latenza RDMA è critica, mentre Fibre Channel evolve verso velocità di Gen 7 nelle reti SAN (Storage Area Network). I moduli di rete ottica passiva rimangono essenziali nelle implementazioni della banda larga, in particolare laddove le autorità di regolamentazione impongono la copertura in fibra ottica fino a casa.
L'ampiezza di banda di Ethernet si estende dagli uplink campus 25G alle dorsali iperscalabili 800G, creando economie di scala che riducono i prezzi per porta. Il DWDM coerente cresce più rapidamente perché gli operatori registrano guadagni di efficienza spettrale del 25-40% rispetto ai transponder discreti. La roadmap di InfiniBand verso l'EDR a 1.6 Tbps mantiene un margine di prestazioni che giustifica prezzi più elevati. I salti di larghezza di banda attentamente pianificati di Fibre Channel mantengono la retrocompatibilità per le SAN mission-critical. L'ottica PON monetizza le opere civili già impegnate nella fibra dell'ultimo miglio, offrendo ai fornitori un flusso di entrate stabile anche in caso di fluttuazioni della spesa per i data center.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per velocità dei dati: matura la velocità inferiore a 400G, emerge quella superiore a 800G
I transceiver tra 100 Gbps e 400 Gbps detenevano una quota del 39.16% nel 2025, sostenuti dai volumi di QSFP28 e QSFP-DD. Il mercato dei transceiver ottici per moduli oltre i 400 Gbps è sulla buona strada per un CAGR del 14.69%, supportato da IEEE 802.3df e dai futuri framework 802.3dj. Al di sotto dei 40 Gbps, le spedizioni si stabilizzano poiché le aziende sfruttano le risorse legacy anziché intraprendere aggiornamenti all'ingrosso.
Le curve di costo per 400 Gbps sono scese a tal punto che alcuni hyperscaler hanno saltato del tutto i 100 Gbps nelle nuove sale. I primi campioni ingegneristici di moduli collegabili da 1.6 Tbps compaiono nelle prove di laboratorio del 2026, sfruttando corsie elettriche da 200 Gbps. All'estremo opposto, i moduli da 1 Gbps e 10 Gbps basati su SFP vengono ancora spediti a milioni nei mercati industriali e CPE a banda larga. Nel complesso, il mercato dei transceiver ottici continua la sua cadenza storica di quadruplicazione della larghezza di banda ogni cinque o sei anni, con la fotonica al silicio e i DSP avanzati che estendono questa tendenza.
Per fattore di forma: le varianti QSFP guidano, OSFP accelera
QSFP28 e QSFP-DD rappresentavano il 38.72% del mercato nel 2025, grazie a gabbie retrocompatibili e all'ampio supporto di switch. OSFP è il riser più veloce, con un CAGR previsto del 14.83%, perché il suo alloggiamento più ampio ospita una maggiore massa termica e interfacce elettriche a 8 canali a 100 Gbps per canale. I formati CFP legacy stanno diminuendo, poiché l'integrazione DSP consente a QSFP-DD e OSFP di raggiungere la portata un tempo riservata a moduli più ingombranti.
Gli operatori preferiscono le varianti QSFP per ambienti a velocità mista che combinano porte da 100 Gbps, 200 Gbps e 400 Gbps. Il percorso del flusso d'aria superiore dell'OSFP lo rende la scelta logica a 800 Gbps e oltre. SFP e SFP+ rimangono rilevanti negli switch di accesso, nei controller industriali e negli ONT PON. Il mercato dei transceiver ottici trae vantaggio dalla coesistenza di più fattori di forma, garantendo una migrazione fluida anziché aggiornamenti dispendiosi.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di fibra: prevale la modalità singola, guadagni multimodali nei cluster di intelligenza artificiale
L'ottica monomodale ha conquistato una quota del 62.37% nel 2025, sostenendo le lunghe distanze richieste dai collegamenti campus, metropolitani e a lungo raggio. Si prevede tuttavia che le spedizioni multimodali aumenteranno a un CAGR del 14.27% fino al 2031, con l'adozione di connettività intra-fila a costi ottimizzati da parte dei pod di intelligenza artificiale. La fibra a banda larga OM5 supporta 400 Gbps su 150 m, allineandosi alle architetture rack-scale all'interno di sale iperscalari.
La modalità monomodale rimane imprescindibile per le tratte coerenti da 400ZR e 800ZR, dove la dispersione cromatica deve essere strettamente controllata. La modalità multimodale eccelle quando la portata è inferiore a 100 m e gli operatori apprezzano i costi laser più bassi. Insieme, consentono ai progettisti di data center di dimensionare correttamente i collegamenti in base alla distanza, bilanciando spese in conto capitale e potenza operativa.
Per distanza di portata: la portata corta domina, la portata media si espande
I moduli a corto raggio inferiori a 10 km hanno raggiunto una quota del 45.61% nel 2025, trainati da strutture leaf-spine e campus core. Le ottiche a medio raggio con una portata di 10-40 km stanno avanzando a un CAGR del 14.21%, poiché i micro-data center edge collegano le sedi suburbane con i punti di aggregazione regionali. I moduli coerenti a lungo raggio rimangono indispensabili per le tratte interurbane e sottomarine con campate superiori a 1,000 km.
L'ottica lineare collegabile riduce la potenza sotto i 2 km, mentre la tecnologia 400ZR coerente riduce la potenza fino a 120 km. Gli operatori possono quindi combinare le classi di portata per ottimizzare il costo per bit trasportato. Il mercato dei transceiver ottici premia i fornitori che offrono firmware, diagnostica e inviluppi termici uniformi su tutti i livelli di distanza.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i data center sono in testa, le telecomunicazioni seguono
I data center detenevano una quota del 55.82% nel 2025 e sono in rotta verso un CAGR del 14.43% fino al 2031, alimentati da cluster di addestramento AI che richiedono larghezza di banda completa. Le telecomunicazioni si classificano al secondo posto, poiché gli operatori stanno densificando i siti 5G e aggiornando i core metropolitani con DWDM coerente. Le reti aziendali e universitarie stanno progredendo costantemente, migrando da 10 Gbps a 100 Gbps con la crescita dei carichi di lavoro di videoconferenza e SaaS. Gli usi industriali e di altro tipo crescono modestamente, ma richiedono moduli rinforzati certificati per urti, vibrazioni e temperature estreme.
I modelli di spesa dei data center ora dipendono dalla velocità di collegamento degli acceleratori: ogni GPU aggiunta a un pod moltiplica il numero di porte ottiche. Gli investimenti nelle telecomunicazioni sono guidati dalla scarsità dello spettro, con 800ZR che consente il riutilizzo della fibra. Il tempo degli acquirenti di campus si aggiorna in base ai cicli di ammortamento pluriennali, offrendo ai fornitori un flusso di entrate anticiclico costante.
Analisi geografica
Mercato dei ricetrasmettitori ottici in Nord America
Il Nord America ha rappresentato il 33.91% del fatturato del 2025, grazie a investimenti in conto capitale su larga scala superiori a 200 miliardi di dollari nel biennio 2025-2026. Meta da sola prevede di implementare oltre 1 milione di GPU, ciascuna collegata a più collegamenti 400G o 800G. Amazon Web Services sta qualificando l'ottica co-confezionata per ridurre i consumi di circa il 30%, spingendo i fornitori di componenti verso una maggiore integrazione. Operatori di primo livello come AT&T e Verizon hanno implementato 400ZR negli anelli metropolitani, eliminando la necessità di transponder esterni e riducendo i costi di provisioning. Canada e Messico contribuiscono con un volume incrementale attraverso mandati di banda larga rurale e prime build 5G standalone.
Mercato dei ricetrasmettitori ottici nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con una previsione di CAGR del 14.66% fino al 2031. Innolight ha spedito oltre 500,000 moduli 400G nella prima metà del 2024, a dimostrazione della domanda nazionale di soluzioni hyperscale. Gli OEM cinesi stanno potenziando i moduli QSFP-DD 800G in anticipo rispetto ai concorrenti globali, mentre gli operatori indiani stanno implementando decine di migliaia di moduli fronthaul 25G durante i rollout 5G a livello nazionale. Giappone, Corea del Sud e Australia proseguono con aggiornamenti coerenti nelle reti core, spesso superando completamente le fasi a 100 Gbps.
Mercato dei ricetrasmettitori ottici in EMEA e Sud America
L'Europa cresce a un ritmo moderato, limitata dai limiti di prezzo per l'accesso all'ingrosso, ma sostenuta dai progetti di cavi sottomarini che specificano l'ottica coerente a 800 Gbps. Deutsche Telekom ha collegato 10 milioni di sedi alla FTTH entro la fine del 2024, stimolando la domanda di transceiver XGS-PON. Il Medio Oriente persegue la costruzione di cloud sovrani, con operatori degli Emirati Arabi Uniti e dell'Arabia Saudita che accendono anelli metropolitani da 400 Gbps. Il Sud America affronta la pressione valutaria, ma fa affidamento sulle implementazioni FTTH a San Paolo e Buenos Aires per sostenere i volumi PON. L'Africa rimane in fase nascente, con gli operatori sudafricani e nigeriani che danno priorità all'ottica fronthaul open-RAN.

Panorama normativo
La commercializzazione dei ricetrasmettitori ottici è influenzata più dalle normative sull'autorizzazione delle apparecchiature e dagli standard di interoperabilità che dalle licenze specifiche per i singoli prodotti. Negli Stati Uniti, la Federal Communications Commission (FCC) ha adottato nel maggio 2026 una norma definitiva, entrata in vigore il 15 giugno 2026, per rafforzare l'integrità del suo Programma di Autorizzazione delle Apparecchiature, includendo una procedura di revisione prioritaria accelerata per i dispositivi testati nei laboratori di prova accreditati. Ciò accresce l'importanza di strutture di misurazione qualificate e di una rigorosa documentazione per i fornitori di componenti ottici integrati nelle apparecchiature di telecomunicazione.
L'attività di standardizzazione continua a definire di fatto i parametri di riferimento per la conformità dei moduli e l'accettazione da parte della rete. Il Ministero dell'Industria e dell'Informatica cinese (MIIT) ha pubblicato la norma YD/T 7041.2-2026, che standardizza il modo in cui i moduli ricetrasmettitori ottici descrivono le informazioni sui materiali hardware e software, supportando le aspettative di tracciabilità negli acquisti. Sul piano tecnico, le azioni dell'ITU-T del 2025, come l'emendamento 4 alla norma G.709/Y.1331 (segnali di interfaccia OTN) e le linee guida per i sistemi PON ad altissima velocità superiori a 50 Gbit/s per lunghezza d'onda, insieme al lavoro sull'interoperabilità dell'OIF (inclusi gli output del plugfest 800ZR) e alla specifica v1.0 dell'interfaccia di linea di interconnessione di calcolo ottico 200G del consorzio OCI (marzo 2026), influenzano collettivamente le checklist di qualificazione utilizzate da hyperscaler e operatori per le piattaforme 400ZR/800ZR e le emergenti piattaforme 200G/lane.
Analisi della catena del valore
La catena del valore dei ricetrasmettitori ottici comprende materie prime ed epitassiali (InP, GaAs), chip fotonici (laser come EML/DFB, modulatori, fotodiodi), elettronica (driver, TIA, microcontrollori e soprattutto DSP ad alta velocità), produzione di moduli (sottoassiemi ottici, packaging avanzato e test finale) e distribuzione nei sistemi venduti a data center hyperscale, operatori di telecomunicazioni e acquirenti aziendali e universitari. A livello di modulo, i fornitori si differenziano per approcci di integrazione (InP, fotonica al silicio, collegamenti basati su VCSEL) e fattori di forma (QSFP-DD, OSFP, moduli coerenti pluggable), mentre i grandi acquirenti in genere impongono il multi-sourcing e requisiti uniformi per la diagnostica e il firmware.
I punti critici della catena si concentrano in pochi input e capacità ad alto impatto: la fornitura di laser ad alta velocità (in particolare le classi EML utilizzate in molti collegamenti di comunicazione dati), l'accesso alle roadmap DSP coerenti e PAM-4 dei produttori e la capacità avanzata di packaging e test per ottiche con un numero maggiore di corsie e per le architetture emergenti co-confezionate e near-package. Gli annunci del 2026 riflettono un passaggio verso la capacità localizzata e un coordinamento verticale più stretto. NVIDIA ha reso nota una partnership pluriennale con Coherent che include un investimento di 2 miliardi di dollari per la ricerca e sviluppo e la capacità produttiva negli Stati Uniti, e Coherent ha avviato i lavori per un ampliamento dello stabilimento produttivo a Sherman, in Texas, supportato da una sovvenzione CHIPS Act di 50 milioni di dollari più 17 milioni di dollari di incentivi statali del Texas. Anche Lumentum ha annunciato piani per uno stabilimento produttivo di 240,000 piedi quadrati a Greensboro, nella Carolina del Nord, per la produzione di laser basati su InP, sottolineando che la sicurezza dell'approvvigionamento dei componenti sta diventando importante quanto la scala di assemblaggio dei moduli.
Panorama competitivo
I cinque maggiori fornitori, Coherent Corp., Lumentum, Broadcom, Accelink e Innolight, hanno registrato circa il 50% del fatturato del 2025, a dimostrazione di un settore moderatamente concentrato. I leader della fotonica al silicio sfruttano le fabbriche captive per comprimere i tempi di ciclo per i moduli da 800 Gbps e 1.6 Tbps, mentre i concorrenti cinesi verticalmente integrati sfruttano la scalabilità per ottenere prezzi inferiori del 20-25% rispetto agli operatori occidentali. Gli hyperscaler mitigano il rischio di fornitore certificando almeno tre fonti per livello di velocità, costringendo i concorrenti a soddisfare obiettivi identici in termini di potenza, calore e affidabilità.
L'ottica co-confezionata minaccia lo status quo dei sistemi "pluggable". Broadcom e Nvidia intendono integrare la fotonica direttamente sui substrati di switch e GPU, bypassando potenzialmente i fornitori di transceiver all'interno dei rack. La concessione di licenze incrociate sui brevetti plasma l'ingresso della concorrenza: le royalty possono raggiungere l'8% del prezzo medio di vendita per le aziende esterne ai consorzi di standardizzazione, scoraggiando i concorrenti più piccoli. Tuttavia, aree di spazio bianco come i collegamenti satellitari LEO resistenti alla temperatura, 50G-PON e l'ottica lineare "pluggable" rimangono aperte a innovatori agili come POET Technologies e Credo Technology.
Fusioni e partnership riflettono una svolta verso l'integrazione verticale. Le prenotazioni di Lumentum per il 2025 mostrano che i moduli coerenti da 800G superano per la prima volta quelli da 100G, a conferma del suo precoce passaggio agli ibridi DSP in fosfuro di indio. Innolight scala i QSFP-DD da 800G sfruttando la capacità di wafer nazionale, riducendo i tempi di consegna per le importazioni cloud nordamericane. Nel complesso, il mercato dei transceiver ottici bilancia la leadership di costo dei nuovi concorrenti cinesi con la velocità di innovazione dei pionieri della fotonica al silicio.
Leader del settore dei ricetrasmettitori ottici
Corp. coerente
Lumentum Holdings
Broadcom Inc.
Tecnologie Accelink
Industrie elettriche Sumitomo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Applied Optoelectronics ha avviato la costruzione di un impianto su due proprietà adiacenti a Pearland, in Texas, aggiungendo quasi 400,000 piedi quadrati di spazio produttivo per supportare la produzione di transceiver a 800G e 1.6T. L'ampliamento rafforza la capacità produttiva nazionale di dispositivi plug-in ad alta velocità e supporta gli sforzi degli hyperscaler per diversificare le fonti di approvvigionamento e ridurre i tempi di consegna.
- Aprile 2025: Lumentum ha annunciato la distribuzione limitata di nuovi ricetrasmettitori pluggable ZR+ in banda L da 400/800G e la disponibilità generale dei moduli ZR+ in banda C da 800G. Ampliando le opzioni di moduli pluggable coerenti su tutte le bande, questa release supporta gli aggiornamenti delle reti metropolitane e regionali degli operatori, volti ad aumentare la capacità della fibra senza aggiungere transponder esterni.
- Settembre 2024: Broadcom ha annunciato la disponibilità generale di Sian 2, un PHY DSP PAM-4 da 200 Gbps per corsia che abilita i transceiver ottici 1.6T. Il passaggio all'elettronica da 200G/corsia innalza il limite per i pluggable di prossima generazione e influenza le roadmap dei fornitori di moduli per OSFP e altri fattori di forma ad alta temperatura.
Ambito e metodologia
Un ricetrasmettitore ottico combina le funzioni di un trasmettitore e di un ricevitore in un unico dispositivo. I ricetrasmettitori ottici convertono il segnale elettrico da uno switch o un router in un segnale ottico che può essere trasmesso e ricevuto in impulsi luminosi utilizzando la tecnologia a fibra ottica. Ciò avviene a velocità estremamente elevate e su grandi distanze. Può essere inserito o impiantato in un altro dispositivo in grado di inviare e ricevere dati in una rete dati.
Il mercato dei ricetrasmettitori ottici è segmentato per protocollo (Ethernet, Fibre Channel, CWDM/DWDM, FTTX, altri protocolli), per velocità dati (meno di 10 Gbps, da 10 Gbps a 40 Gbps, 100 Gbps, maggiore di 100 Gbps), per applicazione (data center, telecomunicazioni), per area geografica (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
| Ethernet |
| InfiniBand |
| Fibre Channel |
| CWDM / DWDM |
| FTTx / PON |
| Altri protocolli |
| Meno di 10 Gbps |
| 10 – 40 Gbps |
| 40 – 100 Gbps |
| 100 – 400 Gbps |
| Maggiore di 400 Gbps |
| SFP / SFP+ |
| QSFP / QSFP+ |
| QSFP28 / QSFP-DD |
| CFP / CFP2 / CFP4 |
| OSFP |
| Altri fattori di forma |
| Modalità singola |
| Multi-Mode |
| Corto raggio (meno di 10 km) |
| Medio raggio (10 – 40 km) |
| Lunga portata (superiore a 40 km) |
| Dati Centro |
| Telecomunicazioni |
| Impresa / Campus |
| Applicazioni industriali e altre |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per protocollo | Ethernet | ||
| InfiniBand | |||
| Fibre Channel | |||
| CWDM / DWDM | |||
| FTTx / PON | |||
| Altri protocolli | |||
| Per velocità dati | Meno di 10 Gbps | ||
| 10 – 40 Gbps | |||
| 40 – 100 Gbps | |||
| 100 – 400 Gbps | |||
| Maggiore di 400 Gbps | |||
| Per fattore di forma | SFP / SFP+ | ||
| QSFP / QSFP+ | |||
| QSFP28 / QSFP-DD | |||
| CFP / CFP2 / CFP4 | |||
| OSFP | |||
| Altri fattori di forma | |||
| Per tipo di fibra | Modalità singola | ||
| Multi-Mode | |||
| Per distanza di portata | Corto raggio (meno di 10 km) | ||
| Medio raggio (10 – 40 km) | |||
| Lunga portata (superiore a 40 km) | |||
| Per Applicazione | Dati Centro | ||
| Telecomunicazioni | |||
| Impresa / Campus | |||
| Applicazioni industriali e altre | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei ricetrasmettitori ottici e qual è la sua crescita prevista entro il 2031?
Il mercato è valutato a 15.42 miliardi di dollari nel 2026 e si prevede che raggiungerà i 29.26 miliardi di dollari entro il 2031, registrando un CAGR del 13.67%.
Quale segmento del protocollo genera oggi i maggiori ricavi?
Nel 2025, Ethernet è leader nel mercato dei transceiver ottici con una quota del 45.79%, supportata da un utilizzo diffuso nei data center e nei campus.
Perché i moduli da 800 Gbps stanno guadagnando terreno nei data center?
L'ottica da 800 Gbps si allinea alle esigenze di larghezza di banda del cluster AI e, se combinata con i fattori di forma OSFP, fornisce il margine termico richiesto dagli hyperscaler.
In quale regione si registra la crescita più rapida dei consumatori di ricetrasmettitori ottici?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 14.66% fino al 2031, trainata dalle realizzazioni su larga scala in Cina e dai rollout della fibra 5G in India.
In che modo i vincoli di potenza influenzano la progettazione dei moduli?
L'elevato assorbimento dei componenti collegabili a 800 Gbps sta stimolando l'adozione di ottiche collegabili lineari e di approcci co-confezionati che riducono i watt per bit e semplificano i carichi di raffreddamento.
Quali opportunità ci sono per i nuovi entranti?
Le aree bianche includono ottiche satellitari LEO resistenti alla temperatura, 50G-PON per FTTH denso e moduli lineari collegabili per strutture AI a corto raggio.


