

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 39.52 miliardo di dollari |
| Dimensione del mercato (2031) | 67.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.27% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato turistico del Sud-est asiatico di Mordor Intelligence
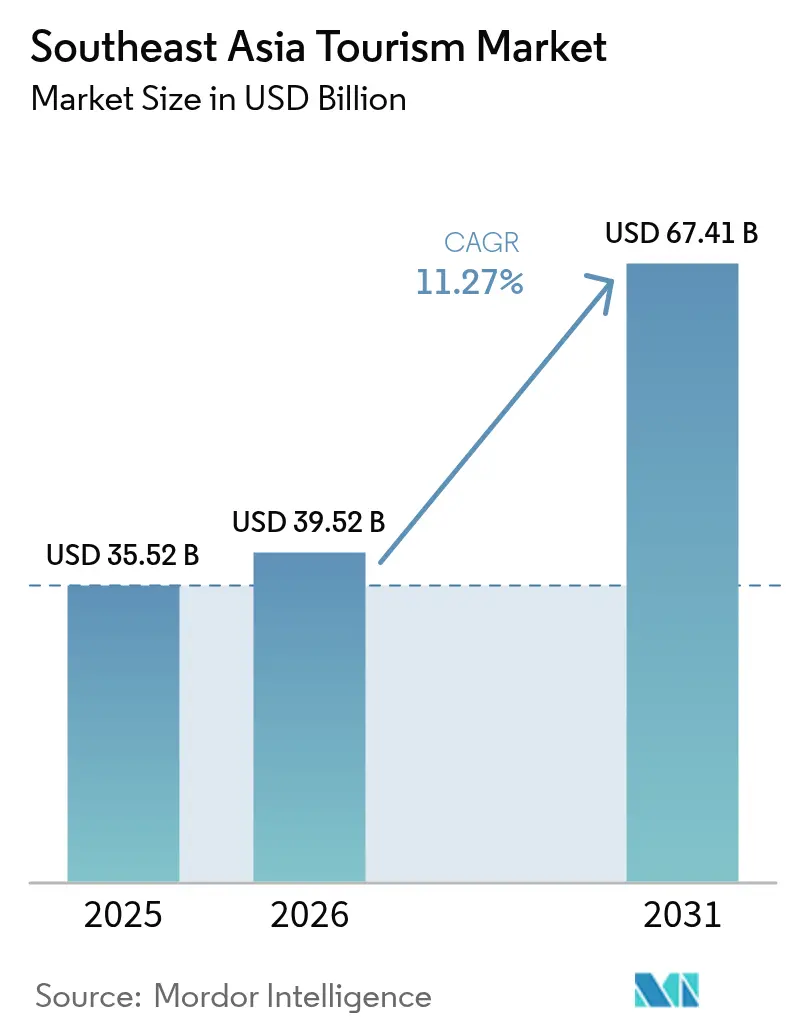
Si prevede che il mercato turistico del Sud-est asiatico crescerà da 35.52 miliardi di dollari nel 2025 a 39.52 miliardi di dollari nel 2026 e raggiungerà i 67.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.27% nel periodo 2026-2031. Questo ritmo colloca saldamente il mercato turistico del Sud-est asiatico tra le economie turistiche in più rapida espansione al mondo, superando i tassi di crescita della maggior parte delle altre regioni. Lo slancio del mercato turistico del Sud-est asiatico è trainato da tre fattori chiave: la semplificazione delle riforme sui visti che ha ridotto al minimo le barriere di viaggio, l'espansione strategica della rete da parte delle compagnie aeree low-cost con conseguente riduzione delle tariffe aeree e la crescita costante del reddito disponibile in una base di consumatori consistente. Questi fattori, nel loro insieme, migliorano sia le opzioni di origine che di destinazione, diversificano i canali di ricavo e rafforzano la fiducia nella capacità del mercato di resistere a future perturbazioni. I servizi di alloggio rimangono la principale fonte di reddito; Tuttavia, i servizi di viaggio digitali, in particolare i pacchetti dinamici e le attività in loco, stanno conquistando una quota crescente della spesa dei consumatori, grazie al predominio delle piattaforme mobili nei processi di ricerca, prenotazione e recensione. Il segmento MICE (Meeting, Incentives, Conferences, and Exhibitions) sta assistendo a una ripresa, con gli organizzatori aziendali che stanno finalizzando eventi a lungo rimandati. Allo stesso tempo, il turismo ricreativo continua a rappresentare il pilastro portante, sostenendo l'occupazione nel settore dell'ospitalità in tutta la regione.
Punti chiave del rapporto
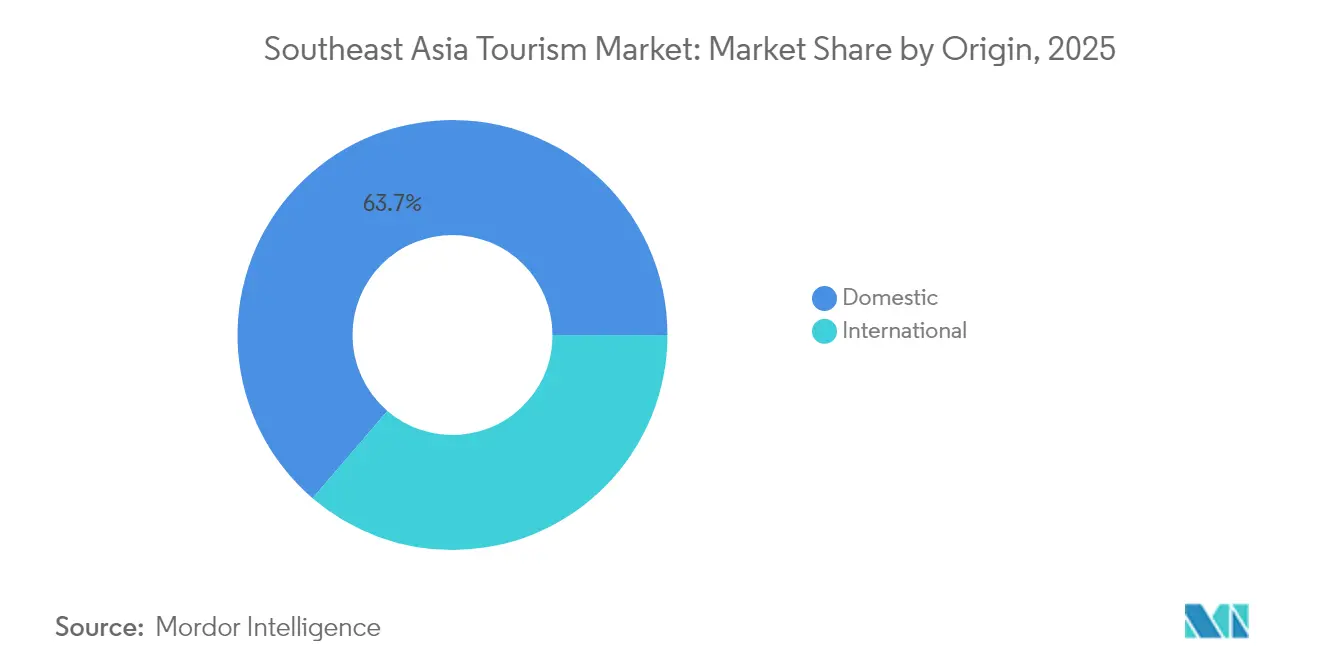
- In base all'origine, i viaggi nazionali hanno contribuito per il 63.72% alla quota di mercato del turismo nel Sud-est asiatico nel 2025, mentre si prevede che gli arrivi internazionali cresceranno a un CAGR dell'11.05% fino al 2031.
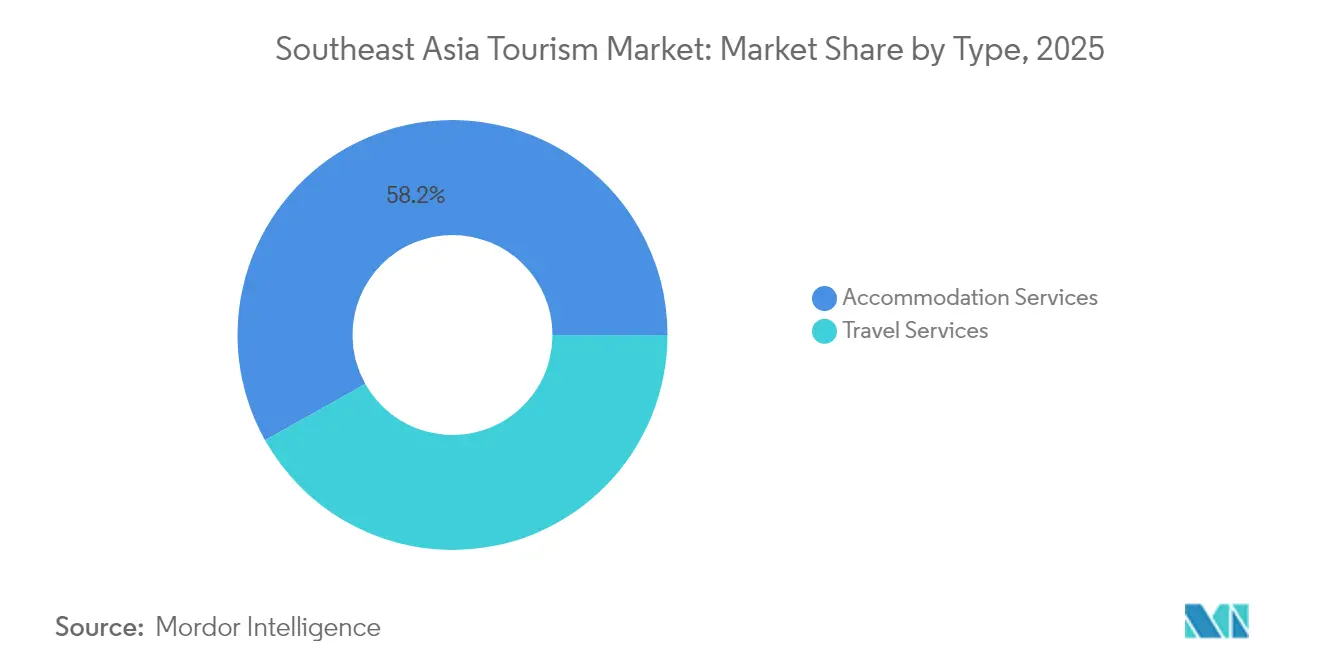
- Per tipologia, nel 2025 i servizi di alloggio rappresentavano il 58.15% del mercato turistico del Sud-est asiatico; nello stesso periodo si prevede che i servizi di viaggio cresceranno a un CAGR del 12.01%.
- Nel 2025, il settore del tempo libero ha rappresentato il 46.89% del mercato turistico del Sud-est asiatico, mentre il segmento MICE sta crescendo a un CAGR del 13.92% entro il 2031.
- In termini geografici, nel 2025 la Thailandia deteneva il 19.06% della quota di mercato del turismo nel Sud-est asiatico, mentre si prevede che il Vietnam registrerà il CAGR più rapido, pari al 13.22%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato turistico del Sud-est asiatico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Liberalizzazione dei visti e implementazione dei visti elettronici | + 2.1% | Globale, con i primi guadagni in Thailandia, Vietnam e Malesia | Medio termine (2-4 anni) |
| Espansione delle reti dei vettori low-cost (LCC) | + 1.8% | Il nucleo dell'ASEAN, con ricadute sulle città secondarie | A breve termine (≤ 2 anni) |
| Aumento del reddito disponibile della classe media intraregionale | + 1.5% | Mercati interni dell'ASEAN, corridoio Cina-ASEAN | A lungo termine (≥ 4 anni) |
| Programmi di visti per nomadi digitali e domanda di soggiorni di lunga durata | + 1.2% | Thailandia, Malesia, Filippine, Vietnam | Medio termine (2-4 anni) |
| PPP per la conservazione del patrimonio che catalizzano il turismo culturale | + 0.9% | Siti storici del Vietnam, della Cambogia e dell'Indonesia | A lungo termine (≥ 4 anni) |
| Adozione anticipata dei pagamenti crittografici in destinazioni selezionate | + 0.4% | Thailandia (Phuket), Singapore, Malesia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La liberalizzazione dei visti e l'introduzione del visto elettronico favoriscono l'integrazione regionale
I responsabili politici del Sud-est asiatico considerano ormai l'ingresso senza restrizioni come il perno della competitività, e la recente ondata di esenzioni illustra l'intento collettivo. La Thailandia ha raddoppiato i soggiorni senza visto a 60 giorni per 93 nazionalità e ha introdotto il visto Destination Thailand che garantisce la residenza rinnovabile di 180 giorni ai lavoratori da remoto. Il Vietnam ha migliorato il suo ambiente imprenditoriale estendendo l'esenzione dal visto di 45 giorni per 12 paesi europei fino al 2028 e implementando sistemi digitali per semplificare i processi di approvazione per altri mercati [1] TAT Newsroom, “Thailand Targets High-Value Travellers to Fuel Long-haul Tourism Growth,” tatnews.org . La Malesia ha strategicamente migliorato il suo flusso turistico implementando l'esenzione dal visto a lungo termine per i visitatori cinesi, mentre le Filippine hanno introdotto un permesso per nomadi digitali volto ad attrarre la forza lavoro globale da remoto. Queste misure politiche hanno semplificato i processi di richiesta e ridotto i costi di conformità, con conseguente prolungamento dei soggiorni dei visitatori e aumento della spesa. Nel complesso, queste iniziative rafforzano la posizione del Sud-est asiatico come destinazione turistica multinazionale leader e accessibile.
L'espansione delle reti di operatori low-cost trasforma la connettività regionale
Dieci compagnie aeree low cost hanno ottenuto la certificazione operativa in Thailandia nel 2024, moltiplicando le frequenze dei voli tra città e collegando località precedentemente isolate come Mae Sot e Trang. AirAsia Group ha inaugurato rotte transfrontaliere che bypassano gli hub delle capitali, Cebu Pacific ha stretto una partnership con Traveloka per raggiungere i consumatori che privilegiano il mobile e Singapore Airlines ha rafforzato la programmazione congiunta con Scoot per riempire gli slot fuori stagione. Le compagnie aeree del Sud-Est asiatico stanno rispondendo strategicamente alle mutevoli preferenze dei viaggiatori, con conseguenti notevoli cambiamenti nel mercato. Una sostanziale riduzione delle tariffe medie di andata e ritorno, unita all'aumento del traffico passeggeri negli aeroporti secondari, evidenzia la crescente densità della rete della regione e la migliore accessibilità geografica. L'istituzione di terminal dedicati alle compagnie low cost (LCC) in città chiave come Bangkok, Giacarta e Ho Chi Minh City ha ottimizzato l'efficienza operativa riducendo i tempi di turnaround. Questo miglioramento operativo consente una programmazione più rigorosa, mantenendo la redditività nonostante i minori rendimenti tariffari. La disponibilità di voli convenienti e frequenti offre al mercato turistico del Sud-est asiatico la flessibilità necessaria per capitalizzare sulla domanda generata da decisioni di viaggio spontanee, in particolare tra i millennial e i viaggiatori alle prime armi.
L'aumento del reddito disponibile della classe media intraregionale alimenta la domanda interna
La popolazione a medio reddito all'interno dell'ASEAN ha registrato una crescita sostanziale dal 2010, con previsioni che indicano un'espansione sostenuta. Gli aumenti salariali in mercati chiave come Indonesia, Filippine e Vietnam stanno trainando la domanda di fughe urbane nel fine settimana, turismo legato ai festival ed esperienze culinarie. Inoltre, il fatturato del turismo interno in Thailandia costituisce ora una quota significativa del fatturato totale dei viaggi, rafforzando la capacità del mercato turistico del Sud-est asiatico di resistere alle sfide esterne. Nel 2024, il Vietnam ha registrato 110 milioni di viaggiatori nazionali, con un notevole passaggio dalle sistemazioni in ostello ai soggiorni in boutique hotel, che ha contribuito a un aumento della spesa media giornaliera. La crescente attività di viaggio in uscita tra i consumatori cinesi e indiani della classe media sta contribuendo a tassi di occupazione sostenuti durante tutto l'anno. Questa tendenza evidenzia il ruolo della domanda trainata dal reddito nel sostenere sia i volumi di viaggio che la generazione di fatturato, ancor prima di considerare gli arrivi di viaggi a lungo raggio.
I programmi di visto per i nomadi digitali catturano il premio del turismo di lunga durata
La Thailandia è all'avanguardia con il suo visto Destination Thailand di 180 giorni, rivolto ai professionisti online che spesso spendono il doppio rispetto ai turisti. Le Filippine offrono un permesso di lavoro a distanza rinnovabile di 12 mesi, mentre il Vietnam elabora visti a ingressi multipli fino a 36 mesi per pensionati e lavoratori della conoscenza [2] VietnamPlus, “Tourism Sector Thriving in 2024,” en.vietnamplus.vn . Queste strategie trasformano efficacemente i turisti a breve termine in semi-residenti, colmando i cali di domanda durante la bassa stagione e rafforzando al contempo la sostenibilità delle attività commerciali locali come caffè, spazi di coworking e scuole di lingua. Inoltre, i visitatori a lungo termine svolgono un ruolo fondamentale nel migliorare la visibilità della destinazione condividendo le proprie esperienze online. Questa attività genera un effetto rete, attirando gruppi demografici simili e consolidando la posizione del Sud-est asiatico come destinazione preferita per le persone che perseguono stili di vita indipendenti dalla posizione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Instabilità politica e avvisi di viaggio | -1.6% | Myanmar, effetti di ricaduta regionali | A breve termine (≤ 2 anni) |
| Colli di bottiglia infrastrutturali nelle città di livello 2/3 | -1.2% | Indonesia, Filippine, Vietnam città secondarie | Medio termine (2-4 anni) |
| Limiti di visitatori nei siti storici causati dal sovraffollamento turistico | -0.8% | Corridoi del patrimonio di Bali, Hoi An e Angkor | A lungo termine (≥ 4 anni) |
| I costi delle assicurazioni contro i rischi climatici aumentano per compagnie aeree e resort | -0.7% | Regioni costiere, aree soggette a tifoni | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'instabilità politica crea disagi al turismo regionale
Il drammatico crollo del flusso turistico in Myanmar dopo il colpo di stato del 2021 ha eliminato una destinazione un tempo promettente e interrotto i circuiti multi-paese del Mekong. Le compagnie di crociera hanno deviato le rotte per evitare porti off-limits e le compagnie assicurative hanno aumentato i premi sugli itinerari regionali che attraversano acque contese. Sporadiche proteste in Malesia e Indonesia innescano occasionalmente avvisi di viaggio all'estero, portando a cancellazioni dell'ultimo minuto che mettono in difficoltà i piccoli operatori con scarse riserve di liquidità. Il rischio politico, quindi, rimane un freno imprevedibile per il mercato turistico del Sud-est asiatico, spingendo le aziende a investire nella pianificazione degli scenari e nella diversificazione dei mercati di origine.
I colli di bottiglia infrastrutturali limitano lo sviluppo delle destinazioni secondarie
I ritardi operativi all'aeroporto internazionale di Long Thanh stanno intensificando i limiti di capacità a Ho Chi Minh City, evidenziando la necessità di accelerare gli aggiornamenti infrastrutturali. Analogamente, si prevede che lo sviluppo in corso di Nusantara in Indonesia allevierà la congestione a Giava, ma il suo pieno impatto non dovrebbe concretizzarsi prima del 2028. Nelle Filippine, le inefficienze nella programmazione dei traghetti e le reti stradali inadeguate stanno interrompendo la connettività fluida necessaria per il turismo tra le isole, limitando così il potenziale di crescita del settore. Inoltre, l'accesso inaffidabile all'acqua e all'elettricità nelle città di terzo livello sta scoraggiando gli investimenti alberghieri, poiché gli investitori devono affrontare difficoltà nell'assicurarsi servizi di pubblica utilità stabili. Questi colli di bottiglia infrastrutturali stanno limitando la durata media del soggiorno e la spesa turistica, limitando così la capacità del mercato turistico del Sud-est asiatico di distribuire i benefici economici oltre le principali destinazioni di accesso.
Analisi del segmento
Per origine: la resilienza interna rafforza la stabilità del mercato
Il canale nazionale mantiene il 63.72%, dimostrandosi un ammortizzatore in caso di chiusura delle frontiere. I voucher di stimolo in Thailandia e Indonesia hanno finanziato sconti sugli hotel e pass gratuiti per le attrazioni, sostenendo l'occupazione nelle economie provinciali. Il Vietnam ha registrato 110 milioni di viaggi nazionali nel 2024, con un cambiamento significativo osservato nel comportamento dei consumatori. Gli hotel di fascia media hanno registrato un aumento dei tassi di occupazione, indicando una tendenza in cui i viaggiatori locali optano per sistemazioni di qualità superiore. Questo sviluppo evidenzia una crescente preferenza tra i turisti nazionali per migliorare le proprie opzioni di alloggio, riflettendo un'evoluzione nei modelli di spesa e nelle preferenze di viaggio all'interno del mercato. Un andamento simile è emerso in Malesia, dove i viaggi nazionali a Penang e Kota Kinabalu sono raddoppiati trimestre su trimestre, facendo aumentare i prezzi delle camere nonostante i volumi moderati. Il mercato turistico del Sud-est asiatico beneficia quindi di una vasta base di clienti interna che sostiene l'occupazione e le entrate pubbliche.
I viaggi internazionali, sebbene attualmente più contenuti, stanno crescendo più rapidamente, con una traiettoria dell'11.05%. Il settore turistico cinese ha registrato una significativa ripresa, avvicinandosi ai livelli di performance pre-pandemia. Allo stesso tempo, l'estensione delle esenzioni dai visti ha incoraggiato i viaggiatori europei a prolungare i loro soggiorni, contribuendo ad aumentare le entrate del turismo. I viaggiatori a lungo raggio generano spese giornaliere più elevate rispetto ai turisti nazionali, incrementando così gli afflussi di valuta estera e rafforzando l'impatto economico del turismo internazionale. L'introduzione dei visti per i nomadi digitali sta mitigando gli effetti della stagionalità, trasformando i visitatori dei periodi di punta in contributori costanti all'economia turistica durante tutto l'anno. Inoltre, l'adozione di piattaforme semplificate per i visti elettronici sta riducendo i costi di acquisizione clienti per gli operatori di marketing, migliorando l'efficienza operativa. Entro il 2031, si prevede che il mercato turistico del Sud-est asiatico raggiungerà una maggiore stabilità finanziaria attraverso un mix equilibrato di flussi turistici nazionali e internazionali, garantendo cicli di cassa più prevedibili e una crescita sostenibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo: L'innovazione dei servizi di viaggio guida la trasformazione del segmento
Il settore ricettivo detiene la quota maggiore, pari al 58.15%, grazie agli incrementi trimestrali del RevPAR delle principali catene. I franchising con un basso consumo di risorse riducono l'esposizione al capitale, consentendo una rapida implementazione a Bali, Da Nang e Khanom. L'adozione di soluzioni di ristrutturazione sostenibili, come tetti solari e sistemi idraulici a basso consumo, è sempre più riconosciuta per la sua capacità di ridurre i costi energetici operativi, soddisfacendo al contempo i più elevati standard ambientali, sociali e di governance (ESG) richiesti dagli stakeholder aziendali. Allo stesso tempo, i marchi boutique che operano nel mercato turistico del Sud-est asiatico si stanno concentrando strategicamente su approcci di design localizzati. Incorporando materiali come legno di recupero e tessuti indigeni, questi marchi stanno rispondendo efficacemente alla crescente domanda dei consumatori di esperienze autentiche e culturalmente significative.
I servizi di viaggio registrano un CAGR del 12.01% grazie alla crescita degli intermediari digitali. L'accordo API di Traveloka con Malaysia Airlines consente ai clienti di combinare voli, lounge e assicurazione di viaggio in due clic. Tiket.com ha stretto una partnership con Accor, integrando gli hotel in un portafoglio fedeltà unificato. Questa iniziativa mira ad aumentare le prenotazioni ripetute attraverso notifiche push mirate. Inoltre, prodotti accessori come biglietti per concerti, pass per parchi a tema e microassicurazioni stanno migliorando il tasso di interesse dell'azienda, riducendo così il divario di redditività con i fornitori di alloggi. Infine, i chatbot basati sull'intelligenza artificiale stanno semplificando i costi dei servizi, mentre i motori di raccomandazione basati sull'apprendimento automatico stanno migliorando i tassi di conversione. Questi progressi sottolineano il ruolo fondamentale della leva dei dati nel plasmare il panorama competitivo del mercato turistico del Sud-est asiatico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per scopo: il turismo MICE emerge come motore di crescita premium
Il turismo leisure continua a riempire aerei e località balneari, ma la crescita dei profitti si basa su nicchie di maggior valore. Le prenotazioni MICE ora viaggiano a un CAGR del 13.92%, supportate dalle nuove sale congressi di Bangkok, Kuala Lumpur e Ho Chi Minh City. Le Filippine hanno ottenuto l'opportunità di ospitare l'ASEAN Tourism Forum nel 2026, posizionando il Paese come attore chiave nelle iniziative turistiche regionali. Allo stesso tempo, la Cambogia prevede una crescita significativa del settore MICE (Meeting, Incentive, Conferenze ed Esposizioni) entro il 2025, a dimostrazione della crescente importanza del turismo d'affari nella regione. Il mercato turistico del Sud-est asiatico è ulteriormente rafforzato dall'inclusione di matrimoni e raduni religiosi, che contribuiscono alla domanda durante i periodi tradizionalmente di bassa stagione, migliorando così la resilienza del mercato e la diversificazione degli obiettivi.
La ripresa dei viaggi aziendali sta determinando un aumento dei tassi di occupazione degli hotel a metà settimana, poiché le aziende stanno passando sempre più spesso da formati di meeting virtuali a quelli ibridi. Questa tendenza è ulteriormente supportata dall'accelerazione del commercio regionale, che spinge i fornitori a dare priorità alle visite di persona presso gli stabilimenti. Il turismo medico sta guadagnando terreno anche in Thailandia e Malesia, sostenuto dalla presenza di ospedali certificati JCI, che migliorano la credibilità e l'attrattiva dei servizi sanitari in questi paesi. Inoltre, gli scambi formativi stanno contribuendo all'utilizzo di dormitori in centri chiave come Singapore e Kuala Lumpur. La crescente popolarità dei tornei di eSport, esemplificata dall'evento Mobile Legends in programma per i SEA Games del 2025, sta attraendo un pubblico di millennial e diversificando la portata demografica del mercato turistico. Questo ampliamento delle finalità di viaggio mitiga la volatilità della domanda e crea una base di ricavi più stabile per il mercato turistico del Sud-Est asiatico, estendendone il potenziale di crescita oltre la tradizionale attenzione alle vacanze al mare.
Analisi geografica
La Thailandia si è affermata come leader nella generazione di ricavi aeroportuali nel Sud-est asiatico, grazie a investimenti infrastrutturali costanti e strategici nel corso degli anni. Questi investimenti includono l'espansione della capacità aeroportuale attraverso l'aggiunta di piste e terminal satellitari in località chiave come Bangkok e Phuket. Inoltre, l'introduzione del visto "Destination Thailand" ha posizionato strategicamente il Paese come destinazione attraente per i professionisti del digitale. Questa iniziativa ha facilitato la crescita di hub di co-working in città come Chiang Mai e Phuket, rafforzando ulteriormente l'attrattiva della Thailandia come hub per il lavoro da remoto e le attività commerciali. Le partnership con Alipay+ rendono i pagamenti senza contanti onnipresenti e una legge sul gioco d'azzardo in sospeso potrebbe sbloccare resort integrati che reindirizzano gli scommettitori thailandesi in uscita verso casa. Nonostante il rischio di saturazione nelle spiagge principali, nuovi temi di prodotto, ritiri benessere a Nakhon Si Thammarat, circuiti di soft-adventure a Phatthalung, la distribuzione dei visitatori nell'entroterra e il mantenimento della capacità di trasporto.
Il settore turistico vietnamita ha registrato una crescita significativa, raggiungendo una solida espansione del 13.22%, mentre il Paese intensifica gli sforzi per attrarre turisti stranieri entro il 2030. I miglioramenti infrastrutturali, come l'ammodernamento delle autostrade, hanno ridotto i tempi di percorrenza tra Hanoi e Ha Long a due ore, migliorando l'accessibilità alle destinazioni principali. A Hoi An, sito patrimonio mondiale dell'UNESCO, le autorità stanno implementando tecnologie avanzate per la gestione della folla per regolare il flusso di visitatori e ottimizzare la generazione di entrate dai biglietti. La politica governativa di esenzione dal visto per i viaggiatori europei ha avuto un impatto positivo sul mercato, aumentando la durata media del soggiorno e la spesa per visitatore. Inoltre, si prevede che la revisione in corso delle politiche sui visti per ingressi multipli attirerà segmenti di mercato di alto valore, tra cui pensionati e proprietari di yacht. Le pipeline di sviluppo alberghiero sono sempre più concentrate nelle province costiere emergenti come Quy Nhon e Phu Quoc, segnalando un cambiamento strategico per diversificare l'offerta ricettiva oltre il polo consolidato di Danang.
L'Indonesia persegue l'obiettivo di 16 milioni di visitatori stranieri, abbinando l'esenzione dal visto per Brasile e Turchia a cinque "Destinazioni Super Prioritarie" come il Lago Toba e Labuan Bajo, che beneficiano di budget infrastrutturali dedicati. La Malesia si assicura la fidelizzazione del mercato cinese attraverso l'esenzione dal visto fino al 2036 e promuove l'ecoturismo nella Danum Valley del Sabah. Singapore si posiziona come gateway ad alto rendimento della regione, integrando terminal crociere, l'aeroporto di Changi ed eventi di livello mondiale, sfruttando al contempo la tecnologia per contenere i costi di manodopera. Le Filippine uniscono la forza nazionale alle prospettive di MICE in entrata, utilizzando le strutture ammodernate di Cebu e Boracay per ospitare l'ASEAN Tourism Forum 2026. Cambogia e Laos partecipano al marketing della subregione del Grande Mekong per sfruttare circuiti condivisi, garantendo così che ogni membro dell'ASEAN svolga un ruolo nel mercato turistico in espansione del Sud-est asiatico.
Panorama normativo
La regolamentazione del turismo nel Sud-est asiatico è sempre più coordinata attraverso quadri normativi guidati dall'ASEAN, che definiscono le politiche nazionali in materia di viaggi senza soluzione di continuità, mobilità della forza lavoro e sostenibilità. Nel gennaio 2026, i ministri del turismo dell'ASEAN hanno adottato il Piano settoriale del turismo dell'ASEAN (ATSP) 2026-2030 e la Strategia di marketing turistico dell'ASEAN (ATMS) 2026-2030, creando una struttura politica regionale condivisa che pone l'accento su un turismo resiliente, la trasformazione digitale e la diversificazione dei prodotti. Lo stesso iter ministeriale ha anche confermato l'impegno per rendere operativo nel 2026 l'Accordo di mutuo riconoscimento per i professionisti del turismo (MRA-TP), a sostegno del riconoscimento transfrontaliero delle competenze turistiche e di standard di servizio più uniformi nei mercati dei paesi membri.
Gli standard di sostenibilità e di governance delle destinazioni si stanno inasprendo man mano che i paesi adeguano le proprie politiche di ingresso. L'ASEAN mantiene un portafoglio di standard attuabili utilizzati per l'adattamento a livello nazionale (tra cui gli standard ASEAN Green Hotel, ASEAN MICE Venue e Clean Tourist City) e ha introdotto uno standard ASEAN per l'ecoturismo con 65 criteri suddivisi in nove temi, di cui 35 obbligatori per la certificazione del primo anno. La Thailandia, dal canto suo, ha modificato la propria politica sui visti nel 2026 attraverso revisioni approvate dal governo che hanno ridotto l'ampiezza e la durata dell'ingresso senza visto e hanno collegato più strettamente i controlli ai processi digitali di arrivo, tra cui la Thailand Digital Arrival Card (TDAC), riflettendo una preferenza normativa per la gestione dei volumi, la conformità e i controlli di sicurezza, oltre alla semplificazione delle procedure.
Analisi della catena del valore
La catena del valore del turismo nel Sud-est asiatico inizia con gli input della destinazione e i fattori che rendono possibile l'esperienza (accesso aereo, attrazioni, eventi, servizi e trasporti locali), per poi proseguire con i fornitori di alloggi, ristorazione, commercio al dettaglio e attività ricreative. La distribuzione e l'impacchettamento sono gestiti da tour operator, agenzie di viaggio e, sempre più spesso, agenzie di viaggio online e canali diretti con le compagnie aeree, mentre la domanda viene plasmata al momento della ricerca e della prenotazione tramite piattaforme digitali e sistemi di pagamento. L'erogazione sul territorio dipende quindi dalla mobilità dell'ultimo miglio, dalla gestione della capacità delle attrazioni e dalla disponibilità di personale addetto ai servizi. Gli itinerari transfrontalieri aggiungono un ulteriore livello, poiché le reti di percorsi, le procedure per i visti e la progettazione di prodotti multi-paese determinano l'efficacia con cui l'interesse si traduce in spesa.
Nel 2026, le condizioni politiche e operative indicano dove emergono perdite di valore e colli di bottiglia. Il Piano settoriale del turismo dell'ASEAN (ATSP) 2026-2030, lanciato nel gennaio 2026 in occasione del Forum del turismo dell'ASEAN a Cebu, pone le basi per riforme incentrate su viaggi senza soluzione di continuità, valorizzazione della forza lavoro, turismo digitale e diversificazione sostenibile dei prodotti. Questi elementi influenzano il modo in cui i fornitori si integrano nelle piattaforme, come gli operatori combinano le esperienze e come le competenze della forza lavoro vengono riconosciute a livello transfrontaliero. Anche la capacità e le dinamiche dei costi delle compagnie aeree a monte agiscono come vincoli, con i rapporti di settore del 2026 che evidenziano la pressione sui costi del carburante e dell'energia per gli aerei e gli adeguamenti dei voli legati a più ampie interruzioni dello spazio aereo, che possono influenzare le assegnazioni degli operatori turistici, le modalità di prelievo in hotel e la determinazione dei prezzi dei pacchetti dinamici, in particolare per i circuiti di città secondarie che dipendono da collegamenti aerei ristretti.
Panorama competitivo
Il mercato turistico nel Sud-est asiatico presenta una struttura frammentata, con i principali attori che detengono collettivamente una quota di mercato relativamente ridotta. Aziende come Traveloka e Agoda competono attivamente per fidelizzare i clienti integrando funzionalità innovative, tra cui opzioni di finanziamento "buy-now-pay-later" (BNPL) e portafogli digitali multivaluta, per differenziare la propria offerta. AirAsia Group sta diversificando i propri flussi di fatturato integrando soluzioni fintech, come carte di cambio valuta e servizi di ride-sharing, nel proprio ecosistema, riducendo così la dipendenza dalla vendita dei biglietti. Analogamente, Singapore Airlines sta sfruttando joint venture strategiche con Scoot e Vistara per rafforzare la propria rete di voli wide-body, consentendo alla compagnia aerea di assicurarsi una posizione competitiva nel redditizio segmento dei viaggi a lungo raggio.
Sunway Hotels ha stretto un accordo strategico con la Global Hotel Alliance per sfruttare al meglio il suo ampio programma fedeltà, consentendo l'accesso a un'ampia base di clienti e migliorando le opportunità di promozione incrociata. Nel mercato turistico del Sud-est asiatico, le catene di boutique hotel stanno adottando sempre più design di ispirazione culturale per differenziarsi dai marchi internazionali affermati. Questo approccio non solo rafforza il loro posizionamento sul mercato, ma contribuisce anche a creare un panorama del settore più diversificato e competitivo.
Le partnership tecnologiche si intensificano. Accor trasferisce l'inventario su tiket.com, accedendo a 20 milioni di utenti attivi mensili. Traveloka si allea con Malaysia Airlines e Singapore Tourism Board per cofinanziare campagne digitali e condividere analisi dei clienti. Le credenziali ESG influenzano ora le RFP aziendali: Singapore persegue la certificazione ISO 20121 per gli eventi e l'iniziativa thailandese "Green SEA Games" prequalifica i fornitori che soddisfano i requisiti di base per le emissioni di carbonio. Il turismo degli eSport emerge come un campo di battaglia di nicchia, con Mobile Legends: Bang Bang integrato nei SEA Games 2025, sostenuto da nuovi ricavi da sponsorizzazioni. Gli operatori sufficientemente agili da intrecciare sostenibilità, tecnologia e cura dell'esperienza conquisteranno la leadership in termini di margini, poiché il mercato turistico del Sud-est asiatico supererà i 60 miliardi di dollari entro la fine del decennio.
Leader del settore turistico del Sud-est asiatico
Singapore Airlines
Gruppo AirAsia
agoda (conservazione delle prenotazioni)
Diario di viaggio
Garuda Indonesia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: AirAsia ha completato il suo rebranding aziendale con il cambio di denominazione legale in AirAsia Group Berhad (da AirAsia X Berhad), effettivo dal 2 luglio 2026. Questa mossa allinea l'identità della holding a una struttura multi-compagnia aerea e supporta una strategia commerciale unificata su una rete low-cost più ampia.
- Maggio 2025: Sunway Hotels and Resorts è entrata a far parte di Global Hotel Alliance e del programma fedeltà GHA DISCOVERY, integrando 11 strutture in Malesia, Vietnam e Cambogia in una rete che serve un'ampia base di membri internazionali. Ciò ha rafforzato la domanda transfrontaliera attraverso una distribuzione basata sulla fidelizzazione e favorisce un maggior numero di prenotazioni ripetute in diverse destinazioni del Sud-est asiatico.
- Novembre 2024: Accor ha stretto una partnership strategica globale con l'agenzia di viaggi online indonesiana tiket.com, integrando centinaia di hotel Accor asiatici, appartenenti a tutti i suoi marchi, nella piattaforma di prenotazione di tiket.com. La partnership ha ampliato la portata di Accor in un canale mobile-first e ha rafforzato il ruolo del merchandising guidato dalle OTA per la disponibilità di hotel nel Sud-est asiatico.
Ambito del rapporto sul mercato turistico del Sud-est asiatico
Il rapporto sull'industria dei viaggi e del turismo nel sud-est asiatico copre informazioni sui paesi della regione, sul tipo di viaggio e sulla modalità di viaggio. Inoltre, il rapporto coprirà approfondimenti sul mercato dei viaggi online nella regione, sui conducenti e sulle restrizioni al mercato. La relazione coprirà anche informazioni su alcuni dei principali attori attivi nella regione.
Per Origine
| Domestico |
| Internazionale |
Per tipo
| Servizi di alloggio |
| Servizi di viaggio |
Intenzionalmente
| Tempo libero |
| Affari |
| Visita ad amici e parenti (VFR) |
| Religioso |
| Meeting-Incentive-Conferenze-Fiere (MICE) |
| Altri scopi |
Per geografia
| Indonesia |
| Tailandia |
| Malaysia |
| Singapore |
| Philippines |
| Vietnam |
| Resto del sud-est asiatico |
| Per Origine | Domestico |
| Internazionale | |
| Per tipo | Servizi di alloggio |
| Servizi di viaggio | |
| Intenzionalmente | Tempo libero |
| Affari | |
| Visita ad amici e parenti (VFR) | |
| Religioso | |
| Meeting-Incentive-Conferenze-Fiere (MICE) | |
| Altri scopi | |
| Per geografia | Indonesia |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Philippines | |
| Vietnam | |
| Resto del sud-est asiatico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto potrebbe aumentare la spesa dei visitatori nel Sud-est asiatico entro il 2031?
Si prevede che le entrate della regione raggiungeranno i 67.41 miliardi di dollari entro il 2031, con un CAGR dell'11.27%.
Quale destinazione mostra la crescita più forte nel medio termine?
Il Vietnam è in testa con un CAGR previsto del 13.22% fino al 2031, trainato dalle riforme dei visti e dal potenziamento delle infrastrutture.
Quale quota delle entrate del turismo proviene dai viaggiatori nazionali?
I viaggi nazionali rappresentano il 63.72% della spesa totale, garantendo al mercato un fatturato stabile.
Perché il segmento MICE è così cruciale in questo momento?
Gli arrivi MICE crescono a un CAGR del 13.92% e comportano una spesa giornaliera maggiore rispetto ai turisti per svago, aumentando i rendimenti medi.
In che modo la legalizzazione del gioco d'azzardo influirà sul posizionamento della Thailandia?
I resort con casinò integrati potrebbero attrarre segmenti di giocatori d'azzardo e diversificare il mix di prodotti della Thailandia, andando oltre il tempo libero in spiaggia.
Il mercato competitivo è facile per i nuovi arrivati?
Sì, poiché le aziende più importanti detengono una piccola quota, il mercato rimane aperto agli innovatori e agli specialisti di nicchia.


