

Dimensioni e quota del mercato dei dispositivi chirurgici per l'oftalmologia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 13.16 miliardo di dollari |
| Dimensione del mercato (2031) | 16.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.06% CAGR |
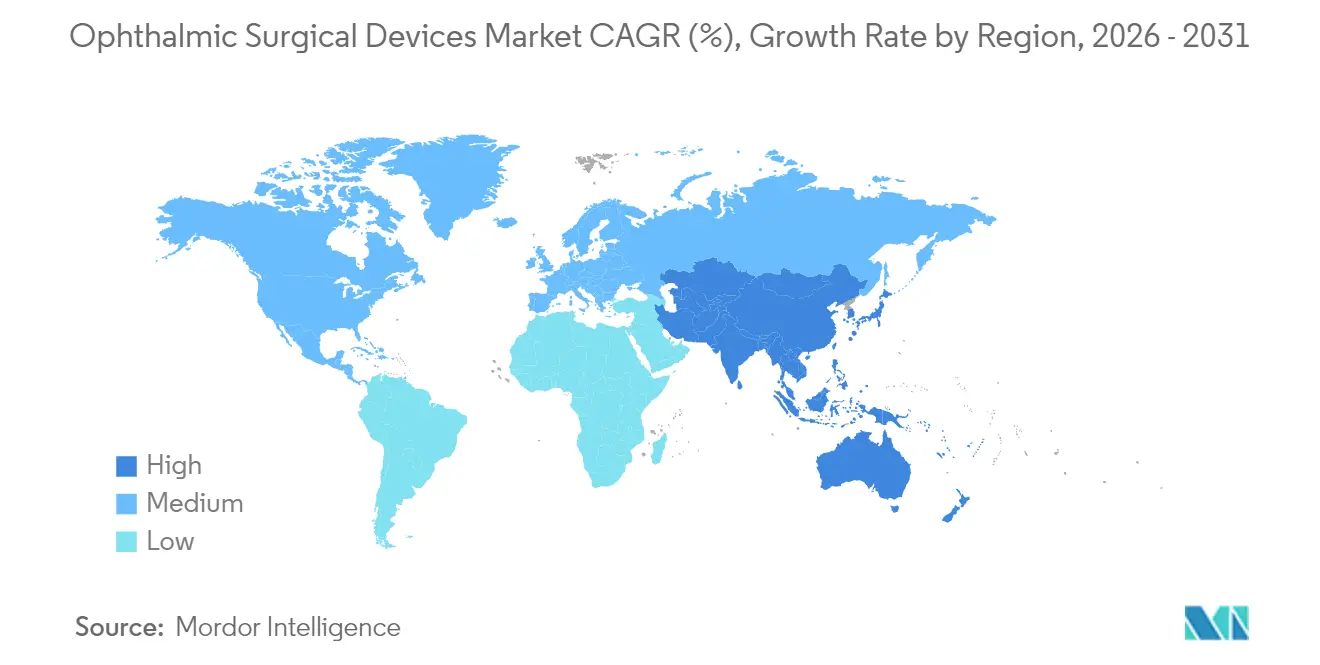
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
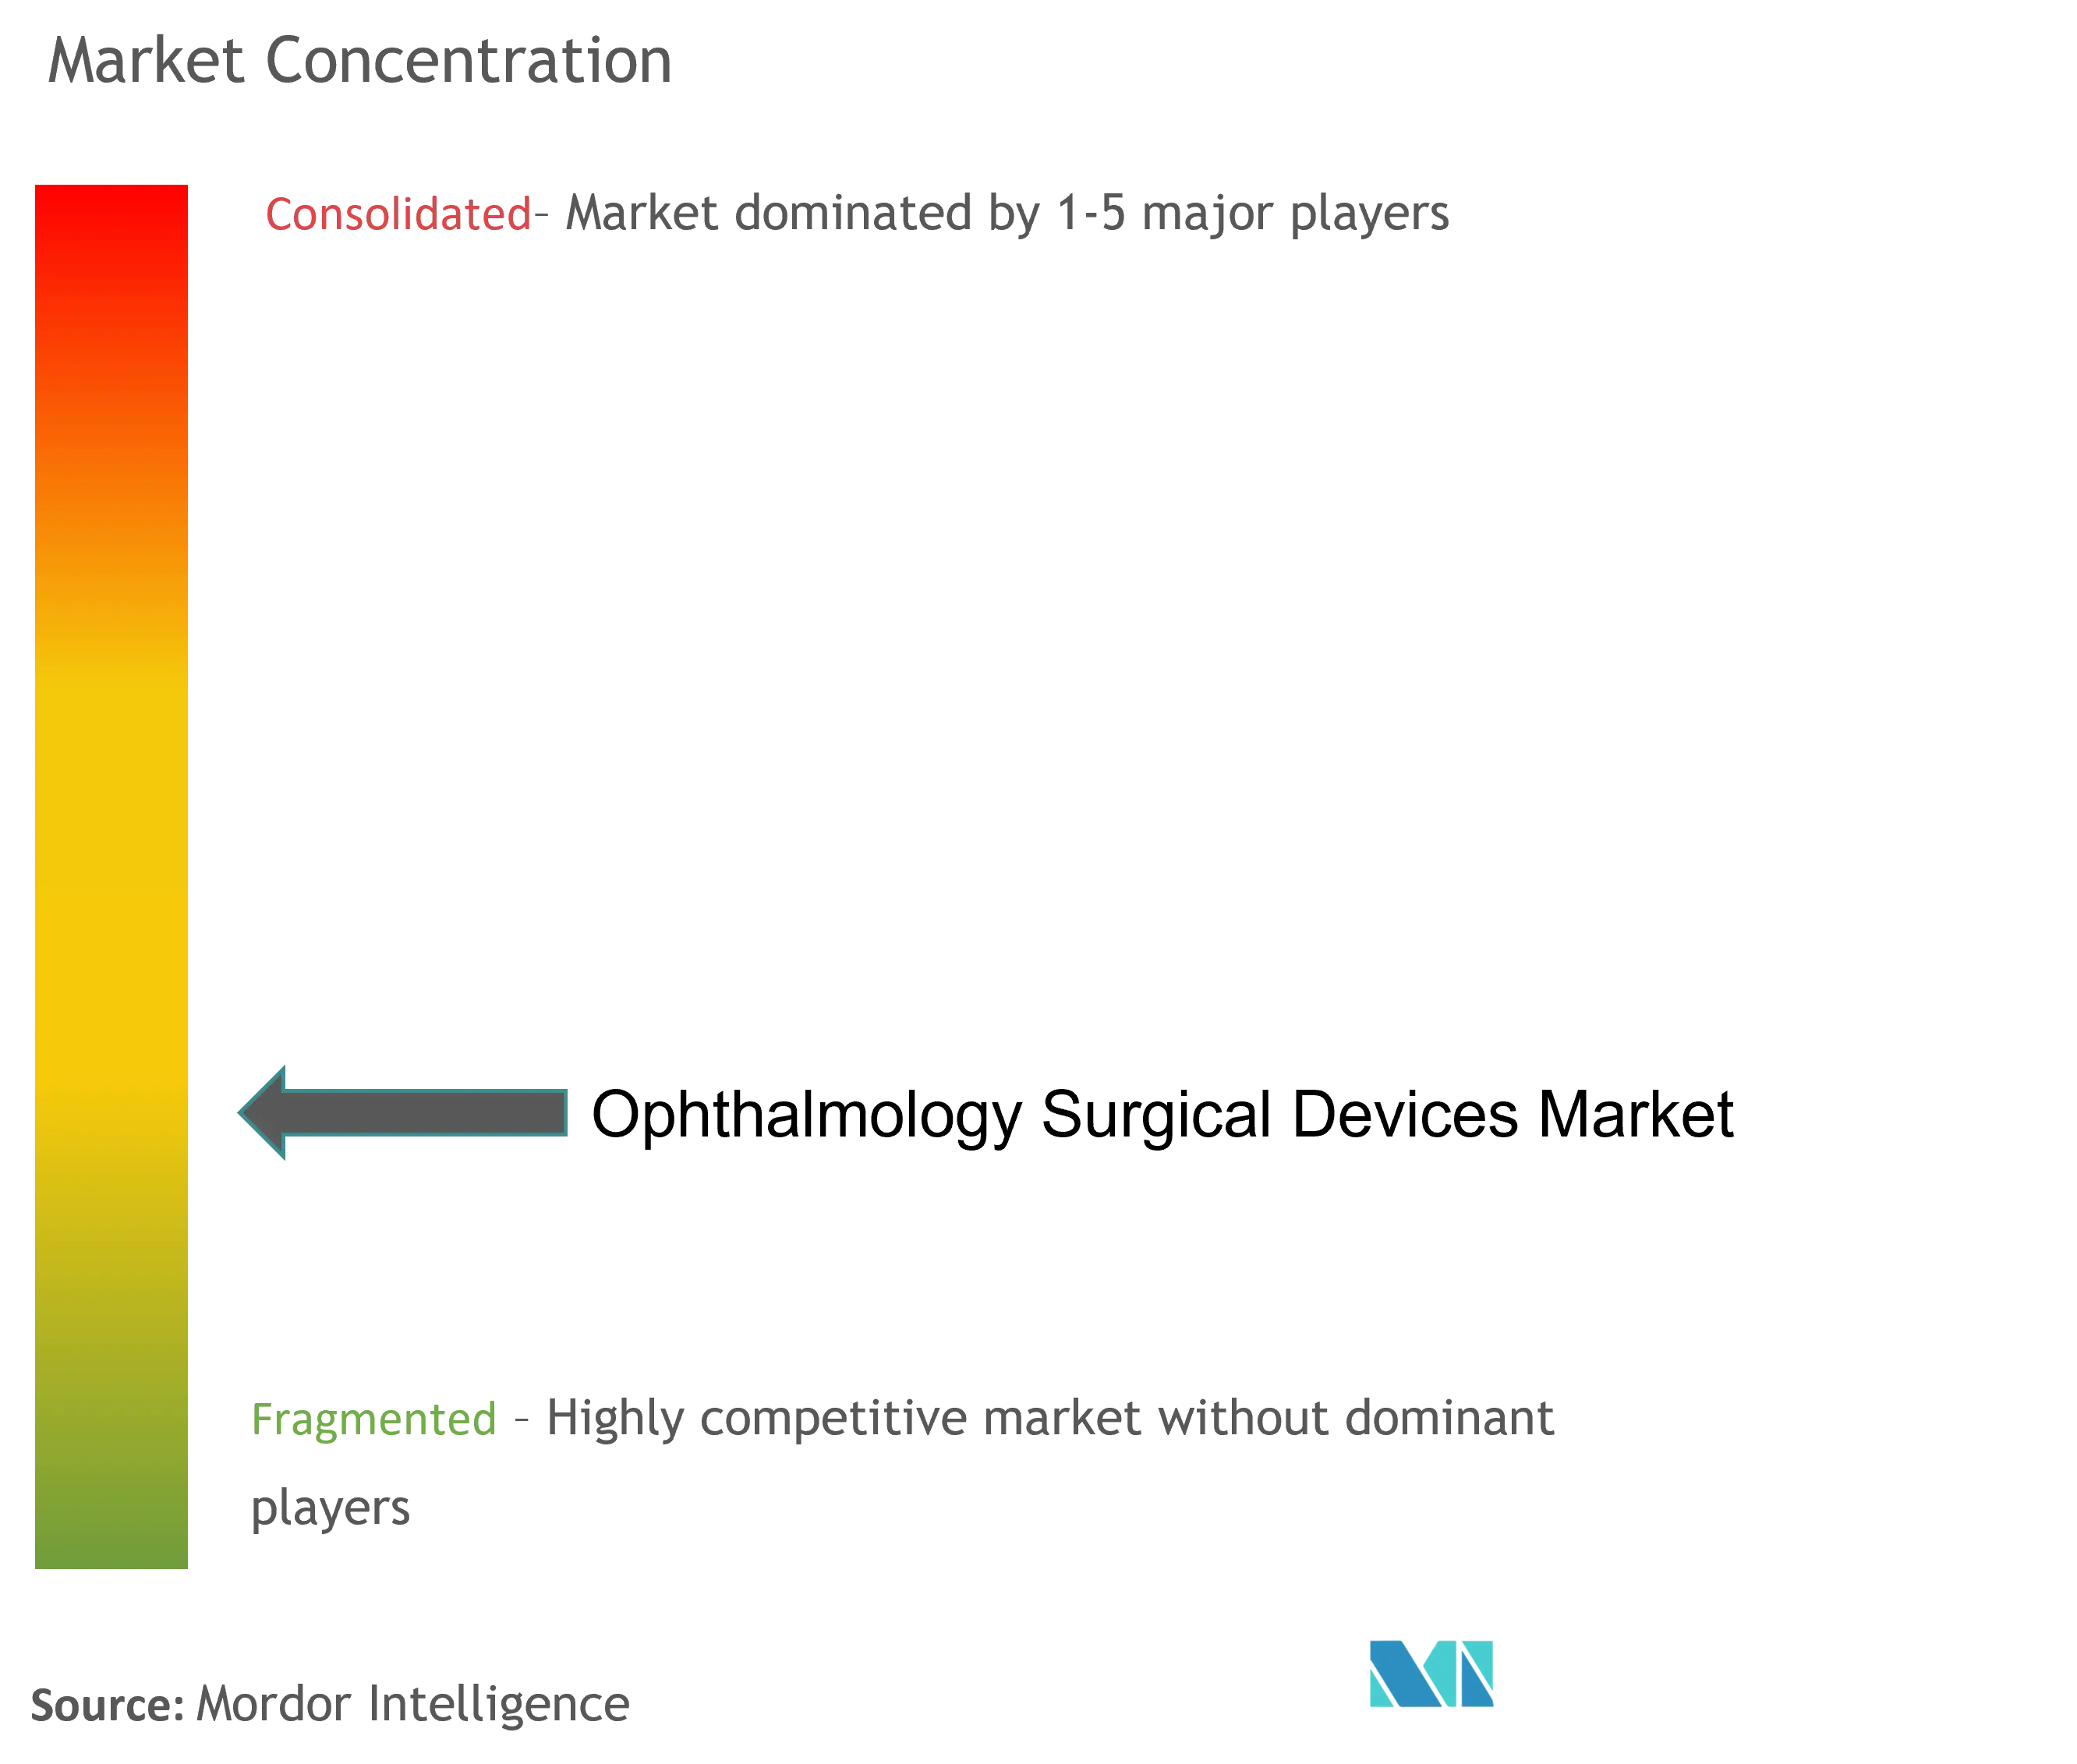
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi chirurgici per l'oftalmologia di Mordor Intelligence
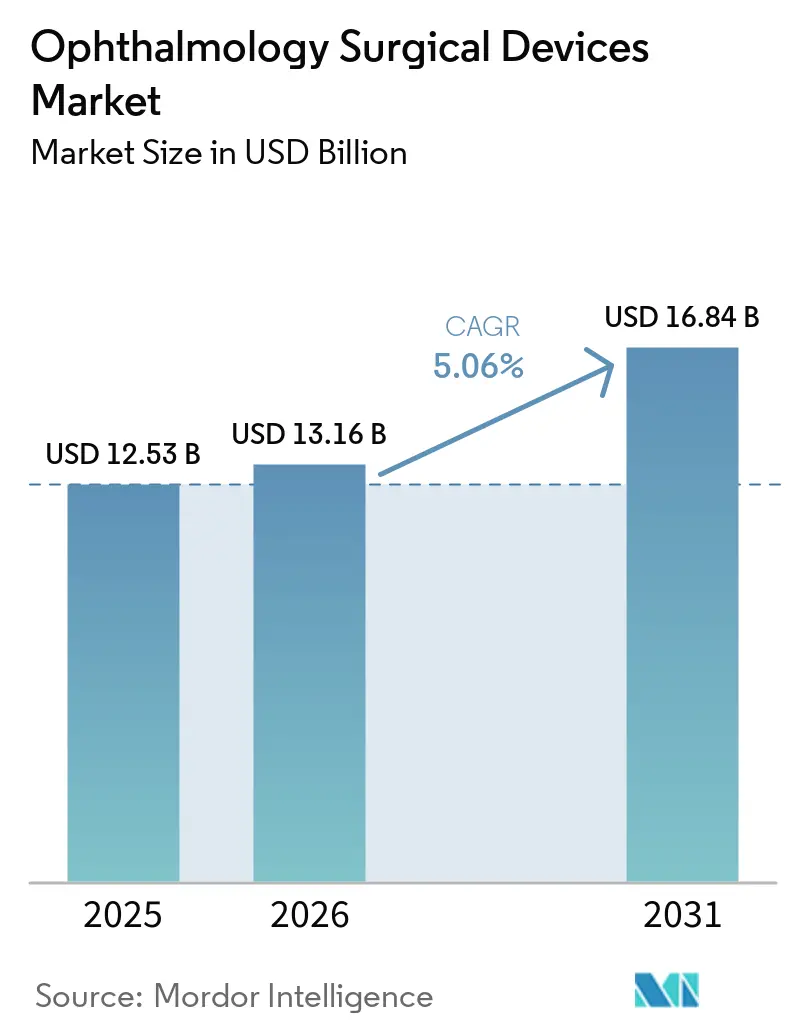
Il mercato dei dispositivi chirurgici oftalmici aveva un valore di 12.53 miliardi di dollari nel 2025 e si prevede che crescerà da 13.16 miliardi di dollari nel 2026 a 16.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.06% durante il periodo di previsione (2026-2031). La domanda sostenuta è legata all'aumento globale delle patologie oculari legate all'età, all'espansione della copertura chirurgica e alla costante crescita della spesa sanitaria nelle economie emergenti. Una solida pipeline di prodotti, in particolare nei sistemi di facoemulsificazione, nei microscopi a guida d'immagine e negli impianti per il glaucoma minimamente invasivi, consente agli operatori sanitari di migliorare i risultati e al contempo aumentare il numero di procedure eseguite. La crescente adozione di centri chirurgici ambulatoriali (ASC) in Nord America, gli adeguamenti favorevoli dei rimborsi e la crescente disponibilità di piattaforme a basso costo appositamente progettate nella regione Asia-Pacifico stanno ulteriormente ampliando l'accesso a tali tecnologie. Nel frattempo, il consolidamento tra i principali produttori sta dando vita a ecosistemi digitali integrati che combinano diagnostica, pianificazione e chirurgia in un unico flusso di lavoro, migliorando la produttività dei chirurghi e differenziando le offerte di fascia alta.
Punti chiave del rapporto
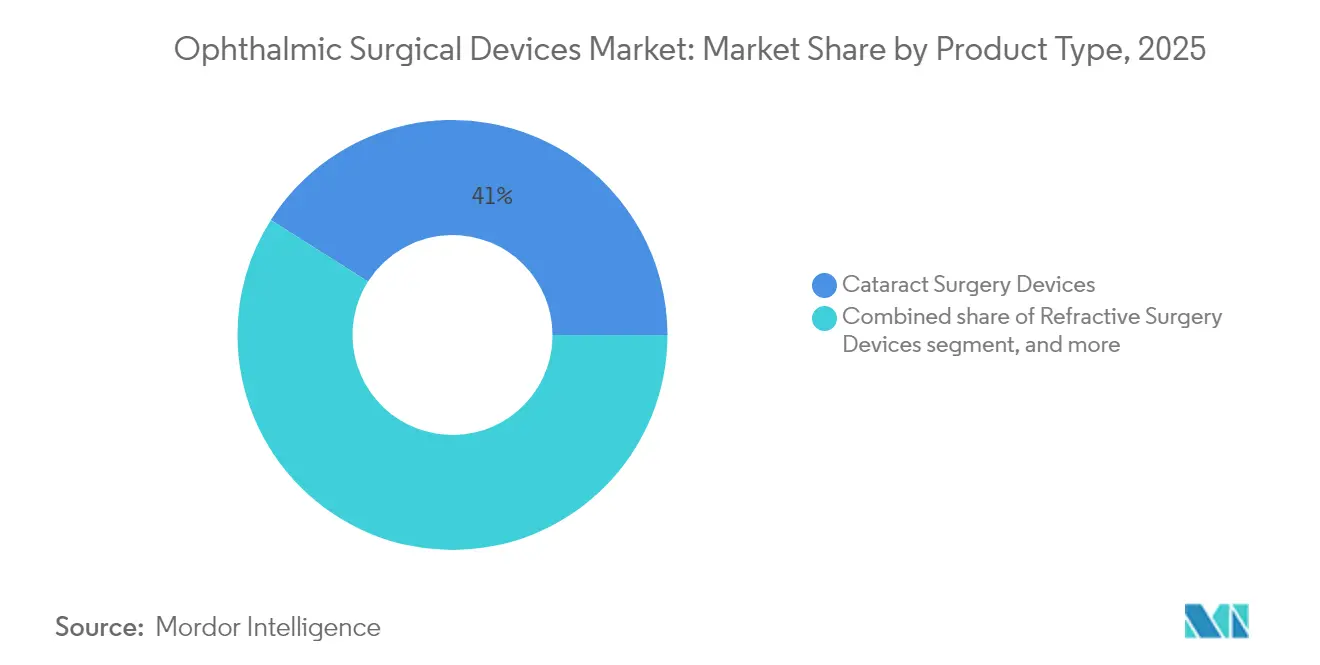
- Per prodotto, i dispositivi per la chirurgia della cataratta rappresentavano il 41.02% della quota di mercato dei dispositivi chirurgici oftalmici nel 2025, mentre si prevede che i dispositivi per la chirurgia del glaucoma cresceranno a un CAGR dell'8.63% fino al 2031.
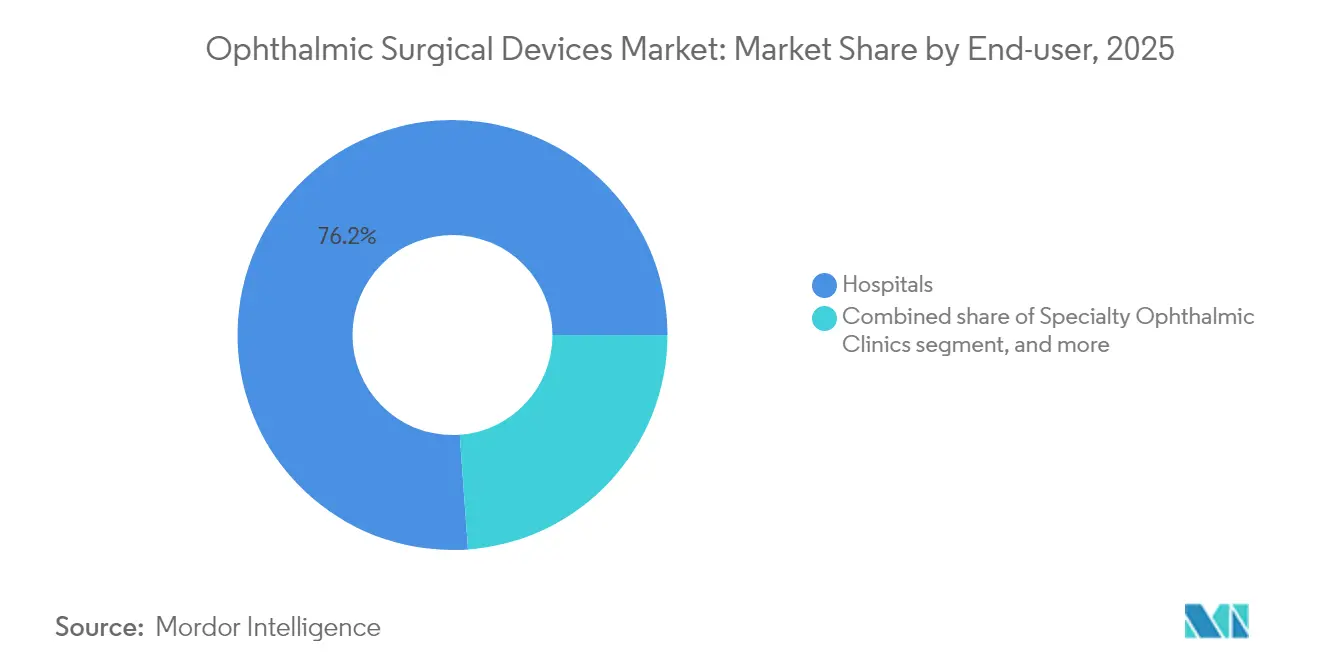
- In base all'utente finale, nel 76.15 gli ospedali detenevano il 2025% del mercato dei dispositivi chirurgici oftalmici, mentre si prevede che gli ASC cresceranno a un CAGR del 6.82% fino al 2031.
- In termini geografici, il Nord America ha registrato un fatturato del 31.75% nel 2025; l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 5.74% dal 2026 al 2031.
- Per azienda, Alcon Inc., Johnson & Johnson Vision Care, Carl Zeiss Meditec AG, Bausch + Lomb Corp. e Glaukos Corp. controllavano complessivamente circa il 64.40% del fatturato globale nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi chirurgici per l'oftalmologia
Analisi dell'impatto del conducente
| Analisi dell'impatto dei conducenti | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata globale degli interventi di cataratta | + 1.5% | Globale (in particolare Asia Pacifico e Nord America) | A lungo termine (≥ 4 anni) |
| Adozione di procedure MIGS e combinate | + 0.8% | Nord America, Europa; in crescita nell'Asia Pacifica | Medio termine (2-4 anni) |
| Adozione della tecnologia Digital-OR e guidata dalle immagini | + 1.2% | Nord America, Europa, mercati asiatici avanzati | Medio termine (2-4 anni) |
| Espansione degli ASC e dei modelli di rimborso degli asili nido | + 0.9% | Nord America; costruzione in Europa e Australia | A breve termine (≤ 2 anni) |
| Piattaforme faco a basso costo appositamente costruite e pacchetti monouso per la cataratta | + 0.6% | Asia Pacifico (India, Cina), America Latina, Africa | Medio termine (2-4 anni) |
| Iniziative per la cura della vista (OMS “Vision 2030”, programmi nazionali per la prevenzione della cecità) | + 0.4% | Globale; impatto più elevato nelle regioni in via di sviluppo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento globale degli interventi di cataratta dovuto all'invecchiamento demografico e all'ampliamento della copertura chirurgica
Si prevede che il volume degli interventi di cataratta aumenterà del 128% entro il 2036, con i pazienti di età superiore agli 85 anni che genereranno la maggiore domanda incrementale. La popolazione anziana del Giappone supera già il 20%, creando un forte impulso all'espansione della capacità chirurgica. I programmi nazionali per affrontare le liste d'attesa chirurgiche, dalla Vision 2030 dell'OMS ai programmi nazionali di prevenzione della cecità, stanno migliorando la copertura in molte regioni a basso reddito. La disparità persistente è ancora evidente: uno studio australiano del 2025 ha rilevato una copertura chirurgica della cataratta tra gli indigeni pari al 68% rispetto all'88.4% nei gruppi non indigeni, sottolineando la necessità di interventi mirati [1] Thais Watt et al., “Prevalence of Visually Significant Cataract and Cataract Surgical Coverage in Indigenous and Non-Indigenous Australians,” BMJ Ophthalmology, bmj.com . Stanno quindi emergendo sale operatorie mobili e partenariati pubblico-privati per raggiungere le comunità svantaggiate e sostenere la crescita del mercato dei dispositivi chirurgici oftalmici.
Accelerare l'adozione di interventi chirurgici minimamente invasivi per il glaucoma e di procedure combinate per cataratta e glaucoma
Gli impianti MIGS come iStent e Hydrus offrono una riduzione della pressione intraoculare (IOP) del 20% in oltre il 75% degli occhi trattati a 24 mesi, trasformando il profilo rischio-beneficio della chirurgia del glaucoma. Lo studio INTEGRITY ha riportato che il 78.2% degli occhi trattati con iStent Infinite ha raggiunto la soglia di riduzione della IOP ≥20% con un tasso di complicanze del 3.3%, ben al di sotto della trabeculectomia convenzionale [2] Iqbal IK Ahmed et al., “Six-Month Outcomes from a Prospective, Randomized Study of iStent Infinite Versus Hydrus,” Ophthalmology and Therapy, springer.com . L'abbinamento della MIGS con l'estrazione della cataratta consente ai chirurghi di affrontare due patologie in un'unica seduta, abbreviando il recupero del paziente e riducendo i costi per gli assicuratori. I codici di rimborso che coprono le procedure combinate sono ora standard negli Stati Uniti e in alcune parti d'Europa, accelerando la penetrazione della MIGS e supportando la costante espansione del mercato dei dispositivi chirurgici oftalmici.
Le tecnologie digitali e guidate dalle immagini aumentano l'adozione delle procedure premium
Microscopi digitali 4K, display head-up e strumenti di pianificazione basati sull'intelligenza artificiale hanno migliorato notevolmente la visualizzazione, la percezione della profondità e l'accuratezza del calcolo delle IOL. La piattaforma ZEISS ARTEVO 850 aumenta la profondità di campo del 60%, mentre le formule Hill-RBF e Kane superano i metodi biometrici tradizionali in termini di prevedibilità refrattiva. La suite SMARTCataract di Alcon riduce la pianificazione preoperatoria di 13.8 minuti per caso, liberando slot giornalieri aggiuntivi nei centri ad alto volume. Questi ecosistemi incentrati sui dati migliorano i risultati e giustificano prezzi premium, rafforzando la differenziazione digitale nel mercato dei dispositivi chirurgici oftalmici.
Espansione degli ASC e dei modelli di rimborso per gli asili nido che riducono i costi delle procedure e aumentano il volume
Attualmente, i centri chirurgici ambulatoriali (ASC) eseguono il 72.0% degli interventi chirurgici oftalmici negli Stati Uniti a un costo inferiore del 45-60% rispetto agli ospedali e con tempi di attesa più brevi del 20%. I Centers for Medicare & Medicaid Services hanno concesso un aumento del 2.9% delle tariffe per gli ASC per il 2025, ampliando il vantaggio economico rispetto alle strutture di ricovero [3] Centers for Medicare & Medicaid Services, “Hospital Outpatient Prospective Payment and ASC Systems for CY 2025,” federalregister.gov . Gli ASC ad alte prestazioni registrano anche il 54% in meno di complicanze ponderate per gravità. Una maggiore accettazione da parte degli enti pagatori della dimissione in giornata, combinata con le dimensioni miniaturizzate delle apparecchiature, sta catalizzando uno spostamento sostenuto verso l'assistenza ambulatoriale che sostiene gli aumenti di fatturato per il mercato dei dispositivi chirurgici oftalmici.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e manutenzione | -0.7% | Globale; più forte nei mercati emergenti | Medio termine (2-4 anni) |
| Regimi normativi divergenti e restrittivi | -0.5% | Europa, Cina, altri mercati regolamentati | A breve termine (≤ 2 anni) |
| Un pool limitato di chirurghi oculisti formati in fellowship | -0.4% | Asia Pacifico, Africa, America Latina | A lungo termine (≥ 4 anni) |
| Compressione del rimborso e limiti di prezzo per IOL premium e dispositivi aggiuntivi | -0.6% | Nord America, Giappone, Cina, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati iniziali di capitale e manutenzione per sistemi laser e facoemulsificazione avanzati, ROI difficile per i fornitori di medie dimensioni
Laser a femtosecondi e microscopi digitali all'avanguardia comportano spese superiori a 500,000 dollari, con contratti di assistenza annuali che superano i 50,000 dollari. Le cliniche di medie dimensioni si trovano ad affrontare orizzonti di ammortamento ridotti, poiché la pressione al ribasso sui rimborsi erode i margini, soprattutto quando il volume di casi è modesto. I costi del personale aggravano l'onere; la carenza di tecnici certificati costringe i centri a offrire salari elevati e a investire in una formazione prolungata, ritardando la redditività. Il limitato accesso al capitale nei territori rurali amplia le disuguaglianze geografiche e frena i tassi di installazione, frenando il mercato dei dispositivi chirurgici oftalmici.
Regimi normativi divergenti e restrittivi prolungano i tempi di approvazione e i costi di conformità
Il Regolamento sui Dispositivi Medici dell'Unione Europea amplifica la richiesta di prove cliniche sia per i prodotti tradizionali che per quelli nuovi, allungando i tempi di commercializzazione. Analogamente, l'NMPA cinese richiede sperimentazioni cliniche complete a livello locale per molte innovazioni importate. Gli impegni paralleli per le prove post-commercializzazione aggiungono costi e rischi, distogliendo risorse dalla ricerca e sviluppo e dalle iniziative in fase iniziale. Gli sviluppatori più piccoli spesso danno priorità ai percorsi statunitensi, percepiti come più chiari, prima di affrontare l'Europa o la Cina, riorganizzando le procedure di lancio globali e limitando leggermente il mercato dei dispositivi chirurgici oftalmici.
Analisi del segmento
Per prodotto: Leadership nella cataratta e slancio nel glaucoma
Nel 2025, i sistemi per la cataratta rappresentavano il 41.02% del mercato dei dispositivi chirurgici oftalmici, con oltre 20 milioni di interventi all'anno in tutto il mondo. Piattaforme fluidiche avanzate come il sistema CENTURION Vision di Alcon con ACTIVE SENTRY mantengono una pressione intraoculare più fisiologica, riducendo la perdita di cellule endoteliali e accelerando il recupero. Le suite di flusso di lavoro digitali integrano biometria, calcolatori di formule e trasferimento cloud, aumentando la produttività e la coerenza tra i chirurghi. Laser a femtosecondi di alta gamma, dispositivi per la chirurgia refrattiva e iniettori di IOL toriche attraggono i centri urbani più benestanti, mentre i kit per facoemulsificazione a basso costo, specificamente progettati, si rivolgono ai programmi ad alto volume nelle economie emergenti.
I dispositivi per la chirurgia del glaucoma , in particolare gli stent per microbypass trabecolare, rappresentano la categoria in più rapida crescita, con un CAGR previsto dell'8.63% per il periodo 2026-2031. La diffusione della formazione sulla chirurgia mininvasiva del glaucoma (MIGS), la maturazione dei dati di sicurezza a lungo termine e l'abbinamento con la rimozione della cataratta ne ampliano le possibilità di utilizzo. Le piattaforme per la chirurgia refrattiva e vitreoretinica detengono quote di mercato inferiori, ma beneficiano di innovazioni come il sistema Zeiss VISUMAX 800 con software SMILE pro, che riduce i tempi di creazione del lenticolo a meno di 10 secondi, e i laser a doppia modalità che collegano le applicazioni per la cataratta e la retina. I produttori di dispositivi perseguono quindi sinergie tra i diversi segmenti per difendere i margini e ampliare il mercato dei dispositivi chirurgici oftalmici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: predominio ospedaliero, accelerazione ASC
Nel 2025, gli ospedali detenevano il 76.15% del mercato dei dispositivi chirurgici oftalmici, sfruttando infrastrutture complete per la gestione di casi complessi di patologie corneali, retiniche e traumatologiche. Molti centri di terzo livello stanno investendo in sistemi di visualizzazione 3D e moduli per la chirurgia della cataratta robotizzata , al fine di mantenere un flusso costante di pazienti. Tuttavia, la crescita dei ricoveri ospedalieri sta rallentando, poiché gli enti pagatori incoraggiano il trasferimento dei servizi in altre sedi e i chirurghi prediligono una programmazione più snella nei centri specializzati.
Gli ASC stanno crescendo a un CAGR del 6.82%, supportati dagli adeguamenti tariffari del CMS e dalla comprovata qualità clinica. Le strutture oftalmiche monospecialistiche registrano tassi di complicanze ponderate per gravità inferiori del 54%, rafforzando la fiducia dei pazienti. La progettazione modulare delle sale operatorie consente un rapido turnover e gli elevati tassi di utilizzo riducono il ritorno sull'investimento delle attrezzature. Cliniche oculistiche specialistiche e unità mobili completano la domanda, in particolare nelle aree rurali dell'Asia-Pacifico e dell'Africa subsahariana, dove le missioni no-profit integrano i finanziamenti pubblici per ampliare la portata del mercato dei dispositivi chirurgici oftalmici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei dispositivi chirurgici oftalmici in Nord America
Il Nord America ha rappresentato il 31.75% del fatturato globale nel 2025, grazie a sistemi di rimborso maturi, a una base di chirurghi early adopter e a una fitta rete di centri di chirurgia ricostruttiva (ASC). L'aumento del 2.9% delle tariffe ASC di Medicare per il 2025 e i budget di capitale sostenuti presso i principali centri accademici consolidano la stabilità regionale. Tuttavia, la compressione del rimborso delle IOL premium sta esercitando pressioni sui prezzi, spingendo gli ospedali a rinegoziare i contratti di fornitura e a consolidare gli acquisti.
Mercato dei dispositivi chirurgici oftalmici nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 5.74% dal 2026 al 2031, il tasso più rapido a livello mondiale. Le campagne pubbliche per la prevenzione della cecità in Cina e India stanno ampliando i requisiti di ammissibilità e le aziende nazionali stanno sviluppando unità faco a basso costo alimentate da energia portatile. Le catene private di oftalmologia in India si sono assicurate nuove infusioni di capitale nel 2025, destinate all'implementazione di cliniche regionali e centri di formazione. Oltre all'aumento del reddito disponibile e all'urbanizzazione, questi fattori sostengono una crescita a due cifre delle unità nei kit per la cataratta, sostenendo il più ampio mercato dei dispositivi chirurgici oftalmici.
Mercato dei dispositivi chirurgici oftalmici in EMEA e Sud America
Europa, Medio Oriente e Africa e Sud America rappresentano collettivamente la quota rimanente. Le severe normative MDR europee hanno allungato i cicli di certificazione, eppure la regione continua a innovare nei microscopi digitali e negli impianti corneali rigenerativi. I paesi del Consiglio di Cooperazione del Golfo stanno finanziando istituti oculistici di punta che importano sistemi di alto livello, mentre molti paesi dell'Africa subsahariana si affidano a sale operatorie mobili finanziate da enti di beneficenza per servire le aree remote. Brasile e Argentina sono leader in Sud America nell'adozione di dispositivi, ma le oscillazioni valutarie aumentano il rischio di approvvigionamento e ostacolano un'espansione costante. In tutte le regioni, la migrazione dei pazienti ambulatoriali e l'integrazione digitale rimangono temi unificanti nel mercato dei dispositivi chirurgici oftalmici.
Panorama competitivo
I cinque principali produttori – Alcon Inc., Johnson & Johnson Vision Care, Carl Zeiss Meditec AG, Bausch + Lomb Corp. e Glaukos Corp. – hanno controllato circa il 65.0% del fatturato del 2024, a dimostrazione di una struttura moderatamente concentrata. L'acquisizione del Dutch Ophthalmic Research Center da parte di Carl Zeiss Meditec nel 2025 per circa 985 milioni di euro ha immediatamente ampliato la sua suite vitreo-retinica e sottolinea il consolidamento guidato dal portafoglio. Il lancio di Unity VCS e CS di Alcon ha integrato le funzioni vitreoretiniche e per la cataratta in un'unica console, migliorando la sinergia del flusso di lavoro e il lock-in nei centri ad alto volume.
L'innovazione nel white-space prospera nonostante i vantaggi di scala. La trabeculotomia ad alta precisione guidata da immagini laser a femtosecondi (FLigHT) di ViaLase ha registrato una riduzione della pressione intraoculare (PIO) del 34.6% in 24 mesi senza eventi avversi gravi, a dimostrazione di una rapida differenziazione dei nuovi operatori. La collaborazione normativa sta anche rimodellando la concorrenza: la FDA ha convalidato lo strumento di valutazione dei sintomi dell'impianto di lenti intraoculari (AIOLIS), sviluppato congiuntamente dall'American Academy of Ophthalmology, UCLA, Alcon, Bausch + Lomb, Zeiss e Johnson & Johnson, per quantificare i risultati riferiti dai pazienti negli studi clinici sulle IOL premium. Queste iniziative pre-competitive semplificano la progettazione degli studi, accelerando i cicli di prodotto nel mercato dei dispositivi chirurgici oftalmici.
Le strategie di crescita combinano aggiornamenti incrementali della piattaforma con fusioni e acquisizioni selettive. Il marchio CE 2025 di Bausch + Lomb per la sua IOL trifocale LuxLife ha rafforzato la sua gamma di lenti premium europee, mentre l'aumento del fatturato di Glaukos del 25% su base annua, raggiungendo i 106.7 milioni di dollari nel primo trimestre del 1, riflette la forte adozione di MIGS. I produttori stanno contemporaneamente localizzando le catene di fornitura – come dimostra il piano di mitigazione tariffaria di Alcon – e integrando gli abbonamenti software per creare flussi di entrate ricorrenti nel mercato dei dispositivi chirurgici oftalmici.
Leader del settore dei dispositivi chirurgici per l'oftalmologia
Alcon Inc
Johnson & Johnson Cura della vista
Carl Zeiss Meditec AG
Bausch + Lomb Corp.
Glaukos Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Alcon lancia le piattaforme integrate Unity VCS e CS per la chirurgia vitreo-retinica e della cataratta, migliorando la connettività del flusso di lavoro.
- Aprile 2025: Carl Zeiss Meditec lancia negli Stati Uniti il manipolo Micor 700, migliorando il controllo della fluidica della cataratta.
- Aprile 2025: Glaukos ha annunciato numerosi abstract scientifici per il congresso ASCRS del 2025, evidenziando i dati sul microbypass trabecolare di seconda generazione e sull'impianto iDose TR.
- Maggio 2025: Bausch + Lomb ottiene la marcatura CE per la IOL trifocale LuxLife, ampliando la sua gamma europea di lenti premium.
Ambito e metodologia
Secondo lo scopo del rapporto, i dispositivi chirurgici oftalmici vengono utilizzati negli interventi chirurgici della retina, refrattiva e della cataratta, nella diagnosi e nel trattamento di varie malattie oftalmiche come la cataratta, il glaucoma e l'errore di rifrazione. Questi dispositivi vengono utilizzati soprattutto quando la malattia non viene diagnosticata in fase precoce.
Il mercato dei dispositivi chirurgici per oftalmologia è segmentato per prodotto (dispositivi per chirurgia della cataratta, dispositivi per chirurgia del glaucoma, dispositivi per chirurgia refrattiva e altri dispositivi chirurgici), utente finale (ospedali, cliniche specialistiche, centri chirurgici ambulatoriali) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud America). Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo.
Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Dispositivi per chirurgia refrattiva |
| Dispositivi per la chirurgia del glaucoma |
| Dispositivi per la chirurgia della cataratta |
| Altri dispositivi chirurgici |
| Ospedali |
| Cliniche oftalmiche specialistiche |
| Centri di Chirurgia Ambulatoriale (ASC) |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Dispositivi per chirurgia refrattiva | |
| Dispositivi per la chirurgia del glaucoma | ||
| Dispositivi per la chirurgia della cataratta | ||
| Altri dispositivi chirurgici | ||
| Per utente finale | Ospedali | |
| Cliniche oftalmiche specialistiche | ||
| Centri di Chirurgia Ambulatoriale (ASC) | ||
| Altri utenti finali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei dispositivi chirurgici oftalmici?
Il mercato è valutato a 13.16 miliardi di dollari nel 2026 e si prevede che raggiungerà i 16.84 miliardi di dollari entro il 2031.
Quale segmento di prodotto è leader nel mercato dei dispositivi chirurgici oftalmici?
I dispositivi per la chirurgia della cataratta sono in testa con una quota di fatturato del 41.02% nel 2025, grazie agli elevati volumi di procedure a livello globale.
Perché la chirurgia mininvasiva del glaucoma sta guadagnando terreno?
Gli impianti MIGS assicurano significative riduzioni della pressione intraoculare con minori tassi di complicanze e, abbinandoli alla chirurgia della cataratta, permettono di risolvere due problemi in un'unica procedura, favorendone l'adozione.
In che modo la migrazione dei pazienti ambulatoriali influenza la domanda di dispositivi?
Gli ASC eseguono ora il 72% degli interventi chirurgici oftalmici negli Stati Uniti a costi inferiori e con tempi di attesa più brevi, accelerando gli acquisti di attrezzature su misura per contesti ambulatoriali ad alta produttività.
In quale regione si registra la crescita più rapida nel mercato dei dispositivi chirurgici oftalmici?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.74% dal 2026 al 2031, trainata dal miglioramento delle infrastrutture sanitarie e dalle iniziative pubbliche di prevenzione della cecità.
Quali sono i principali ostacoli che limitano una più ampia diffusione dei dispositivi?
I principali limiti citati da produttori e fornitori sono gli elevati costi di capitale per sistemi avanzati e i requisiti normativi divergenti che prolungano i tempi di approvazione.


