

Dimensioni e quota del mercato Open RAN
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
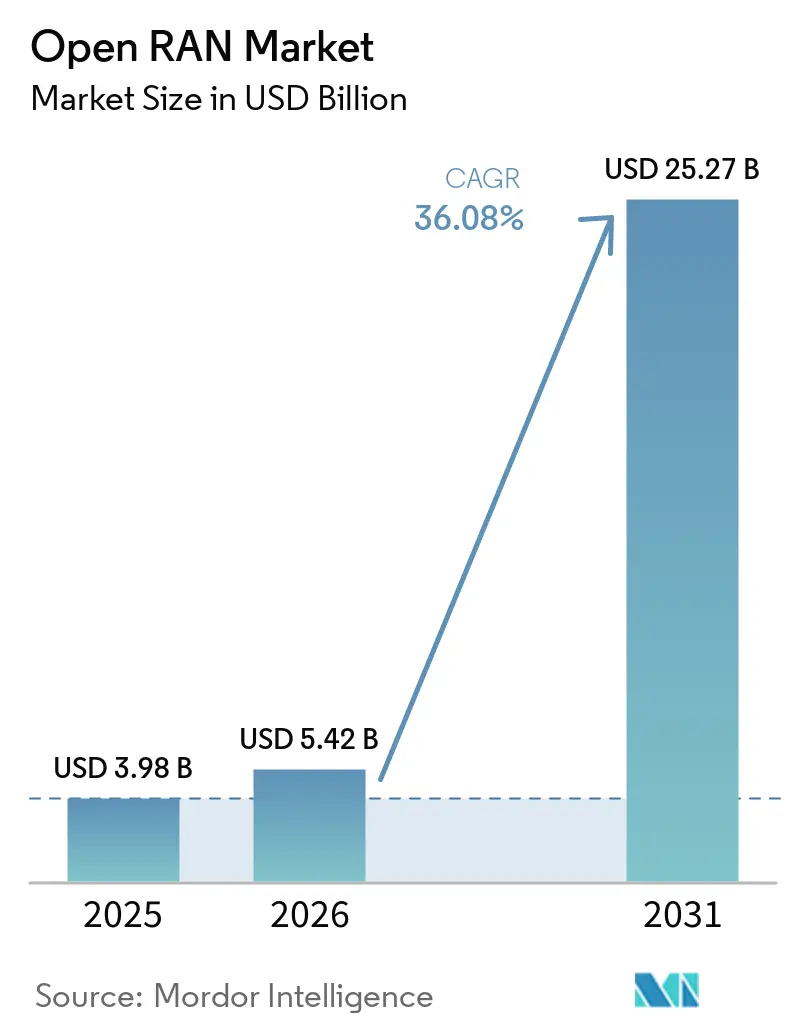
| Dimensione del mercato (2026) | 5.42 miliardo di dollari |
| Dimensione del mercato (2031) | 25.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 36.08% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Open RAN di Mordor Intelligence
Il mercato Open RAN aveva un valore di 3.98 miliardi di dollari nel 2025 e si prevede che crescerà da 5.42 miliardi di dollari nel 2026 a 25.27 miliardi di dollari entro il 2031, con un CAGR del 36.08% durante il periodo di previsione (2026-2031). Lo slancio commerciale deriva dalla sostituzione delle infrastrutture proprietarie da parte degli operatori con architetture disaggregate che migliorano la flessibilità degli acquisti, stimolano l'innovazione del software e riducono il costo totale di proprietà. La densificazione globale del 5G, le partnership con gli hyperscaler e i mandati di diversificazione sostenuti dai governi accelerano collettivamente le implementazioni, mentre i rapidi progressi nel settore dei semiconduttori riducono i costi dell'hardware e rendono economicamente fattibile la copertura nelle aree rurali. Allo stesso tempo, la complessità dell'integrazione, le lacune in termini di efficienza energetica e le persistenti preoccupazioni per la sicurezza frenano la velocità di adozione, spingendo molti operatori di primo livello a perseguire implementazioni graduali o "open-vendor". Nel complesso, il mercato Open RAN continua ad evolversi dalle prime prove di concetto a installazioni commerciali su larga scala che integrano intelligenza artificiale e orchestrazione cloud-native per ottimizzare l'utilizzo dello spettro e i costi operativi.
Punti chiave del rapporto
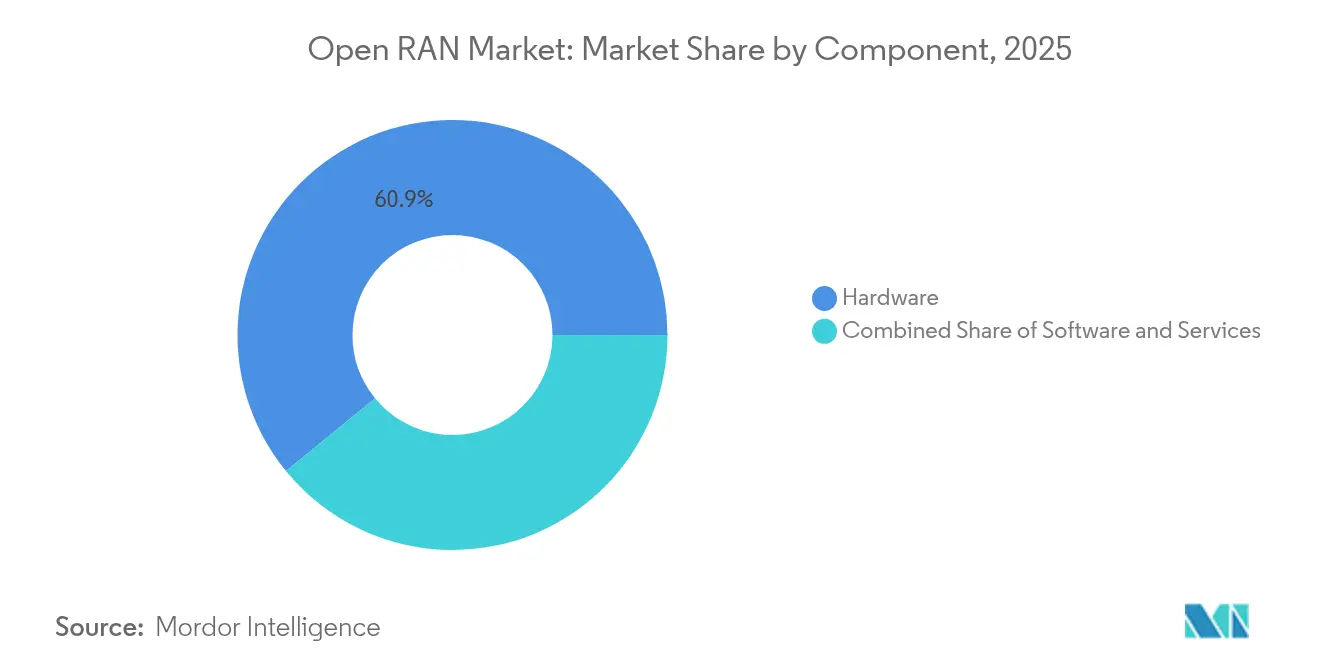
- Per componente, nel 60.90 l'hardware ha rappresentato il 2025% del fatturato del mercato Open RAN; si prevede che il software crescerà a un CAGR del 27.95% fino al 2031.
- In termini di generazione di rete, nel 5 il 77.20G ha dominato il 2025% della quota di mercato Open RAN e si prevede che crescerà a un CAGR del 35.10% entro il 2031.
- In base al tipo di distribuzione, nel 56.60 le infrastrutture macrocellulari pubbliche rappresentavano il 2025% delle dimensioni del mercato Open RAN, mentre le reti aziendali private hanno registrato una crescita con un CAGR del 33.15% tra il 2026 e il 2031.
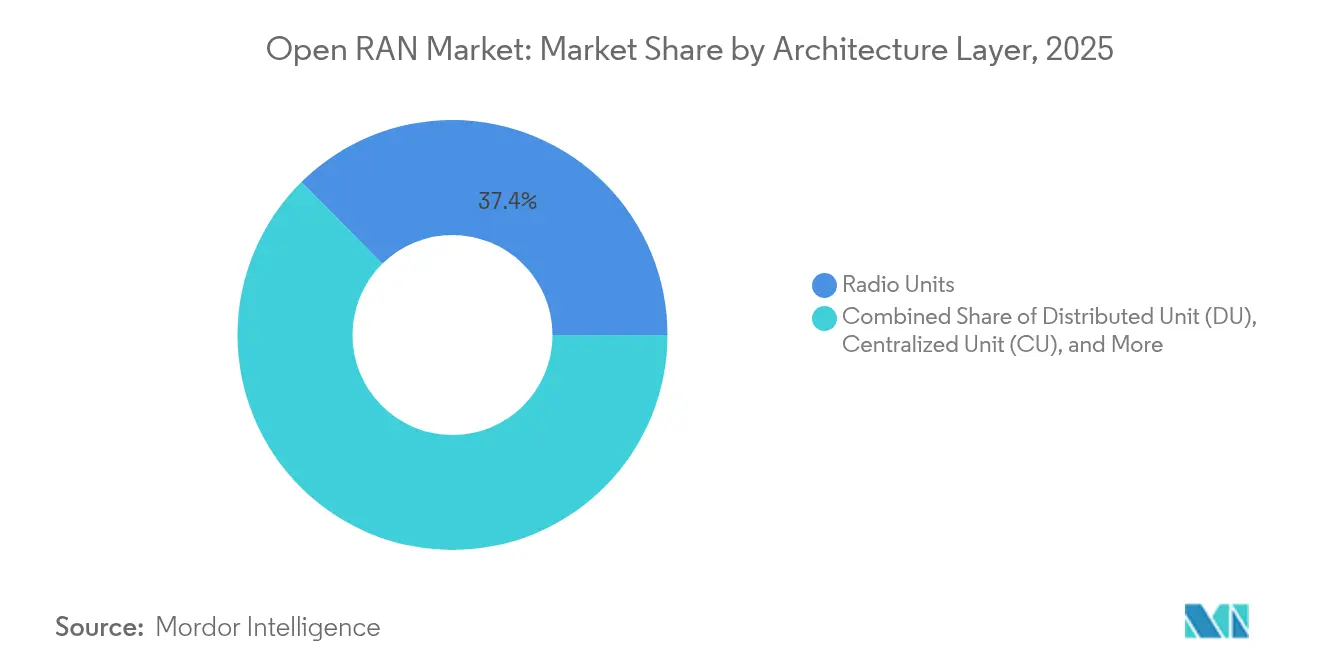
- Per livello di architettura, le unità radio hanno contribuito al 37.40% delle dimensioni del mercato Open RAN nel 2025; il RAN Intelligent Controller sta avanzando a un CAGR del 39.05% fino al 2031.
- Per utente finale, gli operatori di rete mobile hanno rappresentato il 65.70% della domanda nel 2025, mentre i segmenti aziendali e verticali cresceranno a un CAGR del 26.40% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 40.20% del fatturato globale nel 2025 e si prevede che crescerà a un CAGR del 21.15% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale Open RAN
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Densificazione 5G per la copertura urbana e rurale | + 8.5% | Globale, più forte nell'Asia-Pacifico e nel Nord America | Medio termine (2-4 anni) |
| Programmi di rete aperta finanziati dal governo | + 6.2% | Nord America e UE, con ripercussioni sull’Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Riduzione del TCO grazie alla disaggregazione multi-fornitore | + 5.8% | Global | Medio termine (2-4 anni) |
| Partnership edge iperscalabili per vRAN | + 4.3% | Nord America e UE, espansione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Guadagni di efficienza spettrale RIC abilitati dall'intelligenza artificiale | + 3.7% | Adozione globale e precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Diversificazione del silicio che riduce i costi RU | + 2.9% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Densificazione 5G per la copertura urbana e rurale
Il consumo di dati mobili raddoppia nel giro di quattro anni, con l'estensione dei servizi a banda larga e IoT da parte degli operatori, e il mercato Open RAN sta diventando la via privilegiata per densificare sia i centri urbani che i corridoi rurali sottoserviti, poiché le sue unità radio standardizzate riducono i costi di implementazione fino al 30% senza sacrificare le prestazioni. Operatori come China Mobile hanno stanziato 416 milioni di dollari nel 2025 per ampliare la copertura 5G Advanced in 300 città, accelerando la domanda di reti radio modulari che possono essere acquistate da più fornitori. Gli aspetti economici sono altrettanto interessanti nelle aree remote, dove le architetture disaggregate consentono ai fornitori più piccoli di entrare nel mercato e aiutano le autorità di regolamentazione nazionali a raggiungere gli obiettivi di servizio universale. Man mano che la connettività rurale diventa una priorità sociale, l'hardware disaggregato e il software cloud-native riducono congiuntamente il costo per bit. Di conseguenza, gli acquisti di Open RAN basati sulla densificazione abbracciano topologie sia macro che small-cell, sottolineando la versatilità dell'architettura in diverse densità di popolazione.
Programmi di rete aperta finanziati dal governo
I responsabili politici considerano l'Open RAN come uno strumento per diversificare le catene di approvvigionamento e rafforzare la sicurezza nazionale, il che ha portato a impegni di finanziamento pluriennali che hanno incrementato significativamente la domanda. Gli Stati Uniti hanno stanziato 1.5 miliardi di dollari tramite il Public Wireless Supply Chain Innovation Fund per promuovere lo sviluppo e la commercializzazione di interfacce aperte [1] National Telecommunications and Information Administration, “Public Wireless Supply Chain Innovation Fund,” ntia.gov . Le prime tranche, per un totale di 273 milioni di dollari, sono state destinate ad aziende come JMA Wireless e Nokia per prototipi di radio aperta, mentre il Dipartimento della Difesa sta pianificando separatamente reti 5G private in 800 basi, un modello che convalida le prestazioni e favorisce la scalabilità. L'Unione Europea, pur con un approccio più cauto, continua a convogliare sovvenzioni per la ricerca e lo sviluppo verso piattaforme radio indipendenti dal fornitore, e l'Agenzia Digitale giapponese offre incentivi fiscali agli operatori locali che adottano architetture multi-vendor. Questi programmi creano una domanda iniziale, incoraggiano i test di interoperabilità e riducono i tempi di ammortamento per i partecipanti all'ecosistema, ampliando così il mercato globale dell'Open RAN nel lungo termine.
Riduzione del TCO grazie alla disaggregazione multi-fornitore
Gli operatori che perseguono l'ottimizzazione dei costi riconoscono che la concorrenza tra i componenti e l'automazione cloud possono ridurre sia le spese in conto capitale (capex) che le spese operative (opex) del 20-40% rispetto alle tradizionali soluzioni monofornitore. L'accordo quinquennale da 14 miliardi di dollari di AT&T con Ericsson, basato su un'interfaccia aperta, illustra come un operatore di primo livello possa mantenere aperte le opzioni dell'ecosistema, garantendo al contempo prezzi unitari prevedibili e roadmap software. La disaggregazione consente ai team di approvvigionamento di negoziare in modo indipendente unità radio, schede di banda base e software RIC, creando una tensione sui prezzi lungo tutta la catena di fornitura. L'implementazione da parte di Verizon di oltre 130,000 radio compatibili con O-RAN rivela come le reti su larga scala sfruttino le specifiche aperte per la diversificazione dei fornitori e, parallelamente, l'intelligenza del software generi un risparmio energetico di circa il 15% nei cluster ad alto traffico [2] Verizon Communications, “Verizon Deploys 130,000 O-RAN Radios,” verizon.com . Sebbene la complessità dell'integrazione aumenti la spesa per i servizi professionali, gli operatori internalizzano sempre più tali competenze o si affidano a integratori indipendenti, mantenendo così i costi totali ben al di sotto dei modelli tradizionali per tutto il ciclo di vita del sistema.
Partnership edge iperscalabili per vRAN
I provider di servizi cloud stanno rimodellando il mercato dell'Open RAN combinando l'infrastruttura di edge computing con stack vRAN chiavi in mano, consentendo agli operatori di implementare funzioni di rete basate sull'intelligenza artificiale più vicine agli utenti finali. La collaborazione di Verizon con NVIDIA porta l'accelerazione GPU in tempo reale nel 5G privato, sbloccando applicazioni di analisi avanzata e computer vision che richiedono una latenza di pochi millisecondi. L'AI-RAN Innovation Center di T-Mobile, sviluppato in collaborazione con NVIDIA, Ericsson e Nokia, accelera l'addestramento degli algoritmi e semplifica le pipeline DevOps per gli sviluppatori terzi. Gli hyperscaler forniscono orchestrazione automatizzata, elaborazione elastica e modelli di marketplace globali che abbassano la barriera d'ingresso per le aziende che richiedono reti mobili personalizzate. Per gli operatori di telecomunicazioni, l'affitto di capacità edge nel cloud evita ingenti spese per i data center e riduce il time-to-revenue, rendendo queste alleanze potenti catalizzatori per l'adozione della RAN virtualizzata nei prossimi due anni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard frammentati che ritardano l’interoperabilità | -4.8% | Global | Medio termine (2-4 anni) |
| Problemi di IP e sicurezza dei fornitori tra gli MNO di primo livello | -3.2% | Nord America e UE | A breve termine (≤ 2 anni) |
| Divario di efficienza energetica rispetto alla RAN proprietaria | -2.7% | Global | Medio termine (2-4 anni) |
| La carenza di competenze degli operatori SI fa aumentare i costi di distribuzione | -2.1% | Globale, acuto nelle regioni emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard frammentati che ritardano l’interoperabilità
Nonostante le 74 specifiche O-RAN Alliance, nuove o riviste, pubblicate dalla metà del 2024, i test pratici di interoperabilità rivelano ancora implementazioni eterogenee che rallentano i rollout multivendor. Vodafone e Orange hanno richiesto un intenso lavoro di laboratorio con Samsung, Wind River e Dell per raggiungere anche le funzionalità di base 2G e 4G in un progetto pilota congiunto in Romania, a dimostrazione di come una maturità software divergente possa mettere a dura prova i budget di integrazione. Poiché gli operatori si trovano ad affrontare cicli di test prolungati, molti si rifugiano in scenari "single-vendor-open" che erodono la diversità competitiva che Open RAN è stata progettata per promuovere. Il risultato è un ecosistema in cui la conformità teorica dell'interfaccia non equivale a implementazioni plug-and-play. I programmi di certificazione si stanno espandendo, ma la cadenza dei rilasci di chip spesso supera l'armonizzazione degli standard, creando una continua ricerca di interoperabilità che deprime la crescita del mercato Open RAN a breve termine.
Problemi di IP e sicurezza dei fornitori tra gli MNO di primo livello
L'apertura di interfacce precedentemente chiuse amplia inevitabilmente le superfici di attacco e gli operatori di primo livello rimangono cauti nell'esporre i piani di controllo mission-critical a codice di terze parti. L'O-RAN Alliance Security Working Group ha pubblicato linee guida zero-trust e raccomandazioni root-of-trust, ma gli operatori avversi al rischio continuano a richiedere rigorosi test di penetrazione prima di firmare contratti commerciali. Una ricerca accademica separata suggerisce che la verifica della supply chain basata su blockchain potrebbe rafforzare il tracciamento della provenienza, tuttavia tali strumenti aggiungono latenza e costi, scoraggiando ulteriormente una rapida adozione. L'ansia per la proprietà intellettuale aggrava la sfida, perché i fornitori tradizionali temono che le API standardizzate possano rivelare segreti commerciali algoritmici e intaccare la loro differenziazione. Le ultime linee guida per gli acquisti del governo statunitense riconoscono questi rischi, richiedendo audit di conformità continui, che prolungano i tempi di approvvigionamento e riducono leggermente il CAGR del mercato Open RAN nel breve termine.
Analisi del segmento
Per componente: l'accelerazione del software guida la trasformazione
L'hardware ha rappresentato il 60.90% del fatturato nel 2025, riflettendo ingenti spese per radio e banda base che rimangono indispensabili per implementazioni su larga scala. Ciononostante, il software è ora la componente in più rapida crescita, con un tasso composto del 27.95% fino al 2031, poiché gli operatori integrano l'intelligenza artificiale nei livelli di orchestrazione e spostano l'elaborazione del segnale verso i nodi cloud. I servizi di integrazione, sebbene la quota più piccola, sono vitali per l'armonizzazione multi-vendor e la loro quota aumenta costantemente man mano che gli operatori esternalizzano complesse attività di test e ottimizzazione. Lo stack RAN basato sull'intelligenza artificiale di Mavenir, ottimizzato congiuntamente con Intel FlexRAN, esemplifica come l'innovazione algoritmica sia ancorata al software piuttosto che al silicio. L'Energy Saving Manager di Verizon dimostra che il software può ridurre il consumo energetico dei siti radio del 15%, evidenziando tangibili vantaggi operativi. Di conseguenza, le allocazioni di budget si spostano gradualmente dalle voci hardware verso licenze software in abbonamento e servizi professionali orientati ai risultati.
L'espansione della virtualizzazione rimodella anche le dinamiche dei fornitori. Innovatori come Parallel Wireless competono su codice containerizzato leggero, mentre i fornitori tradizionali riadattano le pipeline DSP proprietarie per mantenere la leadership in termini di prestazioni. La scelta di microservizi rispetto a macchine virtuali monolitiche ha ripercussioni sulla gestione del ciclo di vita, sulla cadenza delle patch e sulla portabilità di Kubernetes. Nel complesso, lo spostamento del mix verso i livelli di codice e cloud indica che la differenziazione nel settore Open RAN si baserà su roadmap software e alleanze di ecosistema piuttosto che su contenitori radio commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per generazione di rete: il dominio del 5G accelera
Le dimensioni del mercato Open RAN per le implementazioni 5G hanno rappresentato il 77.20% del fatturato globale nel 2025 e stanno crescendo a un CAGR del 35.10%, trainato dagli operatori desiderosi di monetizzare lo spettro di banda media e di offrire network slicing per gli SLA aziendali. Le implementazioni 4G legacy persistono in zone sensibili ai costi, mentre i rinforzi per la ricerca 6G rappresentano una quota trascurabile, ma indicano un potenziale di fatturato futuro. I soli operatori cinesi stanno stanziando quasi 3 miliardi di dollari nel 2025 per gli aggiornamenti 5G-Advanced che includono la calibrazione MIMO massiva basata sull'intelligenza artificiale per aumentare l'efficienza spettrale. La verifica di successo di Samsung del 5G RedCap basato su vRAN sottolinea il ciclo di innovazione continuo che mantiene la generazione rilevante.
Gli operatori stanno implementando la cloud RAN nei mercati ad alta densità per supportare servizi di realtà estesa in tempo reale, e gli integratori di reti private specificano sempre più core 5G-SA con fronthaul aperto per sbloccare la latenza deterministica. I governi spesso impongono la copertura 5G per le infrastrutture critiche, consolidando ulteriormente il primato di questa generazione. Nel complesso, queste iniziative garantiscono che il 5G rimanga il motore di fatturato del mercato Open RAN fino al 2031, anche mentre gli enti di standardizzazione avviano la fase iniziale di armonizzazione del 6G.
Per tipo di distribuzione: le reti aziendali guidano l'innovazione
Le macrocelle pubbliche hanno rappresentato il 56.60% delle installazioni nel 2025, fornendo una copertura capillare per il traffico consumer; tuttavia, le reti aziendali private si stanno espandendo a un sorprendente CAGR del 33.15%, segnalando una transizione radicale verso la connettività on-premise che supporta l'automazione, il monitoraggio della qualità e la robotica mobile. L'implementazione dello stabilimento Cummins di 1 milione di piedi quadrati (circa 5,325 metri quadrati) con Verizon Business dimostra come l'infrastruttura a host neutro possa servire sia il traffico pubblico che quello privato, sfruttando al contempo i componenti comuni di Open RAN. La Cina ospita oltre 5 reti 40G private in almeno XNUMX settori verticali, legittimando i requisiti di livello di servizio di livello industriale e convalidando Open RAN per la produzione, l'estrazione mineraria e la logistica.
Anche i sistemi indoor, come le soluzioni di antenne distribuite, beneficiano delle architetture aperte, poiché gli integratori possono sostituire le teste radio senza dover riprogettare i pool di banda base, riducendo così i costi totali del progetto. Con la diffusione di funzionalità 5G-Advanced come 1024-QAM, le aziende apprezzano sempre di più la possibilità di aggiornare il software over-the-air, evitando sostituzioni hardware complesse. Di conseguenza, le small cell di livello enterprise e i framework a host neutro sono catalizzatori fondamentali per l'incremento dei ricavi del mercato Open RAN nell'arco dell'orizzonte di previsione.
Per livello di architettura: RIC emerge come hub di intelligence
Nel 2025, le unità radio hanno rappresentato il 37.40% del fatturato di mercato, confermando che antenne e amplificatori di potenza rimangono la principale voce di costo all'interno delle celle. Ciononostante, il RAN Intelligent Controller sta crescendo a un ritmo sostenuto del 39.05% di CAGR, grazie all'integrazione da parte degli operatori di xApp e rApp per automatizzare il beam steering, l'ammissione delle slice e la gestione energetica. Verizon ha testato sul campo uno stack RIC multi-vendor che integra le soluzioni di analisi di Samsung e Qualcomm, dimostrando la sua fattibilità commerciale su scala metropolitana. Gli sviluppatori di terze parti monetizzano già algoritmi specializzati per l'adattamento al Massive MIMO tramite modelli di marketplace, indicando una nuova economia in cui le royalty del software si affiancano alle vendite di hardware nell'intero settore del RAN Intelligent Controller.
Unità distribuite e centralizzate forniscono il substrato computazionale e la loro migrazione da schede basate su FPGA a processori general-purpose accelera la deflazione dei costi. Parallelamente, i framework di gestione dei servizi e di orchestrazione applicano le policy tra fornitori eterogenei, riducendo il tempo medio di ripristino e alimentando l'attrattiva della disaggregazione. Nel complesso, lo spostamento dell'intelligenza del piano di controllo verso le piattaforme RIC non solo stimola la crescita del mercato Open RAN, ma ridefinisce anche le aree in cui si genera valore all'interno dell'ecosistema.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da parte dell'utente finale: l'adozione aziendale accelera
Gli operatori di reti mobili hanno contribuito per il 65.70% alla spesa del 2025, sfruttando le dimensioni delle torri e le quote di spettro esistenti per sperimentare soluzioni a interfaccia aperta. Tuttavia, gli acquirenti aziendali e industriali stanno aumentando il loro contributo cumulativo a un CAGR del 26.40%, poiché i programmi di trasformazione digitale richiedono latenza deterministica e solidi vincoli di sicurezza che il Wi-Fi non può soddisfare. L'acquisizione da parte di Boldyn Networks del portafoglio di reti private di Cellnex, che comprende oltre 50 installazioni in tutta Europa, riflette il posizionamento strategico mirato a fabbriche, porti e siti energetici.
Anche la domanda da parte del governo e della difesa è in aumento. Il Dipartimento della Difesa degli Stati Uniti prevede di integrare Open RAN in 800 basi, affermando che rigorosi framework zero-trust possono coesistere con l'approvvigionamento radio multivendor. I fornitori di host neutrali riempiono una nicchia gestendo infrastrutture condivise in impianti sportivi e hub di trasporto, acquisendo tenant incrementali senza duplicare le risorse radio. In sintesi, questi gruppi di acquirenti diversificati garantiscono una maggiore stabilità dei ricavi e mitigano la dipendenza storica del mercato Open RAN dai cicli di aggiornamento delle macrocelle.
Analisi geografica
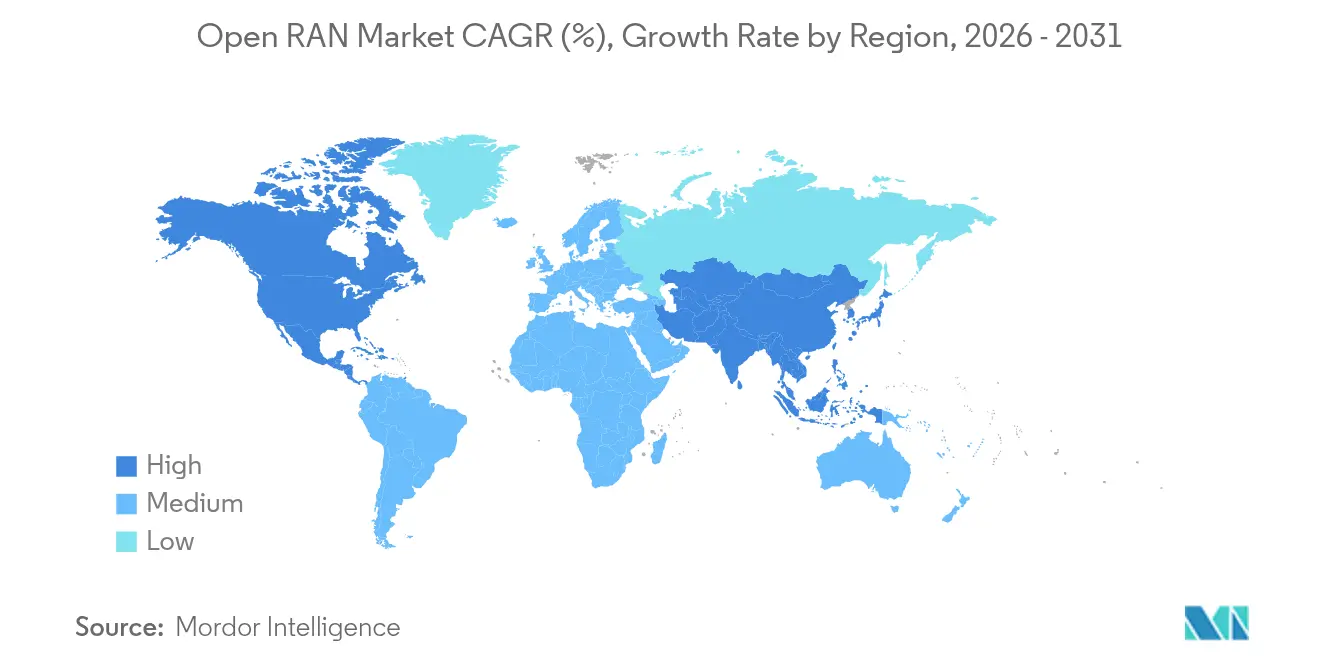
L'area Asia-Pacifico ha detenuto una quota importante del 40.20% del fatturato globale nel 2025 e sta crescendo a un CAGR del 21.15%, poiché gli operatori nazionali perseguono implementazioni aggressive del 5G Advanced e i responsabili politici sostengono gli ecosistemi tecnologici nazionali. La sola Cina supporta oltre 5,325 reti 5G private in 40 settori, a conferma della solida propensione delle aziende per le architetture radio cloud-native. La giapponese KDDI ha implementato basi virtuali conformi allo standard O-RAN a Osaka, mentre la vietnamita Viettel sta espandendo migliaia di siti aperti per ridurre la dipendenza da fornitori esterni. La densità produttiva, unita a una politica industriale di supporto, posiziona la regione come il principale motore di espansione del mercato Open RAN per il resto del decennio.
Il Nord America si classifica al secondo posto, sostenuto da 1.5 miliardi di dollari in sovvenzioni federali per l'innovazione, dal framework di interfaccia aperta di ATandT con Ericsson da 14 miliardi di dollari e dall'implementazione di oltre 130,000 radio O-RAN-ready da parte di Verizon. L'influenza degli hyperscaler è evidente, con AWS, Azure e Google Cloud che offrono stack cloud convalidati per carichi di lavoro vRAN, riducendo così il time-to-market per gli operatori regionali più piccoli. La canadese TELUS, in partnership con Samsung, ha realizzato il primo macro sito Open RAN commerciale completamente virtualizzato del Paese, a dimostrazione di una più ampia tendenza continentale verso la modernizzazione basata sul software.
L'Europa rimane cauta ma attiva. Il progetto pilota congiunto di Orange e Vodafone in Romania, supportato da radio Samsung e server Dell, dimostra progressi nonostante i lunghi cicli di integrazione. Gli orientamenti normativi variano: il Regno Unito punta a far sì che il 35% del traffico mobile attraversi l'infrastruttura Open RAN entro il 2030, mentre la Germania consente la prosecuzione delle implementazioni Huawei, rallentando la domanda locale di alternative aperte. Medio Oriente e Africa mostrano un'attività nascente ma significativa. Solutions by stc ha attivato il primo macro sito commerciale Open RAN in Arabia Saudita utilizzando il software Mavenir, e Parallel Wireless ha superato i 1,500 siti attivi nell'Africa subsahariana, dove i vincoli di spesa in conto capitale aumentano l'attrattiva delle radio multi-vendor a basso costo.
Panorama competitivo
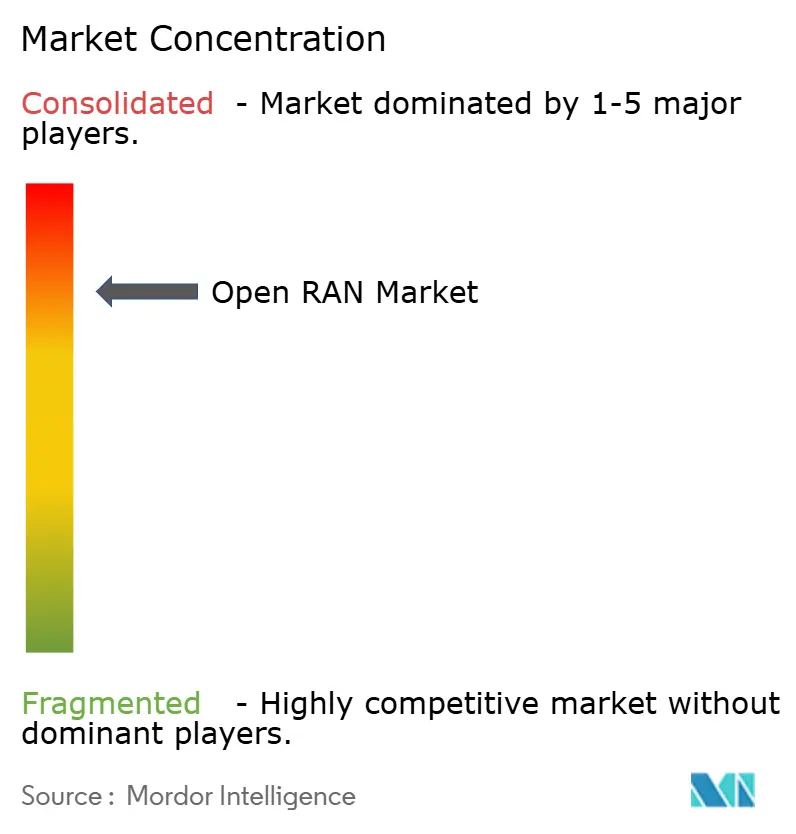
Il mercato dell'Open RAN mostra una moderata concentrazione, poiché i fornitori di RAN storici continuano a dominare le short list degli appalti, nonostante i nuovi entranti cerchino di rivoluzionare il mercato. Huawei, Ericsson, Nokia, Samsung e ZTE controllano collettivamente circa il 94% del mercato globale dell'Open RAN e ciascuna offre ora opzioni conformi all'Open RAN per proteggere la quota di mercato, estendendo al contempo i contratti di servizi gestiti. L'accordo strategico a lungo termine di Ericsson con ATandT consente al fornitore di agire come architetto di sistema, mantenendo al contempo le interfacce aperte per futuri moduli di terze parti, a dimostrazione di come gli operatori storici rimodellino i propri ruoli anziché concedere ricavi.
Samsung punta a superare i 53,000 siti attivi entro la fine del 2025 con la sua RAN virtualizzata, puntando sulla gestione energetica basata sull'intelligenza artificiale e sulle funzionalità di condivisione dello spettro per superare i concorrenti. Nokia ha aggiornato il suo portfolio anyRAN con progetti Cloud-RAN che si integrano direttamente con i framework Kubernetes hyperscaler, sebbene le perdite di competitività subite da Ericsson in Nord America sollevino dubbi sullo slancio a breve termine. Tra i concorrenti, Mavenir si è assicurata sovvenzioni federali, ma ha attuato licenziamenti all'interno della sua divisione RAN, evidenziando l'intensità di capitale e le esigenze di integrazione che ostacolano i fornitori finanziati da venture capital.
Le partnership strategiche rimangono un tema determinante. NVIDIA e Qualcomm forniscono piattaforme di accelerazione di riferimento per le funzioni RIC basate sull'intelligenza artificiale, mentre IBM e Accenture ampliano l'offerta di servizi gestiti per compensare le lacune di competenze degli operatori. Insieme, queste alleanze mitigano il rischio di frammentazione, ma allo stesso tempo ancorano gran parte del valore all'interno di stack verticalmente integrati guidati da fornitori consolidati. Il progresso verso una vera sostituzione multi-vendor è quindi incrementale, il che suggerisce che il mercato Open RAN rimarrà un oligopolio nel medio termine, nonostante la proliferazione della conformità delle interfacce.
Leader del settore Open RAN
Samsung Electronics Co.Ltd.
NEC Corporation
Fujitsu Limited
Mavenir Systems, Inc.
Nokia Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Zain ha stretto una partnership con Rakuten Symphony per promuovere le iniziative Open RAN, migliorando la flessibilità della rete.
- Febbraio 2025: Rakuten Symphony nomina Cisco, Airspan e Tech Mahindra membri inaugurali del suo programma di licenze Real Open RAN.
- Febbraio 2025: Airspan completa l'acquisizione del business wireless di Corning, ampliando il suo portafoglio DAS e small-cell per Open RAN.
- Febbraio 2025: Kyocera annuncia l'ingresso nel mercato Open RAN, diversificando il proprio portafoglio di comunicazioni.
Ambito e metodologia
La struttura Open RAN consente la separazione delle parti hardware e software della rete RAN e l'utilizzo di interfacce e protocolli aperti per la compatibilità e l'integrazione di elementi di rete di vari fornitori. I principi Open RAN offrono un modo conveniente per costruire reti che garantiscono interoperabilità, virtualizzazione, versatilità del fornitore, sicurezza degli elementi e un approccio cloud nativo, riducendo in definitiva il costo totale di proprietà (TCO) nelle reti di accesso radio (RAN).
Il mercato Open RAN è segmentato per componente (hardware, software, servizi), per rete (4G, 5G, altre reti (2G/3G), per area geografica (Nord America (Stati Uniti, Canada), Europa (Germania, Regno Unito, Francia, Italia), Asia Pacific (Cina, Giappone, India, Corea del Sud, Australia e Nuova Zelanda), resto del mondo). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti sopra indicati
| Hardware |
| Software |
| Servizi |
| 4G |
| 5G |
| Altro |
| Macrocellula pubblica |
| Rete privata/aziendale |
| Cellule piccole per interni / DAS |
| Unità radio (RU) |
| Unità distribuita (DU) |
| Unità centralizzata (CU) |
| Controllore intelligente RAN (RIC) |
| Gestione e orchestrazione dei servizi (SMO) |
| Operatori di rete mobile |
| Fornitori di host neutrali |
| Imprese e settori verticali industriali |
| Governo e difesa |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per componente | Hardware | ||
| Software | |||
| Servizi | |||
| Per generazione di rete | 4G | ||
| 5G | |||
| Altro | |||
| Per tipo di distribuzione | Macrocellula pubblica | ||
| Rete privata/aziendale | |||
| Cellule piccole per interni / DAS | |||
| Per livello di architettura | Unità radio (RU) | ||
| Unità distribuita (DU) | |||
| Unità centralizzata (CU) | |||
| Controllore intelligente RAN (RIC) | |||
| Gestione e orchestrazione dei servizi (SMO) | |||
| Per utente finale | Operatori di rete mobile | ||
| Fornitori di host neutrali | |||
| Imprese e settori verticali industriali | |||
| Governo e difesa | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Cosa sta determinando la rapida crescita del mercato Open RAN?
Questa impennata è alimentata dagli operatori che cercano un TCO più basso, finanziamenti governativi che riducano i rischi delle implementazioni iniziali e partnership hyperscaler che forniscono edge computing per servizi abilitati dall'intelligenza artificiale.
Quanto sarà grande il mercato globale Open RAN nel 2026?
Nel 5.42 il mercato Open RAN avrà un valore di 2026 miliardi di dollari, con un'espansione verso i 25.27 miliardi di dollari entro il 2031, con un CAGR del 36.08%.
Quale regione detiene la quota maggiore di implementazione di Open RAN?
L'area Asia-Pacifico è in testa con il 40.20% dei ricavi del 2025, supportata dalle diffuse iniziative 5G-Advanced della Cina e dai primi progetti pilota di virtualizzazione del Giappone.
Quale ruolo svolgono le aziende nell'adozione di Open RAN?
Le aziende, le fabbriche e i centri logistici stanno implementando reti private con un CAGR del 33.15%, sfruttando Open RAN per l'automazione a bassa latenza e l'IoT.
Come rispondono i fornitori tradizionali a Open RAN?
Aziende come Ericsson, Nokia e Samsung offrono ora portafogli conformi allo standard O-RAN, raggruppando al contempo servizi di integrazione e mantenendoli centrali nei cicli di approvvigionamento.
Quali sono le principali sfide che devono affrontare le implementazioni di Open RAN?
Standard frammentati, problemi di sicurezza e proprietà intellettuale, lacune nell'efficienza energetica e carenza di integratori di sistemi qualificati continuano a frenare l'adozione sul mercato di massa.


