

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
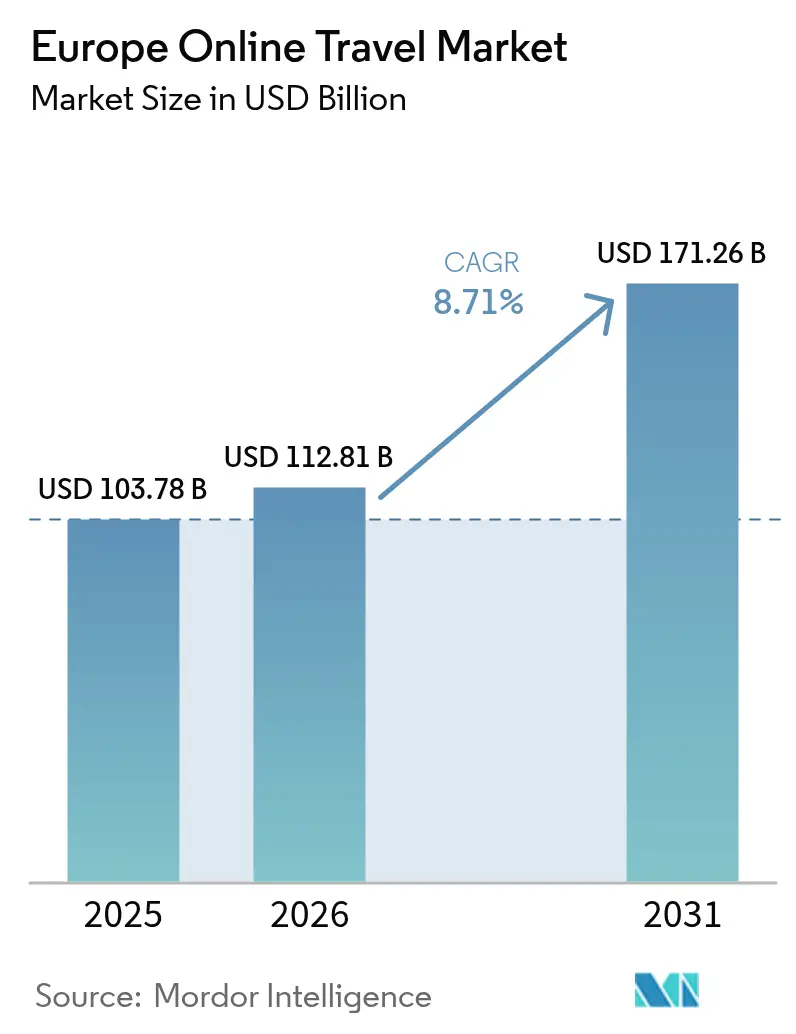
| Dimensione del mercato (2026) | 112.81 miliardo di dollari |
| Dimensione del mercato (2031) | 171.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.71% CAGR |
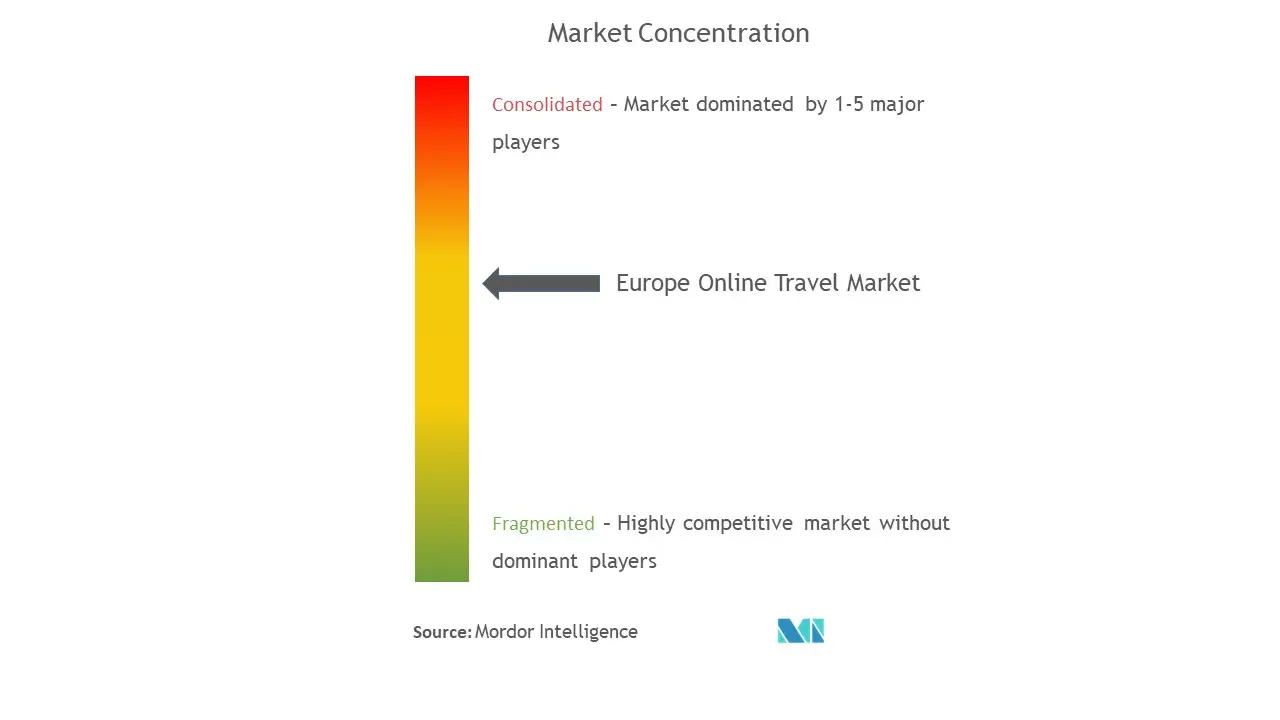
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei viaggi online in Europa di Mordor Intelligence
Il mercato europeo dei viaggi online aveva un valore di 103.78 miliardi di dollari nel 2025 e si prevede che crescerà da 112.81 miliardi di dollari nel 2026 a 171.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.71% durante il periodo di previsione (2026-2031). Questa espansione è trainata dalla ripresa post-pandemia del turismo intraeuropeo e a lungo raggio, dall'intensificarsi delle prenotazioni tramite dispositivi mobili e da catalizzatori normativi come il prossimo portafoglio digitale dell'UE, che promette l'autenticazione con un solo clic oltre confine. La maggiore adozione da parte delle compagnie aeree dei protocolli New Distribution Capability (NDC) sta ridistribuendo il potere di determinazione dei prezzi verso i vettori, mentre gli strumenti di pianificazione dei viaggi basati sull'intelligenza artificiale generativa convogliano l'intento di ricerca direttamente nell'inventario prenotabile, accorciando il processo di prenotazione sia per i consumatori che per i fornitori. Le dinamiche competitive rimangono moderate poiché le prime cinque aziende detengono solo il 48.9% dei ricavi, lasciando ampio spazio a nuovi operatori differenziati specializzati in viaggi sostenibili, trasporti multimodali ed esperienze iperlocalizzate. Nel frattempo, l'aumento vertiginoso dei costi di acquisizione del traffico, dovuto al Digital Markets Act, costringe le principali OTA a ripensare le proprie strategie di marketing, privilegiando gli ecosistemi di fidelizzazione e i programmi di abbonamento rispetto alla crescita basata esclusivamente sui motori di ricerca. Nel complesso, queste forze macroeconomiche creano una solida base di domanda per il mercato europeo dei viaggi online, nonostante le difficoltà normative e l'intensificarsi delle campagne dirette dei fornitori.
Punti chiave del rapporto
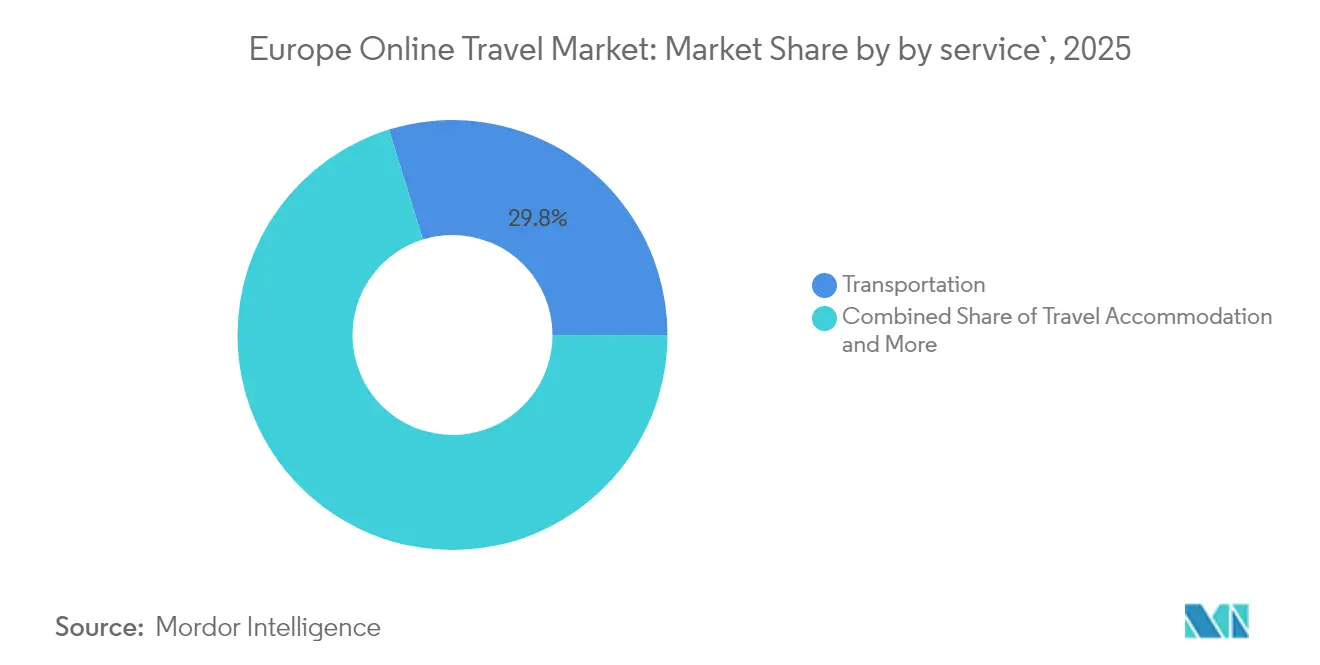
- Per tipologia di servizio, nel 2025 i trasporti hanno conquistato il 29.78% della quota di mercato dei viaggi online in Europa, mentre i pacchetti vacanza sono sulla buona strada per raggiungere il CAGR più rapido, pari al 11.86%, fino al 2031.
- Per tipologia di prenotazione, nel 2025 i fornitori diretti detenevano una quota del 54.02% del mercato europeo dei viaggi online, ma si prevede che le OTA cresceranno a un CAGR del 9.05% tra il 2026 e il 2031.
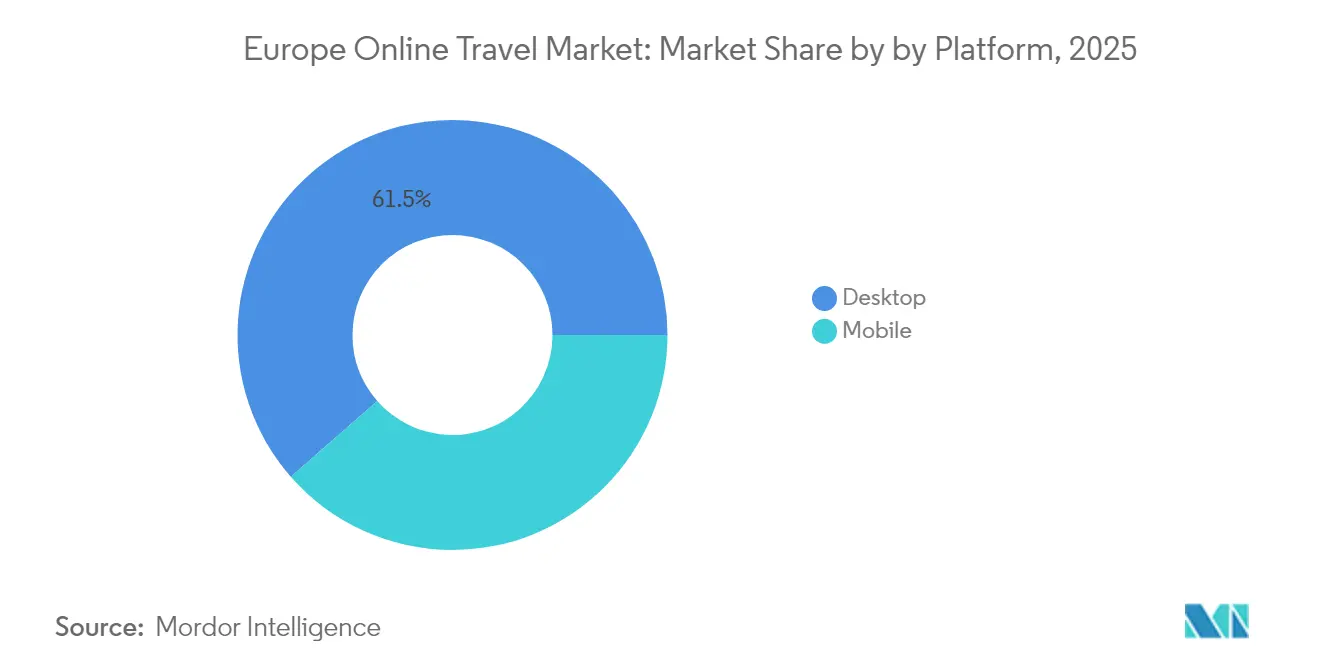
- Per piattaforma, le prenotazioni tramite desktop hanno dominato con una quota del 61.45% del mercato europeo dei viaggi online nel 2025, mentre si prevede che i dispositivi mobili registreranno il CAGR più alto, pari al 13.12%, entro il 2031.
- In termini geografici, il Regno Unito ha contribuito in misura maggiore al mercato europeo dei viaggi online, con il 21.05%, nel 2025, mentre la Spagna è destinata a registrare il CAGR più elevato, pari all'11.58%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei viaggi online in Europa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa post-pandemia del turismo intraeuropeo e a lungo raggio | + 2.1% | Regno Unito, Germania, Francia, Spagna | A breve termine (≤ 2 anni) |
| Aumento della penetrazione delle prenotazioni tramite dispositivi mobili e dei pagamenti in-app | + 1.8% | In tutta Europa; punti caldi nordici e del Benelux | Medio termine (2 – 4 anni) |
| Portafoglio di identità digitale dell'UE che consente il pagamento con un clic | + 1.2% | I primi mercati pilota dell'UE-27 | Medio termine (2 – 4 anni) |
| I bot di pianificazione del viaggio con intelligenza artificiale generativa accelerano la conversione | + 1.5% | Germania, Regno Unito, Paesi Bassi | A lungo termine (≥ 4 anni) |
| Le API liberalizzate per i biglietti ferroviari ad alta velocità e multimodali ampliano l'inventario dei trasporti online | + 1.3% | Francia, Germania, Spagna, UE transfrontaliera | Medio-lungo termine (2–5 anni) |
| Formati alberghieri ibridi e di lifestyle che utilizzano la distribuzione API-first | + 1.0% | Centri urbani in Europa occidentale e centrale | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa del turismo post-pandemico
Nel 2024 la Francia ha accolto oltre 100 milioni di visitatori internazionali, superando i massimi pre-crisi e stabilendo un punto di riferimento per il mercato europeo dei viaggi online [1] Fonte: Campus France, “2024, un anno record per il turismo internazionale in Francia”, campusfrance.org . La Spagna ha seguito l'esempio con 94 milioni di arrivi stranieri, un'impennata che ha incrementato le entrate del settore turistico e alimentato la domanda di prenotazioni online, in particolare per i segmenti a lungo raggio più redditizi provenienti dal Nord America. Il turismo in entrata verso il Regno Unito ha raggiunto livelli di spesa record, rafforzando la domanda di servizi di pacchetti dinamici che combinano voli, hotel e treni. I mercati a lungo raggio come la Cina hanno mostrato una crescita del 40% delle notti trascorse in Francia, segnalando un rinnovato interesse per gli itinerari europei nonostante le entrate rimangano al di sotto dei parametri di riferimento del 2019. I viaggi d'affari rimangono contenuti, ma gli itinerari ibridi di piacere e affari (bleisure) sono in aumento, spingendo i fornitori a rinnovare i programmi fedeltà attorno ai premi per soggiorni prolungati. La ripresa sottolinea un cambiamento strutturale verso canali digitali flessibili, poiché i viaggiatori privilegiano la disponibilità in tempo reale rispetto alle tradizionali visite in agenzia.
Penetrazione delle prenotazioni tramite dispositivi mobili
I dispositivi mobili gestiscono una quota crescente di transazioni, poiché i consumatori europei integrano portafogli digitali e pagamenti contactless nella vita quotidiana. I paesi nordici, dove l'utilizzo dei portafogli mobili supera il 75%, dimostrano come i pagamenti fluidi accelerino i tassi di conversione delle app. Booking Holdings ha registrato una crescita a due cifre delle prenotazioni da dispositivi mobili dopo aver implementato funzionalità di micro-personalizzazione che adattano la visualizzazione dell'inventario al contesto dell'utente. L'app Trainline, che punta sul trasporto ferroviario, ora rappresenta la maggior parte delle prenotazioni ferroviarie europee, dimostrando come un'esperienza utente mobile fluida possa sbloccare mercati dei trasporti altamente frammentati. Omio, concorrente del settore app-first, ha lanciato Flex nei mercati continentali, consentendo ai viaggiatori di modificare gli itinerari dopo l'acquisto, rafforzando l'attrattiva della flessibilità incentrata sul mobile. La diversità dei metodi di pagamento, da Apple Pay in Germania a Bizum in Spagna, spinge le piattaforme a localizzare il checkout, stimolando ulteriori investimenti nel middleware per l'orchestrazione dei pagamenti.
Portafoglio di identità digitale dell'UE
Il portafoglio di identità digitale dell'UE, il cui lancio è previsto per il 2026, memorizzerà le credenziali verificate dal governo, consentendo la verifica istantanea dell'identità dei passeggeri durante la prenotazione e il check-in [2] Fonte: Commissione europea, “European Digital Identity”, commission.europa.eu . I primi progetti pilota in Belgio ed Estonia hanno ridotto i tempi di check-in del 35%, dimostrando il chiaro valore nei complessi viaggi transfrontalieri. Le OTA che integrano il portafoglio possono evitare i controlli KYC ripetitivi, riducendo i tassi di abbandono e i costi delle frodi. Gli hotel prevedono una conformità più agevole con le leggi Schengen sulla registrazione degli ospiti una volta che le identità digitali sostituiranno le scansioni manuali dei passaporti. I grandi fornitori di tecnologia, in particolare Amadeus, stanno già investendo in framework API singoli per l'integrazione del portafoglio, segnalando la prontezza dell'intero settore. Nel tempo, l'identità con un clic diventerà probabilmente un requisito imprescindibile per il mercato europeo dei viaggi online, ridefinendo le aspettative dei clienti in termini di velocità e privacy.
Bot di pianificazione del viaggio con intelligenza artificiale generativa
I sistemi di intelligenza artificiale conversazionale che trasformano l'ispirazione in itinerari prenotabili accorciano il funnel di scoperta e potrebbero riorganizzare l'economia della ricerca. Le panoramiche AI di Google ora mostrano itinerari a prezzo pieno nelle SERP, riducendo il volume di traffico verso i tradizionali siti di comparazione. Le principali OTA rispondono implementando modelli proprietari in linguaggio ampio per personalizzare i suggerimenti e raggruppare automaticamente i servizi accessori che aumentano il valore medio delle prenotazioni. Le compagnie aeree inseriscono tariffe in tempo reale e API per la mappa dei posti nei chatbot per aumentare le vendite di posti a sedere preferiti e opzioni di compensazione delle emissioni di carbonio, dimostrando il potenziale di monetizzazione dell'IA sui canali diretti dei fornitori. I primi utilizzatori in Germania e nei Paesi Bassi registrano tassi di cross-selling più elevati per le combinazioni treno-hotel generate dall'IA. Sebbene la normativa sulla privacy dei dati rimanga rigorosa, un chiaro vantaggio commerciale sta accelerando gli investimenti nell'IA generativa fino al 2030.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il Digital Markets Act gonfia i costi di acquisizione del traffico OTA | –1.4% | UE-27 | A breve termine (≤ 2 anni) |
| Le campagne dirette al fornitore comprimono i tassi di commissione OTA | –0.9% | a livello europeo | Medio termine (2 – 4 anni) |
| La tutela della privacy dei consumatori limita l'efficacia della personalizzazione e del retargeting | –0.8% | In tutta Europa, in particolare in Germania e Francia | Medio termine (2–4 anni) |
| La lenta adozione degli standard NDC ritarda la parità dei contenuti dei voli | –0.6% | I principali mercati delle compagnie aeree dell'UE | Breve-medio termine (1-3 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi del Digital Markets Act
Il Digital Markets Act designa le principali OTA come “gatekeeper”, sottoponendole a nuove regole di auto-preferenza e condivisione dei dati che riducono la visibilità nella ricerca organica e aumentano i costi del marketing a pagamento [3] Fonte: Phocuswire Staff, “Phocuswright Analyst Travel Predictions 2025,” phocuswire.com . La rimozione delle clausole di parità tariffaria da parte di Booking.com esemplifica i cambiamenti che colpiscono i modelli di commissione e i margini netti. I motori di metaricerca come Skyscanner ottengono un vantaggio a breve termine perché le fonti di traffico diversificate diluiscono la dipendenza da Google. Tuttavia, la complessità della conformità può consolidare le posizioni degli operatori più grandi che possono assorbire ulteriori oneri legali e tecnici, innalzando barriere per i concorrenti più piccoli. In tutta Europa, si intensificano le azioni legali collettive contro le pratiche di prezzo delle OTA, aggiungendo un rischio incrementale. Le maggiori pressioni sul CAC costringono le OTA ad approfondire i programmi fedeltà, investire nei media di marca e sperimentare con i piani di abbonamento per stabilizzare le prenotazioni ripetute.
Campagne dirette al fornitore
Le compagnie aeree e le catene alberghiere sfruttano l'infrastruttura NDC per rafforzare la differenziazione dei contenuti nei propri canali, spesso aggiungendo supplementi GDS che spingono gli acquirenti aziendali verso la prenotazione diretta. Lufthansa Group, British Airways e Air France-KLM ora riservano servizi accessori essenziali come la selezione del posto e il cambio di prenotazione gratuito ai clienti diretti, riducendo il potenziale di affiliazione alle OTA. I principali hotel espandono le campagne "prenota direttamente" che includono upgrade Wi-Fi e tariffe riservate ai soci non disponibili nei feed pubblici. L'effetto netto comprime i pool di commissioni delle OTA, spingendole a diversificare in prodotti fintech come il pagamento differito e la conversione dinamica della valuta. Allo stesso tempo, i fornitori devono affrontare costi tecnologici più elevati per mantenere moderni stack di e-commerce, il che spinge a stringere partnership selettive con aggregatori tecnologicamente avanzati. La tensione tra canali diretti e indiretti rimarrà centrale nella strategia competitiva del mercato europeo dei viaggi online per i prossimi cinque anni.
Analisi del segmento
Per tipo di servizio: il dominio dei trasporti affronta l'impennata dei pacchetti
I trasporti si sono classificati al primo posto con una quota di mercato del 29.78% nel 2025, grazie all'ampliamento della connettività API e dei motori di tariffazione dinamica da parte degli operatori ferroviari, aerei e di autobus interurbani. Si prevede che i pacchetti vacanza, sebbene più piccoli, registreranno un CAGR del 11.86%, a dimostrazione dell'interesse dei consumatori per esperienze curate e senza intoppi che uniscano mobilità, alloggio e attività. Le dimensioni del mercato europeo dei viaggi online per i trasporti continuano a beneficiare della liberalizzazione ferroviaria a livello continentale e della digitalizzazione dei pedaggi autostradali, che sbloccano l'inventario in tempo reale per piattaforme di terze parti. Nel frattempo, il segmento dei pacchetti attrae finanziamenti per tour operator software-defined in grado di comporre voli, hotel ed esperienze in millisecondi. I fornitori sfruttano questa crescita integrando API indipendenti dal canale, consentendo alle OTA di vendere pacchetti a prezzi dinamici completi di politiche di cancellazione flessibili. Nel complesso, la diversificazione del tipo di servizio mitiga il rischio di ciclicità in ogni singolo settore verticale dei viaggi e incoraggia strategie di cross-selling che aumentano i margini di contribuzione. Nel periodo di previsione, si prevede che esperienze e servizi accessori aumenteranno la quota di mercato all'interno della categoria "Altri tipi di servizi", sfruttando i concierge degli hotel dotati di piattaforme di attività in loco come Turneo.
Il primato del segmento dei trasporti riflette la densa infrastruttura multimodale europea, ma la traiettoria di crescita superiore dei pacchetti vacanza indica una crescente domanda di praticità in itinerari complessi. I consumatori apprezzano sempre di più lo shopping one-stop che semplifica i controlli dei visti, l'assegnazione dei posti e l'assicurazione di viaggio, incrementando i tassi di conversione nelle schede dei pacchetti delle OTA. Le compagnie aeree collaborano con gli operatori ferroviari attraverso iniziative come l'adesione a SkyTeam di Eurostar per estendere la portata della rete senza espandere la flotta, supportando così itinerari terra-aria senza soluzione di continuità. I gestori immobiliari API-first come limehome si espandono nelle città secondarie, fornendo un inventario che alimenta pacchetti dinamici e aumentando la copertura geografica per il turismo extraurbano. I fornitori di tecnologia aggiornano i livelli di orchestrazione per assemblare prenotazioni multisettoriali in tempo reale, riducendo i tempi di creazione dei pacchetti da minuti a millisecondi. Di conseguenza, le piattaforme che padroneggiano il bundling automatizzato ottengono un vantaggio difendibile poiché riducono la complessità sia per il viaggiatore che per il fornitore. Questi cambiamenti rafforzano collettivamente la rapida espansione della categoria dei pacchetti nel mercato europeo dei viaggi online.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prenotazione: i fornitori diretti sono in testa, ma la crescita delle OTA accelera
I fornitori di viaggi diretti hanno detenuto il 54.02% del fatturato nel 2025, a dimostrazione del loro successo nell'orientare i clienti verso canali proprietari con premi personalizzati e classi tariffarie esclusive. Si prevede che le dimensioni del mercato europeo dei viaggi online per i canali diretti cresceranno costantemente, ma a un ritmo inferiore rispetto ai ricavi delle OTA, che registreranno il CAGR più rapido, pari al 9.05%, entro il 2031. I fornitori mantengono il vantaggio integrando punti fedeltà, crediti wallet e offerte personalizzate visibili solo all'interno degli ecosistemi registrati. Le compagnie aeree approfondiscono la distribuzione di NDC, evidenziando contenuti più ricchi come compensazioni di carbonio combinate e pacchetti di posti aggiuntivi non disponibili tramite i sistemi di distribuzione globali. Le principali catene alberghiere investono in app mobili che fungono da compagni di viaggio, consolidando ulteriormente il rapporto diretto. Nonostante queste tattiche, le OTA sfruttano l'ampiezza di scelta, la trasparenza dei prezzi e l'assistenza clienti multilingue per catturare i viaggiatori indecisi. Nel tempo, l'interazione tra controllo del canale e comodità per il consumatore determinerà i cambiamenti di quota nel mercato europeo dei viaggi online.
La concorrenza tra canali catalizza la corsa agli armamenti tecnologici, poiché ciascuna parte cerca di differenziarsi. Le OTA promuovono una personalizzazione più profonda attraverso raccomandazioni basate sull'intelligenza artificiale che combinano diverse fonti di inventario in viaggi coerenti. I fornitori, a loro volta, sfruttano i dati di prima parte per fornire offerte contestuali come gli upgrade dei posti a sedere al momento del check-in. La compressione delle commissioni spinge le OTA a lanciare prodotti affini al fintech come "prenota ora, paga dopo", mitigando lo shock da prezzo e bloccando la defezione diretta. Le aziende adottano sempre più strumenti di prenotazione diretta integrati con funzionalità di duty-of-care, allontanando i viaggi gestiti dalle tradizionali TMC e inserendoli negli ecosistemi dei fornitori. Le autorità di regolamentazione esaminano attentamente le clausole di parità, potenzialmente livellando il campo di gioco tra opzioni dirette e indirette. Il risultato sarà una coesistenza in cui i fornitori domineranno sui viaggiatori abituali e affezionati alla propria identità, mentre le OTA rimarranno punti di accesso per la scoperta e itinerari multi-provider complessi nel mercato europeo dei viaggi online.
Per piattaforma: la resilienza del desktop incontra lo slancio del mobile
Il desktop ha mantenuto il 61.45% delle prenotazioni nel 2025, riflettendo la complessità dei viaggi multi-componente che spingono i viaggiatori a utilizzare schermi più grandi per la ricerca e il confronto dei prezzi. Tuttavia, i canali mobile sono destinati a raggiungere un CAGR del 13.12%, superando tutte le altre piattaforme grazie al miglioramento dell'esperienza utente e alla penetrazione del portafoglio digitale. Le generazioni più giovani, nate negli ecosistemi degli smartphone, registrano tassi di conversione più elevati su app con accessi biometrici e pagamenti con un solo tocco. Le dimensioni del mercato europeo dei viaggi online derivanti dal mobile supereranno quelle del desktop per acquisti last minute e poco ponderati, come pernottamenti in hotel in una singola città e biglietti per autobus interurbani, entro il periodo di previsione. Il desktop rimarrà rilevante per itinerari lunghi, dove più schede e calendari tariffari avanzati facilitano il processo decisionale. Tuttavia, i viaggi cross-device sfumano i confini tradizionali, poiché gli utenti iniziano la ricerca su un laptop e completano gli acquisti su un telefono dopo che gli avvisi sui prezzi attivano le notifiche push.
Le aziende che puntano sulle app dimostrano come il mobile nativo possa superare le prestazioni delle build web responsive integrando funzionalità dei dispositivi come il GPS e la messaggistica push nel flusso di prenotazione. Flix SE sfrutta i dati di posizione in tempo reale per suggerire la fermata dell'autobus più vicina, aumentando la soddisfazione degli utenti. Nel frattempo, le OTA affermate ricostruiscono i loro stack web in app web progressive che offrono prestazioni quasi native sui browser mobili, colmando il divario di esperienza. Con l'aumento delle iscrizioni ad Apple Pay e Google Pay in tutta Europa, l'attrito nei pagamenti diminuisce ulteriormente, a vantaggio delle prenotazioni impulsive. L'aumento della scansione dei passaporti con fotocamera e l'imminente introduzione di portafogli di identità digitali elimineranno l'attrito nella compilazione dei moduli, portando a una maggiore produttività del funnel sugli smartphone. Nel complesso, questi progressi garantiscono che la quota del mobile eroderà progressivamente il predominio del desktop nel mercato europeo dei viaggi online.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Regno Unito ha contribuito al 21.05% del fatturato nel 2025, rafforzando il suo status di maggiore fetta nazionale del mercato europeo dei viaggi online. I consumatori britannici accolgono con favore le prenotazioni online di voli, treni e affitti a breve termine, supportati dall'ampia accettazione dei pagamenti con carta e da un panorama fintech maturo. I fornitori con sede nel Regno Unito capitalizzano la domanda post-Brexit di viaggi di piacere nell'Europa continentale, integrando eSIM e assicurazione in pacchetti per compensare l'incertezza del controllo passaporti. La separazione normativa costringe le OTA del Regno Unito a gestire quadri normativi duplicati, aumentando i costi operativi ma anche promuovendo l'innovazione nella biglietteria flessibile e nella conversione dinamica della valuta. Il turismo interno si riprende poiché la debolezza della sterlina rende le vacanze a casa competitive in termini di costi, con conseguenti solide performance tra le piattaforme di affitto di cottage. Gli investimenti in infrastrutture ferroviarie sostenibili aumentano la quota di prenotazioni ferroviarie verso l'Europa continentale, supportando l'espansione della rete di Eurostar.
La Spagna, pur essendo di dimensioni più ridotte, registra il CAGR più rapido, pari all'11.58%, fino al 2031, grazie al turismo in entrata record, alla crescente adozione dell'e-commerce da parte delle famiglie e a una svolta strategica verso i nomadi digitali attraverso nuove categorie di visti. Le dimensioni del mercato europeo dei viaggi online legate ai viaggiatori spagnoli sono destinate a crescere, con l'utilizzo del portafoglio digitale che supera il 60% e la penetrazione della banda larga. Andalusia, Catalogna e Madrid catturano la maggior parte della spesa, ma le regioni secondarie sfruttano i fondi di recupero dell'UE per digitalizzare le PMI del turismo, ampliando la dispersione geografica delle prenotazioni online. Una solida collaborazione tra aeroporti e compagnie aeree low-cost alimenta la connettività diretta con le città europee di secondo livello, diversificando i profili in entrata. Le startup spagnole delle OTA innovano con interfacce bilingue rivolte ai visitatori latinoamericani, rafforzando ulteriormente la crescita.
Germania e Francia completano la fascia più alta, ciascuna contribuendo con volumi considerevoli e stabili, trainati dalla forte domanda di viaggi della classe media e da ecosistemi di pagamento avanzati. I tedeschi mostrano una preferenza culturale per il trasporto ferroviario e stradale, a vantaggio delle piattaforme che aggregano itinerari intermodali. La spinta della Francia a raggiungere 108 miliardi di dollari (100 miliardi di euro) di entrate turistiche entro il 2030 stimola programmi di upgrade alberghiero che si basano fortemente sulla distribuzione digitale. I mercati nordici e del Benelux offrono sandbox per i primi ad adottare progetti pilota di viaggi sostenibili e portafogli di identità, spesso esportando le migliori pratiche in tutto il continente. I mercati del resto d'Europa, dal Portogallo ai Balcani, offrono opportunità innovative per piattaforme specializzate che localizzano lingua, valuta e metodi di pagamento per catturare i nuovi clienti che prenotano online. Nel complesso, la varianza geografica sottolinea la necessità di strategie flessibili e localizzate all'interno del mercato europeo dei viaggi online.
Panorama normativo
La regolamentazione a livello UE si sta inasprendo in materia di condotta delle piattaforme, tutela dei consumatori e trasparenza dei dati turistici, influenzando direttamente le modalità con cui le agenzie di viaggio online (OTA), i motori di metaricerca e i fornitori commercializzano e distribuiscono le proprie offerte. Il Digital Markets Act (DMA) introduce obblighi per i gatekeeper designati, che incidono sul posizionamento, sull'utilizzo dei dati e sulle restrizioni di tipo paritario, mentre il programma UE per il portafoglio digitale di identità, il cui lancio è previsto per il 2026, supporta l'autenticazione transfrontaliera e la verifica dell'identità durante i viaggi.
Nel 2026, due percorsi normativi introdurranno cambiamenti concreti in materia di conformità per i venditori e i marketplace di viaggi online. La Direttiva (UE) 2026/1024 (adottata il 29 aprile 2026) modifica la Direttiva (UE) 2015/2302 sui viaggi organizzati, semplificando alcuni elementi del quadro normativo relativo ai viaggi organizzati e modificando il modo in cui le piattaforme strutturano e divulgano le offerte combinate. Parallelamente, il Regolamento (UE) 2024/1028 stabilisce i requisiti per la raccolta e la condivisione dei dati relativi agli affitti di alloggi a breve termine, con una scadenza di adozione e pubblicazione da parte degli Stati membri fissata a maggio 2026, che aumenta gli obblighi di segnalazione e gestione dei dati per le piattaforme che offrono soggiorni a breve termine. Anche le pratiche di marketing e merchandising dovranno affrontare maggiori esigenze di documentazione ai sensi della Direttiva (UE) 2024/825 (in vigore da settembre 2026) per le dichiarazioni di sostenibilità, che influisce sul modo in cui le piattaforme di viaggio presentano le etichette ecologiche e i benefici ambientali negli annunci e nelle pagine dei prodotti.
Analisi della catena del valore
La catena del valore del turismo online in Europa collega i fornitori di servizi turistici (compagnie aeree, operatori ferroviari, compagnie di autobus, hotel, affitti a breve termine, tour operator ed esperienze di viaggio) con la domanda attraverso livelli di distribuzione e tecnologia che includono agenzie di viaggi online (OTA), motori di metaricerca, sistemi di distribuzione globale e aggregatori, channel manager, sistemi di gestione delle proprietà (PMS), orchestrazione dei pagamenti e sistemi di assistenza clienti e prevenzione frodi. Contenuti e prezzi vengono sempre più spesso forniti tramite API (ad esempio, feed NDC delle compagnie aeree e connessioni con le disponibilità ferroviarie), mentre i venditori di viaggi competono su pacchetti, merchandising, assistenza post-prenotazione e pagamenti localizzati su desktop e dispositivi mobili.
I principali punti critici si riscontrano a livello di integrazione e di dati, soprattutto per un'offerta ricettiva frammentata, dove i sistemi non integrati aumentano i costi di onboarding e di gestione e riducono la possibilità di vendere servizi accessori. Le iniziative politiche dell'UE rafforzano l'interoperabilità e l'accesso neutrale ai contenuti relativi alla mobilità: la proposta della Commissione europea COM/2026/231 sui servizi di mobilità digitale multimodale definisce le regole relative all'accesso ai dati e alla neutralità di presentazione nella ricerca e prenotazione multimodale, influenzando il modo in cui gli intermediari combinano treno, aereo e altre modalità di trasporto in un unico flusso. Dal lato del consumatore, la direttiva (UE) 2026/1024 ridefinisce il modo in cui i pacchetti vengono definiti e venduti, influenzando i flussi di lavoro delle piattaforme per l'aggregazione, la divulgazione e l'assistenza post-vendita, mentre i requisiti di condivisione dei dati per gli affitti a breve termine previsti dal regolamento (UE) 2024/1028 aggiungono oneri di conformità per le piattaforme di inserzione e i partner di canale.
Panorama competitivo
Il mercato europeo dei viaggi online è moderatamente concentrato, con i primi cinque operatori Booking Holdings, Expedia Group, Trip.com Group, Trivago e Lastminute.com che controllano una quota considerevole del fatturato complessivo. Questa concentrazione lascia ancora ampio spazio agli specialisti regionali e alle piattaforme emergenti per guadagnare terreno. Il leader di mercato, Booking Holdings, mantiene la sua posizione grazie all'ampio inventario alberghiero di Booking.com e alla sua portata globale. Expedia Group segue, sfruttando un ecosistema di brand diversificato che include case vacanze tramite Vrbo. Nonostante il predominio di questi attori chiave, il mercato rimane aperto all'innovazione e ai cambiamenti radicali, in particolare da parte di operatori locali agili e nuovi operatori tecnologici. I leader di mercato stanno investendo in personalizzazione basata sull'intelligenza artificiale, abbonamenti fedeltà e componenti aggiuntivi fintech per aumentare il valore del ciclo di vita del cliente. Nel frattempo, piattaforme di proprietà dei fornitori come Ryanair.com e Hilton.com guadagnano terreno incanalando contenuti esclusivi attraverso ecosistemi fedeltà, a dimostrazione della concorrenza tra canali nel mercato europeo dei viaggi online. Il controllo normativo previsto dal Digital Markets Act obbliga i gatekeeper a condividere i dati e a cessare di auto-preferenziare, potenzialmente ridistribuendo il traffico verso operatori più piccoli che eccellono in settori verticali di nicchia come i centri benessere o i viaggi d'avventura. Gli aggregatori intermodali, in particolare Trainline e Omio, si espandono oltre confine, catturando l'attenzione dei viaggiatori in cerca di alternative sostenibili ai voli a corto raggio.
Partnership strategiche e fusioni e acquisizioni plasmano il posizionamento competitivo. La partecipazione pianificata del 60.5% di Air France-KLM in SAS estende la portata di SkyTeam in Scandinavia, promettendo itinerari combinati aereo-ferroviari una volta che la partnership SkyTeam di Eurostar diventerà operativa. Lo scambio di azioni di TUI Group con Bentour Reisen sottolinea una strategia ibrida: sfruttare la portata delle OTA rafforzando al contempo i rapporti con i fornitori diretti nei paesi nordici. L'ascesa della leadership di Skyscanner da parte di Trip.com Group mira a integrare le funzionalità di metasearch con i servizi full-stack delle OTA, intensificando la concorrenza per il traffico europeo. I giganti della tecnologia Amadeus e Sabre collaborano con Google Cloud e gruppi alberghieri per integrare l'intelligenza artificiale nei principali sistemi di prenotazione, aumentando la posta in gioco per i fornitori di tecnologia più piccoli.
Le barriere all'ingresso dipendono dalla scalabilità dei dati, dalla fiducia nei brand, dalle relazioni con i fornitori, dall'orchestrazione dei pagamenti e dalla conformità normativa. Le OTA con presenza globale dispongono di una scala di marketing per gestire i crescenti costi di acquisizione clienti, ma la loro necessità di mostrare un valore incrementale rispetto ai canali diretti dei fornitori diventa più acuta. I nuovi operatori di nicchia si posizionano su filtri di sostenibilità, abbonamenti di viaggio flessibili o metodi di pagamento localizzati che gli operatori storici potrebbero trascurare. Le startup che sfruttano settori verticali ristretti ma profondi, come le escursioni ferroviarie di lusso o gli alloggi per nomadi digitali, spesso vincono grazie a un'esperienza utente superiore e a un inventario curato, piuttosto che al solo prezzo. L'intensità competitiva stimolerà un ulteriore consolidamento, soprattutto tra le OTA di medie dimensioni, sotto pressione dalla compressione dei margini dovuta sia ai supplementi dei fornitori che alla conformità normativa. Nel complesso, flessibilità, agilità tecnologica e lungimiranza normativa definiranno le strategie vincenti nel mercato europeo dei viaggi online.
Leader del settore dei viaggi online in Europa
Prenotazione Holdings Inc.
Gruppo Expedia Inc.
Trip.com Gruppo Ltd.
eDreams ODIGEO
Gruppo lastminute.com
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Omio Group ha stipulato un accordo per l'acquisizione di Rail Europe, distributore di biglietti ferroviari europei, con chiusura prevista per settembre 2026. L'operazione rafforza la posizione di Omio nell'aggregazione di contenuti ferroviari e le consentirà di ampliare la propria capacità di vendere trasporti terrestri transfrontalieri all'interno di itinerari multimodali.
- Luglio 2026: eDreams ODIGEO ha annunciato l'integrazione con il Visa Trusted Agent Protocol e l'Agentic Directory per consentire prenotazioni di viaggio sicure avviate dall'intelligenza artificiale su diversi marchi, tra cui eDreams, Opodo, GO Voyages e Travellink. Ciò supporta casi d'uso di commercio agentico in cui assistenti conversazionali o automatizzati possono completare le prenotazioni con un maggiore controllo sull'identità e sul pagamento.
- Giugno 2025: TUI Group ha acquisito una partecipazione del 20% in Bentour Reisen, mentre Bentour Reisen ha ricevuto in cambio una partecipazione del 20% in Nazar Nordic AB. La partnership azionaria rafforza la presenza di TUI nei Paesi nordici e segnala un continuo consolidamento e una maggiore collaborazione tra tour operator e distributori in Europa.
Ambito del rapporto sul mercato dei viaggi online in Europa
Il viaggio online è il tipo di viaggio prenotato online tramite un sito Web o un'applicazione mobile specializzata nell'organizzazione del viaggio, come biglietti aerei, noleggio auto e pacchetti. Nel rapporto viene fornita un’analisi di fondo completa del mercato, inclusa l’analisi delle dimensioni e delle previsioni del mercato, le tendenze del settore, i fattori di crescita e i principali attori. Inoltre, il rapporto presenta valutazioni qualitative e quantitative analizzando i dati raccolti dagli analisti del settore e dai partecipanti al mercato tra le principali parti interessate nella catena del valore del settore.
Il mercato è segmentato per tipo di servizio, tipo di prenotazione, piattaforma e paese. In base al tipo di servizio, il mercato è segmentato in trasporti, alloggi di viaggio, pacchetti vacanza e altri. In base al tipo di prenotazione, il mercato è segmentato in agenzie di viaggio online, fornitori di viaggi diretti. Per piattaforma, il mercato è segmentato in desktop, mobile e, per paese, il mercato è segmentato in Regno Unito, Germania, Francia, Italia e resto d'Europa. Il rapporto offre dimensioni del mercato e valori di previsione per il mercato europeo dei viaggi online in USD per i segmenti di cui sopra.
Per tipo di servizio
| Trasporti |
| Sistemazione di viaggio |
| Pacchetti vacanza |
| Altri tipi di servizi |
Per tipo di prenotazione
| Agenzie di viaggio online |
| Fornitori diretti di viaggio |
Per piattaforma
| Desktop |
| Mobile |
Per geografia
| Regno Unito |
| Germania |
| Francia |
| Spagna |
| Italia |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) |
| Resto d'Europa |
| Per tipo di servizio | Trasporti |
| Sistemazione di viaggio | |
| Pacchetti vacanza | |
| Altri tipi di servizi | |
| Per tipo di prenotazione | Agenzie di viaggio online |
| Fornitori diretti di viaggio | |
| Per piattaforma | Desktop |
| Mobile | |
| Per geografia | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato europeo dei viaggi online nel 2026?
Il suo valore è di 112.81 miliardi di dollari e si prevede che raggiungerà i 171.26 miliardi di dollari entro il 2031, con un CAGR dell'8.71%.
Quale segmento crescerà più rapidamente entro il 2031?
I pacchetti vacanza guidano la crescita, registrando un CAGR del 11.86% fino al 2031.
Perché la prenotazione tramite dispositivi mobili è importante per le agenzie di viaggio europee?
Si prevede che il settore mobile crescerà del 13.12% annuo, trainato dai portafogli digitali e dalle funzionalità di fidelizzazione basate sulle app, spostando progressivamente la quota di mercato dal desktop.
In che modo il Portafoglio di identità digitale dell'UE influenzerà le prenotazioni?
Una volta lanciato nel 2026, consentirà la verifica dell'identità con un clic, ridurrà le difficoltà durante il pagamento e stimolerà le vendite transfrontaliere.
Quali ostacoli normativi hanno il maggiore impatto sulle OTA?
Il Digital Markets Act aumenta i costi di acquisizione dei clienti e impone regole sulla condivisione dei dati, spingendo le OTA a diversificare il marketing e ad approfondire i programmi di fidelizzazione.


