

Dimensioni e quota del mercato delle scommesse sportive online
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 49.74 miliardo di dollari |
| Dimensione del mercato (2031) | 92.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.21% CAGR |
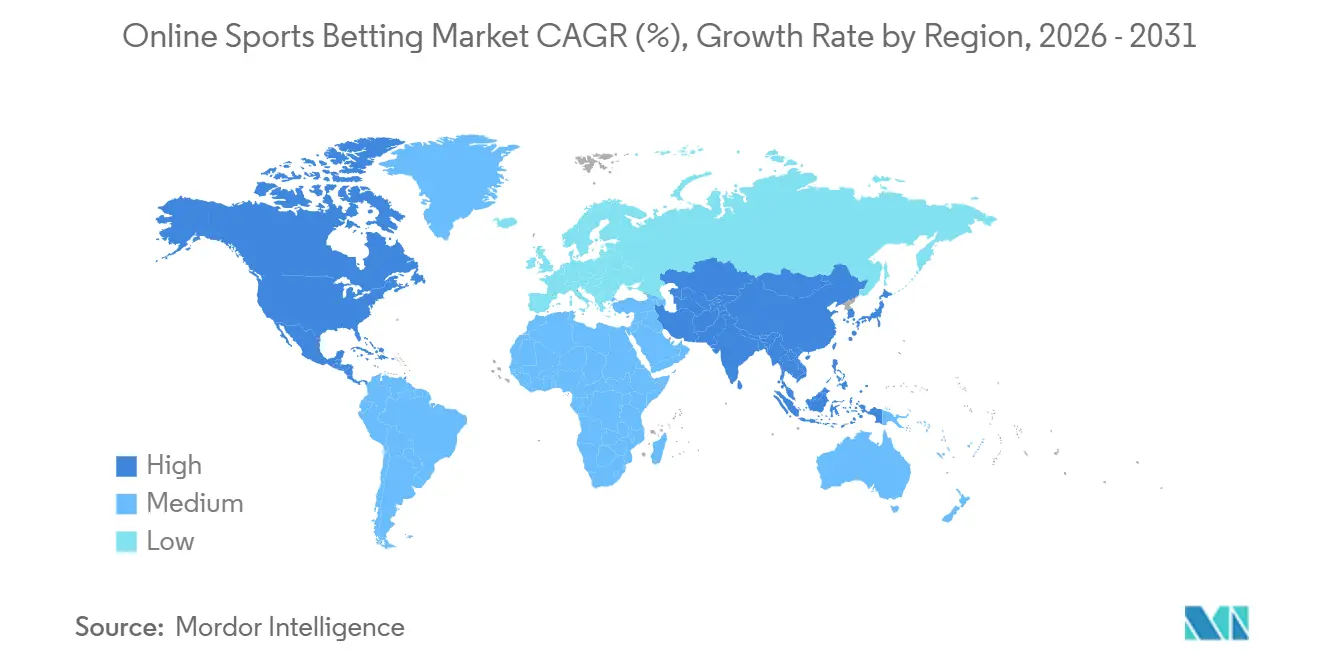
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Europa |
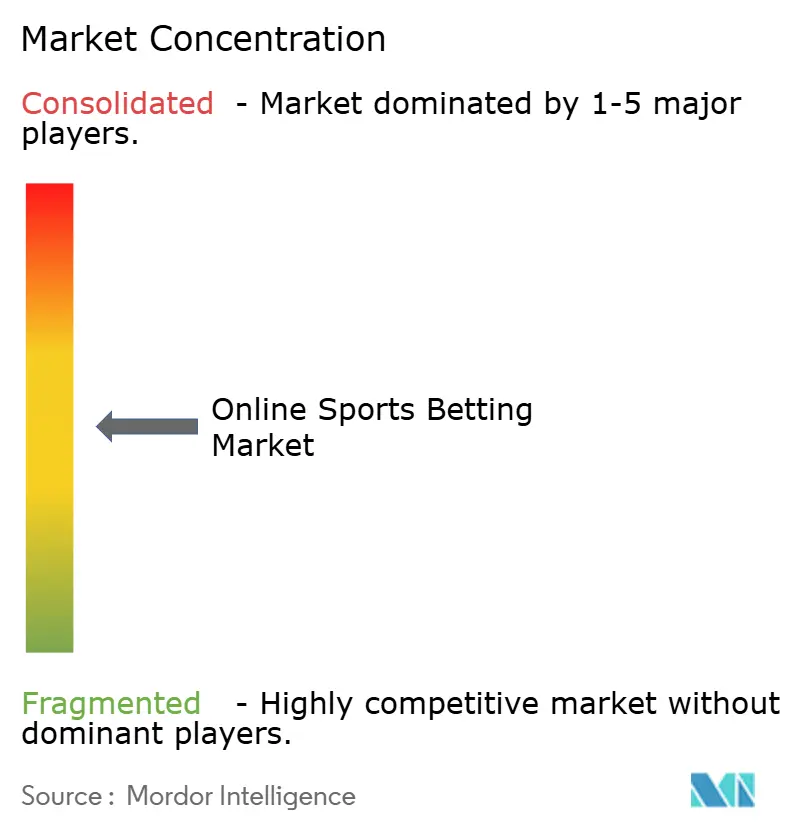
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle scommesse sportive online di Mordor Intelligence
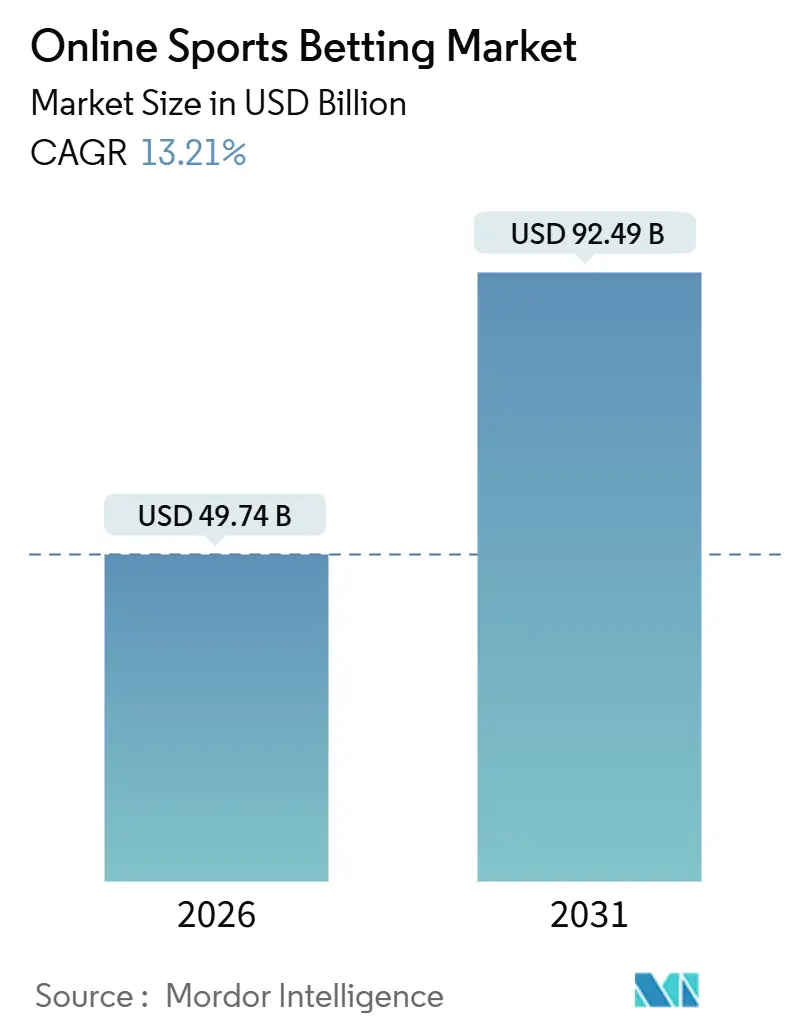
Il mercato delle scommesse sportive online ha raggiunto i 49.74 miliardi di dollari nel 2026 e si prevede che raggiungerà i 92.49 miliardi di dollari entro il 2031, con un CAGR del 13.21%. La crescente accettazione delle scommesse sportive online come attività mainstream è trainata da diversi fattori, tra cui l'adozione diffusa degli smartphone, i rapidi progressi nelle infrastrutture di live streaming e un'ondata di legalizzazione nelle principali giurisdizioni. Gli operatori stanno sfruttando innovativi strumenti di micro-scommesse che consentono agli utenti di prendere decisioni in pochi secondi, migliorando l'esperienza di scommessa complessiva. Inoltre, vengono utilizzati modelli di intelligenza artificiale per regolare dinamicamente le quote, garantendo un coinvolgimento duraturo degli utenti. I leader del mercato globale stanno razionalizzando strategicamente i propri portafogli, dando priorità alle regioni con un maggiore potenziale di crescita e un contesto fiscale prevedibile. Tuttavia, il mercato deve affrontare sfide notevoli, come l'aumento dei costi di conformità, i maggiori rischi di frode e la continua concorrenza degli operatori senza licenza, tutti fattori che continuano a esercitare pressione sulla redditività, anche nei mercati consolidati.
Punti chiave del rapporto
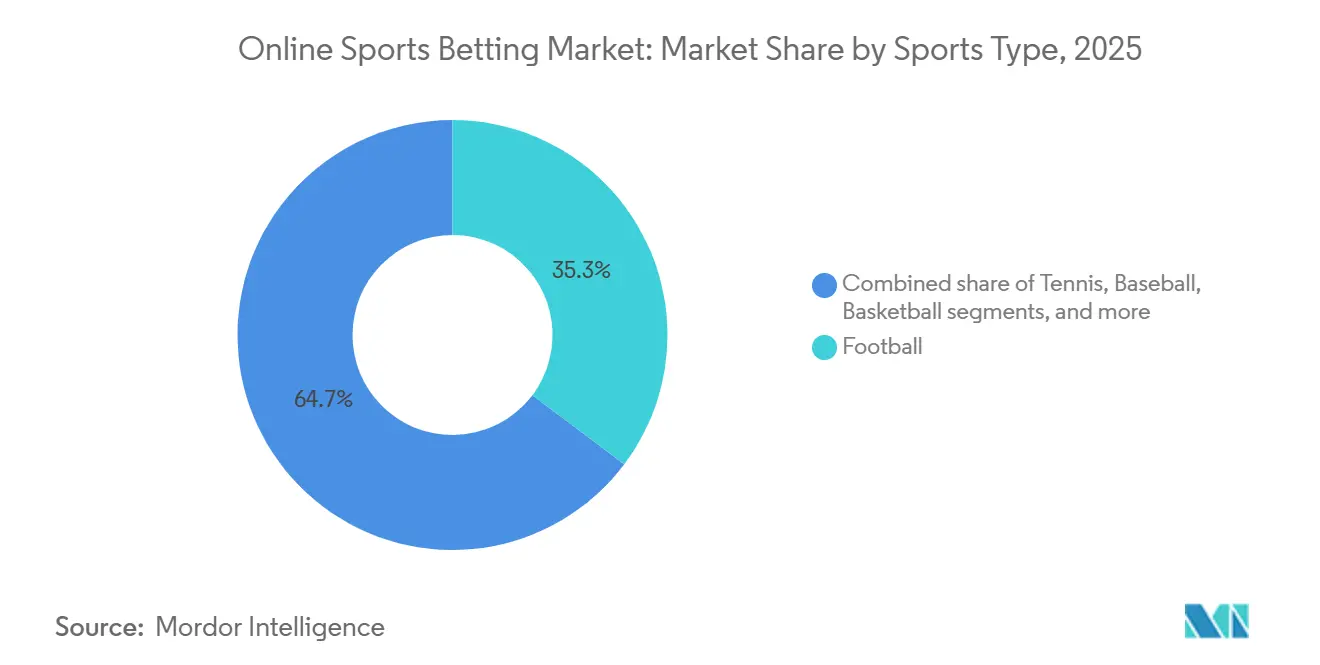
- Per tipologia di sport, il calcio deteneva il 35.27% della quota di mercato delle scommesse sportive online nel 2025; il tennis è destinato a crescere a un CAGR del 13.83% fino al 2031.
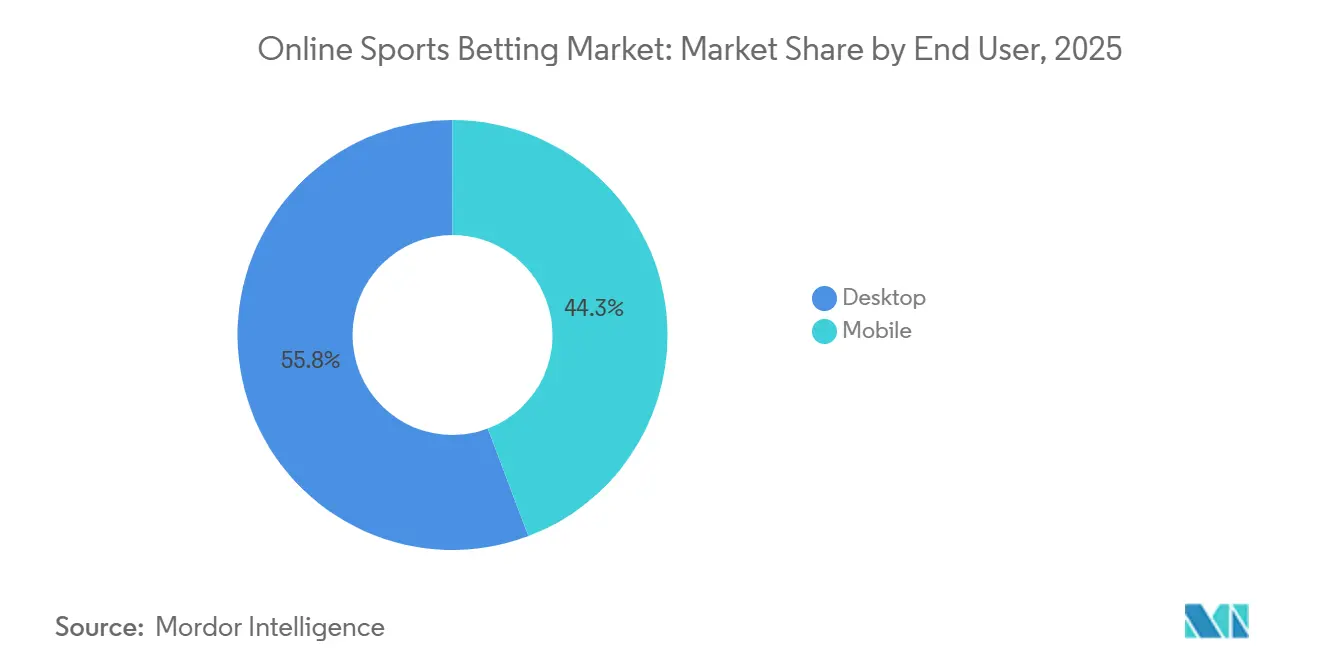
- Per utente finale, le piattaforme desktop hanno controllato il 55.75% del mercato delle scommesse sportive online nel 2025, mentre si prevede che il mercato mobile crescerà a un CAGR del 13.75% entro il 2031.
- Per tipologia di scommessa, le scommesse live rappresentavano il 62.35% del mercato delle scommesse sportive online nel 2025 e continuano a crescere a un CAGR del 13.62% fino al 2031.
- In termini geografici, l'Europa ha conquistato una quota di fatturato del 50.17% nel 2025; il Nord America registra il CAGR previsto più rapido, pari al 13.94% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle scommesse sportive online
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Attività pubblicitarie e promozionali da parte degli operatori | + 1.8% | Globale, con intensità massima in Nord America ed Europa | A breve termine (≤ 2 anni) |
| La crescente diffusione degli smartphone e delle app per le scommesse mobili consente l'accesso in qualsiasi momento | + 2.5% | Globale, più forte nell'Asia-Pacifico e nel Nord America | Medio termine (2-4 anni) |
| Analisi dei dati e personalizzazione a vantaggio dell'esperienza di scommessa | + 1.6% | Nord America, Europa, Paesi oceanici | Medio termine (2-4 anni) |
| Integrazione di soluzioni di pagamento digitale | + 1.4% | Adozione globale e anticipata in Europa e Nord America | A breve termine (≤ 2 anni) |
| Progressi tecnologici nelle scommesse live | + 2.2% | Globale, guidato da Europa e Nord America | Medio termine (2-4 anni) |
| La crescente popolarità di eventi sportivi globali come la Coppa del Mondo e gli eSport attrae fasce demografiche diverse. | + 1.9% | Globale, con una forza emergente nell'Asia-Pacifico e nel Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente diffusione degli smartphone e delle app per le scommesse mobili consente l'accesso in qualsiasi momento
Nel 2024, il 71% della popolazione mondiale aveva accesso agli smartphone, secondo la Global System for Mobile Communications Association[1]Fonte: Global System for Mobile Communications Association, "The Mobile Economy 2025", gsma.comQuesta diffusa adozione degli smartphone ha notevolmente migliorato la praticità delle scommesse online. Le app di scommesse mobile ora offrono la verifica della geolocalizzazione, l'autenticazione biometrica e le notifiche push per gli eventi live, consentendo agli utenti di piazzare scommesse in meno di 10 secondi. L'app FanDuel di Flutter Entertainment ha introdotto una funzionalità di schedina con un solo tocco nel 2024, semplificando la costruzione delle scommesse multiple e determinando un aumento del 22% su base annua delle scommesse mobile durante la stagione della National Football League (NFL). Inoltre, l'aggiornamento dell'app DraftKings del 2025 ha incorporato sovrapposizioni di realtà aumentata per la visualizzazione degli oggetti di scena dei giocatori, dimostrando come gli operatori stiano integrando contenuti immersivi nelle funzioni principali delle scommesse per aumentare il coinvolgimento degli utenti. Tuttavia, quadri normativi come la licenza operativa remota della Gambling Commission del Regno Unito richiedono la verifica dell'età in tempo reale e avvisi durante la sessione. Queste normative creano sfide tecniche per gli operatori più piccoli, portando a un consolidamento delle quote di mercato tra aziende più grandi e ben finanziate.
Progressi tecnologici nelle scommesse live
Nel 2025, le scommesse live o in-play rappresentavano il 62.35% della quota di mercato delle scommesse. Questa crescita è stata trainata dai progressi nelle infrastrutture di streaming a bassa latenza e dalla crescente popolarità dei prodotti di micro-scommesse. Questi prodotti consentono di scommettere su risultati altamente specifici, come il lancio successivo, il servizio o il possesso palla. Gli operatori sfruttano motori di quote proprietari che ricalcolano le probabilità ogni 200-500 millisecondi. Questa capacità si basa su un'architettura di edge computing e su feed di dati diretti provenienti dai campionati sportivi. Nel 2024, la National Basketball Association ha stretto una partnership con FanDuel, fornendo accesso a dati di tracciamento dei giocatori in tempo reale. Questa partnership ha consentito tipologie di scommessa innovative come "prossimo giocatore a segnare" e "punti totali nei prossimi 2 minuti", che hanno registrato frequenze medie più elevate rispetto alle tradizionali scommesse sull'intera partita. Inoltre, le scommesse multiple sulla stessa partita, che combinano più risultati correlati all'interno di un singolo incontro, hanno guadagnato popolarità. Le funzionalità di cash-out, che consentono agli scommettitori di saldare le scommesse prima della conclusione di un evento, sono apprezzate dai segmenti di mercato più avversi al rischio. Tuttavia, gli operatori stabiliscono attentamente il prezzo di queste uscite per proteggere i propri margini, bilanciando l'esperienza utente con la redditività.
La crescente popolarità di eventi sportivi globali come la Coppa del Mondo e gli eSport attrae fasce demografiche diverse.
Si prevede che il tennis crescerà a un tasso annuo composto (CAGR) del 13.83% fino al 2031, diventando così lo sport in più rapida crescita. Questa crescita è trainata dai tornei del Grande Slam, che si estendono su più fusi orari e offrono continue opportunità di scommesse live per tutta la loro durata di 14 giorni. Nel 2024 e nel 2025, l'ATP e la WTA hanno stretto partnership con gli operatori di scommesse, integrando i feed di dati ufficiali nelle piattaforme. Questa integrazione ha ridotto la latenza e ampliato la varietà di tipologie di scommessa, in particolare per le scommesse punto per punto. Le scommesse sugli eSport, che includono titoli popolari come League of Legends, Dota 2 e Counter-Strike 2, hanno attratto un pubblico più giovane, principalmente di età compresa tra i 18 e i 34 anni. Questo gruppo dimostra un maggiore coinvolgimento con le app per dispositivi mobili e una maggiore tolleranza per le quote volatili. I cicli della Coppa del Mondo FIFA creano picchi di domanda significativi, che gli operatori sfruttano per acquisire clienti. Si prevede che il torneo del 2026 in Nord America determinerà un'impennata nelle nuove registrazioni di account nel mese precedente all'evento. Secondo l'American Gaming Association (AGA), nel 2024 gli americani hanno scommesso legalmente oltre 147 miliardi di dollari sugli eventi sportivi, con un incremento del 23% rispetto al 2023 [2] Fonte: American Gaming Association, “Commercial Gaming Revenue Tracker”, americangaming.org . Questa crescita evidenzia lo slancio del mercato e l'impatto degli eventi globali e delle strategie promozionali.
Analisi dei dati e personalizzazione a vantaggio dell'esperienza di scommessa
Gli operatori utilizzano l'intelligenza artificiale e l'apprendimento automatico per segmentare gli utenti in base a profili di rischio, modelli di scommessa e preferenze sportive. Questo approccio consente di offrire bonus personalizzati sulle quote e consigli sui contenuti, generando tassi di conversione più elevati rispetto alle promozioni generiche. Nel 2024, Entain ha rafforzato le sue capacità acquisendo Angstrom Sports, una società di analisi dei dati sportivi. Questa acquisizione ha migliorato l'accuratezza delle quote in tempo reale e ridotto la vulnerabilità agli scommettitori astuti che sfruttano le inefficienze dei prezzi. Strumenti di gioco responsabile basati sull'intelligenza artificiale, come gli algoritmi di tracciamento comportamentale di Mindway AI, hanno guadagnato terreno tra gli operatori europei nel 2025. Questi strumenti rilevano gli utenti a rischio analizzando anomalie nella durata delle sessioni e negli aumenti delle puntate, attivando misure automatizzate come notifiche sui limiti di deposito e opzioni di autoesclusione. Per ottemperare al mandato del 2025 della Gambling Commission del Regno Unito per controlli di accessibilità più rigorosi, gli operatori sono ora tenuti a implementare API di open banking. Queste API consentono valutazioni in tempo reale del reddito disponibile, aumentando i costi di conformità ma riducendo significativamente i rischi normativi e le potenziali sanzioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezza normativa e costi di conformità | -1.5% | Globale, acuto nei mercati emergenti e nelle giurisdizioni con quadri in evoluzione | Medio termine (2-4 anni) |
| Casi di frode in aumento | -0.9% | Globale, concentrato nelle regioni con applicazione debole | A breve termine (≤ 2 anni) |
| Crescenti preoccupazioni sulla dipendenza dal gioco d'azzardo | -1.2% | Nord America, Europa, Paesi oceanici | A lungo termine (≥ 4 anni) |
| Concorrenza delle piattaforme di scommesse illegali | -1.1% | Asia-Pacifico, Sud America, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incertezza normativa e costi di conformità
Gli operatori che operano in più di 10 giurisdizioni devono affrontare costi di conformità significativi a causa di quadri normativi frammentati. Questi costi includono i costi di licenza, l'implementazione di soluzioni tecniche per la geolocalizzazione e la verifica dell'età, e l'assistenza legale per gestire le diverse restrizioni pubblicitarie. Nel 2024, il Regno Unito ha introdotto un divieto pubblicitario "whistle-to-whistle", che vieta le promozioni sulle scommesse durante le trasmissioni sportive in diretta prima delle 21:00. Questa normativa ha costretto gli operatori a riallocare i propri budget di marketing, concentrandosi maggiormente sui canali digitali e sulle partnership con influencer per mantenere la visibilità e il coinvolgimento dei clienti. Analogamente, l'Italia ha emanato un divieto totale di pubblicità sui servizi di gioco d'azzardo nel 2025, che ha eliminato le opportunità promozionali su televisione, radio e annunci display online. Di conseguenza, gli operatori sono stati costretti ad affidarsi a strategie di ricerca organica e reti di affiliazione, nonostante questi metodi siano meno efficaci nell'acquisizione di nuovi clienti. Negli Stati Uniti, le aliquote fiscali a livello statale sui ricavi lordi del gioco variano notevolmente, creando notevoli difficoltà di redditività. Ad esempio, il Nevada impone un'aliquota fiscale relativamente bassa del 6.75%, mentre New York applica un'aliquota molto più alta del 51%.[3]Fonte: Tax Foundation, "Entrate fiscali sulle scommesse sportive", taxfoundation.orgQueste nette differenze nelle strutture fiscali hanno un impatto diretto sulle decisioni degli operatori in merito all'ingresso nel mercato e all'allocazione delle risorse di capitale.
Crescenti preoccupazioni sulla dipendenza dal gioco d'azzardo
La consapevolezza pubblica dei danni legati al gioco d'azzardo è aumentata significativamente grazie a incidenti di alto profilo e ricerche accademiche che collegano l'accessibilità delle scommesse online a una crescente prevalenza del gioco d'azzardo problematico tra i soggetti di età compresa tra 18 e 24 anni. In risposta a ciò, l'Australia ha lanciato il registro BetStop nel 2024, gestito dall'Australian Communications and Media Authority (ACMA). Questa iniziativa consente agli utenti di autoescludersi da tutti gli operatori di gioco d'azzardo autorizzati tramite un unico portale centralizzato. In precedenza, gli utenti si trovavano ad affrontare l'inconveniente di registrarsi separatamente su ciascuna piattaforma, il che evidenziava una mancanza di coordinamento nella gestione delle problematiche legate al gioco d'azzardo. Ora, gli operatori sono sottoposti a un controllo più rigoroso, con rischi reputazionali e la potenziale revoca della licenza se non implementano solide misure di prevenzione dei danni. Ad esempio, nel 2024, la Gambling Commission del Regno Unito ha imposto una multa a Betfred per il mancato rispetto degli standard di responsabilità sociale e antiriciclaggio. Strumenti tecnologici come limiti di deposito, timer di sessione e controlli di realtà sono diventati prassi standard nel settore. Tuttavia, l'efficacia di queste misure dipende in larga misura dal rispetto delle stesse da parte degli utenti e dal rigore con cui gli operatori le applicano. Questa dinamica evidenzia una tensione persistente tra la ricerca di crescita del fatturato da parte del settore e il suo obbligo di dare priorità alla tutela dei consumatori e al dovere di diligenza.
Analisi del segmento
Per tipo di sport: il tennis cresce grazie alle dinamiche delle scommesse in-play
Nel 2025, il calcio rappresentava il 35.27% della quota di mercato, trainato da campionati globali come la Premier League inglese, la Liga e la Serie A. Questi campionati offrono un catalogo di scommesse costante durante tutto l'anno e attraggono sia gli scommettitori occasionali che quelli professionisti. Si prevede che il tennis, supportato dai suoi tornei del Grande Slam, crescerà a un CAGR del 13.83% fino al 2031, il più alto tra gli sport. Questi tornei consentono scommesse live continue su più partite e fusi orari, aiutando gli operatori a sostenere la liquidità e il coinvolgimento degli utenti durante i loro 14 giorni di durata. Le partite di basket con punteggi elevati e i frequenti cambi di testa mantengono forte l'interesse per le scommesse live. D'altro canto, le corse di cavalli, nonostante la loro consolidata base di clienti, devono affrontare le sfide del calo delle presenze in pista e della crescente concorrenza di altri sport. Il ritmo più lento del baseball ha tradizionalmente limitato la sua attrattiva per le scommesse live rispetto al calcio e al basket. Tuttavia, nel 2025, diversi operatori statunitensi hanno introdotto scommesse prop pitch-by-pitch per aumentare il coinvolgimento. Altri sport, tra cui eSport, cricket e arti marziali miste, stanno guadagnando terreno man mano che gli operatori ampliano la loro offerta di contenuti per soddisfare un pubblico di nicchia e preferenze regionali.
Le scommesse sugli eSport, con giochi come League of Legends, Dota 2 e Counter-Strike 2, hanno attratto una fascia demografica più giovane, principalmente di età compresa tra 18 e 34 anni. Questo gruppo dimostra un maggiore coinvolgimento con le app mobili e una maggiore tolleranza alle quote fluttuanti. Il contesto normativo per le scommesse sugli eSport rimane sottosviluppato, con alcune giurisdizioni che le classificano come giochi basati sulle abilità piuttosto che come scommesse sportive tradizionali. Ciò crea problemi di conformità, portando gli operatori ad adottare strategie di ingresso nel mercato caute. Le scommesse sul cricket dominano nell'Asia meridionale, ma le restrizioni normative in India e Pakistan spesso indirizzano le attività verso piattaforme offshore senza licenza, limitando il potenziale di mercato per gli operatori autorizzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la resilienza del desktop sfida le narrazioni basate sul mobile
Nonostante le diffuse ipotesi a favore del predominio del mobile, le piattaforme desktop hanno conquistato il 55.75% della quota di utenti finali nel 2025. Questa tendenza può essere attribuita agli scommettitori professionisti che privilegiano l'analisi multischermo, display più grandi per gli eventi live e l'efficienza della costruzione delle schedine tramite tastiera, che accelera la complessa elaborazione delle scommesse multiple. Nel frattempo, le piattaforme mobile sono destinate a espandersi a un CAGR del 13.75% fino al 2031. Questa crescita è alimentata dalla crescente penetrazione degli smartphone in Nord America e in Europa, dalla verifica della geolocalizzazione basata su app che soddisfa gli standard normativi e dalle notifiche push che aumentano il coinvolgimento durante gli eventi live. A testimonianza dell'evoluzione del settore, DraftKings ha integrato sovrapposizioni di realtà aumentata per la visualizzazione degli oggetti di scena dei giocatori nell'aggiornamento dell'app del 2025, evidenziando gli sforzi degli operatori nel combinare contenuti immersivi con le principali funzioni di scommessa per prolungare le sessioni degli utenti.
Sebbene i desktop mantengano una quota significativa, la base utenti è nettamente divisa: gli scommettitori occasionali da mobile in genere piazzano puntate di piccole dimensioni su singoli risultati, mentre gli utenti desktop più esperti utilizzano modelli statistici, monitorano più eventi live ed eseguono strategie di arbitraggio su diversi operatori. Per soddisfare entrambi i segmenti, gli operatori garantiscono la parità di funzionalità su tutte le piattaforme. Tuttavia, personalizzano le interfacce utente in base alle interazioni con i dispositivi: le piattaforme mobili tendono a privilegiare i gesti di scorrimento e la navigazione con una sola mano, mentre i desktop si concentrano sulla densità di informazioni e sui flussi di lavoro multi-finestra. Gli enti regolatori, come la Gambling Commission del Regno Unito, applicano misure di conformità come la verifica dell'età in tempo reale e gli avvisi in tempo di sessione sia sulle piattaforme desktop che su quelle mobili. Questi requisiti introducono sfide tecniche, soprattutto per gli operatori più piccoli, portando a un consolidamento delle quote di mercato tra gli operatori storici più grandi e ben capitalizzati.
Per tipo di scommessa: le scommesse live dominano grazie all'innovazione delle micro-scommesse
Le scommesse live o in-play, che rappresentavano il 62.35% della quota di mercato nel 2025, dovrebbero mantenere un solido CAGR del 13.62% fino al 2031. Questa crescita è sostenuta dai progressi nelle infrastrutture di streaming a bassa latenza e dall'ascesa dei prodotti di micro-scommesse, che consentono di scommettere su risultati specifici come il lancio successivo, il servizio o il possesso palla. Nel frattempo, le scommesse pre-partita o a quota fissa, pur mantenendo una base di clienti affezionata che apprezza l'handicap basato sulla ricerca e il vantaggio di bloccare le quote favorevoli giorni prima del calcio d'inizio, stanno assistendo a una crescita più lenta. Ciò è dovuto in gran parte al fatto che gli operatori si stanno concentrando sempre di più sulle funzionalità di scommesse live, che offrono una maggiore frequenza di scommesse e una maggiore gestione per utente. Per rimanere competitivi, gli operatori utilizzano motori di quote proprietari che ricalibrano le probabilità ogni 200-500 millisecondi. Il raggiungimento di questa rapida ricalibrazione richiede un'architettura di edge computing e feed di dati diretti provenienti dai campionati sportivi.
Le scommesse multiple sulla stessa partita consentono agli scommettitori di raggruppare più risultati correlati da un singolo evento. Inoltre, le funzionalità di cash-out consentono agli scommettitori di saldare le proprie scommesse prima della conclusione di un evento, il che è particolarmente interessante per chi ha una mentalità avversa al rischio. Tuttavia, gli operatori stabiliscono strategicamente il prezzo di queste opzioni di cash-out per mantenere i propri margini di profitto, creando un delicato equilibrio tra il miglioramento dell'esperienza utente e la garanzia della redditività. I creatori di scommesse consentono agli utenti di creare parlay personalizzate da una selezione di scommesse accessorie. Questi creatori utilizzano modelli di correlazione basati sull'intelligenza artificiale per una determinazione precisa del prezzo delle scommesse multi-leg. Questa impresa tecnica, tuttavia, viene spesso esternalizzata dagli operatori più piccoli a esperti di gestione del rischio terzi come Kambi Group. L'integrazione del live streaming nelle app di scommesse, una funzionalità inizialmente introdotta da Bet365 e ora adottata dai principali operatori, riduce al minimo la necessità per gli utenti di passare da una piattaforma all'altra. Questo non solo aumenta la durata delle sessioni, ma amplifica anche la frequenza delle scommesse.
Analisi geografica
Nel 2025, l'Europa rappresentava il 50.17% della quota geografica, supportata da quadri normativi consolidati in paesi come Regno Unito, Germania, Francia, Spagna e Svezia. Questi quadri conciliano efficacemente la tutela dei consumatori con la generazione di entrate fiscali. La strategia nazionale 2025 della Gambling Commission del Regno Unito ha sottolineato questo cambiamento richiedendo controlli di accessibilità economica più rigorosi e ampliando il registro di autoesclusione GAMSTOP. Queste misure evidenziano un'attenzione particolare alla prevenzione dei danni, spingendo gli operatori a integrarle nella progettazione delle piattaforme. Nello stesso anno, l'Italia ha introdotto un divieto totale di pubblicità, vietando la pubblicità in televisione, radio e online. Questa modifica ha costretto gli operatori a dipendere dalla ricerca organica e dalle reti di affiliazione, meno efficienti per l'acquisizione di clienti. La Dirección General de Ordenación del Juego spagnola applica rigide restrizioni pubblicitarie, tra cui finestre pubblicitarie limitate e il divieto di sponsorizzazioni di celebrità. Tuttavia, il mercato rimane attraente grazie al forte coinvolgimento nel calcio e alla crescita della popolazione.
Il Nord America sta vivendo una rapida crescita, con un CAGR del 13.94% previsto fino al 2031, il più alto tra tutte le regioni. Questa crescita segue l'introduzione di regimi di licenza in tutte le giurisdizioni, dall'Ohio al Massachusetts, tra il 2023 e il 2025, che hanno sbloccato la domanda repressa e intensificato la concorrenza tra gli operatori. New York impone l'aliquota fiscale più alta del paese sui ricavi lordi del gioco d'azzardo, pari al 51%, creando difficoltà per gli operatori. Aziende come DraftKings e FanDuel hanno registrato margini ridotti, che hanno limitato le loro attività promozionali e gli sforzi di espansione del mercato. In Messico, il quadro normativo rimane frammentato, con la supervisione federale della Dirección General de Juegos y Sorteos che coesiste con le licenze a livello statale. Questa complessità nella conformità scoraggia alcuni operatori internazionali.
Nella regione Asia-Pacifico, le dinamiche di mercato variano significativamente. I paesi oceanici, in particolare l'Australia, dominano il mercato regolamentato grazie a sistemi di licenze consolidati e a un'elevata propensione per le scommesse. BetStop, un registro nazionale di autoesclusione australiano lanciato nel 2024 e gestito dall'Australian Communications and Media Authority, esemplifica gli sforzi per standardizzare la tutela dei consumatori nei frammentati sistemi statali del paese. In Sud America, Brasile e Argentina, i mercati più grandi della regione, stanno lavorando per formalizzare i loro quadri normativi. Il Brasile ha promulgato la sua legge sulle scommesse sportive nel 2024, con l'inizio previsto delle licenze nel 2025. Questo sviluppo rappresenta un'opportunità a breve termine per gli operatori disposti a destreggiarsi tra le incertezze politiche e fiscali associate. Il Medio Oriente e l'Africa rimangono in gran parte non regolamentati, con il Sudafrica che funge da principale mercato autorizzato. Tuttavia, una parte significativa dell'attività avviene attraverso piattaforme offshore senza licenza, a causa delle limitate capacità di controllo e della preferenza dei consumatori per le transazioni in criptovaluta che aggirano i controlli sui capitali.
Panorama normativo
La regolamentazione delle scommesse sportive online continua a frammentarsi a seconda della giurisdizione, con requisiti più stringenti in materia di tutela dei consumatori, pubblicità e rendicontazione che influenzano l'economia degli operatori. In Europa, la Gambling Commission del Regno Unito ha inasprito gli obblighi degli operatori a distanza attraverso verifiche di solvibilità e strumenti di autoesclusione ampliati (ad esempio, GAMSTOP), mentre diversi mercati europei mantengono norme pubblicitarie restrittive che indirizzano l'acquisizione di clienti verso affiliati e canali digitali proprietari. Negli Stati Uniti, le normative statali e l'ampia dispersione fiscale (ad esempio, il 6.75% in Nevada contro il 51% a New York sul fatturato lordo da gioco) mantengono le decisioni di ingresso nel mercato strettamente legate agli oneri di conformità e all'economia unitaria al netto delle imposte.
Nel 2026, sono emersi ulteriori elementi normativi in diverse regioni. L'India ha formalmente notificato e reso effettivo il Regolamento sulla promozione e la regolamentazione del gioco online del 2026 (in vigore dal 1° maggio 2026) sotto l'egida del MeitY, istituendo un'Autorità indiana per il gioco online e rafforzando la supervisione centralizzata per la conformità al gioco online. Il Brasile ha visto un rinnovato esame delle procedure di applicazione e supervisione nel giugno 2026, quando la Procura federale (MPF) ha avviato un'indagine sulla supervisione normativa del Ministero delle Finanze in relazione alle leggi sulle scommesse sportive. Anche i centri offshore hanno inasprito i controlli, con l'Autorità per il gioco di Curaçao che ha confermato la piena applicazione delle licenze dei fornitori ai sensi della Legge sul gioco d'azzardo online (LOK) a partire dal 24 dicembre 2026 e ha aggiunto politiche più severe sul gioco d'azzardo con criptovalute, con scadenze di conformità estese fino al 2027.
Panorama competitivo
Il mercato delle scommesse sportive online presenta una moderata frammentazione, con Entain PLC, Flutter Entertainment PLC, DraftKings Inc., Hillside (New Media) Limited (Bet365) ed Evoke Plc (888) che generano un fatturato globale stimato significativo nei mercati regolamentati. La frammentazione è dovuta alle normative regionali in materia di licenze, che avvantaggiano gli operatori locali, e alla crescita delle piattaforme white-label. Queste piattaforme, supportate da fornitori di tecnologia terzi come Kambi Group e Sportradar, hanno intensificato la concorrenza. Gli operatori si differenziano stabilendo partnership esclusive per i contenuti, integrando programmi fedeltà e utilizzando tecnologie proprietarie per accelerare la distribuzione di quote in tempo reale. Nel 2024, Entain ha rafforzato la propria posizione acquisendo Angstrom Sports, ottenendo capacità di modellazione proprietarie che hanno migliorato l'accuratezza delle quote in tempo reale e ridotto i rischi derivanti da scommettitori astuti che sfruttano le inefficienze dei prezzi.
Le aziende utilizzano sempre più algoritmi avanzati per analizzare a fondo il comportamento degli utenti, consentendo la creazione di esperienze di scommessa altamente personalizzate e coinvolgenti. Inoltre, la creazione di partnership strategiche con leghe sportive, squadre e organizzazioni mediatiche è diventata un approccio fondamentale per migliorare la penetrazione del mercato e rafforzare la visibilità del marchio. Il settore sta inoltre ponendo notevole enfasi sulle piattaforme mobili, sviluppando applicazioni mobili ricche di funzionalità e intuitive per soddisfare la crescente domanda da parte della crescente base di utenti di smartphone.
Permangono opportunità in settori poco serviti come il calcio femminile e i titoli di nicchia degli eSport, in regioni con quadri normativi emergenti come Brasile e Sudafrica, e tra le scommettitrici. Sebbene rappresentino meno del 30% degli utenti attivi, le scommettitrici mostrano tassi di fidelizzazione più elevati. Innovatori come Hard Rock Digital stanno sfruttando la notorietà del loro marchio di casinò per promuovere le scommesse sportive, mentre operatori più piccoli come Rush Street Interactive si distinguono per un servizio clienti di qualità superiore e contenuti localizzati. La tecnologia continua a essere un fattore competitivo fondamentale, con gli operatori che investono nella personalizzazione basata sull'intelligenza artificiale, nella blockchain per la trasparenza dei pagamenti delle scommesse e nell'autenticazione biometrica per semplificare l'onboarding.
Leader del settore delle scommesse sportive online
-
DraftKings Inc
-
Hillside (New Media) Limited (Bet365)
-
Evoke Plc (888)
-
Intrattenere Plc
-
Flutter Entertainment Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: DraftKings ha lanciato DKeX, una piattaforma proprietaria per lo scambio di pronostici integrata nell'app DraftKings Sportsbook e Casino. Questa mossa internalizza un livello critico dell'infrastruttura di prodotto e offre all'azienda un maggiore controllo su prezzi, gestione del rischio ed esperienza utente all'interno di flussi di lavoro regolamentati.
- Luglio 2025: Flutter Entertainment ha acquisito il 100% di FanDuel attraverso un nuovo accordo per l'acquisto della quota del 5% detenuta da Boyd Gaming Corporation e ha esteso la partnership strategica fino al 2038. Il pieno controllo consolida la gestione economica e il controllo del prodotto nel più grande marchio di scommesse sportive statunitense, mentre la partnership di lunga durata garantisce un accesso stabile al mercato e un collegamento tra il mondo fisico e quello digitale.
- Febbraio 2024: Betsson ha acquisito Holland Gaming Technology Ltd e Holland Power Gaming BV per un totale di 27.5 milioni di euro al fine di espandere la propria presenza nel mercato olandese con licenza. L'operazione ha rafforzato la presenza di Betsson nel mercato regolamentato dei Paesi Bassi e migliorato il controllo sui contenuti conformi alle normative locali e sulle funzionalità della piattaforma.
Ambito e metodologia
Le scommesse sportive online comprendono attività di scommessa condotte tramite piattaforme online e applicazioni mobili. Le piattaforme consentono agli utenti di piazzare scommesse su diverse categorie sportive, tra cui calcio, cricket e basket, attraverso funzionalità di scommesse pre-partita e live. L'infrastruttura digitale facilita l'accesso immediato alle opzioni di scommessa, il monitoraggio delle quote in tempo reale e la verifica dei risultati.
Il mercato delle scommesse sportive online è segmentato per tipologia di sport, utente finale, tipo di scommessa e area geografica. In base alla tipologia di sport, il mercato è segmentato in calcio, basket, corse di cavalli, baseball, tennis e altri sport. In base agli utenti finali, il mercato è segmentato in desktop e mobile. In base alla tipologia di scommessa, il mercato è segmentato in pre-partita/quota fissa, live/in-play. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La dimensionamento del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Calcio |
| Pallacanestro |
| Corsa di cavalli |
| Baseball |
| Tennis |
| Altri tipi di sport |
| Desktop |
| Mobile |
| Pre-partita / Quote fisse |
| Dal vivo/In-Play |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Paesi oceanici |
| Resto dell'Asia-Pacifico | |
| Resto del mondo | Sud America |
| Medio Oriente & Africa |
| Per tipo di sport | Calcio | |
| Pallacanestro | ||
| Corsa di cavalli | ||
| Baseball | ||
| Tennis | ||
| Altri tipi di sport | ||
| Per utente finale | Desktop | |
| Mobile | ||
| Per tipo di scommessa | Pre-partita / Quote fisse | |
| Dal vivo/In-Play | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Paesi oceanici | |
| Resto dell'Asia-Pacifico | ||
| Resto del mondo | Sud America | |
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà la portata delle scommesse sportive online a livello globale entro il 2031?
Si prevede che salirà a 92.49 miliardi di dollari, rispetto ai 49.74 miliardi di dollari del 2026, riflettendo un CAGR del 13.21%.
Quale area geografica registra la crescita più rapida delle scommesse sportive online entro il 2031?
Il Nord America è in testa con un CAGR previsto del 13.94%, trainato dai nuovi lanci statali e dall'intensa concorrenza tra gli operatori.
Quale categoria sportiva si prevede crescerà più rapidamente?
Il tennis è sulla buona strada per un CAGR del 13.83% perché le scommesse live punto per punto mantengono impegnati gli scommettitori più giovani durante gli eventi del Grande Slam.
Perché il desktop detiene ancora più della metà delle scommesse sportive online?
Gli scommettitori professionisti preferiscono l'analisi multischermo e i display più grandi, assegnando al desktop una quota del 55.75% nonostante la comodità dei dispositivi mobili.


