

Dimensioni e quota di mercato dei semi di gombo
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
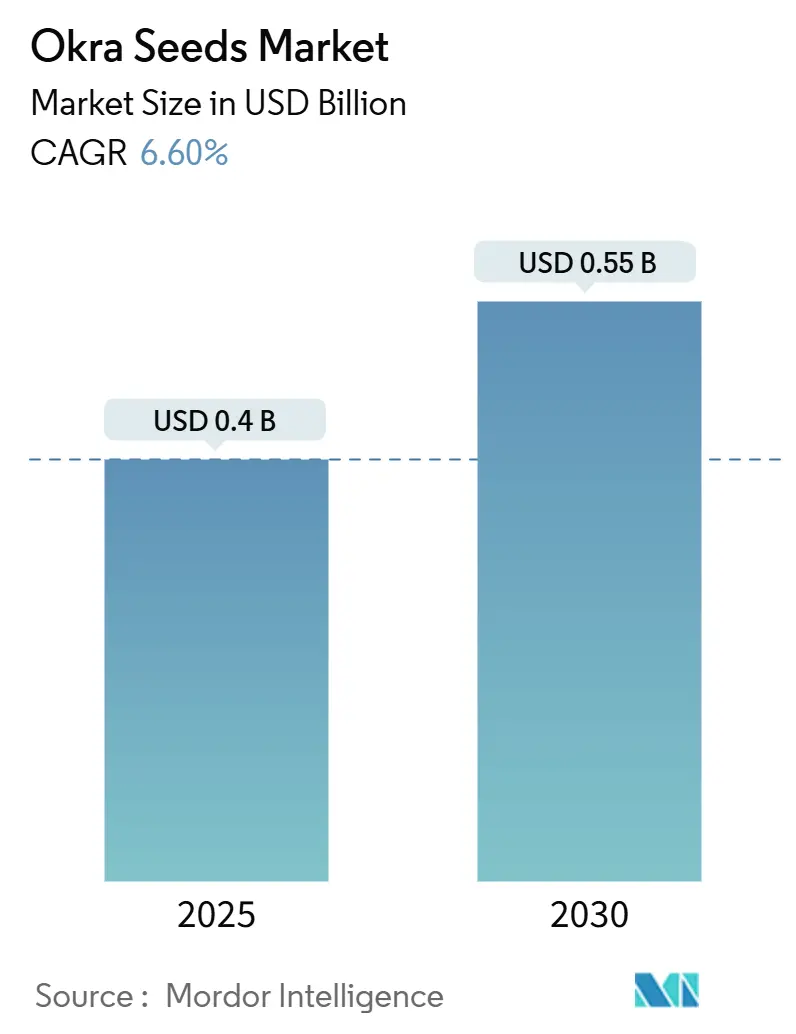
| Dimensione del mercato (2025) | 0.4 miliardo di dollari |
| Dimensione del mercato (2030) | 0.55 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.60% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei semi di gombo di Mordor Intelligence
Il mercato dei semi di okra ha un valore di 0.40 miliardi di dollari nel 2025 e si prevede che raggiungerà 0.55 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 6.60%. La domanda è trainata dal costante passaggio dalle cultivar a impollinazione libera verso ibridi resistenti alle malattie, dalla maggiore adozione di tecnologie di trattamento delle sementi e dai programmi governativi di sostituzione delle sementi che riducono le barriere di costo per i piccoli agricoltori. La diffusione della coltivazione protetta, soprattutto nell'area Asia-Pacifico e in Medio Oriente, amplia le finestre di semina stagionali e aumenta il fabbisogno di sementi per coltura. Il panorama competitivo è moderatamente concentrato, con i primi cinque fornitori che controllano una quota significativa dei ricavi e sfruttano la selezione assistita da marcatori e il rivestimento di precisione per catturare valore lungo tutta la catena di approvvigionamento [1] United States Patent and Trademark Office, “Seed Industry Patent Filings Analysis,” uspto.gov . I rischi dal lato dell'offerta si concentrano sulle epidemie del virus del mosaico a venatura gialla (YVMV) e sulle interruzioni della catena del freddo nei mercati emergenti, tuttavia i progressi nello screening di qualità nel vicino infrarosso (NIR) e la diversificazione delle aree geografiche di produzione contribuiscono a stabilizzare la distribuzione.
Punti chiave del rapporto
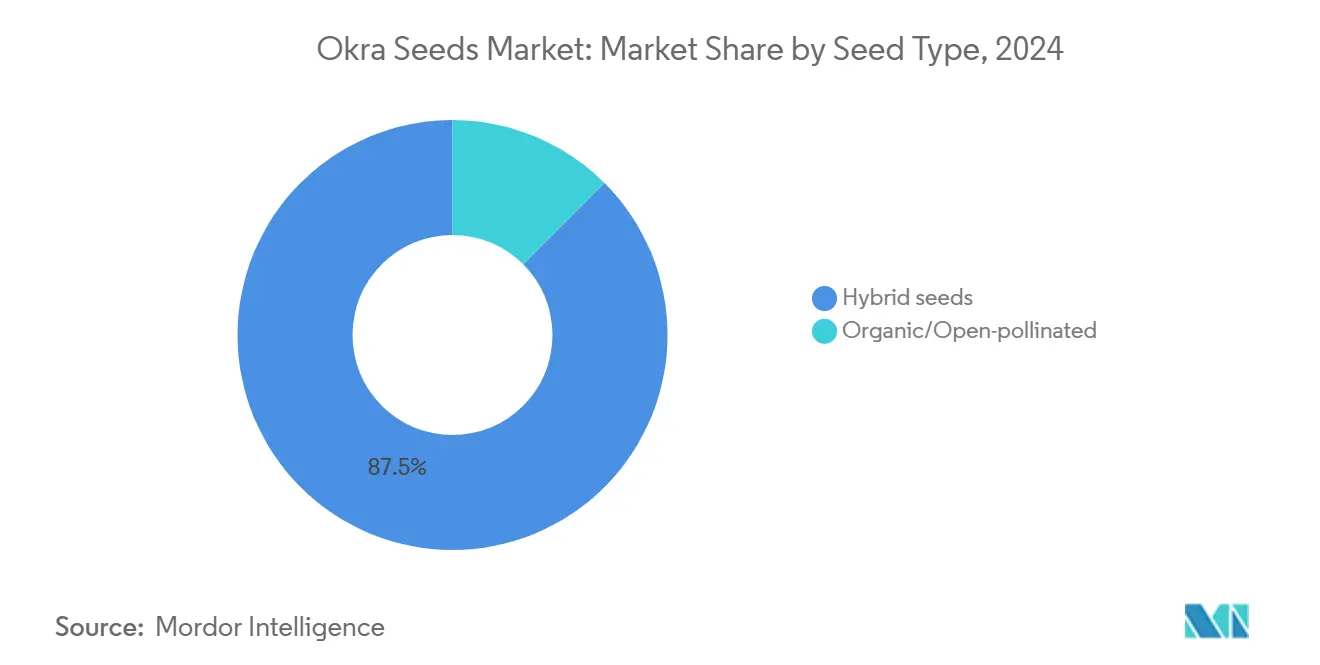
- Per tipologia di seme, gli ibridi hanno dominato il mercato dei semi di okra con l'87.5% nel 2024, mentre si prevede che i semi biologici/a impollinazione libera cresceranno a un CAGR del 10.95% entro il 2030.
- In base alla forma dei semi, nel 2024 i semi trattati rappresentavano il 67% del mercato dei semi di okra, mentre i semi non trattati hanno registrato il CAGR più rapido, pari al 9.75%, fino al 2030, con l'espansione dell'agricoltura biologica.
- Per quanto riguarda l'utilizzo finale, nel 2024 l'agricoltura commerciale ha rappresentato il 76% del mercato dei semi di okra, mentre il giardinaggio domestico è destinato a crescere a un CAGR del 9.15% grazie all'agricoltura urbana.
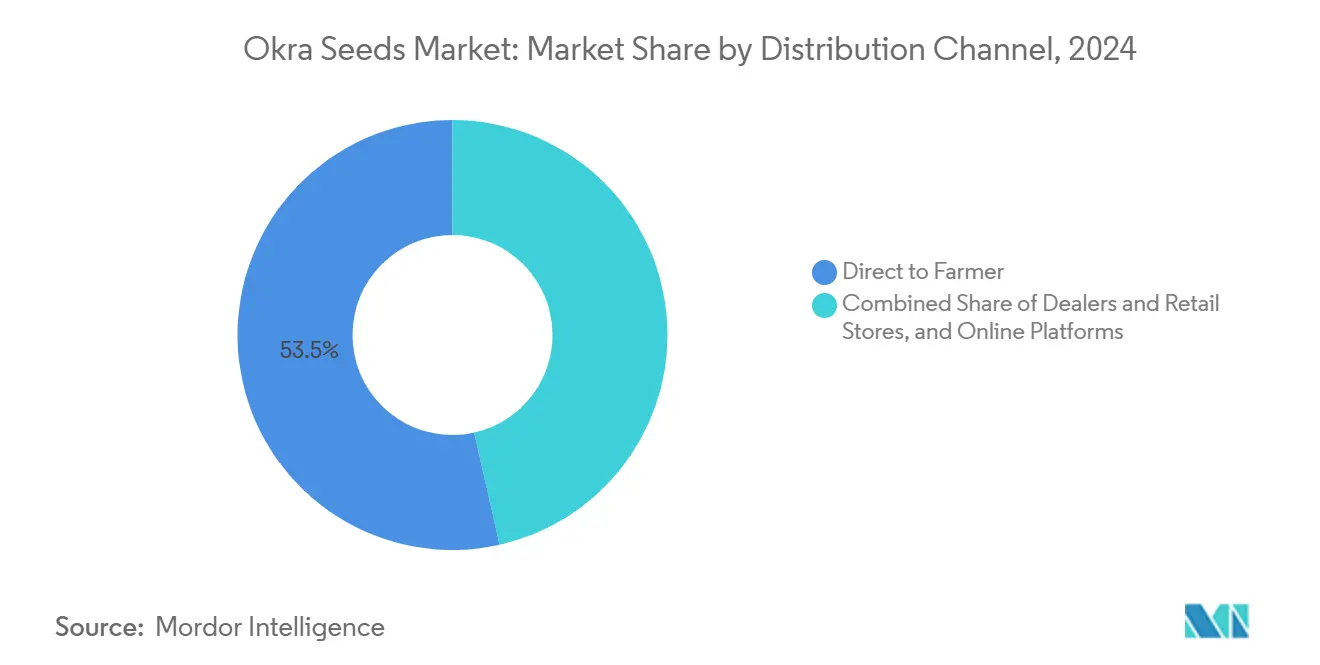
- Per canale di distribuzione, i rivenditori e i punti vendita al dettaglio hanno mantenuto una quota del 53.5% del mercato dei semi di okra nel 2024, mentre le piattaforme online hanno registrato un CAGR dell'11.85% fino al 2030.
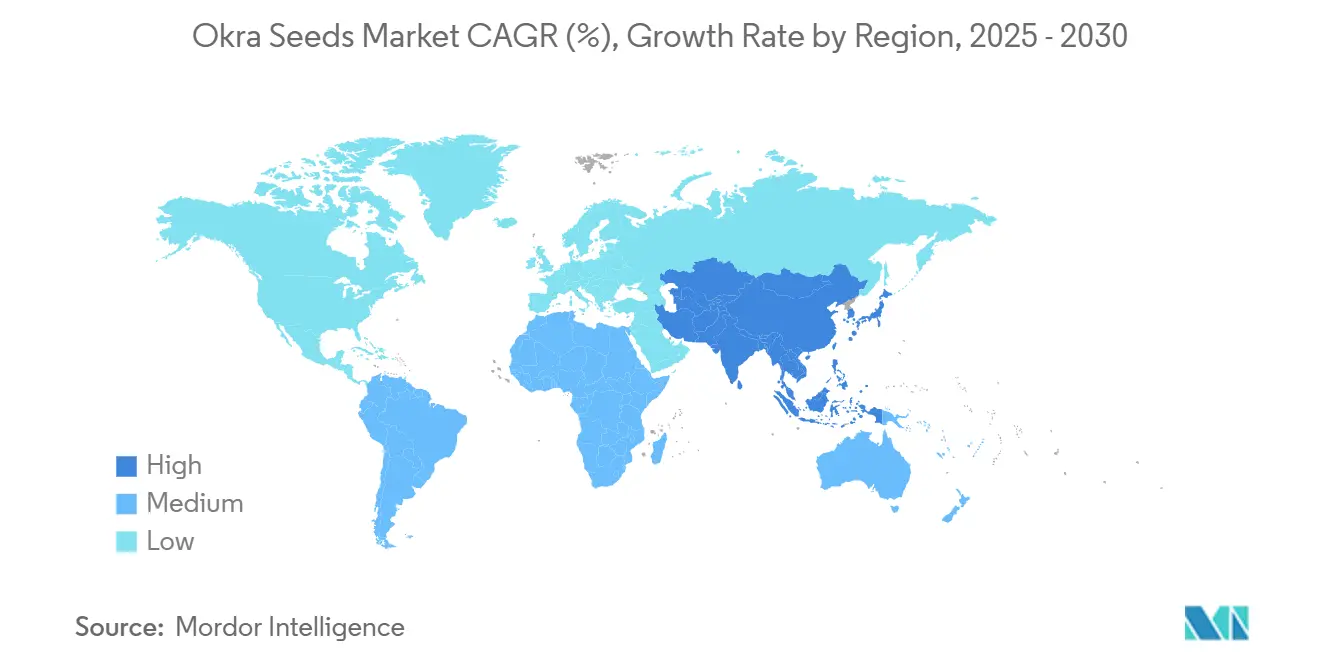
- L'area Asia-Pacifico è leader di mercato, con il 52% delle dimensioni del mercato dei semi di gombo e registra un CAGR dell'8.5% fino al 2030.
Tendenze e approfondimenti sul mercato globale dei semi di gombo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione di semi ibridi tra i coltivatori commerciali | + 1.8% | Globale, più forte in Asia-Pacifico e Africa | Medio termine (2-4 anni) |
| Crescita della domanda di cultivar resistenti alle malattie | + 1.5% | Globale, critico nelle regioni endemiche del virus del mosaico della vena gialla | A lungo termine (≥ 4 anni) |
| Espansione della superficie coltivata protetta in tutto il mondo | + 1.2% | Nucleo Asia-Pacifico, ricadute sul Medio Oriente | Medio termine (2-4 anni) |
| Programmi governativi che promuovono la sostituzione dei semi di ortaggi | + 0.9% | Asia-Pacifico e Africa | A lungo termine (≥ 4 anni) |
| Emersione delle tecnologie di screening dei semi nel vicino infrarosso | + 0.6% | Adozione anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Domanda di olio di okra di qualità da seme nei nutraceutici | + 0.4% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione di semi ibridi tra i coltivatori commerciali
L'adozione di ibridi sta accelerando perché il vantaggio in termini di resa può superare il 50% in condizioni di campo ottimali. Le aziende agricole commerciali con superfici superiori a 5 ettari presentano un utilizzo di ibridi pari all'85%, rispetto al 45% dei piccoli appezzamenti, a indicare che l'economia di scala favorisce la genetica di alta qualità. L'accesso sovvenzionato attraverso programmi di divulgazione pubblici in India e Ghana rafforza la fiducia nell'acquisto di sementi certificate. Le aziende sementiere puntano su ibridi multi-carattere come ADV 842, che combinano la tolleranza al virus del mosaico della nervatura gialla (YVMV) e all'accartocciamento fogliare di Enation, contribuendo a stabilizzare i raccolti in caso di picchi di pressione virale. Prove dimostrative diffuse costituiscono una prova di fattibilità a livello locale e spingono gli ibridi a penetrare maggiormente nei mercati rurali.
Crescita della domanda di cultivar resistenti alle malattie
Proteggere le colture dal virus del mosaico della vena gialla (YVMV) è ora l'obiettivo principale del breeding, poiché le epidemie possono distruggere intere piantagioni in poche settimane. Linee robuste che combinano geni di resistenza piramidali limitano l'uso di pesticidi e aprono canali di esportazione senza residui. Varietà come Navya prolungano la durata di conservazione, difendendo al contempo dall'evoluzione dei ceppi virali. L'introgressione genica continua e la selezione assistita da marcatori richiedono ingenti budget per la ricerca e lo sviluppo, spostando il vantaggio competitivo verso le aziende con reti di breeding globali. Una resistenza duratura riduce anche la percezione del rischio da parte degli agricoltori, compensando in parte i maggiori costi delle sementi e stimolando i tassi di riacquisto.
Espansione delle superfici coltivate protette in tutto il mondo
Negli ultimi anni, la superficie coltivata in serra e in rete nella regione Asia-Pacifico è aumentata, trasformando l'okra in una coltura perenne che spunta prezzi più alti fuori stagione. [2] Università di Cape Coast, "Valutazione della tolleranza alla siccità e al calore nei genotipi di okra africana", ucc.edu.gh I sistemi protetti necessitano di un'architettura vegetale determinata e di nodi compatti adatti a una spaziatura densa. Gli agricoltori pagano volentieri il 200-300% in più per semi ottimizzati per queste condizioni perché una maggiore produzione per metro quadro riduce il ritorno sull'investimento. Con l'intensificarsi degli eventi meteorologici estremi, la coltivazione protetta si sposta dalle aziende agricole orientate all'esportazione alle catene di approvvigionamento nazionali intenzionate a mitigare il rischio climatico.
Domanda di olio di gombo di qualità da seme nei prodotti nutraceutici
I semi di okra contengono il 15-20% di olio, ricco di acidi grassi insaturi e antiossidanti, che attraggono i formulatori di alimenti funzionali. Le cultivar a duplice attitudine potrebbero fornire baccelli freschi e stock di semi oleosi, trasformando i sottoprodotti in nuove fonti di reddito. Le aziende sementiere stanno esplorando l'integrazione verticale per catturare questo margine, sebbene bilanciare la resa orticola con il contenuto di olio richieda un breeding sofisticato. L'attrattiva nutraceutica potrebbe giustificare fasce di prezzo premium nei mercati sviluppati, dove gli integratori alimentari crescono rapidamente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata vulnerabilità della fornitura di semi alle epidemie del virus del mosaico della vena gialla | -1.2% | Globale, più grave in Asia-Pacifico e Africa | A breve termine (≤ 2 anni) |
| Infrastruttura della catena del freddo limitata nei mercati emergenti | -0.8% | Africa, Asia-Pacifico rurale, Sud America | Medio termine (2-4 anni) |
| Sensibilità al prezzo tra i piccoli agricoltori | -0.6% | Globale, concentrato nelle regioni in via di sviluppo | A lungo termine (≥ 4 anni) |
| Incertezza normativa sulle varietà di okra modificate con CRISPR (Clustered Regularly Interspaced Short Palindromic Repeats) | -0.4% | Globale, varia a seconda della giurisdizione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata vulnerabilità della fornitura di semi alle epidemie del virus del mosaico della vena gialla
L'ondata di virus del mosaico della vena gialla (YVMV) del 2024 nell'India settentrionale ha distrutto il 30% dei letti di semina di base, costringendo a ricorrere a forniture di emergenza a prezzi gonfiati. Le carenze di fornitura si ripercuotono sulle stagioni di semina, spingendo i prezzi al dettaglio fuori dalla portata dei piccoli agricoltori. Le zone di produzione di semi concentrate aumentano l'esposizione sistemica, spingendo le aziende a diversificare la geografia e a costruire serre a prova di insetti. Queste misure alleggeriscono le spese generali nel breve termine, ma rimangono vitali per garantire una fornitura costante.
Infrastruttura della catena del freddo limitata nei mercati emergenti
I semi trattati perdono rapidamente vigore se esposti all'umidità e al calore durante il trasporto. Nell'Africa sub-sahariana, le perdite di semi post-raccolta superano il 25% perché i distributori rurali non dispongono di magazzini refrigerati [3] International Food Policy Research Institute, “Cold Chain Infrastructure in Developing Countries,” ifpri.org . La conseguente riduzione costringe le aziende ad assorbire le perdite di inventario o a limitare la distribuzione ai corridoi ben serviti. Le microcelle frigorifere alimentate a energia solare sono promettenti, ma la loro adozione è ostacolata dai costi di capitale e dalla carenza di competenze per la manutenzione.
Analisi del segmento
Per tipo di seme: il dominio ibrido determina il posizionamento premium
I semi ibridi hanno conquistato l'87.5% del mercato dei semi di okra nel 2024, sottolineando la necessità dei coltivatori di una resa uniforme e di protezione dai virus. Il segmento degli ibridi produce 15-22 tonnellate per ettaro rispetto alle 8-12 tonnellate delle varietà tradizionali, una differenza che spesso compensa i maggiori costi di produzione durante il primo ciclo di raccolta. Il consolidamento delle aziende agricole commerciali e i modelli di agricoltura a contratto amplificano la domanda di ibridi proprietari perché i grandi acquirenti insistono su dimensioni e fornitura dei baccelli costanti. Le linee a impollinazione libera e biologiche mantengono l'importanza culturale e il fascino di nicchia, espandendosi a un CAGR del 10.9% fino al 2030, grazie all'adozione da parte dei consumatori attenti alla salute di prodotti tradizionali. Le banche dei semi comunitarie e i festival regionali dei semi rafforzano ulteriormente la visibilità di queste varietà, creando micro-mercati che premiano la biodiversità.
In tutta l'area Asia-Pacifico, istituti pubblici sviluppano ibridi in collaborazione con aziende private, consentendone una rapida diffusione attraverso canali sovvenzionati. In Africa, l'adozione di ibridi sta accelerando con l'aumento delle esportazioni di ortaggi verso il Medio Oriente, stimolando specifiche qualitative che le varietà autoctone locali faticano a soddisfare. Le dimensioni del mercato dei semi di okra per le tipologie biologiche/a impollinazione libera rimangono modeste, ma mostrano un potenziale di crescita poiché le piattaforme di e-commerce offrono confezioni di semi speciali per gli orticoltori urbani. Le strategie di prezzo dei semi ibridi ora includono confezioni più piccole per raggiungere i coltivatori con problemi di liquidità, garantendo l'infusione continua di nuova genetica negli appezzamenti di sussistenza e sostenendo la crescita complessiva del mercato dei semi di okra.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma di seme: le tecnologie di trattamento ampliano la proposta di valore
I semi trattati rappresentano il 67% del mercato dei semi di okra e offrono un'emergenza superiore e un vigore precoce. I moderni rivestimenti incorporano inoculanti biologici insieme ai fungicidi, creando un microambiente protettivo attorno alla radichetta. I sistemi di rivestimento di precisione regolano il carico utile per ogni seme, riducendo il deflusso ambientale e migliorando l'uniformità della crescita in campo. I semi non trattati, conformi alla certificazione biologica, mantengono una base fedele tra i coltivatori specializzati e registrano un CAGR del 9.7%, grazie alla crescente presenza di prodotti con marchio ecologico sugli scaffali.
Gli emittenti di sementi spesso combinano servizi di trattamento e consulenza, trasformando la semplice vendita di prodotti in soluzioni integrate per le colture. Si prevede che la quota di mercato dei semi di okra per i nuovi rivestimenti in pellicola che rilasciano gradualmente micronutrienti durante la germinazione aumenterà con il calo delle curve dei costi. Nelle regioni con rigide normative sui residui di pesticidi, i trattamenti biologici delle sementi offrono una soluzione alternativa, mantenendo i semi trattati attraenti in diverse aree geografiche.
Per utilizzo finale: la scala commerciale determina la crescita del volume
L'agricoltura commerciale copre il 76% della domanda di sementi perché le grandi aziende agricole sfruttano il vigore ibrido su ampie superfici. I sistemi di raccolta meccanizzati favoriscono piante erette e uniformi, ottenibili solo attraverso una genetica controllata, consolidando ulteriormente il predominio commerciale. L'orticoltura domestica, sebbene più piccola, registra un CAGR del 9.1% grazie alla tendenza alla coltivazione su tetti e balconi nelle città densamente popolate. Le aziende sementiere commercializzano varietà compatte con finestre di raccolta prolungate e baccelli teneri adatti agli orti domestici.
Con l'aumento del reddito disponibile, sempre più abitanti delle città danno priorità a verdure fresche e prive di pesticidi, stimolando la coltivazione fai da te. Questo cambiamento comportamentale consolida un pilastro di domanda resiliente che protegge il mercato complessivo dei semi di okra dalle oscillazioni cicliche dei prezzi dei prodotti commerciali. Al contrario, le aziende agricole commerciali mantengono il volume di semi anche durante i periodi di magra al dettaglio, perché i contratti di fornitura impongono programmi di semina vincolanti.
Per canale di distribuzione: le piattaforme digitali rimodellano l'accesso
Le reti di concessionari e rivenditori al dettaglio hanno mantenuto una quota del 53.5% nel 2024 grazie a linee di credito di lunga data e servizi di consulenza agronomica. Le vendite dirette agli agricoltori detengono una quota moderata, poiché le multinazionali costruiscono depositi a livello di villaggio per aggirare gli intermediari e garantire la fedeltà al marchio. Le piattaforme online rappresentano solo una quota minima, ma registrano un CAGR dell'11.8%, trainate dalla penetrazione degli smartphone e da servizi di corriere affidabili.
Stanno emergendo modelli ibridi in cui gli agricoltori ordinano tramite app mobili e ritirano presso depositi locali che forniscono assistenza per la semina. Tali schemi coniugano la praticità digitale con il livello di consulenza umana, fondamentale per prodotti complessi come gli ibridi trattati. I picchi stagionali della domanda stimolano promozioni lampo sui siti di e-commerce, introducendo la trasparenza dei prezzi in mercati tradizionalmente opachi e costringendo i rivenditori fisici a perfezionare i livelli di servizio.
Analisi geografica
La regione Asia-Pacifico è leader nel mercato dei semi di gombo, con il 52% delle dimensioni del mercato e registra un CAGR dell'8.5% fino al 2030, sostenuto dal buon raccolto annuale dell'India e dagli aggressivi obiettivi di sostituzione delle sementi. I governi regionali sovvenzionano strutture di coltivazione protetta e irrigazione a goccia, aumentando i tassi di turnover delle sementi mentre i coltivatori sperimentano sistemi di piantagione densificati. Cina e Giappone contribuiscono al trasferimento tecnologico e al miglioramento genetico avanzato, mentre Vietnam e Indonesia apportano superfici commerciali emergenti che aprono nuovi segmenti di clientela. L'esenzione dalle importazioni per le sementi di ortaggi in diverse economie dell'Associazione delle Nazioni del Sud-Est Asiatico (ASEAN) accelera l'afflusso di ibridi e stimola la replicazione locale.
L'Africa registra un tasso di crescita medio, trainato dalla crescente domanda urbana della Nigeria e dai corridoi di esportazione del Kenya verso i mercati del Golfo. I progetti di sviluppo finanziati da agenzie multilaterali forniscono kit di avvio di sementi ibride e formano i responsabili della divulgazione, sviluppando competenze tecniche. I vincoli riguardano la limitata capacità di stoccaggio refrigerato e le strade rurali dissestate, che fanno aumentare i costi di distribuzione delle sementi. Ciononostante, l'espansione delle reti di pagamento mobile riduce le difficoltà nei pagamenti e facilita le consegne dirette agli agricoltori, mantenendo il mercato dei semi di gombo su una solida traiettoria ascendente.
Anche il Medio Oriente ha registrato un tasso di crescita medio, sostenuto dai piani nazionali per la sicurezza alimentare e dall'adozione diffusa di serre a clima controllato. Le elevate temperature ambientali costringono i coltivatori a investire in varietà specializzate che resistono al calore e alla salinità, il che a sua volta aumenta le fasce di prezzo accettabili per i semi. Il Nord America e l'Europa mostrano tassi di crescita minimi, riflettendo mercati maturi in cui i guadagni incrementali provengono dalla domanda di nicchia di prodotti biologici ed etnici. Il Sud America è trainato dalle crescenti esportazioni di verdure fresche del Brasile e dalle nicchie protette negli altopiani andini, adatte alla produzione durante tutto l'anno.
Panorama competitivo
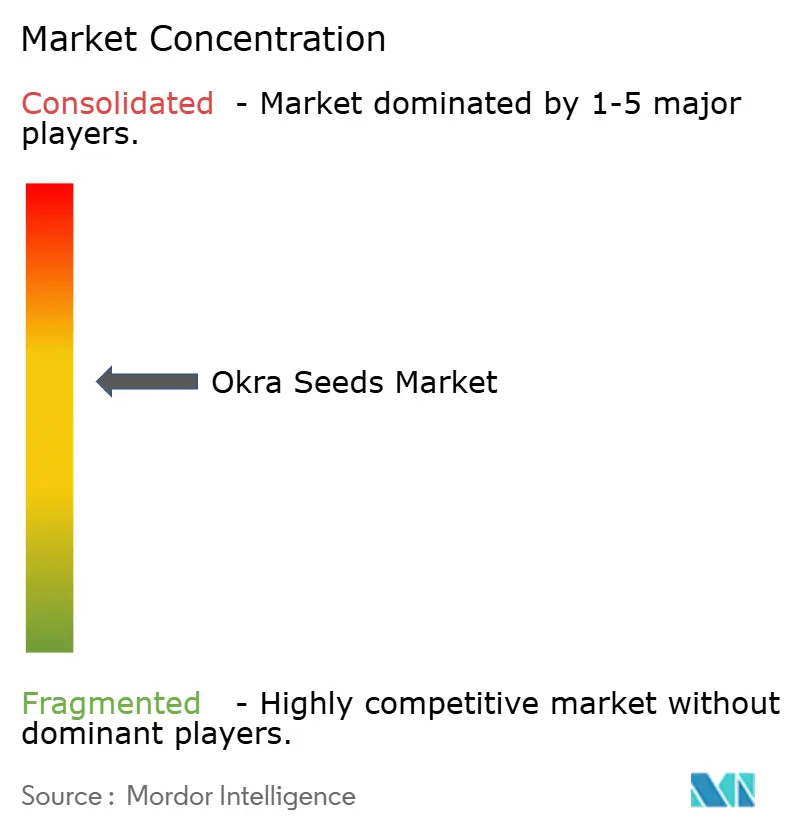
Il mercato dei semi di gombo presenta una moderata concentrazione. Le prime cinque aziende detengono una quota di mercato complessiva significativa. Advanta Seeds è in cima alla classifica grazie alla sua ampia gamma di ibridi e alla distribuzione consolidata in India e nel Sud-est asiatico. Syngenta Group e Bayer Crop Science conquistano rispettivamente le seguenti quote di mercato, sfruttando pipeline globali di ricerca e sviluppo e solide reti di rivenditori. Namdhari Seeds ha rafforzato la propria presenza attraverso l'acquisizione nel 2025 della divisione orticola di Axia, ampliando l'accesso al germoplasma attraverso quattro marchi complementari.
La tecnologia è il fronte centrale della battaglia. I leader di mercato utilizzano la genomica, la tecnologia a doppio aploide e la selezione rapida per ridurre i cicli di sviluppo. Gli investimenti nel controllo qualità basato sulla spettroscopia nel vicino infrarosso (NIRS) contribuiscono a garantire purezza e vigore, rafforzando la credibilità del marchio. Le aziende più piccole difendono il manto erboso attraverso l'adattamento localizzato, rilasciando cultivar adattate ai microclimi e alle preferenze di gusto. Proliferano joint venture tra multinazionali e istituti regionali, coniugando analisi globali con la diversità genetica indigena.
Persiste lo slancio di consolidamento, poiché le aziende cercano di scalare per assorbire i crescenti costi normativi per l'approvazione dei tratti genetici e la conformità alla biosicurezza. Le partnership strategiche si estendono oltre il settore delle sementi, includendo l'integrazione per la protezione delle colture e le soluzioni post-raccolta, posizionando le aziende per l'offerta di prodotti in bundle. Rimangono opportunità di mercato nella produzione di sementi biologiche e nelle cultivar a duplice uso per l'estrazione di oli nutraceutici, dove i pionieri possono assicurarsi posizioni di prestigio.
Leader del settore dei semi di gombo
Advanta Seeds (UPL Limited)
Gruppo Syngenta
Bayer AG
Sakata Seed Corporation
Gruppo di semi est-ovest
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Kaveri Seeds ha acquisito il restante 30% delle azioni di Aditya Agritech Private Limited, di cui in precedenza deteneva una partecipazione del 70%. A seguito di questa transazione, Kaveri Seed Company Limited detiene ora il 100% di Aditya Agritech Private Limited, rendendola una sussidiaria interamente controllata. L'acquisizione mira a migliorare le sinergie operative ed espandere la portata del mercato. La proprietà completa consente a Kaveri Seed Company Limited di semplificare il processo decisionale, migliorare l'efficienza e accelerare lo sviluppo e l'innovazione dei prodotti.
- Luglio 2023: Syngenta Vegetable Seeds ha completato l'acquisizione di Feltrin Sementes, un'azienda sementiera brasiliana che serve piccoli coltivatori e orticoltori domestici in oltre 40 paesi. L'acquisizione di Feltrin Sementes amplia il portafoglio di Syngenta, consentendo all'azienda di fornire un'offerta completa di sementi agli agricoltori di tutto il mondo.
Ambito del rapporto sul mercato globale dei semi di gombo
| Convenzionale/Ibrido |
| Biologico/a impollinazione libera |
| Trattata |
| Non trattati |
| Agricoltura commerciale |
| Giardinaggio domestico |
| Direttamente all'agricoltore (azienda/cooperativa) |
| Rivenditori e negozi al dettaglio |
| Piattaforme online |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Nigeria |
| Kenia | |
| Resto d'Africa |
| Per tipo di seme | Convenzionale/Ibrido | |
| Biologico/a impollinazione libera | ||
| Per forma di seme | Trattata | |
| Non trattati | ||
| Per uso finale | Agricoltura commerciale | |
| Giardinaggio domestico | ||
| Per canale di distribuzione | Direttamente all'agricoltore (azienda/cooperativa) | |
| Rivenditori e negozi al dettaglio | ||
| Piattaforme online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Nigeria | |
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei semi di okra?
Nel 2025 il mercato dei semi di okra valeva 0.40 miliardi di dollari e si prevede che raggiungerà i 0.55 miliardi di dollari entro il 2030.
Quale regione è la più richiesta di semi di gombo?
La regione Asia-Pacifico è il maggiore consumatore regionale, sostenuto dalla produzione dominante di okra in India e dai solidi programmi governativi di sostituzione delle sementi.
Perché i semi ibridi di okra stanno guadagnando terreno?
Gli ibridi garantiscono rese più elevate e una resistenza integrata alle malattie, il che li rende interessanti, nonostante il prezzo elevato, per le aziende agricole commerciali che puntano a una produzione costante.
Quanto è importante la distribuzione di semi online?
Sebbene oggi le vendite online rappresentino solo il 7.5% della loro quota, rappresentano il canale in più rapida crescita, con un CAGR dell'11.85%, grazie al miglioramento della logistica e all'adozione degli smartphone.
Quale vincolo principale potrebbe influire sull'espansione del mercato?
Le epidemie del virus del mosaico della vena gialla rappresentano la minaccia più grave e immediata, poiché interrompono le catene di approvvigionamento dei semi e ne gonfiano i prezzi.
Quale tecnologia sta migliorando la garanzia della qualità dei semi?
L'imaging iperspettrale nel vicino infrarosso consente di effettuare test non distruttivi per verificare vigore e purezza, riducendo lo scarto dei lotti e migliorando le prestazioni sul campo.


