

Dimensioni e quota di mercato della lavorazione dei semi oleosi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 354.90 miliardo di dollari |
| Dimensione del mercato (2031) | 459.90 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.32% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della lavorazione dei semi oleosi a cura di Mordor Intelligence
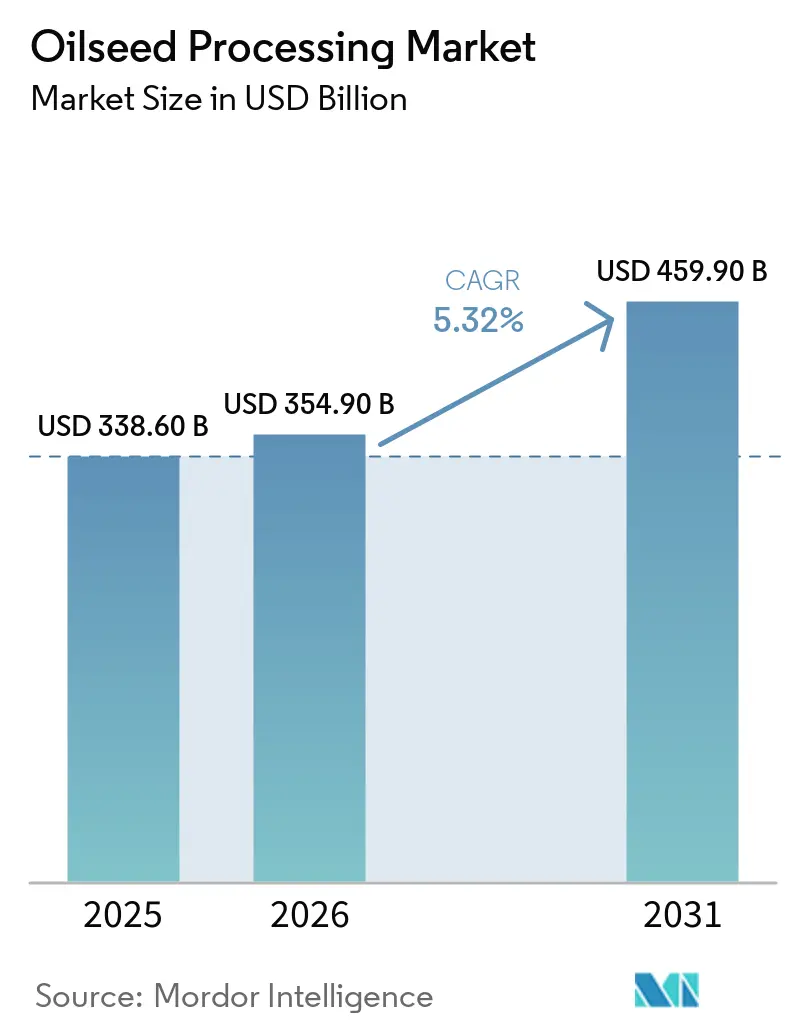
Il mercato della trasformazione dei semi oleosi aveva un valore di 338.60 miliardi di dollari nel 2025 e si stima che crescerà da 354.90 miliardi di dollari nel 2026 a 459.90 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.32% durante il periodo di previsione (2026-2031). La domanda di oli commestibili e farine proteiche continua a sostenere i volumi di trasformazione nelle principali regioni di consumo. Anche le politiche sui combustibili rinnovabili stanno aumentando la domanda di oli vegetali come materie prime per i carburanti per i trasporti. Le imprese agroalimentari integrate stanno aumentando la capacità di frantumazione, raffinazione e logistica in Sud America, Asia-Pacifico e Nord America. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti, la capacità di frantumazione della soia negli Stati Uniti è aumentata di oltre il 20% tra le annate commerciali 2020/21 e 2025/26, raggiungendo oltre 3 miliardi di bushel. Questi investimenti indicano che le aziende di trasformazione stanno pianificando la capacità produttiva in base alla domanda a lungo termine di alimenti, mangimi, carburanti e ingredienti speciali.
Punti chiave del rapporto
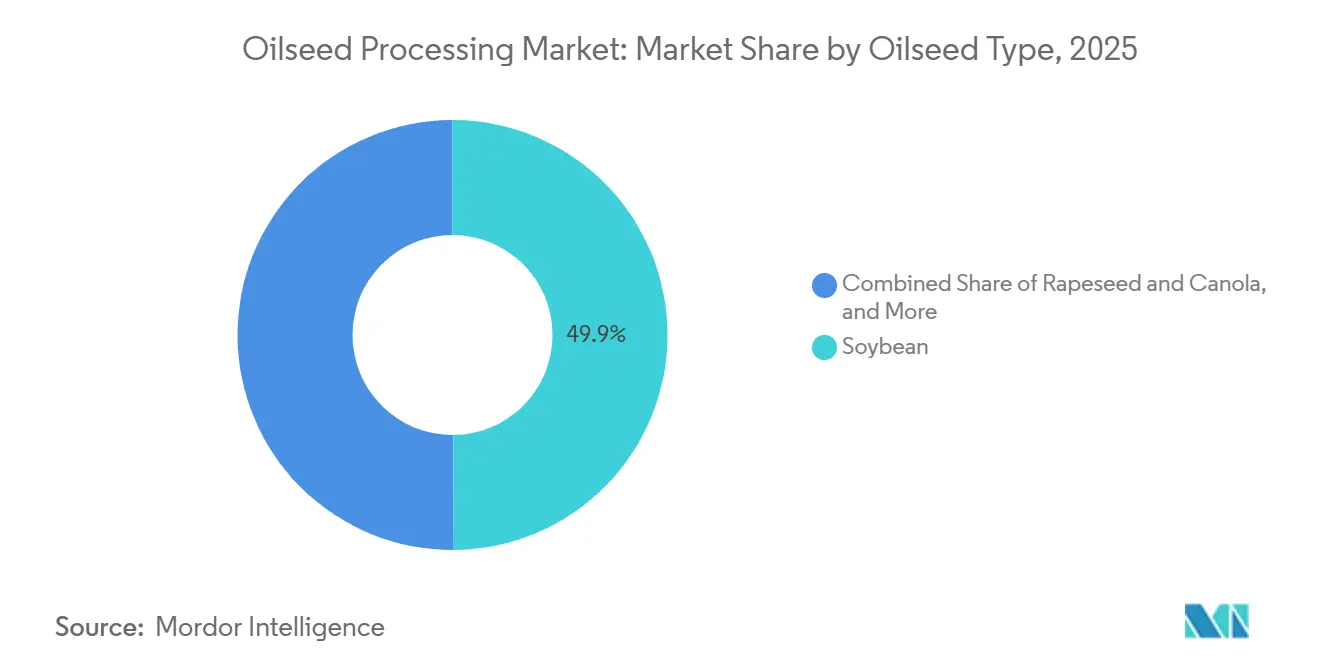
- Per tipologia di semi oleosi, la soia rappresentava il 49.9% della quota di mercato della lavorazione dei semi oleosi nel 2025, mentre si prevede che le arachidi cresceranno a un CAGR del 7.4% dal 2026 al 2031.
- Per tipologia di prodotto, le farine e i panelli rappresentavano il 60.0% del mercato della trasformazione dei semi oleosi nel 2025, mentre si prevede che il petrolio greggio e raffinato cresceranno a un CAGR del 5.6% dal 2026 al 2031.
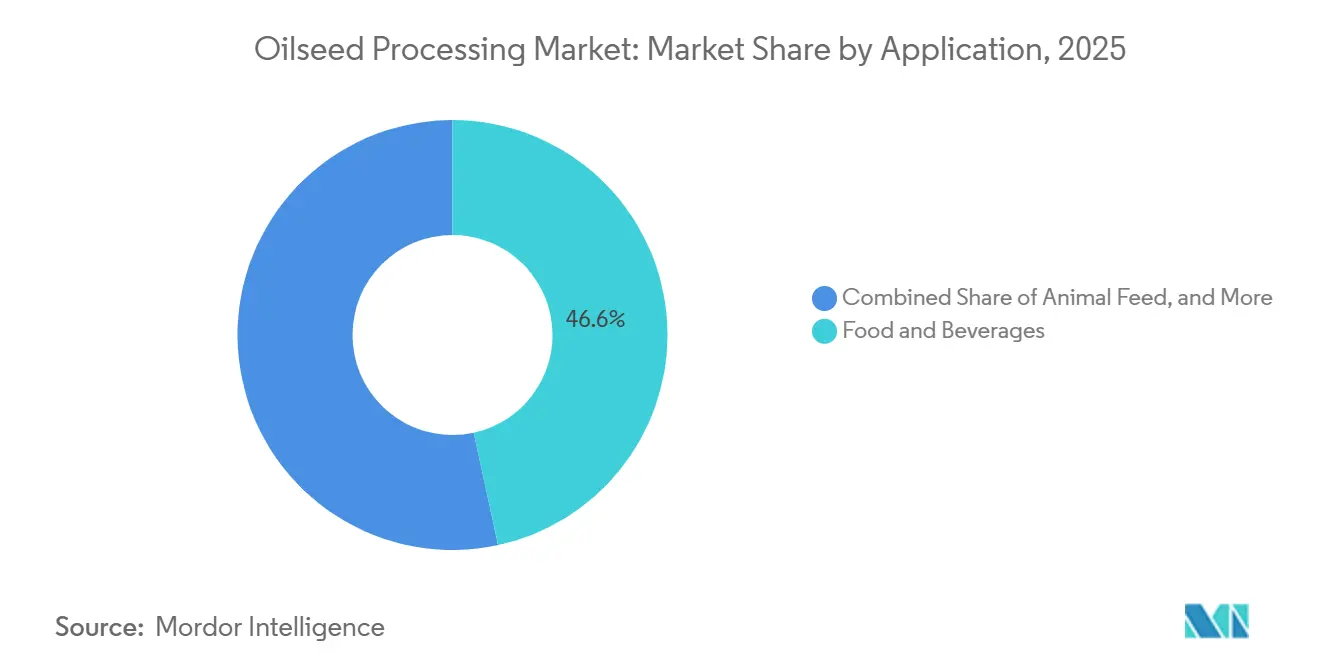
- Per settore di applicazione, gli alimenti e le bevande rappresentavano il 46.6% della quota di mercato nel 2025, mentre si prevede che i mangimi per animali cresceranno a un CAGR del 5.7% dal 2026 al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 47.2% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6.0% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della lavorazione dei semi oleosi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di oli commestibili, farine proteiche e biocarburanti | + 1.3% | A livello globale, in particolare in Cina, India, Indonesia e Brasile. | A breve termine (≤ 2 anni) |
| Ampliamento della capacità regionale di frantumazione e raffinazione | + 1.1% | Asia-Pacifico, Sud America e Nord America | Medio termine (2-4 anni) |
| Maggiore valore aggiunto derivante dai sottoprodotti della lavorazione dei semi oleosi. | + 0.7% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Domanda di materie prime a basse emissioni di carbonio per il diesel rinnovabile e il carburante sostenibile per l'aviazione. | + 1% | Nord America ed Europa, con una domanda iniziale anche in Giappone e Corea del Sud. | A breve termine (≤ 2 anni) |
| Prodotti a base di semi oleosi tracciabili, non OGM, biologici e speciali | + 0.5% | Europa e Nord America, con una domanda in crescita in Giappone, Corea del Sud e Australia. | Medio termine (2-4 anni) |
| Ottimizzazione digitale dei margini di lavorazione, del consumo energetico e dell'utilizzo dell'impianto. | + 0.4% | A livello globale, con un ruolo guida in Nord America, Germania e Cina. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di oli commestibili, farine proteiche e biocarburanti
Il mercato della trasformazione dei semi oleosi beneficia della domanda di oli commestibili, farine proteiche e materie prime per i biocarburanti. L'aumento dei redditi e l'urbanizzazione stanno incrementando il consumo di oli e alimenti ricchi di proteine in Asia e nell'Africa subsahariana. Gli obblighi relativi ai biocarburanti aumentano la domanda che non dipende esclusivamente dai cicli di consumo alimentare. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha pubblicato la normativa Set 2 nel marzo 2026, con obblighi record per le energie rinnovabili (Renewable Volume Obligations) per il 2026 e il 2027. Si prevede che l'utilizzo di olio di soia negli Stati Uniti per la produzione di diesel a base di biomassa raggiungerà i 17.8 miliardi di libbre nell'annata commerciale 2026/27, il 25% in più rispetto all'anno precedente. [1] Servizio di ricerca economica del Dipartimento dell'Agricoltura degli Stati Uniti, "Prospettive sulle colture oleaginose maggio 2026", Dipartimento dell'Agricoltura degli Stati Uniti, ers.usda.gov L'espansione simultanea della domanda di alimenti, mangimi e biocarburanti aumenta il numero di mercati di utilizzo finale per i semi oleosi trasformati, supportando un maggiore utilizzo della capacità di frantumazione e creando una domanda sostenuta di oli commestibili, farine proteiche e materie prime per biocarburanti.
Ampliamento della capacità regionale di frantumazione e raffinazione
Il mercato della trasformazione dei semi oleosi sta attirando investimenti in capacità produttiva, poiché produttori e trasformatori cercano di ottenere maggiore valore a livello locale attraverso la frantumazione e la raffinazione, piuttosto che esportare semi oleosi grezzi. Secondo l'Associazione Brasiliana delle Industrie degli Oli Vegetali (ABIOVE), si prevede che i trasformatori di semi oleosi brasiliani investiranno 5.9 miliardi di BRL (1.12 miliardi di USD) in capacità di trasformazione nel 2026, supportando un'espansione stimata di 18,850 tonnellate metriche al giorno di capacità installata [2] Associação Brasileira das Indústrias de Óleos Vegetais, “ABIOVE Atualiza Projeções Do Complexo Soja Para 2026,” ABIOVE, abiove.org.br . L'espansione delle infrastrutture di trasformazione, in particolare nelle principali regioni produttrici di semi oleosi, può migliorare l'efficienza della conversione dei semi oleosi prodotti localmente in oli e farine proteiche di maggior valore, rafforzando l'offerta per applicazioni alimentari, zootecniche e per i biocarburanti e supportando la crescita del mercato della trasformazione dei semi oleosi.
Maggiore valore aggiunto derivante dai sottoprodotti della lavorazione dei semi oleosi.
Il mercato della trasformazione dei semi oleosi dipende sempre più da ricavi ed efficienze che vanno oltre l'olio grezzo e la farina. Lecitina, fosfolipidi, gusci, glicerina e proteine speciali offrono ai trasformatori maggiori possibilità di utilizzo per ogni tonnellata di materia prima. I fosfolipidi di grado farmaceutico possono essere impiegati nella somministrazione di farmaci, nell'alimentazione infantile e in applicazioni alimentari specializzate, ma questi prodotti di maggior valore richiedono tracciabilità, sistemi di qualità e capacità di trasformazione che gli impianti di lavorazione di materie prime potrebbero non possedere. Cargill, Incorporated, sta investendo 150 milioni di dollari nel suo stabilimento di Saint-Nazaire, in Francia, per ampliare la lavorazione dei semi di girasole e utilizzare i gusci in una caldaia a biomassa. Si prevede che il progetto ridurrà le emissioni annuali di anidride carbonica di 20,000 tonnellate e il consumo di gas naturale di oltre 100 gigawattora. Convertendo i gusci di girasole, un sottoprodotto della lavorazione, in un input energetico da biomassa, Cargill, Incorporated può ricavare ulteriore utilità dalla stessa materia prima riducendo al contempo la dipendenza dal gas naturale [3] Cargill, “Cargill Invests USD 150 Million To Expand Sunflower Processing In France,” Cargill, cargill.com . Tale utilizzo integrato dei sottoprodotti può migliorare l'economia della lavorazione, incoraggiare gli investimenti in capacità di lavorazione a maggior valore aggiunto e supportare una maggiore cattura di valore lungo tutta la catena di lavorazione dei semi oleosi.
Domanda di materie prime a basse emissioni di carbonio per il diesel rinnovabile e il carburante sostenibile per l'aviazione.
Il diesel rinnovabile e il carburante sostenibile per l'aviazione stanno creando un ulteriore canale di domanda per gli oli vegetali, collegando più strettamente la lavorazione dei semi oleosi all'espansione della produzione di carburanti a basse emissioni di carbonio. Negli Stati Uniti, la capacità operativa di diesel rinnovabile è aumentata da 0.9 miliardi di galloni nel gennaio 2021 a 5 miliardi di galloni nel dicembre 2025, ampliando il potenziale fabbisogno di materie prime a base di oli vegetali. Il credito d'imposta statunitense Section 45Z Clean Fuel Production Credit, disponibile per i carburanti per il trasporto puliti idonei venduti fino a dicembre 2029, supporta ulteriormente questa domanda collegando l'importo del credito al fattore di emissioni del carburante, creando così un incentivo economico per la produzione di carburanti a basse emissioni di carbonio e per la scelta di materie prime alternative. Inoltre, secondo il Dipartimento dell'Agricoltura degli Stati Uniti, l'utilizzo di olio di colza per la produzione di biocarburanti ha raggiunto i 3.8 miliardi di libbre nell'annata commerciale 2025/26, con un aumento che riflette la crescente domanda derivante dalla produzione di diesel a base di biomassa. L'espansione della capacità di produzione di combustibili rinnovabili, gli incentivi legati al carbonio e il crescente utilizzo di oli vegetali nei biocarburanti creano, nel loro insieme, un ulteriore sbocco per le materie prime derivate da semi oleosi, rafforzando la domanda di oli vegetali trasformati e sostenendo gli investimenti nelle capacità di frantumazione e trasformazione dei semi oleosi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime oleaginose e dei margini di frantumazione | -1.3% | A livello globale, in particolare in Sud America, orientata all'esportazione, e in Asia, dipendente dalle importazioni. | A breve termine (≤ 2 anni) |
| Condizioni meteorologiche, stress idrico e variabilità della resa dei raccolti | -1% | Sud America, Asia meridionale e sudorientale e Africa subsahariana | Medio termine (2-4 anni) |
| Costi elevati per energia, solventi, conformità e logistica | -0.8% | Medio Oriente, Africa, Europa e corridoi interni del Sud America | Medio termine (2-4 anni) |
| Esposizione a deforestazione, uso del suolo, tracciabilità e contabilità del carbonio | -0.6% | Europa, Brasile, Argentina, Indonesia e Malesia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime oleaginose e dei margini di frantumazione
I margini di frantumazione variano quando i costi delle materie prime e i prezzi dei prodotti si muovono a velocità diverse, creando incertezza nella redditività dei trasformatori. L'abbondanza di offerta globale di cereali e semi oleosi ha esercitato pressione sui prezzi dei raccolti e sui margini di trasformazione per alcuni trasformatori all'inizio del 2026, nonostante i volumi di lavorazione relativamente elevati. Le interruzioni nell'approvvigionamento di energia e fertilizzanti hanno inoltre contribuito alle pressioni sui costi operativi e di input durante il primo trimestre del 2026. Il divario temporale tra l'approvvigionamento di semi oleosi e la realizzazione dei ricavi derivanti da oli raffinati, farine proteiche e altri coprodotti implica che improvvise variazioni dei prezzi delle materie prime possono comprimere i margini quando i prezzi dei prodotti non si adeguano allo stesso ritmo. Questa volatilità può influire sui livelli di inventario, sui programmi di produzione e sull'utilizzo degli impianti, in particolare per i trasformatori con limitata flessibilità di prezzo o riserve di capitale circolante. L'approvvigionamento da più origini e un capitale circolante adeguato possono ridurre l'esposizione quando le condizioni commerciali cambiano rapidamente. Tuttavia, la persistente volatilità dei costi delle materie prime e della trasformazione può rendere i margini meno prevedibili, aumentare il rischio finanziario e limitare le decisioni di investimento e di utilizzo della capacità produttiva nell'intero mercato della trasformazione dei semi oleosi.
Condizioni meteorologiche, stress idrico e variabilità della resa dei raccolti
Il mercato della trasformazione dei semi oleosi si basa sulla disponibilità costante del raccolto in diverse regioni produttrici. Siccità, variazioni nei modelli di precipitazione e stress idrico possono ridurre le rese dei semi oleosi e aumentare i costi di approvvigionamento. La produzione sudamericana è esposta a cicli di siccità e alle condizioni di La Niña, mentre l'offerta del Sud e del Sud-Est asiatico rimane dipendente dai modelli monsonici. La produzione dell'Africa subsahariana deve affrontare vincoli simili legati alle condizioni meteorologiche, in catene di approvvigionamento locali più piccole. Le perdite di resa nelle principali regioni produttrici possono ridurre la disponibilità di semi oleosi per i trasformatori, aumentando la concorrenza per le materie prime e esercitando una pressione al rialzo sui prezzi delle materie prime. Le interruzioni legate alle condizioni meteorologiche possono anche ridurre l'utilizzo degli impianti quando i trasformatori non riescono ad assicurarsi volumi sufficienti a prezzi economicamente sostenibili. Gli impianti di trasformazione potrebbero quindi aver bisogno di accordi di approvvigionamento più ampi quando i raccolti locali sono inferiori alle aspettative, aumentando la complessità degli approvvigionamenti e della logistica. Poiché la variabilità della produzione legata al clima influisce sia sulla disponibilità che sul costo dei semi oleosi, i trasformatori si trovano ad affrontare maggiori rischi legati ai prezzi delle materie prime e all'utilizzo della capacità produttiva, il che può limitare i margini e ridurre l'efficienza delle operazioni di trasformazione.
Analisi del segmento
Per tipologia di semi oleosi: la soia mantiene la sua scala mentre l'arachide si espande
Nel 2025, la soia rappresentava il 49.9% della quota di mercato, grazie a un'estesa infrastruttura di frantumazione, esportazione e commercializzazione delle farine. Impianti di frantumazione dedicati e specifiche standardizzate per le farine ne favoriscono l'ampio utilizzo nell'industria alimentare, zootecnica e biocarburante. La colza e la canola svolgono un ruolo importante nelle filiere europee dei biocarburanti. I semi di girasole alimentano i mercati degli oli commestibili nell'Europa orientale, nel Nord Africa e nel Medio Oriente. La lavorazione dei palmisti rimane collegata alle filiere degli oli tropicali nel Sud-est asiatico. I semi di cotone, il germe di mais e altri semi oleosi speciali sono destinati a usi di trasformazione regionali e integrati di dimensioni più ridotte.
L'arachide è la tipologia di oleaginosa a più rapida crescita e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.4% dal 2026 al 2031. Le esportazioni indiane di arachidi crude verso la Cina hanno raggiunto un valore di circa 54.3 milioni di dollari nel 2025, secondo i dati di Comtrade delle Nazioni Unite, a dimostrazione di un consolidato canale commerciale bilaterale, senza dover ricorrere al precedente confronto semestrale. La domanda sia di olio che di farina proteica migliora la redditività della lavorazione delle arachidi, mentre l'olio di arachidi trova impiego anche in applicazioni alimentari di alta qualità. Linee di lavorazione dedicate alle arachidi consentono ai trasformatori di mantenere l'identità del prodotto, soddisfare i requisiti di qualità e servire acquirenti nazionali ed esteri, supportando l'espansione della capacità di lavorazione delle arachidi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per prodotto: farina e panificazione guidano, mentre il petrolio greggio e raffinato guadagnano grazie alla domanda di carburante
Nel 2025, le farine e i panelli rappresentavano il 60.0% del mercato della lavorazione dei semi oleosi, grazie alla loro produzione su larga scala come sottoprodotti dell'estrazione dell'olio e alla domanda costante da parte dei produttori di mangimi per pollame, suini e acquacoltura. Le farine ad alto contenuto proteico forniscono un'importante fonte di proteine nelle formulazioni di mangimi composti, mentre consolidate reti commerciali e distributive ne supportano l'utilizzo nelle principali regioni di produzione zootecnica. Si prevede che il petrolio greggio e raffinato crescerà a un CAGR del 5.6% dal 2026 al 2031, sostenuto dagli obblighi in materia di carburanti rinnovabili in Nord America ed Europa e dalla crescente domanda da parte dei produttori di diesel rinnovabile e di carburante sostenibile per l'aviazione. Gli accordi di fornitura a lungo termine con i produttori di carburante possono fornire ai frantumatori una maggiore visibilità della domanda e supportare un maggiore utilizzo della capacità di lavorazione dei semi oleosi. Le farine e i panelli continuano a garantire un prelievo relativamente stabile insieme alla produzione di olio, rendendo la capacità di gestire congiuntamente le vendite di olio e farina importante per la redditività dei trasformatori.
La lecitina e i fosfolipidi offrono applicazioni di maggior valore all'interno del mix di prodotti, tra cui alimenti, nutrizione animale e usi farmaceutici. Nel maggio 2025, Cargill, Incorporated ha annunciato che il suo stabilimento di Ponta Grossa, in Brasile, aveva iniziato a produrre lecitina per mangimi destinata alla nutrizione animale, in particolare all'alimentazione dei pesci, mentre lo stabilimento produceva già lecitina di grado tecnico. Anche i gusci, le fibre e la biomassa possono essere utilizzati come materie prime energetiche, mentre la glicerina derivante dalla produzione di biodiesel e da processi di modifica specifici fornisce ulteriori flussi di prodotto. Queste applicazioni consentono ai trasformatori di estrarre maggiore valore dalle materie prime oleaginose e supportano lo sviluppo di complessi di trasformazione più integrati.
Per settore di applicazione: il settore alimentare e delle bevande è in testa, mentre i mangimi per animali rappresentano il segmento in più rapida crescita.
Nel 2025, il settore alimentare e delle bevande rappresentava il 46.6% della quota di mercato. Gli oli da cucina rimangono un ingrediente fondamentale per le famiglie e i produttori alimentari. La produzione di alimenti confezionati è in crescita in alcune zone dell'Asia e dell'Africa, a seguito dei cambiamenti nelle abitudini alimentari. Secondo il Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti (USDA FAS), il settore indiano della trasformazione alimentare valeva circa 355 miliardi di dollari nel 2024 e si prevede che crescerà di circa il 22.7% entro il 2026 rispetto al 2024, mentre la domanda di alimenti confezionati ha raggiunto una stima di 116 miliardi di dollari nel 2025. Questa crescita aumenta la domanda di oli raffinati, grassi speciali e ingredienti a base di lecitina. Le applicazioni alimentari speciali includono oli non OGM, varietà ad alto contenuto di acido oleico e grassi a identità preservata, che richiedono una qualità costante, una gestione separata e possono offrire rendimenti più elevati rispetto all'olio raffinato sfuso non differenziato.
Si prevede che il mercato dei mangimi per animali crescerà a un tasso annuo composto (CAGR) del 5.7% dal 2026 al 2031. La farina di soia, la farina di arachidi e la farina di colza sono ingredienti proteici chiave nelle razioni alimentari, e i produttori di pollame, suini e acquacoltura si affidano a queste farine per ottenere proteine a costi contenuti. La domanda di biocarburanti è più sensibile alle decisioni politiche rispetto alla domanda di alimenti e mangimi. L'Indonesia ha implementato l'obbligo del biodiesel B50 nel luglio 2026, che prevede una miscela di biodiesel a base di olio di palma al 50% nel gasolio. Gli oleochimici e gli usi industriali aumentano la domanda proveniente da prodotti per la cura della persona, lubrificanti e polimeri di origine biologica. Il mercato della trasformazione dei semi oleosi serve queste applicazioni attraverso oli raffinati e derivati degli acidi grassi, ampliando la domanda oltre gli usi alimentari e zootecnici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
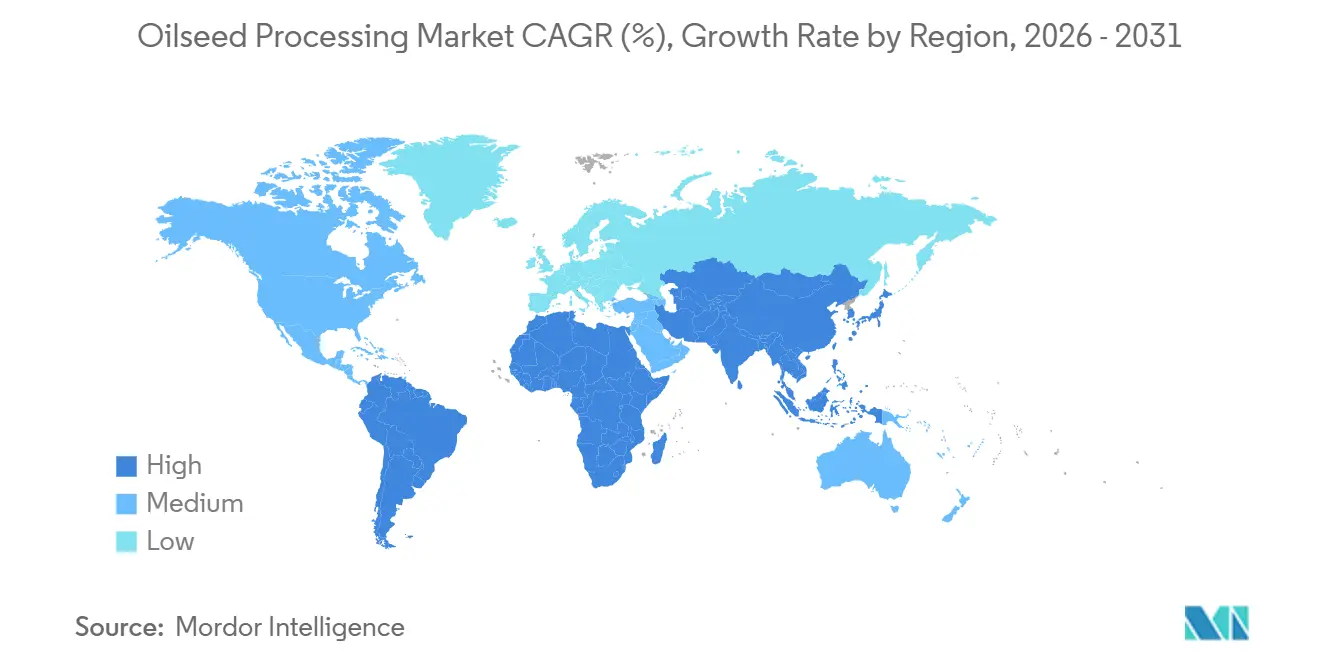
Nel 2025, la regione Asia-Pacifico rappresentava il 47.2% della quota di mercato ed è quella a più rapida crescita, con un CAGR del 6.0% dal 2026 al 2031. La vasta industria cinese di trasformazione della soia e l'ampia base indiana di raffinazione degli oli commestibili sostengono la posizione dominante della regione. La lavorazione della soia in Cina ha raggiunto circa 103 milioni di tonnellate metriche nell'anno commerciale 2024/25, grazie alla sua ampia industria dei mangimi e agli elevati volumi di importazione di soia. L'India ha importato circa 16.1 milioni di tonnellate metriche di oli commestibili nel 2024/25, evidenziando la continua dipendenza del paese dagli oli importati e sostenendo l'attività interna di raffinazione e trasformazione. Vietnam, Indonesia e Malesia collegano le filiere di approvvigionamento di palmisti, soia e copra, supportando il ruolo della regione nella trasformazione dei semi oleosi e nella produzione di oli vegetali.
Il Sud America rimane un importante centro di trasformazione ed esportazione, guidato da Brasile e Argentina. Secondo l'Associazione Brasiliana delle Industrie Oleopodiali (ABIOVE), la capacità di trasformazione dei semi oleosi in Brasile ha raggiunto i 76.4 milioni di tonnellate nel 2025, mentre la lavorazione della soia ha raggiunto i 58.5 milioni di tonnellate. Anche l'Argentina mantiene un'importante industria di lavorazione della soia, legata ai suoi mercati di esportazione di farina e olio. Queste basi di trasformazione consentono ai produttori sudamericani di convertire le grandi quantità di semi oleosi prodotti localmente in oli commestibili, farine proteiche e materie prime per biocarburanti, destinate sia al mercato interno che a quello internazionale. Il Nord America vanta una consolidata base di trasformazione dei semi oleosi, supportata dalle industrie di lavorazione della soia e della colza. In Canada, la lavorazione totale della colza ha raggiunto gli 11.6 milioni di tonnellate nel 2025, producendo circa 4.9 milioni di tonnellate di olio di colza e 6.8 milioni di tonnellate di farina di colza. L'infrastruttura di trasformazione della regione serve i mercati alimentari, dei mangimi e dei combustibili rinnovabili, mentre i continui investimenti nella lavorazione interna favoriscono un maggiore utilizzo dei semi oleosi prodotti localmente.
L'Europa ha sviluppato capacità di frantumazione di colza e girasole, nonché capacità di lavorazione di grassi speciali e lecitina. Germania e Francia supportano la lavorazione della colza per applicazioni alimentari e per la produzione di biodiesel. Paesi Bassi e Polonia fungono da centri di distribuzione e ulteriore trasformazione per i prodotti a base di soia importati. La Russia fornisce e lavora semi di girasole per soddisfare la domanda interna di olio commestibile. Arabia Saudita ed Emirati Arabi Uniti raffinano e riesportano principalmente oli vegetali grezzi importati. Sudafrica e Nigeria hanno creato settori di trasformazione dei semi oleosi, mentre l'Egitto sta aggiungendo capacità locali di frantumazione e raffinazione. Wilmar International Limited ha commissionato un impianto di raffinazione e frazionamento in Sudafrica nel 2025. Il Marocco beneficia della vicinanza agli acquirenti europei di oli speciali. Insieme, questi hub regionali di trasformazione e raffinazione collegano le principali aree di produzione di semi oleosi con i mercati finali alimentari, dei mangimi, dei biocarburanti e industriali, supportando l'espansione globale della trasformazione dei semi oleosi.
Panorama competitivo
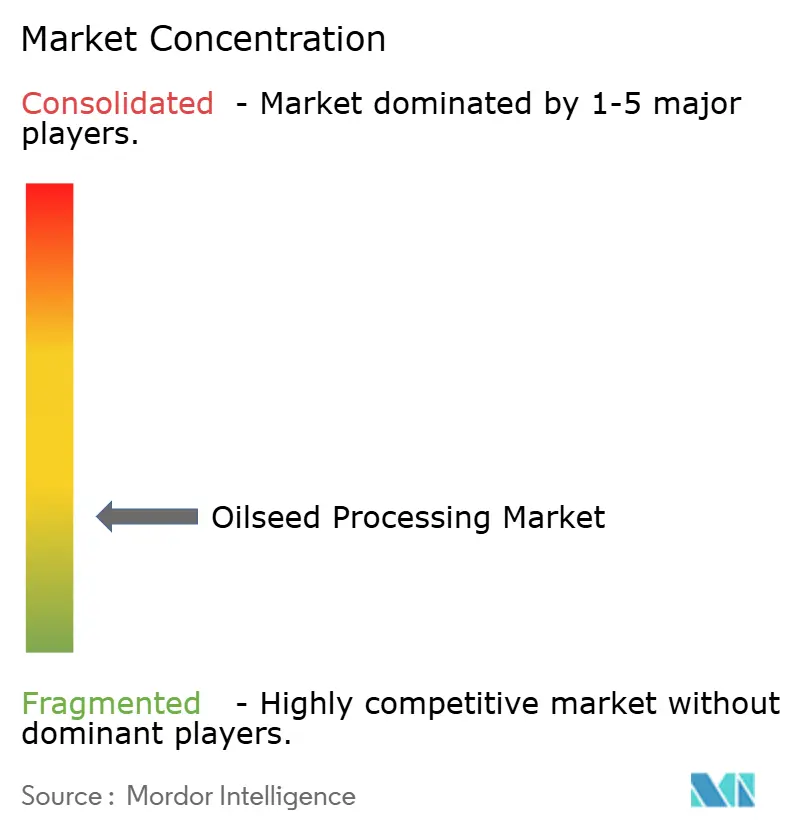
Il mercato della lavorazione dei semi oleosi è frammentato, con Archer Daniels Midland Company, Bunge Limited, Cargill, Incorporated, Wilmar International Limited e Louis Dreyfus Company BV tra i principali operatori. Il restante fatturato è distribuito tra imprese statali, cooperative agricole, trasformatori regionali e marchi di consumo integrati. Le aziende integrate possono gestire l'approvvigionamento, la frantumazione, la raffinazione e la distribuzione all'interno di un unico sistema operativo, riducendo l'esposizione alle fluttuazioni dei prezzi che colpiscono i singoli impianti di frantumazione. L'utile netto di base di Wilmar International Limited è aumentato del 10% nella prima metà del 2026, riflettendo il valore delle ampie attività che spaziano dai semi oleosi ai cereali, dalla lavorazione alla distribuzione.
Bunge Limited ha completato la fusione con Viterra nel luglio 2025, aggiungendo capacità di movimentazione ed esportazione di cereali alla propria rete di trasformazione. La struttura combinata rafforza la posizione dell'azienda, dall'approvvigionamento di semi oleosi alla distribuzione dei prodotti trasformati. Archer Daniels Midland Company ha annunciato investimenti mirati per 100 milioni di dollari in quattro impianti di frantumazione negli Stati Uniti nel luglio 2026. I progetti sono concepiti per aggiungere 700,000 tonnellate metriche di capacità di frantumazione annua. Cargill, Incorporated, ha annunciato un ammodernamento da 150 milioni di dollari per la lavorazione dei girasoli in Francia nell'aprile 2026. Queste iniziative dimostrano che le principali aziende stanno espandendo la propria capacità produttiva, migliorando al contempo il recupero dei sottoprodotti e l'efficienza energetica.
AAK AB e Fuji Oil Holdings Inc. competono nel settore dei grassi speciali e degli ingredienti proteici a base di soia, con una focalizzazione sui prodotti che consente l'accesso ad applicazioni che richiedono linee di produzione e sistemi di qualità dedicati. Anche i trasformatori più piccoli possono competere attraverso prodotti specializzati e rapporti di fornitura locali. L'estrazione assistita da enzimi e il controllo predittivo del processo possono essere adottati tramite fornitori di attrezzature e partner tecnologici. Le piccole unità di frantumazione modulari possono essere rilevanti nelle regioni con carenza di semi oleosi, dove i grandi impianti a solvente non sono economicamente sostenibili. L'Africa subsahariana, alcune zone dell'Asia meridionale e l'America centrale offrono tali opportunità di trasformazione locale.
Leader del settore della trasformazione dei semi oleosi
Archer Daniels Midland Company
Bunge limitato
Cargill, incorporata
Wilmar internazionale limitata
Louis Dreyfus Company BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Archer Daniels Midland Company (ADM) ha annunciato investimenti mirati in 4 impianti di frantumazione di semi oleosi negli Stati Uniti, situati a Frankfort (Indiana), Deerfield (Missouri), Lincoln (Nebraska) e Spiritwood (North Dakota). I progetti sono concepiti per aggiungere 700,000 tonnellate metriche di capacità di frantumazione annua, con un costo di 100 milioni di dollari. Il completamento è previsto tra la metà del 2028 e l'inizio del 2029.
- Marzo 2026: l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha pubblicato la norma Set 2 relativa agli obblighi di volume per le energie rinnovabili per il 2026 e il 2027. La norma riassegna il 70% delle esenzioni per le piccole raffinerie e sostiene la domanda di materie prime nazionali a base di oli vegetali.
- Dicembre 2025: La joint venture tra Bunge Limited e Wilmar International Limited, Vietnam Agribusiness Limited, ha inaugurato una seconda linea di frantumazione della soia presso il suo stabilimento nel parco industriale di Phu My 1. Il progetto ha portato la capacità totale a 7,800 tonnellate metriche al giorno.
Ambito del rapporto sul mercato globale della lavorazione dei semi oleosi
La lavorazione dei semi oleosi consiste nella conversione di semi oleosi e altre materie prime ricche di olio in oli grezzi e raffinati, farine ricche di proteine e altri sottoprodotti attraverso processi quali la pressatura meccanica, l'estrazione con solventi e la raffinazione. Consente il recupero e la lavorazione di componenti preziosi da soia, colza, semi di girasole, arachidi, semi di cotone, palmisti, germe di mais e altri semi oleosi, per l'utilizzo in alimenti e bevande, mangimi per animali, biocarburanti, oleochimici e altre applicazioni industriali.
Il rapporto sul mercato della lavorazione dei semi oleosi è segmentato per tipo di seme oleoso (soia, colza e canola, semi di girasole, semi di cotone, arachidi, palmisti, germe di mais e altri semi oleosi), per prodotto (olio grezzo e raffinato, farina e panelli, gusci, fibre e biomassa e altri prodotti), per applicazione (alimenti e bevande, mangimi per animali, biocarburanti, oleochimici e usi industriali e tecnici) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| soia |
| Colza e Canola |
| Semi di girasole |
| di semi di cotone |
| Arachide |
| nocciolo di palma |
| Germe di mais |
| Altri semi oleosi |
| Petrolio greggio e raffinato |
| Pasto e torta |
| Lecitina e fosfolipidi |
| Gusci, fibre e biomassa |
| Altro prodotto |
| Cibo e bevande |
| Nutrizione Animale |
| Biocarburanti |
| Oleochimici |
| Usi industriali e tecnici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Olanda | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Indonesia | |
| Malaysia | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Marocco | |
| Resto d'Africa |
| Per tipologia di semi oleosi | soia | |
| Colza e Canola | ||
| Semi di girasole | ||
| di semi di cotone | ||
| Arachide | ||
| nocciolo di palma | ||
| Germe di mais | ||
| Altri semi oleosi | ||
| Per prodotto | Petrolio greggio e raffinato | |
| Pasto e torta | ||
| Lecitina e fosfolipidi | ||
| Gusci, fibre e biomassa | ||
| Altro prodotto | ||
| Per Applicazione | Cibo e bevande | |
| Nutrizione Animale | ||
| Biocarburanti | ||
| Oleochimici | ||
| Usi industriali e tecnici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Olanda | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Indonesia | ||
| Malaysia | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Marocco | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato della trasformazione dei semi oleosi nel 2026?
Si stima che il mercato della lavorazione dei semi oleosi valesse 354.90 miliardi di dollari nel 2026 e si prevede che raggiungerà i 459.90 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.32% durante il periodo di previsione.
Quali sono i fattori che trainano la domanda di trasformazione dei semi oleosi?
Oli commestibili, farine proteiche, diesel rinnovabile, carburante per l'aviazione sostenibile e investimenti in capacità produttiva stanno sostenendo la domanda.
Quale regione è leader mondiale nella lavorazione dei semi oleosi?
Nel 2025, la regione Asia-Pacifico ha dominato il mercato con una quota del 47.2%, grazie al supporto della base di frantumazione cinese e della domanda di raffinazione indiana.
Quale varietà di semi oleosi cresce più velocemente?
Si prevede che il mercato delle arachidi crescerà a un tasso annuo composto del 7.4% fino al 2031, sostenuto dalla domanda di olio e farine proteiche in India e Cina.
Qual è la principale applicazione dei semi oleosi trasformati?
Nel 2025, il settore alimentare e delle bevande ha registrato la quota maggiore, pari al 46.6%, mentre i mangimi per animali rappresentano l'applicazione in più rapida crescita.


