

Dimensioni e quota del mercato dello stoccaggio del petrolio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 24.49 miliardo di dollari |
| Dimensione del mercato (2031) | 31.80 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.36% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dello stoccaggio del petrolio di Mordor Intelligence
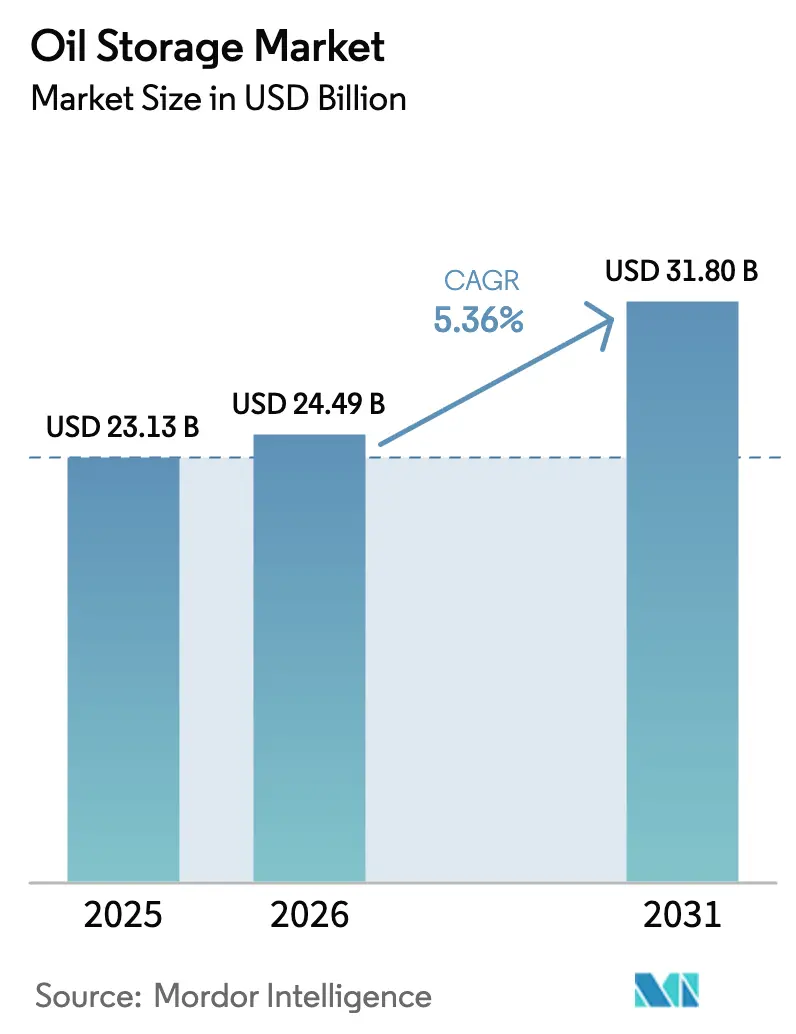
Si prevede che le dimensioni del mercato dello stoccaggio del petrolio passeranno da 23.13 miliardi di dollari nel 2025 e 24.49 miliardi di dollari nel 2026 a 31.80 miliardi di dollari entro il 2031, registrando un CAGR del 5.36% tra il 2026 e il 2031.
Questa espansione rispecchia il modo in cui governi e operatori commerciali valutano l'opzionalità in un'epoca di elevata volatilità dei prezzi, ampliamento delle riserve strategiche e cambiamenti nella rete di raffinazione. Le caverne sotterranee hanno mantenuto una chiara leadership grazie a favorevoli condizioni geotecniche, ma i serbatoi modulari fuori terra, le costruzioni in plastica rinforzata con fibra di vetro e le unità di stoccaggio galleggianti stanno registrando una più rapida adozione, poiché gli operatori cercano asset a basso impiego di capitale e di rapida implementazione. L'Asia-Pacifico rimane l'ancora di guadagno, sostenuta dall'ampliamento delle raffinerie in Cina e India, mentre il Nord America si orienta verso hub di esportazione e rifornimenti di riserve petrolifere strategiche (SPR). L'intensità competitiva si mantiene bassa perché i primi cinque operatori terminalisti indipendenti controllano solo circa il 30% della capacità di terze parti, lasciando spazio alle compagnie petrolifere statali e integrate per l'autoapprovvigionamento. Elevati investimenti in conto capitale, permessi pluriennali e crescenti costi di assicurazione informatica agiscono come freni naturali alle costruzioni speculative, ma allo stesso tempo aumentano la resilienza tariffaria per i proprietari di parchi serbatoi.
Punti chiave del rapporto
- Per quanto riguarda le strutture di stoccaggio, nel 2025 le caverne sotterranee rappresentavano il 61.8% della quota di mercato dello stoccaggio del petrolio; si prevede che i serbatoi fuori terra registreranno un CAGR del 6.4% fino al 2031.
- In base al materiale di costruzione, nel 2025 l'acciaio al carbonio ha rappresentato il 40.4% del mercato dello stoccaggio di petrolio, mentre si prevede che la plastica rinforzata con fibra di vetro crescerà a un CAGR del 6.9% entro il 2031.
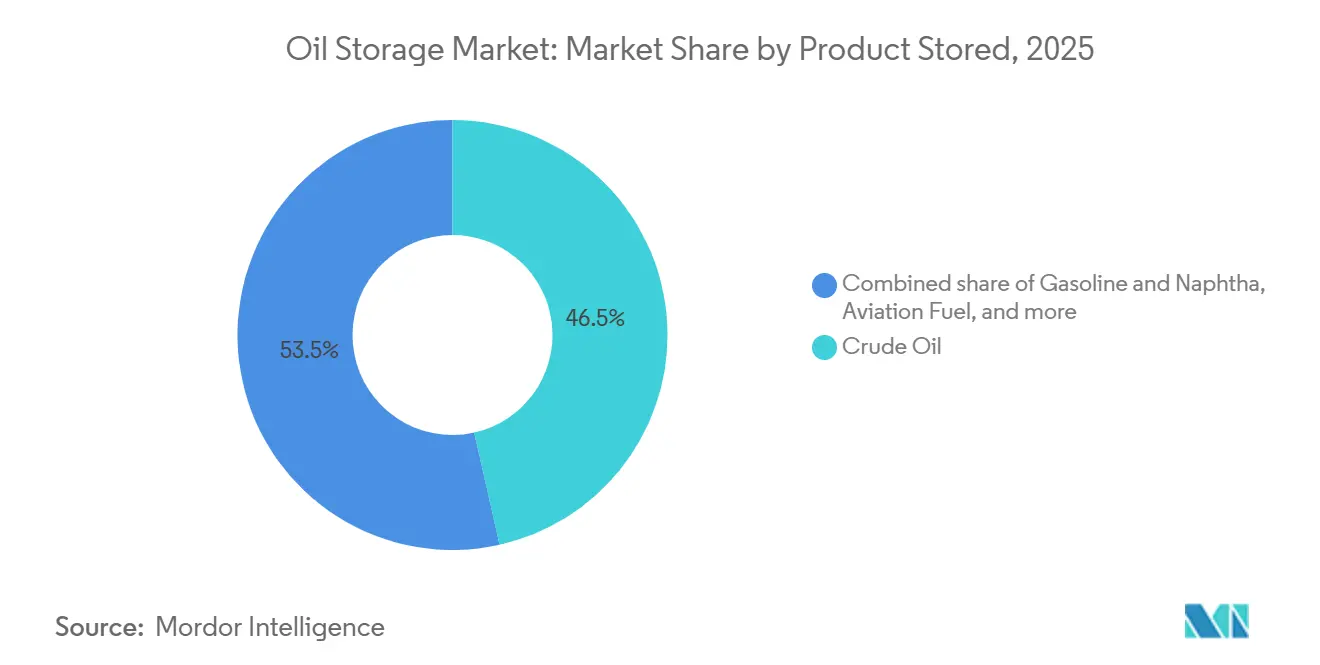
- In base al prodotto immagazzinato, il petrolio greggio ha rappresentato il 46.5% della quota di mercato dello stoccaggio di petrolio nel 2025, mentre il carburante per l'aviazione sta aumentando a un CAGR del 7.5% fino al 2031.
- In base alla capacità, nel 2025 le installazioni superiori a 500,000 m³ hanno conquistato il 39.9% della quota di mercato dello stoccaggio di petrolio; si prevede che le unità inferiori a 100,000 m³ cresceranno a un CAGR del 7.2%.
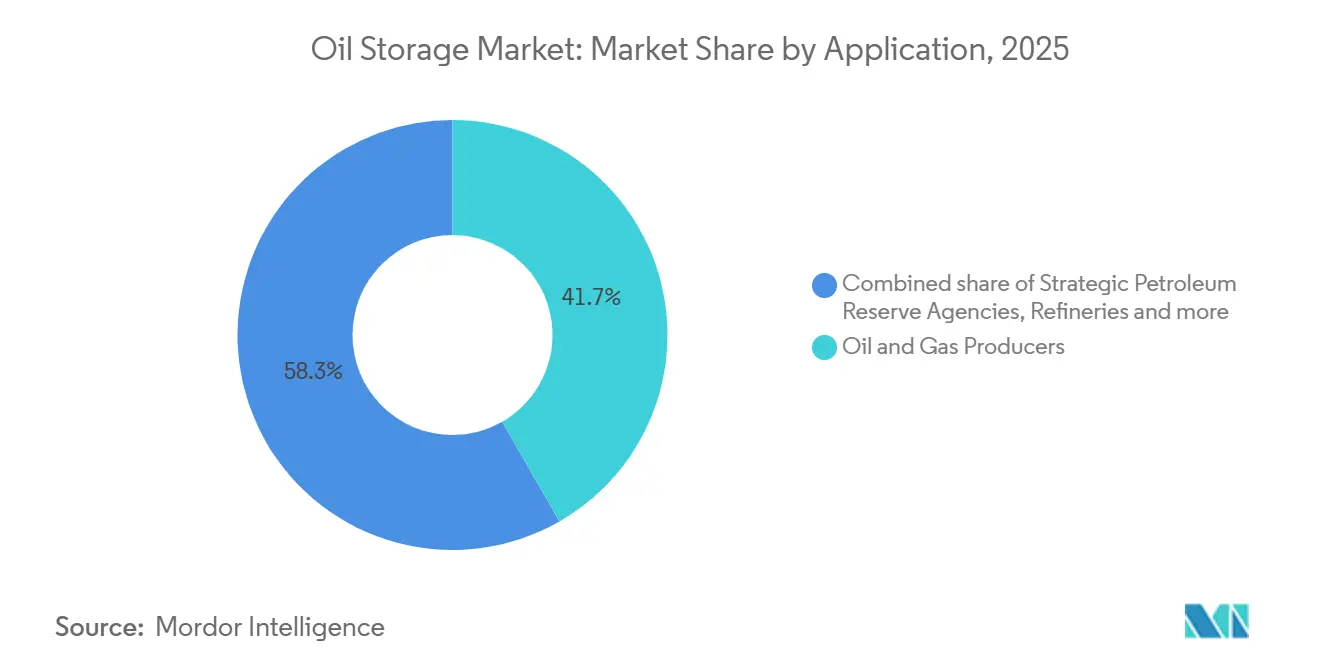
- Per applicazione, i produttori di petrolio e gas detenevano il 41.7% della quota di mercato dello stoccaggio di petrolio nel 2025, mentre le agenzie di riserve petrolifere strategiche mostrano il CAGR previsto più elevato, pari all'8.1% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha generato il 42.3% del fatturato del 2025; si prevede che la regione registrerà un CAGR del 5.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello stoccaggio del petrolio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda globale di energia e del consumo di prodotti petroliferi | 1.2% | Globale, guidato dall'Asia-Pacifico e dal Medio Oriente | A lungo termine (≥ 4 anni) |
| Sviluppo di riserve petrolifere strategiche da parte dei governi | 1.5% | Nord America, Cina, India, UE | Medio termine (2-4 anni) |
| I prezzi volatili del petrolio greggio aumentano le scorte commerciali | 1.0% | Globale, concentrato nei centri commerciali | A breve termine (≤ 2 anni) |
| Crescita della capacità di raffinazione nelle economie emergenti | 1.1% | Nucleo Asia-Pacifico, ricadute sul Medio Oriente | A lungo termine (≥ 4 anni) |
| Adozione dell'ottimizzazione predittiva dei parchi serbatoi basata sull'intelligenza artificiale | 0.4% | Nord America, Europa, terminali selezionati in Asia | Medio termine (2-4 anni) |
| Unità di stoccaggio galleggianti modulari per zone di produzione offshore | 0.3% | Medio Oriente, Africa occidentale, America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda globale di energia e del consumo di prodotti petroliferi
L'Agenzia Internazionale dell'Energia (IEA) prevede che la domanda di prodotti petroliferi aumenterà di 1.8 milioni di barili al giorno tra il 2026 e il 2028, trainata dalla crescita del carburante per l'aviazione nell'Asia-Pacifico e del diesel nell'Africa subsahariana. [1] Agenzia Internazionale dell'Energia, "Petrolio 2024", iea.org L'accelerazione dell'industrializzazione in India ha determinato un aumento del 4.2% della capacità di raffinazione nel corso del 2025, evidenziato dall'aggiunta di 300,000 barili al giorno di capacità da parte di Indian Oil Corporation nel suo complesso del Gujarat. [2] Indian Oil Corporation, "Aggiornamento sull'espansione delle raffinerie", iocl.com L'utilizzo dei depositi di stoccaggio nella provincia cinese dello Shandong ha superato il 92% all'inizio del 2025, sottolineando il ritardo infrastrutturale rispetto alle quote di importazione di greggio. Gli operatori situati in prossimità dei cluster di raffinerie sfruttano i premi tariffari resilienti, poiché le strategie di inventario just-in-time diventano fragili sotto stress logistico.
Sviluppo di riserve petrolifere strategiche da parte dei governi
Washington ha stanziato 1.5 miliardi di dollari nell'anno fiscale 2025 per rifornire le riserve strategiche di petrolio degli Stati Uniti dopo che i rilasci di emergenza hanno ridotto le scorte a 395 milioni di barili, il livello più basso dal 1983. [3] US Energy Information Administration, “International Outlook,” eia.gov La capacità di riserva statale di Pechino ha raggiunto circa 1.0 miliardo di barili entro la fine del 2025, pari a 90 giorni di importazioni nette, nell'ambito di un'agenda energetica incentrata sulla sovranità. [4] National Energy Administration of China, “Strategic Reserves Progress Report,” nea.gov.cn La terza fase dell'India ha aggiunto 6.5 milioni di barili tra Chandikhol e Padur, portando le riserve nazionali a 39 milioni di barili. Questi acquisti sovrani spostano la domanda dal leasing spot verso tariffe a lungo termine, riducendo i margini dei commercianti ma aumentando l'utilizzo di base per gli operatori che accettano rendimenti inferiori. Una proposta della Commissione europea di imporre una copertura di 90 giorni in tutti gli Stati membri potrebbe stimolare altri 50 milioni di barili di capacità entro il 2028.
I prezzi volatili del petrolio greggio aumentano le scorte commerciali
I prezzi del Brent hanno oscillato tra 70 e 92 dollari al barile fino al 2025, capovolgendo ripetutamente la curva forward in contango e premiando le strategie di stoccaggio a tempo differenziato. Gli spread a sei mesi superiori a 3.50 dollari rendono in genere redditizi i serbatoi a terra, portando l'utilizzo a Cushing, Oklahoma, verso l'88% e a Fujairah, Emirati Arabi Uniti, verso il 91% nel quarto trimestre del 2025. Anche lo stoccaggio galleggiante sulle navi porta-greggio di grandi dimensioni (VLCC) è aumentato, con le tariffe di noleggio che hanno raggiunto i 45,000 dollari al giorno. Gli operatori con contratti di locazione flessibili hanno ottenuto margini di guadagno inattesi, mentre quelli con tariffe fisse sono rimasti indietro.
Crescita della capacità di raffinazione nelle economie emergenti
Secondo l'Energy Information Administration statunitense, l'area Asia-Pacifico ospita 2.6 milioni di barili al giorno dei 4.9 milioni di barili al giorno di nuove raffinerie globali previste per il periodo 2024-2028. Il complesso Daxie da 400,000 barili al giorno della China National Offshore Oil Corporation e la raffineria Jazan da 400,000 barili al giorno della Saudi Aramco hanno integrato ciascuno oltre 20 milioni di barili di capacità di stoccaggio nella progettazione degli impianti. L'espansione di Visakhapatnam della Hindustan Petroleum Corporation ha abbinato 3 milioni di barili di nuovo stoccaggio a un software di manutenzione predittiva per ridurre al minimo le controstallie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il declino della quota di combustibili fossili causato dalla transizione energetica | -0.8% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Elevati investimenti e lunghi tempi di autorizzazione per i nuovi terminal | -0.5% | Globale, acuto in Europa e Nord America | Medio termine (2-4 anni) |
| I mandati di assicurazione informatica gonfiano l'OPEX | -0.3% | Nord America, Europa, terminali selezionati in Asia | A breve termine (≤ 2 anni) |
| Scarsità di terreni nella zonizzazione costiera vicino ai porti in acque profonde | -0.4% | Asia-Pacifico, Medio Oriente, porti selezionati dell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione dell'ottimizzazione predittiva dei parchi serbatoi basata sull'intelligenza artificiale
Nel 2025, Vopak ha implementato l'analisi Honeywell Forge a Singapore e Rotterdam, riducendo i tempi di inattività non pianificati del 18% e incrementando i ricavi tariffari annuali di 12 milioni di dollari. Kinder Morgan ha sperimentato una piattaforma gemella digitale presso l'Houston Ship Channel, riducendo le code di carico dei camion di 22 minuti per transazione. Solo gli operatori di primo livello con accesso a budget tecnologici da 5 a 10 milioni di dollari stanno scalando tali sistemi, ampliando il divario prestazionale con gli operatori indipendenti più piccoli.
Unità di stoccaggio galleggianti modulari per zone di produzione offshore
Le unità di stoccaggio galleggianti (FSU) convertite o costruite appositamente forniscono circa 2 milioni di barili di capacità mobile che può essere ridistribuita entro 30 giorni, una frazione dei 36 mesi tipici dei terminali greenfield. Petrobras ha noleggiato due FSU per i giacimenti pre-salini nel 2025, accelerando di 18 mesi il time-to-first-oil. I costi iniziali si aggirano tra gli 80 e i 120 milioni di dollari, circa il 30% in meno rispetto alla capacità terrestre comparabile, sebbene i costi operativi marittimi rimangano più elevati.
Analisi del segmento
Per impianto di stoccaggio: le caverne trattengono il piombo mentre i serbatoi fuori terra accelerano
Nel 2025, le caverne sotterranee controllavano il 61.8% della quota di mercato dello stoccaggio di petrolio, in gran parte perché la geologia a cupola salina comporta costi operativi prossimi a 3.50 dollari al barile, rispetto ai 12 dollari dei sistemi fuori terra. I siti SPR cinesi di Huangdao e Zhoushan illustrano come le falde acquifere costiere forniscano una capacità di stoccaggio sicura e resistente alla sorveglianza per le riserve sovrane. Si prevede, tuttavia, che i serbatoi fuori terra registreranno un CAGR del 6.4% fino al 2031, trainato da tempi di installazione rapidi, minori barriere autorizzative e un crescente utilizzo nelle zone di produzione offshore, dove i progetti modulari riducono i tempi di costruzione a 18 mesi.
Gli operatori commerciali preferiscono i serbatoi fuori terra perché la maggiore rotazione del prodotto e la flessibilità di miscelazione compensano le maggiori perdite per evaporazione. I serbatoi in plastica rinforzata con fibra di vetro stanno ottenendo successi nelle conversioni dall'acciaio al carbonio per il servizio di greggio acido e olio combustibile ad alto tenore di zolfo grazie alla ridotta manutenzione per corrosione. Le caverne SPR di Bryan Mound e Big Hill in Texas rimangono emblematiche dell'economia delle caverne, tuttavia l'installazione di serbatoi in FRP da parte di Vopak nel 2025 a Fujairah segnala un cambiamento nel calcolo del valore per i terminal commerciali.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale di costruzione: l'acciaio al carbonio domina ma i compositi conquistano nicchie premium
Nel 2025, l'acciaio al carbonio rappresentava il 40.4% della domanda di materiali da costruzione nel mercato dello stoccaggio di petrolio, grazie a filiere di produzione consolidate e alla certificazione API 650 completa. Rimane vantaggioso in termini di costi per i serbatoi di grande diametro, superiori a 50 metri. Tuttavia, la plastica rinforzata con fibra di vetro dovrebbe crescere a un CAGR del 6.9%, poiché i proprietari considerano l'economia dell'intero ciclo di vita piuttosto che le spese in conto capitale.
La modellazione del ciclo di vita mostra che la gestione della corrosione assorbe circa il 35% del costo totale di proprietà di un serbatoio in acciaio in 30 anni, mentre la FRP elimina i budget per il rivestimento interno e la protezione catodica. L'acciaio inossidabile duplex sta guadagnando terreno nel servizio di greggio ricco di zolfo; Saudi Aramco ha optato per questo materiale nella sua espansione a Yanbu per anticipare le proprietà della miscela Manifa. La pressione normativa sulle emissioni di composti organici volatili spinge ulteriormente gli stoccaggi europei di benzina e nafta verso soluzioni in FRP e acciaio inossidabile.
Per prodotto immagazzinato: il carburante per aviazione emerge come la categoria in più rapida crescita
Il petrolio greggio si è confermato il prodotto principale, con una quota di volume del 46.5% nel 2025, ma si prevede che il carburante per aviazione registrerà un CAGR del 7.5% fino al 2031, il più rapido tra tutte le categorie. Si prevede che il traffico passeggeri supererà i 4.7 miliardi di imbarchi nel 2026, superando il picco pre-pandemico del 2019. Il regolamento ReFuelEU Aviation dell'Unione Europea impone una miscela di carburante per aviazione sostenibile (SAF) al 2% entro il 2025, che aumenterà al 6% entro il 2030, stimolando l'introduzione di serbatoi dedicati compatibili con SAF in aeroporti come Singapore Changi, che ha commissionato 500,000 barili nel 2025.
Benzina e nafta rispecchiano i tassi di crescita complessivi del mercato dello stoccaggio di petrolio grazie al traino petrolchimico, mentre lo stoccaggio di gasolio beneficia dell'espansione della logistica del trasporto merci in India e Africa. Le riserve di olio combustibile subiscono una contrazione strutturale poiché i limiti di zolfo imposti dall'IMO 2020 riducono la domanda di zolfo elevato. L'evoluzione del mix di prodotti, quindi, rispecchia le tempistiche della decarbonizzazione a valle: le filiere dell'aviazione e della petrolchimica si espandono, mentre il trasporto su strada a lungo raggio affronta l'elettrificazione oltre il 2030.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per intervallo di capacità: i mega-terminali mantengono la quota di mercato mentre le reti distribuite guadagnano slancio
Gli impianti con capacità superiori a 500,000 m³ rappresentavano il 39.9% della quota di mercato dello stoccaggio di petrolio nel 2025, sfruttando le economie di scala per abbassare le tariffe di stoccaggio al di sotto di 0.50 dollari al barile al mese. L'hub di Ras Tanura di Saudi Aramco, con una capacità di 50 milioni di barili, è un esempio tipico di questo modello, con oleodotti integrati per le raffinerie nazionali e i moli di esportazione. Il terminal Europoort di Vopak, con una capacità di 13 milioni di barili, dimostra vantaggi simili nel più grande corridoio di raffinazione d'Europa.
Al contrario, le unità inferiori a 100,000 m³ registreranno la crescita più elevata, con un CAGR del 7.2%, poiché le risorse distribuite alleviano i colli di bottiglia nell'entroterra e consentono ai trader di sfruttare l'arbitraggio regionale. I depositi modulari da 50,000 m³ di Bharat Petroleum lungo i corridoi dei camion indiani hanno ridotto i costi di trasporto del gasolio del 12% dopo l'implementazione nel 2024-2025. I terminal di medie dimensioni, tra 100,000 e 250,000 m³, offrono una flessibilità equilibrata per le raffinerie regionali, registrando un CAGR del 5.8%.
Per applicazione: i produttori dominano oggi mentre le agenzie SPR superano la crescita
Nel 2025, i produttori di petrolio e gas detenevano una quota di mercato del 41.7%, utilizzando serbatoi vincolati per ammortizzare le oscillazioni della produzione a monte e ottimizzare le miscele di greggio e ardesia nelle raffinerie integrate. ExxonMobil da sola gestisce circa 25 milioni di barili lungo la costa del Golfo degli Stati Uniti. Le entità di riserva petrolifera strategica, tuttavia, cresceranno a un CAGR dell'8.1% fino al 2031, superando tutti gli altri segmenti, mentre i governi rivalutano la sicurezza energetica dopo gli shock dell'offerta del 2022.
Le raffinerie rappresentano il 28% della domanda di applicazioni, con rapporti di inventario di circa 15 giorni di greggio e 10 giorni di prodotti finiti, mentre i trader detengono il 18% sfruttando le strategie di struttura del mercato. Gli utilizzatori petrolchimici registrano un CAGR del 5.5% grazie alla domanda di materie prime di nafta e GPL nei cracker dell'area Asia-Pacifico. La sola SPR cinese potrebbe assorbire 150 milioni di barili di nuova capacità entro il 2028, ovvero circa il 15% di tutte le aggiunte globali previste per quel periodo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
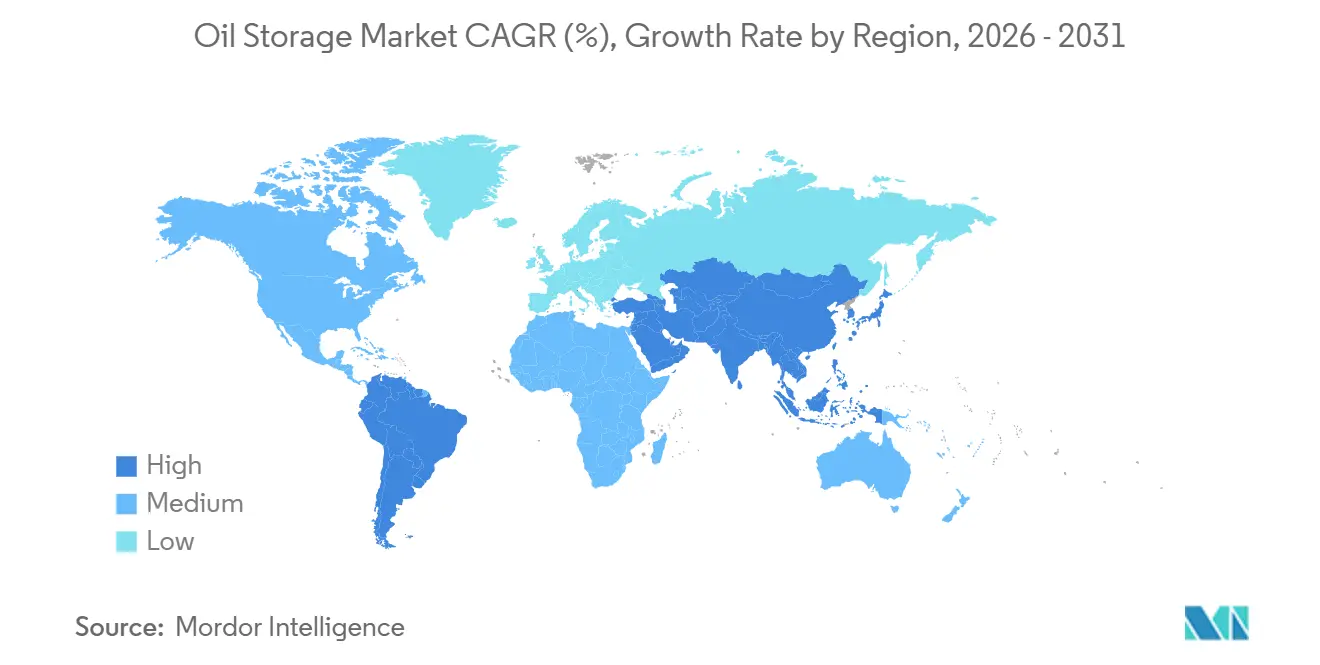
L'area Asia-Pacifico ha controllato il 42.3% dei ricavi del 2025 e sosterrà un CAGR del 5.8% fino al 2031, trainato da aumenti di capacità di raffinazione per un totale di 2.6 milioni di barili al giorno tra il 2024 e il 2028. Le raffinerie indipendenti nella provincia di Shandong hanno aumentato la capacità di stoccaggio di 8 milioni di barili nel periodo 2024-2025, ma l'utilizzo è rimasto superiore al 90% nonostante l'aumento delle quote di importazione di greggio. La terza fase SPR dell'India ha consegnato 6.5 milioni di barili di nuove caverne, portando le riserve sovrane totali a 39 milioni di barili e aumentando la copertura nazionale a 9.5 giorni di importazioni nette nel 2025. I terminal di importazione dell'ASEAN si sono ampliati per soddisfare la crescente domanda di diesel e carburante per aerei, con l'isola di Jurong a Singapore che ha mantenuto il suo ruolo di hub regionale.
Il Nord America ha conquistato circa il 24% della quota di mercato dello stoccaggio di petrolio nel 2025 e si prevede che crescerà a un CAGR del 4.9%, poiché la razionalizzazione delle raffinerie bilancia l'espansione dei terminali di esportazione della costa del Golfo. La capacità operativa di Cushing, in Oklahoma, si attesta su circa 76 milioni di barili, ma l'utilizzo medio si è attestato solo al 62% a metà del 2025, dopo che le inversioni degli oleodotti hanno indirizzato i flussi del Permiano direttamente alle raffinerie costiere. Kinder Morgan ed Enterprise Products hanno aggiunto 12 milioni di barili di nuovo stoccaggio per l'esportazione intorno a Corpus Christi e Houston per supportare 4 milioni di barili al giorno di greggio in uscita. Il programma di rifornimento di SPR degli Stati Uniti punta a 180 milioni di barili entro il 2027, compensando parzialmente la crescita più lenta della domanda.
Europa, Medio Oriente e Africa hanno generato insieme il 34% del fatturato del 2025, con andamenti variabili. L'Europa avanza a un CAGR del 4.2%, poiché la chiusura delle raffinerie modera la domanda, ma le iniziative per la sicurezza energetica incrementano le scorte strategiche. Vopak ha aggiunto 2 milioni di barili a Rotterdam nel 2025 per servire il diesel rinnovabile e gli scambi di GNL-liquidi. Il Medio Oriente mostra una crescita più forte, con un CAGR del 6.1%, grazie all'integrazione downstream di Saudi Aramco e ADNOC, insieme all'espansione di Fujairah come centro di rifornimento interregionale. La capacità produttiva dell'Africa si concentra attorno a Nigeria, Angola ed Egitto, bilanciando lo stoccaggio della produzione offshore con i terminali di importazione dei prodotti, dove la raffinazione nazionale è in ritardo rispetto ai consumi.
Panorama normativo
La regolamentazione dello stoccaggio del petrolio continua a essere incentrata sulla sicurezza, la protezione ambientale e gli obblighi di gestione delle scorte, che influenzano la progettazione, l'ispezione e la gestione dei terminali. Negli Stati Uniti, la PHMSA ha promosso una proposta di regolamentazione, presentata nel giugno 2026, per incorporare lo standard API Std 653 (5a edizione) nella parte 195 del titolo 49 del CFR relativa ai serbatoi di separazione, supportando approcci di ispezione basati sul rischio che possono modificare la pianificazione delle ispezioni e i cicli di manutenzione per i serbatoi regolamentati.
In altri contesti, gli operatori che gestiscono reti multinazionali devono affrontare normative più stringenti, in quanto gli standard relativi ad attrezzature e impianti continuano a convergere. La Commissione europea ha adottato la decisione di esecuzione (UE) 2026/989 per aggiornare la norma armonizzata sui dispositivi di prevenzione del riempimento eccessivo alla norma EN 13616-1:2025, mentre Singapore ha aggiornato la norma SS 532:2024 (codice di condotta per lo stoccaggio di liquidi infiammabili), sostituendo l'edizione del 2016 per allinearla alle convenzioni GHS delle Nazioni Unite. Parallelamente, i paesi membri dell'AIE mantengono l'obbligo di detenere scorte di petrolio equivalenti ad almeno 90 giorni di importazioni nette e di partecipare a meccanismi collettivi di risposta alle emergenze, rafforzando la capacità di stoccaggio strategico e la disciplina di rendicontazione come fattori trainanti della domanda.
Panorama competitivo
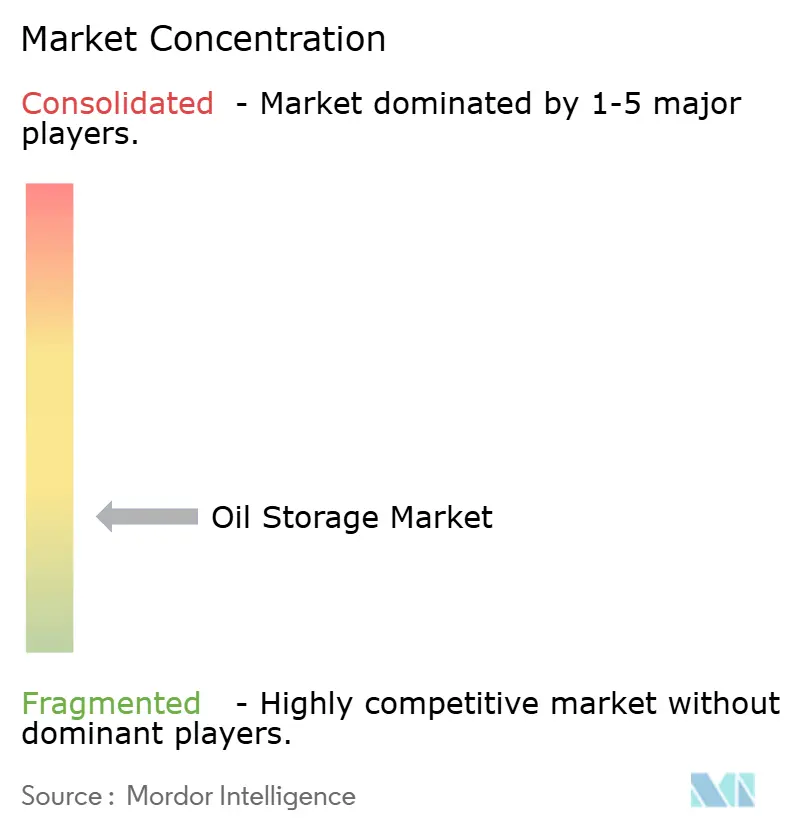
La concentrazione del mercato è bassa; Vopak, VTTI, Oiltanking, Kinder Morgan e Buckeye Partners detengono complessivamente quasi il 30% della capacità globale di terze parti. La frammentazione garantisce agli operatori storici un potere di determinazione dei prezzi in hub con vincoli territoriali come l'isola di Jurong, la costa del Golfo degli Stati Uniti e Fujairah, favorendo al contempo la concorrenza tariffaria nei porti secondari. L'attenzione strategica si è spostata dalla costruzione greenfield all'ottimizzazione del portafoglio e alle molecole per la transizione energetica. Vopak ha ceduto le attività nell'entroterra europeo nel 2024 per ridistribuire il capitale in hub costieri e stoccaggio di ammoniaca o idrogeno, mentre VTTI ha costituito una joint venture da 800 milioni di dollari con ADNOC per costruire 10 milioni di barili di stoccaggio di greggio a Fujairah.
L'adozione della tecnologia separa ulteriormente i leader. L'implementazione di Honeywell Forge da parte di Vopak ha aumentato i tempi di attività e generato un aumento delle tariffe annuali di 12 milioni di dollari, mentre il progetto pilota del gemello digitale di Kinder Morgan ha ridotto di un terzo i tempi di attesa dei camion. I requisiti normativi per la cyber-assicurazione stanno gonfiando l'OPEX dell'8-12% dal 2024, svantaggiando gli operatori in ritardo rispetto agli standard ISO 28000 o NIST.
Le barriere all'ingresso rimangono elevate: un terminal da 500,000 m³ costa in genere 150 milioni di dollari e richiede più di tre anni per ottenere l'autorizzazione, garantendo che i parchi serbatoi esistenti situati lungo la costa mantengano un valore strategico duraturo. I fornitori di serbatoi galleggianti modulari e in FRP si stanno ritagliando nicchie di mercato offrendo soluzioni più rapide e a bassa manutenzione, ma gli ingenti investimenti e la rigorosa conformità alla norma API 650 mantengono contenuta la minaccia dirompente.
Leader del settore dello stoccaggio del petrolio
Royal Vopak NV
Vitol Tank Terminals International BV (VTTI)
Oiltanking GmbH
Kinder Morgan Inc.
Buckeye PartnersLP
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Koninklijke Vopak NV ha annunciato la decisione finale di investimento per riconvertire la capacità del suo terminale di Europoort, nei Paesi Bassi, allo stoccaggio di olio di pirolisi. La riconversione amplia la gamma di prodotti gestibili, andando oltre i prodotti petroliferi convenzionali, e supporta l'utilizzo del terminale attraverso nuovi flussi di materie prime legati a catene del valore circolari e a basse emissioni di carbonio.
- Luglio 2025: Oiltanking GmbH ha completato la cessione della sua partecipazione del 37% nel terminale Oiltanking MOGS Saldanha (OTMS) in Sudafrica ad Aquarius Energy. Questa operazione di portafoglio rialloca il capitale, liberandolo da una posizione di minoranza e orientando la società verso asset e regioni prioritari nella sua strategia in evoluzione per i terminali.
- Marzo 2024: Oiltanking GmbH ha annunciato l'intenzione di cedere PT Oiltanking Karimun, sull'isola di Karimun, in Indonesia, a Novus Middle East. Il previsto passaggio di proprietà ha segnalato un processo di consolidamento e riorganizzazione del portafoglio in corso nel settore dello stoccaggio costiero asiatico, con implicazioni per la contrattualistica con i clienti e il controllo della capacità regionale.
Ambito del rapporto sul mercato globale dello stoccaggio del petrolio
Lo stoccaggio del petrolio svolge un ruolo fondamentale nella filiera energetica, conservando petrolio greggio o prodotti raffinati in grandi serbatoi o caverne sotterranee. Questo processo contribuisce a bilanciare domanda e offerta, facilita il trasporto e gestisce le fluttuazioni del mercato. Il petrolio viene raccolto dai punti di estrazione, raffinato e quindi distribuito come prodotto finito ai consumatori. Le strutture, comunemente chiamate depositi o parchi serbatoi, utilizzano una gamma di serbatoi, a tetto fisso, galleggiante, pressurizzati o interrati, adattati alle caratteristiche del petrolio e alle esigenze di stoccaggio. Questi serbatoi fungono da condotte, trasportando il petrolio dai campi di produzione alle raffinerie e, infine, ai siti di vendita al dettaglio.
Il mercato dello stoccaggio del petrolio è segmentato in base alla struttura di stoccaggio, al materiale di costruzione, al prodotto stoccato, alla capacità, all'applicazione e all'area geografica. Per struttura di stoccaggio, il mercato è segmentato in serbatoi di stoccaggio fuori terra e serbatoi di stoccaggio interrati. Per materiale di costruzione, il mercato è segmentato in acciaio al carbonio, acciaio inossidabile, plastica rinforzata con fibra di vetro, materiali compositi e altri. Per prodotto stoccato, il mercato è segmentato in petrolio greggio, benzina e nafta, diesel e distillati medi, carburante per aviazione e altri. Per capacità, il mercato è segmentato in fino a 100 m³, da 100 a 250 m³, da 250 a 500 m³ e oltre 500 m³. Per applicazione, il mercato è segmentato in produttori di petrolio e gas, raffinerie, commercianti e distributori, utilizzatori petrolchimici e industriali e agenzie di riserva petrolifera strategica. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto illustra inoltre le dimensioni e le previsioni del mercato globale dello stoccaggio di petrolio nei principali paesi all'interno di ciascuna delle regioni chiave. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in base al valore (USD).
| Serbatoi di stoccaggio fuori terra (AST) |
| Serbatoi di stoccaggio interrati (UST) |
| Acciaio al carbonio |
| Acciaio inossidabile |
| Plastica rinforzata con fibra di vetro |
| Compositi e altri |
| Crude Oil |
| Benzina e nafta |
| Diesel e distillati medi |
| Carburante per aerei |
| Altri (olio combustibile, GPL, ecc.) |
| Fino a 100k m³ |
| da 100 a 250k m³ |
| da 250 a 500k m³ |
| Oltre 500k m³ |
| Produttori di petrolio e gas |
| Raffinerie |
| Commercianti e distributori |
| Utenti petrolchimici e industriali |
| Agenzie di riserva petrolifera strategica (SPR) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per impianto di stoccaggio | Serbatoi di stoccaggio fuori terra (AST) | |
| Serbatoi di stoccaggio interrati (UST) | ||
| Per materiale da costruzione | Acciaio al carbonio | |
| Acciaio inossidabile | ||
| Plastica rinforzata con fibra di vetro | ||
| Compositi e altri | ||
| Per prodotto immagazzinato | Crude Oil | |
| Benzina e nafta | ||
| Diesel e distillati medi | ||
| Carburante per aerei | ||
| Altri (olio combustibile, GPL, ecc.) | ||
| Per gamma di capacità | Fino a 100k m³ | |
| da 100 a 250k m³ | ||
| da 250 a 500k m³ | ||
| Oltre 500k m³ | ||
| Per Applicazione | Produttori di petrolio e gas | |
| Raffinerie | ||
| Commercianti e distributori | ||
| Utenti petrolchimici e industriali | ||
| Agenzie di riserva petrolifera strategica (SPR) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dello stoccaggio del petrolio nel 2026 e quale crescita è prevista?
Nel 2026 il mercato dello stoccaggio del petrolio ha raggiunto i 24.49 miliardi di dollari e si prevede che aumenterà fino a 31.80 miliardi di dollari entro il 2031, con un CAGR del 5.36%.
Quale tipologia di impianto di stoccaggio detiene oggi la quota maggiore?
Le caverne sotterranee sono in testa con una quota del 61.8%, grazie ai bassi costi operativi e all'elevata sicurezza delle riserve strategiche.
Quale segmento sta crescendo più velocemente in termini di prodotti immagazzinati?
Lo stoccaggio del carburante per l'aviazione registra l'espansione più rapida, con un CAGR del 7.5%, favorito dalla ripresa del traffico passeggeri e dagli obblighi relativi al carburante sostenibile per l'aviazione.
Quale regione contribuisce maggiormente alle entrate?
La regione Asia-Pacifico ha generato il 42.3% del fatturato del 2025 ed è sulla buona strada per mantenere il primo posto fino al 2031.
Quali fattori ostacolano la costruzione di nuovi terminal?
Elevate spese in conto capitale, permessi pluriennali, requisiti di assicurazione informatica e scarsità di terreni costieri frenano complessivamente l'attività greenfield.


