

Dimensioni e quota di mercato dei dispositivi di fissaggio per l'estrazione di petrolio e gas.
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 517.64 milioni |
| Dimensione del mercato (2031) | USD 602.77 milioni |
| Tasso di crescita (2026 - 2031) | 3.09% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
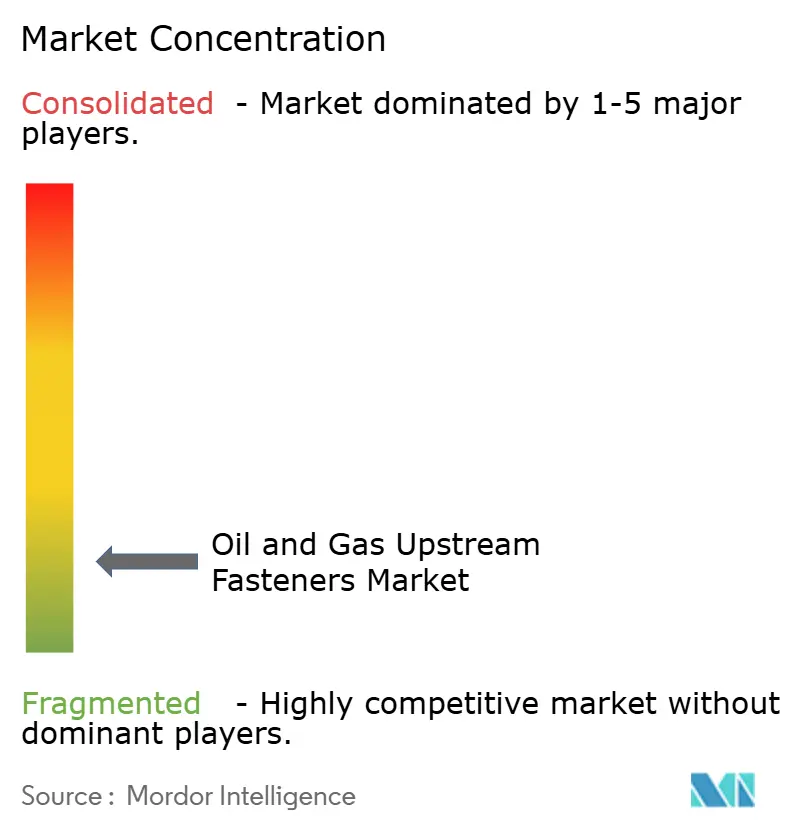
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
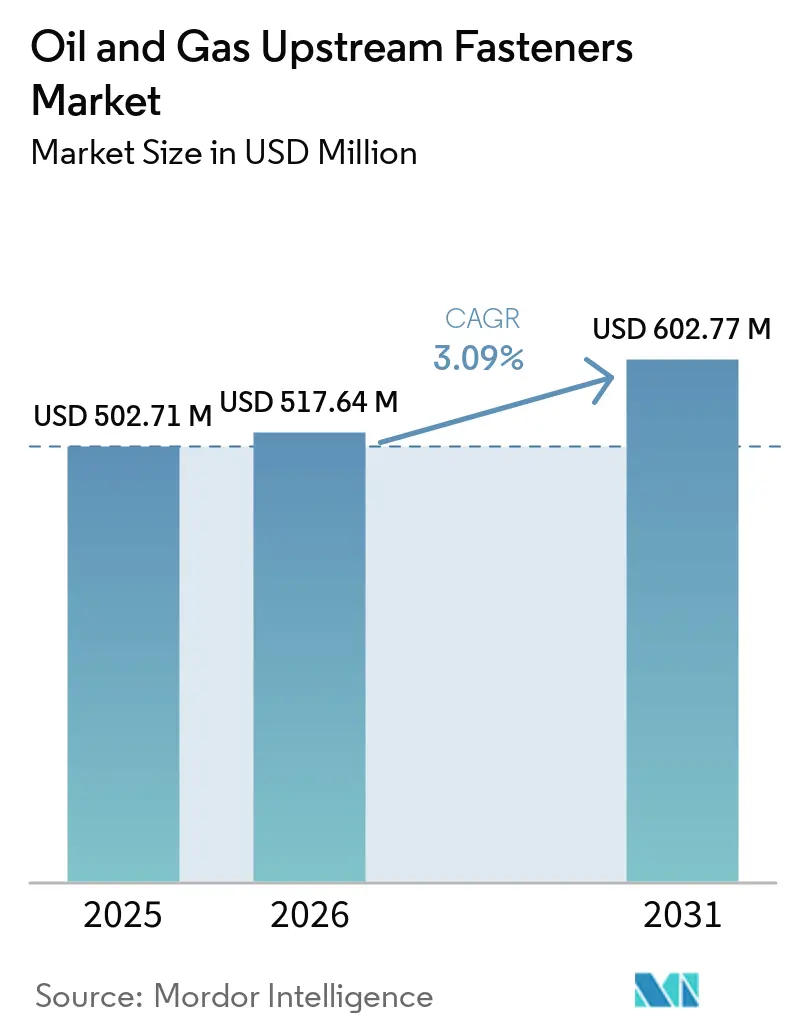
Analisi di mercato dei dispositivi di fissaggio per il settore upstream del petrolio e del gas a cura di Mordor Intelligence.
Si prevede che il mercato dei dispositivi di fissaggio per l'industria petrolifera e del gas a monte crescerà da 502.71 milioni di dollari nel 2025 e 517.64 milioni di dollari nel 2026 a 602.77 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 3.09% tra il 2026 e il 2031. Il mercato dei dispositivi di fissaggio per l'industria petrolifera e del gas a monte è caratterizzato dalla costruzione di piattaforme in acque profonde, dalla manutenzione di impianti maturi e da specifiche dei materiali più esigenti. L'acciaio al carbonio e legato rimane importante nelle attività di perforazione e nelle operazioni in superficie, mentre le leghe duplex, super duplex e al nichel stanno acquisendo rilevanza nelle applicazioni sottomarine e in ambienti corrosivi. Questi impieghi richiedono tracciabilità, test e qualificazione dei fornitori, aspetti più difficili da garantire per i distributori generici. Il mercato dei dispositivi di fissaggio per l'industria petrolifera e del gas a monte offre quindi maggiori opportunità ai fornitori in grado di combinare produzione certificata, controllo dei materiali e consegne puntuali. Le fluttuazioni dei prezzi del petrolio e i costi dell'acciaio possono comunque ritardare le decisioni di approvvigionamento e comprimere i margini dei fornitori.
Punti chiave del rapporto
- Per tipologia di prodotto, i dispositivi di fissaggio con filettatura esterna hanno rappresentato la quota di fatturato maggiore, pari al 48.4% nel 2025, mentre i dispositivi di fissaggio con filettatura interna hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 3.6% fino al 2031.
- Per tipologia di materiale, l'acciaio al carbonio e legato deteneva una quota di fatturato del 53.2% nel 2025, mentre l'acciaio inossidabile duplex e super duplex ha registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 3.8% fino al 2031.
- Per quanto riguarda le applicazioni, le attrezzature di perforazione rappresentavano il 27.4% del mercato dei dispositivi di fissaggio per l'estrazione di petrolio e gas nel 2025, mentre le infrastrutture sottomarine stanno crescendo a un tasso annuo composto del 4.1% fino al 2031.
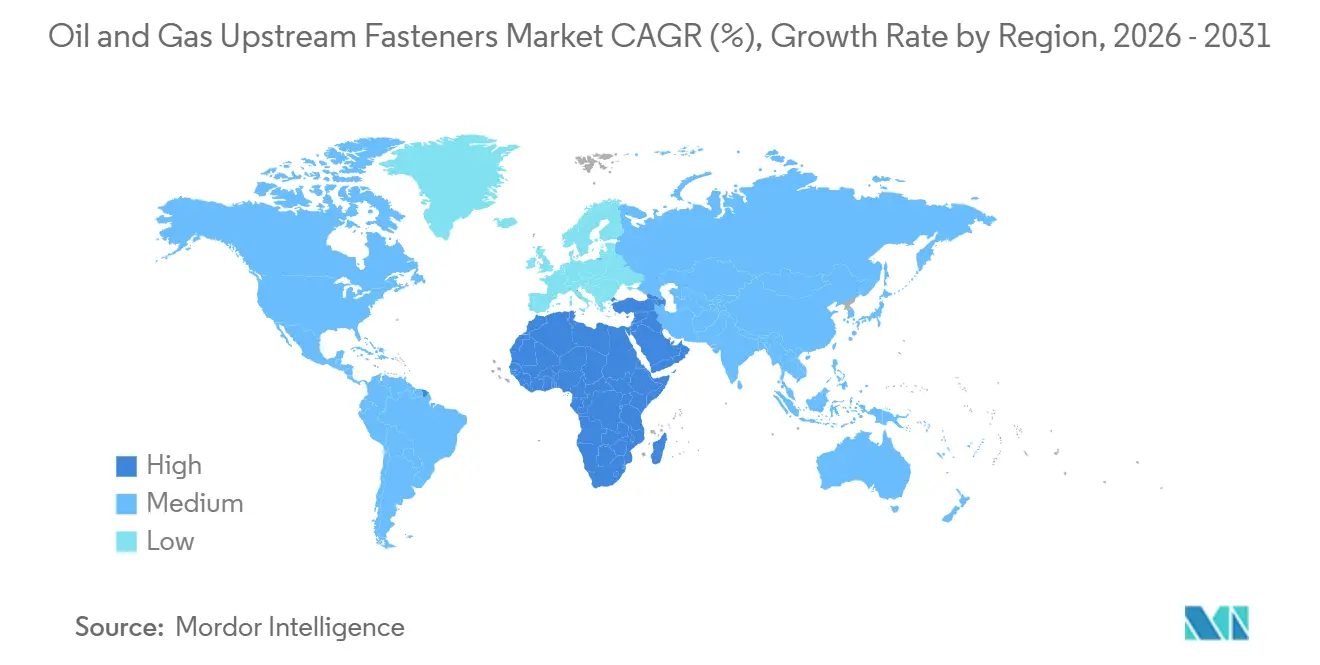
- Dal punto di vista geografico, il Nord America deteneva una quota di fatturato del 29.1% nel 2025, mentre il Medio Oriente e l'Africa hanno registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 4.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi di fissaggio per l'estrazione di petrolio e gas.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sviluppo di progetti in acque profonde e ultra-profonde | + 0.80% | A livello globale, guidano le regioni dell'America Latina, dell'Asia-Pacifico e dell'Africa occidentale. | A lungo termine (≥ 4 anni) |
| Programmi di intervento e integrità dei pozzi industriali dismessi | + 0.60% | Mare del Nord, Golfo del Messico, Sud-est asiatico | Medio termine (2–4 anni) |
| Approvvigionamento basato sulle qualifiche API 20E e API 20F | + 0.40% | Globale; con una forte presenza in Nord America e Medio Oriente. | A breve termine (≤ 2 anni) |
| Investimenti a monte delle compagnie petrolifere nazionali del Medio Oriente e dell'Asia | + 0.70% | Medio Oriente e Africa, Asia-Pacifico | Medio termine (2–4 anni) |
| Adozione di elementi di fissaggio intelligenti e tracciabili digitalmente | + 0.20% | Globale; guidato dagli operatori del Mare del Nord e del Golfo del Messico | A lungo termine (≥ 4 anni) |
| Aggiornamento dei dispositivi di fissaggio resistenti ad ambienti corrosivi e ad alte prestazioni | + 0.50% | Medio Oriente, Golfo del Messico, Sud-est asiatico | Breve-medio termine (≤ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sviluppo di progetti in acque profonde e ultra-profonde
Le attività in acque profonde sostengono la domanda di componenti in grado di resistere alla pressione, all'esposizione all'acqua di mare e alle condizioni di servizio corrosive. Il mercato dei dispositivi di fissaggio per l'upstream del petrolio e del gas ne trae vantaggio perché le piattaforme sottomarine, le teste pozzo, i collettori e i connettori utilizzano bulloni ad alta precisione in corrispondenza di numerose giunzioni critiche. Questi assemblaggi richiedono comunemente materiali duplex, super duplex o a base di nichel al posto del tradizionale acciaio al carbonio. Petrobras ha pianificato di firmare 6 contratti proprietari per FPSO (Floating Production, Storage and Offloading) nel 2026 e nel 2027, a supporto della continua domanda di apparecchiature installate attorno ai sistemi di produzione offshore. I fornitori con tracciabilità documentata dei materiali e approvazione per applicazioni sottomarine possono soddisfare questa domanda in modo più efficace rispetto ai fornitori che servono solo applicazioni industriali standard. Il mercato dei dispositivi di fissaggio per l'upstream del petrolio e del gas acquisisce valore per unità anche quando le specifiche offshore richiedono più test e leghe di qualità superiore.
Programmi di intervento e integrità dei pozzi industriali dismessi
Le infrastrutture offshore mature richiedono ispezioni, riparazioni e sostituzioni regolari per garantire la sicurezza operativa. Questo lavoro sostiene la domanda ricorrente nel mercato dei dispositivi di fissaggio per l'upstream del petrolio e del gas, poiché i sistemi di giunzione corrosi o danneggiati potrebbero richiedere set di ricambio anziché singole parti. Equinor ha esteso accordi per servizi di perforazione e pozzi per un valore di 17 miliardi di NOK per la piattaforma continentale norvegese nel maggio 2026 [1] Audubon Companies, “Shell Offshore Brownfield Program Expands,” Audubon Companies, auduboncompanies.com. Shell ha ampliato il suo programma di ingegneria brownfield nel Golfo del Messico nel corso del 2026, il che aumenta la visibilità dei lavori sulle infrastrutture offshore esistenti [2] Equinor, “NOK 17 Billion for Continued Drilling on the Norwegian Continental Shelf,” Equinor, equinor.com. I programmi brownfield favoriscono i fornitori in grado di fornire sostituzioni certificate entro i tempi previsti dalla manutenzione. Anche il mercato dei dispositivi di fissaggio per l'upstream del petrolio e del gas beneficia del passaggio, durante il ciclo di vita, da acquisti occasionali ad accordi di servizi gestiti.
Approvvigionamento basato sulle qualifiche API 20E e API 20F
I requisiti di qualificazione hanno accresciuto l'importanza dei controlli di produzione, dei registri di collaudo e della tracciabilità termica nell'approvvigionamento di bulloni per l'upstream. Il mercato dei dispositivi di fissaggio per l'upstream di petrolio e gas ha una base di fornitori più ristretta nelle applicazioni sottomarine e in ambienti corrosivi, poiché gli acquirenti necessitano di prove che i prodotti soddisfino gli standard specificati. LoneStar Fasteners Hydrobolt ha ricevuto l'accreditamento API 20E terza edizione per BSL-1, BSL-2 e BSL-3 il 7 marzo 2025 [3] LoneStar Group, “Operating at the Cutting-Edge: Announcing Our Latest API Manufacturing Accreditation,” LoneStar Group, lonestargroup.com. . Questo tipo di accreditamento aiuta i fornitori a competere per applicazioni in cui un guasto del prodotto può compromettere l'integrità degli asset. Il requisito di una documentazione ripetibile può rallentare l'ingresso di distributori privi di capacità produttive. Inoltre, offre agli specialisti affermati un motivo per investire in sistemi di qualità e capacità di ispezione.
Investimenti a monte delle compagnie petrolifere nazionali del Medio Oriente e dell'Asia
I programmi delle compagnie petrolifere nazionali stanno sostenendo la domanda di piattaforme offshore, teste di pozzo e attrezzature correlate in Medio Oriente e Asia. Il mercato dei dispositivi di fissaggio per l'upstream del petrolio e del gas è esposto a questi programmi poiché il gas acido e le applicazioni offshore spesso richiedono materiali resistenti alla corrosione e componenti tracciabili. Aramco ha annunciato una previsione di spesa in conto capitale per il 2026 compresa tra 50 e 55 miliardi di dollari e ha confermato il proseguimento degli investimenti nella capacità upstream. Eni e PETRONAS hanno istituito Searah nel giugno 2026 per acquisire asset in Indonesia e Malesia. Questi programmi possono migliorare la continuità degli ordini per i fornitori approvati per diversi anni. Inoltre, aumentano l'importanza della capacità di assistenza locale e dell'accesso affidabile a materiali speciali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ciclicità delle spese in conto capitale a monte ed esposizione al prezzo del petrolio | -0.60% | Global | Breve-medio termine (≤ 4 anni) |
| Oneri relativi a qualificazione, documentazione e test | -0.30% | Global | A breve termine (≤ 2 anni) |
| Volatilità dei costi di leghe, acciaio e tariffe | -0.50% | Nord America; catene di approvvigionamento globali | A breve termine (≤ 2 anni) |
| Errore di installazione e rischio di infragilimento da idrogeno | -0.20% | Globale; specializzato in ambienti sottomarini e in ambienti corrosivi. | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ciclicità delle spese in conto capitale a monte ed esposizione al prezzo del petrolio
Le decisioni relative agli investimenti di capitale rimangono sensibili ai prezzi del petrolio, alla redditività dei progetti e alle priorità di liquidità degli operatori. Quando le approvazioni dei progetti subiscono dei ritardi, il mercato dei dispositivi di fissaggio per l'estrazione di petrolio e gas ha meno visibilità sugli ordini futuri per le qualità speciali. I fornitori potrebbero essere riluttanti a detenere grandi scorte di prodotti duplex o a base di nichel quando la tempistica della domanda è incerta. I ritardi riducono anche il vantaggio derivante dai lunghi tempi di produzione per i materiali qualificati. Alcuni fornitori cercano di avviare attività correlate nei settori dell'idrogeno, della cattura del carbonio o dell'energia eolica offshore per ridurre l'esposizione a un singolo ciclo di investimento. Questo passaggio non è semplice perché queste applicazioni richiedono qualifiche, relazioni con i clienti e capacità operative specifiche.
Volatilità dei costi di leghe, acciaio e tariffe
I prezzi delle materie prime possono influenzare direttamente la base di costo per l'acciaio al carbonio, l'acciaio legato e i dispositivi di fissaggio resistenti alla corrosione. I dazi di importazione sull'acciaio negli Stati Uniti sono stati aumentati al 50% a partire dal 4 giugno 2025, esercitando ulteriore pressione sui costi lungo le catene di approvvigionamento. Il mercato dei dispositivi di fissaggio per l'estrazione di petrolio e gas è particolarmente esposto quando i fornitori non possono trasferire l'aumento dei costi delle materie prime attraverso i termini contrattuali. Le leghe speciali presentano un ulteriore vincolo, poiché la qualificazione del materiale è legata a colate controllate e alla tracciabilità. Un cambiamento nella fonte di materia prima può richiedere nuovi test e documentazione prima dell'utilizzo critico. Ciò limita la flessibilità dei fornitori quando i costi del nichel e delle leghe speciali variano rapidamente.
Analisi del segmento
Per tipologia di prodotto: Geometria filettata Supporta connessioni critiche
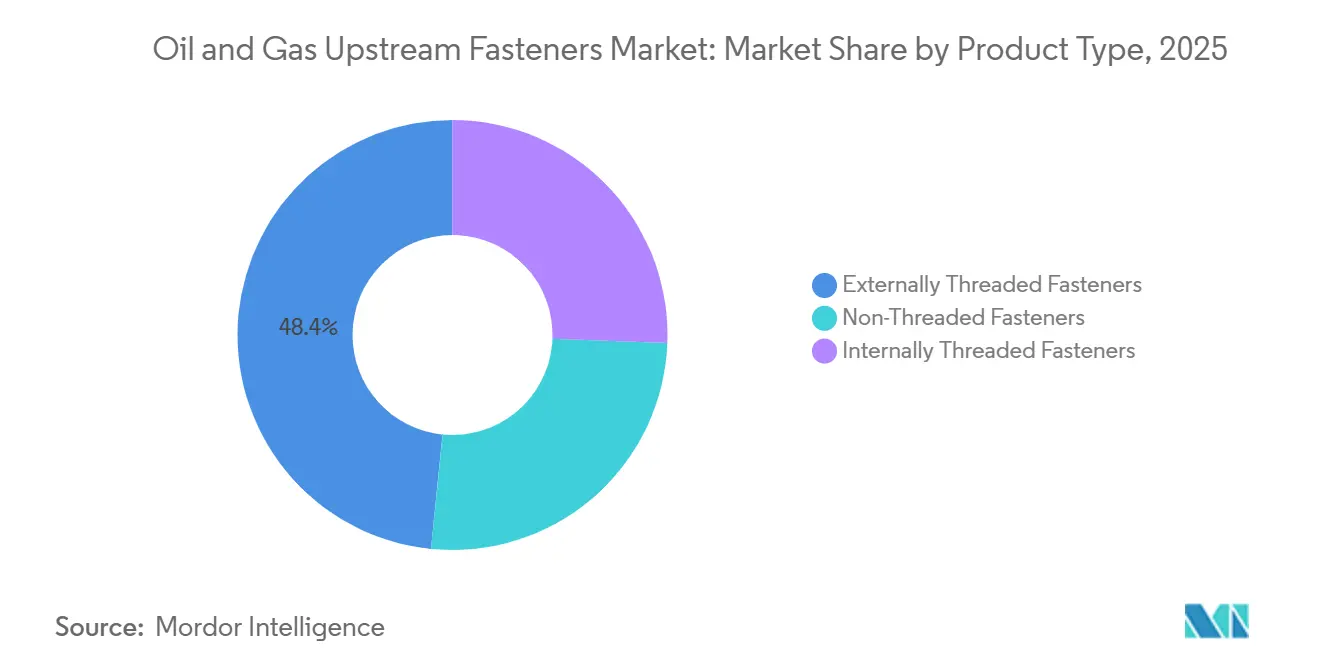
Nel 2025, gli elementi di fissaggio con filettatura esterna detenevano il 48.4% della quota di mercato degli elementi di fissaggio per il settore upstream del petrolio e del gas. Prigionieri, bulloni e viti a testa cilindrica continuano ad essere ampiamente utilizzati negli assemblaggi di teste pozzo, nelle attrezzature di perforazione, nelle sovrastrutture delle piattaforme e nei sistemi FPSO. Il loro design si adatta alle comuni configurazioni di flange e alle consolidate pratiche di tensionamento. Il segmento beneficia di un'ampia base installata che richiede componenti sia per nuove costruzioni che per la sostituzione. Le filettature esterne supportano inoltre connessioni ad alto carico laddove è disponibile l'accesso per le attrezzature di tensionamento. Ciò mantiene la categoria di prodotto importante nei progetti di attrezzature upstream consolidate.
Si prevede che gli elementi di fissaggio con filettatura interna cresceranno a un tasso annuo composto (CAGR) del 3.6% fino al 2031. Il loro utilizzo è in aumento negli assemblaggi sottomarini, dove il funzionamento a distanza e l'applicazione ripetibile della coppia di serraggio sono fondamentali. Le connessioni femmina sono adatte ad apparecchiature installate con veicoli a comando remoto in condizioni di scarsa visibilità. Possono anche richiedere lavorazioni meccaniche e ispezioni più complesse rispetto ai prodotti standard con filettatura esterna. I prodotti non filettati, tra cui perni, clip e anelli di ritegno, mantengono un ruolo minore nelle apparecchiature esposte a vibrazioni e carichi ciclici. Il mercato degli elementi di fissaggio per l'upstream del petrolio e del gas continuerà a utilizzare entrambe le tipologie di prodotto, poiché la progettazione delle apparecchiature e l'ambiente operativo determinano la configurazione di giunzione più appropriata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: la resistenza alla corrosione aumenta il valore dei gradi speciali
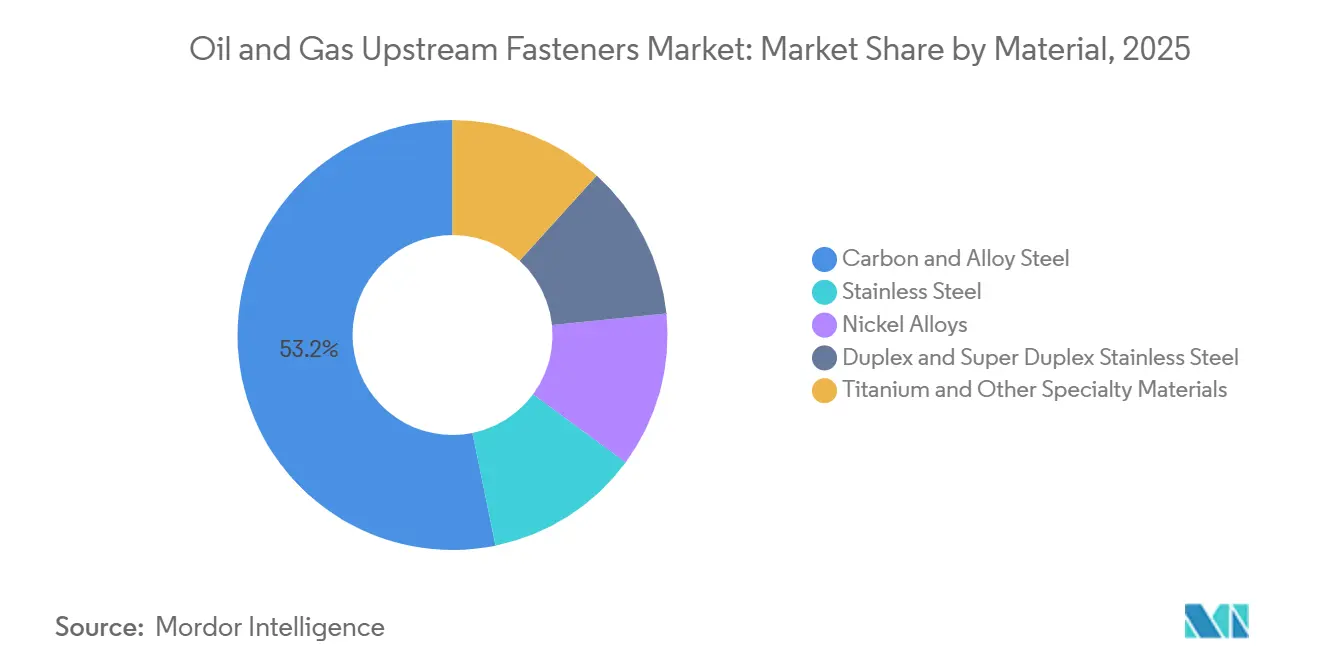
Nel 2025, l'acciaio al carbonio e legato rappresentava il 53.2% della quota di mercato dei dispositivi di fissaggio per l'industria petrolifera e del gas a monte. Questi materiali trovano impiego in attrezzature di perforazione, connessioni strutturali e infrastrutture per piattaforme di estrazione a terra, dove costi e disponibilità rimangono fattori cruciali. Sono adatti a numerose applicazioni che non richiedono un'elevata resistenza a fluidi acidi o acqua di mare. I dazi sull'acciaio e i requisiti più stringenti in materia di materiali possono tuttavia incidere sulla loro posizione competitiva. Ciò espone la categoria a variazioni sia dei costi di produzione che dei limiti di specifica. Nonostante ciò, rimane fondamentale per l'industria dei dispositivi di fissaggio per l'industria petrolifera e del gas a monte, grazie al suo ampio utilizzo nelle operazioni di estrazione.
Si prevede che l'acciaio inossidabile duplex e super duplex crescerà a un CAGR del 3.8% fino al 2031. Questi tipi offrono una maggiore resistenza e resistenza alla corrosione in condizioni offshore ricche di cloruri rispetto al comune acciaio inossidabile austenitico. Una ricerca pubblicata nel 2025 ha esaminato la tensocorrosione negli acciai inossidabili duplex per pozzi petroliferi, rafforzando l'importanza del comportamento del materiale nelle applicazioni in ambienti acidi [4] Nature, “Predicting Stress Corrosion Cracking in Downhole Duplex Stainless Steels,” npj Materials Degradation, nature.com. . Le leghe di nichel occupano le applicazioni di maggior valore in alberi di produzione per acque ultra-profonde, collettori ad alta pressione e sistemi di attuatori. L'acciaio inossidabile standard ha una posizione stabile in condizioni offshore moderate. Il titanio e altri materiali speciali rimangono rilevanti laddove la riduzione del peso o un particolare requisito di resistenza/peso ne giustifica il costo.
Per applicazione: i sistemi sottomarini creano una domanda di specifiche più elevate
Nel 2025, le attrezzature di perforazione detenevano il 27.4% della quota di mercato dei dispositivi di fissaggio per l'industria petrolifera e del gas a monte. I dispositivi di prevenzione delle eruzioni (blowout preventer), i top drive e i gruppi di collare di perforazione richiedono cicli regolari di ispezione e sostituzione. Questa domanda è legata non solo alla costruzione di nuove piattaforme, ma anche alle esigenze di manutenzione. Il segmento comprende molti giunti critici che richiedono prestazioni di carico affidabili. I fornitori competono sulla disponibilità dei prodotti, sulla documentazione e sulla capacità di soddisfare le specifiche delle apparecchiature. Il mercato dei dispositivi di fissaggio per l'industria petrolifera e del gas a monte, pertanto, conserva un'ampia opportunità ricorrente nel settore delle attrezzature di perforazione.
Le infrastrutture sottomarine rappresentano l'applicazione in più rapida crescita, con un CAGR previsto del 4.1% fino al 2031. Comprendono alberi, collettori, connettori, sistemi ombelicali, riser e condotte che operano in condizioni offshore impegnative. SLB OneSubsea si è aggiudicata un contratto EPC integrato per lo sviluppo in acque profonde Kaiping 18-1 di CNOOC nel marzo 2026. Le FPSO necessitano di elementi di fissaggio per i sistemi di ormeggio, riser, processo, scafo e sovrastruttura. SBM Offshore ha firmato contratti per le FPSO SEAP-I e SEAP-II di Petrobras nel corso del 2026. Teste pozzo, piattaforme offshore e sistemi di condotte continuano a soddisfare la domanda attraverso programmi di estensione della vita utile e di integrità degli asset.
Analisi geografica
Nel 2025, il Nord America deteneva il 29.1% della quota di mercato dei dispositivi di fissaggio per l'industria petrolifera e del gas a monte. La regione comprende attività di perforazione, lavori in acque profonde nel Golfo del Messico e necessità di manutenzione nelle operazioni di estrazione di sabbie bituminose canadesi. L'approvvigionamento interno può supportare i prodotti standard in acciaio al carbonio, mentre i gradi speciali possono ancora dipendere da reti di fornitura più ampie. SLB OneSubsea ha ricevuto un contratto di potenziamento sottomarino per il progetto Thunder Horse di bp nel giugno 2026. Questo lavoro supporta la domanda di componenti sottomarini documentati. L'Europa è supportata dalle attività di manutenzione, intervento e integrità nel Mare del Nord. L'estensione dei servizi di perforazione e pozzi di Equinor del maggio 2026 illustra la continua necessità di interventi su infrastrutture offshore mature. Gli operatori europei continuano inoltre ad adottare approcci digitali per la gestione dei giunti bullonati. MODS ha aggiornato la sua piattaforma Connect Integrity nel giugno 2025 con ID univoci dei giunti, controlli digitali e funzioni di convalida.
La domanda nella regione Asia-Pacifico è legata all'attività di PETRONAS, CNOOC e ONGC nei settori offshore e del gas. Il mercato dei dispositivi di fissaggio per l'upstream del petrolio e del gas beneficia degli sviluppi in Indonesia, Malesia e nel Mar Cinese Meridionale, che richiedono attrezzature di produzione sottomarine. Eni e PETRONAS hanno fondato Searah nel giugno 2026 per unire i loro interessi in Indonesia e Malesia. SLB OneSubsea si è aggiudicata un importante contratto per un ombelicale per un progetto offshore in Indonesia nel corso del 2026. Il Sud America è guidato dal Brasile, dove gli sviluppi del pre-sale supportano una lunga serie di progetti FPSO e sottomarini. SBM Offshore ha commissionato il suo settimo scafo Multi-Purpose Floater nel giugno 2026. Questi progetti richiedono componenti per i sistemi di produzione, ormeggio e garanzia del flusso.
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4.3% fino al 2031. La regione beneficia dei programmi delle grandi compagnie petrolifere nazionali, che possono garantire una domanda più costante rispetto ai mercati di perforazione a ciclo breve. Le previsioni di Aramco per il 2026, comprese tra 50 e 55 miliardi di dollari, includono continui investimenti nel settore upstream. Le costruzioni offshore e le condizioni di servizio in ambienti corrosivi aumentano la necessità di bulloneria certificata e resistente alla corrosione. Il mercato dei dispositivi di fissaggio per il settore upstream del petrolio e del gas è destinato a beneficiare della realizzazione di nuove piattaforme, teste pozzo e impianti sottomarini. I progetti in acque profonde in Africa rappresentano un'ulteriore fonte di domanda per prodotti offshore qualificati. I fornitori in grado di supportare la logistica locale e i requisiti di fornitore approvato avranno probabilmente una posizione migliore in questi programmi.
Panorama competitivo
Il mercato dei dispositivi di fissaggio per l'estrazione di petrolio e gas è frammentato. I produttori specializzati competono con una più ampia gamma di distributori di dispositivi di fissaggio industriali che hanno sviluppato offerte specifiche per il settore petrolifero e del gas. La profondità delle certificazioni, il controllo dei materiali e la tracciabilità sono fattori competitivi chiave per le applicazioni ad alta specifica. L'accreditamento API 20E terza edizione ottenuto da LoneStar Group nel marzo 2025 ha rafforzato la sua posizione nelle applicazioni BSL-1, BSL-2 e BSL-3. Tali credenziali sono importanti per gli appalti in acque profonde e in ambienti corrosivi. Il mercato dei dispositivi di fissaggio per l'estrazione di petrolio e gas privilegia i fornitori in grado di documentare le prestazioni e garantire tempi di consegna affidabili. I sistemi di fornitori approvati possono rendere più difficile l'ingresso di nuovi fornitori in applicazioni critiche.
Lamons ha ampliato le proprie capacità grazie all'acquisizione di Auge Industrial Fasteners e dello stabilimento ModuHouston. Queste operazioni hanno aggiunto alla sua offerta capacità di bullonatura per il settore petrolifero e del gas e competenze nella verniciatura zinco-nichel. Nell'aprile 2025, Lamons ha inoltre introdotto la sua guarnizione per temperature estreme, estendendo la propria offerta alle applicazioni di tenuta ad alta temperatura. L'accreditamento di LoneStar Group garantisce l'accesso a catene di fornitura globali certificate. MODS ha sviluppato una funzionalità digitale di gestione congiunta che supporta i flussi di lavoro di ispezione e tracciabilità. Il mercato dei dispositivi di fissaggio per l'upstream del settore petrolifero e del gas potrebbe creare ulteriori opportunità laddove l'identificazione digitale sia integrata con la manutenzione degli asset fisici.
Nell'aprile del 2026 Xerafy ha lanciato la vite XPLORER per il monitoraggio del ciclo di vita di tubi OCTG e tubolari. Questo prodotto riflette l'interesse per processi di identificazione e ispezione degli asset più rapidi. La concorrenza sta emergendo anche da parte di produttori di leghe speciali in grado di offrire prodotti qualificati a prezzi competitivi. Le aziende consolidate mantengono un vantaggio laddove già soddisfano i requisiti di documentazione per gli operatori e le prestazioni sul campo. Il mercato dei dispositivi di fissaggio per l'upstream del petrolio e del gas rimane aperto all'innovazione in applicazioni ad alta pressione, alta temperatura e tracciabilità digitale. I fornitori più piccoli potrebbero incontrare difficoltà nel finanziare contemporaneamente la certificazione, i test e la logistica globale.
Aziende leader nel settore dei sistemi di fissaggio per l'estrazione di petrolio e gas.
LoneStar Group
Lamons Manufacturing & Service Co.
Gruppo LISI
National Bolt & Nut Corporation
Dokka Fasteners AS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Xerafy ha lanciato XPLORER Screw, un tag RFID integrabile con filettatura M24 per il tracciamento del ciclo di vita di tubi OCTG e di altre apparecchiature tubolari, con un raggio di lettura di 5 metri all'interno del metallo, presentato all'OTC Houston 2026; il prodotto estende la gestione dell'identità digitale basata su RFID dalla logistica della catena di approvvigionamento ai flussi di lavoro di ispezione e integrità sul campo.
- Novembre 2025: MODS ha rilasciato un importante aggiornamento per MODS Connect Integrity, aggiungendo ID univoci per i giunti validi per tutta la durata del progetto, schede di controllo digitali, convalida integrata delle specifiche di coppia e delle tubazioni e segnalazione automatica delle anomalie per la gestione delle flange imbullonate negli impianti offshore e GNL.
- Marzo 2025: LoneStar Fasteners Hydrobolt ha ottenuto la conformità alla terza edizione API 20E (BSL-1, BSL-2 e BSL-3), con effetto dal 7 marzo 2025, nell'ambito del programma API Monogram aggiornato; l'accreditamento qualifica l'azienda per l'approvvigionamento di bulloni per acque profonde e per ambienti corrosivi secondo lo standard globale rivisto.
Ambito del rapporto sul mercato globale dei dispositivi di fissaggio per l'estrazione di petrolio e gas
I dispositivi di fissaggio per l'industria petrolifera e del gas a monte sono componenti meccanici utilizzati per unire, assemblare e manutenere attrezzature e strutture coinvolte nelle fasi di esplorazione, perforazione, produzione e completamento dei pozzi. Questi includono bulloni, dadi, viti, prigionieri, barre filettate, rondelle e altri prodotti di fissaggio specializzati, progettati per resistere ad alte pressioni, temperature, vibrazioni, ambienti corrosivi e alle difficili condizioni operative offshore e onshore.
Il mercato dei dispositivi di fissaggio per l'estrazione di petrolio e gas è segmentato per tipologia di prodotto, materiale, applicazione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in dispositivi di fissaggio con filettatura esterna, dispositivi di fissaggio con filettatura interna e dispositivi di fissaggio senza filettatura. Per materiale, il mercato è segmentato in acciaio al carbonio e legato, acciaio inossidabile, leghe di nichel, acciaio inossidabile duplex e super duplex, titanio e materiali speciali. Per applicazione, il mercato è segmentato in attrezzature di perforazione, infrastrutture sottomarine, teste pozzo, FPSO, piattaforme offshore, condotte e riser. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei dispositivi di fissaggio per l'estrazione di petrolio e gas in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Elementi di fissaggio filettati esternamente |
| Elementi di fissaggio filettati internamente |
| Elementi di fissaggio non filettati |
| Acciaio al carbonio e legato |
| Acciaio inossidabile |
| Leghe di nichel |
| Acciaio inossidabile duplex e super duplex |
| Titanio e altri materiali speciali |
| Attrezzature di perforazione |
| Infrastrutture sottomarine |
| Pozzi petroliferi e alberi di Natale |
| FPSO e unità di produzione galleggianti |
| Piattaforme e impianti di perforazione offshore |
| Condotte di flusso, colonne montanti e collettori |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Elementi di fissaggio filettati esternamente | |
| Elementi di fissaggio filettati internamente | ||
| Elementi di fissaggio non filettati | ||
| Per materiale | Acciaio al carbonio e legato | |
| Acciaio inossidabile | ||
| Leghe di nichel | ||
| Acciaio inossidabile duplex e super duplex | ||
| Titanio e altri materiali speciali | ||
| Per Applicazione | Attrezzature di perforazione | |
| Infrastrutture sottomarine | ||
| Pozzi petroliferi e alberi di Natale | ||
| FPSO e unità di produzione galleggianti | ||
| Piattaforme e impianti di perforazione offshore | ||
| Condotte di flusso, colonne montanti e collettori | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la crescita prevista per i dispositivi di fissaggio utilizzati nel settore upstream del petrolio e del gas?
Si prevede che il settore crescerà a un tasso annuo composto del 3.09% dal 2026 al 2031, raggiungendo gli 602.77 milioni di dollari entro il 2031.
Quale categoria di prodotti deteneva la quota di mercato maggiore nel 2025?
Nel 2025, i dispositivi di fissaggio con filettatura esterna hanno rappresentato la quota di mercato maggiore, pari al 48.4% del fatturato.
Quale materiale si prevede crescerà più rapidamente?
Si prevede che l'acciaio inossidabile duplex e super duplex crescerà a un tasso annuo composto del 3.8% fino al 2031.
Perché le applicazioni sottomarine sono importanti per i fornitori di elementi di fissaggio?
Le infrastrutture sottomarine rappresentano il settore in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 4.1%, e richiedono prodotti resistenti alla corrosione e tracciabili.
Quale regione si prevede crescerà più rapidamente?
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 4.3% fino al 2031.
Quali sono le capacità più importanti per i fornitori di elementi di fissaggio a monte della filiera?
La qualificazione API, la tracciabilità dei materiali, i test, i materiali resistenti alla corrosione e la consegna affidabile sono capacità fondamentali.


