

Dimensioni e quota di mercato delle infrastrutture petrolifere e del gas
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
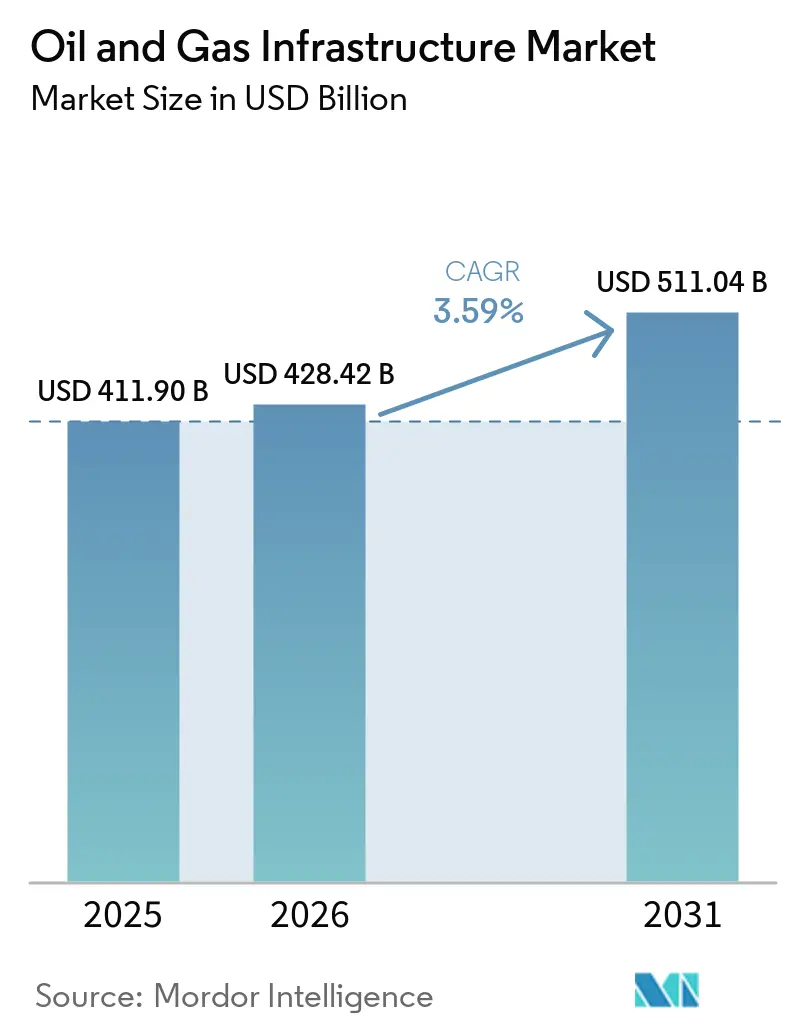
| Dimensione del mercato (2026) | 428.42 miliardo di dollari |
| Dimensione del mercato (2031) | 511.04 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.59% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
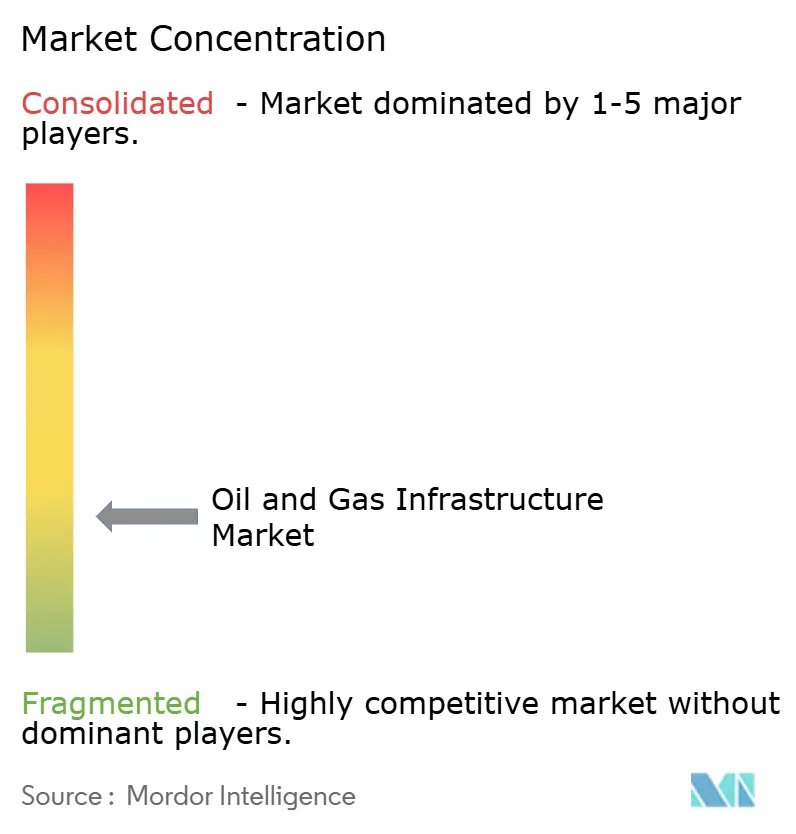
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle infrastrutture petrolifere e del gas a cura di Mordor Intelligence
Il mercato delle infrastrutture petrolifere e del gas aveva un valore di 411.90 miliardi di dollari nel 2025 e si prevede che raggiungerà i 428.42 miliardi di dollari nel 2026 e i 511.04 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.59% nel periodo 2026-2031. Le crescenti preoccupazioni per la sicurezza energetica a seguito dell'incidente dello Stretto di Hormuz del marzo 2026, che ha ridotto l'offerta globale di circa 7 milioni di barili al giorno, stanno spingendo gli operatori a convogliare capitali verso terminali GNL, piattaforme in acque profonde e gasdotti predisposti per l'idrogeno, piuttosto che espandere esclusivamente le linee esistenti. Le principali compagnie petrolifere integrate hanno stanziato circa 110 miliardi di dollari per progetti upstream e midstream nel 2025, con una netta propensione verso impianti di liquefazione e sviluppi in acque profonde volti a rendere le catene di approvvigionamento più resilienti agli shock geopolitici. Le condotte continuano a dominare il parco installato, tuttavia il rapido allontanamento dell'Europa dal gas russo e la persistente domanda asiatica di carichi flessibili stanno spingendo le infrastrutture per il GNL a un ritmo notevolmente più veloce. Allo stesso tempo, l'adozione di nuove tecnologie sta accelerando: l'implementazione di gemelli digitali su 15 piattaforme ha ridotto i tempi improduttivi del 12% entro il 2025, a dimostrazione di come la manutenzione predittiva stia diventando una leva fondamentale per il controllo dei costi.
Punti chiave del rapporto
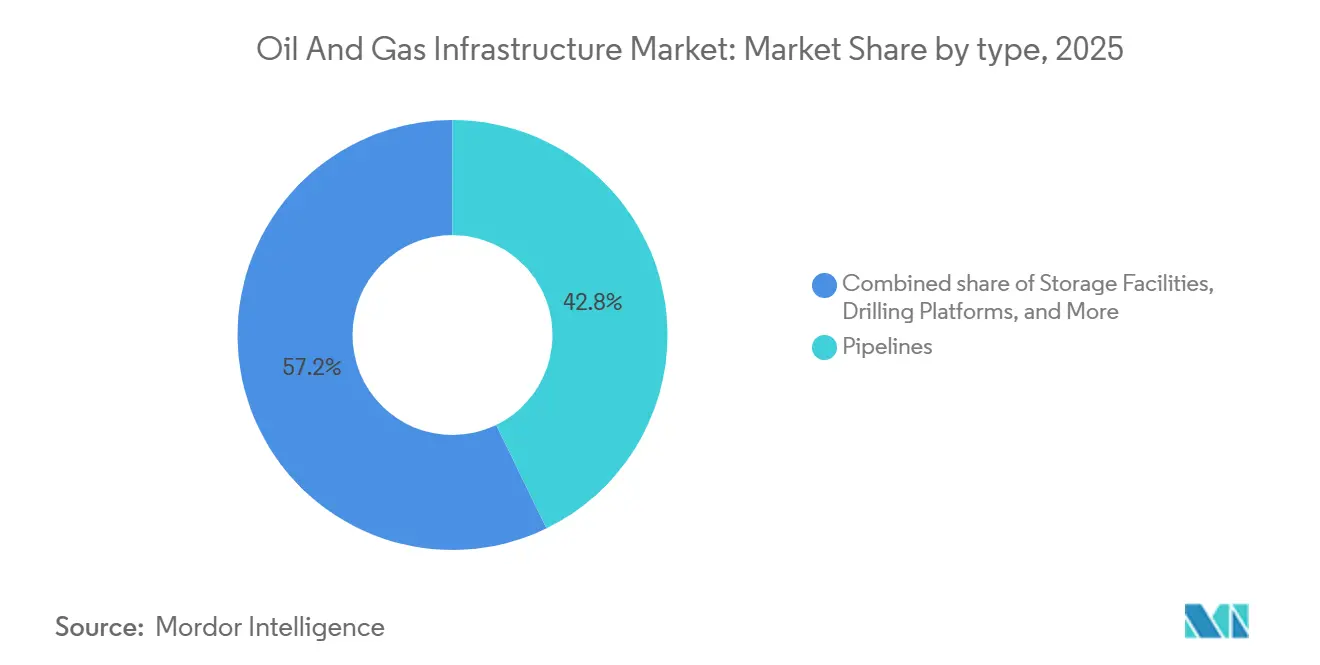
- Per tipologia, nel 2025 le condotte rappresentavano il 42.8% della quota di mercato delle infrastrutture petrolifere e del gas; i terminali di importazione ed esportazione di GNL stanno crescendo a un tasso annuo composto del 7.0% fino al 2031.
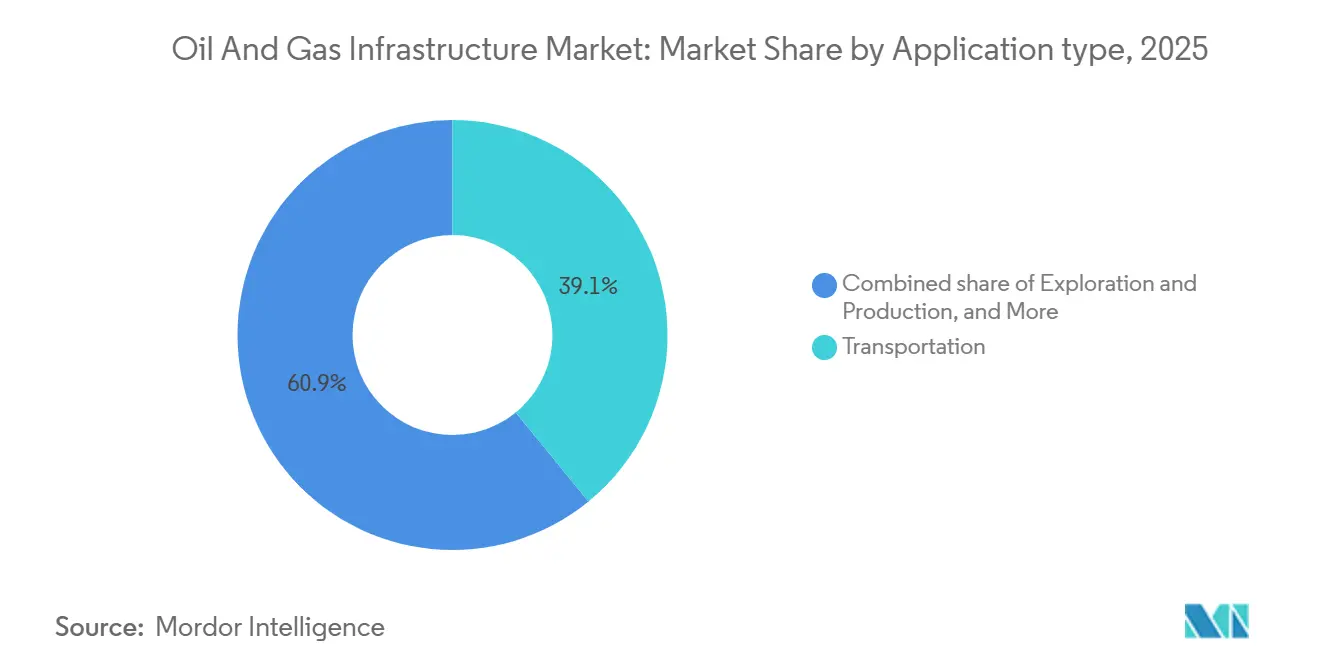
- Per settore di applicazione, nel 2025 il settore dei trasporti deteneva una quota del 39.1% del mercato delle infrastrutture petrolifere e del gas, mentre lo stoccaggio e la distribuzione cresceranno a un tasso annuo composto del 6.6% fino al 2031.
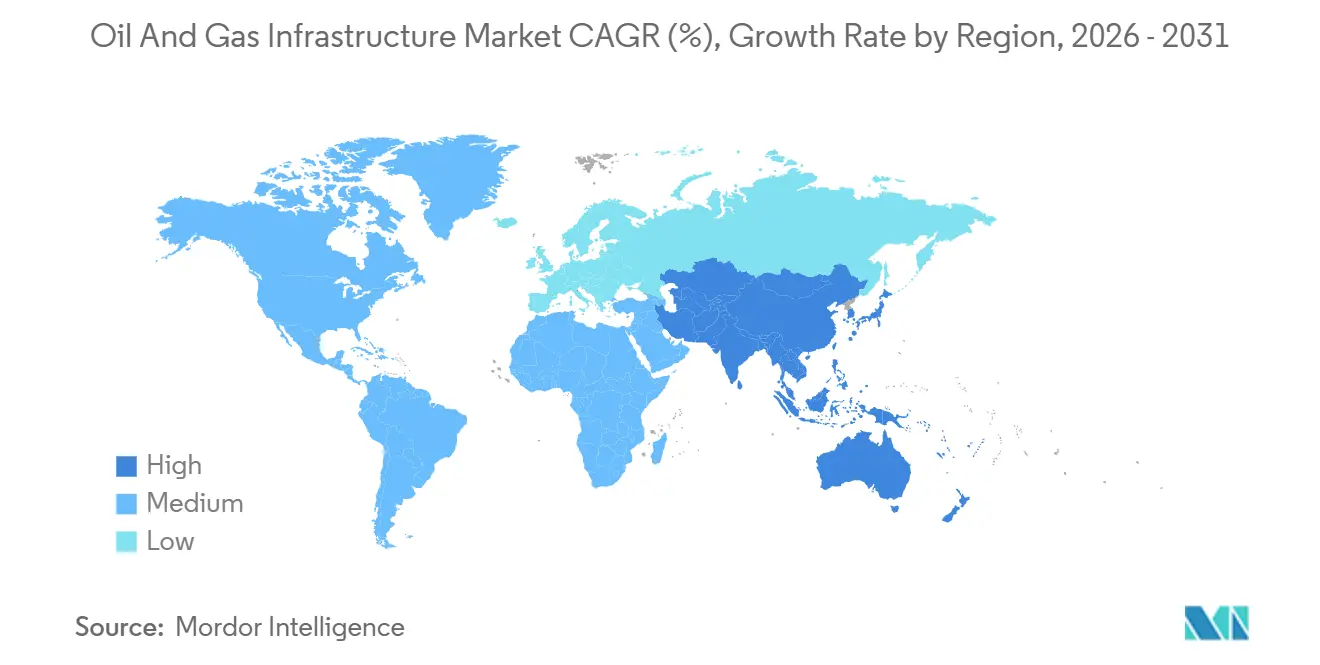
- Dal punto di vista geografico, il Nord America ha contribuito per il 34.7% al fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 6.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle infrastrutture petrolifere e del gas
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ciclo di sostituzione delle condotte invecchiate | + 0.8% | Nord America, Europa, Russia | Medio termine (2-4 anni) |
| Aumento del commercio globale di GNL | + 1.2% | Globale, Asia-Pacifico, Europa, Medio Oriente | A lungo termine (≥4 anni) |
| Aumento degli investimenti in conto capitale per le attività in acque profonde e ultra-profonde. | + 0.6% | Sud America, Africa, Asia-Pacifico | Medio termine (2-4 anni) |
| Programmi nazionali di sicurezza energetica | + 0.7% | Europa, Asia-Pacifico, Medio Oriente | A breve termine (≤2 anni) |
| Ammodernamenti delle condotte per la miscelazione dell'idrogeno | + 0.3% | Europa, Nord America | A lungo termine (≥4 anni) |
| Gestione e manutenzione predittiva basata sul gemello digitale | + 0.4% | Adozione anticipata a livello globale in Nord America e Medio Oriente. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ciclo di sostituzione delle condotte invecchiate
Nel 2025, gli operatori nordamericani hanno aggiunto 6.3 miliardi di piedi cubi al giorno di nuova capacità di gasdotti, ma la maggior parte delle costruzioni ha semplicemente sostituito i segmenti corrosi installati negli anni '1960 e '1970 [1] US Energy Information Administration, “Natural Gas Pipeline Capacity Additions 2025,” eia.gov . Washington ha erogato 196 milioni di dollari di sovvenzioni federali a 19 stati per il controllo della corrosione e l'ammodernamento delle condotte in acciaio nello stesso anno [2] US Department of Transportation, “Federal Pipeline Safety Grants 2025,” transportation.gov . Dall'altra parte dell'Atlantico, circa il 40% della rete ad alta pressione europea è precedente al 1980, il che ha spinto le autorità di regolamentazione a ridurre gli intervalli di ispezione ai sensi della norma ISO 16708, una mossa che sta alimentando la domanda a ciclo breve di acciaio di alta qualità e apparecchiature di saldatura automatizzate. Gazprom intende dismettere 8,000 chilometri di gasdotti principali entro il 2028 e reindirizzare i fondi verso nuove rotte artiche, a dimostrazione di come le infrastrutture obsolete vengano declassate a favore di progetti che si adattano ai mutamenti dei modelli commerciali. Nel complesso, l'ondata di sostituzione rappresenta un catalizzatore duraturo per le acciaierie e i fornitori di prodotti per la protezione dalla corrosione, nonostante i picchi dei prezzi dell'acciaio a volte ritardino gli ordini.
Aumento del commercio globale di GNL
Il commercio di GNL è salito a 412 milioni di tonnellate nel 2025, con un aumento del 4.8% su base annua che riflette la necessità dell'Europa di compensare la perdita di 155 miliardi di metri cubi di volumi di gasdotti russi e la continua transizione dal carbone al gas in Asia [3] International Gas Union, “2026 World LNG Report,” igu.org . Tre terminali di esportazione statunitensi, Calcasieu Pass 2, Golden Pass e Plaquemines, hanno ottenuto l'approvazione finale nel 2025 e aggiungeranno collettivamente 39.6 milioni di tonnellate all'anno di capacità nominale entro la fine del decennio. L'Europa ha commissionato ulteriori 85 miliardi di metri cubi di spazio di rigassificazione tra il 2022 e il 2025, un terzo dei quali è stato realizzato tramite unità galleggianti di stoccaggio e rigassificazione, consentendo una rapida implementazione e riducendo i costi iniziali [4] ENTSOG, “European LNG and Storage Map 2025,” entsog.eu . Nel 2025 il Qatar ha mantenuto una quota del 20% delle esportazioni globali, ma è stato costretto a dichiarare la forza maggiore su specifici carichi durante l'interruzione del traffico nello Stretto di Hormuz nel marzo 2026, esponendo il rischio di concentrazione nella ristretta via di navigazione dello Stretto. Sebbene l'ampliamento rafforzi la resilienza del sistema, amplifica anche le preoccupazioni relative agli asset non recuperabili qualora la penetrazione delle energie rinnovabili dovesse frenare la domanda di gas a lungo termine.
Aumento degli investimenti in conto capitale per le attività in acque profonde e ultra-profonde.
Nel 2025, la brasiliana Petrobras ha approvato le unità di produzione galleggianti Búzios 9 e Mero 4, ciascuna progettata per processare 180,000 barili al giorno, e ha contemporaneamente assegnato lavori sottomarini per 1.2 miliardi di dollari a McDermott e Subsea 7. In Africa, la nave galleggiante per GNL Coral Norte del Mozambico è entrata in funzione, processando 3.4 milioni di tonnellate all'anno dal blocco Area 4, a dimostrazione che il gas in acque ultra-profonde può essere competitivo se abbinato alla liquefazione modulare. Nel 2025, Chevron ha investito 7 miliardi di dollari in un portafoglio di progetti in acque profonde, tra cui la piattaforma ad alta pressione Anchor nel Golfo del Messico statunitense. Questi progetti tecnicamente complessi alimentano la domanda di attrezzature di processo sottomarine avanzate, veicoli a comando remoto e navi di installazione specializzate. Tuttavia, i superamenti dei costi rimangono frequenti quando gli appaltatori si trovano ad affrontare imprevisti geologici o ritardi nelle autorizzazioni.
Programmi nazionali di sicurezza energetica
L'India ha presentato una tabella di marcia per investimenti nel settore energetico da 500 miliardi di dollari fino al 2030, stanziando circa 100 miliardi di dollari per l'esplorazione a monte al fine di ridurre la dipendenza dalle importazioni, che si attestava all'85% nel 2025. Le nuove raffinerie costiere in Gujarat e Odisha spingeranno la produzione nazionale di raffinazione verso i 300 milioni di tonnellate all'anno entro il 2028 e creeranno ulteriore domanda per l'ampliamento dei moli e la costruzione di gasdotti. Giappone e Corea del Sud hanno innalzato a 90 giorni il livello minimo obbligatorio di scorte di GNL entro il 2025, innescando una corsa agli affitti di caverne sotterranee e serbatoi fuori terra. Nel frattempo, l'Unione Europea ha legiferato una regola di riempimento dei depositi al 90% ogni 1° novembre, un obiettivo testato con successo per la prima volta nel 2024-2025 nonostante i minori afflussi di gas dalla Russia. Questi programmi creano una domanda immediata di caverne di stoccaggio, moli di importazione e collegamenti intraregionali, pur esponendo i bilanci statali alle fluttuazioni dei prezzi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Estrema volatilità dei prezzi del petrolio | -0.9% | Globale, con effetti acuti nelle formazioni di scisto del Nord America e in America Latina. | A breve termine (≤ 2 anni) |
| Cambiamenti nell'allocazione del capitale per le emissioni zero e i criteri ESG | -0.6% | Europa, Nord America, con ripercussioni sulle principali aziende globali | A lungo termine (≥ 4 anni) |
| Concorso per impianti modulari galleggianti di GNL | -0.4% | A livello globale, in particolare nella regione Asia-Pacifico, Africa e Sud America. | Medio termine (2-4 anni) |
| Ritardi del progetto dovuti a problemi di sicurezza informatica. | -0.3% | Globale, con maggiore esposizione in Nord America, Europa e Medio Oriente. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Estrema volatilità dei prezzi del petrolio
All'inizio del 2026, il prezzo medio del Brent si è attestato tra i 62 e i 65 dollari al barile, in un contesto di surplus globale compreso tra 1.4 e 2.5 milioni di barili al giorno. L'allarme nello Stretto di Hormuz, nel marzo 2026, ha brevemente fatto salire i prezzi a 78 dollari, ma i valori si sono normalizzati entro dieci giorni in seguito al rilascio di riserve strategiche e alla deviazione delle rotte intorno al Capo di Buona Speranza. Gli operatori necessitano in genere di una soglia superiore a 70 dollari per dare il via libera a piattaforme a ciclo lungo e oleodotti transfrontalieri; pertanto, prezzi prolungati al di sotto dei 70 dollari rimandano le decisioni finali di investimento. Le società di perforazione di shale oil statunitensi hanno tagliato i budget dell'8% all'inizio del 2026, dando priorità ai rendimenti per gli azionisti rispetto alla crescita dei volumi, il che ha comportato la sospensione dei relativi ampliamenti dei sistemi di raccolta. Anche le compagnie nazionali latinoamericane hanno subito pressioni simili: Petrobras ha posticipato la costruzione di due unità galleggianti di produzione (FLO) nel 2025 e YPF ha rinviato un ampliamento da 2.5 miliardi di dollari di un oleodotto principale a servizio di Vaca Muerta.
Cambiamenti nell'allocazione del capitale per le emissioni zero e i criteri ESG
BP ha ridotto il suo budget per le energie rinnovabili di 5 miliardi di dollari nel 2025, reindirizzando la liquidità verso progetti di esplorazione e produzione nel Golfo del Messico in seguito alle richieste degli azionisti di pagamenti più rapidi. Shell ha bloccato la vendita della sua partecipazione in Sprng Energy in India, del valore di 1.55 miliardi di dollari, nel settembre 2025, segnalando condizioni di mercato avverse e un ripensamento strategico delle energie rinnovabili. I finanziatori europei come BNP Paribas e ING hanno annunciato nel 2025 che avrebbero finanziato nuovi oleodotti o impianti di esportazione di GNL solo se i progetti fossero in linea con le traiettorie dell'accordo di Parigi, aumentando di fatto il costo del debito per gli sviluppatori nelle economie emergenti. Sebbene la riduzione della spesa per le basse emissioni di carbonio possa rallentare le reti di idrogeno e di cattura del carbonio, prolunga la vita utile degli asset convenzionali, sostenendo paradossalmente la domanda a breve termine di progetti per il mercato delle infrastrutture petrolifere e del gas.
Analisi del segmento
Per tipologia: i terminali GNL superano in velocità i gasdotti tradizionali.
I terminali GNL si stanno espandendo più rapidamente tra le classi di asset, registrando un tasso di crescita annuo del 7.0% fino al 2031, nonostante nel 2025 le condotte detenessero ancora il 42.8% della quota di mercato delle infrastrutture petrolifere e del gas. La sola Europa ha aggiunto 85 miliardi di metri cubi di capacità di rigassificazione tra il 2022 e il 2025, facendo ampio ricorso a unità galleggianti di stoccaggio e rigassificazione che possono essere ormeggiate in meno di un anno. Le infrastrutture di stoccaggio stanno crescendo di pari passo perché Bruxelles impone un obiettivo di inventario del 90% ogni 1° novembre, incentivando la conversione di caverne e nuove lisciviazioni in cupole di sale. Le unità di raffinazione e lavorazione si trovano ad affrontare fortune alterne: la capacità nominale globale ha raggiunto i 102 milioni di barili al giorno nel 2025, ma l'utilizzo nell'OCSE si è attestato intorno all'82% a fronte della crescente diffusione dei veicoli elettrici, segnalando una potenziale razionalizzazione nei mercati maturi.
Le piattaforme di perforazione e i sistemi sottomarini, tuttavia, stanno beneficiando di una rinascita delle attività in acque profonde. Petrobras ha commissionato nel 2025 quattro unità galleggianti di produzione, stoccaggio e scarico (FPSO), per un valore complessivo di 14 miliardi di dollari, ciascuna con una capacità di 180,000 barili al giorno. Le stazioni di compressione sono in fase di elettrificazione; Cenovus ha installato 25 unità elettriche per un totale di 16 megawatt a Foster Creek nel 2025, riducendo il consumo di gas combustibile del 18%. Technip Energies si è aggiudicata un contratto EPC da 1.2 miliardi di dollari per l'espansione del giacimento di GNL North Field West in Qatar nel 2026, un progetto che prevede l'utilizzo di treni modulari che riducono i tempi di costruzione sul campo di 18 mesi rispetto ai megaprogetti tradizionali. Le dimensioni del mercato delle infrastrutture petrolifere e del gas per i terminali GNL sono quindi destinate a superare quelle dei nuovi gasdotti a lunga distanza nel prossimo decennio, rimodellando l'allocazione degli investimenti lungo l'intera catena del valore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Applicazione: i guadagni di stoccaggio come copertura della volatilità
Nel 2025, le infrastrutture di trasporto hanno rappresentato la quota maggiore del fatturato, contribuendo per il 39.1%, a testimonianza di decenni di investimenti in oleodotti, petroliere e ferrovie per il trasporto di idrocarburi dai pozzi di estrazione ai centri di consumo. Tuttavia, lo stoccaggio e la distribuzione crescono del 6.6% annuo, spinti dalla copertura della volatilità dei prezzi e dagli obblighi di riserva previsti dalla legge. L'iniziativa indiana da 70,000 crore di rupie (8.4 miliardi di dollari) per la costruzione di 15 navi metaniere entro il 2030 dimostra come le nazioni dipendenti dalle importazioni cerchino l'autonomia logistica. Le infrastrutture di esplorazione e produzione hanno ricevuto un impulso significativo grazie allo stanziamento di 7 miliardi di dollari da parte di Chevron nel 2025 per piattaforme in acque profonde dotate di apparecchiature sottomarine a 20,000 psi, a conferma del ruolo della tecnologia nello sfruttamento di giacimenti precedentemente inutilizzati.
La lavorazione e la raffinazione rimangono cruciali nelle regioni ad alta crescita. L'India è sulla buona strada per portare la capacità di raffinazione a 300 milioni di tonnellate all'anno entro il 2028, grazie a nuovi complessi costieri progettati per gestire greggio più pesante ed esportare più diesel. Gli Emirati Arabi Uniti hanno ampliato del 50% la capacità di stoccaggio di Fujairah nel 2025 attraverso un ulteriore progetto da 42 milioni di barili, con l'obiettivo di assicurarsi oltre la metà della nuova capacità di stoccaggio del Medio Oriente entro il 2028. Questi esempi evidenziano come il mercato delle infrastrutture petrolifere e del gas per le applicazioni di stoccaggio stia acquisendo importanza rispetto alle pure infrastrutture di trasporto, soprattutto perché le energie rinnovabili intermittenti e la tassazione del carbonio amplificano la necessità di asset di bilanciamento flessibili.
Analisi geografica
North America Oil and Gas Infrastructure Market
Il Nord America si è aggiudicato il 34.7% della spesa prevista per il 2025, grazie a investimenti in infrastrutture di trasporto e stoccaggio (midstream) per un valore compreso tra 5 e 5.5 miliardi di dollari da parte di Energy Transfer e all'approvazione di tre importanti terminali di esportazione di GNL che consolideranno la posizione degli Stati Uniti come maggiore esportatore mondiale di GNL entro il 2030. La canadese TC Energy ha commissionato impianti per un valore di 6 miliardi di dollari nel 2025 e ha dato il via libera ad ulteriori investimenti per 3.63 miliardi di dollari, completando al contempo il progetto Coastal GasLink per alimentare LNG Canada sulla costa del Pacifico. Il sud-est industriale del Messico dipende ancora da costosi carichi spot di GNL perché la capacità dei gasdotti non è sufficiente a soddisfare la domanda, evidenziando un'opportunità non sfruttata per le espansioni transfrontaliere.
APAC Oil and Gas Infrastructure Market
La regione Asia-Pacifico è l'area a più rapida crescita, con un CAGR del 6.3% fino al 2031, trainata dal piano infrastrutturale indiano da centinaia di miliardi di dollari e dall'approvazione da parte dell'Indonesia di hub offshore come Tangkulo e Mako. Il cluster BIGST della Malesia ha raggiunto la decisione finale di investimento nel 2025, con la prima produzione di gas prevista per il 2029, e il progetto Rosmari-Marjoram di Petronas mira a fornire 800 milioni di piedi cubi al giorno. I più severi obblighi di riserva di GNL a 90 giorni imposti da Giappone e Corea del Sud stanno incentivando ulteriori contratti di locazione di caverne, mantenendo solidi i portafogli ordini EPC per i terminali di importazione.
EMEA and South America Oil and Gas Infrastructure Market
L'Europa continua a convogliare capitali verso terminali di rigassificazione e ampliamenti delle infrastrutture di stoccaggio, mentre elimina gradualmente 155 miliardi di metri cubi di gas proveniente dalla Russia tramite gasdotto. Le scorte hanno raggiunto l'83% entro il 1° ottobre 2025, a solo un mese dall'obiettivo del 90% fissato a novembre, nonostante i minori volumi provenienti dalla Russia; tuttavia, i tassi di prelievo rimangono limitati durante le ondate di freddo. La linea predisposta per l'idrogeno di GASCADE e il piano di ammodernamento da 2 miliardi di euro di Fluxys pongono la regione all'avanguardia nella tecnologia di trasmissione di gas misti. Gli investimenti in Sud America sono concentrati in Brasile, dove Petrobras ha assegnato lavori sottomarini per 1.2 miliardi di dollari nel 2025 e sta aumentando gli ordini di unità galleggianti di produzione, sebbene il giacimento argentino di Vaca Muerta continui a essere ostacolato da strozzature nei gasdotti. Il Medio Oriente e l'Africa combinano vaste riserve a basso costo con rischi geopolitici: il Qatar ha mantenuto una quota del 20% delle esportazioni globali di GNL nel 2025, nonostante l'interruzione delle spedizioni del marzo 2026. Gli Emirati Arabi Uniti hanno incrementato le capacità di stoccaggio di Fujairah di 42 milioni di barili, e il progetto Coral Norte in Mozambico sta dimostrando che il GNL galleggiante può sfruttare i giacimenti in acque profonde senza la necessità di megaprogetti a terra.
Panorama competitivo
Il mercato delle infrastrutture petrolifere e del gas è frammentato. Nel febbraio 2026, SLB si è aggiudicata un contratto quinquennale da 1.5 miliardi di dollari da Kuwait Oil Company per servizi di perforazione in pozzi ad alta pressione e alta temperatura, a dimostrazione di come gli operatori esternalizzino il rischio tecnico alle principali società di servizi. L'acquisizione di Plains Midstream Canada da parte di Keyera per 5 miliardi di dollari nel giugno 2025 ha creato il più grande operatore midstream indipendente del Canada occidentale, con 4,000 chilometri di gasdotti e una capacità di trattamento di 190,000 barili al giorno. Le società EPC si stanno differenziando grazie alla prefabbricazione modulare: il contratto di Technip Energies per il North Field West LNG si basa su treni standardizzati costruiti in Corea del Sud e spediti in loco, riducendo la durata del progetto di 18 mesi.
Le infrastrutture per l'idrogeno si stanno affermando come un campo di battaglia. La linea di gasdotti per l'idrogeno di GASCADE, lunga 400 chilometri e predisposta per il trasporto di idrogeno, ha richiesto 180 milioni di euro di aiuti statali, a dimostrazione del fatto che i capitali privati continuano a percepire rischi politici. Anche il GNL galleggiante sta ridefinendo i confini; diversi ordini di navi presentano ora un'intensità di capitale unitaria inferiore a 1,000 dollari per tonnellata, grazie agli elevati tassi di utilizzo, rendendole competitive con i piccoli impianti onshore. Le imprese specializzate stanno trovando terreno: il contratto di installazione sottomarina di McDermott per i giacimenti brasiliani di Papa-Terra e Atlanta sottolinea il valore delle competenze regionali e del rispetto dei requisiti di contenuto locale. La capacità di sicurezza informatica sta rapidamente diventando un fattore di differenziazione; la rumena Conpet ha subito un blocco di 72 ore a causa di un attacco ransomware nel febbraio 2026, spingendo le compagnie assicurative a richiedere architetture zero-trust prima di assicurare future infrastrutture.
Infine, la tecnologia sta livellando il campo di gioco. I risparmi derivanti dal digital twin di Precision Drilling dimostrano come le imprese di medie dimensioni possano competere sui costi grazie all'analisi dei dati. Allo stesso modo, gli interventi di ammodernamento a idrogeno di Fluxys la pongono in vantaggio rispetto a concorrenti più grandi che stanno ancora valutando la convenienza economica delle miscele. Il settore delle infrastrutture petrolifere e del gas sta quindi passando dai vantaggi derivanti dalle sole economie di scala a servizi integrati, competenze digitali e opzioni a basse emissioni di carbonio.
Leader del settore delle infrastrutture petrolifere e del gas
Technip Energie NV
Saipem SpA
Schlumberger NV
Halliburton Co
Azienda Baker Hughes
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Delfin Midstream ha approvato la decisione finale di investimento (FID) per Delfin FLNG 1, il primo progetto di esportazione di GNL galleggiante offshore negli Stati Uniti. Situato al largo della Louisiana, l'impianto dovrebbe avere una capacità di esportazione di GNL di 4.4 milioni di tonnellate all'anno (MTPA) e si prevede che sarà il più grande progetto di GNL galleggiante (FLNG) al mondo.
- Giugno 2025: Cheniere Energy ha annunciato una decisione finale di investimento positiva sul progetto Corpus Christi Midscale Trains 8 & 9, che aggiunge 5 milioni di tonnellate di capacità all'anno e punta a un flusso di cassa distribuibile di oltre 25 dollari per azione entro i primi anni del 2030.
- Maggio 2025: Saudi Aramco si aggiudica oltre 25 miliardi di dollari in contratti strategici per l'espansione del gas, con l'obiettivo di aumentare del 60% la produzione di gas di vendita entro il 2030 attraverso lo sviluppo del giacimento di Jafurah e l'espansione del Master Gas System.
- Aprile 2025: Enstor Gas ha ricevuto l'approvazione del certificato FERC per il progetto di espansione del Mississippi Hub, aggiungendo 33.5 miliardi di piedi cubi di capacità di stoccaggio del gas per migliorare la sicurezza energetica della costa del Golfo.
Ambito del rapporto sul mercato globale delle infrastrutture petrolifere e del gas
Le infrastrutture petrolifere e del gas comprendono una rete di impianti e sistemi che facilitano l'estrazione, il trasporto, la lavorazione, lo stoccaggio e la distribuzione degli idrocarburi. Coprendo le fasi di estrazione, trasporto e distribuzione, garantisce un flusso efficiente, sicuro e ininterrotto di petrolio e gas naturale dai siti di produzione agli utenti finali. Queste infrastrutture sono essenziali per soddisfare la domanda energetica globale e sostenere le attività industriali ed economiche.
Il mercato delle infrastrutture petrolifere e del gas è segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è suddiviso in oleodotti, impianti di stoccaggio, unità di trattamento e raffinazione, piattaforme di perforazione, terminali di importazione/esportazione di GNL e stazioni di compressione e pompaggio. Per applicazione, il mercato è segmentato in esplorazione e produzione, trasporto, trattamento e raffinazione, stoccaggio e distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato delle infrastrutture petrolifere e del gas nei principali paesi di queste regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state elaborate in base al valore (USD).
| Condotte |
| Strutture di stoccaggio |
| Unità di lavorazione e raffinazione |
| Piattaforme di perforazione |
| Terminali di importazione/esportazione di GNL |
| Stazioni di compressione e pompaggio |
| Esplorazione e produzione |
| Trasporti |
| Lavorazione e Affinamento |
| Stoccaggio e distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Condotte | |
| Strutture di stoccaggio | ||
| Unità di lavorazione e raffinazione | ||
| Piattaforme di perforazione | ||
| Terminali di importazione/esportazione di GNL | ||
| Stazioni di compressione e pompaggio | ||
| Per Applicazione | Esplorazione e produzione | |
| Trasporti | ||
| Lavorazione e Affinamento | ||
| Stoccaggio e distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
A quanto ammonterà la spesa globale per le infrastrutture petrolifere e del gas entro il 2031?
Si prevede che raggiungerà i 511.04 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.59% a partire dal 2026.
Quale classe di attività sta crescendo più rapidamente?
I terminali di importazione ed esportazione di GNL stanno avanzando a un tasso annuo del 7.0% fino al 2031, superando l'espansione dei gasdotti e delle infrastrutture di stoccaggio.
Perché i progetti di stoccaggio attraggono sempre più capitali?
I governi ora impongono riserve strategiche più elevate e gli operatori cercano flessibilità per sfruttare la volatilità dei prezzi, il che determina un tasso di crescita annuo composto (CAGR) del 6.6% nelle spese per stoccaggio e distribuzione.
Quali regioni stanno guidando i nuovi investimenti?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.3%, mentre il Nord America detiene ancora la quota di spesa maggiore grazie all'espansione dei terminali GNL.
In che modo la tecnologia sta rimodellando l'economia dei progetti?
I gemelli digitali hanno ridotto del 12% i tempi di inattività delle piattaforme di perforazione e gli interventi di ammodernamento per la predisposizione all'idrogeno stanno preparando al futuro 400 chilometri di gasdotti tedeschi, dimostrando vantaggi misurabili in termini di efficienza e decarbonizzazione.


