

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
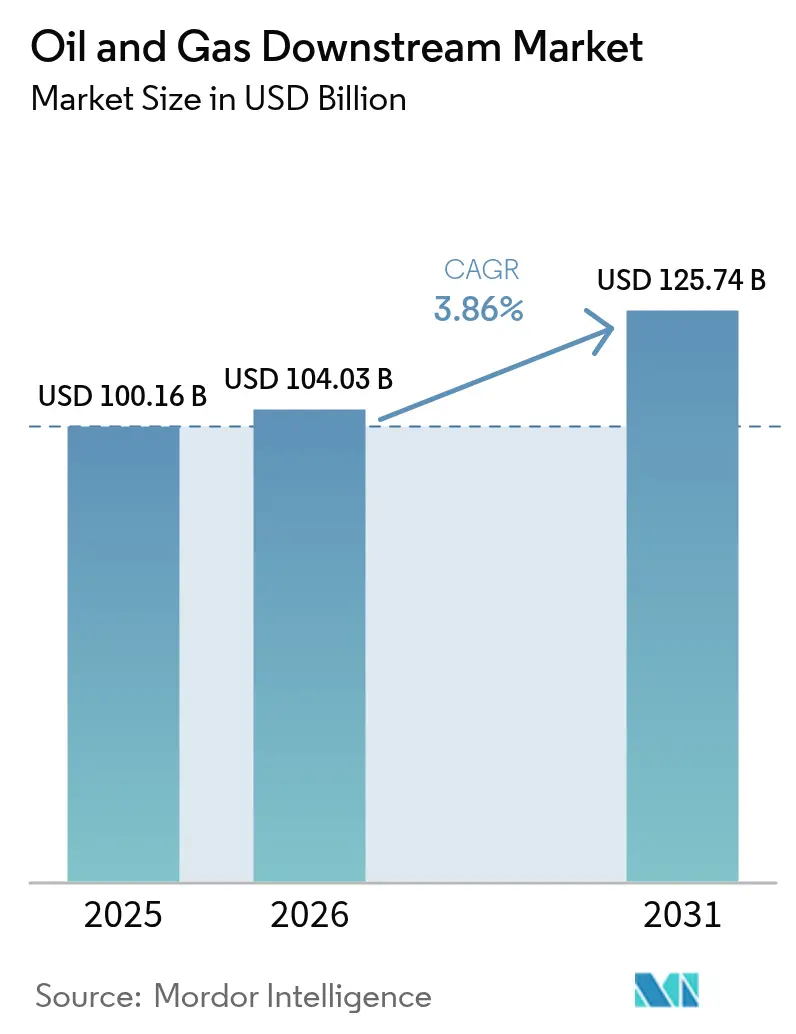
| Dimensione del mercato (2026) | 104.03 miliardo di dollari |
| Dimensione del mercato (2031) | 125.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.86% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato downstream del petrolio e del gas di Mordor Intelligence
Le dimensioni del mercato a valle del petrolio e del gas sono stimate a 104.03 miliardi di dollari nel 2026, in crescita rispetto al valore di 100.16 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 125.74 miliardi di dollari, con una crescita annua composta (CAGR) del 3.86% nel periodo 2026-2031.
L'espansione è trainata dall'aumento della capacità produttiva nella regione Asia-Pacifico, dalla crescente integrazione petrolchimica e dalla domanda sostenuta di diesel e carburante per aerei, nonostante la diminuzione dei volumi di benzina nei corridoi di trasporto elettrificati. Norme restrittive sullo zolfo, obblighi sui carburanti per l'aviazione e l'ottimizzazione dei gemelli digitali contribuiscono ad aumentare i margini, mentre tassi di interesse elevati e impegni netti a zero emissioni frenano la spesa greenfield. Le dinamiche competitive vedono gli operatori integrati spostarsi verso materie prime chimiche di maggior valore, sfruttando la monetizzazione dell'idrogeno e i vantaggi di scala nei complessi di raffinazione e petrolchimici. I flussi di investimento si concentrano dove le materie prime sono avvantaggiate, le normative sono favorevoli e le rotte di esportazione dei prodotti sono efficienti, posizionando il mercato downstream del petrolio e del gas per una crescita costante, seppur selettiva, per tutto il decennio.
Punti chiave del rapporto
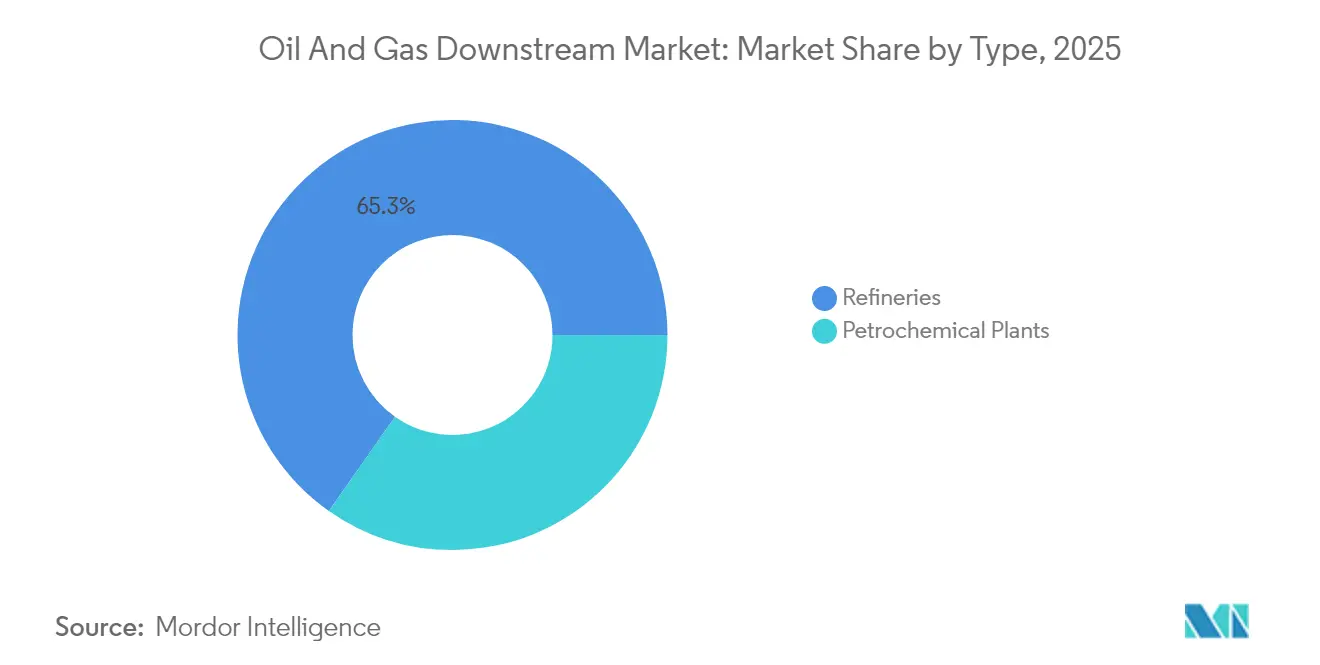
- Per tipologia, nel 2025 le raffinerie hanno conquistato il 65.25% della quota di mercato del settore Oil & Gas Downstream, mentre gli impianti petrolchimici sono destinati a registrare l'espansione più rapida, con un CAGR del 4.72% entro il 2031.
- Per tipologia di prodotto, nel 2025 i prodotti petroliferi raffinati rappresentavano il 69.75% delle dimensioni del mercato downstream del petrolio e del gas; si prevede tuttavia che i prodotti petrolchimici cresceranno a un CAGR del 4.22% nello stesso arco temporale.
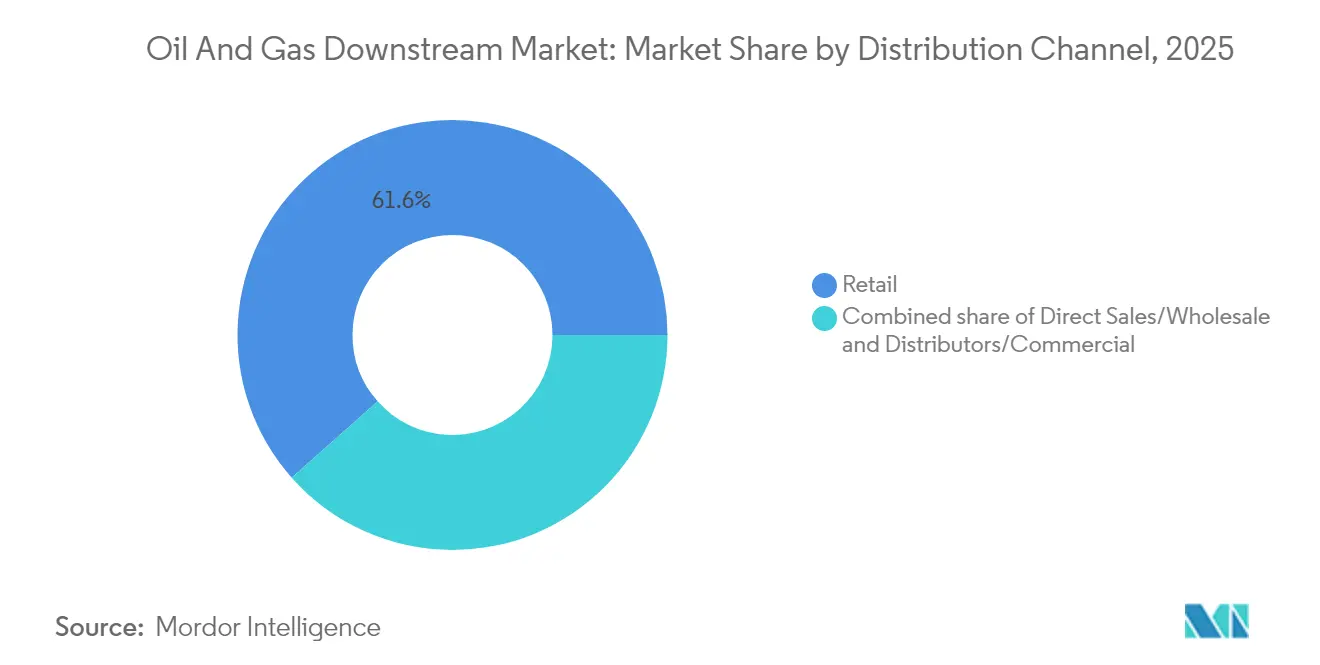
- Per quanto riguarda i canali di distribuzione, le reti di vendita al dettaglio hanno dominato con una quota di fatturato del 61.55% nel 2025 e si prevede che questo canale si espanderà a un CAGR del 4.41% fino al 2031.
- Per area geografica, l'Asia-Pacifico ha detenuto il 32.85% delle vendite del 2025 e si prevede che registrerà la crescita regionale più rapida con un CAGR del 4.92% fino al 2031
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale downstream del petrolio e del gas
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della capacità di raffinazione | 1.20% | APAC core, Medio Oriente | Medio termine (2-4 anni) |
| Domanda petrolchimica in forte espansione | 0.90% | Leader globale, APAC | A lungo termine (≥ 4 anni) |
| Norme IMO più severe sullo zolfo | 0.60% | Marittimo globale | A breve termine (≤ 2 anni) |
| Ripresa del carburante per l'aviazione e mandati SAF | 0.70% | Nord America, UE | Medio termine (2-4 anni) |
| Ottimizzazione OPEX di gemelli digitali/AI | 0.50% | I primi utilizzatori globali | A lungo termine (≥ 4 anni) |
| Monetizzazione dei coprodotti dell'idrogeno | 0.40% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della capacità di raffinazione stimola il riequilibrio regionale
I progetti dell'Asia-Pacifico e del Medio Oriente, per un totale di 4.9 milioni di b/d tra il 2024 e il 2028, stanno orientando l'economia globale verso questi hub, offrendo agli operatori integrati vantaggi in termini di scala e prossimità delle materie prime, comprimendo al contempo i margini europei e nordamericani. [1] US Energy Information Administration, “International Energy Outlook,” eia.gov
La crescita della domanda petrolchimica trasforma l'economia delle raffinerie
I prodotti petrolchimici rappresentano già il 14% della domanda globale di petrolio e si prevede che aumenteranno ulteriormente, spingendo le raffinerie a riconfigurare le proprie operazioni verso il cracking della nafta e l'estrazione di aromatici in complessi integrati, come esemplificato da Motiva di Saudi Aramco e dai megaprogetti costieri cinesi. [2] Agenzia internazionale dell'energia, "Il futuro dei prodotti petrolchimici", iea.org
Le normative IMO sullo zolfo stimolano investimenti continui per la conformità
Il combustibile a bassissimo tenore di zolfo domina ora le vendite di bunker, premiando le raffinerie con unità di desolforazione e stimolando cambiamenti nelle scorte di greggio, ammodernamenti delle unità secondarie e nuovi sbocchi per il gasolio marino e il metanolo.
Il recupero del carburante per l'aviazione e i mandati SAF creano nuovi flussi di entrate
La ripresa della domanda di carburante per aerei, unita al mandato del Regno Unito del 10% di SAF entro il 2030 e alla capacità statunitense che raggiungerà i 15.8 milioni di galloni nel 2024, apre nicchie premium per HEFA e percorsi power-to-liquids nelle raffinerie con flessibilità di materia prima. [3] UK Department for Transport, “Sustainable Aviation Fuel Mandate Consultation,” gov.uk
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La penetrazione dei veicoli elettrici erode la domanda di benzina | -0.80% | Nord America, Europa | Medio termine (2-4 anni) |
| Politiche net-zero che limitano i combustibili fossili | -0.60% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Tempi di inattività e assicurazione per rischi climatici | -0.40% | Costa del Golfo, siti costieri | A breve termine (≤ 2 anni) |
| Gli alti tassi di interesse limitano i progetti | -0.50% | Mercati globali emergenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'adozione dei veicoli elettrici esercita pressioni sui fondamenti della domanda di benzina
Le vendite globali di veicoli elettrici hanno raggiunto i 14 milioni di unità nel 2024, accelerando il calo della domanda di benzina in Europa e in alcuni segmenti della Cina, spingendo le raffinerie a spostare la loro attenzione verso il diesel, il carburante per aerei e i prodotti petrolchimici.
Le politiche climatiche a zero emissioni nette limitano gli orizzonti di investimento a lungo termine
Le misure Fit-for-55 dell'UE e gli standard statunitensi a basse emissioni di carbonio attribuiscono un prezzo al carbonio, scoraggiando le unità di greggio a lunga durata e spingendo i capitali verso l'integrazione delle energie rinnovabili e gamme di prodotti flessibili. [4] Commissione europea, "Pacchetto Fit for 55", europa.eu
Analisi del segmento
Per tipo: Le raffinerie integrate rafforzano il vantaggio competitivo
Le raffinerie rappresentavano il 65.25% del mercato downstream del petrolio e del gas nel 2025 e dovrebbero crescere a un CAGR del 4.52%, un ritmo sostenuto da miglioramenti nell'utilizzo degli asset e da aggiunte petrolchimiche. Questo segmento beneficia di una configurazione flessibile che alterna tra carburanti per autotrazione e materie prime chimiche in base a segnali di margine in tempo reale. L'espansione di Motiva di Saudi Aramco e il complesso di Jamnagar di Reliance esemplificano le sinergie di scala che riducono i costi al barile e migliorano le rese dell'idrocracking. Le costruzioni integrate sfumano i confini con gli impianti petrolchimici, innalzando le barriere per gli impianti autonomi più piccoli.
Gli impianti petrolchimici, pur detenendo una quota inferiore del 34.75%, registrano una traiettoria del 4.72%, grazie alla proliferazione di cracker di nafta e unità di deidrogenazione del propano nella regione Asia-Pacifico. Gli operatori uniscono servizi di pubblica utilità, logistica e reti di idrogeno per sfruttare la valorizzazione dei coprodotti. Tuttavia, le oscillazioni dei prezzi delle materie prime e la concorrenza dei mega-siti integrati indeboliscono l'economia delle singole attività. Nel complesso, le dimensioni del mercato downstream del petrolio e del gas acquisiscono resilienza grazie a questa strategia di capacità a doppio binario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: i prodotti petroliferi raffinati mantengono la leadership in termini di volume
I prodotti petroliferi raffinati rappresentavano il 69.75% del mercato downstream del petrolio e del gas nel 2025 e si prevede che cresceranno a un tasso annuo del 4.05%, poiché il diesel, i carburanti per aerei e i carburanti navali conformi compensano il calo dei barili di benzina. Il recupero del settore aeronautico e le norme IMO sullo zolfo sostengono la stabilità dei volumi, mentre il ruolo del diesel nel trasporto merci e nei macchinari fuoristrada rimane solido. I prodotti petrolchimici, sebbene un sottoinsieme integrato, superano i carburanti, poiché la domanda per imballaggi, automotive ed edilizia si intensifica in tutta la regione APAC.
I lubrificanti occupano un mercato di nicchia ma redditizio, sfruttando intervalli di cambio olio più lunghi e gradazioni industriali speciali che garantiscono risultati di qualità superiore. Con la crescita delle trasmissioni elettriche, i volumi di lubrificanti per autoveicoli diminuiscono, ma i settori industriale e navale sostengono la domanda di base. L'ottimizzazione del mix di prodotti diventa quindi una competenza fondamentale per gli operatori che mirano ad aumentare i margini nel mercato downstream del petrolio e del gas.
Per canale di distribuzione: i punti vendita al dettaglio assicurano vantaggi di margine
I punti vendita al dettaglio hanno generato il 61.55% del fatturato del 2025 e si prevede che registreranno un CAGR del 4.41% fino al 2031, a testimonianza del loro potere di determinazione dei prezzi, della leva del marchio e delle interfacce clienti ricche di dati. Le app fedeltà e la vendita al dettaglio di prossimità in loco diversificano i guadagni, proteggendo dalla compressione dei margini del solo carburante. Le vendite dirette e le spedizioni all'ingrosso rimangono vitali per i volumi industriali e i contratti di flotta, ma generano spread più ridotti.
I formati di stazioni di servizio digitali ora integrano la ricarica per veicoli elettrici, la ristorazione e il ritiro pacchi, consolidando il traffico pedonale e ammortizzando la transizione dalla mobilità a combustione interna a quella a basse emissioni di carbonio. Tale diversificazione aiuta il mercato downstream del petrolio e del gas a mantenere la sua rilevanza nel settore della vendita al dettaglio, anche con l'elettrificazione delle flotte di veicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato a valle del petrolio e del gas nella regione Asia-Pacifico
La regione Asia-Pacifico è in testa con una quota del 32.85% nel 2025 e si prevede che crescerà a un tasso annuo del 4.92% grazie all'aumento della capacità produttiva in Cina, India e Sud-est asiatico, dove convergono fattori demografici favorevoli, industrializzazione e sostegno politico. L'industria petrolchimica cinese contrasta il picco di consumo di benzina, mentre le raffinerie indiane cercano premi all'esportazione verso Africa e America Latina. Indonesia, Malesia e Thailandia rafforzano il loro equilibrio di produzione attraverso una logistica hub-and-spoke lungo rotte marittime vitali.
Mercato a valle del petrolio e del gas in Nord America
Il Nord America, nonostante il calo della domanda di benzina, sfrutta lo scisto ricco di etano per alimentare i cracking petrolchimici e gli impianti di idrotrattamento, mantenendo così costi competitivi. Consolidatori statunitensi come Phillips 66 stanno riadattando le unità per il diesel rinnovabile per allinearsi agli incentivi LCFS e SAF federali della California. Gli impianti di riqualificazione petrolifera pesante in Canada e le costruzioni governative in Messico diversificano le materie prime, sebbene permangano ostacoli al finanziamento di nuove capacità indipendenti.
Mercato a valle del petrolio e del gas in EMEA e Sud America
L'Europa affronta il calo dei volumi di carburante nell'ambito del programma Fit-for-55 convertendo i siti in bio-hub che producono HVO e SAF, integrando al contempo cluster CCS per mitigare la CO₂ residua. Progetti mediorientali, come Ruwais Fase II di ADNOC, sfruttano flussi di gas-liquidi e servizi di pubblica utilità sovvenzionati per servire gli importatori dell'UE e dell'Asia. L'Africa sta assistendo all'emergere di complessi in Nigeria e Angola, ma deve fare i conti con la scarsità di capitale. Nel frattempo, la brasiliana Petrobras bilancia la copertura della domanda interna con la volatilità dei cicli valutari e politici, orientando collettivamente il mosaico regionale del mercato downstream di petrolio e gas.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione che interessa il mercato globale della distribuzione di petrolio e gas continua a inasprirsi in materia di qualità dei carburanti, trasparenza delle emissioni e obblighi di miscelazione a basse emissioni di carbonio, influenzando a sua volta i cicli di ammodernamento delle raffinerie e le decisioni relative alla gamma di prodotti. Negli Stati Uniti, l'Agenzia per la Protezione Ambientale (EPA) ha finalizzato gli obblighi previsti dal Renewable Fuel Standard (RFS) per il 2026 e il 2027, rafforzando i requisiti di conformità per la miscelazione dei biocarburanti nei carburanti per il trasporto e sostenendo la domanda di infrastrutture per la co-lavorazione e la miscelazione di carburanti rinnovabili nelle reti di raffinazione e commercializzazione.
In Europa, la conformità relativa al metano sta diventando più strutturata attraverso i requisiti di misurazione, rendicontazione e verifica (MRV) previsti dal Regolamento UE 2024/1787, che estende la supervisione lungo le catene di approvvigionamento del gas fossile e del GNL, compresi i depositi e i terminali che alimentano la logistica a valle. Anche gli standard di sicurezza e movimentazione per lo stoccaggio dei prodotti hanno fatto progressi nel 2026, con l'adozione da parte della Commissione europea della Decisione di esecuzione (UE) 2026/989 per aggiornare la norma armonizzata EN 13616-1:2025 relativa ai dispositivi di prevenzione del riempimento eccessivo utilizzati nei serbatoi statici di combustibili liquidi, definendo la conformità delle apparecchiature per i depositi e i depositi adiacenti alla vendita al dettaglio in tutta la regione.
Panorama competitivo
Il mercato downstream del petrolio e del gas presenta una moderata concentrazione, con numerosi concorrenti radicati a livello regionale. Saudi Aramco, Sinopec, Exxon Mobil e Shell sono i leader mondiali, ma nessuno supera la quota di fatturato del 12%, preservando la pluralità competitiva. Le strategie si concentrano sull'integrazione: combinare asset di raffinazione, petrolchimici ed energetici per sbloccare economie di scopo e acquisire flussi chimici a più alto margine. Gli operatori che danno priorità all'analisi dei gemelli digitali e alla manutenzione predittiva, come Shell e TotalEnergies, ottengono aumenti di produttività e riduzioni dell'intensità energetica che ampliano i loro spread EBITDA.
Il riallineamento del portafoglio rimane vivace. L'acquisizione di Hess da parte di Chevron per 53 miliardi di dollari ha esteso l'accesso alle materie prime e il peso della raffinazione sulla costa del Golfo degli Stati Uniti, mentre l'acquisizione di WTG Midstream da parte di Energy Transfer ha rafforzato la presenza logistica nei corridoi di approvvigionamento del Permiano. I veicoli di private equity continuano a selezionare attentamente le raffinerie nordamericane di medie dimensioni, aggregando asset per aumentare la scalabilità. Nel frattempo, le compagnie petrolifere nazionali dell'area APAC stanno orientando i loro capitali verso progetti integrati che integrano materie plastiche e prodotti chimici insieme ai carburanti, una copertura contro l'erosione a lungo termine del prezzo della benzina.
Tra i principali punti di forza dell'innovazione figurano SAF, diesel rinnovabile e idrogeno come vettori chiave per la decarbonizzazione. Phillips 66, TotalEnergies e Valero riconvertono gli impianti di idrotrattamento per processi HVO e HEFA, accedendo a flussi di entrate derivanti da crediti a basse emissioni di carbonio. I regimi di tariffazione del carbonio in Europa e gli incentivi IRA statunitensi accelerano questi cambiamenti, rimodellando il mix di prodotti nel mercato downstream del petrolio e del gas.
Leader del settore downstream del petrolio e del gas
BP PLC
Saudi Aramco
China Petroleum & Chemical Corp. (Sinopec)
Exxon Mobil Corporation
shell plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Adnoc Distribution ha raggiunto un accordo per l'acquisizione della rete di circa 600 stazioni di servizio di Shell plc in Sudafrica, in un'operazione del valore di circa 1 miliardo di dollari. L'accordo amplia la presenza di Adnoc Distribution nel settore della vendita al dettaglio di carburanti in un ampio mercato africano e modifica il posizionamento competitivo in termini di marketing del marchio e di economia delle stazioni di servizio orientata alla comodità.
- Dicembre 2025: ExxonMobil, Saudi Aramco e SAMREF hanno firmato un accordo quadro per valutare l'ammodernamento e l'integrazione della raffineria SAMREF di Yanbu in un complesso petrolchimico. L'accordo quadro prevede un continuo stanziamento di capitali per l'integrazione tra raffineria e industria chimica, al fine di incrementare il valore produttivo e prolungare la rilevanza dell'impianto in un contesto di mutevole domanda di carburanti per i trasporti.
- Ottobre 2024: L'Unione Europea ha rafforzato la supervisione delle emissioni di metano per le filiere energetiche fossili attraverso il Regolamento (UE) 2024/1787, che stabilisce obblighi relativi al monitoraggio, alla rendicontazione e alla verifica (MRV) che riguardano anche gli impianti e lo stoccaggio di GNL. Ciò aumenta i requisiti di conformità e trasparenza dei dati, con ripercussioni sulla logistica, la contrattualistica e le pratiche di rendicontazione a valle per le aziende che operano sul mercato europeo.
Ambito del rapporto sul mercato globale a valle del petrolio e del gas
Il settore downstream del petrolio e del gas comprende la raffinazione del petrolio greggio in vari prodotti petroliferi e la lavorazione del gas naturale in prodotti utilizzabili. Include la raffinazione del petrolio greggio in benzina, gasolio, carburante per aerei e altri prodotti e la produzione di prodotti petrolchimici come materie plastiche, fertilizzanti e materiali sintetici.
Il mercato è segmentato per tipo e area geografica. Per tipo, il mercato è segmentato in raffinerie e impianti petrolchimici. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa.
Per ciascun segmento, le dimensioni e le previsioni del mercato sono state elaborate in base al fatturato (USD).
Per tipo
| Raffinerie |
| Impianti petrolchimici |
Per tipo di prodotto
| Prodotti petroliferi raffinati |
| Petrolchimico |
| Lubrificanti |
Per canale di distribuzione
| Vendita diretta/all'ingrosso |
| Distributori/Commerciali |
| Settore Retail |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Norvegia | |
| Olanda | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Raffinerie | |
| Impianti petrolchimici | ||
| Per tipo di prodotto | Prodotti petroliferi raffinati | |
| Petrolchimico | ||
| Lubrificanti | ||
| Per canale di distribuzione | Vendita diretta/all'ingrosso | |
| Distributori/Commerciali | ||
| Settore Retail | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Norvegia | ||
| Olanda | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato downstream del petrolio e del gas nel 2026?
Si prevede che chiuderà il 2026 a 104.03 miliardi di dollari, seguendo il CAGR del 3.86% delineato in questa analisi.
Quale regione è in testa alla crescita a valle in questo decennio?
L'area Asia-Pacifico è in testa, con un'espansione a un CAGR del 4.92% grazie all'aggiunta di complessi integrati cinesi e indiani.
Cosa determina la domanda di carburante per aerei e SAF?
La ripresa dei voli post-pandemia e obblighi come l'obiettivo del Regno Unito del 10% di SAF entro il 2031 stanno incrementando i volumi di carburante per aerei e i margini SAF premium.
In che modo le raffinerie stanno mitigando il calo della domanda di benzina?
Si orientano verso il diesel, il carburante per aerei e i prodotti petrolchimici, adattano le unità ai carburanti rinnovabili e monetizzano l'idrogeno in eccesso.
Quali tecnologie operative aumentano i margini di raffinazione?
I gemelli digitali e la manutenzione predittiva basata sull'intelligenza artificiale riducono i tempi di inattività e il consumo di energia, traducendosi in guadagni EBITDA misurabili.
Quale segmento di prodotti crescerà più rapidamente entro il 2031?
I prodotti petrolchimici superano i carburanti, mentre la domanda globale di plastica, imballaggi e prodotti chimici speciali continua a crescere.


