

Dimensioni e quota del mercato delle comunicazioni offshore nel settore petrolifero e del gas
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
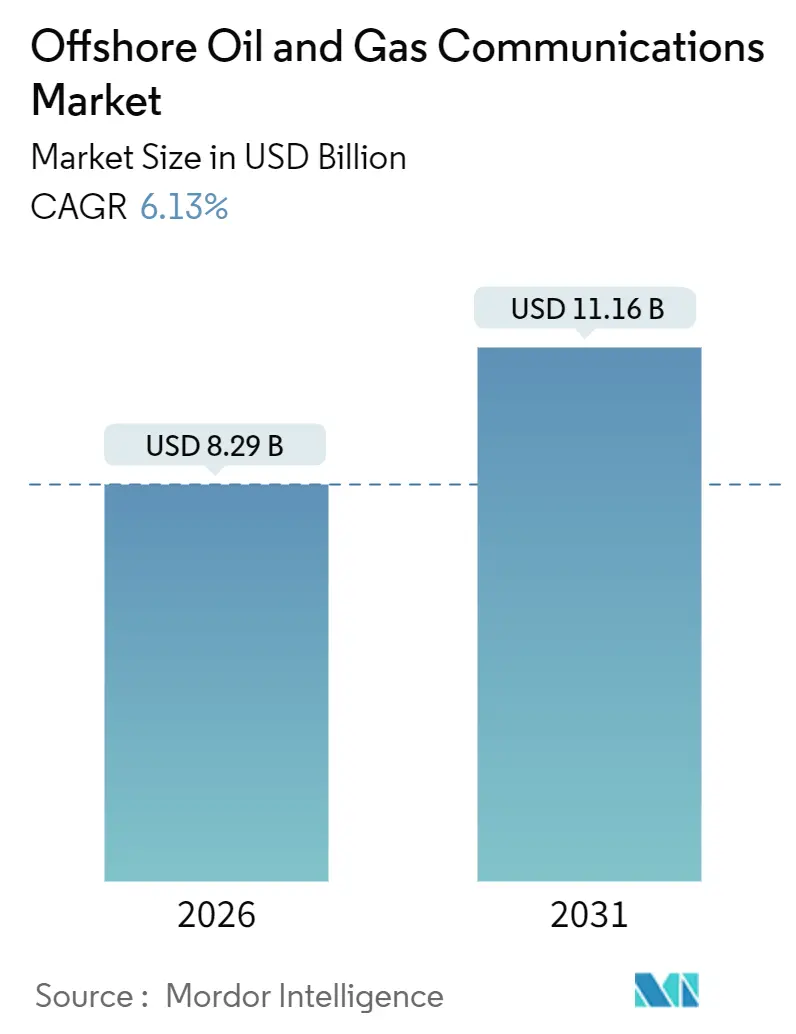
| Dimensione del mercato (2026) | 8.29 miliardo di dollari |
| Dimensione del mercato (2031) | 11.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.13% CAGR |
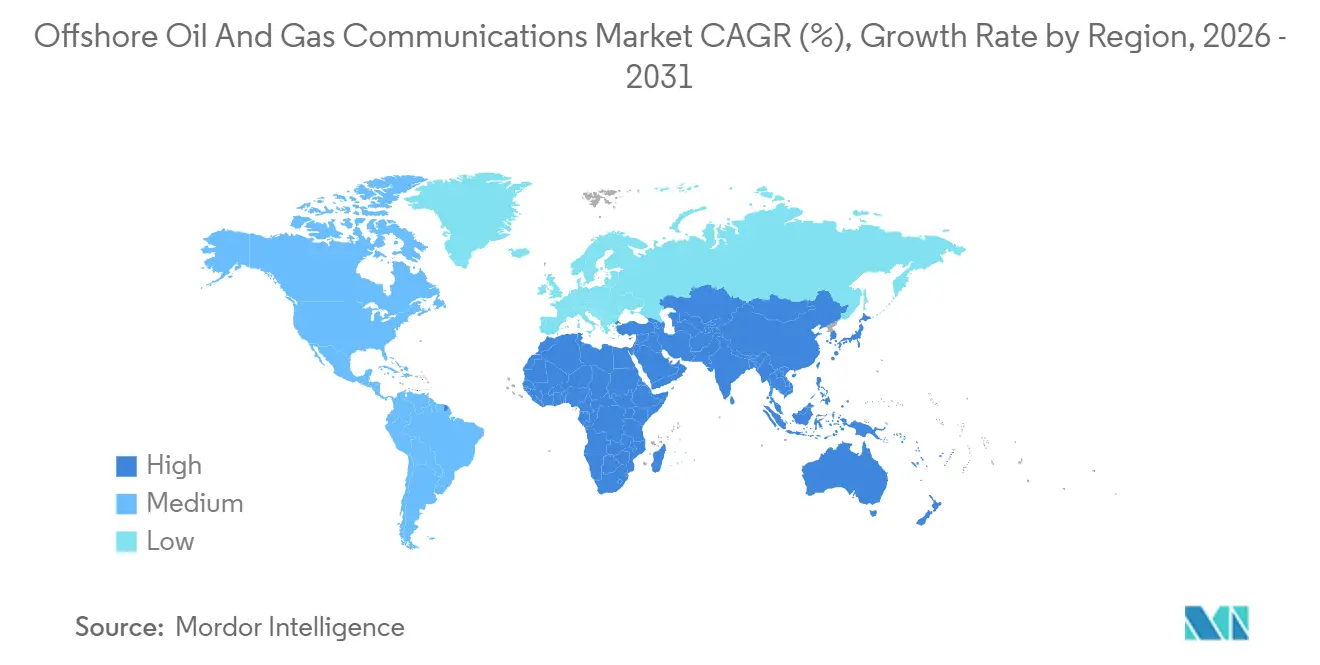
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
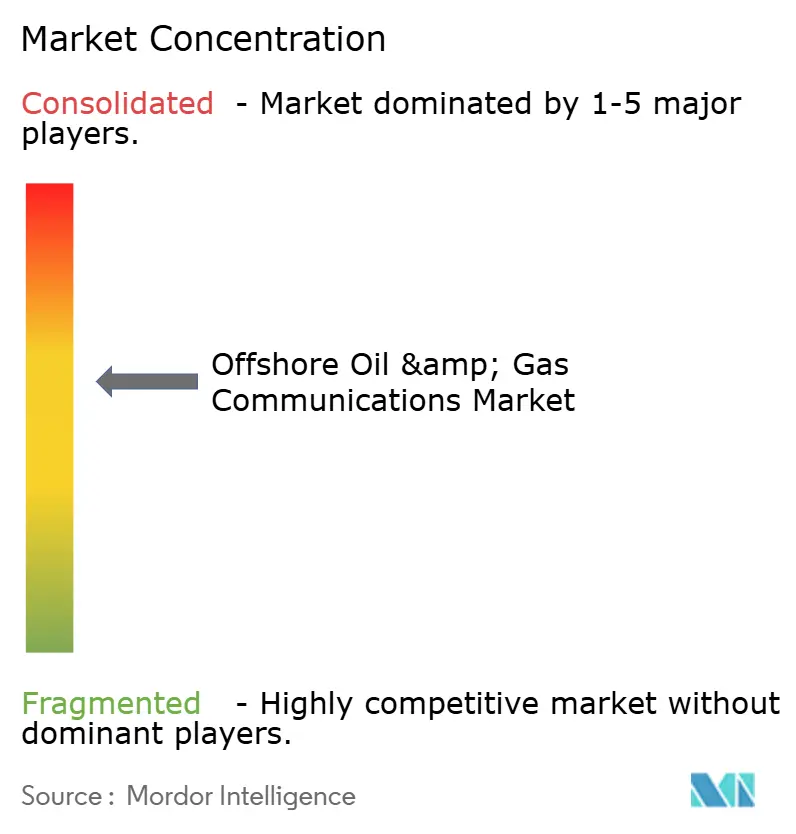
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle comunicazioni offshore per petrolio e gas di Mordor Intelligence
Il mercato delle comunicazioni offshore nel settore petrolifero e del gas ha raggiunto gli 8.29 miliardi di dollari nel 2026 e si prevede che salirà a 11.16 miliardi di dollari entro il 2031, con un CAGR del 6.13%. L'espansione è sostenuta dalla sostituzione da parte degli operatori dei sistemi VSAT (Very Small Aperture Terminal) a collegamento singolo con architetture ibride che combinano satelliti in orbita terrestre bassa, celle 5G private e fibra sottomarina per consentire analisi in tempo reale su asset sia fissi che galleggianti. Gli operatori considerano la connettività una leva operativa che supporta centri di comando remoti, software di manutenzione predittiva e concetti di piattaforme senza pilota, riducendo collettivamente il personale offshore e aumentando i tempi di attività delle apparecchiature. I satelliti ad alta capacità stanno colmando le lacune di copertura, mentre le reti private 5G forniscono latenza deterministica per i sistemi di sicurezza strumentati. La crescita della domanda è inoltre correlata alle sanzioni sui progetti in acque profonde in Brasile e Guyana, che richiedono collegamenti resilienti oltre i 2,500 m di profondità. Infine, i sempre più severi obblighi di sicurezza informatica previsti dalla norma IEC 62443 stanno costringendo i proprietari delle risorse ad aggiornare le radio legacy a favore di reti monitorate e definite dal software che superino gli audit normativi.
Punti chiave del rapporto
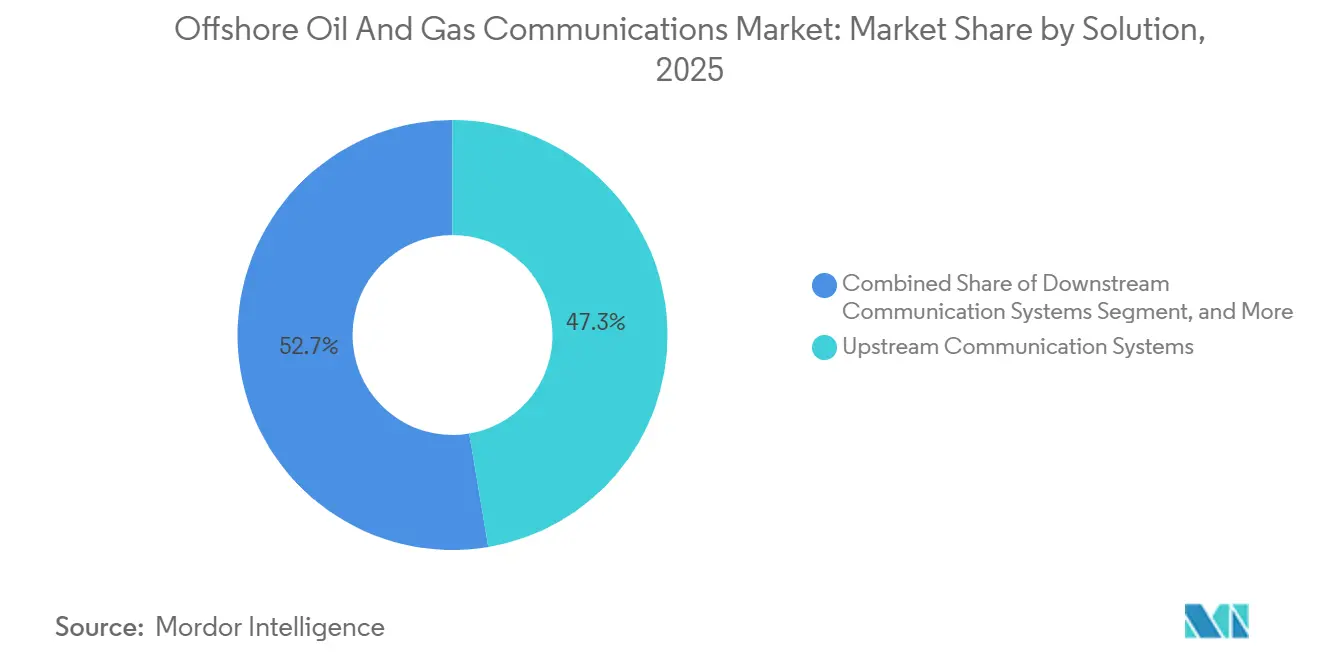
- Per quanto riguarda la soluzione, i sistemi upstream hanno guidato il mercato delle comunicazioni offshore nel settore petrolifero e del gas con una quota di mercato del 47.34% nel 2025, mentre i sistemi downstream stanno avanzando a un CAGR del 6.77% fino al 2031.
- In base alla tecnologia delle reti di comunicazione, nel 2025 VSAT ha conquistato il 39.77% del mercato delle comunicazioni offshore nel settore petrolifero e del gas, mentre le reti 5G o LTE private si stanno espandendo a un CAGR del 6.96% fino al 2031.
- Per componente, nel 2025 l'hardware deteneva il 56.13% della quota di mercato delle comunicazioni offshore nel settore petrolifero e del gas, mentre i ricavi del software sono in crescita a un CAGR del 6.72% fino al 2031.
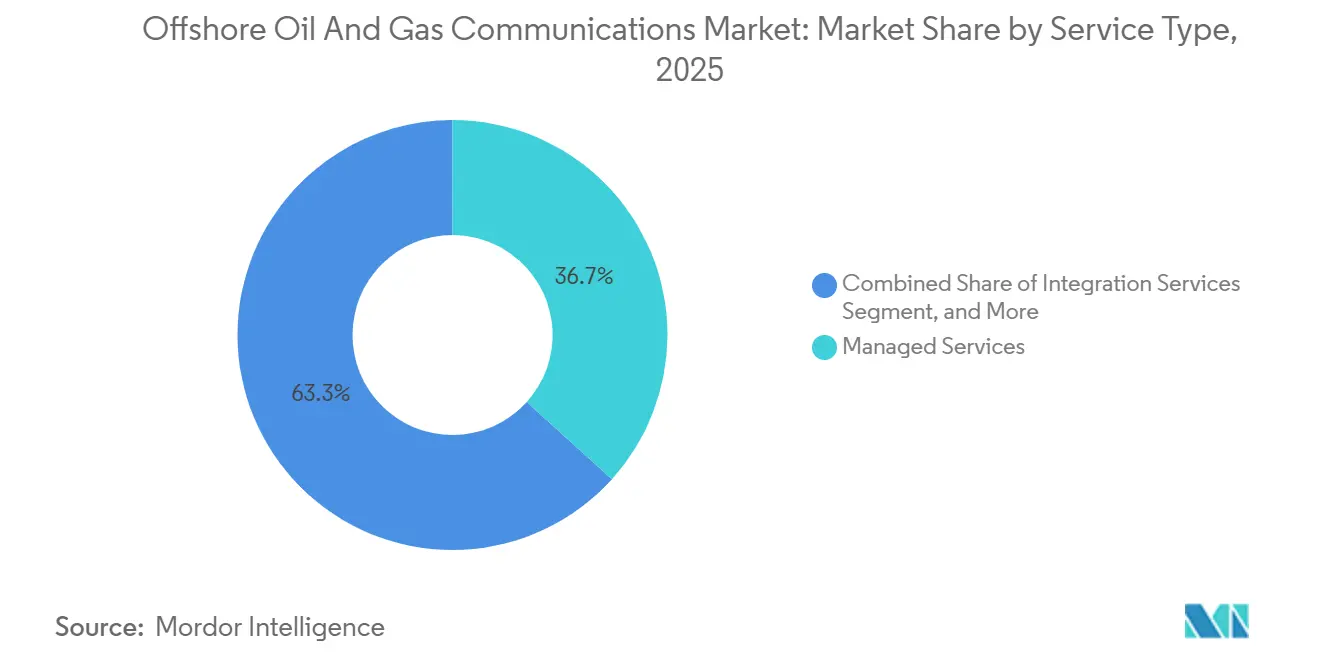
- Per tipologia di servizio, i servizi gestiti rappresentavano il 36.71% delle dimensioni del mercato delle comunicazioni offshore nel settore petrolifero e del gas nel 2025, mentre i servizi di integrazione stanno crescendo a un CAGR del 6.93% durante il periodo di previsione.
- Per tipologia di installazione offshore, nel 2025 le piattaforme fisse hanno dominato il 42.39% del mercato delle comunicazioni offshore per petrolio e gas, mentre le unità galleggianti di produzione, stoccaggio e scarico sono destinate a crescere a un CAGR del 7.17% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha generato il 28.82% del fatturato del 2025, ma si prevede che il Medio Oriente registrerà un CAGR del 7.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle comunicazioni petrolifere e del gas offshore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente necessità di larghezza di banda per il monitoraggio in tempo reale delle piattaforme | + 1.2% | Nord America, Europa, offshore globale | Medio termine (2-4 anni) |
| Espansione dei progetti in acque profonde oltre i 2,500 m | + 1.4% | Sud America, Africa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Lancio di LTE privati abilitati al 5G su asset galleggianti | + 1.3% | Nord America, Europa, Medio Oriente | A breve termine (≤ 2 anni) |
| Crescente utilizzo dell'intelligenza artificiale basata sull'edge per la manutenzione predittiva | + 0.9% | Globale, all'inizio in Nord America ed Europa | Medio termine (2-4 anni) |
| Inasprimento delle normative sulla sicurezza informatica nel settore energetico | + 0.7% | Europa, Nord America, Medio Oriente | A breve termine (≤ 2 anni) |
| Mega-costellazioni satellitari che forniscono collegamenti a bassa latenza | + 1.0% | Sud America, Africa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente necessità di larghezza di banda per il monitoraggio in tempo reale delle piattaforme
Le unità di perforazione generano ora set di dati multi-terabyte ogni giorno, superando di gran lunga la capacità dei collegamenti VSAT da 2 Mbit/s. L'adozione di celle 5G private su asset come il Maersk Integrator ha fornito uplink da 50 Mbps nel 2025, consentendo a video 4K e telemetria di fondo pozzo di raggiungere i centri a terra in pochi secondi. [1] Maersk Drilling, “Maersk Integrator Gains 5G Uplink,” maerskdrilling.com La visibilità in tempo reale ha ridotto il tempo non produttivo sui pozzi in acque profonde fino al 20% e ha migliorato la fidelizzazione dell'equipaggio raddoppiando la larghezza di banda per il benessere durante i periodi di bassa stagione. I fornitori ora offrono pacchetti di larghezza di banda a livelli che danno priorità al traffico operativo, allineando il costo all'utilizzo.
Espansione dei progetti in acque profonde oltre i 2,500 m
I giacimenti ultra-profondi richiedono una latenza inferiore a 50 ms per i controlli dei dispositivi di prevenzione delle eruzioni sottomarine e per i sistemi di posizionamento dinamico. Il programma Mero FPSO di Petrobras si basa su anelli in fibra gestiti che garantiscono una bassa latenza, mentre la piattaforma Whale di Shell ha aggiunto collegamenti a tripla ridondanza nel 2025 per proteggere una produzione di 100,000 barili al giorno. [2] Subsea 7 Project Brief, “Mero Fiber Network,” subsea7.com L'espansione delle aree in acque profonde sta quindi accelerando gli ordini di topologie ibride satellite-fibra e server edge che si sincronizzano con cluster onshore ad alte prestazioni.
Lancio di reti LTE private abilitate al 5G su asset galleggianti
Nokia e Tampnet hanno installato microcelle da 3.5 GHz con licenza su otto piattaforme nel Mare del Nord nel 2025, consentendo ad Aker BP di dismettere i circuiti fieldbus in rame e di ridurre i costi di manutenzione del 40%. La latenza deterministica del 5G supporta rilevatori di gas indossabili, pulsanti di emergenza wireless e sensori IoT industriali su FPSO mobili, eliminando i vincoli di cablaggio che ostacolano i moduli rotanti. Anche il supporto normativo, come l'accelerazione da parte di Ofcom delle distribuzioni di licenze per lo spettro offshore, precedentemente ritardate da ostacoli al coordinamento, sta accelerando l'adozione.
Crescente utilizzo dell'intelligenza artificiale basata sull'edge per la manutenzione predittiva
Le piattaforme ora eseguono motori di inferenza accanto ai controllori logici programmabili, riducendo la latenza degli avvisi da ore a secondi. Il progetto pilota del 2024 di Murphy Oil ha previsto guasti al cambio con 72 ore di anticipo, evitando tre arresti per un valore stimato di 18 milioni di dollari. I fornitori applicano canoni di abbonamento per moduli di intelligenza artificiale containerizzati a un ritmo che sta aumentando i ricavi del software più rapidamente delle vendite di hardware. Sebbene l'inferenza venga eseguita localmente, il riaddestramento dei modelli innesca picchi di larghezza di banda episodici che i fornitori di servizi gestiti devono gestire attraverso policy dinamiche di qualità del servizio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Degrado del segnale dovuto a condizioni meteorologiche avverse sui collegamenti in banda Ka | -0.8% | Atlantico settentrionale, Mare del Nord, Oceano Antartico | A breve termine (≤ 2 anni) |
| Elevato CAPEX delle dorsali in fibra sottomarina | -1.1% | Golfo del Messico, Brasile pre-sale, Africa occidentale, Asia sud-orientale | A lungo termine (≥ 4 anni) |
| Assegnazione limitata dello spettro nei blocchi offshore | -0.5% | Indonesia, India, Nigeria, Angola, Argentina | Medio termine (2-4 anni) |
| Carenza di tecnici RF disposti a lavorare offshore | -0.6% | Nord America, Europa, Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Degrado del segnale in condizioni meteorologiche avverse sui collegamenti in banda Ka
La banda Ka offre miglioramenti del throughput dieci volte superiori, ma subisce un'attenuazione dovuta alla pioggia che riduce il tempo di attività al di sotto del 95% durante le tempeste intense. Le piattaforme del Mare del Nord hanno storicamente registrato 120 ore di interruzioni della banda Ka ogni anno contro le 30 ore della banda Ku. Gli operatori ora implementano gateway di diversità di sito e terminali multi-orbita per mantenere la continuità, tuttavia i rischi residui impediscono ai carichi di lavoro completamente sensibili alla latenza di migrare dalla banda Ku. [3] Baker Hughes Investor Update, “Edge AI in Offshore,” bakerhughes.com
Elevato CAPEX delle dorsali in fibra sottomarina
L'installazione di fibra ottica corazzata a un costo di 50,000-100,000 dollari al chilometro porta i collegamenti di 200 km a un costo di 10-20 milioni di dollari. Il cavo Whale di Shell, completato nel 2025 con un budget di 18 milioni di dollari, è realizzabile solo per giacimenti con una durata di vita pluridecennale e alti tassi di produzione. Gli operatori più piccoli spesso rinviano gli aggiornamenti della fibra ottica perché la disponibilità dei mezzi e i permessi per lavori a caldo allungano i tempi di ammortamento.
Analisi del segmento
Per soluzione: domina l'upstream, accelera il downstream
La quota upstream del mercato delle comunicazioni offshore per il settore petrolifero e del gas rappresentava il 47.34% delle dimensioni del mercato nel 2025, riflettendo una forte allocazione di capitali in asset di esplorazione e produzione, dove i dati in tempo reale migliorano direttamente l'efficienza di perforazione. La telemetria edge basata sui completamenti intelligenti dei pozzi, ora integrata nel 60% dei nuovi pozzi in acque profonde, rafforza la domanda di collegamenti continui ad alta larghezza di banda.
Si prevede che gli impianti downstream, sebbene oggi più piccoli, cresceranno a un CAGR del 6.77% fino al 2031, poiché le raffinerie aggiungeranno reti wireless da 10,000 sensori per il monitoraggio delle emissioni e delle perdite, creando carichi di comunicazione prossimi a quelli degli impianti upstream. Gli operatori midstream stanno inoltre commissionando cavi di rilevamento in fibra ottica che rilevano in tempo reale gli eventi di intrusione nelle condotte, estendendo il mercato delle comunicazioni offshore per il settore petrolifero e del gas a nicchie di mercato dedicate al monitoraggio dell'integrità delle condotte.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per Communication Network Technology: VSAT guida l'impennata del 5G e dell'LTE privato
VSAT ha mantenuto un vantaggio del 39.77% nei ricavi nel 2025, grazie all'installazione di una parabola da 1.2 m in pochi giorni, consentendo una rapida messa in servizio di nuovi impianti. La tecnologia, quindi, consolida i programmi di avviamento da remoto per i pozzi a estrazione spontanea, consolidando la sua posizione dominante nel mercato delle comunicazioni offshore per il settore petrolifero e del gas.
Questa presa si sta allentando con l'espansione delle reti 5G e LTE private a un CAGR del 6.96%, resa possibile da allocazioni di spettro su licenza che garantiscono una latenza prevedibile per i circuiti di sicurezza e l'IoT industriale. Nel frattempo, la fibra rimane il limite massimo di larghezza di banda laddove le condizioni economiche lo consentono, come esemplificato dal cavo Johan Sverdrup di Equinor, lungo 120 km, che ha sostituito completamente i collegamenti VSAT.
Per componente: l'hardware domina, il software guadagna slancio
L'hardware ha rappresentato il 56.13% dei ricavi del 2025, poiché ogni piattaforma richiede ancora antenne, radio e cavi che possono costare da 0.5 a 2 milioni di dollari per sito. Questa base hardware supporta un'ampia quota del mercato delle comunicazioni offshore nel settore petrolifero e del gas, nonostante il graduale passaggio degli appalti a modelli di spesa operativa.
Il software, d'altro canto, si sta espandendo a un CAGR del 6.72%, poiché i fornitori concedono in licenza soluzioni di analisi, suite di gestione di rete e stack di sicurezza informatica che offrono valore indipendentemente dall'hardware fisico. I prezzi degli abbonamenti si allineano alle metriche di uptime della produzione, convertendo le licenze una tantum in flussi di entrate a lungo termine.
Per tipo di servizio: Responsabile dei servizi gestiti, Accelerazione dei servizi di integrazione
I servizi gestiti hanno rappresentato il 36.71% dei ricavi da servizi nel 2025, poiché gli operatori preferiscono esternalizzare il monitoraggio e la risoluzione dei problemi di rete 24 ore su 24, 7 giorni su 7, a fornitori come Harris CapRock. Questo modello sposta il rischio di prestazioni sui provider e libera gli operatori dall'obbligo di assumere specialisti RF, la cui scarsità è elevata.
I servizi di integrazione, in crescita a un CAGR del 6.93%, affrontano la complessità della conversione di 1,000 loop analogici legacy in traffico basato su Ethernet su asset brownfield. Studi di coordinamento dello spettro e progetti di segmentazione delle VLAN, pertanto, mantengono gli integratori di sistemi specializzati completamente occupati durante la finestra di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di installazione offshore: Piattaforme fisse, FPSO, sovratensioni
Le piattaforme fisse rappresentavano il 42.39% delle installazioni nel 2025, supportate da decenni di sviluppo di sistemi di rivestimento nel Golfo del Messico e nel Mare del Nord, che forniscono posizioni di montaggio stabili per parabole a microonde e antenne phased array. Il loro stato di maturità sostiene un ciclo di sostituzione hardware fondamentale nel mercato delle comunicazioni offshore per il settore petrolifero e del gas.
Tuttavia, le navi galleggianti per la produzione, lo stoccaggio e lo scarico sono destinate a crescere a un CAGR del 7.17%, poiché nazioni come Brasile e Guyana autorizzano giacimenti in acque profonde che possono essere monetizzati solo con unità di elaborazione mobili. Questa tendenza intensifica la domanda di terminali satellitari omnidirezionali e celle 5G private che mantengono la connettività mentre le FPSO ruotano attorno alle loro torrette.
Analisi geografica
Mercato delle comunicazioni per il settore petrolifero e del gas offshore in Nord America e nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 28.82% del fatturato del 2025, trainata da Petronas, ONGC e CNOOC, che stanno riqualificando le flotte di piattaforme aeree autoelevatrici obsolete con collegamenti in fibra ottica e LTE privato che alimentano i centri operativi remoti di Kuala Lumpur, Mumbai e Shenzhen. Le autorizzazioni governative per lo spettro sono generalmente semplificate in Malesia, consentendo alle sperimentazioni di passare dal laboratorio al campo in meno di 6 mesi. Il Nord America mantiene il suo status di banco di prova tecnologico. La piattaforma Anchor di Chevron nel Golfo del Messico combina satelliti in orbita terrestre bassa con meshing 5G che instrada il traffico di sicurezza ad alta priorità attraverso collegamenti cellulari, relegando i dati non critici ai circuiti VSAT. La resilienza agli uragani rimane un fattore chiave, che ha portato all'installazione di antenne a doppia orbita che mantengono un uptime prossimo al 99.9%.
Mercato delle comunicazioni per il settore petrolifero e del gas offshore in Europa e Medio Oriente
L'Europa continua a investire nel retrofit della fibra sottomarina. Il cavo Equinor da 120 km per Johan Sverdrup, completato alla fine del 2024, ha consentito all'operatore di dismettere i collegamenti geostazionari e ridurre i costi annuali della larghezza di banda del 60%. La Direttiva NIS2, in vigore dal 2024, spinge ulteriormente gli operatori ad adottare servizi di sicurezza gestiti che monitorano il traffico tecnologico operativo per rilevare anomalie. Il Medio Oriente è il mercato regionale in più rapida crescita, con una previsione di CAGR del 7.11%. L'aggiudicazione da parte di Saudi Aramco di 180 milioni di dollari nel 2025 in contratti privati 5G per 15 piattaforme del gas segnala l'interesse regionale per concetti di piattaforme senza pilota che si basano su collegamenti continui di classe Gigabit. ADNOC sta seguendo l'esempio nei progetti Zakum e Hail, integrando gateway di sicurezza informatica conformi alla norma IEC 62443.
Mercato delle comunicazioni per il settore petrolifero e del gas offshore in Sud America e Africa
Il Sud America cavalca il boom pre-sale brasiliano. L'accordo settennale da 120 milioni di dollari di Petrobras con Speedcast copre 12 FPSO che trasmettono dati di giacimento in tempo reale a hub di analisi onshore, garantendo ricavi da servizi a lungo termine. Gli operatori più piccoli in Guyana e Suriname utilizzano Starlink Maritime per evitare i CAPEX dei contratti VSAT fissi. L'Africa rimane frammentata. Gli operatori angolani si affidano ancora al tradizionale VSAT in banda Ku perché le stazioni di atterraggio in fibra ottica vicino alla costa sono rare, mentre gli operatori indipendenti nigeriani stanno testando antenne a pannello piatto di Kymeta per ridurre l'ingombro sul ponte. La chiarezza normativa sullo spettro offshore rimane un collo di bottiglia che può allungare fino a 12 mesi i tempi di implementazione in Nigeria e Angola.
Panorama normativo
Le comunicazioni nel settore petrolifero e del gas offshore si inseriscono in un complesso sistema di conformità che comprende norme di sicurezza marittima, licenze nazionali per le telecomunicazioni e sicurezza informatica delle infrastrutture critiche. Sul fronte informatico, la direttiva UE NIS2, in vigore dal 2024, ha inasprito i requisiti per il monitoraggio continuo e la preparazione agli incidenti nelle reti di tecnologia operativa offshore, rafforzando l'utilizzo di controlli conformi alla norma IEC 62443 per la verificabilità.
Sul fronte infrastrutturale, le approvazioni per la connettività sottomarina e offshore si sovrappongono sempre più alle valutazioni di sicurezza nazionale e resilienza. Negli Stati Uniti, la FCC ha avviato un'importante revisione delle normative sui cavi sottomarini attraverso un processo di regolamentazione del 2024, intensificando il controllo su proprietà, sicurezza di rete e obblighi di affidabilità per i sistemi di cavi che servono i bacini offshore. La governance tecnica si basa anche su standard di ingegneria offshore ampiamente utilizzati come NORSOK (per la progettazione e i test) e sulle specifiche master degli operatori, che definiscono la qualificazione dei fornitori, la documentazione e i test di accettazione per le reti ibride multi-vendor, inclusi i requisiti master di telecomunicazione di Petrobras per le FPSO.
Analisi della catena del valore
La catena del valore inizia con i produttori di apparecchiature originali (OEM) e i fornitori di componenti per infrastrutture di connettività, tra cui terminali e antenne satellitari, componenti RAN e core LTE/5G privati, apparecchiature di rete industriali e sistemi voce e PA/GA rinforzati. Si estende poi ai fornitori specializzati di infrastrutture sottomarine e offshore che realizzano dorsali in fibra ottica, cavi ombelicali sottomarini in fibra e alimentazione e copertura radio offshore. Gli integratori di sistemi e gli appaltatori marittimi assemblano questi elementi in architetture pronte per l'uso, che comprendono ingegneria per aree a rischio di esplosione, pianificazione dello spettro e conversione di impianti esistenti; Semco Maritime e Zenitel sono esempi di integratori e specialisti di apparecchiature attivi nelle comunicazioni offshore.
L'erogazione dei servizi e le operazioni costituiscono la parte a valle della catena. Gli operatori satellitari e i fornitori di connettività marittima forniscono capacità in orbita terrestre bassa (LEO), media (MEO) e geostazionaria (GEO), mentre gli operatori di rete offshore forniscono backhaul, copertura 4G/5G offshore e servizi gestiti dai centri operativi di rete a terra. I modelli "build-and-operate" si stanno espandendo parallelamente alle tradizionali costruzioni con investimenti di capitale, come dimostrano l'estensione della fibra sottomarina e della copertura 4G/5G offshore da parte di Tampnet per gli sviluppi in acque profonde e la fornitura da parte di Alcatel Submarine Networks di infrastrutture sottomarine di controllo, alimentazione e comunicazione in corrente continua/fibra ottica per i giacimenti offshore. I principali vincoli rimangono le finestre temporali per l'installazione sottomarina, le condizioni meteorologiche e le normative, i tempi di approvazione per le licenze di spettro e gli elevati costi unitari dell'implementazione della fibra in acque profonde.
Panorama competitivo
Il mercato delle comunicazioni offshore per il settore petrolifero e del gas è moderatamente frammentato. I cinque principali fornitori, Inmarsat, Hughes Network Systems, Nokia, Ericsson e ABB, detengono complessivamente circa il 40% del fatturato, lasciando ampio spazio agli operatori satellitari regionali, agli specialisti di cavi sottomarini e alle società di integrazione. Il modello tariffario fisso di Starlink Maritime, pari a 5,000 dollari al mese, ha costretto i fornitori VSAT tradizionali a introdurre livelli di utilizzo che erodono i margini del 10-15%. I fornitori di apparecchiature ora privilegiano contratti basati sui risultati. L'LTE privato certificato ATEX Zona 1 di Nokia, ad esempio, ha sostituito le reti mesh Wi-Fi su 25 piattaforme del Mare del Nord, garantendo una latenza deterministica per i sistemi di sicurezza. L'Ability Marine Advisory System di ABB integra l'edge computing con la larghezza di banda satellitare, riducendo la complessità di integrazione per gli operatori FPSO.
Le richieste di brevetto sottolineano la pressione dell'innovazione. Ericsson ha depositato 12 brevetti nel 2024-2025 sul network slicing, che suddivide una singola radio 5G in corsie virtuali con prestazioni garantite per il controllo delle trivellazioni, il benessere dell'equipaggio e la videosorveglianza. Le aziende di cavi sottomarini come Subsea 7 catturano una domanda di nicchia per progetti di punta, ma devono affrontare limiti di adozione perché i costi di installazione possono superare i 100,000 dollari al chilometro. Le capacità di integrazione sono un elemento di differenziazione. Harris CapRock gestisce centri operativi di rete multi-tenant che monitorano i collegamenti per oltre 50 asset offshore, contribuendo a colmare un divario di manodopera creato da un tasso di posti vacanti del 22% nei ruoli RF offshore nel 2025. Redline Communications mantiene una nicchia nel settore delle microonde per piattaforme del Mare del Nord strettamente raggruppate che richiedono una latenza inferiore a 3 ms senza CAPEX in fibra.
Leader del settore delle comunicazioni petrolifere e del gas offshore
ABB Ltd
Reti sottomarine Alcatel-Lucent
AT & T Inc.
Baker Hughes Co.
CommScope Holding Co. Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: ABB si è aggiudicata un contratto per la modernizzazione dei sistemi di automazione e controllo sulla piattaforma offshore Buzzard nel Mare del Nord britannico, gestita da CNOOC Petroleum Europe. L'intervento mira a garantire la resilienza delle comunicazioni e dei sistemi di controllo della piattaforma attraverso l'aggiornamento dei sistemi e il supporto per l'intero ciclo di vita, rafforzando il ciclo di rinnovamento delle reti industriali offshore su asset maturi.
- Luglio 2025: Alcatel Submarine Networks ha ricevuto da Equinor un contratto per la fornitura e l'installazione di infrastrutture sottomarine di controllo, alimentazione e comunicazione in corrente continua/fibra ottica per il giacimento Fram Sor, con collegamento a Troll C. L'approccio che combina corrente continua e fibra ottica riduce la complessità in superficie, migliorando al contempo la connettività sottomarina e favorendo una maggiore adozione di architetture integrate di alimentazione e comunicazione sottomarine negli sviluppi offshore.
- Dicembre 2024: Alcatel Submarine Networks ha ricevuto l'autorizzazione a procedere da Northern Endurance Partnership per la realizzazione di un'infrastruttura di cavi sottomarini in corrente continua/olio combustibile presso il progetto di cattura del carbonio di Teesside, nel Regno Unito. Sebbene legato alla cattura, utilizzo e stoccaggio del carbonio (CCUS), il progetto potenzia le capacità di alimentazione e comunicazione sottomarina di livello offshore, con benefici per le catene di approvvigionamento e la capacità di installazione delle infrastrutture energetiche offshore adiacenti.
Ambito del rapporto sul mercato globale delle comunicazioni petrolifere e del gas offshore
Il rapporto sul mercato delle comunicazioni offshore per petrolio e gas è segmentato per soluzione (sistemi di comunicazione upstream, sistemi di comunicazione midstream, sistemi di comunicazione downstream), tecnologia di rete di comunicazione (rete di comunicazione cellulare, rete di comunicazione VSAT, rete di comunicazione in fibra ottica, rete di comunicazione a microonde, 5G/LTE privato), componente (hardware, software, servizi), tipo di servizio (servizi gestiti, servizi professionali, servizi di manutenzione e supporto, servizi di integrazione), tipo di installazione offshore (piattaforme di perforazione, piattaforme galleggianti di produzione, stoccaggio e scarico (FPSO), piattaforme di produzione fisse, navi di supporto e rifornimento, sistemi di produzione sottomarini) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Sistemi di comunicazione a monte |
| Sistemi di comunicazione midstream |
| Sistemi di comunicazione a valle |
| Rete di comunicazione cellulare |
| Rete di comunicazione VSAT |
| Rete di comunicazione basata su fibra ottica |
| Rete di comunicazione a microonde |
| 5G/LTE privato |
| Hardware |
| Software |
| Servizi |
| Managed Services |
| Servizi professionali |
| Servizi di manutenzione e supporto |
| Servizi di integrazione |
| Impianti di perforazione |
| Produzione galleggiante, stoccaggio e scarico (FPSO) |
| Piattaforme di produzione fisse |
| Navi di supporto e navi di rifornimento |
| Sistemi di produzione sottomarini |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per soluzione | Sistemi di comunicazione a monte | ||
| Sistemi di comunicazione midstream | |||
| Sistemi di comunicazione a valle | |||
| Dalla tecnologia della rete di comunicazione | Rete di comunicazione cellulare | ||
| Rete di comunicazione VSAT | |||
| Rete di comunicazione basata su fibra ottica | |||
| Rete di comunicazione a microonde | |||
| 5G/LTE privato | |||
| Per componente | Hardware | ||
| Software | |||
| Servizi | |||
| Per tipo di servizio | Managed Services | ||
| Servizi professionali | |||
| Servizi di manutenzione e supporto | |||
| Servizi di integrazione | |||
| Per tipo di installazione offshore | Impianti di perforazione | ||
| Produzione galleggiante, stoccaggio e scarico (FPSO) | |||
| Piattaforme di produzione fisse | |||
| Navi di supporto e navi di rifornimento | |||
| Sistemi di produzione sottomarini | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle comunicazioni offshore nel settore petrolifero e del gas nel 2026?
Il mercato delle comunicazioni offshore nel settore petrolifero e del gas ha raggiunto gli 8.29 miliardi di dollari nel 2026 e si prevede che crescerà costantemente a un CAGR del 6.13%.
Quale tecnologia di comunicazione sta crescendo più rapidamente per le piattaforme offshore?
Le reti 5G e LTE private sono le opzioni in più rapida crescita, con un CAGR del 6.96%, poiché gli operatori cercano latenza deterministica e affidabilità dello spettro concesso in licenza.
Perché le FPSO stanno creando una nuova domanda di connettività?
Le navi di produzione galleggianti operano in giacimenti in acque profonde, dove le strutture fisse sono impossibili, quindi si affidano a collegamenti satellitari ibridi e 5G che funzionano quando la nave cambia rotta, determinando una crescita del segmento CAGR del 7.17%.
Qual è il più grande ostacolo che i servizi satellitari in banda Ka devono affrontare offshore?
La forte diminuzione delle precipitazioni in bacini caratterizzati da condizioni meteorologiche avverse come il Mare del Nord può far scendere la disponibilità della banda Ka al di sotto del 95%, costringendo gli operatori a mantenere backup a doppia banda o multi-orbita.
Quale regione si prevede sarà quella con la più rapida espansione entro il 2031?
Si prevede che il Medio Oriente registrerà un CAGR del 7.11% grazie alle grandi implementazioni private del 5G nei nuovi progetti del gas di Saudi Aramco e ADNOC.
In che modo le norme sulla sicurezza informatica incidono sulle reti offshore?
Normative come la IEC 62443 e la direttiva europea NIS2 richiedono un monitoraggio continuo del traffico tecnologico operativo, spingendo gli operatori ad adottare servizi di sicurezza gestiti e firewall di nuova generazione.


