

Dimensioni e quota del mercato dei sistemi di ormeggio offshore
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
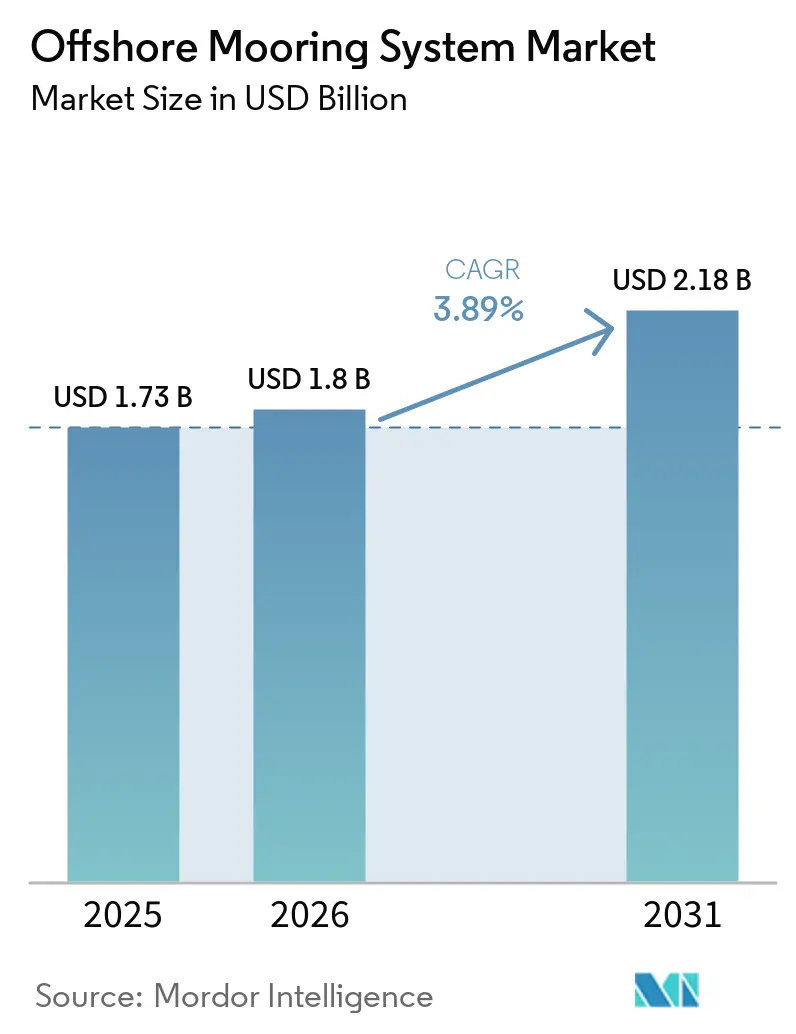
| Dimensione del mercato (2026) | 1.8 miliardo di dollari |
| Dimensione del mercato (2031) | 2.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.89% CAGR |
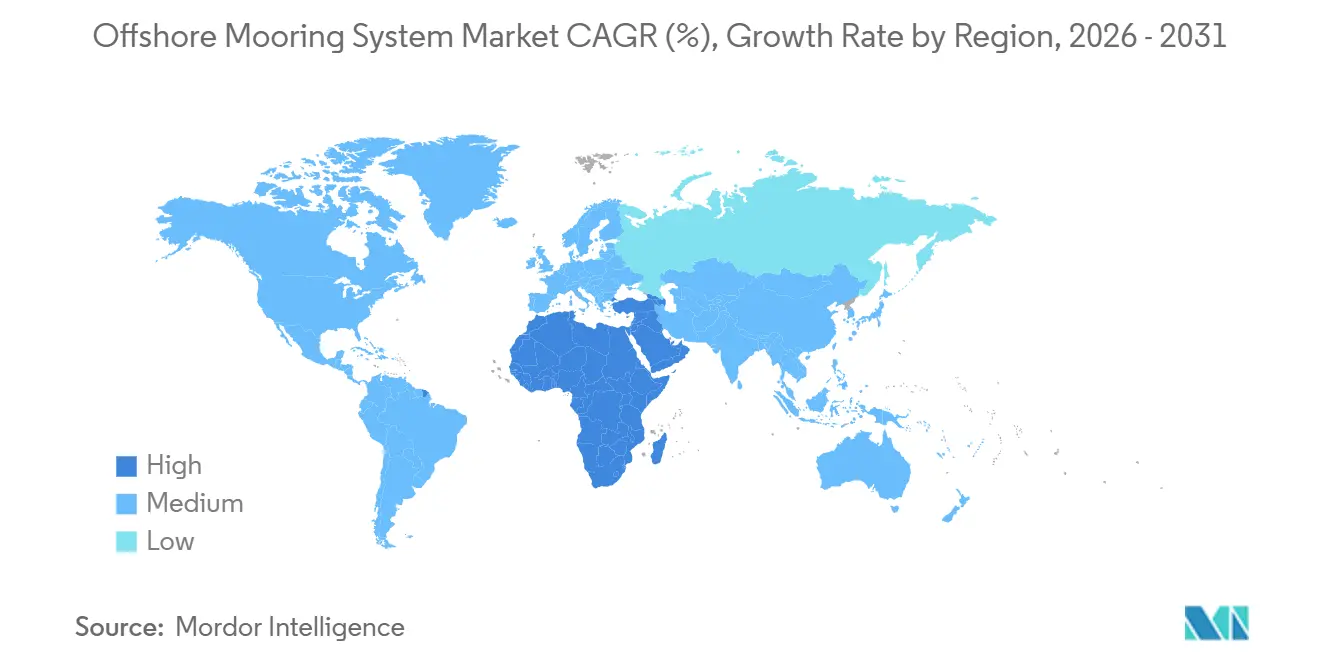
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
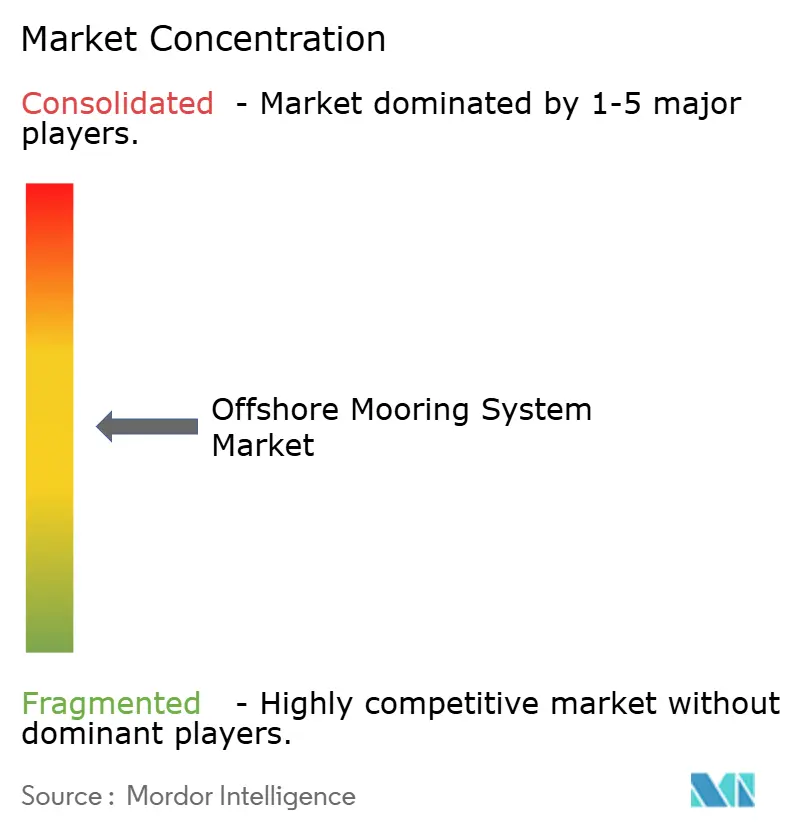
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di ormeggio offshore di Mordor Intelligence
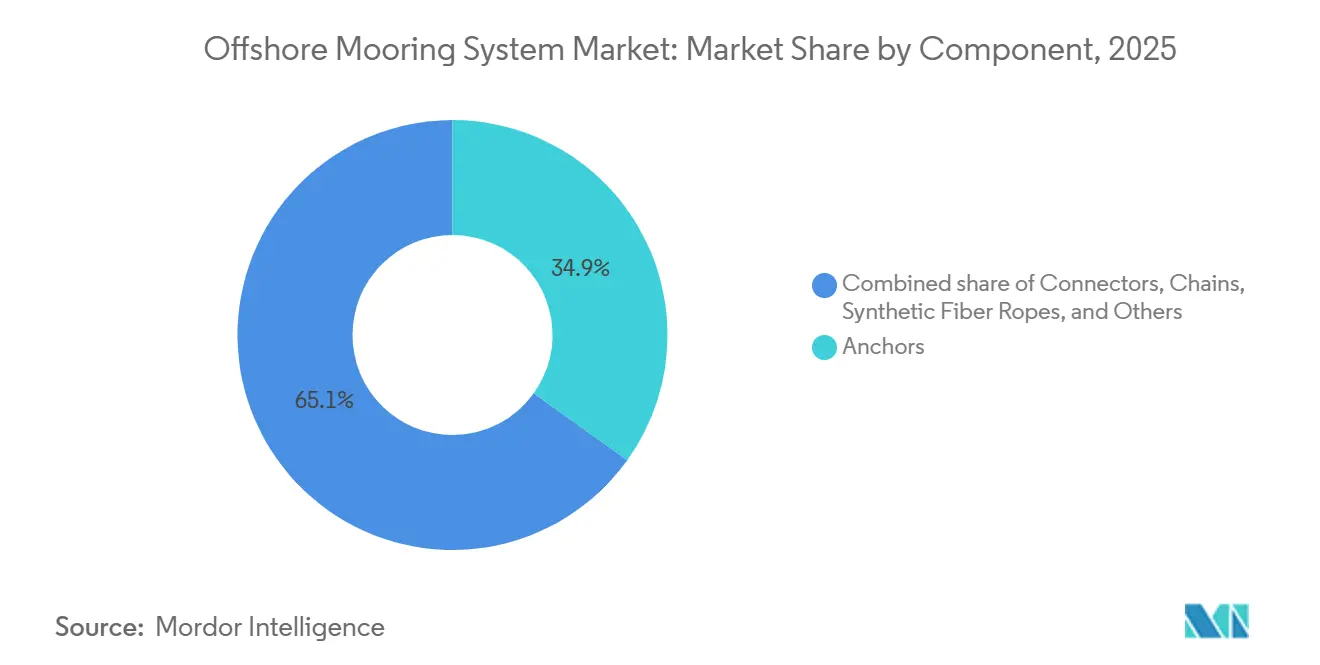
Si prevede che il mercato dei sistemi di ormeggio offshore raggiungerà un valore di 1.73 miliardi di dollari nel 2025, 1.8 miliardi di dollari nel 2026 e 2.18 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.89% dal 2026 al 2031. Il settore si sta spostando dalla sua storica dipendenza dalla produzione di petrolio in acque profonde verso un profilo di domanda a doppio binario che include anche impianti eolici galleggianti pre-commerciali superiori a 50 MW e lo sviluppo di giacimenti di gas in acque profonde nel Mediterraneo orientale e in Mozambico. I progetti in acque profonde tra 400 e 1,500 metri hanno rappresentato il 45.2% del fatturato del 2025, mentre le installazioni in acque ultra-profonde oltre i 1,500 metri si stanno espandendo del 4.8% all'anno, poiché gli operatori sono alla ricerca di riserve pre-saline in Brasile e di giacimenti di gas di frontiera al largo del Mozambico. Nel 2025, le ancore hanno mantenuto la quota di mercato maggiore, pari al 34.9%, ma le funi in fibra sintetica stanno guadagnando terreno a un tasso annuo del 5.4%, poiché riducono il peso sospeso e prolungano la durata a fatica rispetto alle catene in acciaio. La regione Asia-Pacifico ha registrato la quota maggiore di installazioni nel 2025, pari al 37.8%, grazie al lancio della piattaforma galleggiante di produzione, stoccaggio e scarico (FPSO) in Cina e alla crescente rete di piattaforme galleggianti per l'eolico in Corea del Sud, mentre il Medio Oriente e l'Africa hanno registrato la crescita regionale più rapida, con un CAGR del 4.7%, grazie all'espansione del giacimento North Field del Qatar e alle nuove scoperte di gas nel Mediterraneo orientale.
Punti chiave del rapporto
- Per tipologia di ormeggio, gli ormeggi a fune hanno rappresentato il 25.5% della quota di mercato dei sistemi di ormeggio offshore nel 2025, mentre si prevede che il segmento a catenaria registrerà una quota del 4.3% entro il 2031.
- Per tipologia di componente, gli ancoraggi hanno rappresentato il 34.9% del fatturato totale del 2025, mentre si prevede che le funi in fibra sintetica registreranno un aumento annuo composto (CAGR) del 5.4% nel periodo 2026-2031.
- In termini di profondità, gli impianti in acque profonde detenevano il 45.2% della quota di mercato dei sistemi di ormeggio offshore nel 2025; si prevede che il segmento delle acque ultra-profonde registrerà un CAGR del 4.8% fino al 2031.
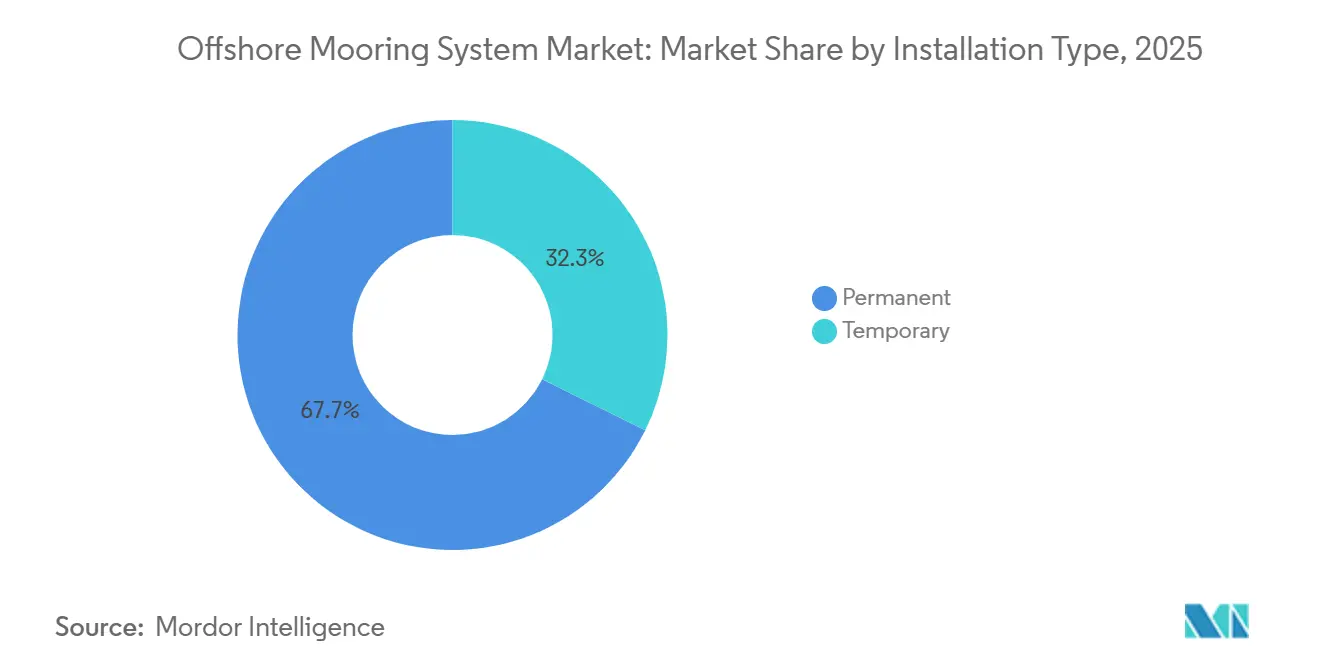
- Per tipologia di installazione, i sistemi permanenti rappresentavano il 67.7% dell'attività del 2025, ma si prevede che le installazioni temporanee aumenteranno a un tasso di crescita annuo composto (CAGR) del 4.1% nell'arco temporale previsto.
- Per tipologia di applicazione, le FPSO (Floating Production, Storage and Offloading) rappresentavano il 39.4% delle installazioni previste per il 2025, mentre le piattaforme spar (a spar) sono destinate a registrare un tasso di crescita annuo composto (CAGR) del 5.2% fino al 2031.
- Dal punto di vista geografico, l'Asia-Pacifico ha rappresentato il 37.8% dei ricavi previsti per il 2025, mentre il Medio Oriente e l'Africa sono destinati a registrare il tasso di crescita annuo composto (CAGR) più elevato, pari al 4.7%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di ormeggio offshore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente arretrato FPSO in Brasile e Guyana | + 1.20% | Sud America, con ripercussioni in Africa occidentale. | Medio termine (2-4 anni) |
| Aumento del CAPEX sul gas in acque profonde nel Mediterraneo orientale e in Mozambico | + 0.90% | Medio Oriente e Africa, Europa meridionale | A lungo termine (≥ 4 anni) |
| Aumento dei pannelli eolici galleggianti pre-commerciali (≥50 MW) | + 1.40% | Mercati principali di Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Rapida adozione di corde in poliestere e HMPE per ridurre il peso | + 0.70% | A livello globale, con in testa il Mare del Nord e il Golfo del Messico. | A breve termine (≤ 2 anni) |
| Gemelli digitali per il monitoraggio della fatica dei sistemi di ormeggio (basati sull'intelligenza artificiale) | + 0.50% | Adozione a livello globale, con una fase iniziale in Norvegia e nel Regno Unito. | A lungo termine (≥ 4 anni) |
| Hub energetici polivalenti che necessitano di ormeggi ibridi | + 0.60% | Mare del Nord, Mar Baltico, emergenti nella regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente arretrato FPSO in Brasile e Guyana
Le province pre-saline del Brasile e il blocco Stabroek della Guyana ospitano complessivamente oltre 900,000 barili al giorno di produzione, creando una domanda record di FPSO appositamente costruite che si basano su sistemi avanzati di ormeggio a catenaria e a gamba tesa. Operatori come SBM Offshore e MODEC stanno definendo nuovi parametri di riferimento per l'integrazione dell'hardware di ormeggio con l'architettura sottomarina, influenzando i quadri di specifiche globali per la gestione del carico, la protezione dalla corrosione e il monitoraggio digitale. Con il numero di FPSO nella regione che raggiungerà le dieci unità in servizio entro il 2030, la pressione della catena di fornitura sulla forgiatura delle ancore e sulla produzione di catene si sta intensificando, sostenendo una traiettoria positiva della domanda per il mercato dei sistemi di ormeggio offshore. Il cluster regionale funge anche da banco di prova per l'analisi della manutenzione predittiva che riduce le campagne di ispezione e mitiga il rischio di guasti in ambienti ad alta corrente e ad alta fatica. Si prevede che questi insegnamenti si riverseranno sui nuovi progetti in tutto il mondo e allenteranno il conservatorismo progettuale senza compromettere i margini di sicurezza.
Crescita del CAPEX sul gas in acque profonde nel Mediterraneo orientale e in Mozambico
La spesa totale impegnata per il periodo 2024-2025 supera i 12 miliardi di dollari USA per Aphrodite, Leviathan Fase 2 e Coral South FLNG, spingendo verso progetti di ormeggio su misura in grado di resistere ai carichi di prelievo di GNL e agli scenari di disconnessione di emergenza (1) Fonte: Chevron Corporation, "Aggiornamento Leviathan Fase 2", chevroncorp.gcs-web.com . Gli ambienti ultra-profondi oltre i 1,500 m richiedono configurazioni ibride che combinano catene di alta qualità nelle zone di contatto con sezioni in HMPE a basso peso per mantenere la conformità verticale e al contempo limitare il movimento della superficie. L'attenzione normativa sui rapidi tempi di commercializzazione del gas impone un approvvigionamento anticipato, spingendo la specifica del sistema di ormeggio alla fase di progettazione ingegneristica preliminare (FEED). Di conseguenza, gli sviluppatori di progetti enfatizzano la standardizzazione delle celle di carico, dei sensori di riferimento di posizione e dei connettori a sgancio rapido per tutelarsi dalla scarsità di navi. Si prevede che questa dinamica introduca progetti di moduli trasferibili nelle future costruzioni di GNL galleggianti, rafforzando le prospettive di crescita per il mercato dei sistemi di ormeggio offshore.
Aumento dei pannelli eolici galleggianti pre-commerciali (≥50 MW)
La giapponese JERA ha installato un progetto eolico galleggiante a gambe tese nel 2025 a 120 m di profondità, mentre la concessione sudcoreana KF Wind da 1.125 GW installerà ormeggi a catenaria a profondità comprese tra 100 e 150 m. DNV prevede che la capacità eolica galleggiante globale raggiungerà i 250 GW entro il 2050, rispetto ai 100 MW del 2024, catalizzando la domanda di ormeggi leggeri e riutilizzabili che consentano la manutenzione delle turbine senza navi per carichi pesanti (2) Fonte: DNV, “Floating Offshore Wind: The Power to Commercialize,” dnv.com . L'iniziativa francese PAREF dimostra come ancore condivise e ibridi di catene in poliestere possano ridurre la massa dell'hardware fino al 35%, accelerare il collegamento e limitare il disturbo del fondale marino. Poiché le turbine eoliche generano carichi di spinta ciclici anziché forze orizzontali costanti, le configurazioni di ormeggio richiedono un maggiore smorzamento e un monitoraggio dello stato di carica per evitare la risonanza. Di conseguenza, i gemelli digitali che integrano i dati di carico della navicella con i modelli di mantenimento della posizione stanno diventando una caratteristica standard. Questi sviluppi orientano il mercato dei sistemi di ormeggio offshore verso prodotti ottimizzati per carichi verticali inferiori, installazione semplificata e tutela ambientale.
Rapido assorbimento di corde in poliestere e HMPE per ridurre il peso
Le costruzioni ibride SURESHIELD-EPX di Samson e Lankhorst consentono un risparmio di tempo di installazione fino al 50% riducendo il numero di sollevamenti e i giorni di mobilitazione delle navi. (3) Fonte: Samson Rope Technologies, “SURESHIELD-EPX Product Note,” samsonrope.com Gli operatori inizialmente limitano l'applicazione a profondità in cui la massa della catena è proibitiva, ma i dati di verifica delle prestazioni accelerano un'adozione più ampia. Il risparmio di peso consente l'utilizzo di rimorchiatori di supporto per la movimentazione delle ancore più piccoli, riduce drasticamente il consumo di carburante e abbassa gli obiettivi di emissioni di CO₂, fattori sempre più integrati nella valutazione delle offerte. Questa tendenza ridistribuisce il valore dalle fucine di catene in acciaio ai produttori di fibre avanzate, rimodellando il potere contrattuale della catena di fornitura all'interno del mercato dei sistemi di ormeggio offshore. Le tecnologie di connessione complementari ora presentano manicotti limitatori di flessione integrati e prese compatibili con le fibre, mitigando l'abrasione e consentendo una durata di progetto di 20 anni anche in regimi di elevata fatica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella capacità di forgiatura di catene e ancore a lungo raggio | -0.80% | Globale, acuto in Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Sforamento dei costi dovuto alla scarsità di navi per installazioni sottomarine | -0.60% | Nord America, Mare del Nord, Africa occidentale | Medio termine (2-4 anni) |
| Premi assicurativi in aumento dopo i recenti guasti agli ormeggi | -0.40% | Globale, concentrato nel Mare del Nord e nel Golfo del Messico | A breve termine (≤ 2 anni) |
| Incertezza sulla responsabilità per lo smantellamento a fine vita | -0.50% | Mare del Nord, Golfo del Messico, bacini maturi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella capacità di forgiatura di catene e ancore a passo lungo
I tempi di consegna delle catene di ancoraggio sono aumentati da 12-15 mesi a 18-24 mesi per diametri superiori a 120 mm, e le consegne di ancore senza stock superano le 200 tonnellate ciascuna, mettendo a dura prova le fucine dell'Asia-Pacifico che operano quasi al massimo della loro capacità. Il backlog limita la flessibilità nella programmazione dei progetti, costringe a prenotare anticipatamente i materiali e aumenta il fabbisogno di capitale circolante per i costruttori. Appaltatori integrati come Saipem7 ora coprono il rischio acquisendo quote di minoranza nei fornitori di catene, dimostrando che l'integrazione verticale è una via di mitigazione. Le piccole imprese di ingegneria che dipendono dagli appalti spot affrontano un'erosione della competitività, che potrebbe rallentare l'espansione complessiva del mercato dei sistemi di ormeggio offshore nel breve termine.
Sforamento dei costi dovuto alla scarsità di navi per installazioni sottomarine
Le tariffe giornaliere per le unità di installazione sottomarine per carichi pesanti hanno superato i 500,000 dollari, con nuove costruzioni come la nave per l'installazione di turbine eoliche Charybdis che costano 715 milioni di dollari. Il limitato rinnovo della flotta e la congestione del cantiere posticipano gli slot di consegna, costringendo gli sviluppatori a scendere a compromessi su finestre meteorologiche ottimali, estendere le campagne di allacciamento o passare a strategie di installazione di ormeggi graduali. La scarsità di navi ha un impatto sproporzionato sui progetti eolici galleggianti che richiedono la gestione simultanea delle fondazioni delle turbine e degli ormeggi, amplificando la volatilità dei costi del bilancio di impianto. Di conseguenza, i modelli di approvvigionamento ora enfatizzano pacchetti di ormeggio modulari e preassemblati che riducono al minimo il riattrezzaggio del ponte e i sollevamenti delle gru, un cambiamento che potrebbe attenuare l'impatto negativo del vincolo sul mercato dei sistemi di ormeggio offshore oltre il 2027.
Analisi del segmento
Per tipologia di ormeggio: le configurazioni a catenaria acquisiscono quote di mercato
Nel 2025, i sistemi a catenaria si sono espansi del 4.3%, superando il tasso di crescita del mercato dei sistemi di ormeggio offshore, in quanto i progetti eolici galleggianti tendono a privilegiare i minori costi di investimento (CAPEX) e la semplicità delle loro apparecchiature. Gli ormeggi a spalliera hanno rappresentato il 25.5% del fatturato del 2025 per il mantenimento della posizione delle FPSO, tuttavia le varianti a punto singolo sono preferite in Africa occidentale, dove le manovre di ormeggio riducono i carichi sulle linee del 30%.
Le configurazioni semi-tese trovano applicazione nell'eolico galleggiante, apprezzate per il ridotto ingombro sul fondale marino. Gli operatori combinano sempre più spesso le diverse tipologie; lo schema tandem di Trelleborg su tre FPSO in Angola consente lo scarico del carico preservando al contempo l'integrità delle funi. I fornitori che commercializzano funi modulari che possono passare da configurazioni a catenaria, semi-tese e a gambe tese senza necessità di riprogettazione, ottengono un vantaggio competitivo.
Per componente: le corde sintetiche rompono il dominio degli ancoraggi
Nel 2025, le ancore hanno rappresentato il 34.9% del fatturato, ma le funi sono in crescita del 5.4% all'anno, incrementando le dimensioni del mercato dei sistemi di ormeggio offshore per i componenti sintetici. Le ancore STEVPRIS e VLA di Vryhof hanno dimostrato capacità di tenuta superiori a 1,500 tonnellate in argilla soffice nei giacimenti del Congo e di Trinidad. Le catene in acciaio dominano ancora la fascia inferiore del mercato, poiché le catene ibride riducono la lunghezza complessiva della catena.
I connettori sono stati sviluppati in risposta alla domanda di grilli con carico di rottura di 2,000 tonnellate, compatibili con funi in HMPE. L'integrazione rappresenta un elemento distintivo: il sistema AeroLock di Cortland unisce fune e connettore, riducendo i tempi di carico delle navi e aumentando i margini di profitto dei fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per profondità: le acque ultra-profonde attraggono investimenti
Le installazioni in acque ultraprofonde, oltre i 1,500 metri, registrano un tasso di crescita annuo composto (CAGR) del 4.8% e stanno espandendo la quota di mercato dei sistemi di ormeggio offshore tra gli operatori che puntano ai giacimenti pre-saliferi del Brasile e a quelli di gas del Mozambico. I progetti in acque profonde, tra i 400 e i 1,500 metri, hanno comunque generato il 45.2% dei ricavi previsti per il 2025, trainati dalle FPSO (Floating Production, Storage and Offloading) nel Golfo del Messico e nell'Africa occidentale.
I giacimenti in acque poco profonde, al di sotto dei 400 metri, stanno rallentando il loro sviluppo, poiché i bacini maturi entrano nella fase di declino della loro vita utile. I progressi nelle funi in poliestere e HMPE estendono le profondità di catenaria sfruttabili oltre i 3,000 metri, erodendo ulteriormente i vecchi criteri di progettazione basati sulla profondità.
Per tipologia di installazione: Sistemi temporanei al servizio dell'ondata di esplorazione
Nel 2025, il 67.7% delle installazioni è stato realizzato con ormeggi permanenti, grazie anche a una durata di vita utile di 20-25 anni che ammortizza gli elevati investimenti iniziali. Gli ormeggi temporanei sono in crescita del 4.1% grazie all'esplorazione di nuovi giacimenti in Guyana, Suriname e Namibia, ampliando il mercato dei sistemi di ormeggio offshore a noleggio. I modelli di noleggio prevedono un costo annuo di 2-3 milioni di dollari per un sistema completo a 8 linee, contro i 12-15 milioni di dollari necessari per l'acquisto.
I connettori a sgancio rapido di Bexco riducono di due giorni i tempi di spostamento delle piattaforme, con un risparmio di 150,000 dollari per ogni spostamento. I piloti di piattaforme eoliche galleggianti si affidano ancora a funi permanenti per aggirare le zone grigie della normativa; i fornitori in grado di certificare una durata delle funi di 2-5 anni sotto carichi ciclici possono aprire una nuova fonte di reddito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Applicazione: le piattaforme spar tornano a essere utilizzate nelle zone colpite dagli uragani.
Nel 2025, le FPSO hanno guidato l'adozione con il 39.4%, ma le piattaforme spar stanno registrando un CAGR del 5.2% fino al 2031 grazie alla superiore capacità di smorzamento del moto nei blocchi del Golfo del Messico soggetti agli uragani.
Le piattaforme semisommergibili, versatili cavalli da lavoro dell'industria offshore, dovrebbero conquistare una quota significativa del mercato entro il 2031. Al contrario, le piattaforme a gambe di tensione faticano a crescere, ostacolate dalle difficoltà poste dai fondali marini morbidi che compromettono la geotecnica dei cavi di ancoraggio. La domanda di ancore aumenta con il numero di turbine eoliche, mettendo in secondo piano la necessità di una singola FPSO. Con la diversificazione del mercato dei sistemi di ormeggio offshore, i fornitori che realizzano ormeggi su misura specifici per il settore eolico, anziché limitarsi ad adattare progetti provenienti dal settore petrolifero, sono quelli che ne trarranno maggior vantaggio.
Analisi geografica
Mercato dei sistemi di ormeggio offshore nella regione Asia-Pacifico
La regione Asia-Pacifico ha rappresentato il 37.8% del fatturato del 2025, trainata dalle piattaforme galleggianti galleggianti cilindriche cinesi (FPSO), dalla concessione eolica KF della Corea del Sud e dal progetto pilota a gambe tese JERA del Giappone. I parchi eolici di Shinan-Ui e Nakwol hanno validato progetti a catenaria di 80-120 metri nel 2025, dimostrando come i sussidi locali trasformino i prototipi in impianti su scala commerciale. Le coste indiane del Tamil Nadu e del Gujarat mostrano la redditività economica delle piattaforme galleggianti anche a 40-60 metri di profondità, ampliando la rete di fornitori oltre i progetti petroliferi.
Mercato dei sistemi di ormeggio offshore in Medio Oriente e Africa
Il Medio Oriente e l'Africa sono le regioni a più rapida crescita, con un CAGR del 4.7%, trainate dal North Field del Qatar, dal giacimento di gas dell'East Med e dal progetto Coral North FLNG del Mozambico, i cui 2,000 metri di gambe tese in poliestere hanno incrementato la domanda regionale di modelli digitali di fatica. L'espansione di 90 metri del giacimento Marjan di Saudi Aramco ha applicato la tecnologia di ormeggio per acque profonde in acque poco profonde per ridurre l'impatto sul fondale marino. Angola e Nigeria continuano ad adottare la tecnologia di scarico in tandem, rafforzando la domanda di connettori per ancore.
Mercato europeo dei sistemi di ormeggio offshore
Le isole energetiche di Bornholm in Danimarca e della Principessa Elisabetta in Belgio aggiungono insieme 6.5 GW di capacità di ormeggio ibrido entro il 2030. Le norme più stringenti della Norvegia per il 2025 obbligano gli operatori a fornire garanzie per lo smantellamento, orientando la progettazione verso linee sintetiche più leggere che riducono i costi di rimozione del 30%. Si prevede che l'Europa supererà un punto di svolta nel 2028, quando gli impianti eolici galleggianti supereranno gli ormeggi per petrolio e gas. (4) Agenzia energetica danese, "Bornholm Energy Island Feasibility", ens.dk
Panorama competitivo
Si prevede che il mercato dei sistemi di ormeggio offshore sarà moderatamente frammentato. Gli specialisti di componenti, Vryhof Anchors, Trelleborg, Mampaey Offshore e Lankhorst Ropes, competono sulla tenuta delle ancore, sulla resistenza alla fatica delle funi e sull'affidabilità dei connettori. L'acquisizione di Mampaey da parte di Trelleborg nel dicembre 2024 integra ancore, connettori e parabordi sotto un unico tetto, una strategia di espansione mirata alle gare d'appalto per le piattaforme eoliche galleggianti.
I gemelli digitali rappresentano il prossimo passo avanti. La TU Delft ha dimostrato un'accuratezza del 92% nella previsione della fatica nel 2025, integrando i dati dei sensori con motori fisici ed estendendo l'intervallo di ispezione da cinque a sette anni. Equinor ha applicato un gemello digitale simile su Hywind Scotland, prevenendo un guasto al connettore. Aziende più piccole come First Subsea (boe sottomarine) e Franklin Offshore (connettori a sgancio rapido) si stanno ritagliando una nicchia di mercato ignorata dai grandi produttori. Lo standard DNV 2025 ora impone la validazione della fatica delle funi sintetiche, favorendo i fornitori con banchi prova interni rispetto a quelli che esternalizzano la certificazione.
Leader del settore dei sistemi di ormeggio offshore
SBM offshore
MODEC Inc.
BW in mare aperto
Delmar Systems
SOFEC Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: SBM Offshore si è aggiudicata un contratto da Petrobras per la FPSO Almirante Tamandaré, destinata al giacimento pre-salifero di Búzios in Brasile. La FPSO è dotata di sistemi di ormeggio progettati per profondità marine di 2,100 metri e ha una capacità produttiva di 180,000 barili al giorno. Questo sviluppo rafforza la posizione del Brasile come maggiore mercato per le FPSO e convalida l'utilizzo di configurazioni ibride catenaria-cavo sintetico in acque ultra-profonde.
- Luglio 2025: Saipem e Subsea7 hanno ufficialmente completato la fusione, dando vita a una nuova potenza globale nel settore dell'ingegneria e dei servizi energetici, denominata Saipem7. L'entità risultante dalla fusione riunisce due delle principali società di ingegneria e costruzione offshore al mondo, con un portafoglio ordini di ben 43 miliardi di euro, che la rende uno dei principali attori nel settore delle infrastrutture sottomarine ed energetiche.
- Giugno 2025: Technip Energies ha recentemente annunciato che guiderà il progetto francese di ricerca e sviluppo sull'eolico galleggiante denominato PAREF, che si concentra sullo sviluppo di sistemi di ancoraggio riutilizzabili per ridurre i costi e l'impatto ambientale. Il progetto è finanziato nell'ambito di Francia 2030 e fornirà la tecnologia di ancoraggio per l'iniziativa eolica galleggiante NextFloat.
- Aprile 2025: Chevron avvia ufficialmente la produzione presso il suo progetto in acque profonde Ballymore nel Golfo del Messico. Il collegamento sottomarino connette tre pozzi all'impianto esistente di Blind Faith, con una produzione prevista fino a 75,000 barili di petrolio al giorno. Questo traguardo sottolinea la crescente diffusione delle tecnologie di ormeggio in acque profonde e delle tecnologie sottomarine nei grandi progetti offshore.
Ambito del rapporto sul mercato globale dei sistemi di ormeggio offshore
Un sistema di ormeggio offshore è una struttura di mantenimento della posizione che assicura piattaforme galleggianti, impianti di perforazione o imbarcazioni al fondale marino mediante ancore e cime, che possono essere costituite da catene, cavi o funi sintetiche. Questi sistemi garantiscono stabilità, impediscono la deriva e mantengono la posizione contro forze quali vento, onde e correnti. I principali tipi di sistemi di ormeggio includono l'ormeggio a catenaria, a fune tesa e a torretta.
Il mercato dei sistemi di ormeggio offshore è segmentato in base al tipo di ormeggio, ai componenti, alla profondità, al tipo di installazione, all'applicazione e all'area geografica. Per tipo di ormeggio, il mercato è segmentato in sistemi a diffusione, a punto singolo, a posizionamento dinamico, a catenaria, a gambe tese, semi-tese e altri. Per componente, il mercato è segmentato in ancore, connettori, catene, funi in fibra sintetica, boe e altri. Per profondità, il mercato è segmentato in acque poco profonde (≤400 m), acque profonde (400–1500 m) e acque ultra-profonde (>1500 m). Per tipo di installazione, il mercato è segmentato in sistemi permanenti e temporanei. Per applicazione, il mercato è segmentato in FPSO, TLP, piattaforme semisommergibili, spar, piattaforme eoliche galleggianti e altri. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi di ormeggio offshore in 21 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (USD).
| Ormeggio diffuso |
| Ormeggio a punto singolo |
| Posizionamento dinamico |
| catenaria |
| Gamba tesa |
| Semi-teso |
| Altro |
| ancore |
| Connettori |
| Catene |
| Corde in fibra sintetica |
| boe |
| Altro |
| Acque basse (fino a 400 m) |
| Acque profonde (da 400 a 1.500 m) |
| Acque ultra-profonde (oltre 1.500 m) |
| Permanente |
| Temporaneo |
| Produzione galleggiante, stoccaggio e scarico (FPSO) |
| Piattaforme per gambe tese (TLP) |
| Semisommergibili |
| Piattaforme Spar |
| Turbine eoliche galleggianti |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Qatar | |
| Sud Africa | |
| Egitto | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di ormeggio | Ormeggio diffuso | |
| Ormeggio a punto singolo | ||
| Posizionamento dinamico | ||
| catenaria | ||
| Gamba tesa | ||
| Semi-teso | ||
| Altro | ||
| Per componente | ancore | |
| Connettori | ||
| Catene | ||
| Corde in fibra sintetica | ||
| boe | ||
| Altro | ||
| Per profondità | Acque basse (fino a 400 m) | |
| Acque profonde (da 400 a 1.500 m) | ||
| Acque ultra-profonde (oltre 1.500 m) | ||
| Per tipo di installazione | Permanente | |
| Temporaneo | ||
| Per Applicazione | Produzione galleggiante, stoccaggio e scarico (FPSO) | |
| Piattaforme per gambe tese (TLP) | ||
| Semisommergibili | ||
| Piattaforme Spar | ||
| Turbine eoliche galleggianti | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Qatar | ||
| Sud Africa | ||
| Egitto | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei sistemi di ormeggio offshore nel 2031?
Si prevede che il mercato dei sistemi di ormeggio offshore raggiungerà i 2.18 miliardi di dollari entro il 2031.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che il Medio Oriente e l'Africa registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 4.7%, grazie allo sviluppo dei giacimenti di gas in Qatar, Israele e Mozambico.
Perché le funi in fibra sintetica stanno guadagnando terreno nei sistemi di ormeggio?
Le funi in poliestere e HMPE riducono il peso sospeso fino al 70% e la tensione superiore del 40%, consentendo l'utilizzo di attrezzature più leggere e di contenitori di installazione più economici.
In che modo il vento in portanza influisce sulla domanda di ancore?
Un parco eolico galleggiante da gigawatt può richiedere un numero di ancore cinque volte superiore a quello di una singola FPSO, poiché ogni turbina necessita di tre o quattro funi.
Quale segmento applicativo si sta espandendo più rapidamente?
Le piattaforme spar stanno avanzando a un tasso di crescita annuo composto (CAGR) del 5.2% grazie alla loro maggiore stabilità nei bacini soggetti a uragani come il Golfo del Messico.
Che ruolo svolgono i gemelli digitali nelle operazioni di ormeggio?
I gemelli ibridi fisico-IA prevedono la fatica con una precisione del 92%, estendendo gli intervalli di ispezione da cinque a sette anni e riducendo i costi del ciclo di vita fino al 20%.


