

Dimensioni e quota di mercato dello stoccaggio di energia offshore
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 454.24 milioni |
| Dimensione del mercato (2031) | USD 743.34 milioni |
| Tasso di crescita (2026 - 2031) | 10.35% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dello stoccaggio di energia offshore a cura di Mordor Intelligence
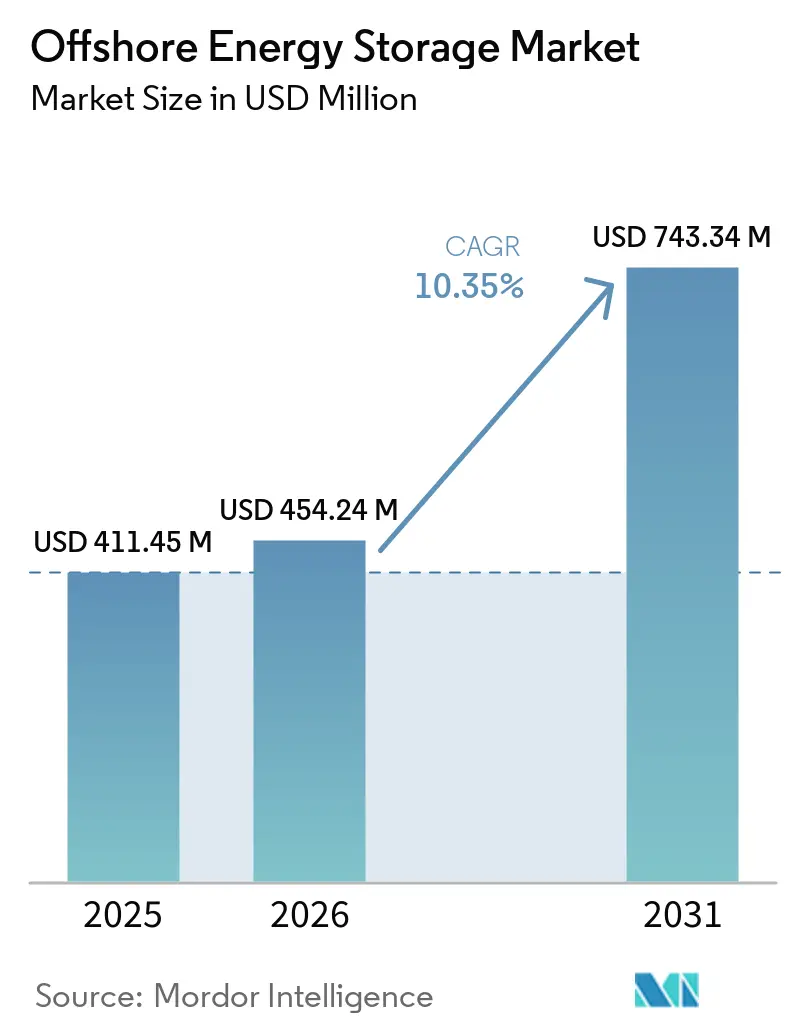
Si prevede che il mercato dello stoccaggio di energia offshore crescerà da 411.45 milioni di dollari nel 2025 a 454.24 milioni di dollari nel 2026, per poi raggiungere i 743.34 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.35% nel periodo 2026-2031. Il mercato dello stoccaggio di energia offshore è plasmato dal divario tra la generazione di energia rinnovabile offshore e la capacità di trasmissione disponibile. Lo stoccaggio consente di immagazzinare l'elettricità che altrimenti verrebbe limitata, per poi rilasciarla quando le condizioni e i prezzi della rete migliorano. Questo ruolo sta diventando sempre più importante, poiché i progetti eolici offshore vengono realizzati più rapidamente rispetto agli aggiornamenti delle reti di distribuzione. Il mercato dello stoccaggio di energia offshore beneficia anche della domanda di operazioni navali più pulite, di alimentazione ibrida per le piattaforme offshore e di sistemi elettrici resilienti nelle isole remote. Gli sviluppatori di progetti considerano sempre più lo stoccaggio come parte integrante della progettazione del sistema energetico, piuttosto che come un'apparecchiatura aggiunta successivamente alla costruzione.
Punti chiave del rapporto
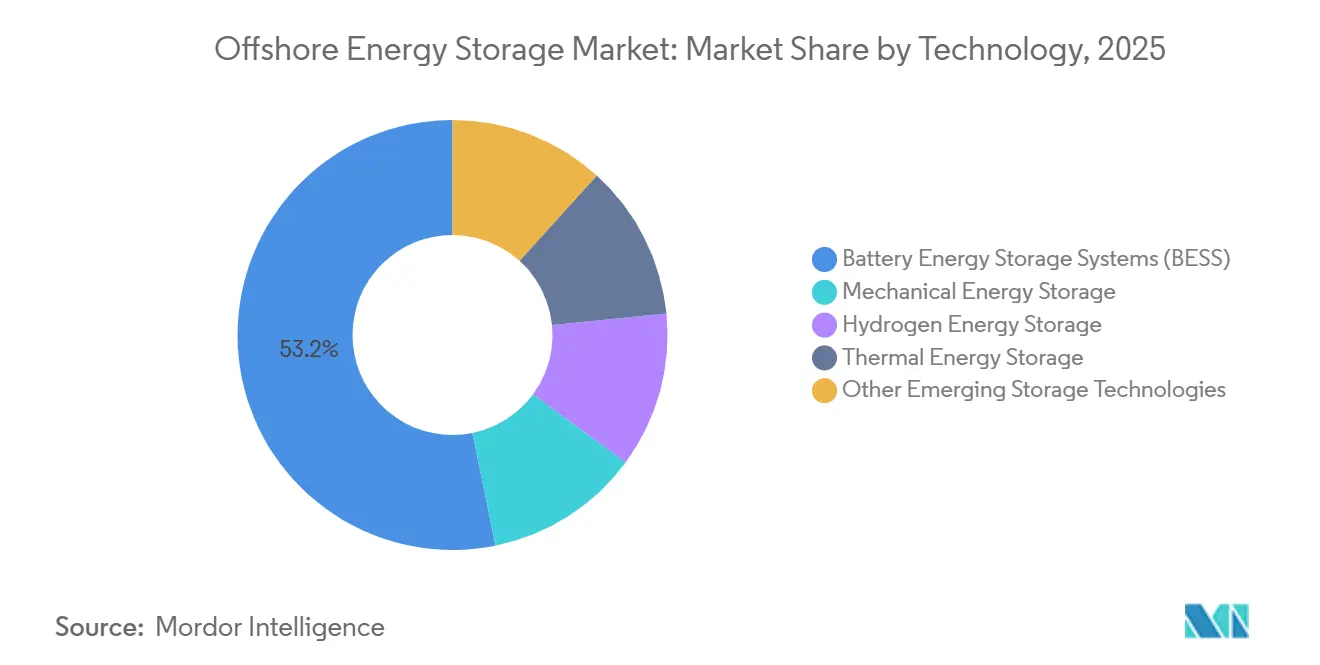
- In termini di tecnologia, i sistemi di accumulo di energia a batteria detenevano il 53.2% della quota di mercato dell'accumulo di energia offshore nel 2025, mentre si prevede che l'accumulo di energia a idrogeno crescerà a un tasso annuo composto del 15.4% fino al 2031.
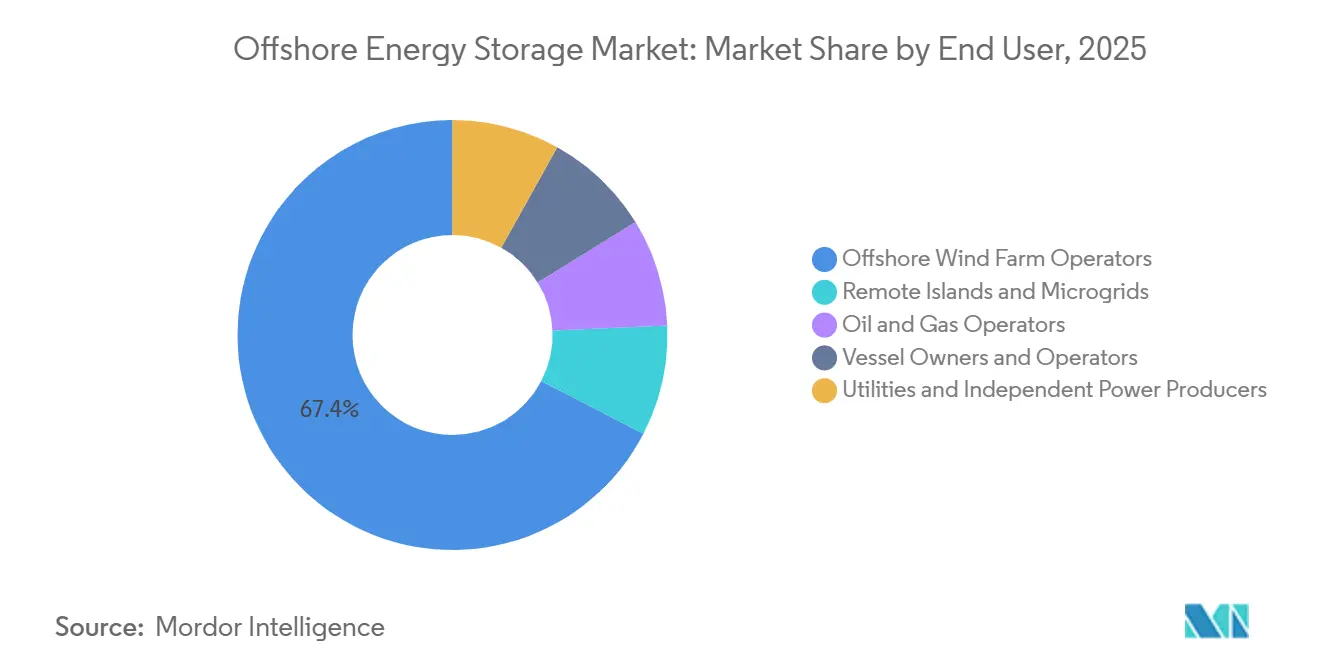
- Per quanto riguarda gli utenti finali, gli operatori di parchi eolici offshore hanno rappresentato il 67.4% della domanda nel 2025, mentre si prevede che le isole remote e le microreti registreranno il CAGR più elevato, pari al 17.3%, fino al 2031.
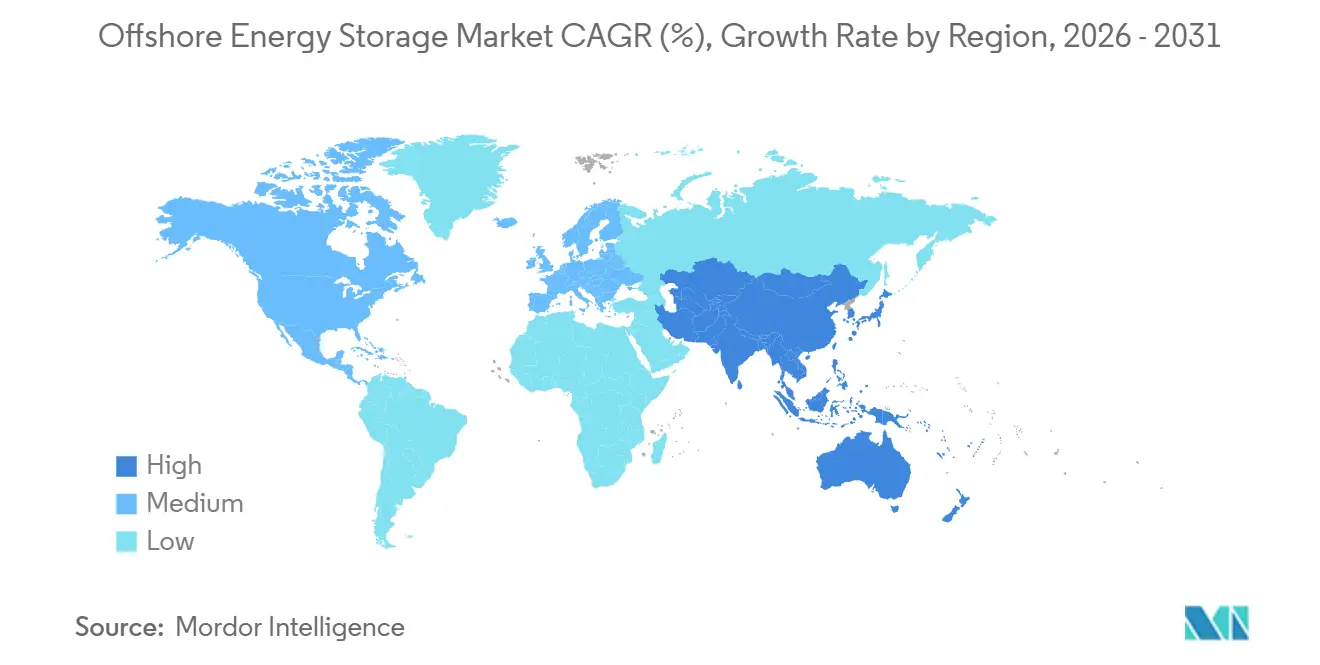
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 56.4% della quota di mercato dello stoccaggio energetico offshore, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 16.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello stoccaggio di energia offshore
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riduzione della produzione di energia eolica offshore e congestione della connessione alla rete. | + 2.50% | Regno Unito, Germania, Danimarca, Paesi Bassi; ricaduta sui mercati del Mar Baltico. | A breve termine (≤ 2 anni) |
| Co-ubicazione di impianti di stoccaggio in prossimità di infrastrutture di trasmissione eolica offshore. | + 2.00% | Nucleo del Mare del Nord; area Asia-Pacifico in fase emergente | A breve termine (≤ 2 anni) |
| Decarbonizzazione marittima e adozione di navi a emissioni zero | + 1.50% | A livello globale, primi progressi nell'Europa settentrionale e in Cina. | Medio termine (2-4 anni) |
| Elettrificazione delle piattaforme offshore e domanda di energia ibrida | + 1.20% | Norvegia, Regno Unito, Mare del Nord, Golfo del Messico | Medio termine (2-4 anni) |
| Vantaggi in termini di costi dello stoccaggio sottomarino a lungo termine | + 1.00% | Mare del Nord, Nord Atlantico, siti di acque profonde dell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Infrastrutture offshore condivise e gestione digitale dell'energia | + 0.80% | Diffusione globale, con primi guadagni nel Regno Unito, nei Paesi Bassi e in Germania. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Riduzione della produzione di energia eolica offshore e congestione della connessione alla rete.
Il mercato dello stoccaggio di energia offshore sta acquisendo sempre maggiore importanza, poiché la produzione eolica viene limitata quando le reti di trasmissione non sono in grado di trasportare la produzione disponibile. Xodus Group ha previsto che la riduzione annuale della produzione in Europa potrebbe superare i 300 TWh entro il 2040, con l'espansione della capacità eolica offshore verso l'obiettivo dell'Unione Europea. La stessa analisi ha riportato costi di gestione della congestione pari a 8.9 miliardi di euro nel 2024. I sistemi di stoccaggio situati in prossimità degli impianti eolici possono assorbire la produzione durante i periodi di limitazione e supportare una gestione più controllata. Uno studio presentato alla conferenza IEE del 2025 ha rilevato che i sistemi di accumulo di energia a batteria (BESS) co-ubicati, che utilizzano una gestione stocastica basata su ensemble, riducono la riduzione della produzione fino al 15% rispetto agli approcci di gestione deterministica. Lo studio ha anche rilevato che una migliore gestione della produzione aumenta i ricavi del mercato dallo 0.1% al 5%, a seconda della volatilità dei prezzi intraday. Queste condizioni favoriscono i progetti che possono entrare in servizio prima che il potenziamento della rete di trasmissione riduca il valore della gestione della riduzione della produzione.
Co-ubicazione di impianti di stoccaggio in prossimità di infrastrutture di trasmissione eolica offshore.
Il mercato dello stoccaggio di energia offshore è supportato anche da progetti che condividono connessioni di rete e infrastrutture di trasmissione con i progetti eolici offshore. Ørsted ha avviato la costruzione del sistema di accumulo di energia a batteria Iceni da 300 MW e 600 MWh nel marzo 2025 accanto alla sottostazione onshore Hornsea 3 nel Norfolk [1] Ørsted, “Ørsted Breaks Ground on Innovative UK Battery Energy Storage System,” Ørsted, orsted.co.uk . Il progetto condivide le infrastrutture associate allo sviluppo eolico offshore invece di richiedere una connessione separata. Questa soluzione può ridurre la duplicazione delle infrastrutture e dare a un singolo progetto accesso alla gestione della limitazione della produzione, ai servizi ancillari e ai pagamenti per la capacità. Northland Power ha dichiarato di star sviluppando 300 MW e 1.2 GWh di BESS co-localizzati con il progetto eolico offshore polacco Baltic Power. Baltic Power ha fornito la sua prima elettricità eolica offshore alla rete polacca nel 2026. Le infrastrutture condivise forniscono ai finanziatori un riferimento operativo per valutare le strutture di progetto integrate.
Decarbonizzazione marittima e adozione di navi a emissioni zero
Il mercato dello stoccaggio di energia offshore serve una flotta marittima che si sta orientando verso la propulsione a batteria e ibrida-elettrica. Nel febbraio 2025, Corvus Energy ha annunciato la fornitura di un sistema di batterie al litio ferro fosfato da quasi 25 MWh per la nave di supporto alla costruzione offshore completamente elettrica del Gruppo BW. L'ordine ha dimostrato che i sistemi di batterie per navi offshore si stanno evolvendo oltre le piccole installazioni ausiliarie. Nel febbraio 2026, ABB ha selezionato i sistemi di stoccaggio di energia Corvus Dolphin NxtGen per due nuovi traghetti ibridi-elettrici dello Stato di Washington. Il programma di sostituzione potrebbe riguardare fino a 16 navi e ha un valore stimato di 4 miliardi di dollari. Sistemi certificati per uso marittimo, integrazione con le navi e assistenza a lungo termine sono quindi capacità importanti all'interno del mercato dello stoccaggio di energia offshore. L'utilizzo di batterie su navi e porti può inoltre collegare la domanda marittima con l'infrastruttura di ricarica a terra.
Elettrificazione delle piattaforme offshore e domanda di energia ibrida
Il mercato dello stoccaggio di energia offshore svolge un ruolo ulteriore nella fornitura di energia ibrida alle piattaforme petrolifere e del gas offshore. La Norvegia ha riferito che nel 2025 il settore offshore del paese ha consumato 10 TWh di elettricità da giacimenti collegati a terra e parzialmente elettrificati. L'elettrificazione completa può essere difficile laddove i progetti richiedono lunghi cavi sottomarini e ingenti spese per la costruzione in mare. Equinor ha interrotto i piani di elettrificazione per Snorre A&B, Heidrun e Aasgard B nell'ottobre 2025 perché i costi di abbattimento erano saliti a 5,000 NOK per tonnellata di anidride carbonica. I sistemi ibridi eolici, a batteria e a idrogeno possono offrire un'altra strada per ridurre le emissioni delle piattaforme. Un documento presentato alla conferenza SPE del 2025 ha rilevato che tali sistemi potrebbero ridurre le emissioni di anidride carbonica di oltre il 77% rispetto ai sistemi di riferimento basati esclusivamente sul diesel nei casi modellati [2] Society of Petroleum Engineers, “Decarbonising Offshore Production Platforms Using Hybrid Renewable Energy Systems,” SPE Conference Proceedings, spe.org . Lo stesso studio ha riportato un aumento del 6% dei costi livellati dell'energia in scenari a costi medi.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di installazione e manutenzione in ambito nautico. | -2.00% | A livello globale; i casi più gravi si registrano nella regione Asia-Pacifico e in Nord America. | A breve termine (≤ 2 anni) |
| Corrosione, biofouling ed esposizione a condizioni meteorologiche estreme | -0.80% | Medio Oriente e Africa tropicale; Mare del Nord; Zone dei tifoni del Pacifico | Medio termine (2-4 anni) |
| Procedure di autorizzazione frammentate e incertezza sulla struttura delle entrate. | -1.00% | Mercati nazionali dell'UE; mercati offshore statunitensi; mercati emergenti dell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Affidabilità e storico assicurativo limitati per lo stoccaggio offshore. | -0.70% | A livello globale; i casi più gravi si registrano nella regione Asia-Pacifico e in Medio Oriente. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di installazione e manutenzione in ambito nautico.
Il mercato dello stoccaggio energetico offshore deve affrontare costi di installazione e manutenzione più elevati rispetto a progetti terrestri comparabili. I sistemi offshore richiedono apparecchiature certificate per l'ambiente marino, navi specializzate, equipaggi qualificati e lavori da svolgere entro finestre meteorologiche limitate. FLASC ha affermato che i sistemi agli ioni di litio offshore marinizzati possono superare i 1,100 euro per kWh per utilizzi di breve durata. Il confronto ha collocato sistemi onshore comparabili intorno ai 500 euro per kWh. Questi costi favoriscono gli impianti che possono generare ricavi da diversi servizi, tra cui la gestione della congestione, i servizi di bilanciamento e i meccanismi di capacità. FLASC ha anche indicato che i sistemi idropneumatici potrebbero avere un vantaggio in termini di costi per durate di stoccaggio comprese tra 16 e 24 ore, sebbene sia ancora necessaria una validazione su scala commerciale.
Procedure di autorizzazione frammentate e incertezza sulla struttura delle entrate.
Il mercato dello stoccaggio di energia offshore è limitato dalla mancanza di una chiara classificazione normativa tra generazione, infrastruttura di rete o classe di asset a sé stante. Nel suo documento programmatico del dicembre 2025, ENTSO-E ha identificato la doppia tariffazione e la debolezza dei segnali di prezzo legati alla localizzazione come ostacoli allo stoccaggio su larga scala. Norme incerte possono rendere meno certa per gli sviluppatori l'accesso ai ricavi della rete e alle autorizzazioni di progetto. ENTSO-E ha inoltre individuato la limitata visibilità dei ricavi a lungo termine come un ostacolo strutturale alla diffusione. Il Regolamento UE 2024/1735 riconosce lo stoccaggio di energia come infrastruttura ammissibile per la Rete transeuropea dell'energia (TEU). Il regolamento consente la creazione di zone infrastrutturali dedicate allo stoccaggio, collocate in prossimità di impianti di energia rinnovabile offshore. Norme più chiare in materia di autorizzazioni e tariffe migliorerebbero la fattibilità finanziaria dei progetti nell'intero mercato dello stoccaggio di energia offshore.
Analisi del segmento
Per tecnologia: i sistemi di accumulo di energia a batteria (BESS) guidano l'attuale diffusione, mentre l'idrogeno guadagna terreno.
Nel 2025, i sistemi di accumulo di energia a batteria (BESS) detenevano il 53.2% della quota di mercato dell'accumulo di energia offshore. I BESS vantano una consolidata esperienza operativa, percorsi di sicurezza riconosciuti e strutture di approvvigionamento consolidate. La tecnologia è particolarmente adatta al bilanciamento di breve durata, alla gestione delle limitazioni di produzione e all'elettrificazione delle imbarcazioni. Il progetto Iceni di Ørsted, da 300 MW e 600 MWh, dimostra come i BESS possano essere collegati alle infrastrutture di trasmissione legate all'eolico offshore. La sua progettazione fornisce al progetto un riferimento operativo diretto per futuri sviluppi integrati. L'installazione offshore richiede comunque il controllo dell'umidità, la protezione dalla corrosione, sistemi di sicurezza e apparecchiature in grado di resistere alle vibrazioni. Questi requisiti aumentano i costi rispetto alle unità terrestri standard. Il settore dell'accumulo di energia offshore, pertanto, dipende da fornitori che combinano la competenza sulle batterie con l'ingegneria navale e le capacità di dispacciamento digitale.
Si prevede che lo stoccaggio di energia a idrogeno crescerà a un CAGR del 15.4% fino al 2031. La tecnologia può supportare periodi di stoccaggio più lunghi rispetto a un sistema di batterie progettato principalmente per il bilanciamento orario. Il CrossWind Base Load Power Hub presso il parco eolico Hollandse Kust Noord ha combinato un elettrolizzatore PEM da 2.5 MW, una cella a combustibile da 1 MW e un buffer di batterie da 5 MWh [3] Ballard Power Systems, “CrossWind Project Base Load Power Hub Arrives in Netherlands,” Ballard Power Systems, ballard.com . Il sistema è stato consegnato all'operatore DOT nell'ottobre 2025 ed è stato rinominato Phynix. Anche FLASC sta sviluppando sistemi di stoccaggio di energia idropneumatici per durate da 4 a 100 ore, con un'efficienza di andata e ritorno dichiarata vicina al 70%. Il suo progetto pilota connesso alla rete presso Plant One Rotterdam è stato in corso tra il 2025 e il 2026. Queste tecnologie ampliano il mercato dello stoccaggio di energia offshore oltre le applicazioni basate su batterie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli operatori eolici forniscono scalabilità, mentre le microreti remote crescono più rapidamente
Nel 2025, gli operatori di parchi eolici offshore rappresentavano il 67.4% della domanda. Tale domanda è legata all'esigenza commerciale di gestire la limitata produzione di energia rinnovabile e di migliorare l'utilizzo delle connessioni condivise. Le dimensioni del mercato dello stoccaggio di energia offshore per questo gruppo sono supportate da progetti che integrano lo stoccaggio già in fase di pianificazione dei parchi eolici. Si prevede che Iceni fornirà un riferimento pratico per gli sviluppatori che valutano le infrastrutture condivise rispetto alle connessioni separate alla rete. Anche gli operatori del settore petrolifero e del gas rappresentano un gruppo rilevante, per i quali l'alimentazione da terra è costosa o tecnicamente complessa. Nell'agosto 2025, SLB OneSubsea si è aggiudicata un contratto EPC per il sistema di produzione sottomarino completamente elettrico Fram Sør di Equinor. Il sistema a 12 pozzi sarà installato sulla piattaforma Troll C, che riceve energia da terra. Armatori e società di servizi pubblici contribuiscono ulteriormente alla domanda attraverso la propulsione ibrida e gli accordi per l'energia rinnovabile.
Si prevede che le isole remote e le microreti cresceranno a un CAGR del 17.3% fino al 2031. Questa parte del mercato dello stoccaggio di energia offshore è trainata dagli alti costi e dal rischio di approvvigionamento dell'elettricità prodotta con il diesel. La British Virgin Islands Electricity Corporation ha commissionato il sistema ibrido di energia rinnovabile e batterie Anegada nel dicembre 2025. Il sistema combina 1.252 MW di capacità fotovoltaica solare con 4,078 kWh di BESS. L'obiettivo è ridurre l'elettricità prodotta con il diesel del 90-95%. La Cornell University sta sviluppando un sistema a celle a combustibile a idrogeno verde per Vieques, Porto Rico, con installazione prevista per l'inizio del 2027 [4] Cornell University, “On Storm-Ravaged Vieques, a Microgrid Builds Resilience,” Cornell Chronicle, news.cornell.edu . Il progetto aggiunge lo stoccaggio di energia per più giorni a una microrete solare con batterie.
Analisi geografica
Nel 2025, l'Europa deteneva il 56.4% della quota di mercato dello stoccaggio energetico offshore. La regione combina un ampio parco eolico offshore, una significativa congestione della rete e una consolidata esperienza nello sviluppo di progetti. Regno Unito, Germania, Danimarca e Paesi Bassi rimangono posizioni centrali per le attività di stoccaggio in loco. La roadmap offshore di ENTSO-E ha individuato l'adattamento normativo, i segnali di prezzo locali e il coordinamento transfrontaliero come priorità per lo sviluppo offshore. La roadmap supporta l'obiettivo dell'Unione Europea di raggiungere 365 GW di capacità rinnovabile offshore entro il 2050. La Polonia sta aggiungendo un nuovo importante punto di riferimento con Baltic Power e il suo sistema di stoccaggio previsto da 300 MW e 1.2 GWh.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 16.4% fino al 2031. L'entità degli impianti eolici offshore realizzati dalla Cina e gli investimenti nazionali nelle infrastrutture di trasmissione sono fattori importanti per l'espansione della regione. La legge sudcoreana sulla promozione dell'energia eolica offshore, promulgata nel 2024, offre un percorso più chiaro per lo sviluppo dei progetti. Il governo prevede di destinare 25 GW di aree eoliche offshore entro il 2031. Il complesso eolico offshore di Shinan Uii, da 390 MW, ha iniziato la costruzione nel luglio 2026. L'investimento dichiarato è stato di 3.4 miliardi di won coreani, equivalenti a 2.5 miliardi di dollari. Il mercato dello stoccaggio di energia offshore nella regione sarà influenzato dal ritmo di implementazione della rete elettrica, dalle normative sulla sicurezza dello stoccaggio e dalle catene di approvvigionamento nazionali.
Nel 2025, il Nord America rappresentava una quota minore del mercato dello stoccaggio energetico offshore, ma l'elettrificazione delle navi e lo stoccaggio a lungo termine stanno acquisendo importanti referenze progettuali. La scelta dei sistemi Corvus da parte di ABB per i traghetti dello Stato di Washington dimostra la portata degli appalti per l'elettrificazione dei traghetti pubblici. Hydrostor ha dichiarato che il suo centro di stoccaggio energetico Quinte in Ontario prevede una fase iniziale di 4 GWh per i primi anni del 2030. Il Sud America, il Medio Oriente e l'Africa rimangono aree in fase iniziale di sviluppo. I loro sistemi insulari offrono un caso d'uso comparabile, dove l'esposizione al diesel rende la generazione e lo stoccaggio da fonti rinnovabili più preziosi. L'opportunità geografica dipende da strutture di appalto finanziariamente sostenibili e da una capacità di manutenzione locale affidabile.
Panorama competitivo
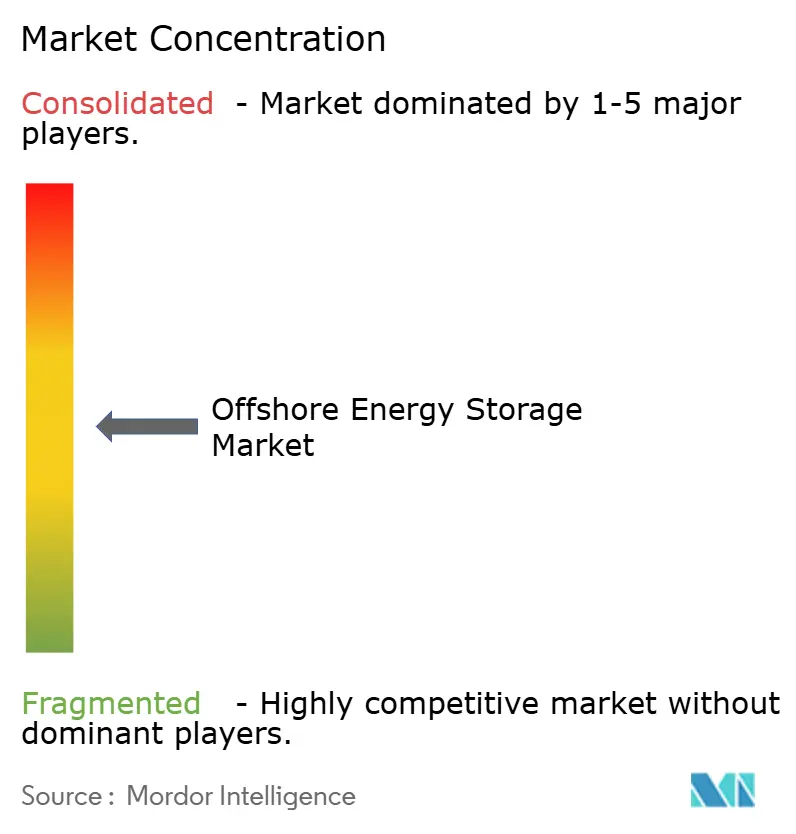
Il mercato dello stoccaggio di energia offshore è moderatamente concentrato nell'integrazione di sistemi e più frammentato tra le singole tecnologie. ABB, Siemens Energy, Hitachi Energy e Schneider Electric competono in base all'ingegneria elettrica, all'esperienza di connessione alla rete e alle capacità di assistenza globale. Corvus Energy, Fluence Energy e Leclanché competono in base alla progettazione di batterie specifiche per il settore marino e ai dati operativi. Gli specialisti tecnologici rimangono importanti perché le installazioni offshore richiedono apparecchiature collaudate contro corrosione, vibrazioni, umidità e condizioni di manutenzione impegnative. Subsea7 contribuisce con le proprie competenze di ingegneria marina attraverso la partnership tecnologica con FLASC. Questa suddivisione dei ruoli implica che gli sviluppatori spesso necessitino di partnership piuttosto che di un singolo fornitore. I fornitori in grado di collegare apparecchiature di alimentazione, sistemi di controllo e servizi operativi sono nella posizione migliore per supportare progetti integrati.
La co-locazione è una mossa strategica fondamentale nel mercato dello stoccaggio di energia offshore. Il progetto Iceni di Ørsted combina un collegamento di trasmissione legato all'energia eolica con un sistema di accumulo di energia a batteria (BESS) da 300 MW e 600 MWh. Northland Power sta applicando un approccio simile al progetto Baltic Power in Polonia. Anche i fornitori di sistemi di stoccaggio a lungo termine stanno stringendo partnership per combinare tecnologie specializzate con risorse di fornitura industriali. Baker Hughes e Hydrostor hanno siglato un accordo di collaborazione per la fornitura di apparecchiature di compressione e generazione di energia per i progetti Hydrostor nel gennaio 2026. L'accordo riguarda ordini di apparecchiature fino a 1.4 GW.
La gestione digitale dell'energia sta diventando sempre più rilevante, poiché gli impianti di stoccaggio utilizzano diverse fonti di reddito. Gli operatori necessitano di sistemi in grado di coordinare la riduzione delle limitazioni di produzione, bilanciare la partecipazione, gestire gli accordi di capacità e i requisiti di alimentazione di navi o piattaforme. Questa esigenza crea spazio per i fornitori di software specializzati nella gestione del dispacciamento e degli asset. Tecnologie a lunga durata come l'idrogeno, l'aria compressa avanzata e lo stoccaggio idropneumatico possono competere laddove la durata dello stoccaggio è più importante dell'ingombro ridotto. Nell'agosto 2026, Hydrostor ha raccolto 230 milioni di dollari per promuovere il suo portafoglio di progetti di aria compressa avanzata. Il finanziamento ha incluso la partecipazione strategica di Baker Hughes, Hatch e Canada Growth Fund. Il mercato dello stoccaggio di energia offshore continuerà a premiare le prestazioni marine comprovate, le strutture di finanziamento pratiche e la capacità di integrare molteplici tecnologie.
Leader del settore dello stoccaggio di energia offshore
Siemens Energy Ag
Wärtsilä Oyj Abp
ABB
Saft Groupe SA
Corvus Energia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Hydrostor ha ottenuto l'approvazione per la connessione alla rete elettrica del centro di accumulo energetico Silver City da 200 MW e 1,600 MWh nel Nuovo Galles del Sud, in Australia.
- Agosto 2026: Hydrostor si è assicurata 230 milioni di dollari per portare avanti i suoi progetti avanzati di accumulo di energia ad aria compressa e la sua pipeline globale da 7 GW.
- Luglio 2026: è iniziata la costruzione del complesso eolico offshore di Shinan Uii da 390 MW in Corea del Sud.
- Maggio 2026: Baltic Power di Northland Power ha fornito alla rete nazionale polacca la prima energia elettrica eolica offshore e ha confermato la realizzazione del sistema di accumulo di energia (BESS) da 300 MW e 1.2 GWh, situato nello stesso impianto.
Ambito del rapporto sul mercato globale dello stoccaggio di energia offshore
L'accumulo di energia offshore si riferisce a tecnologie e sistemi progettati per immagazzinare energia in prossimità di siti offshore e rilasciarla quando necessario. Questi sistemi supportano l'integrazione e il funzionamento affidabile delle energie rinnovabili offshore e di altre infrastrutture energetiche marine. Possono immagazzinare l'elettricità generata da parchi eolici offshore, impianti solari galleggianti, progetti di energia mareomotrice e ondosa, o l'elettricità fornita dalla rete terrestre. Le tecnologie chiave includono i sistemi di accumulo di energia a batteria (BESS), l'accumulo di energia meccanica, l'accumulo di energia a idrogeno, l'accumulo di energia termica e altre tecnologie di accumulo emergenti.
Il mercato dello stoccaggio di energia offshore è segmentato per tecnologia, utente finale e area geografica. Per tecnologia, il mercato è segmentato in sistemi di accumulo di energia a batteria (BESS), stoccaggio di energia meccanica, stoccaggio di energia a idrogeno, stoccaggio di energia termica e altre tecnologie di stoccaggio emergenti. Per utente finale, il mercato è segmentato in operatori di parchi eolici offshore, operatori del settore petrolifero e del gas, armatori e operatori navali, aziende di servizi pubblici e produttori indipendenti di energia (IPP), isole remote e microreti. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dello stoccaggio di energia offshore nelle principali regioni, tra cui Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Sistemi di accumulo di energia della batteria (BESS) |
| Accumulo di energia meccanica |
| Accumulo di Idrogeno |
| Accumulo di energia termica |
| Altre tecnologie di archiviazione emergenti |
| Operatori di parchi eolici offshore |
| Operatori del petrolio e del gas |
| Armatori e gestori di navi |
| Aziende di servizi pubblici e produttori indipendenti di energia |
| Isole remote e microreti |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Sistemi di accumulo di energia della batteria (BESS) | |
| Accumulo di energia meccanica | ||
| Accumulo di Idrogeno | ||
| Accumulo di energia termica | ||
| Altre tecnologie di archiviazione emergenti | ||
| Per utente finale | Operatori di parchi eolici offshore | |
| Operatori del petrolio e del gas | ||
| Armatori e gestori di navi | ||
| Aziende di servizi pubblici e produttori indipendenti di energia | ||
| Isole remote e microreti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per lo stoccaggio di energia offshore?
Si prevede che il settore crescerà a un tasso annuo composto del 10.35% dal 2026 al 2031, raggiungendo i 743.34 milioni di dollari entro il 2031.
Quale tecnologia è all'avanguardia nella diffusione dei sistemi di accumulo di energia offshore?
Nel 2025, BESS ha rappresentato la quota maggiore del mercato con il 53.2% dei ricavi, grazie alla consolidata esperienza operativa e all'idoneità al bilanciamento della rete.
Perché è necessario un sistema di stoccaggio a fianco dei parchi eolici offshore?
I sistemi di accumulo possono immagazzinare l'energia eolica durante i periodi di interruzione della rete e distribuirla in un secondo momento, contribuendo a ridurre le limitazioni di produzione e a migliorare l'utilizzo degli impianti.
Quale segmento di utenti finali si prevede crescerà più rapidamente?
Si prevede che le isole remote e le microreti cresceranno a un tasso annuo composto del 17.3% fino al 2031, sostenute dalla necessità di sostituire i generatori diesel.
Quale regione sta crescendo più velocemente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 16.4% fino al 2031, grazie all'aumento degli investimenti nell'energia eolica offshore e nelle relative infrastrutture di trasmissione.


