

Dimensioni e quota del mercato delle piattaforme di perforazione offshore
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 39.26 miliardo di dollari |
| Dimensione del mercato (2031) | 45.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.16% CAGR |
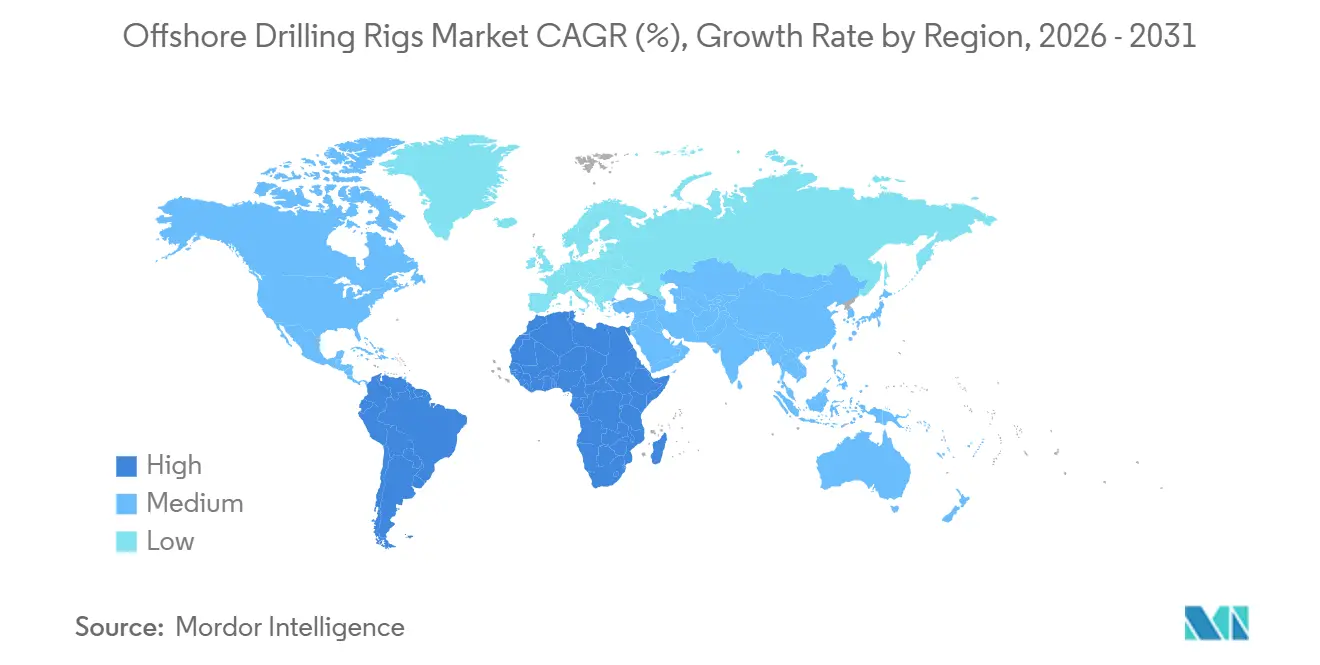
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
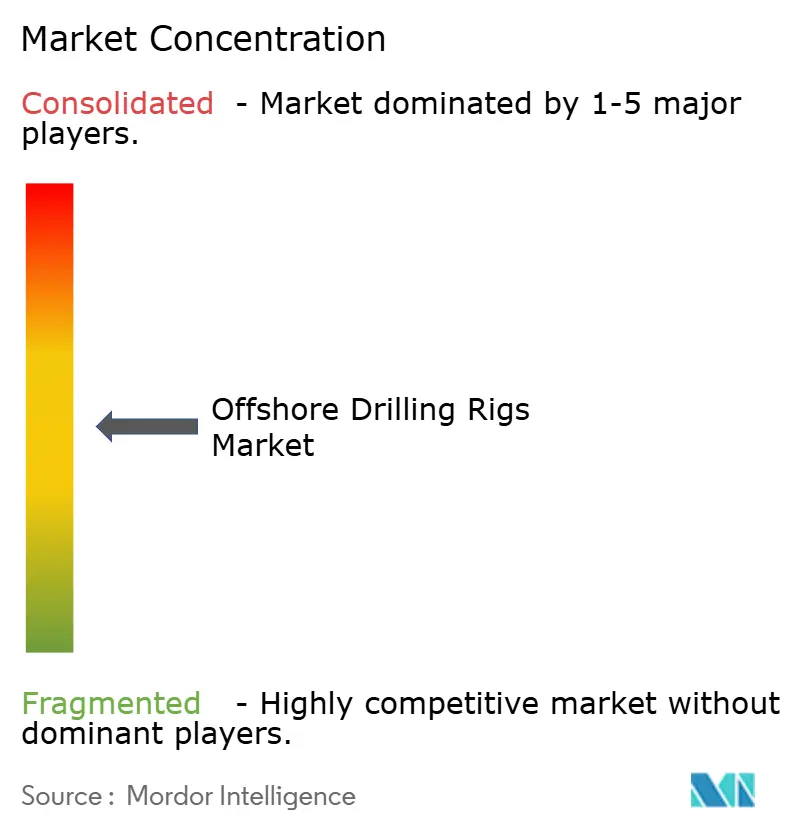
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle piattaforme di perforazione offshore di Mordor Intelligence
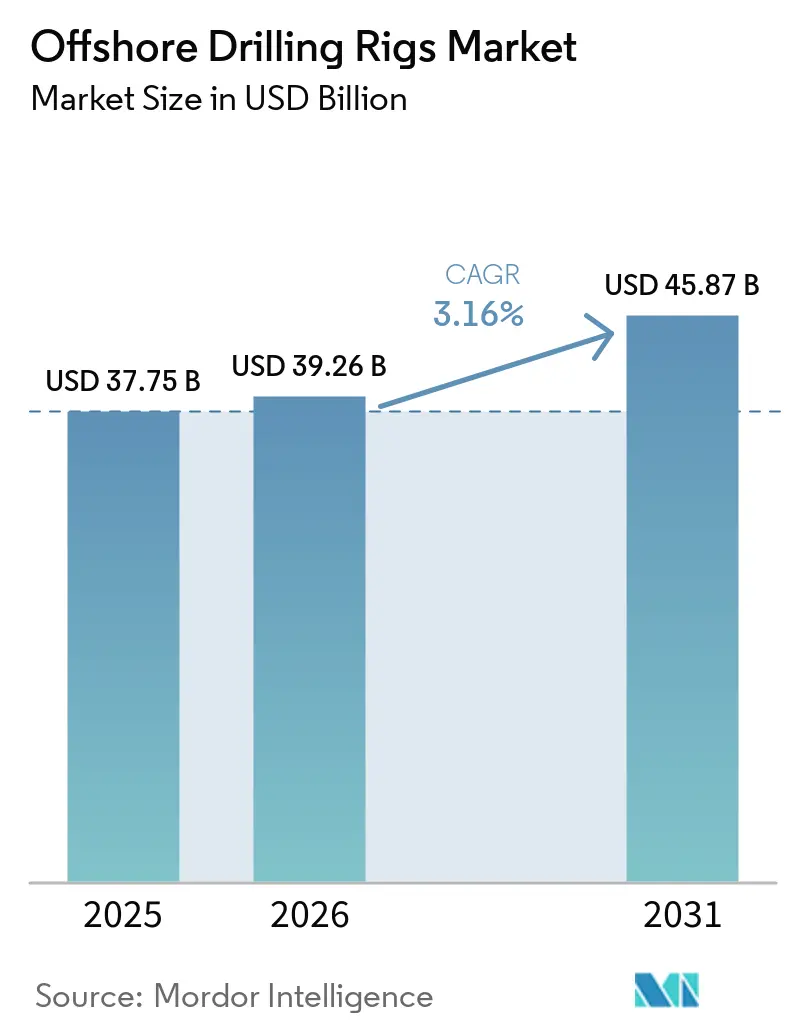
Si prevede che il mercato delle piattaforme di perforazione offshore crescerà da 37.75 miliardi di dollari nel 2025 a 39.26 miliardi di dollari nel 2026 e si prevede che raggiungerà i 45.87 miliardi di dollari entro il 2031 con un CAGR del 3.16% nel periodo 2026-2031.
Questa prospettiva sulle dimensioni del mercato evidenzia un ciclo di allocazione del capitale disciplinato in cui gli appaltatori privilegiano la visibilità del portafoglio ordini e un maggiore utilizzo piuttosto che programmi speculativi di nuove costruzioni. Le piattaforme con specifiche più elevate, in particolare le navi di perforazione di settima generazione, continuano a richiedere tariffe giornaliere premium perché consentono agli operatori di raggiungere obiettivi di perforazione ultra-profondi che contengono riserve multimiliardarie. Il recupero delle tariffe giornaliere è più forte in acque ultra-profonde, tuttavia i jack-up per acque poco profonde rimangono il cavallo di battaglia dei bacini maturi, dove i bassi break-even preservano l'attività di perforazione anche in condizioni di volatilità dei prezzi. La domanda regionale ruota attorno all'Asia-Pacifico, dove le compagnie petrolifere nazionali impiegano jack-up per garantire l'approvvigionamento interno, e al Sud America e all'Africa, dove le scoperte in acque ultra-profonde rimodellano i portafogli di produzione. L'adozione di tecnologie, che vanno dal controllo automatizzato della perforazione ai sistemi di alimentazione ibridi, sta emergendo come una leva fondamentale per l'ottimizzazione dei costi e la conformità alle normative sulle emissioni.
Punti chiave del rapporto
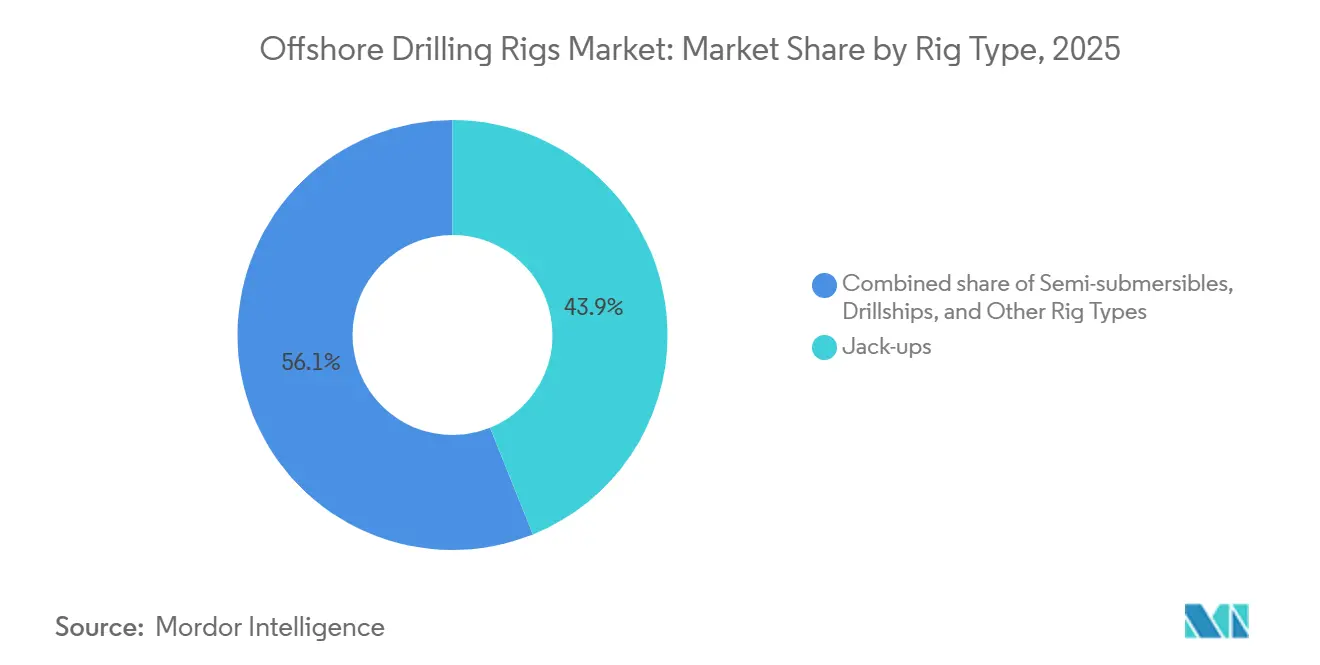
- Per tipologia di piattaforma, nel 2025 le piattaforme autoelevatrici hanno dominato il mercato delle piattaforme di perforazione offshore, con una quota del 43.9%, mentre le navi da perforazione hanno registrato il CAGR più rapido, pari al 7.2% fino al 2031.
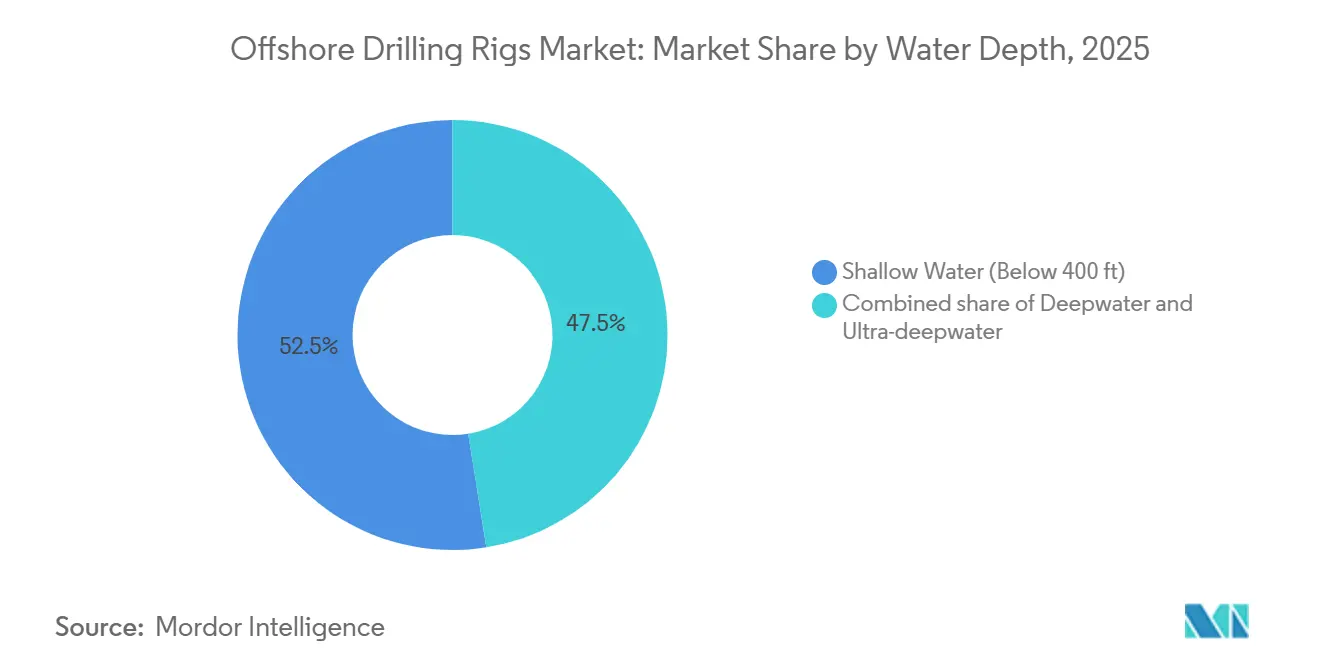
- In base alla profondità dell'acqua, nel 2025 i progetti in acque poco profonde rappresentavano il 52.5% delle dimensioni del mercato delle piattaforme di perforazione offshore, ma le campagne in acque ultra-profonde sono destinate a espandersi a un CAGR del 9.8% tra il 2026 e il 2031.
- In termini geografici, la regione Asia-Pacifico ha registrato un fatturato del 37.6% nel 2025 e sta superando i suoi concorrenti con un CAGR del 4.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle piattaforme di perforazione offshore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda globale di energia | + 0.8% | Globale, con effetti pronunciati nell'Asia-Pacifico e nel Medio Oriente | Medio termine (2-4 anni) |
| Esplorazione di riserve offshore inutilizzate | + 0.6% | Sud America (Brasile, Guyana), Africa (Namibia, Angola), Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Nuove scoperte in acque profonde e ultra-profonde in Sud America e Africa | + 0.9% | Sud America (Brasile, Guyana), Africa (Namibia, Angola, Mozambico) | A lungo termine (≥ 4 anni) |
| L'arretrato di dismissione alimenta la domanda di riutilizzo delle piattaforme | + 0.3% | Nord America (Golfo del Messico), Europa (Mare del Nord), con ripercussioni sull'Asia-Pacifico | Medio termine (2-4 anni) |
| Emersione dello stoccaggio di carbonio offshore e delle trivellazioni geotermiche | + 0.4% | Europa (Norvegia, Regno Unito, Paesi Bassi), Nord America, con adozione anticipata in Australia | A lungo termine (≥ 4 anni) |
| Accessibilità del gas inutilizzato tramite sviluppi FLNG | + 0.5% | Asia-Pacifico (Australia, Malesia, Indonesia), Africa (Mozambico, Mauritania/Senegal) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda globale di energia
Si prevede che il petrolio e il gas manterranno una quota combinata del 52% del mix energetico globale fino al 2030, creando un carico di base duraturo per le campagne di perforazione offshore. [1] Agenzia Internazionale dell'Energia, "World Energy Outlook 2025", iea.org ADNOC Drilling prevede di espandere la propria flotta a 125 piattaforme entro il 2028 per aiutare gli Emirati Arabi Uniti a raggiungere una capacità produttiva di 5 milioni di barili al giorno, illustrando come le compagnie petrolifere nazionali supportino la domanda. [2] ADNOC Drilling, "Fleet Expansion Announcement", adnocdrillingir.ae L'indiana ONGC sta estendendo i contratti di noleggio delle piattaforme jack-up nel bacino di Krishna-Godavari per preservare la produzione dei pozzi più vecchi, rafforzando l'importanza delle acque poco profonde nelle economie emergenti affamate di energia. Petrobras si è assicurata 12 navi di perforazione per le operazioni pre-sal, segnalando che gli operatori sostenuti dallo stato possono sostenere le perforazioni attraverso i cicli dei prezzi. [3] Petrobras, “Aggiornamento del programma di perforazione pre-salifero”, investidorpetrobras.com.br Questa biforcazione, efficienza OCSE contro espansione non OCSE, si traduce in un modello di domanda a due livelli in cui le piattaforme jack-up soddisfano volumi incrementali in Asia mentre le piattaforme galleggianti premium inseguono i barili di acque profonde di frontiera.
Esplorazione di riserve offshore inutilizzate
Il bacino di Orange in Namibia contiene circa 10 miliardi di barili di risorse recuperabili, con TotalEnergies e Shell che dispiegheranno collettivamente quattro navi di perforazione nel periodo 2024-2025. Il blocco Stabroek in Guyana ha superato gli 11 miliardi di barili scoperti, richiedendo una flotta continua di sei navi di perforazione per sostenere la sua crescita oltre i 640,000 barili al giorno. Questi successi stanno riducendo il rischio percepito e sostenendo costi di pozzo superiori a 100 milioni di dollari quando le probabilità di successo aumentano. Il progetto Kaminho dell'Angola, del valore di 6 miliardi di dollari, utilizzerà due navi di perforazione nell'arco di quattro anni, evidenziando la volontà di finanziare le attività di frontiera in acque profonde quando i breakeven si attestano intorno ai 35 dollari al barile. Le moderne navi di perforazione, in grado di raggiungere profondità d'acqua di 10,000 piedi e potenze di 20,000 psi (20.000 psi) di HPHT, costituiscono quindi il motore di crescita del mercato delle piattaforme di perforazione offshore.
Nuove scoperte in acque profonde e ultra-profonde in Sud America e Africa
I giacimenti brasiliani di Atapu e Sépia hanno raggiunto una produzione complessiva di 500,000 barili al giorno nel 2025, supportati da otto navi di perforazione attive in acque profonde fino a 7,000 metri. La Coral Sul FLNG del Mozambico esporta ora gas da una risorsa di 450 miliardi di metri cubi, con ulteriori treni di GNL galleggianti previsti. Lo slancio della Namibia indica che Sud America e Africa rappresenteranno collettivamente il 40% della domanda di piattaforme per acque ultra-profonde entro il 2026. La redditività commerciale di questi giacimenti ha ridotto i breakeven pre-sale a 35 dollari al barile, rivaleggiando con gli asset onshore del Medio Oriente e rendendo le acque ultra-profonde una componente principale del portafoglio. L'utilizzo delle navi di perforazione è quindi salito oltre il 90%, sostenendo tariffe giornaliere prossime ai 500,000 dollari per le unità all'avanguardia.
Arretrati di dismissione che alimentano la domanda di riutilizzo delle piattaforme
Il Mare del Nord si trova ad affrontare una passività di smantellamento di 20 miliardi di sterline (25 miliardi di dollari), con l'apertura di contratti pluriennali per piattaforme autoelevatrici e navi per carichi pesanti. Il Golfo del Messico ospita 3,800 pozzi inutilizzati, il che ha portato all'introduzione di nuove norme sulle obbligazioni che accelerano i lavori di "plug-and-abandon". I semisommergibili vengono adattati per l'iniezione di CCS, come dimostra il progetto Northern Lights di Equinor, che sequestra 1.5 milioni di tonnellate di CO₂ all'anno. La nicchia di mercato dell'ammodernamento prolunga la vita utile degli asset, soddisfacendo al contempo i requisiti sulle emissioni, consentendo agli appaltatori di diversificare i flussi di entrate oltre l'estrazione di idrocarburi. Mentre le autorità di regolamentazione inaspriscono le scadenze per la rimozione, una costante pipeline di pozzi a fine vita supporta la domanda di base di piattaforme adattabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni ambientali e regolamentazione ESG più severa | -0.5% | Globale, con applicazione rigorosa in Europa e Nord America | A breve termine (≤ 2 anni) |
| La volatilità del prezzo del petrolio greggio influisce sui cicli CAPEX | -0.7% | Globale, con una sensibilità acuta in Nord America ed Europa | A breve termine (≤ 2 anni) |
| I collegamenti sottomarini riducono la domanda di nuovi pozzi esplorativi | -0.4% | Nord America (Golfo del Messico), Sud America (Brasile), Europa (Mare del Nord) | Medio termine (2-4 anni) |
| Colli di bottiglia nella catena di fornitura per le attrezzature per acque ultra-profonde | -0.3% | Globale, con un impatto pronunciato in Sud America, Africa e progetti in acque ultra-profonde nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni ambientali e regolamentazione ESG più severa
Dal 2025, il sistema di scambio di quote di emissione dell'UE si estenderà alle navi offshore, aggiungendo fino a 10 milioni di dollari all'anno di costi di carbonio per le piattaforme prive di tecnologie di abbattimento. L'EPA statunitense ha inoltre inasprito le norme sullo scarico dei fluidi di perforazione, aumentando la spesa per le attrezzature del 15-20%. Questi obblighi hanno spinto Transocean a stoccare a freddo tre semi-sommergibili obsoleti, il cui ammodernamento era antieconomico. Gli appaltatori con gruppi propulsori ibridi e monitoraggio delle emissioni in tempo reale ora godono di vantaggi nelle gare d'appalto, poiché gli operatori integrano le metriche ESG nell'approvvigionamento. L'Autorità norvegese per la sicurezza petrolifera ha introdotto requisiti di monitoraggio continuo del metano, aggiungendo ulteriori livelli di conformità per le piattaforme del Mare del Nord.
La volatilità del prezzo del petrolio greggio influisce sui cicli CAPEX
Il Brent ha oscillato tra 70 e 90 dollari al barile nel biennio 2024-2025, inducendo le major a rinviare 15 FID offshore per un valore di 40 miliardi di dollari. Le società di esplorazione e produzione indipendenti hanno ridotto la spesa per le trivellazioni offshore del 12% nel 2025, privilegiando invece lo shale a ciclo breve. Saudi Aramco ha lanciato otto jack-up nel 2024, in un contesto di revisione degli obiettivi di produzione, dimostrando la reattività anche degli operatori statali alle quote OPEC+. Sebbene le compagnie petrolifere nazionali continuino i programmi pluriennali, la stasi degli investimenti tra le compagnie indipendenti inietta incertezza nella programmazione per gli appaltatori e complica le decisioni di pianificazione della flotta.
Analisi del segmento
Per tipo di piattaforma: le navi da perforazione guidano la crescita nonostante il predominio delle piattaforme autoelevatrici
Nel 2025, le piattaforme jack-up controllavano il 43.9% della quota di mercato delle piattaforme di perforazione offshore, grazie all'elevato utilizzo nel Golfo Persico, nel Sud-est asiatico e nel Golfo del Messico. Al contrario, si prevede che le navi di perforazione registreranno un CAGR del 7.2% fino al 2031, spingendo la dimensione del mercato delle piattaforme di perforazione offshore per questo segmento a un valore previsto di 18 miliardi di dollari entro la fine dell'anno. Le unità premium raggiungono i 500,000 dollari al giorno quando equipaggiate per pozzi HPHT a 20,000 psi, come la Deepwater Atlas di Transocean, che ha iniziato un contratto triennale con Equinor nel 2025. [4] Equinor, “Deepwater Atlas Contract,” equinor.com Le piattaforme semisommergibili hanno riempito le campagne in acque intermedie con un utilizzo del 78% nel 2025, principalmente per lavori di valutazione nell'Africa occidentale e nell'estremo Mare del Nord. Il continuo ritiro delle piattaforme obsolete concentra la domanda su asset ad alta specifica, promuovendo un maggiore potere di determinazione dei prezzi per gli appaltatori che modernizzano le loro flotte.
La traiettoria del mercato delle piattaforme di perforazione offshore sottolinea una svolta verso unità di perforazione offshore mobili , la standardizzazione della flotta e l'abilitazione digitale. Samsung Heavy Industries ha consegnato due nuove navi di perforazione nel 2024-2025 che sono entrate immediatamente nel pool pre-salifero di Petrobras, a dimostrazione della scarsa offerta nel segmento delle piattaforme galleggianti premium. Al contrario, l'eccesso di offerta di piattaforme jack-up nel Sud-est asiatico ha spinto Borr Drilling a ridispiegare quattro unità in Medio Oriente nel 2025, inseguendo tariffe superiori del 25% rispetto alla Thailandia. L'utilizzo globale delle piattaforme jack-up era dell'82% alla fine del 2025 contro il 91% delle piattaforme galleggianti, a conferma che la capacità in acque poco profonde sta assorbendo l'aumento della domanda più lentamente rispetto alle acque profonde.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per profondità dell'acqua: le acque ultra-profonde superano quelle superficiali
I programmi in acque poco profonde hanno contribuito per il 52.5% ai ricavi del 2025, ma il segmento delle acque ultra-profonde è destinato a superarlo con un CAGR del 9.8%. Questa traiettoria porterà il mercato delle piattaforme di perforazione offshore per acque ultra-profonde a superare i 20 miliardi di dollari entro il 2031. Anchor, lo sviluppo di Chevron nel Golfo del Messico a 20,000 psi, è diventato il primo campo HPHT in acque profonde a 5,000 metri, dimostrando progressi tecnici che consentono di affrontare regimi estremi. I progetti in acque profonde tra i 400 e i 5,000 metri stanno passando a collegamenti sottomarini con hub esistenti, riducendo il numero di nuovi pozzi ma estendendo le campagne di perforazione tramite workover. Il campo Whale di Shell ha collegato quindici pozzi a una piattaforma preesistente attraverso una condotta di flusso lunga 27 chilometri, riducendo l'intensità di capitale del 30%.
La rapida crescita delle acque ultra-profonde è ancorata alla qualità delle riserve. Il giacimento Bacalhau di Petrobras, che ha raggiunto il suo primo giacimento di petrolio nel 2024 e si prevede che raggiungerà un plateau di 220,000 barili al giorno, equivale al 10% della produzione offshore del Brasile. I risultati della valutazione Venus in Namibia potrebbero portare allo sviluppo di una FPSO multi-treno che sosterrà quattro navi di perforazione fino al 2030. In questi giacimenti, la produttività dei pozzi compensa i maggiori costi economici per giorno di perforazione, dando vita a un canale di domanda durevole che compensa il panorama più maturo delle acque basse.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle piattaforme di perforazione offshore nella regione Asia-Pacifico
L'Asia-Pacifico ha mantenuto il 37.6% dei ricavi nel 2025 grazie a Thailandia, Vietnam e India, e rimane la regione in più rapida crescita con un CAGR del 4.1% fino al 2031. PTTEP si è aggiudicata tre contratti per jack-up nel 2025 per estendere la vita utile nel Golfo di Thailandia, mentre PetroVietnam ha mantenuto attive cinque piattaforme su Bach Ho e Cuu Long, compensando i vincoli territoriali che rallentano l'esplorazione di frontiera. L'ONGC indiana ha esteso diverse piattaforme jack-up per proteggersi dalla dipendenza dalle importazioni, sostenendo l'obiettivo governativo di 1 milione di barili al giorno di produzione interna entro il 2030. La cinese CNOOC ha dispiegato sei piattaforme galleggianti nei giacimenti di gas del Mar Cinese Meridionale per soddisfare la domanda industriale della Greater Bay Area, mentre Woodside sta portando avanti il tieback del gas di Scarborough, che potrebbe entrare nella decisione finale di investimento nel 2026.
Il mercato delle piattaforme di perforazione offshore nelle Americhe
Il Nord America ha mostrato tendenze divergenti. Il Golfo del Messico degli Stati Uniti si è concentrato su progetti di tieback sottomarini, appiattendo la domanda di piattaforme, mentre la messicana Pemex si è aggiudicata tre contratti per jack-up nel 2024-2025 per stabilizzare la produzione di 1.8 milioni di barili al giorno. Il Sud America è rimasto dominato da Brasile e Guyana. Petrobras ha gestito dodici navi di perforazione per mantenere la produzione al di sopra dei 3 milioni di barili al giorno, mentre il blocco Stabroek della Guyana ha mantenuto sei navi galleggianti impegnate in pozzi di sviluppo ed esplorazione. I pozzi di gas in acque poco profonde di Trinidad supportano la produzione di GNL nell'Atlantico, sostenendo un utilizzo moderato delle piattaforme jack-up.
Mercato delle piattaforme di perforazione offshore in EMEA
L'attività europea si è concentrata sulla Norvegia, dove Equinor ha implementato i gemelli digitali sul Johan Sverdrup per ridurre del 15% i tempi non produttivi. La piattaforma continentale del Regno Unito ha dato priorità alla dismissione, consentendo a quattro piattaforme di sollevamento di operare in campagne di abbandono. Il Medio Oriente ha mantenuto un'elevata intensità in acque poco profonde: il programma di 125 impianti di perforazione di ADNOC Drilling supporta un obiettivo di 5 milioni di barili al giorno, l'espansione del gas di North Field East del Qatar ha richiesto sei piattaforme di sollevamento nel 2025 e il numero di impianti di perforazione di Saudi Aramco ha oscillato in base ai limiti di produzione OPEC+. La frontiera africana delle acque ultra-profonde ha registrato un'impennata, guidata da Namibia e Angola. Lo sviluppo di Kaminho di TotalEnergies e la valutazione di Bonga Southwest in Nigeria hanno rafforzato il profilo della domanda di impianti di perforazione a lungo termine del continente.
Panorama competitivo
I cinque maggiori appaltatori, Transocean, Valaris, Seadrill, Noble e ADNOC Drilling, controllavano il 55% della capacità di perforazione premium nel 2025, a dimostrazione di un moderato consolidamento. La strategia competitiva diverge a seconda della classe di attività. Gli appaltatori internazionali si assicurano contratti di noleggio da tre a cinque anni su piattaforme galleggianti di settima generazione, assicurandosi un arretrato tale da giustificare riattivazioni o ordini di nuove costruzioni selettivi. Operatori regionali come Shelf Drilling e COSL perseguono accordi da uno a due anni per jack-up per sostenere l'utilizzo, accettando prezzi più bassi nei bacini con eccesso di offerta. Il contratto Northern Lights CCS di Equinor evidenzia una nuova nicchia per i semisommergibili riconvertiti come iniettori di CO₂, un modello che coniuga la dismissione e la domanda di infrastrutture climatiche.
La leadership tecnologica è un elemento di differenziazione emergente. La suite di automazione NOVOS di NOV ha raggiunto una riduzione del 20% dei tempi non produttivi su dodici impianti entro il 2025, aiutando gli operatori a raggiungere gli obiettivi di emissione. La partnership di Cognite con Aker BP per il gemello digitale in tempo reale ha ridotto del 18% la consegna del pozzo Valhall, convalidando la perforazione basata sui dati come leva di costo. Anche il consolidamento della supply chain è importante: Seatrium, nata dalla fusione di Keppel e Sembcorp, ha consegnato quattro nuove unità nel 2024-2025, aumentando la leva negoziale con i fornitori di componenti e offrendo servizi integrati per l'intero ciclo di vita.
La conformità normativa influenza l'assegnazione degli appalti: le major europee integrano la certificazione ISO 14001 e i parametri delle emissioni nei punteggi di gara, a vantaggio degli appaltatori che adottano pacchetti di potenza ibridi, sistemi SCR e gestione del fango a circuito chiuso. Gli standard di integrità dei dispositivi anti-esplosione aggiornati al 2024 dell'IMCA innalzano le barriere all'ingresso, avvantaggiando gli appaltatori più grandi che possono finanziare retrofit con monitoraggio in tempo reale. Il panorama competitivo, quindi, premia la scalabilità, la sofisticatezza tecnologica e la predisposizione ai criteri ESG rispetto alle dimensioni della flotta.
Leader del settore delle piattaforme di perforazione offshore
Seadrill Ltd
Transocean Ltd
Valaris Ltd
Nobile Corporation plc
Scaffale Drilling Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Ventura Offshore si è assicurata un'estensione del contratto con Petrobras per la nave di perforazione Carolina. Tale estensione ha aggiunto circa 29 milioni di dollari al portafoglio ordini di Ventura.
- Aprile 2026: ExxonMobil, insieme a Energean e Helleniq Energy, ha firmato un contratto di perforazione con Stena Drilling per l'esplorazione di giacimenti di gas offshore nel Mar Ionio, al largo delle coste greche. L'inizio della campagna è previsto per il 2027 e sarà effettuata utilizzando una nave di perforazione offshore all'avanguardia.
- Febbraio 2026: Nel febbraio 2026 Transocean ha annunciato l'acquisizione di Valaris, interamente in azioni, per un valore di 5.8 miliardi di dollari. La società risultante dalla fusione gestirà una flotta di 73 piattaforme offshore, tra cui navi di perforazione per acque ultraprofonde, piattaforme semisommergibili e piattaforme jack-up, rafforzando la propria posizione globale nel settore delle perforazioni offshore.
- Gennaio 2026: Borr Drilling si è aggiudicata i suoi primi contratti per piattaforme jack-up del 2026, comprese nuove campagne di perforazione nel Golfo del Messico e nei mercati offshore statunitensi. I contratti estendono l'utilizzo di piattaforme come Odin e prevedono la possibilità di svolgere attività anche nel 2027.
Ambito del rapporto sul mercato globale delle piattaforme di perforazione offshore
Gli impianti di perforazione offshore, o piattaforme offshore o unità di perforazione, sono strutture utilizzate per la perforazione e l'estrazione di riserve di petrolio e gas dal fondo del mare in località offshore. Questi impianti di perforazione sono progettati specificamente per operare a varie profondità d'acqua, da quelle poco profonde a quelle ultra profonde.
Il mercato delle piattaforme di perforazione offshore è segmentato in base al tipo di piattaforma, alla profondità dell'acqua e ai segmenti geografici. In base al tipo di piattaforma, il mercato è segmentato in jack-up, semisommergibili, navi da perforazione e altri tipi. Il mercato è segmentato in base alla profondità dell'acqua in acque basse, acque profonde e acque ultra-profonde. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle piattaforme di perforazione offshore nelle principali regioni. Le dimensioni e le previsioni di mercato di ciascun segmento si basano sul fatturato (USD).
| Sollevatori |
| Semisommergibili |
| perforazione |
| Altri tipi di piattaforme (Tender, chiatte, conversioni Modu) |
| Acque basse (sotto i 400 piedi) |
| Acque profonde (da 400 a 5,000 piedi) |
| Acque ultra-profonde (oltre 5,000 piedi) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Norvegia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Tailandia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Trinidad e Tobago | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Egitto | |
| Nigeria | |
| Angola | |
| Namibia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di impianto | Sollevatori | |
| Semisommergibili | ||
| perforazione | ||
| Altri tipi di piattaforme (Tender, chiatte, conversioni Modu) | ||
| Per profondità dell'acqua | Acque basse (sotto i 400 piedi) | |
| Acque profonde (da 400 a 5,000 piedi) | ||
| Acque ultra-profonde (oltre 5,000 piedi) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Norvegia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Tailandia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Trinidad e Tobago | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Egitto | ||
| Nigeria | ||
| Angola | ||
| Namibia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto ammonterà la spesa globale per le piattaforme di perforazione offshore entro il 2031?
Si prevede che il mercato delle piattaforme di perforazione offshore raggiungerà i 45.87 miliardi di dollari entro il 2031, grazie all'utilizzo disciplinato della flotta e alle sanzioni sui progetti in acque ultra-profonde.
Quale tipo di impianto sta registrando la crescita più rapida?
Le navi da perforazione guidano la crescita con un CAGR del 7.2% perché le scoperte di frontiera in Brasile, Guyana e Namibia richiedono navi galleggianti di settima generazione.
Perché l'attività delle acque ultra-profonde sta accelerando?
Le enormi scoperte pre-saline e di frontiera offrono riserve ad alto volume e basso punto di pareggio che giustificano tariffe giornaliere maggiorate e supportano un CAGR del 9.8% per le campagne in acque ultra-profonde.
In che modo le norme ESG incidono sui costi delle trivellazioni offshore?
La tassazione del carbonio nell'UE e i limiti più severi sugli scarichi negli USA ammontano a circa 10 milioni di dollari all'anno per le piattaforme non conformi, incentivando l'energia ibrida e i sistemi a circuito chiuso.
Quale regione detiene oggi la quota di mercato maggiore?
La regione Asia-Pacifico detiene una quota del 37.6%, trainata dai programmi di sicurezza energetica in Thailandia, Vietnam, India e Cina che sostengono l'utilizzo delle piattaforme autoelevatrici.


