

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 86.5 miliardo di dollari |
| Dimensione del mercato (2031) | 111.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.15% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
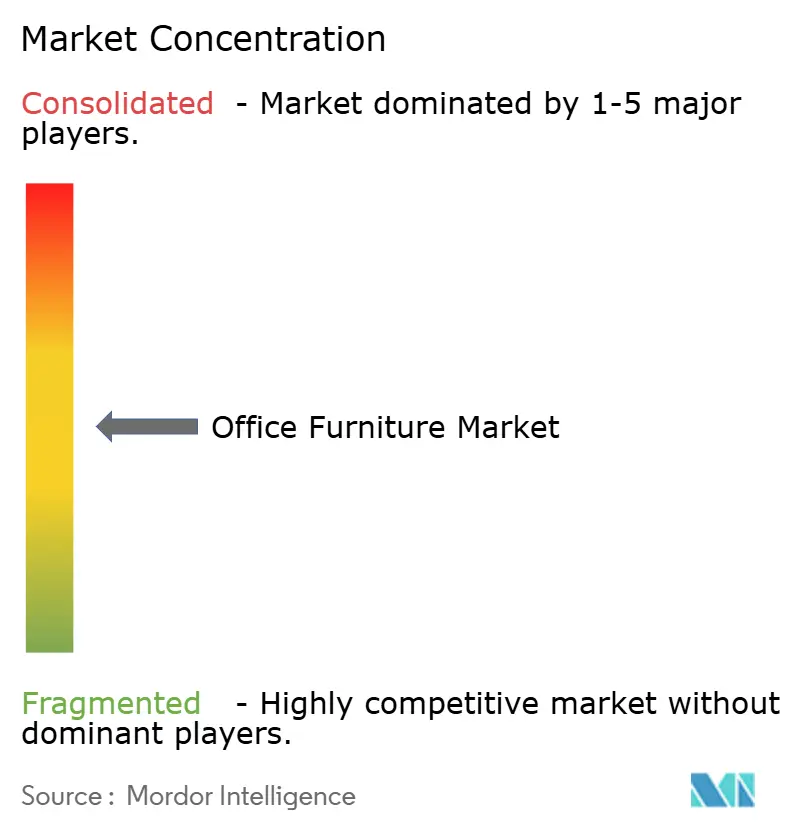
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mobili per ufficio di Mordor Intelligence
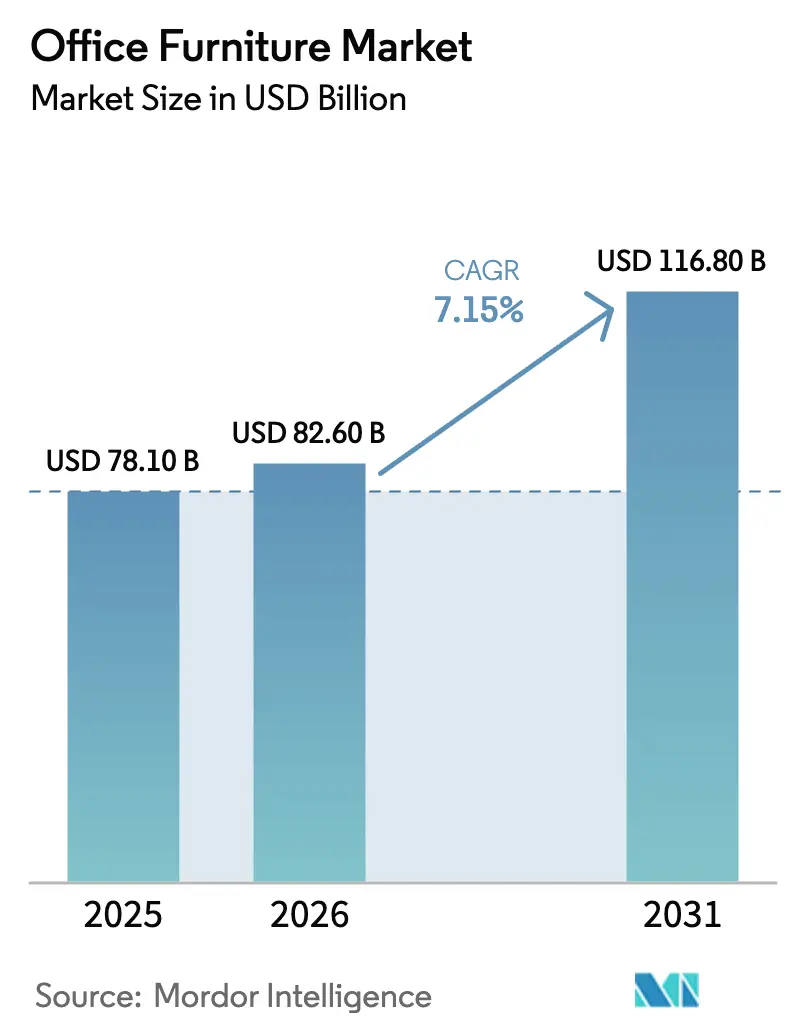
Si prevede che il mercato dell'arredamento per ufficio crescerà da 84.6 miliardi di dollari nel 2025 e 86.5 miliardi di dollari nel 2026 a 111.2 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.15% tra il 2026 e il 2031. Il lavoro ibrido si è affermato come modello operativo stabile, pertanto le aziende stanno arredando gli uffici come hub di collaborazione con sedute ergonomiche, postazioni di lavoro integrate con la tecnologia e pareti divisorie flessibili che consentono una rapida riconfigurazione. Il mercato globale dell'arredamento per ufficio sta inoltre rispondendo al controllo normativo e degli acquirenti in materia di sostenibilità, orientando le decisioni di acquisto verso prodotti con tracciabilità credibile dei materiali, design circolare e minori emissioni di carbonio incorporate. Le grandi aziende consolidate stanno ampliando le proprie dimensioni per gestire la volatilità degli input e la complessità della distribuzione, come dimostra l'accordo di HNI Corporation per l'acquisizione di Steelcase al fine di sbloccare significative sinergie di approvvigionamento e rafforzare la propria presenza in segmenti di clientela complementari. Le politiche adottate in materia di metalli e di alcune categorie specifiche stanno facendo lievitare i costi, mentre la regione Asia-Pacifico, in quanto centro di domanda regionale a più rapida crescita, sta attirando investimenti e ampliando la propria rete di showroom.
Punti chiave del rapporto
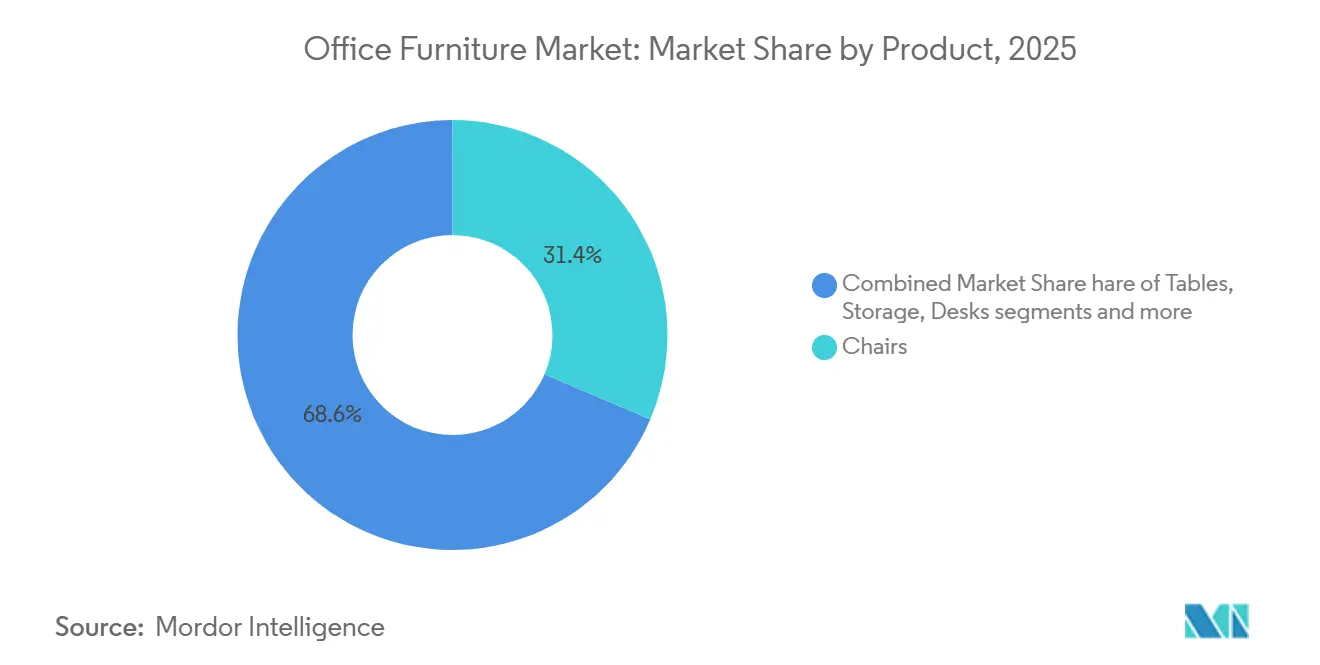
- Per categoria di prodotto, le sedie hanno dominato il mercato con una quota del 31.40% nel 2025 e si prevede che cresceranno a un CAGR dell'8.30% fino al 2031.
- Per quanto riguarda i materiali, nel 2025 il legno deteneva una quota di mercato del 45.20%, mentre si prevede che il metallo crescerà a un CAGR del 7.60% fino al 2031.
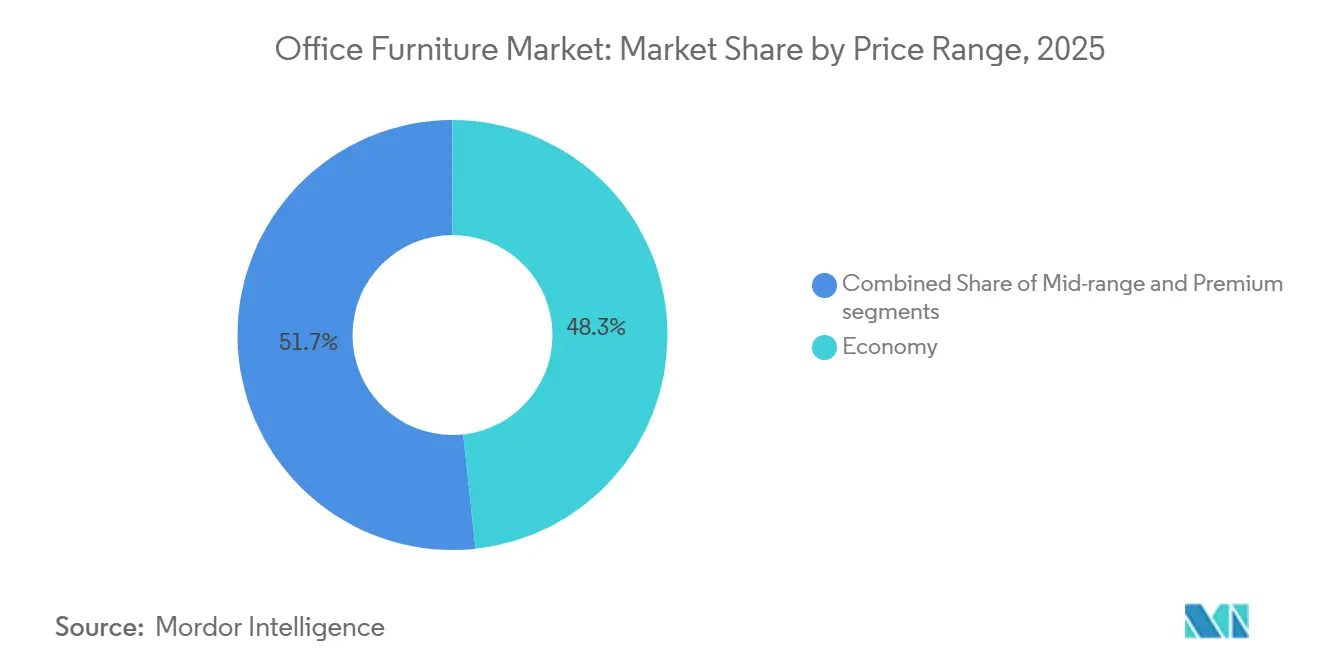
- In base alla fascia di prezzo, la classe economica ha detenuto una quota del 48.30% nel 2025 e si prevede che la classe premium aumenterà a un CAGR dell'8.60% fino al 2031.
- Per utente finale, nel 2025 gli uffici aziendali rappresentavano il 41.80% del mercato dell'arredamento per ufficio, mentre si prevede che il back-office del settore alberghiero e della vendita al dettaglio crescerà a un CAGR del 7.10% fino al 2031.
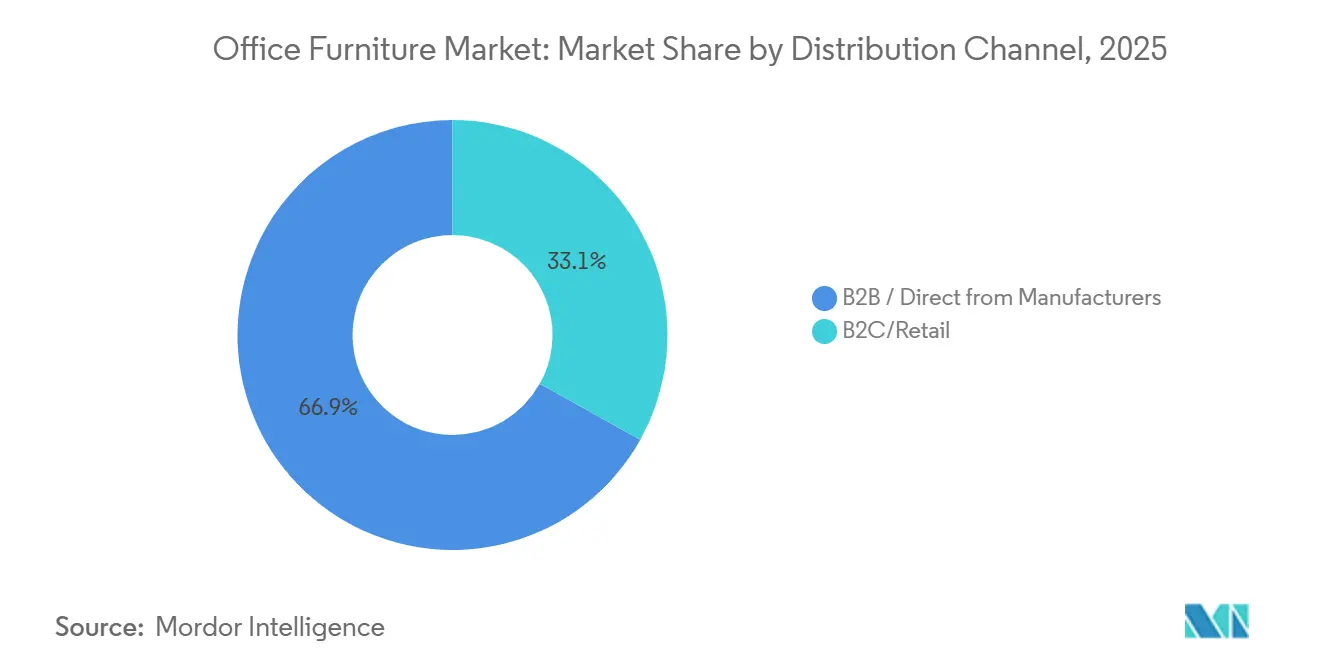
- Per canale di distribuzione, i canali B2B diretti dal produttore detenevano il 66.90% della quota di mercato dell'arredamento per ufficio nel 2025, mentre si prevede che la vendita al dettaglio B2C e online crescerà a un CAGR del 7.90% fino al 2031.
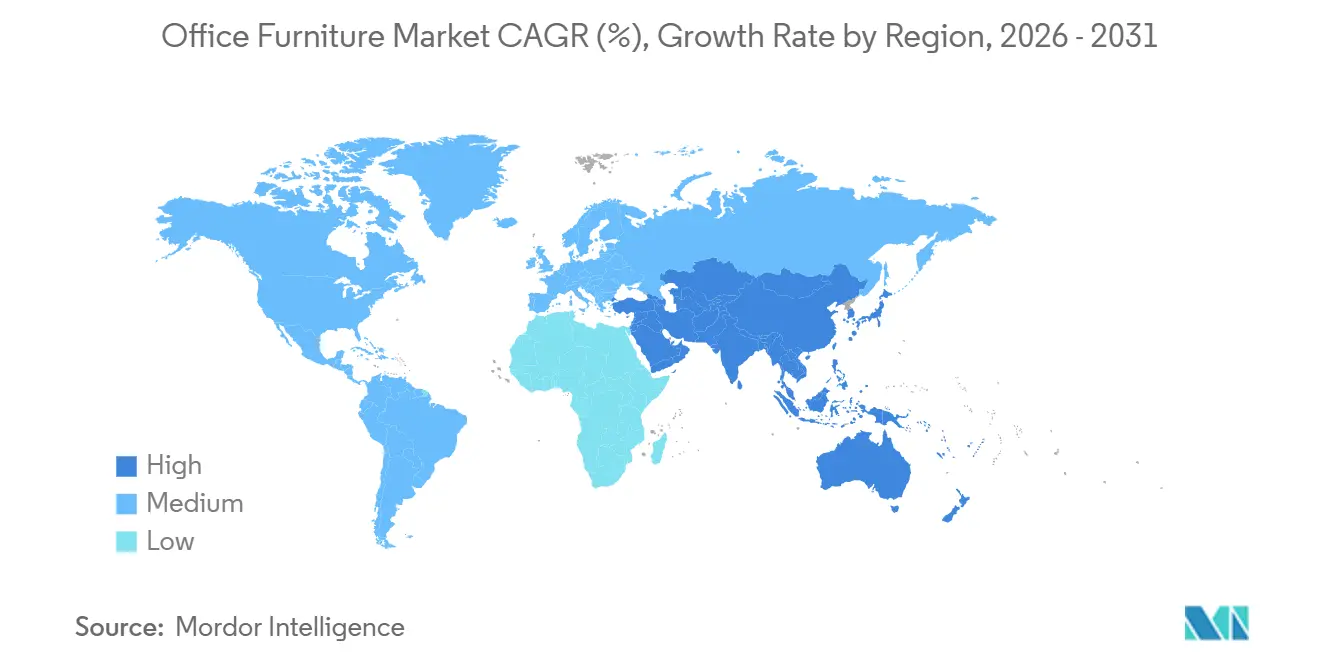
- In termini geografici, nel 2025 la regione Asia-Pacifico rappresentava il 41.20% del mercato dell'arredamento per ufficio e si prevede che guiderà l'espansione con un CAGR del 7.20% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei mobili per ufficio
Analisi dell'impatto dei conducenti
| Guidatore | Impatto sul CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Reti di co-working e modelli di lavoro ibridi | + 1.3% | Globale, accelerazione nell'Asia Pacifica e in alcune aree metropolitane del Nord America | Medio termine (2-4 anni) |
| Aumento dei tassi di occupazione, aumento delle esigenze di mobili | + 1.0% | Asia Pacifico (creazione di posti di lavoro in India e Cina) e Nord America (assunzioni selettive a livello federale e aziendale) | A breve termine (≤ 2 anni) |
| La crescita del mercato immobiliare commerciale stimola la domanda di allestimenti | + 1.6% | Asia Pacifico (India 65-70 milioni di piedi quadrati nel 2025) e Medio Oriente (progetti Emirati Arabi Uniti, Arabia Saudita) | Medio termine (2-4 anni) |
| Crescente preferenza per mobili eco-compatibili grazie agli obiettivi di sostenibilità e ESG | + 1.2% | Europa (ESPR entro il 2026), Nord America (mandati ESG aziendali) e conti aziendali globali | A lungo termine (≥ 4 anni) |
| Attenzione all'ergonomia sul posto di lavoro e al benessere dei dipendenti | + 1.4% | Globale, con adozione premium in Nord America ed Europa e penetrazione del mercato di massa nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Approvvigionamento digitale: espansione della portata e dell'accessibilità del mercato | + 1.0% | Globale, con la crescita più elevata nei segmenti B2C e delle piccole e medie imprese in tutte le regioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione degli spazi di co-working e dei modelli di lavoro ibridi
Il lavoro ibrido ha stabilizzato la distribuzione del personale tra sedi centrali, hub regionali e spazi di coworking, pertanto gli acquirenti prediligono sistemi flessibili che combinano densità e privacy e consentono di passare da sessioni di gruppo a momenti di lavoro individuale. Il mercato dell'arredamento per ufficio ne trae vantaggio, poiché operatori e datori di lavoro configurano ambienti più circoscritti, adottano flotte di sedute ergonomiche standardizzate e soluzioni di archiviazione modulari riutilizzabili in diverse sedi. I portfolio aziendali ora includono abbonamenti o spazi satellite per ridurre le difficoltà legate agli spostamenti, estendendo gli acquisti oltre i principali quartieri centrali degli affari (CBD) verso le aree suburbane che valorizzano la logistica scalabile. I produttori stanno rispondendo con showroom localizzati e strumenti digitali per consentire una rapida definizione degli spazi, come dimostra il lancio dello showroom MillerKnoll in Cina nel 2025 e una più ampia strategia di presenza al dettaglio volta a intercettare i cicli di rinnovamento guidati dal lavoro ibrido. [1] Fonte: MillerKnoll, “MillerKnoll Newsroom”, MillerKnoll News, news.millerknoll.com L'ampiezza dei prodotti si sta espandendo per supportare le stanze multiuso, aggiungendo tavoli mobili, sedute impilabili e cabine di lavoro adattabili, con acquisizioni come l'acquisto di Boss Design da parte di Okamura che rafforzano le linee di lounge e mobili singoli utilizzati negli ambienti flessibili.
L'espansione del mercato immobiliare commerciale aumenta i requisiti di allestimento degli uffici
Le nuove scorte di uffici e le pipeline di ristrutturazione attive si traducono direttamente in ordini di scrivanie, sedute, sistemi di archiviazione e pareti divisorie, con un effetto più marcato nella regione Asia-Pacifico. Le previsioni di domanda dell'India per il 2026 si basano sullo slancio dei progetti del 2025, dove erano previsti 65-70 milioni di piedi quadrati (circa 6,5-7,1 milioni di metri quadrati) di nuovi spazi per uffici, e i leader locali hanno impegnato nuovi capitali in portafogli ergonomici per servire tale pipeline. I programmi del Golfo negli Emirati Arabi Uniti e in Arabia Saudita stanno analogamente incrementando gli appalti istituzionali nei settori governativo e dell'istruzione, privilegiando prodotti durevoli e conformi agli standard, specificati in grandi quantità. Il mercato dell'arredamento per ufficio si orienta verso pacchetti completi per questi progetti, premiando i fornitori che offrono linee integrate di sedute operative, sistemi e aree comuni. Anche gli operatori internazionali stanno stringendo partnership o acquisendo per rafforzare il posizionamento regionale nel settore degli allestimenti, ampliando le possibilità di scelta di sviluppatori e facility manager e mantenendo al contempo tempi di consegna competitivi.
Adozione di mobili sostenibili ed ecocompatibili in linea con gli obiettivi ESG
I requisiti di sostenibilità sono entrati a far parte dei criteri di acquisto fondamentali, influenzando le roadmap di prodotto, la selezione dei fornitori e le decisioni di aggiudicazione per i grandi clienti. Il Regolamento UE sulla deforestazione, in vigore dal 30 dicembre 2024, obbliga i fornitori di mobili a documentare che il legno, la pelle e la gomma utilizzati non contribuiscono alla perdita di foreste. [2] Fonte: Commissione europea, “Regolamento UE sui prodotti senza deforestazione”, europa.eu I principali produttori si impegnano nell'utilizzo di energia elettrica rinnovabile, in una chimica più sicura e nella trasparenza del carbonio dei fornitori per supportare le scorecard ESG aziendali e le offerte del settore pubblico. Il recupero dei materiali a ciclo chiuso dimostra il suo valore riducendo l'impronta ecologica dei prodotti e garantendo percorsi di fine vita, in particolare per i programmi di sedute ad alta intensità di plastica. Gli acquirenti europei sottolineano la preparazione dei fornitori per la tracciabilità e le dichiarazioni ambientali, il che incoraggia investimenti anticipati in passaporti di prodotto, EPD e una solida documentazione di conformità. Il processo di appalto del governo degli Stati Uniti rafforza gli standard di conformità, origine e trasparenza, favorendo i fornitori con documentazione coerente e capacità di trasformazione a livello nazionale. Questi cambiamenti premiano le aziende che progettano pensando alla riciclabilità, supportano i programmi di ritiro dei prodotti usati e pubblicano dati concreti sui progressi compiuti verso il raggiungimento degli obiettivi in materia di emissioni di gas serra e materiali.
Attenzione all'ergonomia sul posto di lavoro e al benessere dei dipendenti
I datori di lavoro ora considerano l'ergonomia come un fondamento dell'esperienza dei dipendenti e come una leva quantificabile per la presenza e la produttività. Postazioni di lavoro sit-stand e sedie operative altamente regolabili sono ormai standard in molti allestimenti, il che aumenta le aspettative in termini di durata e design intuitivo dei comandi. I fornitori stanno affrontando le barriere pratiche all'adozione con imballaggi che accelerano l'installazione e con configurazioni che si adattano a pavimenti densi senza sacrificare il comfort. Le roadmap di prodotto combinano sempre più l'ergonomia con l'integrazione tecnologica per l'analisi degli spazi e la gestione delle risorse, puntando a spazi di lavoro più intelligenti nel futuro. I nuovi lanci multiprodotto si concentrano sulla combinazione di una collaborazione aperta con zone per la concentrazione e il recupero, il che richiede un mix completo di sedute, tavoli e soluzioni acustiche in un unico progetto. Con l'aumento dei requisiti di benessere e sicurezza, il mercato dell'arredamento per ufficio premia i fornitori che convalidano le prestazioni attraverso standard riconosciuti e specifiche chiare.
Analisi dell'impatto delle restrizioni
| moderazione | Impatto sul CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Consolidamento dell'impronta immobiliare aziendale che riduce la densità delle postazioni di lavoro | -0.8% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Intensa concorrenza sui prezzi e compressione dei margini tra i produttori di fascia media e regionali | -0.6% | Asia-Pacifico e mercati emergenti sensibili ai prezzi | A breve termine (≤ 2 anni) |
| L'incertezza macroeconomica e gli elevati tassi di interesse inducono a rinviare le spese in conto capitale per l'allestimento degli uffici | -1.0% | Europa e Nord America | A breve termine (≤ 2 anni) |
| Cicli di sostituzione dei prodotti estesi grazie a materiali durevoli e programmi di mobili ricondizionati | -0.5% | Globale, con i primi effetti nei mercati che adottano pratiche di economia circolare | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Consolidamento dell'impronta immobiliare aziendale con riduzione della densità delle postazioni di lavoro
Con l'affermarsi delle politiche di lavoro ibrido, molte grandi aziende stanno riducendo la superficie complessiva. Questa riduzione si traduce direttamente in un minor numero di postazioni di lavoro da arredare. Le sedi centrali, che in precedenza ospitavano tutti i dipendenti, ora si stanno adeguando per pianificare un picco di occupazione di solo il 60-70%. Questo cambiamento non solo riduce i volumi di ordini all'ingrosso, ma estende anche i cicli di sostituzione. I team addetti alle strutture stanno ora indirizzando i budget verso le aree di collaborazione piuttosto che verso le scrivanie individuali, con conseguente disparità nella domanda tra le categorie di prodotto. I produttori che si concentrano su scrivanie operative e sedie base stanno affrontando il peso maggiore di questo rischio di volume. Al contrario, coloro che forniscono sistemi di lounge modulari stanno trovando il modo di mitigare alcune di queste perdite. Gli esperti prevedono che questa fase di transizione avrà un impatto sulla crescita del fatturato per i prossimi due o tre anni, finché i modelli di occupazione ibrida non troveranno il loro equilibrio.
L'incertezza macroeconomica e gli elevati tassi di interesse inducono a rinviare la spesa in conto capitale per l'allestimento degli uffici
Con l'aumento dei costi di finanziamento e le fluttuazioni degli indicatori economici, i CFO stanno diventando sempre più cauti nell'impegnarsi in grandi progetti di investimento, come le ristrutturazioni complete degli uffici. Invece di allestimenti completi, molte organizzazioni optano per ristrutturazioni più leggere o ammodernamenti parziali, che a loro volta ritardano gli ordini di arredamento. Questo conservatorismo finanziario è particolarmente pronunciato nei settori sensibili alla domanda dei consumatori. In queste aree, la limitata visibilità dei ricavi ha portato a cicli di approvazione più lunghi per gli investimenti in spazi di lavoro. I rivenditori hanno notato una tendenza in cui alcuni clienti stanno passando dagli acquisti pianificati ai contratti di locazione, una mossa volta a preservare la liquidità. Sebbene questo cambiamento riduca i ricavi immediati per i produttori, si prevede che la tendenza a rinviare la spesa continuerà fino a quando i tassi di interesse non scenderanno e non emergeranno prospettive economiche più ottimistiche, rallentando così l'espansione del mercato nel breve termine.
Analisi del segmento
Per prodotto: Sedie Command Premium poiché l'ergonomia guida le specifiche
Nel 2025, le sedie hanno dominato la categoria con una quota di mercato del 31.40% e si prevede una crescita annua composta (CAGR) dell'8.30% fino al 2031, a testimonianza dell'attenzione che i datori di lavoro riservano a una postura corretta, alla regolabilità e alla durata delle sedute per ufficio. Le sedie da ufficio rimangono un elemento fondamentale degli ambienti di lavoro, con specifiche che privilegiano il supporto lombare, la regolazione dei braccioli e meccanismi affidabili in grado di resistere all'uso quotidiano in contesti di presenza ibrida. Il posizionamento orientato al benessere guida gli acquisti di livello superiore e le sedute di alta gamma rappresentano un punto di riferimento per gli uffici che si stanno riorganizzando per attrarre nuovamente i dipendenti in sede. Diversi fornitori stanno sviluppando design che combinano il supporto ergonomico con movimenti reattivi e feedback basati su sensori per migliorare postura e comfort. Le roadmap di prodotto dei marchi leader introducono nuove sedute per ufficio e per ospiti, adatte sia agli spazi aperti per la collaborazione che alle sale riunioni chiuse, supportando una strategia equilibrata di pianificazione degli spazi nel mercato globale dell'arredamento per ufficio.
Tavoli e sistemi di scrivanie continuano a evolversi verso la mobilità e l'integrazione di energia, con piattaforme sit-stand integrate come standard piuttosto che come opzione di nicchia. I tavoli da conferenza ora richiedono alimentazione nascosta, gestione dei cavi e finiture che resistano a frequenti pulizie senza usura visibile. Le soluzioni per la privacy, dalle cabine telefoniche ai divisori modulari, stanno guadagnando terreno laddove i team aggiungono spazi di concentrazione per contrastare il rumore degli open space. I produttori evidenziano sistemi acustici, per la privacy e modulari per riconfigurare le zone per riunioni di gruppo, riunioni con i clienti e lavoro individuale all'interno dello stesso spazio. I nuovi sistemi consentono la riconfigurazione senza attrezzi, riducendo i tempi di fermo e i costi di manodopera durante i cambi di postazione. L'adozione di questi formati supporta un ciclo di sostituzione pluriennale in linea con il lavoro ibrido e il più ampio mercato dell'arredamento per ufficio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il legno domina ma il metallo prevale nelle applicazioni modulari
Il legno ha mantenuto il 45.20% della quota di mercato dell'arredamento per ufficio nel 2025 e rimane la finitura preferita negli spazi direzionali e a contatto con i clienti, dove calore e qualità visiva influenzano la scelta. Con l'espansione del mercato dell'arredamento per ufficio, sistemi modulari, impiallacciature in legno e laminati completano le strutture metalliche per offrire sia estetica che prestazioni. Gli impegni per la sostenibilità stanno plasmando l'approvvigionamento del legno, con certificazioni e adozione di energie rinnovabili integrate negli obiettivi aziendali. Gli acquirenti nei settori regolamentati richiedono inoltre informazioni a livello di prodotto e trasparenza dei fornitori sull'origine dei materiali, alzando l'asticella della documentazione nelle offerte. Le strutture metalliche stanno accelerando a un CAGR del 7.60%, grazie alle scrivanie sit-stand, alle panche modulari e ai sistemi di partizione che devono resistere a frequenti riconfigurazioni senza dover ricorrere all'assistenza.
Le piattaforme orientate al metallo beneficiano della razionalizzazione dell'ingombro e della standardizzazione dei componenti, che migliorano la leva finanziaria e l'affidabilità dei tempi di consegna. La politica tariffaria continua a influenzare i costi dei metalli importati e rafforza il valore del nearshoring per le consegne in Nord America. Le aziende che combinano la trasformazione interna con strategie di componenti multimarca sono meglio posizionate per resistere agli shock dei prezzi in entrata. Anche le pratiche di materiali circolari stanno progredendo, con plastiche a ciclo chiuso e progetti di smontaggio mirati che riducono gli sprechi per sedili e pannelli. Queste pratiche sono in linea con le esigenze di reporting aziendale e con l'orientamento a lungo termine dei requisiti di acquisto aziendali.
Per fascia di prezzo: la fascia economica domina, ma la fascia premium accelera negli uffici principali
La gamma Economy detiene il 48.30% nel 2025 e rimane il punto di riferimento per gli acquirenti attenti al valore. La domanda proviene da piccole e medie imprese, enti governativi e sistemi educativi che operano entro budget fissi. Gli acquirenti danno priorità alla durata funzionale, alle regolazioni ergonomiche essenziali e alle finiture resistenti all'uso quotidiano. Componenti standardizzati e finiture disponibili a magazzino contribuiscono a ridurre i tempi di consegna e i rischi di installazione. I fornitori che abbinano garanzie affidabili a un servizio di assistenza locale mantengono prevedibile il costo totale di proprietà. Le linee Economy spesso fungono da kit di base per espansioni graduali. Accettano anche aggiornamenti incrementali, come bracci per monitor o schermi per la privacy, man mano che i fondi diventano disponibili.
La fascia media coniuga costi e capacità per le implementazioni aziendali che necessitano di postazioni di lavoro sit-stand, sedie con maggiore regolazione e sistemi di archiviazione modulari. Questo livello enfatizza l'affidabilità del marchio, la coerenza estetica tra i piani e i servizi dei rivenditori che supportano la riconfigurazione. Cattura il cuore dei programmi di rinnovamento multi-sede che uniscono standard senza prezzi premium. Il segmento premium è il segmento in più rapida crescita, con un CAGR dell'8.60% fino al 2031, poiché i datori di lavoro investono in spazi di punta e servizi incentrati sui talenti. Le specifiche includono finiture di design, tessuti ad alte prestazioni, alimentazione integrata ed elementi acustici che migliorano l'esperienza. Gli acquisti spesso mirano a suite executive, aree clienti e lounge ispirate all'ospitalità. Molti programmi introducono gradualmente elementi premium in aree selezionate, mantenendo sistemi di fascia media in aree specifiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: gli uffici aziendali ancorano la domanda, ma l'ospitalità accelera
Gli uffici aziendali rappresentavano il 41.80% nel 2025 e rimangono il fulcro della domanda basata su progetti, trainata dalla concentrazione di impiegati in settori quali tecnologia, finanza e servizi professionali. Le grandi aziende si standardizzano su sistemi collaudati e servizi di concessionaria che garantiscono un'installazione e un supporto post-vendita coerenti. Il consolidamento sta rimodellando la copertura dei clienti e la scala di approvvigionamento, con una combinazione proposta destinata a creare un fornitore con un'ampia penetrazione dalle piccole imprese alle sedi centrali aziendali. Il settore sanitario è in costante crescita grazie all'espansione amministrativa e ai requisiti di pulibilità specializzati, che stanno guidando il lancio di sedute mirate con opzioni antimicrobiche e con cuciture sigillate.
Il back-office del settore alberghiero e della vendita al dettaglio è quello in più rapida crescita, con un CAGR del 7.10%, poiché i datori di lavoro migliorano gli spazi del personale per fidelizzarlo e formarlo. Questi acquirenti privilegiano sedute operative e lounge resistenti ma confortevoli, che creano un'esperienza quotidiana di alto livello per i team in loco. La pubblica amministrazione e gli uffici pubblici aggiungono stabilità con contratti pluriennali e requisiti tecnici di origine e prestazioni che definiscono gli elenchi dei fornitori. Il settore dell'istruzione continua a rinnovare le aree amministrative per supportare nuove tecnologie e modelli di lavoro flessibili. Il mercato dell'arredamento per ufficio supporta tutti questi casi d'uso con linee generali che spaziano dalle postazioni operative alle sale conferenze, dalle lounge all'archiviazione e alla privacy, con estetica e componenti comuni.
Per canale di distribuzione: il predominio del B2B persiste nonostante l'impennata digitale del B2C
I canali B2B diretti dal produttore hanno rappresentato il 66.90% nel 2025 e rimangono fondamentali per la consegna dei progetti, la garanzia e il supporto alla riconfigurazione. Le reti di concessionari forniscono showroom locali, gestione dei progetti, consegna coordinata e risposta al servizio di cui i progetti aziendali hanno bisogno. Le iniziative di integrazione e ottimizzazione del footprint si concentrano sulla razionalizzazione dei territori sovrapposti e sull'allineamento dei livelli di servizio per ridurre costi e variabilità. Questi punti di forza mantengono il B2B centrale nei progetti multipiano, nei programmi universitari e nelle installazioni del settore pubblico che necessitano di documentazione di conformità e di un'esecuzione coerente in cantiere. Poiché il lavoro ibrido distribuisce le decisioni su più sedi, il B2B rimane la soluzione predefinita per l'esecuzione su larga scala nel mercato dell'arredamento per ufficio.
I canali di vendita al dettaglio B2C e online stanno superando la crescita con un CAGR del 7.90%, supportati da configuratori migliori, assortimenti curati e una più rapida evasione degli ordini per gli articoli in magazzino. Le strategie di espansione del retail posizionano gli showroom dei marchi nelle aree metropolitane in crescita e migliorano il servizio omnicanale per gli acquirenti residenziali e di home office di fascia alta. Strumenti digitali e soluzioni preassemblate riducono i tempi di installazione e le difficoltà per gli uffici più piccoli che acquistano direttamente. Con l'avvento delle esperienze di tipo consumer negli acquisti aziendali, sempre più piccole imprese ignoreranno i canali tradizionali per progetti semplici, pur continuando ad affidarsi al B2B per servizi e conformità. Questa evoluzione a doppio binario supporta la crescita su entrambi i fronti del mercato dell'arredamento per ufficio.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei mobili per ufficio nella regione Asia-Pacifico
L'Asia-Pacifico è in testa con il 41.20% nel 2025 e si prevede che crescerà a un CAGR del 7.20% fino al 2031, supportata da uno sviluppo attivo e dall'espansione dell'occupazione nel settore dei servizi. La pipeline indiana di spazi per uffici da 65 a 70 milioni di piedi quadrati (circa 6,5-7,0 milioni di metri quadrati) nel 2025 indica una domanda significativa di postazioni di lavoro e sedute, e i produttori locali stanno investendo in capacità e strumenti digitali per sfruttare questa opportunità. Gli operatori regionali stanno ampliando i portafogli prodotti e la presenza distributiva per integrare arredi sciolti ed elementi architettonici con i punti di forza delle sedute operative. I marchi globali stanno inoltre espandendo showroom e reti di partner per soddisfare le specifiche aziendali e allinearsi ai gusti locali, come si evince dai nuovi spazi di marca nelle principali città cinesi. Insieme, queste iniziative rafforzano il ruolo dell'Asia sia come centro di domanda che come polo produttivo per il mercato dell'arredamento per ufficio.
Mercato nordamericano dei mobili per ufficio
Il Nord America presenta cicli di sostituzione costanti, con un'attenzione particolare alla modernizzazione dei layout piuttosto che all'aggiunta di metri quadrati grezzi. La politica tariffaria aumenta il costo dei componenti ad alta intensità di metallo, il che accresce l'importanza della produzione regionale e del multi-sourcing. Diverse aziende stanno potenziando gli stabilimenti in Messico per ridurre i tempi di consegna, ridurre i chilometri percorsi per il trasporto merci ed evitare l'esposizione a dazi specifici, mantenendo al contempo i livelli di servizio nordamericani. I conti pubblici continuano a dare priorità alla conformità degli standard di origine e di prestazione, che influenzano la selezione dei fornitori e la pianificazione dei progetti. Gli showroom al dettaglio e i canali diretti si stanno espandendo per acquisire vendite con margini più elevati da acquirenti che lavorano da casa e che puntano sul design, integrando le vendite a contratto e rafforzando la visibilità del marchio. Queste dinamiche supportano una prospettiva equilibrata per il mercato dell'arredamento per ufficio.
Mercato dei mobili per ufficio in EMEA
L'Europa investe in progetti flessibili e sostenibili, gestendo al contempo i costi energetici e normativi. I fornitori puntano su tracciabilità, chimica pulita e riciclabilità per allinearsi ai requisiti ESG aziendali e agli appalti pubblici. I cicli di innovazione di prodotto sono attivi, con premi e vetrine che mettono in risalto l'artigianalità, le postazioni di lavoro raffinate e gli elementi lounge che supportano stili di lavoro ibridi. In tutta la regione EMEA, gli sviluppi finanziati da governi sovrani e le espansioni aziendali diversificate stimolano la domanda di marchi conformi e riconosciuti a livello globale. I fornitori con showroom regionali e partner di servizio sono in una posizione migliore per aggiudicarsi progetti che richiedono una risposta rapida e un'esecuzione multinazionale. Con la crescente importanza di sostenibilità e flessibilità, il mercato dell'arredamento per ufficio continuerà a privilegiare i produttori in grado di documentare i progressi e fornire su larga scala.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I requisiti di sicurezza e conformità per i mobili per ufficio venduti a livello transfrontaliero si stanno inasprendo, aumentando gli oneri di documentazione e collaudo per produttori e importatori. Nell'Unione Europea, il Regolamento generale sulla sicurezza dei prodotti (Regolamento (UE) 2023/988) stabilisce gli obblighi di sicurezza dei prodotti di consumo per i mobili immessi sul mercato, accrescendo le aspettative in merito alla documentazione di sicurezza, alla tracciabilità e ai processi di valutazione del rischio per tutte le categorie di mobili utilizzati in ambito domestico, lavorativo e nelle piccole imprese.
Negli Stati Uniti, la Consumer Product Safety Commission (CPSC) si è orientata verso una supervisione più strutturata della conformità prima dell'immissione sul mercato, con l'entrata in vigore, a luglio 2026, di una norma obbligatoria per la presentazione elettronica dei certificati di conformità prima che le merci entrino nel commercio statunitense. Sul fronte degli standard, gli aggiornamenti alle norme ANSI/UL 1286 (marzo 2024, sistemi di arredamento per ufficio) e ANSI/UL 2999 (maggio 2024, singoli arredi per ufficio commerciali) aggiungono o aggiornano i requisiti tecnici che influenzano le scelte di progettazione del prodotto, comprese le disposizioni di sicurezza relative agli impianti elettrici e alle prese nei sistemi di arredamento, e possono ampliare l'ambito dei test di terze parti e della documentazione dei fornitori necessari per le offerte di progetto.
Analisi della catena del valore
La catena del valore dell'arredamento per ufficio inizia con le materie prime a monte, tra cui legno e pannelli a base di legno, telai e elementi di fissaggio in metallo, plastica e polimeri, schiume, tessuti per rivestimenti e pelle, per poi passare alla fabbricazione dei componenti, alla finitura e all'assemblaggio finale da parte di produttori di mobili su commissione e produttori specializzati di mobili modulari. Il controllo qualità e i test di conformità sono integrati in più fasi, soprattutto laddove i prodotti incorporano elementi di alimentazione o dati o laddove gli acquirenti richiedono documentazione sulla tracciabilità e la sostenibilità. La produzione è distribuita a livello globale, con i principali centri produttivi in Asia (in particolare Cina e Vietnam) e con capacità consolidate in Europa (ad esempio Germania e Polonia) e Nord America (incluso il Canada), a supporto sia dei flussi di esportazione che delle strategie di approvvigionamento regionali.
A valle della filiera, i prodotti raggiungono i clienti attraverso canali B2B, che includono reti di vendita diretta dal produttore e di rivenditori che gestiscono le specifiche, la gestione dei progetti e l'installazione, e attraverso un canale B2C/online in espansione per uffici più piccoli e acquirenti che lavorano da casa. La logistica e la consegna dell'ultimo miglio incidono in modo significativo sui costi e sui risultati del servizio, poiché molti articoli sono ingombranti, sensibili ai danni e spediti come pacchetti di progetto multi-articolo. Fattori come la disponibilità di autisti per il trasporto su lunghe distanze e le restrizioni alla consegna urbana, comprese le zone a basse emissioni in alcune parti d'Europa, influenzano i tempi di consegna e il costo totale di installazione. Anche la volatilità dei costi degli input si trasmette rapidamente lungo la catena, con l'esposizione ai costi dei metalli e del trasporto che spinge i produttori verso la produzione regionalizzata, l'approvvigionamento da più fonti e un coordinamento più stretto con i fornitori di servizi logistici di terze parti (3PL) e strumenti digitali di approvvigionamento e logistica.
Panorama competitivo
La struttura del mercato si sta consolidando, poiché la scala sta diventando un vantaggio decisivo in termini di approvvigionamento, produzione e copertura dei canali. Un'importante aggregazione in corso creerebbe un'entità pro forma da 5.8 miliardi di dollari e dovrebbe generare 120 milioni di dollari di sinergie di costo annuali a regime una volta completata l'integrazione, riposizionando così concorrenti e rivenditori in Nord America. Questa strategia si basa su precedenti fusioni e acquisizioni, con la realizzazione di sinergie supportate dall'ottimizzazione della rete produttiva e da programmi di consolidamento dei fornitori. Il nearshoring in Messico integra questo approccio riducendo i costi di trasporto e i tempi di ciclo, mitigando al contempo l'esposizione tariffaria per le linee ad alta intensità di metallo. Insieme, queste iniziative rafforzano le posizioni di costo e l'affidabilità delle consegne nel mercato dell'arredamento per ufficio.
La leadership in materia di sostenibilità rimane una leva competitiva, poiché le aziende stanno ampliando l'uso di energia elettrica rinnovabile e la circolarità dei materiali in tutte le linee di prodotto. Un altro importante attore ha promosso un programma di utilizzo di materie plastiche a ciclo chiuso per le sedute, ottenendo significative riduzioni delle emissioni, e ha introdotto marchi di design per ampliare le opzioni premium per interni predisposti per sistemi ibridi.
Alcuni campioni regionali selezionati stanno ampliando i portafogli e la portata geografica attraverso acquisizioni mirate e visibilità derivante dai premi. Ad esempio, nel marzo 2025, Okamura Corporation ha acquisito tutte le azioni di Boss Design Limited, una società con sede nel Regno Unito. [3] Fonte: Okamura Corporation, “Notice of the Acquisition of Shares of BDL,” Okamura, okamura.com Fondata nel 1983, Boss Design Limited (BDL) è rinomata per i suoi design innovativi e di alta qualità per mobili da ufficio. L'ampia gamma di prodotti BDL, da poltrone e sedie a tavoli, cabine di lavoro e soluzioni di archiviazione, si rivolge principalmente a uffici e spazi commerciali nel Regno Unito, in Europa e negli Stati Uniti. L'efficienza dell'installazione rimane un terreno di scontro pratico, con soluzioni preassemblate e ottimizzate in termini di valore che riducono i tempi in cantiere e i costi totali di installazione. I partner tecnologici di produzione segnalano che le turbolenze nelle politiche commerciali continuano a spingere le iniziative di onshoring e nearshoring, il che sottolinea il valore del taglio e del kitting integrati digitalmente per la velocità e la riduzione degli sprechi. In questi processi, il mercato dell'arredamento per ufficio premia i marchi che operano con pari disciplina in termini di costi, conformità, sostenibilità e servizio.
Leader del settore dell'arredamento per ufficio
Haworth Inc.
Società HNI
Corporazione Okamura
MillerKnoll Inc.
KOKUYO Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: HNI Corporation ha pubblicato i risultati del primo trimestre 2026 e ha proseguito le attività legate al programma di integrazione dell'acquisizione di Steelcase. L'aggiornamento ha ribadito l'impegno dell'azienda a realizzare sinergie in ambito di approvvigionamento e operativo e a rafforzare la propria presenza nel settore dell'arredamento contract attraverso tutti i canali.
- Febbraio 2026: Haworth ha acquisito una partecipazione di maggioranza in Tayco, un produttore di mobili per ufficio e complementi d'arredo con sede a Toronto e uno stabilimento produttivo di 200,000 piedi quadrati in Ontario. L'accordo ha ampliato la presenza produttiva di Haworth in Nord America e ha supportato consegne più rapide e una fornitura localizzata per i grandi progetti.
- Agosto 2025: HNI Corporation ha raggiunto un accordo per l'acquisizione di Steelcase Inc. per 2.2 miliardi di dollari in una transazione in contanti e azioni, puntando a sinergie di costo annuali pari a 120 milioni di dollari. L'operazione ha ridefinito il posizionamento competitivo in Nord America, ampliando la portata in termini di sedute, sistemi e rete di rivenditori.
Ambito e metodologia
Il rapporto sul mercato dei mobili per ufficio fornisce una valutazione completa del mercato, con un'analisi dei segmenti del mercato. Inoltre, il rapporto fornisce anche il profilo competitivo dei principali produttori, insieme alle loro offerte di prodotti e all'analisi dei ricavi. Il mercato è segmentato per tipologia (sedute, tavoli, contenitori, scrivanie e altri mobili per ufficio), canale di distribuzione (home center, flagship store, negozi specializzati, online e altri canali di distribuzione) e geografia (Nord America, Europa, Asia -Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre le dimensioni del mercato e le previsioni per i mobili per ufficio in valore (miliardi di dollari) per i segmenti sopra menzionati.
Per prodotto
| Sedie | Sedie per dipendenti |
| Sedie da riunione | |
| Sedie per gli ospiti | |
| tavoli | Tabelle di conferenza |
| Scrivanie | |
| Altre tabelle | |
| Unità di stoccaggio | Classificatori |
| Librerie e scaffali | |
| Divani/Sedute morbide | |
| Cabine e divisori per ufficio | |
| Altri mobili per ufficio (sgabelli, mobili per reception, accessori, altri) |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri materiali |
Per fascia di prezzo
| Economia |
| Mid-range |
| Premium |
Per utente finale
| Uffici Aziendali |
| Uffici Sanitari |
| Istituzioni educative |
| Governo e uffici pubblici |
| Back-office per l'ospitalità e la vendita al dettaglio |
| Altro |
Per canale di distribuzione
| B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Direttamente dai produttori |
Per geografia
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Aisa Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia Pacific | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto | Sedie | Sedie per dipendenti |
| Sedie da riunione | ||
| Sedie per gli ospiti | ||
| tavoli | Tabelle di conferenza | |
| Scrivanie | ||
| Altre tabelle | ||
| Unità di stoccaggio | Classificatori | |
| Librerie e scaffali | ||
| Divani/Sedute morbide | ||
| Cabine e divisori per ufficio | ||
| Altri mobili per ufficio (sgabelli, mobili per reception, accessori, altri) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-range | ||
| Premium | ||
| Per utente finale | Uffici Aziendali | |
| Uffici Sanitari | ||
| Istituzioni educative | ||
| Governo e uffici pubblici | ||
| Back-office per l'ospitalità e la vendita al dettaglio | ||
| Altro | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Direttamente dai produttori | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Aisa Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato dell'arredamento per ufficio e le prospettive di crescita fino al 2031?
Il mercato dei mobili per ufficio ha raggiunto le dimensioni di 86.5 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 111.2 miliardi di dollari entro il 2031, con un CAGR del 5.15%.
Quale categoria guida la domanda attuale nel mercato dell'arredamento per ufficio?
Le sedie saranno al primo posto con una quota del 31.40% nel 2025 e si prevede che cresceranno a un CAGR dell'8.30% fino al 2031, a dimostrazione della costante attenzione rivolta all'ergonomia e al benessere.
Quali sono i canali di distribuzione in più rapida espansione nel mercato dell'arredamento per ufficio?
Il B2B rimane il più grande con il 66.90% nel 2025, mentre il B2C è quello in più rapida crescita con un CAGR del 7.90%, poiché i canali al dettaglio e online attraggono piccole imprese e uffici domestici.
Quale regione dovrebbe crescere più rapidamente entro il 2031?
L'area Asia-Pacifico detiene la quota di domanda più elevata e si prevede che crescerà a un CAGR del 7.20% entro il 2031, sostenuta dal nuovo parco uffici e dall'espansione della presenza dei fornitori.
In che modo le tariffe e le normative influenzano i prezzi nel mercato dell'arredamento per ufficio?
Le tariffe doganali più elevate sui metalli e su alcune categorie di mobili, nonché le norme di conformità più severe in Europa e negli Stati Uniti, stanno aumentando i costi di input e i carichi di lavoro amministrativi per i fornitori.
Quali mosse strategiche si distinguono tra i marchi leader?
Tra le mosse degne di nota figurano l'accordo di HNI per l'acquisizione di Steelcase per 2.2 miliardi di dollari, al fine di ottenere sinergie negli appalti, e l'espansione della vendita al dettaglio e dello showroom in Cina di MillerKnoll, per rafforzare l'accesso regionale.


