

Dimensioni e quota del mercato dei motori per veicoli fuoristrada
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
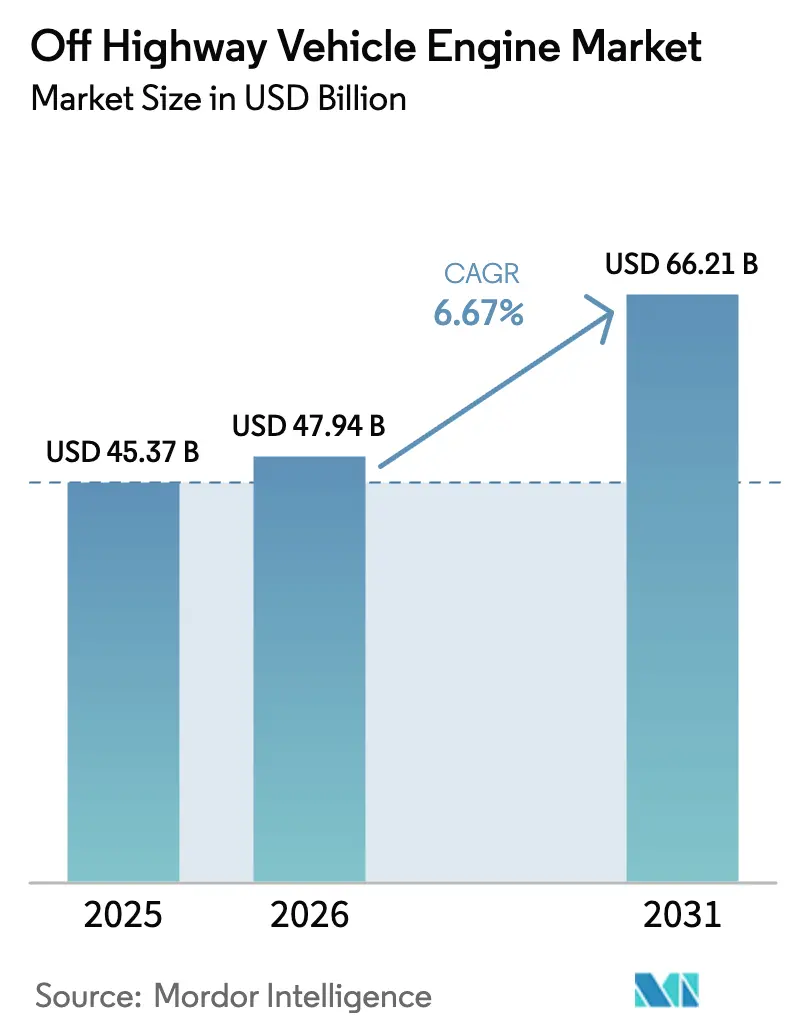
| Dimensione del mercato (2026) | 47.94 miliardo di dollari |
| Dimensione del mercato (2031) | 66.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.67% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia Pacifico |
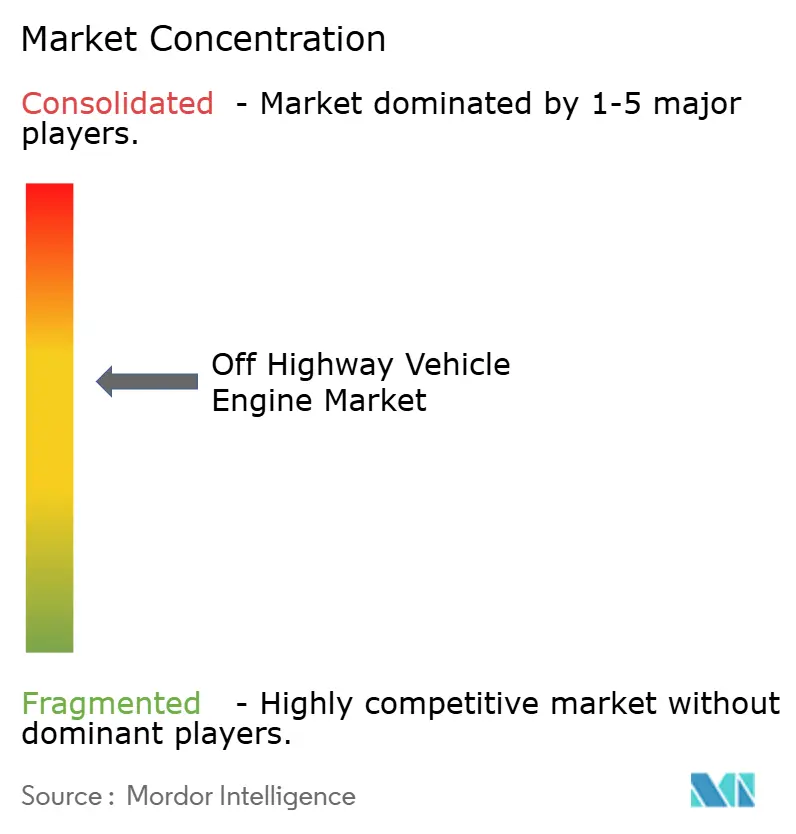
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei motori per veicoli fuoristrada di Mordor Intelligence
Si prevede che il mercato dei motori per veicoli off-highway raggiungerà i 45.37 miliardi di dollari nel 2025, i 47.94 miliardi di dollari nel 2026 e i 66.21 miliardi di dollari entro il 2031, con un CAGR del 6.67% dal 2026 al 2031. I programmi infrastrutturali del settore pubblico, l'estrazione mineraria su larga scala di metalli per la transizione energetica e la crescente meccanizzazione agricola costituiscono i principali pilastri della domanda per il mercato dei motori per veicoli off-highway. Gli appaltatori in Europa hanno accelerato gli acquisti in vista dell'implementazione della Fase V dell'UE (dal 2019 in poi), mentre negli Stati Uniti le flotte continuano ad allinearsi alla normativa Tier 4 Final dell'EPA e a monitorare il lavoro di regolamentazione Tier 5 del CARB. Tuttavia, le opportunità di retrofit, soprattutto nelle flotte a noleggio, superano ora il volume pre-acquisto, poiché i proprietari cercano di mantenere in servizio i veicoli più vecchi senza superare i limiti di ossido di azoto. Trattori compatti e miniescavatori nella fascia di potenza 31-70 cavalli dominano le spedizioni, mentre i motori diesel di medie dimensioni da 3.6 a 7 litri rimangono la spina dorsale del fatturato, in quanto alimentano pale gommate, dumper articolati e macchinari agricoli di media potenza. Il diesel continua a rappresentare una quota considerevole del mix di carburanti globale. Tuttavia, le piattaforme predisposte per sistemi ibridi che accettano batterie da 48 volt o serbatoi di idrogeno stanno guadagnando terreno, poiché gli OEM stanno riducendo i rischi derivanti dai futuri obblighi sulle emissioni.
Punti chiave del rapporto
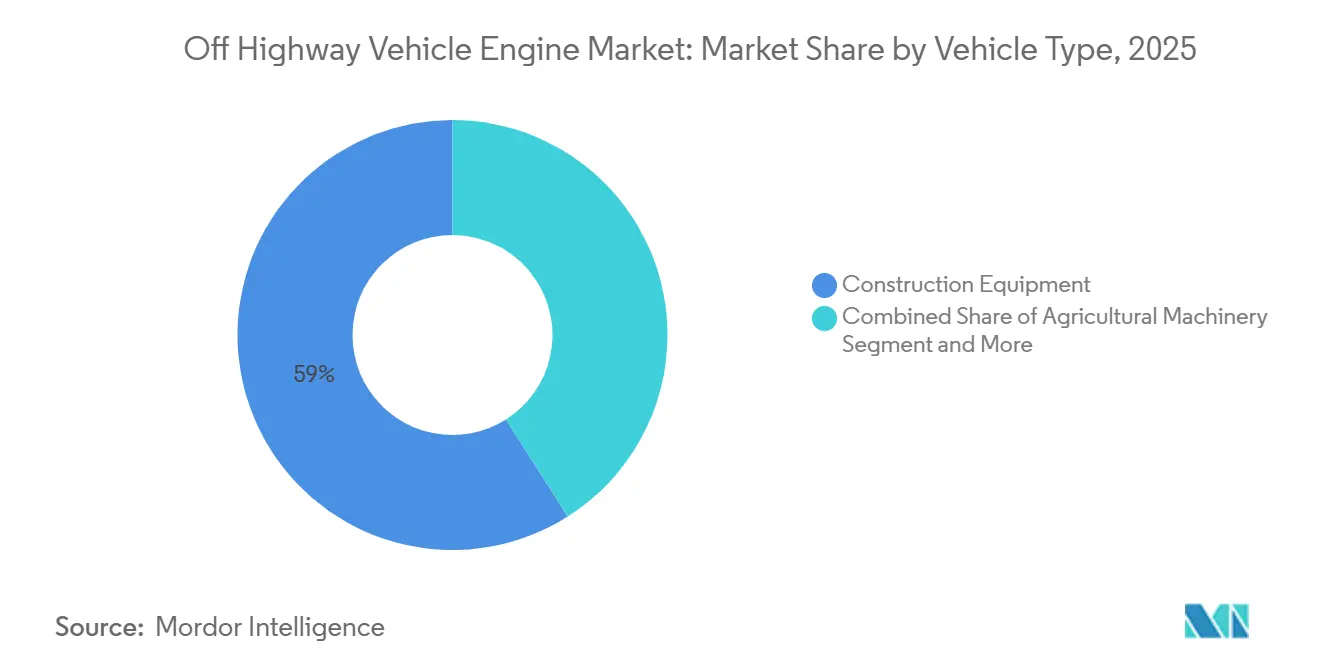
- Per tipologia di veicolo, nel 2025 le attrezzature per l'edilizia rappresentavano il 59.04% della quota di mercato dei motori per veicoli fuoristrada, mentre si prevede che le attrezzature per l'attività mineraria registreranno il CAGR più rapido, pari all'8.33%, fino al 2031.
- In base alla potenza erogata, la fascia di potenza compresa tra 31 e 70 cavalli ha rappresentato il 65.18% del mercato dei motori per veicoli fuoristrada nel 2025 e si prevede che crescerà a un CAGR dell'8.12% fino al 2031.
- Per tipologia di carburante, il diesel ha mantenuto l'88.33% dei ricavi del 2025, mentre le varianti ibride-elettriche e a celle a combustibile stanno avanzando a un CAGR del 6.95% fino al 2031.
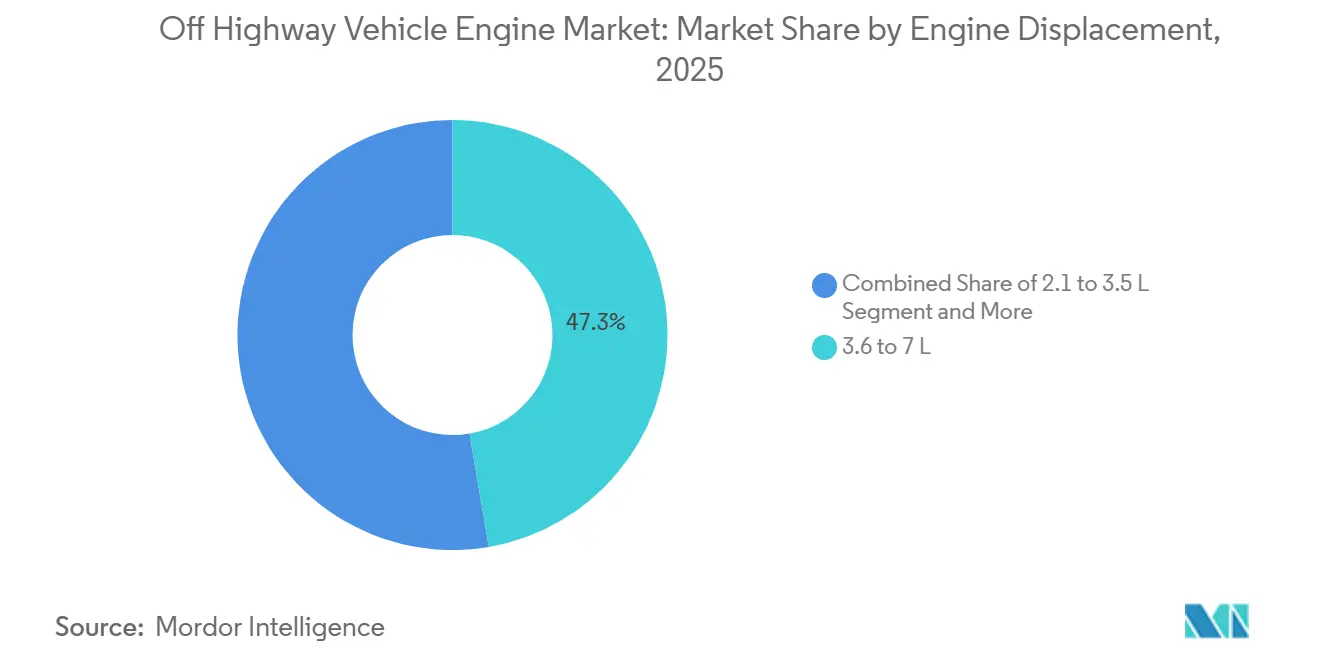
- In base alla cilindrata del motore, le unità da 3.6-7 litri hanno conquistato il 47.25% delle vendite del 2025; i motori sotto i 2 litri sono in crescita a un CAGR del 7.48% fino al 2031.
- In base alla tecnologia di propulsione, i motori a combustione interna convenzionali hanno coperto l'88.41% del volume del 2025, mentre si prevede che i motori elettrici a batteria cresceranno a un CAGR del 7.86% fino al 2031.
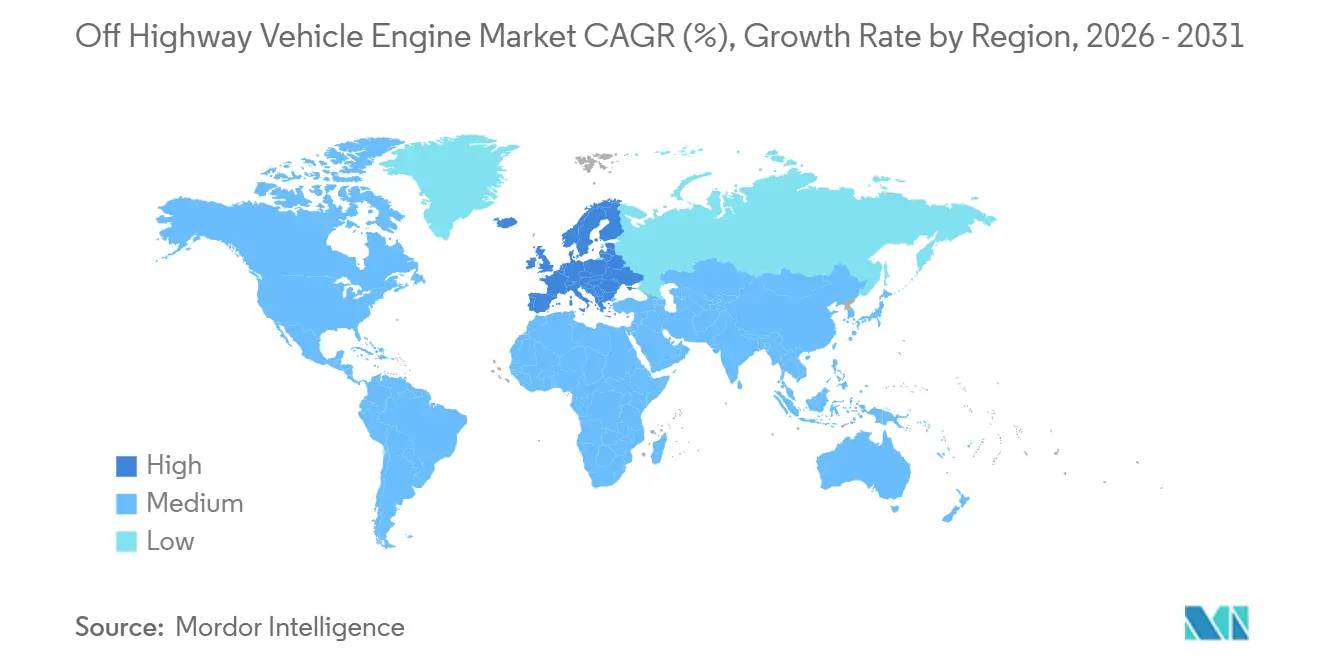
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 39.12% del fatturato del 2025, mentre si prevede che l'Europa registrerà il CAGR più rapido, pari al 7.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei motori per veicoli fuoristrada
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Enorme pipeline di infrastrutture globali | + 1.2% | Globale, guidato da Asia-Pacifico, Medio Oriente, Africa | Medio termine (2-4 anni) |
| Crescente meccanizzazione dell'agricoltura | + 1.0% | Asia-Pacifico, Africa subsahariana | A lungo termine (≥4 anni) |
| Norme più severe per la Fase V/Tier 5 | + 0.9% | Europa, Nord America, Giappone, Corea del Sud | A breve termine (≤2 anni) |
| Passaggio a piattaforme ibride modulari | + 0.7% | Globale, adozione precoce in Europa e Nord America | Medio termine (2-4 anni) |
| Compatibilità HVO/diesel rinnovabile | + 0.6% | Europa, California, Canada | Medio termine (2-4 anni) |
| Manutenzione predittiva basata sulla telematica | + 0.5% | Nord America, Europa, principali città asiatiche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Enorme pipeline di infrastrutture globali (G7 e BRI)
Iniziative globali, come il Partenariato del G7 per le Infrastrutture e gli Investimenti Globali e la Belt and Road Initiative cinese, stanno generando investimenti significativi in strade, porti e risorse energetiche. Questi investimenti stanno creando una domanda sostanziale di macchinari pesanti per progetti infrastrutturali. Il bilancio federale canadese per il prossimo futuro evidenzia una forte attenzione ai trasporti e allo sviluppo delle energie rinnovabili, sottolineando ulteriormente la necessità di attrezzature come escavatori cingolati e livellatrici. Inoltre, i paesi ospitanti spesso implementano normative sulle emissioni in stile UE pochi anni dopo il completamento dei progetti. Questa tendenza avvantaggia i produttori di motori con linee modulari Stage V, consentendo loro di assicurarsi sia le vendite iniziali delle attrezzature che le successive opportunità di retrofitting. I fornitori che progettano strategicamente i componenti per soddisfare questi requisiti sono posizionati per ottenere maggiori ricavi per motore durante il ciclo di vita. I trend storici confermano una forte correlazione tra la spesa per le infrastrutture e l'utilizzo delle attrezzature per l'edilizia, rafforzando il potenziale di crescita del mercato dei motori per veicoli off-highway.
Crescente meccanizzazione dell'agricoltura nell'Asia-Pacifico e in Africa
Nell'anno fiscale 2025, le erogazioni di credito per attrezzature agricole indiane hanno registrato una crescita significativa, trainata da sussidi che riducono sostanzialmente il costo dei nuovi trattori. Mentre l'Europa mantiene un'elevata densità di trattori per ettaro, l'Africa subsahariana continua a operare a un livello molto più basso, evidenziando una notevole opportunità di sostituzione. Nel 2024, la produzione di macchinari agricoli in Cina ha registrato notevoli progressi, con i produttori nazionali che si sono concentrati su trattori progettati per le piccole aziende agricole, dotati di motori adatti alle loro esigenze. Le grandi aziende agricole commerciali in Brasile e Australia prediligono unità da 120-400 cavalli con guida di precisione, mentre i coltivatori asiatici e africani cercano modelli con potenza inferiore a 50 cavalli, finanziati in sette anni, costringendo i costruttori di motori a regionalizzare le linee di prodotto. Il modello di domanda biforcuto sostiene la crescita dei volumi per i diesel compatti, supportando al contempo i modelli ad alta potenza con margini elevati.
Norme più severe Stage V/Tier 5 che attivano cicli di pre-acquisto e retrofit
L'applicazione delle normative e le politiche di gestione delle flotte stanno aumentando l'attenzione sulle apparecchiature conformi allo Stage V/Tier 4 Final. Nel frattempo, la normativa Tier 5 proposta dalla California mira a ridurre significativamente gli ossidi di azoto entro la fine del decennio. Ciò ha incoraggiato le flotte nordamericane ad aumentare gli acquisti di Tier 4. Tuttavia, le società di noleggio, che rappresentano una parte sostanziale della flotta negli Stati Uniti, si stanno concentrando sul retrofit di filtri antiparticolato diesel e kit SCR piuttosto che investire in nuovi macchinari, prolungando così la vita operativa dei loro asset di diversi anni. I fornitori di sistemi di post-trattamento, come Donaldson e Dinex, sono quindi in grado di generare ricavi ricorrenti dal retrofit, anche se la crescita delle nuove unità è in calo. La dinamica del retrofit modera la volatilità delle vendite per il mercato dei motori per veicoli off-highway, spostando al contempo una quota maggiore di fatturato nel canale aftermarket.
Gli OEM passano alle piattaforme di motori modulari ibridi-ready
Cummins offre blocchi B4.5 e B6.7 Stage V con predisposizioni di fabbrica per pacchi batteria da 48 volt in modo che i clienti possano aggiungere kit ibridi senza modifiche al telaio [1] “Product Press Kit 2024,” Cummins, cummins.com . Deutz ha presentato un motore predisposto per l'idrogeno che condivide la maggior parte dei suoi componenti con la versione diesel, consentendo alle fabbriche di cambiare tipo di carburante con modifiche minime. Questo design modulare riduce gli investimenti di capitale per gli OEM rispetto alle piattaforme elettriche standalone. Tuttavia, potrebbe incontrare difficoltà se i costi delle batterie diminuissero significativamente nei prossimi anni. Di conseguenza, la predisposizione ibrida agisce come una strategia temporanea piuttosto che come una soluzione a lungo termine per il settore dei motori per veicoli fuoristrada.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elettrificazione delle attrezzature compatte | -0.8% | Europa, Nord America, Cina, Giappone | A breve termine (≤2 anni) |
| Costi post-trattamento vs acquirenti | -0.6% | India, Asia sud-orientale, Africa | Medio termine (2-4 anni) |
| Margini del motore di compressione della volatilità dei prezzi | -0.5% | Global | A breve termine (≤2 anni) |
| Le flotte a noleggio ritardano le revisioni | -0.4% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare l'elettrificazione delle attrezzature compatte
L'escavatore elettrico ECR25 di Volvo CE offre un'autonomia di un'intera giornata lavorativa e riduce significativamente i costi del gasolio, consentendo alle imprese edili ad alto utilizzo di ottenere un ritorno sull'investimento in tempi ragionevoli. I miniescavatori elettrici JCB 19C-1E e Caterpillar 301.9 offrono vantaggi economici comparabili per progetti in ambienti interni o urbani, dove emissioni zero e bassa rumorosità sono essenziali. I modelli elettrici a batteria stanno guadagnando sempre più terreno nel mercato europeo degli escavatori sotto le 6 tonnellate, con previsioni di crescita sostanziale grazie alla continua espansione delle infrastrutture di ricarica. I minori requisiti di manutenzione, che eliminano i cambi d'olio e riducono il numero di parti mobili, migliorano ulteriormente l'economicità degli escavatori compatti a batteria. Tuttavia, questo cambiamento riguarda principalmente i motori più piccoli, mentre i motori diesel di media e alta potenza rimangono per ora in gran parte inalterati.
Aumento dei costi di post-trattamento contro acquirenti attenti al prezzo
I kit Stage V aumentano significativamente il costo dei motori da 100-150 cavalli, aggiungendo una percentuale significativa al prezzo di listino. Inoltre, le macchine che operano in modo intensivo comportano spese annuali ingenti per il fluido di scarico diesel. In regioni come l'India e il Sud-est asiatico, dove gli acquirenti includono spesso piccoli appaltatori o singoli agricoltori, questi costi aggiuntivi stimolano la domanda di attrezzature Tier 3 più datate disponibili nei mercati secondari. Nel 2024, Mahindra ha riferito che una parte considerevole dei suoi clienti indiani di trattori preferiva modelli senza sistemi di controllo delle emissioni avanzati per ridurre i costi iniziali. Questa persistente sensibilità al prezzo rallenta l'adozione di aggiornamenti delle emissioni, limitando la crescita a breve termine del mercato dei motori per veicoli fuoristrada. Crea inoltre opportunità per i fornitori locali di offrire prodotti con specifiche inferiori a prezzi più competitivi rispetto ai player globali.
Analisi del segmento
Per tipo di veicolo: domina l'edilizia, accelera l'attività mineraria
I macchinari per l'edilizia hanno rappresentato il 59.04% del fatturato del 2025, a conferma del loro predominio nel mercato dei motori per veicoli off-highway. L'urbanizzazione in Asia e il rinnovamento delle infrastrutture sostenuto dagli incentivi negli Stati Uniti e nell'UE mantengono escavatori cingolati, pale gommate e terne in programmi di utilizzo intensivo. Le attrezzature per l'estrazione mineraria, sebbene di volume inferiore, sono quelle in più rapida crescita; il loro CAGR previsto dell'8.33% è in linea con la crescente domanda di rame e litio nelle catene di fornitura dei veicoli elettrici, che richiedono camion da trasporto autonomi e pale idrauliche ad alto tonnellaggio in grado di operare per 4,000-5,000 ore all'anno. I macchinari agricoli si classificano al secondo posto assoluto, con una densità di trattori in Africa destinata a crescere per diversi decenni. Allo stesso tempo, le nicchie della silvicoltura e della movimentazione dei materiali si affidano all'elevata densità energetica del diesel per operazioni a distanza o su turni continui.
La sostituzione ricorrente dei componenti edili ogni 7-10 anni garantisce un volume di base affidabile per i fornitori di motori, mentre il ciclo minerario di 12-15 anni genera una maggiore rendita per i ricambi aftermarket grazie alle maggiori ore di lavoro. Gli OEM globali dominano il settore edile, ma si trovano ad affrontare una frammentazione regionale in agricoltura, dove Mahindra è leader in India, Deere domina il Nord America e Weichai alimenta gran parte della Cina. Questo mosaico rende le economie di scala elusive, ma protegge anche gli operatori specializzati che adattano i motori alle normative locali e alla qualità del carburante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per potenza: i motori di fascia media comandano volume e crescita
La fascia di potenza da 31 a 70 cavalli ha rappresentato il 65.18% delle spedizioni unitarie nel 2025 e si prevede che crescerà a un CAGR dell'8.12% fino al 2031, sottolineando la sua importanza per il mercato dei motori per veicoli fuoristrada. Trattori compatti, minipale e miniescavatori dominano questa fascia, beneficiando di programmi di sovvenzione destinati ai piccoli agricoltori e agli appaltatori urbani. La serie V5009 Stage V di Kubota è un esempio di rinnovamento della piattaforma, che integra filtri antiparticolato esenti da manutenzione e turbocompressori a geometria variabile per soddisfare gli obiettivi sia in termini di emissioni che di efficienza del carburante [2] “V5009 Engine Brochure,” Kubota, kubota.com.
I motori sotto i 30 cavalli alimentano veicoli utilitari in cui le batterie stanno già invadendo il mercato, mentre la gamma da 71 a 120 cavalli è destinata a pale gommate e terne di medie dimensioni. Le unità sopra i 120 cavalli, sebbene in numero inferiore, generano prezzi elevati e ricavi post-vendita grazie ai loro cicli di lavoro impegnativi nel settore minerario e nei grandi progetti infrastrutturali. I fornitori con architetture flessibili che vanno dai 31 ai 120 cavalli, come Yanmar e FPT Industrial, ammortizzano i costi di ricerca e sviluppo su volumi superiori alle 50,000 unità all'anno, una scala irraggiungibile nella nicchia dei motori da 400 cavalli e oltre.
Per tipo di carburante: il predominio del diesel persiste, emergono alternative
Nel 2025, il diesel rappresentava l'88.33% del mix di carburanti, confermando la sua posizione dominante nel mercato dei motori per veicoli fuoristrada. La sua densità energetica di 35-38 MJ L-1 e l'infrastruttura di rifornimento universale mantengono basso il costo totale di proprietà per le applicazioni remote ad alto carico. Si prevede che le varianti ibride-elettriche e a idrogeno cresceranno insieme a un CAGR del 6.95% fino al 2031, sebbene partano da una base ridotta. L'ibrido D5 di Volvo Penta e il motore H2 di Deutz dimostrano la fattibilità tecnica, ma devono affrontare ostacoli infrastrutturali e di costo [3] “Hybrid Solutions White Paper,” Volvo Penta, volvopenta.com.
Benzina e gas naturale mantengono uno status marginale, applicabile principalmente ad applicazioni stazionarie o leggere. La compatibilità plug-and-play dell'HVO estende la rilevanza del diesel, soprattutto in Europa, dove la tassazione del carbonio mitiga il sovrapprezzo. L'opinione generale prevede ora che il diesel scenderà a una quota relativamente inferiore nei prossimi cinque anni, anziché subire una rapida eliminazione graduale, il che significa che ogni OEM dovrà continuare a investire nell'evoluzione del diesel pulito, anche durante l'incubazione delle linee elettriche e a idrogeno.
Per cilindrata del motore: domina la classe media, la classe compatta cresce più velocemente
I motori tra 3.6 e 7 litri hanno catturato il 47.25% del fatturato del 2025, beneficiando della loro compatibilità con dumper articolati, pale gommate di medie dimensioni e trattori da 90-140 cavalli. I motori downsized inferiori a 2 litri, tuttavia, sono i campioni di crescita, con un CAGR del 7.48%, poiché le architetture ibride abbinano piccoli diesel all'assistenza elettrica, riducendo il consumo di carburante senza sacrificare la coppia. Il TCD 2.9 di Deutz, ad esempio, eroga fino a 100 cavalli da un motore da 2.9 litri adottando elevate pressioni di picco nei cilindri.
I motori di cilindrata superiore a 7 litri sono destinati a grandi attrezzature minerarie e bulldozer ad alta potenza, una nicchia con volumi limitati ma margini sostanziali. I progressi nella turbocompressione e nell'iniezione diretta offuscano il legame storico tra cilindrata e potenza, consentendo agli OEM di raggiungere gli obiettivi di potenza con motori più leggeri ed efficienti. Il compromesso è un maggiore stress termico, che riduce la durata del lubrificante, spostando così parte dei risparmi dai budget per il carburante a quelli per la manutenzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia di propulsione: il motore a combustione interna guida, la batteria elettrica accelera
I motori a combustione interna hanno rappresentato l'88.41% delle spedizioni del 2025, ma i propulsori elettrici a batteria stanno registrando un CAGR del 7.86%, con la diffusione delle stazioni di ricarica nei cantieri urbani. I sistemi ibridi occupano una posizione intermedia, recuperando l'energia di frenata nei cicli di lavoro caratterizzati da frequenti svuotamenti della benna o spostamenti tra i carichi. Le soluzioni a celle a combustibile catturano una quota nominale, ma potrebbero acquisire slancio laddove la produzione di idrogeno è co-localizzata con attività minerarie o portuali.
La frammentazione tecnologica persisterà: i pacchi batteria dominano le macchine sotto le 6 tonnellate, gli ibridi ottimizzano gli escavatori di medie dimensioni e la combustione diesel o a idrogeno domina le classi di potenza elevata. Gli OEM in grado di servire tutti e tre i percorsi – Caterpillar, Komatsu, Volvo CE – rischiano di ottenere una fidelizzazione sproporzionata dei clienti, man mano che le flotte si diversificheranno per soddisfare gli obiettivi di emissioni e tempi di attività.
Analisi geografica
APAC, Europe and North America Off Highway Vehicle Engine Market
L'area Asia-Pacifico ha controllato il 39.12% del mercato dei motori per veicoli off-highway nel 2025 e si prevede che aumenterà a un CAGR significativo fino al 2031. Il boom edilizio interno in Cina e il significativo aumento del credito per le attrezzature agricole in India sottolineano il duplice motore di crescita della regione. Le spedizioni giapponesi hanno subito un rallentamento, ma gli esportatori hanno recuperato volume nel Sud-est asiatico, dove i progetti della Belt and Road rimangono attivi. Gli escavatori della serie HX della Corea del Sud, dotati di motori Stage V, sono destinati a Europa e Nord America, riflettendo la spinta verso l'alto della curva dei valori da parte degli OEM asiatici.
Europe Off Highway Vehicle Engine Market
L'Europa è la regione in più rapida crescita, con un CAGR del 7.23%, trainata dai retrofit Stage V e dall'adozione di HVO. Il programma ferroviario e delle energie rinnovabili della Germania mantiene stabile la domanda di motori di medie dimensioni, mentre gli incentivi all'agricoltura di precisione della Francia aumentano la penetrazione dei trattori. Gli accordi commerciali post-Brexit ampliano le rotte di esportazione per i costruttori di motori nel Regno Unito, come Perkins. Le sanzioni occidentali riducono la domanda russa di motori ad alte prestazioni, consentendo alle unità cinesi Tier 3 di colmare il divario.
The Americas and MEA Off Highway Vehicle Engine Market
Il Nord America ha detenuto una quota considerevole del fatturato del 2025, sostenuto dall'Infrastructure Investment and Jobs Act. Negli Stati Uniti, l'avvio di nuovi progetti edilizi ha raggiunto un traguardo significativo, determinando una crescente domanda di attrezzature compatte. Nel frattempo, l'ampia iniziativa canadese per le infrastrutture verdi ha stimolato gli acquisti di cingolati e livellatrici. In Sud America, la crescita del mercato è sostenuta dall'espansione agricola in Brasile, in particolare nella produzione di soia, che aumenta la domanda di trattori ad alta potenza. Il Medio Oriente e l'Africa stanno registrando una crescita costante, trainata da progetti di sviluppo su larga scala nell'ambito della Saudi Vision 2030 e dalla sostituzione di attrezzature nelle miniere sudafricane, sebbene il mercato rimanga relativamente più piccolo.
Panorama normativo
La conformità alle normative sulle emissioni continua a influenzare le specifiche dei motori per veicoli fuoristrada e i costi di certificazione nelle principali regioni. Negli Stati Uniti, le flotte e i produttori di apparecchiature originali (OEM) si allineano ai requisiti dell'EPA statunitense per i motori a combustione interna ad accensione per compressione (Tier 4 Final), mentre la California aggiunge un secondo livello di conformità tramite il CARB (California Air Resources Board). Gli emendamenti relativi agli standard statali californiani per il controllo dell'inquinamento da motori diesel per veicoli fuoristrada in uso sono stati formalizzati nel gennaio 2025, con disposizioni di attuazione graduale che si estendono fino al 2036. Il CARB ha tenuto un seminario pubblico nel febbraio 2026 per discutere le bozze di emendamenti per potenziali nuovi standard sulle emissioni dei motori diesel per veicoli fuoristrada, inclusi gli aggiornamenti alla diagnostica di bordo.
In Europa, la Fase V dell'UE rimane il quadro di riferimento principale ai sensi del Regolamento (UE) 2016/1628, con l'aggiunta di requisiti amministrativi per i macchinari che circolano su strade pubbliche. Il Regolamento (UE) 2025/14 (adottato nel dicembre 2024) stabilisce le norme per l'omologazione e la sorveglianza del mercato dei macchinari mobili non stradali (NRMM) che circolano su strade pubbliche, rafforzando le aspettative di conformità transfrontaliera per i produttori di apparecchiature originali (OEM) e i fornitori di motori. Separatamente, i Paesi Bassi hanno pubblicato nel maggio 2026 una ricerca di benchmarking sulle emissioni reali dei macchinari mobili non stradali (NRMM) utilizzando un set di dati di circa 90 macchine mobili. Ciò indica che sono in corso iniziative politiche per esaminare i requisiti oltre la Fase V, anche se in tale giurisdizione non è stato ancora emanato alcuno standard di Fase VI.
Analisi della catena del valore
La catena del valore dei motori per veicoli fuoristrada si estende dalle materie prime e dai componenti di precisione, passando per l'assemblaggio del motore e l'integrazione nelle macchine OEM, fino ad arrivare ai ricambi e alla manutenzione dei sistemi di post-trattamento dei gas di scarico nelle macchine installate. A monte, i fornitori di livello intermedio forniscono sottosistemi critici per le emissioni e le prestazioni, come sistemi di alimentazione ad alta pressione, turbocompressori, moduli di controllo elettronico e sistemi di post-trattamento dei gas di scarico (DOC/DPF/SCR). A metà della catena, i produttori di motori, inclusi gli OEM di apparecchiature verticalmente integrate e i fornitori di motori indipendenti, effettuano la calibrazione, la certificazione delle emissioni e i test di fine linea prima di spedire i motori alle linee di assemblaggio degli OEM nei settori delle costruzioni, dell'agricoltura, dell'industria mineraria, forestale e della movimentazione dei materiali.
La complessità normativa (Stage V UE e normative EPA statunitensi per veicoli non stradali, oltre all'evoluzione delle attività del CARB) aumenta la dipendenza da sistemi di post-trattamento e controllo specializzati, il che accresce il ruolo dei fornitori di componenti per le emissioni e delle capacità di calibrazione del software nella struttura complessiva dei costi. A valle, le reti di concessionari e i fornitori di servizi per flotte ottengono ricavi ricorrenti da filtri, sensori, materiali di consumo correlati al DEF e interventi di riparazione, mentre gli ecosistemi telematici utilizzati dai principali OEM rafforzano la distribuzione e la fidelizzazione dei ricambi. La continuità della fornitura di componenti critici per le emissioni rimane un punto critico, poiché le versioni conformi richiedono la disponibilità sincronizzata di sensori, moduli elettronici e hardware di post-trattamento per evitare interruzioni della produzione.
Panorama competitivo
Il mercato dei motori per veicoli off-highway rimane moderatamente concentrato: Cummins, Caterpillar, Deutz, Komatsu e Volvo Penta detengono insieme una quota significativa delle spedizioni globali. OEM verticalmente integrati come Caterpillar e Komatsu abbinano motori e attrezzature, ottenendo ricavi derivanti dai componenti del ciclo di vita, mentre fornitori indipendenti come Cummins e FPT Industrial corteggiano clienti multimarca. I motori off-highway rappresentano una fonte di reddito significativa per Cummins, ma attualmente generano margini inferiori rispetto alle linee on-highway. L'azienda sta lavorando per colmare questa disparità attraverso le sue piattaforme ibride modulari.
Deutz ha acquisito la gestione delle vendite e dell'assistenza per una selezione di motori off-highway precedentemente gestiti da Rolls-Royce Power Systems (serie MTU), ampliando il portafoglio e l'offerta di servizi di Deutz. Il motore a combustione a idrogeno di JCB si rivolge a utenti privi di infrastrutture per le celle a combustibile, ma che devono rispettare i requisiti di zero emissioni di carbonio. Nel Sud-est asiatico e in Africa, i concorrenti cinesi Weichai e Yuchai hanno conquistato una posizione significativa nei segmenti agricoli locali offrendo soluzioni più convenienti rispetto ai produttori occidentali. Il vantaggio competitivo si basa sempre più sugli ecosistemi telematici; JDLink di Deere e Product Link di Caterpillar favoriscono il blocco dei dati, rendendo meno appetibile la sostituzione del motore.
Leader del settore dei motori per veicoli fuoristrada
Cummins Inc.
Caterpillar Inc.
Deere & Company
Weichai Potenza Co., Ltd.
Komatsu Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Cummins ha rilasciato calibrazioni aggiornate per l'induzione del fluido di scarico diesel (DEF) a supporto dei clienti che utilizzano i suoi motori nel rispetto delle normative sulle emissioni. Gli aggiornamenti rafforzano le funzionalità del software e dei sistemi di controllo Cummins come leva per l'intero ciclo di vita, aiutando le flotte a mantenere la conformità e la continuità operativa senza dover sostituire l'hardware.
- Maggio 2026: Caterpillar ha presentato la Cat Battery Electric Power Unit (BEPU) all'IFAT 2026 di Monaco, evidenziandone l'integrazione in un separatore ad albero a spirale Doppstadt SWS 6. La dimostrazione di un'unità di alimentazione elettrica integrata in un'applicazione operativa amplia le possibilità di Caterpillar al di là dei motori diesel per determinati cicli di lavoro fuoristrada ed espande le opzioni di elettrificazione per gli integratori OEM.
- Maggio 2024: Caterpillar ha annunciato un investimento di 90 milioni di dollari in Texas per preparare gli impianti alla produzione del motore industriale Cat C13D, con l'inizio della produzione previsto per il 2026. La spesa per la capacità produttiva e la predisposizione alla produzione supporta il rinnovamento dei prodotti nelle principali fasce di potenza industriali che rappresentano la base dei ricavi nei settori delle macchine edili e di altre attrezzature fuoristrada.
Ambito e metodologia
Un motore per veicoli fuoristrada viene utilizzato in un veicolo fuoristrada (un veicolo a motore che non è destinato a essere guidato o spostato su un'autostrada pubblica).
Il mercato dei motori per veicoli fuoristrada è segmentato per potenza (macchine agricole (fino a 30 HP, 30-50 HP, 50-70 HP e 70+ HP), macchine edili (fino a 100 HP, 100-120 HP, 200-400 HP, 400+ HP), tipo di carburante (benzina, diesel e altri carburanti) e geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). e valore per il mercato dei motori per veicoli fuoristrada in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Macchinari agricoli |
| Attrezzature da costruzione |
| Attrezzature minerarie |
| Attrezzature forestali e per la movimentazione dei materiali |
| Inferiore o uguale a 30 CV |
| 31-70 HP |
| 71-120 HP |
| 121-400 HP |
| Più di 400 CV |
| Diesel |
| Benzina |
| Gas naturale/biogas |
| Ibrido-elettrico e a celle a combustibile |
| Meno o uguale a 2 L |
| Da 2.1 a 3.5 L |
| Da 3.6 a 7 L |
| Più di 7 L |
| GHIACCIO convenzionale |
| IBRIDO |
| Batteria elettrica |
| Celle a combustibile elettriche |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Macchinari agricoli | |
| Attrezzature da costruzione | ||
| Attrezzature minerarie | ||
| Attrezzature forestali e per la movimentazione dei materiali | ||
| Per potenza | Inferiore o uguale a 30 CV | |
| 31-70 HP | ||
| 71-120 HP | ||
| 121-400 HP | ||
| Più di 400 CV | ||
| Per tipo di carburante | Diesel | |
| Benzina | ||
| Gas naturale/biogas | ||
| Ibrido-elettrico e a celle a combustibile | ||
| Per cilindrata del motore | Meno o uguale a 2 L | |
| Da 2.1 a 3.5 L | ||
| Da 3.6 a 7 L | ||
| Più di 7 L | ||
| Di Propulsion Technology | GHIACCIO convenzionale | |
| IBRIDO | ||
| Batteria elettrica | ||
| Celle a combustibile elettriche | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei motori per veicoli fuoristrada?
Il mercato dei motori per veicoli fuoristrada ha raggiunto i 47.94 miliardi di dollari nel 2026 e si prevede che raggiungerà i 66.21 miliardi di dollari entro il 2031.
Quale segmento guida la domanda unitaria per fascia di potenza?
I motori con una potenza nominale di 31-70 cavalli sono quelli dominanti, che forniranno il 65.18% delle spedizioni del 2025 e cresceranno a un CAGR dell'8.12%.
Quanto velocemente stanno crescendo i motori elettrici a batteria per veicoli fuoristrada?
Si prevede che i sistemi di propulsione elettrici a batteria cresceranno a un CAGR del 7.86% entro il 2031, principalmente nelle apparecchiature compatte utilizzate in contesti urbani.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che l'Europa crescerà a un CAGR del 7.23% fino al 2031, trainata dagli adeguamenti Stage V e dall'adozione di motori diesel rinnovabili.


