

Dimensioni e quota del mercato dell'energia solare fuori rete
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
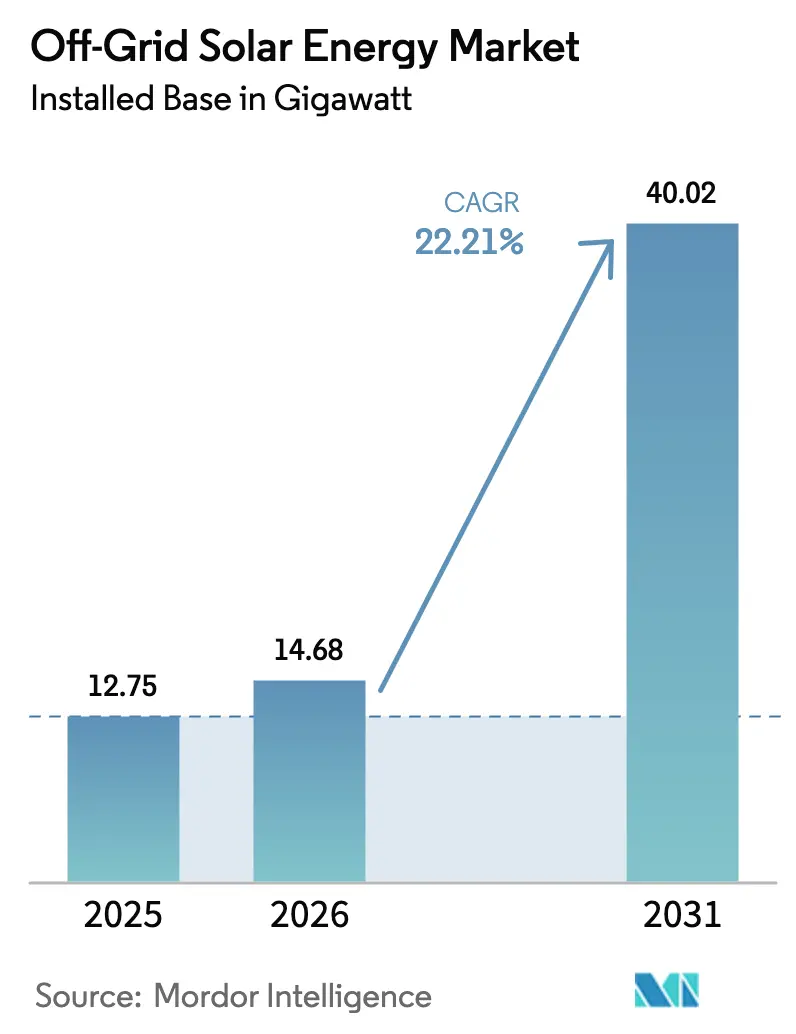
| Volume di mercato (2026) | 14.68 gigawatt |
| Volume di mercato (2031) | 40.02 gigawatt |
| Tasso di crescita (2026 - 2031) | 22.21% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
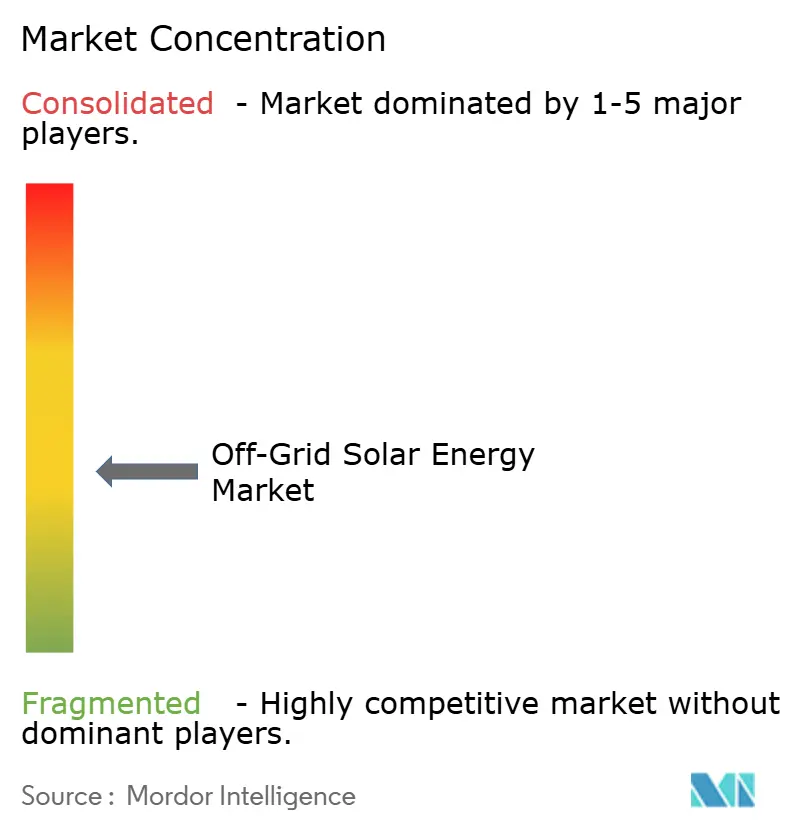
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia solare fuori rete di Mordor Intelligence
Si prevede che il mercato dell'energia solare off-grid, in termini di base installata, crescerà da 12.75 gigawatt nel 2025 a 14.68 gigawatt nel 2026, per poi raggiungere i 40.02 gigawatt entro il 2031, con un tasso di crescita annuo composto (CAGR) del 22.21% nel periodo 2026-2031.
Tre cambiamenti strutturali sono alla base di questa ripida curva: i pacchi batteria agli ioni di litio hanno raggiunto una media di 108 dollari USA per kWh nel 2025 dopo un calo annuo dell'8%, i sistemi di accumulo stazionario hanno raggiunto i 70 dollari USA per kWh e i moduli tandem perovskite-silicio sono entrati in produzione pilota con un'efficienza del 27.3%. [1] Lily Ritchie, “Battery Pack Prices Fall to USD 108/kWh,” BloombergNEF, about.bnef.com Il finanziamento dello sviluppo sta amplificando questi progressi tecnologici. Mission 300 ha impegnato 17 nazioni africane a elettrificare 300 milioni di persone entro il 2030, raggruppando gare d'appalto per mini-reti che riducono il rischio per il capitale privato. [2] World Bank Staff, “Mission 300 Compact,” World Bank, worldbank.org Allo stesso tempo, la rimozione da parte di Pechino nell'aprile 2026 dello sconto IVA all'esportazione del 9% e i prezzi record dell'argento hanno ridotto i margini dei moduli, segnalando che la deflazione storica dei prezzi potrebbe attenuarsi proprio mentre i volumi del fotovoltaico aumentano. [3] Max Hall, “La Cina pone fine allo sconto del 9% sulle esportazioni”, PV Magazine, pv-magazine.com Sul fronte della domanda, gli operatori di telecomunicazioni che sostituiscono i gruppi elettrogeni diesel in oltre 50,000 siti di torri nell'Africa subsahariana e nell'Asia meridionale dimostrano come gli utenti commerciali stiano promuovendo soluzioni di autonomia plurigiornaliera che sarebbero state antieconomiche anche solo tre anni fa.
Punti chiave del rapporto
- Dal punto di vista tecnologico, il fotovoltaico ha mantenuto il 100% della capacità installata nel 2025 e si prevede che continuerà a crescere di pari passo con il tasso di crescita annuo composto (CAGR) complessivo del 22.21%.
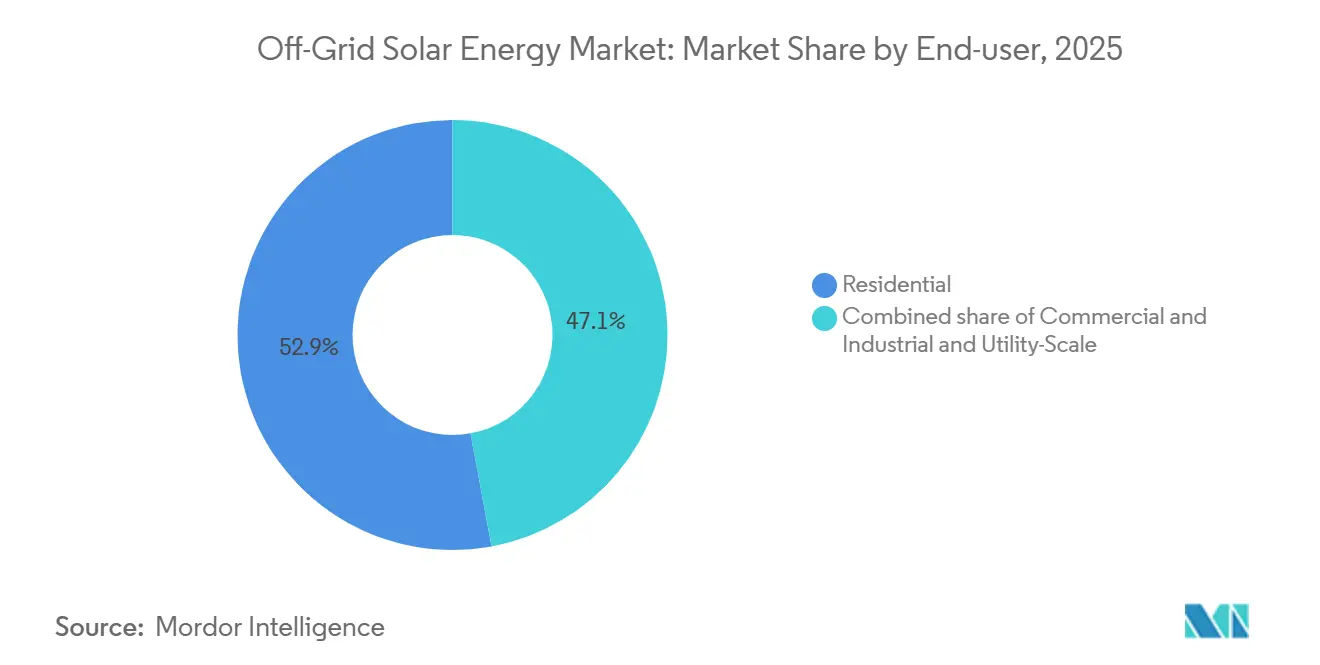
- Per quanto riguarda gli utenti finali, i sistemi residenziali detenevano la quota di mercato maggiore, pari al 52.9%, per l'energia solare off-grid nel 2025. Si prevede che le installazioni commerciali e industriali cresceranno a un tasso annuo composto del 26.8% fino al 2031, il più rapido tra tutti gli utenti finali.
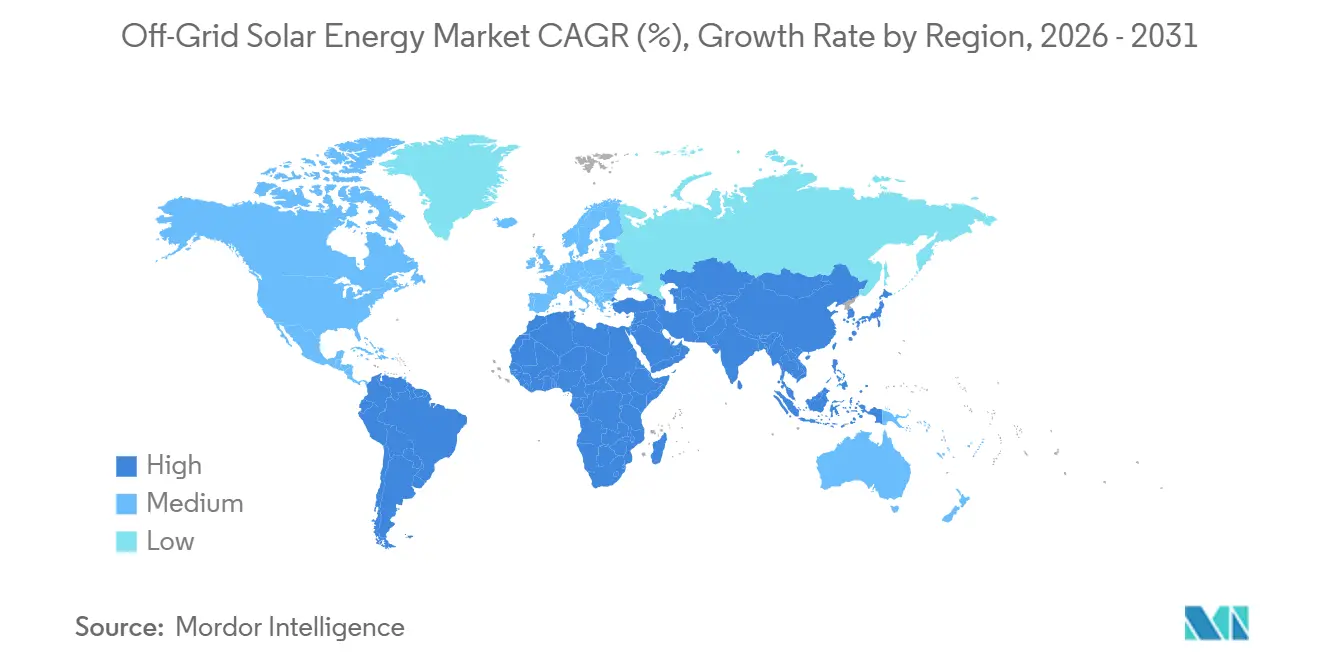
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 59.87% della capacità nel 2025, mentre si prevede che la regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 26.3% fino al 2031.
- Nel 2024 Trina Solar si è aggiudicata il 30% delle spedizioni incrementali di moduli bifacciali, la quota più elevata per questa specifica tecnologia tra i quattro principali produttori cinesi.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'energia solare off-grid
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo dei prezzi dei moduli fotovoltaici e aumento dell'efficienza. | 5.20% | Globale, con leadership di prezzo in Cina | Medio termine (2-4 anni) |
| Obiettivi crescenti per l'elettrificazione rurale | 6.80% | Africa subsahariana, Asia meridionale e sud-orientale | A lungo termine (≥ 4 anni) |
| Curva dei costi delle batterie agli ioni di litio in calo | 4.50% | Prezzi più bassi a livello globale, in Cina. | A breve termine (≤ 2 anni) |
| L'integrazione fintech con il sistema di pagamento a consumo aumenta l'accessibilità economica. | 3.10% | Africa orientale e occidentale, Asia meridionale | Medio termine (2-4 anni) |
| Il debito legato ai criteri ESG riduce il costo del capitale. | 2.30% | Fondi globali sostenuti dalle istituzioni finanziarie di sviluppo | A lungo termine (≥ 4 anni) |
| raggruppamento di offerte per mini-reti di pubblica utilità | 1.80% | Nigeria, India, Indonesia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Calo dei prezzi dei moduli fotovoltaici e aumento dell'efficienza
L'eccesso di offerta di polisilicio ha mantenuto i prezzi dei moduli FOB in Cina vicini a 0.12 USD per watt nella prima metà del 2026, tuttavia i costi si sono stabilizzati quando è terminato il rimborso IVA all'esportazione del 9% e gli alti prezzi dell'argento hanno aggiunto il 3-4% agli input delle celle PV. L'innovazione tandem compensa in parte questi venti contrari: Oxford PV ha avviato i moduli al 27.3% nel maggio 2024 e punta a una capacità di 7.5 GW entro il 2029, mentre il record di laboratorio di LONGi ha raggiunto il 33.9% nell'aprile 2024. [4] Frank Hoxey, "Oxford PV Starts 27.3% Module Line", Oxford PV, oxfordpv.com I moduli commerciali con un'efficienza superiore al 26% potrebbero entrare nel mercato dell'energia solare off-grid entro il 2027 e ridurre la spesa per il bilanciamento del sistema fino al 20%. Le celle solari bifacciali come la Hi-MO 9 di LONGi garantiscono già un rendimento extra del 5-30% su siti ad alta albedo, e le celle a film sottile di tellururo di cadmio rimangono una nicchia perché la scarsità di tellurio limita la produzione globale al di sotto dei 10 GW. Tuttavia, la durabilità delle perovskiti e il contenuto di piombo rimangono questioni irrisolte, e possibili modifiche alla norma IEC 61215 potrebbero comportare un ritardo di certificazione di 12-18 mesi.
Obiettivi crescenti per l'elettrificazione rurale.
Mission 300 ha mobilitato 1.85 miliardi di dollari solo per il programma DARES della Nigeria, raggruppando 1,350 mini-reti per servire 17.5 milioni di persone. Il programma indiano PM-KUSUM ha fissato un obiettivo di 30.8 GW, ma ne ha raggiunti solo 2.8 GW entro la metà del 2024 perché i co-pagamenti del 40-50% a carico degli agricoltori hanno bloccato l'adozione negli stati con basso merito creditizio. L'Alleanza Solare Internazionale calcola che il 59% dei 396 milioni di persone non elettrificate trarrebbe maggior beneficio dalle mini-reti, eppure il divario finanziario è quarantanove volte superiore agli attuali flussi di capitale. I 2,500 villaggi non elettrificati dell'Indonesia illustrano il rischio dell'ultimo miglio: il tetto tariffario di 0.15 dollari per kWh imposto da PLN trascina i tassi di rendimento interni (IRR) al di sotto dell'8%, scoraggiando gli offerenti privati senza il sostegno dello Stato.
Curva dei costi delle batterie agli ioni di litio in calo
Nel 2025, il prezzo medio dei pacchi batteria è sceso a 108 dollari per kWh, mentre i sistemi LFP stazionari sono calati a 70 dollari per kWh, riducendo il costo di un kit da 10 kWh con autonomia di tre giorni a 700 dollari per le sole celle. I pacchi batteria prodotti in Cina hanno raggiunto un prezzo di 84 dollari per kWh, inferiore del 44-56% rispetto agli equivalenti nordamericani ed europei, accentuando l'asimmetria dei costi regionali. La linea Lathrop di Tesla ha raggiunto i 40 GWh, ma il suo Powerwall 3 è destinato alle case connesse alla rete, lasciando la domanda di impianti solari domestici con capacità inferiore a 5 kWh ai produttori cinesi. Il lancio delle batterie agli ioni di sodio di CATL a 60 dollari per kWh amplia le opzioni chimiche per le mini-reti, dove la densità energetica è secondaria.
L'integrazione fintech con il sistema di pagamento a consumo aumenta l'accessibilità economica.
Gli ecosistemi di moneta mobile hanno finanziato 50 milioni di persone entro il 2025, ma i tassi di insolvenza sono aumentati dal 18% nel 2021 al 30% nel 2023 a causa di redditi irregolari e termini contrattuali fraintesi. M-KOPA ha erogato 1.6 miliardi di dollari in crediti a 4.8 milioni di kenioti, mentre d.light ha cartolarizzato 842 milioni di dollari in cinque tranche, utilizzando strutture multivaluta che coprono le fluttuazioni dei tassi di cambio, ma che aggiungono 150-200 punti base ai costi. Solo il 22% delle famiglie bisognose di energia può far fronte ai pagamenti del sistema di livello 1 senza sussidi, evidenziando il sovrapprezzo della povertà.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti iniziali (CAPEX) per i sistemi di grandi dimensioni. | -3.70% | Diffuso a livello globale, con particolare incidenza nelle aree rurali a basso reddito. | A breve termine (≤ 2 anni) |
| Tagli intermittenti al sostegno politico e ai sussidi | -2.90% | Brasile, Argentina, India, mercati africani selezionati | Medio termine (2-4 anni) |
| Saturazione delle famiglie che adottano precocemente | -1.40% | Kenya, Tanzania, Uganda, Bangladesh | A lungo termine (≥ 4 anni) |
| Lo smaltimento dei pannelli usati mina la fiducia nella qualità. | -0.80% | Africa occidentale, Asia meridionale e sudorientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti iniziali (CAPEX) per sistemi di grandi dimensioni
I sistemi ibridi di telecomunicazione richiedono tra i 20,000 e i 60,000 dollari, e le torri di telecomunicazione nigeriane devono ancora affrontare un debito in valuta locale superiore al 12%, a meno che le garanzie di rischio non riducano i tassi di interesse di 300-400 punti base. In India, il componente A del PM-KUSUM impone un cofinanziamento da parte degli agricoltori pari al 40-50%; gli stati con una penetrazione del credito inferiore al 30% costringono a ricorrere a prestiti informali pari al 18-24%, che erodono i tassi di rendimento interni (IRR) dei progetti. Gli sviluppatori di mini-reti in tutta la Nigeria hanno ottenuto la chiusura finanziaria solo per il 15% di un portafoglio di progetti da 1.6 miliardi di dollari entro l'inizio del 2025, perché i finanziatori richiedono un IRR di capitale proprio del 25%.
Sostegno politico intermittente / Tagli ai sussidi
La norma brasiliana sul net-metering del 2023 ha ridotto i crediti all'esportazione al 70%, tagliando del 40% le aggiunte distribuite nel 2024. Il crollo del 300% del peso argentino tra il 2023 e il 2025 ha bloccato RenovAr, mentre i ritardi delle società di distribuzione di energia elettrica in India hanno lasciato il programma PM-KUSUM sottofinanziato, con solo il 75% delle allocazioni annuali. Il Kenya ha reintrodotto un'IVA del 16% sui prodotti solari nel 2024, aumentando i prezzi del 12-15% e trascinando le vendite di energia elettrica a consumo di un quinto nella prima metà del 2025.
Analisi del segmento
Per tecnologia: fornitura distribuita di impianti fotovoltaici Anchor
Nel 2025, il fotovoltaico rappresentava il 100% della capacità installata, rispecchiando l'andamento generale del mercato dell'energia solare off-grid. La scala minima di 10 MW per gli impianti solari a concentrazione e il costo di accumulo con sali fusi, pari a 50-80 dollari per kWh, rimangono antieconomici per la fascia di potenza compresa tra 50 kW e 5 MW, dove il mercato dell'energia solare off-grid è più fiorente. Nell'arco temporale previsto, la possibilità di finanziare i sistemi tandem perovskite-silicio entro il 2027 potrebbe ridurre i costi totali di installazione del 20-30%, comprimendo i tempi di ammortamento per le mini-reti. I moduli bifacciali aumentano già la resa del 5-30% ed espandono la quota di mercato dei moduli bifacciali nel settore dell'energia solare off-grid, soprattutto nelle zone del Sahel ad alta albedo. Tuttavia, gli ostacoli legati alla certificazione del piombo potrebbero ritardare l'adozione della perovskite, limitando le prospettive di crescita a breve termine.
Il continuo calo dei prezzi dei moduli LFP, in linea con i miglioramenti dell'efficienza, mantiene il mercato dell'energia solare off-grid in una fase di apprendimento sempre più ripida. Con la fornitura di tellururo di cadmio a film sottile limitata, il fotovoltaico cristallino e tandem continuerà a dominare in termini di volume. I microinverter edge-of-grid con capacità di formazione della rete, lanciati da Enphase nel 2024, probabilmente rimarranno una caratteristica delle reti connesse piuttosto che uno standard off-grid, poiché il prezzo unitario supera 0.25 dollari per watt e i requisiti di connettività mettono a dura prova le reti rurali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i siti C&I accelerano la sostituzione del diesel
Le soluzioni residenziali a pagamento detenevano il 52.9% del volume previsto per il 2025, ma si trovano ad affrontare un rischio di insolvenza crescente, mentre la domanda del settore commerciale e industriale è destinata a conquistare una quota di mercato sempre maggiore per l'energia solare off-grid entro il 2031. Gli operatori di telecomunicazioni raggiungono un uptime del 99% e un risparmio annuo di 1.5 milioni di dollari USA sul gasolio nei siti pilota nigeriani, confermando tempi di ammortamento di 3-5 anni senza sussidi. Anche gli utenti della catena del freddo e dell'agroalimentare si uniscono a questa tendenza; un impianto australiano da 6 MW per frutteti con accumulo di 4.5 MWh ha eliminato il 35% dei costi di potenza.
I progetti C&I (Commercial & Industrial) si assicurano anche un debito più economico, pari al 10-12% rispetto al 15-20% tipico dei portafogli PAYGo, grazie a una maggiore visibilità dei flussi di cassa, riducendo il costo medio ponderato del capitale di 300-500 punti base. Al contrario, la saturazione nelle famiglie che hanno adottato precocemente la tecnologia in Kenya e Tanzania rallenta le vendite di nuove unità, spingendo le piattaforme PAYGo verso il finanziamento degli elettrodomestici per aumentare il valore a vita del cliente. Queste dinamiche ridurranno la quota residenziale del mercato dell'energia solare off-grid dopo il 2028, mentre il settore C&I si espanderà a un ritmo a due cifre, intorno al 15-20%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dell'energia solare off-grid nella regione Asia-Pacifico
La regione Asia-Pacifico ha dominato il mercato dell'energia solare off-grid con una capacità del 59.87% nel 2025. Tuttavia, il programma indiano PM-KUSUM ha raggiunto solo il 9% del suo obiettivo di 30.8 GW entro la metà del 2024, a dimostrazione di ritardi burocratici a fronte di un enorme potenziale. I 2,500 villaggi indonesiani non elettrificati evidenziano la compressione del tasso di rendimento interno (IRR) a meno dell'8% in assenza di garanzie sovrane, limitando lo sviluppo privato. Le Filippine puntano all'elettrificazione del 100% delle famiglie entro il 2027, concentrandosi sulle mini-reti dove i costi di estensione superano i 10,000 dollari al chilometro, ma le controversie sui titoli fondiari allungano i tempi di realizzazione oltre i 18 mesi.
Mercato dell'energia solare off-grid in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 26.3%, superiore a quello del mercato globale dell'energia solare off-grid. Il programma DARES della Nigeria ha stanziato 1.85 miliardi di dollari per la realizzazione di 1,350 mini-reti, alcune delle quali interattive con la rete elettrica per generare ricavi da servizi ancillari. I leader kenioti del settore PAYGo si sono assicurati 156 milioni di dollari nel 2025 per 1 milione di sistemi, mentre investitori del Golfo come Amea Power hanno finanziato un impianto da 50 MW in Costa d'Avorio, che entrerà in funzione nel 2027. Le fluttuazioni del tasso di cambio rimangono il principale freno; un calo del 68% della naira nel 2024 ha costretto d.light a coprirsi dal rischio di cambio tramite titoli multivaluta, aggiungendo 150-200 punti base agli spread di emissione.
Il mercato dell'energia solare off-grid nelle Americhe e in Europa
Il Nord America, l'Europa e il Sud America insieme rappresentano meno del 15% del mercato dell'energia solare off-grid a causa della quasi totale copertura della rete elettrica. Il Canada ha stanziato 300 milioni di dollari canadesi per sostituire il diesel in 292 comunità remote delle Prime Nazioni, ma la latitudine artica riduce i fattori di capacità del solare all'8-12%, rallentandone l'adozione. La revisione del net-metering in Brasile nel 2023 ha ridotto la crescita della distribuzione del 40% nel 2024, mentre la svalutazione del peso argentino ha bloccato il progetto RenovAr. La domanda limitata in Europa si concentra sulle isole o sulle località turistiche di montagna, dove i prezzi del diesel offrono un vantaggio competitivo.
Panorama competitivo
Le migliori aziende nel mercato dell'energia solare fuori rete
Due cluster definiscono l'intensità competitiva. I produttori cinesi di moduli LONGi, Trina Solar, JinkoSolar e JA Solar controllano congiuntamente l'85% della produzione globale di fotovoltaico, fungendo da punto di riferimento per l'offerta di hardware per il mercato dell'energia solare off-grid. LONGi ha registrato una perdita netta di 10.4 miliardi di CNY nel 2024 e ha tagliato il 30% del personale a causa della compressione dei margini, mentre Trina ha aumentato gli utili a 5.14 miliardi di CNY puntando sui moduli bifacciali di alta gamma. Sul fronte della distribuzione, gli specialisti del PAYGo come d.light, M-KOPA, Sun King, Husk Power e la nuova entità nata dalla fusione tra Ignite Power e ENGIE Energy Access competono sulla rete distributiva e sulla sottoscrizione di prestiti fintech. L'acquisizione di ENGIE Energy Access da parte di Ignite per 200 milioni di dollari nel settembre 2025 ha portato la base clienti combinata a 15 milioni e ha generato un risparmio sui costi di finanziamento di 200 punti base grazie alle economie di scala.
Le società di sviluppo di mini-reti come Renewvia e Powerhive sfruttano i prestiti agevolati delle istituzioni finanziarie di sviluppo (DFI) a tassi del 6-8%, offrendo prezzi inferiori rispetto ai concorrenti commerciali di 400-600 punti base. I fornitori di tecnologia Huawei FusionSolar e SMA Solar promuovono la manutenzione e l'esercizio predittivi basati sull'intelligenza artificiale, che riducono i tempi di inattività del 20-30%, ma la scarsa connettività nelle aree rurali limita la penetrazione al di sotto del 10% in Africa. Le aree di crescita ancora inesplorate includono l'ammodernamento delle torri di telecomunicazione, la logistica della catena del freddo e l'integrazione mini-rete-rete per generare ricavi ancillari, ognuna delle quali richiede strutture di gara integrate per superare gli ostacoli di finanziamento iniziali.
Leader del settore dell'energia solare fuori rete
ABB Ltd
Canadian Solar Inc.
JinkoSolar Holding Co., Ltd
Società SunPower
Trina Solar Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Renewvia si è assicurata un finanziamento di serie B da 10 milioni di dollari da Claritas Capital per costruire 50 mini-reti in Kenya e Nigeria.
- Settembre 2025: Ignite Power ha acquisito ENGIE Energy Access per 200 milioni di dollari, creando una piattaforma con 15 milioni di clienti.
- Luglio 2025: d.light ha ampliato la cartolarizzazione di 300 milioni di dollari, raggiungendo un totale di 842 milioni di dollari suddivisi in cinque tranche.
- Luglio 2025: Sun King ha cartolarizzato 156 milioni di dollari per un milione di sistemi nell'Africa orientale.
Ambito del rapporto sul mercato globale dell'energia solare fuori rete
I sistemi off-grid funzionano indipendentemente dalla rete elettrica ma includono batterie in grado di immagazzinare l'energia solare generata dal dispositivo. Nel sistema sono generalmente inclusi pannelli solari, una batteria, un regolatore di carica, una scatola di rete, un inverter, una struttura di montaggio e un bilanciamento del sistema. I pannelli raccolgono abbastanza luce solare durante il giorno e utilizzano l’energia in eccesso creata durante la notte per generare elettricità.
Il mercato dell'energia solare off-grid è segmentato per tecnologia, utente finale e area geografica. Per tecnologia, il mercato è segmentato in fotovoltaico (FV) e energia solare a concentrazione (CSP). Per utente finale, il mercato è segmentato in impianti su larga scala, commerciali e industriali (C&I) e residenziali. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato dell'energia solare off-grid nelle principali regioni. Le dimensioni del mercato e le previsioni per ciascun segmento si basano sulla capacità installata (GW).
| Solare Fotovoltaico (FV) |
| Energia solare concentrata (CSP) |
| Scala di utilità |
| Commerciale e industriale (C&I) |
| Residenziale |
| Moduli/pannelli solari |
| Inverter (di stringa, centralizzati, micro) |
| Sistemi di montaggio e tracciamento |
| Equilibrio del sistema ed elettricità |
| Accumulo di energia e integrazione ibrida |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Solare Fotovoltaico (FV) | |
| Energia solare concentrata (CSP) | ||
| Per utente finale | Scala di utilità | |
| Commerciale e industriale (C&I) | ||
| Residenziale | ||
| Per componente (analisi qualitativa) | Moduli/pannelli solari | |
| Inverter (di stringa, centralizzati, micro) | ||
| Sistemi di montaggio e tracciamento | ||
| Equilibrio del sistema ed elettricità | ||
| Accumulo di energia e integrazione ibrida | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la capacità prevista del mercato dell'energia solare off-grid entro il 2031?
Si prevede che la capacità installata raggiungerà i 40.02 GW, con un tasso di crescita annuo composto (CAGR) del 22.21% dal 2026 al 2031.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 26.3%, superando tutte le altre aree geografiche.
In che modo i costi delle batterie influenzano la redditività del progetto?
I prezzi delle batterie agli ioni di litio, pari a 108 dollari per kWh nel 2025, e i costi dei sistemi stazionari, pari a 70 dollari per kWh, hanno ridotto di circa un quinto le spese in conto capitale per l'autonomia di più giorni.
Quale segmento di utenti finali si sta espandendo più rapidamente?
Si prevede che gli utenti commerciali e industriali, trainati dagli interventi di ammodernamento delle torri di telecomunicazione, cresceranno a un tasso annuo composto del 26.8% fino al 2031.
Quali fattori minacciano un ulteriore calo dei prezzi dei moduli?
L'eliminazione da parte della Cina dello sconto del 9% sull'IVA alle esportazioni e i prezzi record dell'argento hanno ridotto i margini di profitto del settore manifatturiero, segnalando una potenziale pausa nella deflazione storica.
Quanto è grande il divario finanziario per l'elettrificazione universale delle aree non collegate alla rete elettrica?
L'Alleanza Solare Internazionale stima che siano necessari 192 miliardi di dollari, a fronte di soli 3.8 miliardi di dollari raccolti dalle aziende nel periodo 2012-2024, il che lascia un divario di quasi cinquanta volte.


