

Dimensioni e quota di mercato degli integratori alimentari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
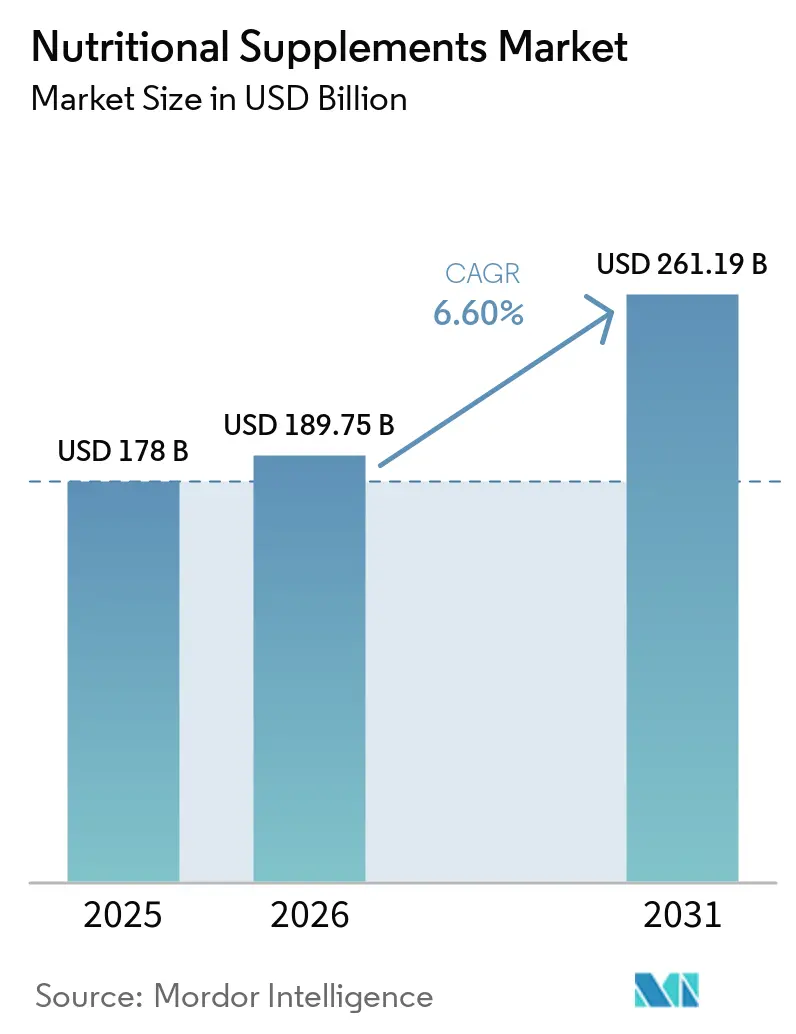
| Dimensione del mercato (2026) | 189.75 miliardo di dollari |
| Dimensione del mercato (2031) | 261.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.60% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli integratori alimentari a cura di Mordor Intelligence
Il mercato degli integratori alimentari valeva 178.00 miliardi di dollari nel 2025 e si prevede che crescerà da 189.75 miliardi di dollari nel 2026 a 261.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.60% nel periodo di previsione 2026-2031. L'utilizzo da parte dei consumatori si è spostato dagli acquisti occasionali per il fitness alla gestione regolare della salute. Negli Stati Uniti, il 60.2% degli adulti ha utilizzato un integratore alimentare nel periodo di rilevazione compreso tra agosto 2021 e agosto 2023. Il National Institutes of Health ha rilevato che la categoria degli integratori negli Stati Uniti comprende oltre 100,000 prodotti, il che favorisce un'ampia scelta per i consumatori ma crea anche una base di fornitori frammentata. La domanda è in espansione nella regione Asia-Pacifico e in America Latina, grazie alla crescente consapevolezza in materia di salute tra i consumatori a reddito medio. Il mercato della nutrizione sportiva e degli integratori alimentari sta inoltre attirando investimenti da parte di grandi gruppi di consumatori alla ricerca di marchi premium, rapporti diretti con gli acquirenti e capacità di formulazione.
Punti chiave del rapporto
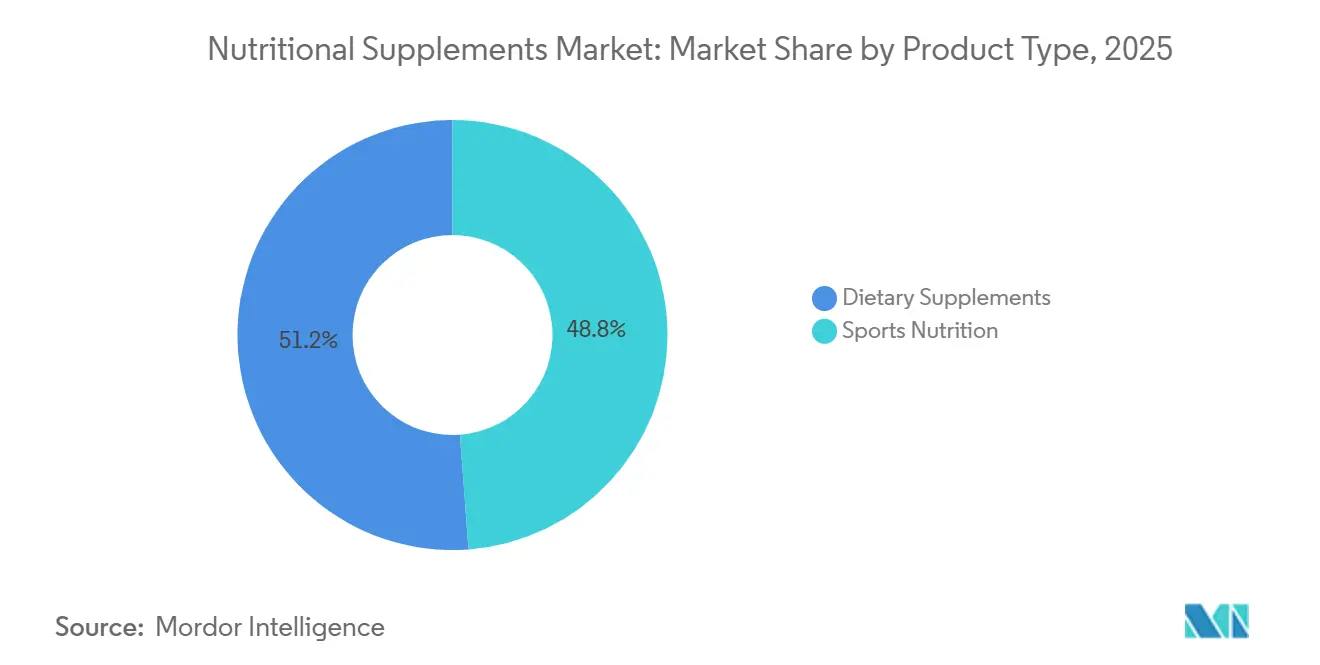
- Per tipologia di prodotto, gli integratori per lo sport rappresentavano il 48.81% della quota di mercato degli integratori alimentari nel 2025, mentre si prevede che gli integratori dietetici cresceranno a un CAGR dell'8.53% fino al 2031.
- Per segmento di consumatori, le formulazioni unisex hanno rappresentato il 55.23% delle vendite globali nel 2025, mentre si prevede che il segmento bambini e ragazzi crescerà a un tasso annuo composto (CAGR) dell'8.95% fino al 2031.
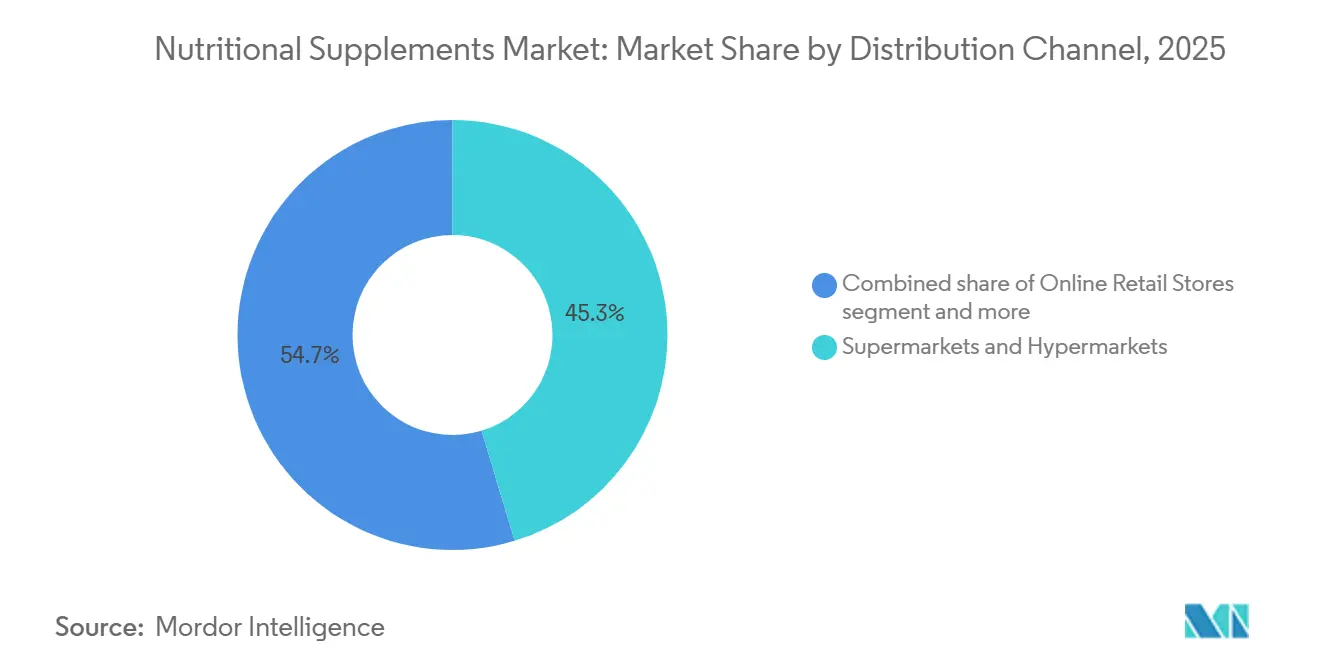
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato il 45.33% delle vendite globali nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno a un tasso di crescita annuo composto (CAGR) del 9.71% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 28.68% delle vendite globali nel 2025, mentre si prevede che l'Europa crescerà a un tasso annuo composto (CAGR) dell'8.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli integratori alimentari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente attenzione dei consumatori alla salute e al benessere preventivi. | + 1.3% | Crescita globale, con guadagni concentrati nel breve termine in Nord America ed Europa occidentale; ricadute positive nel Sud-est asiatico e in America Latina. | Medio termine (2–4 anni) |
| Aumento della domanda di vitamine e minerali | + 1.0% | Diffusione globale; più evidente in Nord America, Europa e nei mercati in rapida urbanizzazione dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Formulazioni con etichetta pulita, a base vegetale e sostenibili | + 0.8% | Nord America e Unione Europea; adozione precoce in Australia, Giappone e Corea del Sud. | Medio termine (2–4 anni) |
| Espansione dello sport e dell'alimentazione attiva | + 1.1% | A livello globale, con il Nord America in testa; la velocità di adozione più elevata si registra nel Sud-est asiatico, in India e nell'Europa orientale. | Medio termine (2–4 anni) |
| Ampliamento degli integratori funzionali e specifici per determinate patologie. | + 0.9% | Nord America, Europa occidentale; ripercussioni sul Consiglio di cooperazione del Golfo e sulla Corea del Sud. | A lungo termine (≥ 4 anni) |
| Rapida crescita dei formati di integratori alimentari più pratici | + 0.7% | Diffusione globale; l'adozione delle caramelle gommose è concentrata in Nord America, Europa e Asia orientale. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attenzione dei consumatori alla salute e al benessere preventivi.
Crescente attenzione dei consumatori alla salute preventiva e al benessere: la crescente attenzione verso la medicina preventiva e il benessere generale sta incoraggiando i consumatori ad adottare un approccio più proattivo all'alimentazione, alla gestione del rischio di malattie e all'invecchiamento sano, sostenendo la domanda di integratori alimentari. Questa tendenza è rafforzata dall'entità della spesa sanitaria nei mercati sviluppati: secondo l'Ufficio nazionale di statistica, la spesa sanitaria totale del Regno Unito raggiungerà circa 345 miliardi di sterline nel 2025, sia in termini nominali che reali. [1]Fonte: Ufficio nazionale di statistica, "Spesa sanitaria, conti sanitari del Regno Unito: 2024 e 2025", ons.gov.ukPoiché i consumatori e i sistemi sanitari attribuiscono sempre maggiore importanza al mantenimento della salute e alla soddisfazione dei bisogni nutrizionali prima che insorgano gravi problemi di salute, la domanda di vitamine, minerali, probiotici, prodotti a base di omega-3 e altri integratori legati al sistema immunitario, all'energia, alla salute delle ossa, al benessere cognitivo e all'invecchiamento sano è in aumento.
Formulazioni con etichetta pulita, a base vegetale e sostenibili
La crescente preferenza dei consumatori per integratori alimentari con etichetta pulita, a base vegetale e provenienti da fonti sostenibili sta incoraggiando i produttori a riformulare i prodotti puntando su ingredienti naturali, etichette trasparenti, alternative vegane e approvvigionamento ecocompatibile. Questa tendenza è particolarmente forte tra i consumatori più giovani, poiché la Generazione Z e i Millennials sono disposti a pagare circa il 20-30% in più per prodotti che vantano diciture come biologico, naturale, ad alto contenuto proteico e senza ingredienti artificiali. [2]Fonte: Ingredion, "Meno mistero, più significato: le etichette pulite conquistano la preferenza dei consumatori", ingredion.comQuesta disponibilità a pagare un prezzo maggiorato sta incoraggiando i marchi di integratori a sviluppare proteine vegetali, formulazioni botaniche, prodotti non OGM e ingredienti provenienti da fonti sostenibili, ponendo al contempo l'accento sulla trasparenza e la tracciabilità degli ingredienti. Poiché i consumatori associano sempre più le formulazioni pure a salute, qualità e consumo responsabile, questi attributi stanno diventando elementi chiave di differenziazione e supportano la premiumizzazione del mercato degli integratori alimentari.
Espansione dello sport e dell'alimentazione attiva
La crescente partecipazione allo sport stimola la domanda di integratori per la nutrizione sportiva: l'aumento della partecipazione ad attività sportive e di fitness individuali sta ampliando la base di consumatori di integratori per lo sport e la nutrizione sportiva, tra cui proteine, aminoacidi, creatina, elettroliti e prodotti per il recupero. Negli Stati Uniti, la percentuale della popolazione che pratica sport individuali è aumentata dal 42.1% nel 2023 al 42.5% nel 2025, secondo la Sports & Fitness Industry Association (SFIA). [3]Fonte: Sports & Fitness Industry Association (SFIA), "Rapporto sulla partecipazione alle attività sportive, fitness e ricreative del 2026", sfia.users.membersuite.comQuesta base di partecipanti più ampia sta incoraggiando i consumatori a integrare gli integratori alimentari nelle loro routine di esercizio fisico e benessere. Con un numero sempre maggiore di persone che si dedicano a programmi di fitness strutturati e sport ricreativi, la domanda di prodotti che supportano resistenza, forza e recupero è in aumento sia tra gli atleti professionisti che tra gli appassionati di fitness occasionali. Il crescente interesse per lo sviluppo muscolare, le prestazioni, il recupero, l'idratazione e gli stili di vita attivi sta creando ulteriori opportunità per i prodotti di integratori alimentari orientati allo sport. I produttori stanno rispondendo ampliando i loro portafogli di prodotti per soddisfare esigenze specifiche di prestazioni e recupero, rafforzando ulteriormente il ruolo degli integratori alimentari nella gestione di uno stile di vita attivo.
Ampliamento degli integratori funzionali e specifici per determinate patologie.
Il crescente interesse dei consumatori per risultati di salute mirati sta alimentando la domanda di integratori alimentari funzionali e specifici per determinate condizioni, progettati per rispondere a esigenze specifiche piuttosto che fornire una nutrizione generica. I consumatori sono sempre più alla ricerca di prodotti per la salute digestiva, le funzioni cognitive, la salute delle ossa e delle articolazioni, il benessere cardiovascolare, il sistema immunitario, il sonno, la gestione dello stress, la salute femminile, la salute maschile, l'invecchiamento sano e il controllo del peso. Questo cambiamento sta incoraggiando i produttori a sviluppare formulazioni specializzate con ingredienti mirati, consentendo ai marchi di differenziare i propri prodotti e di attrarre specifici gruppi di consumatori. L'espansione del benessere personalizzato e della cura preventiva di sé sta ulteriormente supportando la domanda di integratori posizionati in base a specifici obiettivi di salute e fasi della vita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Affermazioni sanitarie fuorvianti o esagerate | -0.5% | A livello globale, l'attività di controllo è più intensa in Nord America (FTC, FDA) e nell'UE (EFSA); un maggiore controllo sta emergendo nell'Europa orientale. | A breve termine (≤ 2 anni) |
| Volatilità delle materie prime e vincoli di sostenibilità degli input | -0.7% | A livello globale, la situazione è più grave in Europa e Nord America, dove l'offerta di proteine del siero di latte è più limitata. | A breve termine (≤ 2 anni) |
| Elevati costi di produzione e sensibilità al prezzo | -0.4% | Colpisce principalmente il Sud America, il Medio Oriente e l'Africa, e il Sud-est asiatico; esercita una pressione secondaria sui segmenti di consumatori statunitensi a basso reddito. | Medio termine (2–4 anni) |
| Quadri normativi rigorosi e frammentati | -0.5% | A livello globale, la situazione è più complessa nell'Unione Europea (EFSA, con diverse varianti a livello degli Stati membri) e nella regione Asia-Pacifico (CDSCO India, TGA Australia, MHLW Giappone). | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Affermazioni sanitarie fuorvianti o esagerate
L'utilizzo di affermazioni sulla salute fuorvianti, esagerate o insufficientemente comprovate può frenare il mercato degli integratori alimentari, riducendo la fiducia dei consumatori e aumentando il controllo normativo. Affermazioni relative al rafforzamento del sistema immunitario, al controllo del peso, all'anti-invecchiamento, al miglioramento delle prestazioni cognitive o alla prevenzione delle malattie possono creare aspettative irrealistiche se non adeguatamente supportate da prove scientifiche. Ciò può indurre gli enti regolatori a imporre requisiti più severi in materia di etichettatura, pubblicità e comunicazioni di marketing, aumentando i costi di conformità per i produttori. Inoltre, la ripetuta esposizione ad affermazioni esagerate può rendere i consumatori più scettici sull'efficacia degli integratori, in particolare per quanto riguarda ingredienti e prodotti emergenti, limitandone potenzialmente l'adozione e indebolendo la fiducia nell'intero settore degli integratori alimentari.
Volatilità delle materie prime e vincoli di sostenibilità degli input
Le fluttuazioni nella disponibilità, nella qualità e nell'approvvigionamento delle principali materie prime possono frenare il mercato degli integratori alimentari, rendendo più difficile per i produttori mantenere una qualità costante del prodotto e un approvvigionamento affidabile. Il settore dipende da una vasta gamma di input, tra cui estratti botanici, vitamine, minerali, ingredienti di origine marina, probiotici, proteine vegetali e composti speciali, alcuni dei quali sensibili alle condizioni agricole, alle limitazioni di approvvigionamento e ai requisiti di sostenibilità. La crescente preferenza dei consumatori per ingredienti biologici, a base vegetale, di provenienza etica e tracciabili sta aumentando la pressione sui produttori affinché creino catene di approvvigionamento affidabili e sostenibili. Queste sfide possono aumentare i costi di approvvigionamento, controllo qualità, certificazione e formulazione, limitando potenzialmente la disponibilità di alcuni ingredienti di alta qualità e influenzando la capacità dei produttori di mantenere prezzi costanti e disponibilità del prodotto.
Analisi del segmento
Per tipologia di prodotto: le proteine sportive mantengono alto il fatturato grazie all'accelerazione degli integratori alimentari.
Nel 2025, la nutrizione sportiva rappresentava il 48.81% del mercato complessivo, risultando il segmento con il fatturato più elevato. All'interno di questo segmento, le proteine in polvere per sportivi, le bevande proteiche pronte da bere (RTD) e le barrette proteiche rappresentano le sottocategorie con il volume di vendita maggiore. Le barrette proteiche stanno guadagnando terreno come formato "da asporto" che unisce nutrizione sportiva e alimentazione funzionale. I prodotti sportivi non proteici, tra cui pre-allenamento, creatina, elettroliti e BCAA, stanno registrando una crescita significativa, trainata dalla crescente adozione della creatina come ingrediente per il benessere di massa, non solo tra gli atleti d'élite.
Il segmento degli integratori alimentari, sebbene attualmente più piccolo, dovrebbe crescere a un tasso annuo composto (CAGR) dell'8.53% fino al 2031, superando quello della nutrizione sportiva. Vitamine e minerali, probiotici e prebiotici, e formulazioni a base di collagene stanno attirando una base di consumatori più ampia e trasversale. Gli integratori a base di erbe e gli acidi grassi (omega-3) contribuiscono in modo significativo al volume complessivo, mentre la sottocategoria del collagene beneficia del crescente interesse per i prodotti che promuovono la bellezza dall'interno e delle evidenze cliniche a supporto della salute articolare, in particolare nella fascia di età 35-55 anni.
Secondo Consumer Group: le formulazioni unisex guidano la classifica mentre l'alimentazione per bambini accelera
Nel 2025, le formulazioni unisex rappresentavano il 55.23% del segmento di consumatori, rispecchiando la convenzione di design storica della maggior parte delle linee di integratori proteici, di creatina e multivitaminici per sportivi. Questo posizionamento ad ampio appeal consente ai marchi di ottenere economie di scala in termini di packaging e SKU, rivolgendosi al contempo alla maggior parte della popolazione adulta attiva. Di conseguenza, i prodotti unisex rimangono la scelta predefinita per la maggior parte dei produttori di integratori, in particolare nelle categorie in cui i risultati prestazionali non sono significativamente differenziati in base al genere.
Si prevede che il segmento di consumatori bambini/ragazzi crescerà a un tasso annuo composto (CAGR) dell'8.95% fino al 2031, il più rapido tra tutti i gruppi di consumatori, poiché i genitori applicano la stessa logica di salute preventiva all'alimentazione pediatrica che guida il loro consumo di integratori. Questa tendenza è supportata dalla crescente consapevolezza delle carenze nutrizionali nella dieta dei bambini e dal crescente numero di pediatri che raccomandano l'integrazione alimentare. I dati del CDC confermano che il 41.9% dei bambini statunitensi di età compresa tra 2 e 11 anni ha utilizzato almeno un integratore nel periodo 2021-2023, il tasso di utilizzo più elevato tra tutte le fasce d'età giovanili. Questo elevato tasso di utilizzo indica un comportamento di consumo consolidato tra i genitori, che dovrebbe sostenere la crescita della domanda di formulazioni di integratori adatte all'età per tutto il periodo di previsione.
Per canale di distribuzione: i supermercati guidano la classifica, mentre i canali online ridefiniscono la scoperta del prodotto.
Nel 2025, supermercati e ipermercati hanno rappresentato il 45.33% delle vendite totali del mercato, grazie a un'ampia copertura geografica, prezzi promozionali e alla tendenza dei consumatori ad acquistare integratori insieme alla spesa alimentare di routine. Farmacie e parafarmacie rappresentano un canale di vendita altamente affidabile, in particolare per integratori e vitamine specifici per determinate patologie, dove la credibilità del contesto sanitario influenza le decisioni di acquisto. I negozi specializzati e di alimenti biologici si rivolgono a consumatori attenti alla salute e ad acquirenti di fascia alta, offrendo ai marchi una piattaforma per la prova dei prodotti e la costruzione del marchio che è sproporzionata rispetto alla quota di volume del canale.
Nonostante il predominio dei canali di distribuzione tradizionali in termini di valore, si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto (CAGR) del 9.71% fino al 2031, il più rapido tra tutti i canali di distribuzione. I modelli di acquisto basati su abbonamento stanno migliorando la fidelizzazione dei clienti e riducendo le difficoltà legate agli acquisti ripetuti, mentre gli strumenti di personalizzazione basati sull'intelligenza artificiale consentono alle piattaforme di abbinare i consumatori a prodotti in linea con i loro specifici obiettivi di salute. Allo stesso tempo, il social commerce guidato dagli influencer sta ridefinendo il modo in cui i consumatori scoprono gli integratori, accorciando il percorso dalla conoscenza all'acquisto ed espandendo la portata sia dei marchi affermati che dei nuovi operatori del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
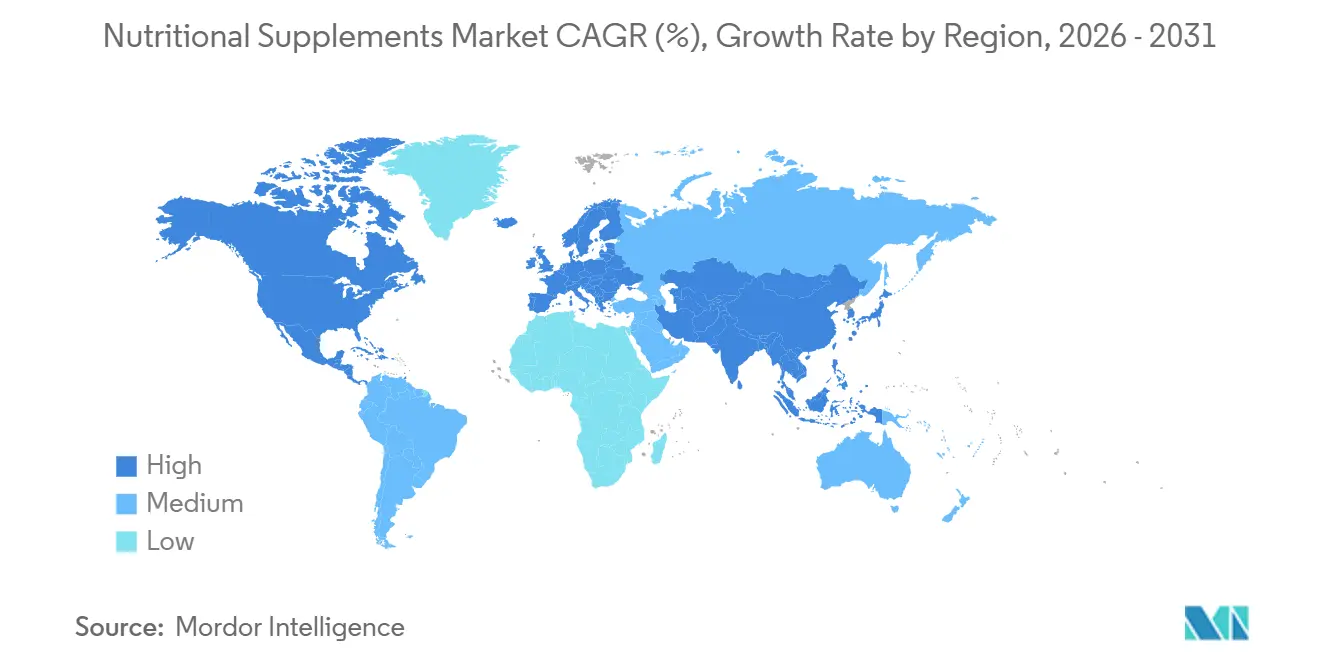
Il Nord America rimane la regione geografica più importante del mercato, con una quota del 28.68% nel 2025, grazie a consolidate abitudini di consumo di integratori, un elevato reddito disponibile e un'infrastruttura di vendita al dettaglio matura. Gli Stati Uniti sono trainati dall'innovazione nei formati proteici, dalla scoperta tramite social commerce e dall'adozione diffusa di creatina, collagene e magnesio. Canada e Messico contribuiscono in modo significativo al volume di mercato nordamericano, con il Messico che mostra una particolare spinta nel settore della nutrizione sportiva grazie all'espansione della cultura delle palestre nei centri urbani. Il programma di modernizzazione normativa della FDA per il 2026, che include le linee guida definitive sui nuovi ingredienti alimentari, la riforma GRAS e gli aggiornamenti delle buone pratiche di fabbricazione (GMP), introduce sia costi di conformità sia un contesto competitivo più definito che avvantaggia i produttori con un buon capitale.
L'Europa è l'area geografica in più rapida crescita, con una previsione di CAGR dell'8.08% fino al 2031. Questa crescita riflette il continuo passaggio della regione da un'assistenza sanitaria reattiva a una nutrizione preventiva, nonché la portata dell'innovazione nei formati di nutrizione sportiva e attiva. Il Regno Unito si è classificato al primo posto in Europa per il lancio di prodotti per la nutrizione sportiva negli ultimi due anni, seguito da vicino da Germania, Spagna, Paesi Bassi e Italia, secondo i dati di Innova Market Insights di giugno 2026. I marchi europei di nutrizione sportiva si trovano ad affrontare una sfida specifica: i lanci di prodotti per la nutrizione sportiva con diciture "naturali" sono diminuiti dal 29% nel 2023 al 19% nel 2025 in Germania, indicando che il posizionamento "naturale" senza fondamento clinico sta perdendo terreno commerciale, anche se la domanda dei consumatori di prodotti autentici con etichetta pulita si sta intensificando.
La regione Asia-Pacifico presenta il panorama della domanda strutturalmente più diversificato, con Cina, Giappone, India, Corea del Sud e Indonesia che operano ciascuno in condizioni normative, culturali e di vendita al dettaglio distinte. Il Sudafrica è il fulcro della domanda di integratori in Africa, che rimane un mercato in fase iniziale ma in rapida espansione, beneficiando dell'urbanizzazione, della crescente consapevolezza in materia di salute e della crescita dei marchi internazionali di integratori attraverso l'e-commerce. Tuttavia, i limiti infrastrutturali e i dazi all'importazione continuano a limitare la penetrazione del mercato nei paesi a basso reddito come Nigeria, Marocco ed Egitto.
Panorama competitivo
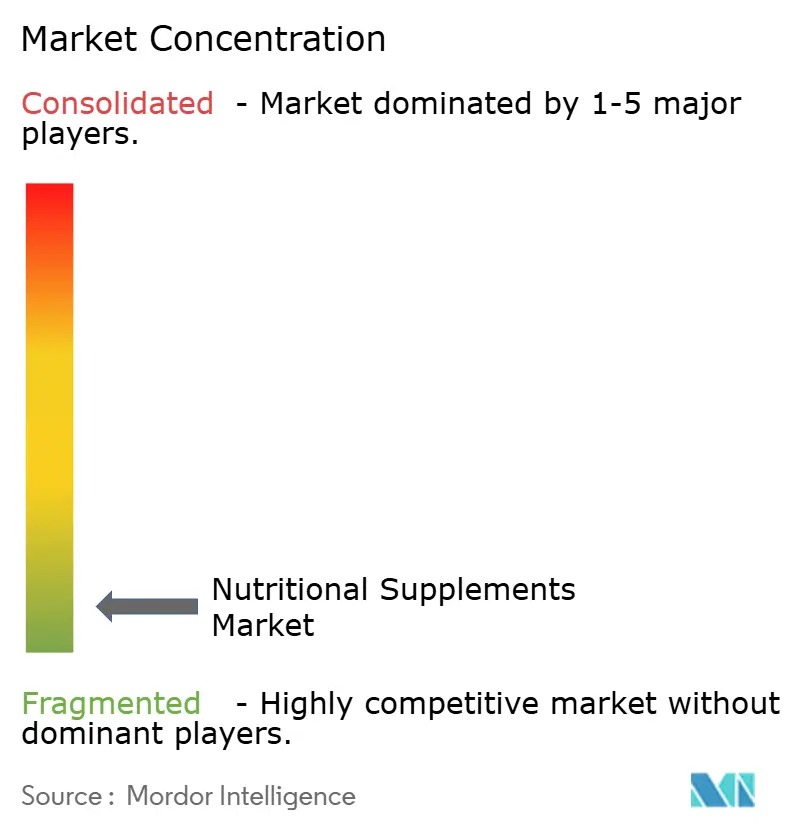
Il mercato degli integratori alimentari è altamente frammentato, senza che un singolo attore detenga una quota dominante. Conglomerati globali come Nestlé SA, Abbott Laboratories, Bayer AG e Haleon plc competono con marchi specializzati tra cui GNC Holdings, NOW Health Group, Vitabiotics e Jamieson Wellness. Gli approcci strategici stanno divergendo: i grandi player perseguono acquisizioni per assicurarsi il prestigio del marchio e le capacità digitali, mentre gli specialisti di fascia media si concentrano su categorie di ingredienti di nicchia come NAD+, creatina monoidrato e peptidi di collagene per costruire posizioni difendibili che i player più grandi non possono facilmente replicare. Questa divergenza riflette cambiamenti strutturali più ampi nel mercato, dove la fiducia nel marchio, la personalizzazione e la trasparenza degli ingredienti influenzano sempre più le decisioni di acquisto in tutti i segmenti di consumatori.
La tecnologia si sta affermando come fattore chiave di differenziazione in un mercato che storicamente ha gareggiato sulla formulazione e sul prezzo. I progressi nel tracciamento biometrico, nell'analisi dei biomarcatori e nella profilazione genetica stanno consentendo alle aziende di andare oltre i prodotti standardizzati per approdare a protocolli di integrazione personalizzati. L'acquisizione da parte di Herbalife nel 2025 di HBL Link BioScience, azienda che utilizza dati biometrici, biomarcatori e genetici per formulare integratori alimentari personalizzati su larga scala, insieme all'acquisizione della piattaforma di salute digitale Pro2col, rappresenta un esempio concreto di un importante operatore del settore che si sta riposizionando come azienda di nutrizione di precisione. Queste mosse segnalano un cambiamento più ampio nel settore, in cui l'infrastruttura dati e il coinvolgimento digitale stanno diventando importanti quanto la formulazione del prodotto nel determinare il posizionamento competitivo.
Le opportunità di mercato inesplorate sono più evidenti nell'alimentazione pediatrica clinicamente validata (dove i formati in caramelle gommose dominano i nuovi lanci di prodotto), negli integratori complementari al GLP-1 (una sottocategoria nascente ma in rapida espansione, trainata dalla crescente diffusione dei farmaci agonisti del recettore GLP-1) e nell'alimentazione attiva specifica per la terza età (dove i marchi hanno storicamente trascurato la fascia di età over 55, nonostante la forte propensione a pagare). In ciascuno di questi settori, il divario tra la domanda dei consumatori e l'offerta di prodotti disponibili rimane ampio, offrendo significative opportunità per i marchi in grado di combinare la credibilità clinica con formati accessibili e marketing mirato.
Leader del settore degli integratori alimentari
-
Amway Corporation
-
Herbalife srl
-
Nestlé SA
-
Abbott Laboratories
-
Bayer AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Premier Protein lancia un frullato proteico pronto da bere ad alto contenuto proteico: Premier Protein ha lanciato Premier Protein Ultimate, un nuovo frullato proteico pronto da bere che fornisce 42 g di proteine in una bottiglia da 14 ml, insieme a 220 calorie, 2 g di zucchero e vitamine C ed E. Disponibile in quattro gusti, il prodotto amplia il portfolio di integratori per sportivi e per chi pratica attività fisica del marchio e risponde alla crescente domanda dei consumatori di opzioni pratiche e ad alto contenuto proteico.
- Giugno 2026: Applied Nutrition acquisisce gli asset di Nutrablend Group per espandere la produzione negli Stati Uniti: Applied Nutrition ha ampliato le proprie attività negli Stati Uniti acquisendo gli asset di Nutrablend Group per 16 milioni di dollari. L'acquisizione comprende uno stabilimento di produzione di 107,000 piedi quadrati a Buffalo, New York, insieme a due marchi di proprietà.
- Aprile 2026: Unilever acquisisce Grüns per rafforzare il portafoglio di integratori alimentari: nell'aprile 2026, Unilever ha firmato un accordo per acquisire Grüns, un'azienda statunitense in rapida crescita nel settore di vitamine, minerali e integratori alimentari (VMS) con una solida posizione nella categoria degli integratori a base di verdure. Grüns offre una caramella gommosa per l'apporto giornaliero di nutrienti contenente oltre 60 ingredienti, tra cui frutta e verdura biologica, vitamine, minerali e fibre prebiotiche. L'azienda si è inoltre espansa in prodotti destinati all'alimentazione infantile, al supporto cognitivo, al sistema immunitario e all'energia.
Ambito del rapporto sul mercato globale degli integratori alimentari
| Sports Nutrition | Proteine in polvere per lo sport |
| Proteine RTD | |
| Protein Bars | |
| Prodotti sportivi non proteici | |
| Integratori alimentari | Vitamine e Minerali |
| Collagene | |
| Acidi Grassi | |
| Supplementi di erbe | |
| Enzimi | |
| Prebiotici e probiotici | |
| Altro tipo di prodotto |
| Uomo |
| Donna |
| Unisex |
| Bambini / Bambini |
| Supermercati e ipermercati |
| Farmacie e parafarmacie |
| Negozi al dettaglio online |
| Negozi specializzati e di alimenti biologici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Sports Nutrition | Proteine in polvere per lo sport |
| Proteine RTD | ||
| Protein Bars | ||
| Prodotti sportivi non proteici | ||
| Integratori alimentari | Vitamine e Minerali | |
| Collagene | ||
| Acidi Grassi | ||
| Supplementi di erbe | ||
| Enzimi | ||
| Prebiotici e probiotici | ||
| Altro tipo di prodotto | ||
| Per gruppo di consumatori | Uomo | |
| Donna | ||
| Unisex | ||
| Bambini / Bambini | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| Farmacie e parafarmacie | ||
| Negozi al dettaglio online | ||
| Negozi specializzati e di alimenti biologici | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del settore degli integratori alimentari entro il 2031?
Si prevede che il mercato raggiungerà i 261.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.60% a partire dal 2026.
Quale categoria di prodotti ha la base di vendite più ampia?
Nel 2025, il settore della nutrizione sportiva ha rappresentato il 48.81% delle vendite per tipologia di prodotto, trainato da proteine in polvere, bevande pronte da bere, barrette, creatina e prodotti per l'idratazione.
Quale canale di distribuzione sta crescendo più velocemente?
Si prevede che i negozi al dettaglio online registreranno un tasso di crescita annuo composto (CAGR) del 9.71% fino al 2031, grazie agli abbonamenti, al coinvolgimento diretto dei consumatori e a una maggiore visibilità dei prodotti.
Quale regione detiene attualmente la quota di mercato maggiore?
Nel 2025, il Nord America ha rappresentato il 28.68% delle vendite globali, grazie al consolidato utilizzo di integratori, alla forte presenza sul mercato al dettaglio e all'elevata spesa dei consumatori.


