

Dimensioni e quota del mercato degli ingredienti nutraceutici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 116.36 miliardo di dollari |
| Dimensione del mercato (2031) | 152.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.52% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
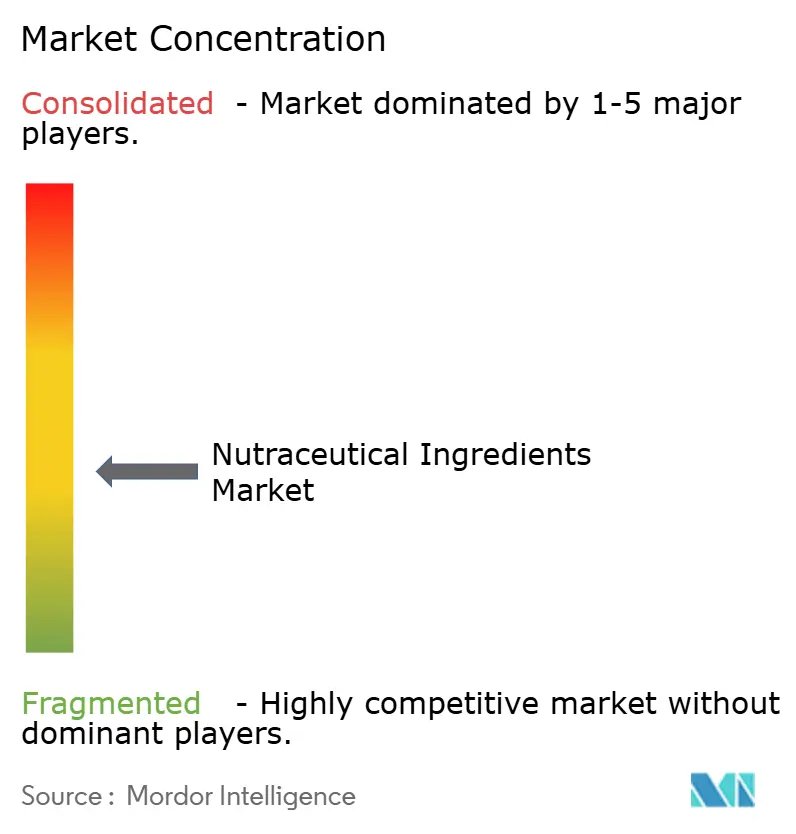
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli ingredienti nutraceutici di Mordor Intelligence
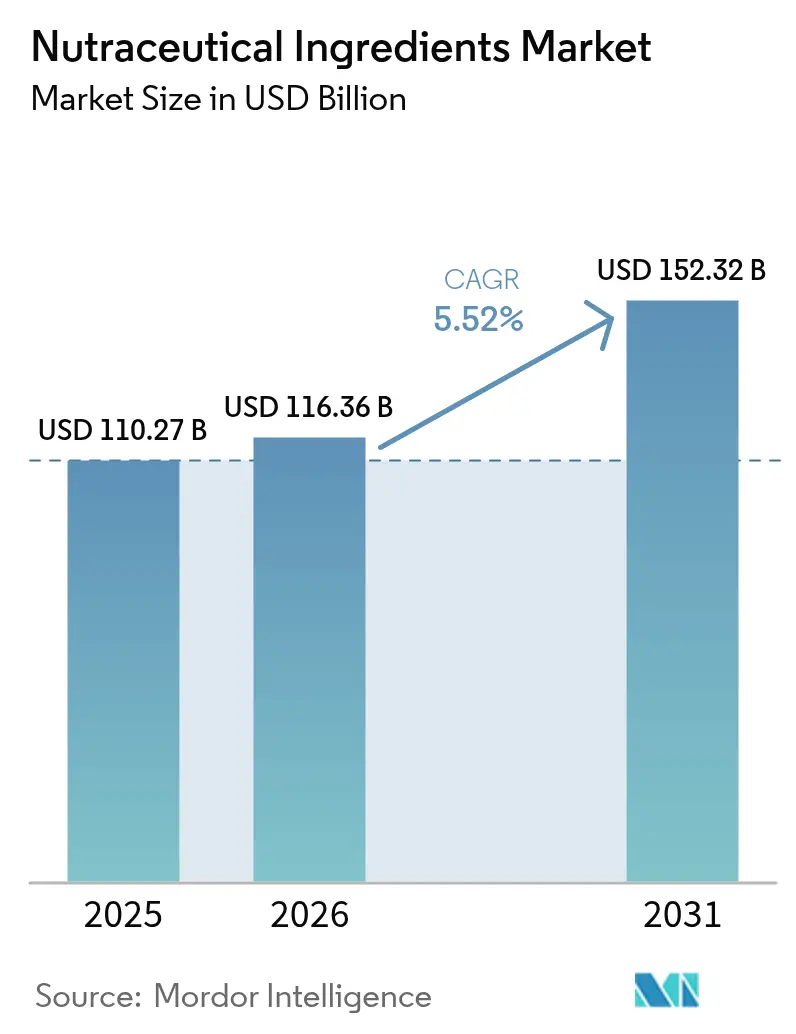
Si prevede che il mercato degli ingredienti nutraceutici crescerà da 110.27 miliardi di dollari nel 2025 a 116.36 miliardi di dollari nel 2026, per poi raggiungere i 152.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.52% nel periodo 2026-2031. Questa crescita evidenzia una significativa preferenza dei consumatori per gli alimenti che offrono specifici benefici per la salute. Le aree di interesse principali includono il miglioramento del sistema immunitario, il mantenimento della salute digestiva e il potenziamento delle funzioni cognitive. La crescente attenzione alla nutrizione preventiva, i progressi nelle tecnologie di microincapsulazione e lo sviluppo di metodi di estrazione "clean label" stanno guidando questa domanda. Inoltre, la costante introduzione di prodotti nutraceutici pronti da bere sta contribuendo all'espansione del mercato in diverse regioni. Gli sforzi di ricerca e sviluppo si stanno intensificando, in particolare per quanto riguarda il miglioramento della biodisponibilità e la diffusione delle proteine vegetali. Infine, l'integrazione della scienza nutraceutica nelle categorie di alimenti di uso quotidiano sta ampliando la base di consumatori, rendendo questi prodotti più accessibili a un pubblico più vasto. Tuttavia, requisiti normativi più rigorosi per le affermazioni basate su prove scientifiche stanno spingendo i produttori a investire nella validazione clinica. Questa tendenza sta innalzando le barriere tecniche all'ingresso, soprattutto per le aziende più piccole, in un mercato sempre più competitivo.
Punti chiave del rapporto
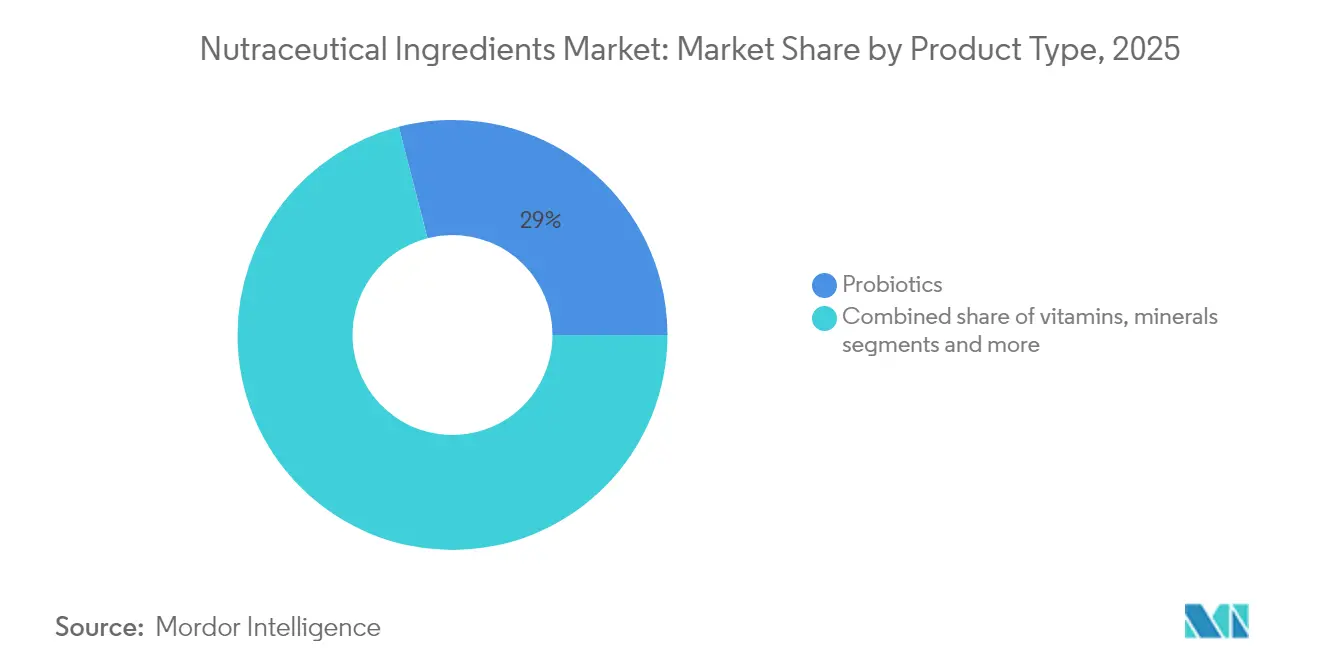
- Per tipologia di prodotto, i probiotici hanno dominato il mercato degli ingredienti nutraceutici con il 29.02% nel 2025; si prevede che gli ingredienti omega-3 cresceranno a un CAGR del 9.12% entro il 2031.
- In base alla forma, nel 2025 i formati in polvere hanno rappresentato il 67.13% della quota di mercato degli ingredienti nutraceutici, mentre i liquidi sono destinati a crescere a un CAGR dell'8.27% entro il 2031.
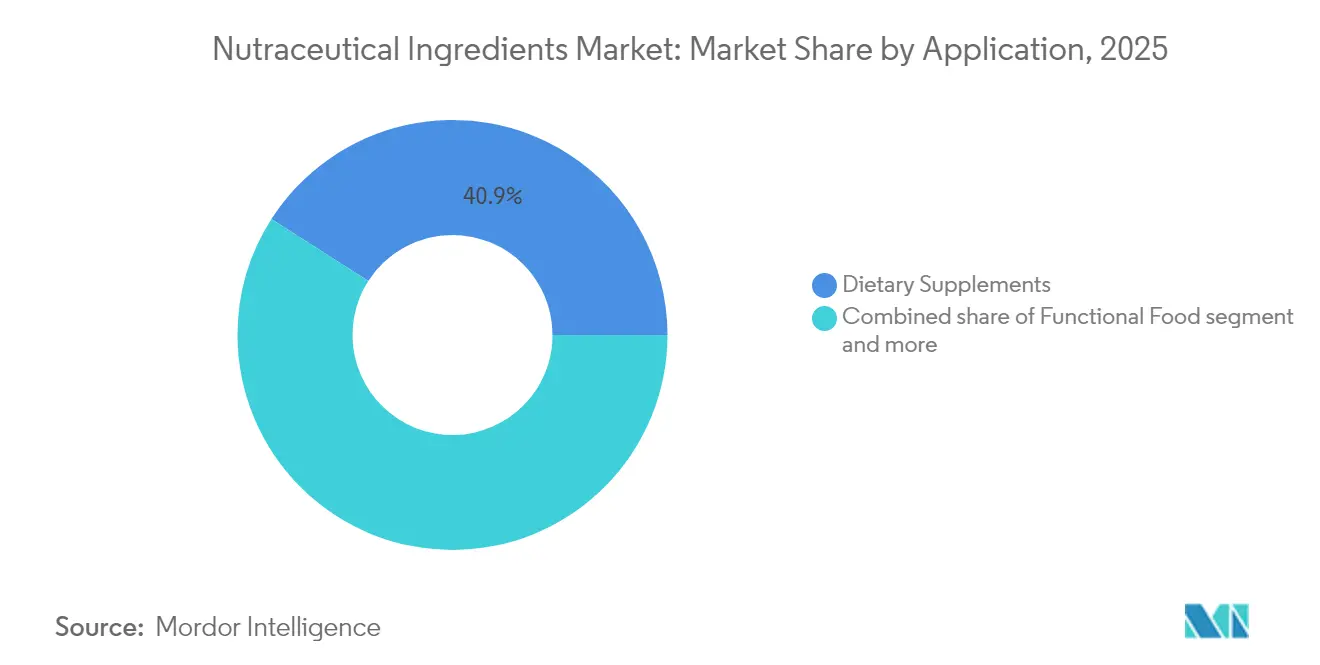
- Per applicazione, nel 2025 gli integratori alimentari rappresentavano una quota del 40.94% del mercato degli ingredienti nutraceutici e si prevede che le bevande funzionali cresceranno a un CAGR del 9.48% tra il 2026 e il 2031.
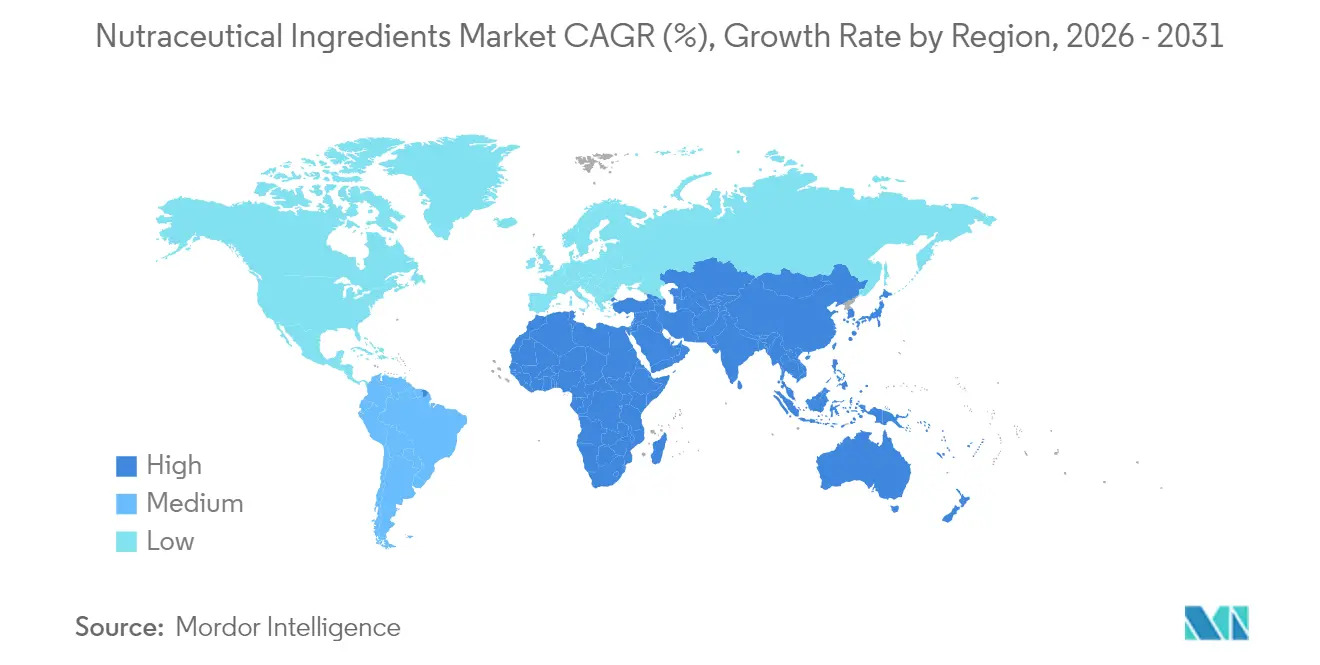
- In termini geografici, la regione Asia-Pacifico ha detenuto una quota di fatturato del 35.79% nel 2025; si prevede che la regione Medio Oriente e Africa registrerà il CAGR più rapido, pari al 9.31% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti nutraceutici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di soluzioni per l'assistenza sanitaria preventiva | + 1.7% | Globale, con un impatto maggiore in Nord America ed Europa | Medio termine (2-4 anni) |
| Elevata domanda di fortificazione proteica a base vegetale | + 1.2% | Nord America, Europa, con crescente influenza nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| La bevanda a base di probiotici sta guadagnando popolarità | + 0.9% | Globale, con una maggiore adozione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Adozione degli omega-3 nei regimi di salute mentale e cardiaca | + 0.8% | Nord America, Europa, Giappone | Medio termine (2-4 anni) |
| Progressi tecnologici nell'estrazione e nella formulazione | + 0.6% | Globale, con centri di innovazione in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Crescente domanda di soluzioni nutrizionali personalizzate | + 0.5% | Nord America, Europa, Asia-Pacifico ad alto reddito | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di soluzioni per l'assistenza sanitaria preventiva
La crescente domanda di soluzioni di assistenza sanitaria preventiva sta alimentando la crescita del mercato. Governi e organizzazioni sanitarie in tutto il mondo stanno promuovendo sempre più l'assistenza sanitaria preventiva per ridurre il peso delle malattie croniche. Ad esempio, l'Organizzazione Mondiale della Sanità (OMS) sottolinea l'importanza dell'alimentazione nella prevenzione delle malattie non trasmissibili (MNT) come il diabete e le patologie cardiovascolari. Secondo l'OMS, le MNT rappresentano il 74% di tutti i decessi globali, evidenziando la necessità critica di misure preventive. [1]Fonte: Organizzazione Mondiale della Sanità, "Rapporto sulle malattie non trasmissibili - dicembre 2024", who.intAnalogamente, il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) e la Food and Drug Administration (FDA) hanno implementato linee guida e regolamenti per incoraggiare il consumo di alimenti fortificati e integratori alimentari. Inoltre, iniziative come la Missione Nazionale per la Nutrizione dell'India (POSHAN Abhiyaan) mirano a migliorare i risultati nutrizionali, incrementando ulteriormente la domanda di ingredienti nutraceutici. Anche l'Autorità Europea per la Sicurezza Alimentare (EFSA) svolge un ruolo fondamentale nella regolamentazione delle indicazioni sulla salute riportate sui prodotti alimentari, garantendo la fiducia dei consumatori e stimolando la crescita del mercato. Questi sforzi sottolineano il crescente riconoscimento della prevenzione sanitaria come componente fondamentale delle strategie di salute pubblica, contribuendo ulteriormente a dare impulso al mercato degli ingredienti nutraceutici.
Elevata domanda di fortificazione proteica a base vegetale
La crescente domanda di integratori proteici di origine vegetale è un fattore chiave del mercato. Secondo l'Organizzazione per l'Alimentazione e l'Agricoltura (FAO), le proteine di origine vegetale stanno guadagnando popolarità grazie ai loro benefici per la salute, alla sostenibilità e al minore impatto ambientale rispetto alle proteine di origine animale. Inoltre, la Plant Based Foods Association (PBFA) ha registrato una crescita del 27% nelle vendite di alimenti di origine vegetale negli Stati Uniti nel 2023, evidenziando la crescente preferenza dei consumatori per tali prodotti. [2]Fonte: Plant-Based Foods Association, "Rapporto 2023 della Plant-Based Foods Association", plantbasedfoods.orgAnche i governi di tutto il mondo stanno promuovendo attivamente diete a base vegetale per affrontare le problematiche ambientali, ridurre le emissioni di gas serra e migliorare la salute pubblica. L'Unione Europea ha introdotto iniziative nell'ambito della sua strategia "Dal produttore al consumatore", che sostiene la transizione verso sistemi alimentari sostenibili, inclusa la promozione di alternative vegetali. Inoltre, il governo indiano ha avviato programmi a sostegno della produzione di proteine vegetali, in linea con la sua attenzione all'agricoltura sostenibile e alla sicurezza nutrizionale. Questi fattori contribuiscono collettivamente alla crescente adozione dell'arricchimento proteico a base vegetale nel settore nutraceutico, poiché i produttori incorporano sempre più questi ingredienti per soddisfare le mutevoli esigenze dei consumatori e le linee guida normative.
La bevanda a base di probiotici sta guadagnando popolarità
La crescente popolarità delle bevande a base di probiotici è un fattore determinante per il mercato. Ad esempio, l'Organizzazione Mondiale della Sanità e la FAO hanno sottolineato i benefici per la salute dei probiotici nel migliorare la salute intestinale, ridurre il rischio di disturbi gastrointestinali e rafforzare il sistema immunitario. Secondo l'International Probiotics Association (IPA), il mercato globale dei probiotici ha registrato una crescita costante, con le bevande a base di probiotici che si stanno affermando come segmento chiave grazie alla loro praticità e ai benefici per la salute. Inoltre, la Food and Drug Administration (FDA) degli Stati Uniti ha attivamente regolamentato e approvato i prodotti a base di probiotici, garantendone la sicurezza e l'efficacia, il che ha rafforzato la fiducia dei consumatori. [3]Fonte: Food and Drug Administration degli Stati Uniti, "La FDA solleva preoccupazioni sui prodotti probiotici venduti per l'uso nei neonati prematuri ricoverati in ospedale", fda.govQuesti sforzi, uniti alla crescente consapevolezza dei consumatori e al supporto scientifico, stanno incrementando la domanda di bevande arricchite con probiotici, consolidandone la posizione come scelta diffusa tra le persone attente alla salute.
Adozione degli omega-3 nei regimi di salute mentale e cardiaca
L'adozione degli acidi grassi omega-3 è sempre più riconosciuta come un fattore trainante significativo nel mercato. Governi e organizzazioni sanitarie di tutto il mondo stanno sottolineando l'importanza dell'inclusione degli omega-3 nelle linee guida dietetiche, grazie ai loro comprovati benefici per la salute mentale e cardiaca. Ad esempio, l'American Heart Association (AHA) raccomanda il consumo di alimenti ricchi di omega-3, come il pesce, almeno due volte a settimana per supportare la salute cardiovascolare. [4]Fonte: American Heart Association, "Pesce e acidi grassi Omega-3", heart.orgAllo stesso modo, il National Institutes of Health (NIH) sottolinea il ruolo degli omega-3 nel ridurre i sintomi di depressione e ansia, sottolineandone ulteriormente l'importanza nei regimi di salute mentale. Inoltre, iniziative come il finanziamento della Commissione Europea per la ricerca sugli omega-3 e sui loro benefici per la salute dimostrano il crescente sostegno istituzionale a questi nutrienti. Tali approvazioni e risultati supportati dalla ricerca stanno stimolando la consapevolezza e la domanda dei consumatori, sostenendo così la crescita del mercato degli ingredienti nutraceutici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Catena di fornitura complessa per ingredienti bioattivi | -0.7% | Globale, con un impatto maggiore nei mercati emergenti | Medio termine (2-4 anni) |
| Rischi allergenici nei prodotti proteici e aminoacidi | -0.5% | Globale, con normative più severe in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Variazione della qualità nell'approvvigionamento di omega-3 | -0.3% | Globale, con particolare impatto sui prodotti di origine marina | Medio termine (2-4 anni) |
| Alto costo degli ingredienti di prima qualità | -0.9% | Globale, con effetto più forte nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Catena di fornitura complessa per ingredienti bioattivi
La complessa catena di approvvigionamento degli ingredienti bioattivi rappresenta un ostacolo significativo per il mercato degli ingredienti nutraceutici. La produzione e la distribuzione di questi ingredienti coinvolgono diverse fasi, tra cui l'approvvigionamento delle materie prime, la lavorazione, il controllo qualità e la consegna finale ai produttori. Ogni fase richiede una rigorosa conformità normativa, il che aumenta le sfide e i costi operativi. Inoltre, la dipendenza da fornitori diversi e la necessità di una qualità costante complicano ulteriormente la catena di approvvigionamento. L'approvvigionamento delle materie prime, spesso da regioni geograficamente disperse, aggiunge un ulteriore livello di complessità a causa delle diverse normative, delle sfide logistiche e delle potenziali interruzioni della fornitura. Inoltre, il mantenimento della bioattività e dell'efficacia di questi ingredienti durante la lavorazione e il trasporto richiede tecnologie avanzate e una movimentazione specializzata, che possono comportare un aumento dei costi. Questi fattori, nel loro insieme, ostacolano il flusso continuo degli ingredienti bioattivi, influendo sulla crescita complessiva del mercato degli ingredienti nutraceutici. La natura complessa della catena di approvvigionamento limita anche la capacità degli operatori più piccoli di competere efficacemente, poiché potrebbero non disporre delle risorse necessarie per affrontare queste sfide in modo efficiente.
Rischi allergenici nei prodotti proteici e aminoacidi
I rischi allergenici rappresentano un limite significativo nel mercato degli ingredienti nutraceutici, in particolare nei prodotti a base di proteine e aminoacidi. Questi prodotti contengono spesso ingredienti derivati da allergeni comuni come soia, latte, uova e frutta a guscio, che possono scatenare reazioni avverse in individui sensibili. Affrontare questi rischi è fondamentale per i produttori per mantenere la fiducia dei consumatori ed espandere la propria presenza sul mercato nel settore degli ingredienti nutraceutici. Inoltre, la crescente domanda di prodotti "clean-label" e privi di allergeni ha intensificato la pressione sui produttori affinché innovino e riformulino la propria offerta. Ciò richiede spesso l'approvvigionamento di ingredienti alternativi, che possono non solo aumentare i costi di produzione, ma anche influire sul gusto, sulla consistenza e sul profilo nutrizionale del prodotto finale. La complessità delle catene di approvvigionamento nel mercato degli ingredienti nutraceutici complica ulteriormente la gestione dei rischi allergenici, poiché la contaminazione incrociata può verificarsi in diverse fasi, dall'approvvigionamento delle materie prime al confezionamento del prodotto finale. Gli enti regolatori di diverse regioni hanno implementato linee guida rigorose per l'etichettatura e la tracciabilità degli allergeni, che i produttori devono rispettare per evitare sanzioni legali e richiami di prodotto. Questi fattori ostacolano complessivamente il potenziale di crescita dei prodotti proteici e aminoacidi nel mercato degli ingredienti nutraceutici.
Analisi del segmento
Per tipo di prodotto: i probiotici guidano mentre gli Omega-3 accelerano
I probiotici si aggiudicheranno il 29.02% della quota di mercato nel 2025, consolidando il loro ruolo di fulcro nel settore degli ingredienti nutraceutici. Questa posizione di forza è rafforzata dalla crescente convalida scientifica del ruolo fondamentale dell'intestino nella salute generale. I probiotici sono ora riconosciuti non solo per la salute intestinale, ma anche come attori essenziali per la funzione immunitaria, il benessere mentale e l'equilibrio metabolico. I produttori stanno passando da affermazioni generiche sulla salute intestinale alla creazione di soluzioni specifiche per ceppi, mirate a diversi problemi di salute, dal sollievo dallo stress al recupero atletico. La crescente consapevolezza dei consumatori riguardo ai benefici dei probiotici, unita ai progressi nella ricerca e sviluppo, sta ulteriormente stimolando la crescita del segmento.
In crescita, gli ingredienti a base di omega-3 sono destinati a diventare il segmento in più rapida crescita, con un CAGR previsto del 9.12% dal 2026 al 2031. La loro crescita è alimentata da applicazioni sempre più ampie, che ora abbracciano la salute cognitiva e articolare, oltre ai tradizionali benefici cardiaci. Grazie ai progressi tecnologici nell'incapsulamento, gli omega-3 stanno trovando spazio in matrici alimentari un tempo considerate complesse, ampliando il loro orizzonte applicativo. Il segmento di vitamine e minerali continua a crescere costantemente, supportato dalla standardizzazione dell'arricchimento in varie categorie alimentari per combattere le carenze nutrizionali. Nel frattempo, proteine e amminoacidi cavalcano l'onda del trend del fitness e dell'alimentazione attiva, poiché i consumatori danno sempre più priorità alla salute e al recupero muscolare. I prebiotici si stanno affermando come partner preziosi dei probiotici, con nuovi studi che ne sottolineano gli effetti potenziati se utilizzati insieme nelle formulazioni, creando benefici sinergici per la salute intestinale e il benessere generale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: la polvere domina mentre i formati liquidi aumentano
Le polveri detengono una quota di mercato dominante del 67.13% nel 2025, grazie alla loro adattabilità e alla maggiore stabilità. I recenti progressi nell'ingegneria delle particelle hanno migliorato la dissoluzione, la fluidità e le caratteristiche sensoriali delle polveri, superando gli ostacoli del passato all'accettazione da parte dei consumatori. Le innovazioni nell'essiccazione a spruzzo consentono ora ai produttori di salvaguardare gli ingredienti sensibili, garantendone una facile integrazione nei prodotti finali. Coprendo una vasta gamma di categorie di ingredienti, dalle proteine e fibre ai probiotici e agli estratti botanici, il segmento delle polveri sottolinea il suo ruolo fondamentale nello sviluppo del prodotto. La sua applicabilità universale in diverse formulazioni nutraceutiche consolida ulteriormente la sua leadership di mercato, poiché i produttori continuano a sfruttarne la versatilità per soddisfare le mutevoli esigenze dei consumatori.
Nel frattempo, i liquidi sono in rapida ascesa, con un CAGR previsto dell'8.27% dal 2026 al 2031, trainato da un cambiamento dei consumatori verso prodotti pronti al consumo e da innovazioni nella stabilità dei liquidi. Le innovazioni nelle formulazioni liquide stanno affrontando sfide come la separazione degli ingredienti, la durata di conservazione e la degradazione dei nutrienti. Questi progressi consentono ai produttori di offrire prodotti di alta qualità e pratici, in linea con gli stili di vita moderni, garantendo al contempo il mantenimento del valore nutrizionale e dell'integrità del prodotto nel tempo. La crescente domanda di bevande funzionali e integratori liquidi alimenta ulteriormente la traiettoria di crescita del segmento.
Per applicazione: gli integratori alimentari mantengono il piombo mentre le bevande aumentano
Gli integratori alimentari dominano il segmento di mercato più ampio, con una quota di mercato del 40.94% nel 2025. Il loro successo deriva da un'offerta concentrata di ingredienti funzionali e da una forte accettazione da parte dei consumatori, costruita in anni di utilizzo costante e di fiducia reciproca. Questa predominanza è particolarmente pronunciata in Nord America ed Europa, dove gli integratori sono profondamente radicati nelle abitudini di salute e benessere. La categoria degli integratori sta vivendo un'ondata di innovazione, con l'espansione dalle tradizionali pillole a formati più diversificati come caramelle gommose, polveri e shot liquidi. Questi nuovi formati non solo soddisfano il desiderio di praticità dei consumatori, ma migliorano anche l'esperienza di consumo complessiva, rendendoli più attraenti per un pubblico più ampio, inclusi i più giovani.
Le bevande funzionali sono in ascesa, affermandosi come il segmento applicativo in più rapida crescita. Con un CAGR previsto del 9.48% dal 2026 al 2031, la loro crescita è alimentata dalla facile integrazione nella routine quotidiana, ad esempio dalla sostituzione delle bevande tradizionali con alternative più salutari. Questa categoria sta vivendo un'ondata di innovazione, con i produttori che creano bevande che offrono molteplici benefici funzionali, come l'aumento di energia, il supporto immunitario e il sollievo dallo stress, pur mantenendo profili di gusto accattivanti. La capacità di combinare benefici per la salute con sapori piacevoli sta guidando la loro popolarità tra i consumatori attenti alla salute e coloro che cercano soluzioni pratiche e da asporto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli ingredienti nutraceutici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico consolida il suo status di mercato leader per gli ingredienti nutraceutici, con una quota del 35.79%. Questa posizione dominante è il risultato della fusione di antiche tradizioni di benessere con la scienza nutrizionale contemporanea. Mentre Giappone e Cina consolidano questa leadership con i loro ingredienti nutraceutici culturalmente radicati, mercati emergenti come India e Indonesia stanno rapidamente rafforzando la reputazione della regione. Fattori come l'urbanizzazione, l'aumento del reddito disponibile e una maggiore consapevolezza della salute, soprattutto tra i giovani, alimentano questa crescita. In particolare, si registra un'impennata nell'innovazione, con i tradizionali prodotti botanici asiatici modernizzati per usi contemporanei. Il settore delle bevande prospera, con energy drink e acque funzionali che diventano i preferiti dai professionisti urbani.
Mercato degli ingredienti nutraceutici in Medio Oriente e Africa
Il Medio Oriente e l'Africa stanno procedendo a ritmo sostenuto, puntando a un robusto CAGR del 9.31% dal 2026 al 2031. Questa crescita, particolarmente pronunciata negli Emirati Arabi Uniti, in Arabia Saudita e in Sudafrica, è stimolata da una combinazione di domanda da parte di espatriati e tassi crescenti di malattie croniche. Con la crescente attenzione alla salute dei consumatori e la maggiore accessibilità dei prodotti premium, il mercato degli ingredienti nutraceutici della regione si sta evolvendo rapidamente. I produttori stanno rispondendo in modo strategico, come dimostra l'annuncio di DSM-Firmenich di un nuovo stabilimento per premiscele e additivi a Sadat City, previsto per settembre 2024. Ciò evidenzia il potenziale dell'Egitto nella regione. Inoltre, gli ingredienti nutraceutici incentrati sulla bellezza stanno guadagnando slancio, soprattutto in Turchia, Marocco e nei Paesi del Consiglio di cooperazione del Golfo, evidenziando un crescente interesse dei consumatori per il legame tra nutrizione ed estetica. Mentre il panorama normativo della regione si sta adattando a questa crescita, allineare gli standard tra le sue diverse nazioni rappresenta una sfida.
Mercato degli ingredienti nutraceutici in Nord America ed Europa
Il Nord America e l'Europa rimangono attori chiave nel settore degli ingredienti nutraceutici. Entrambe le regioni sono caratterizzate da quadri normativi avanzati che garantiscono la sicurezza e l'efficacia dei prodotti, rafforzando la fiducia dei consumatori. L'elevata consapevolezza sanitaria tra i consumatori stimola la domanda di prodotti nutraceutici innovativi e di alta qualità. Inoltre, queste regioni beneficiano di ecosistemi di ricerca e sviluppo consolidati, che consentono la continua introduzione di prodotti all'avanguardia. La crescente attenzione alla nutrizione personalizzata e la crescente adozione di ingredienti a base vegetale e clean-label rafforzano ulteriormente il mercato in queste regioni. Anche le collaborazioni strategiche tra produttori e istituti di ricerca contribuiscono a una crescita e a un'innovazione sostenute.
Panorama normativo
Il quadro normativo per gli ingredienti nutraceutici continua a inasprirsi in merito alla comprovata sicurezza, allo status degli ingredienti e alle dichiarazioni consentite, il che aumenta i costi di conformità per i prodotti supportati da prove scientifiche. Negli Stati Uniti, la supervisione della FDA ai sensi del FD&C Act e del quadro normativo sugli integratori alimentari sta ponendo maggiore attenzione a come i nuovi metodi di produzione, inclusi quelli per proteine, enzimi e microrganismi, si inseriscano nelle definizioni di ingredienti esistenti. La FDA ha tenuto una riunione pubblica il 27 marzo 2026 per approfondire l'ambito di applicazione degli ingredienti degli integratori alimentari ai sensi del DSHEA.
In Europa, l'immissione e l'utilizzo degli ingredienti sono regolati dal quadro normativo relativo ai nuovi alimenti e dalle norme che disciplinano l'aggiunta di vitamine e minerali agli alimenti (Regolamento (CE) n. 1925/2006), con l'EFSA che svolge un ruolo centrale nella valutazione scientifica. Le autorizzazioni UE continuano ad aggiungere ingredienti specifici all'elenco dell'Unione dei nuovi alimenti, incluso un aggiornamento del 2026 che ha autorizzato la farina di colza sgrassata come nuovo alimento, sottolineando l'importanza della qualità del dossier e della preparazione alla valutazione del rischio per i nuovi ingredienti nutraceutici.
Analisi della catena del valore
La catena del valore degli ingredienti nutraceutici si sviluppa tipicamente a partire da materie prime agricole e marine, tra cui estratti botanici, semi oleosi, alghe, pesce e derivati del latte, e materie prime per la fermentazione, passando per estrazione e purificazione, fermentazione o bioprocessamento, essiccazione e stabilizzazione, spesso in formato polvere. A valle, questi materiali vengono formulati in premiscele e principi attivi standardizzati forniti ai produttori di alimenti funzionali, bevande, integratori alimentari e mangimi per animali. Qualità e documentazione sono elementi chiave del processo produttivo: i fornitori si differenziano per tracciabilità, sistemi di stabilità come la microincapsulazione e il rilascio controllato, e validazione clinica o specifica per ceppo, riflettendo il cambiamento del mercato verso affermazioni basate su evidenze scientifiche.
Permangono colli di bottiglia sia nella capacità fisica che nel livello informativo necessario per l'accesso al mercato globale, in particolare per i bioattivi con variabilità naturale o nuovi processi produttivi. Anche l'approvvigionamento transfrontaliero e la volatilità dei costi di sbarco influenzano la catena, inclusa l'esposizione commerciale dovuta alla forte dipendenza dalle forniture asiatiche per alcuni micronutrienti e alle strutture tariffarie che incidono sulle importazioni negli Stati Uniti. In risposta, i produttori di ingredienti stanno consolidando le capacità di documentazione normativa e scientifica e stringendo partnership per ampliare le nuove piattaforme di bioattivi, come ad esempio il consolidamento delle unità nutraceutiche di MartinBauer in un unico hub a marzo 2026 e le collaborazioni per l'ampliamento della produzione tramite fermentazione di precisione, come la partnership esclusiva tra TurtleTree e Novonesis per la lattoferrina, siglata a luglio 2026.
Panorama competitivo
Il mercato globale degli ingredienti nutraceutici mostra un panorama competitivo moderatamente frammentato. Questo punteggio riflette un ambiente dinamico in cui sia le aziende consolidate che le startup emergenti competono attivamente per le quote di mercato. Aziende leader come Cargill, ADM e DSM-Firmenich dominano il mercato sfruttando i loro ampi portafogli di ingredienti e le solide reti di distribuzione globali. Questi attori sfruttano le loro dimensioni, l'efficienza operativa e la portata globale per mantenere una solida posizione. D'altro canto, le aziende più piccole e specializzate si concentrano sull'innovazione e sulla competenza in categorie di ingredienti di nicchia, come proteine vegetali, probiotici e acidi grassi omega-3, per assicurarsi posizioni di rilievo. Questa duplice dinamica promuove una sana concorrenza, stimola l'innovazione e garantisce una gamma diversificata di offerte per gli utenti finali nell'intero settore nutraceutico.
Il panorama competitivo è ulteriormente plasmato da un'intensa attività di fusioni e acquisizioni (M&A), che è diventata una strategia chiave per gli operatori di mercato per rafforzare la propria posizione. Le aziende stanno perseguendo sempre più strategie di integrazione verticale per garantirsi l'approvvigionamento di materie prime, ridurre la dipendenza da fornitori terzi e migliorare la resilienza della catena di approvvigionamento. Allo stesso tempo, gli sforzi di espansione orizzontale stanno guadagnando slancio, poiché le aziende diversificano i loro portafogli prodotti per soddisfare la crescente domanda dei consumatori di ingredienti funzionali e salutari. Ad esempio, la crescente preferenza dei consumatori per i prodotti clean-label e sostenibili ha spinto le aziende a investire in categorie di ingredienti vegetali e biologici. Queste mosse strategiche non solo migliorano l'efficienza operativa, ma consentono anche alle aziende di espandere la propria presenza sul mercato e di rispondere alle tendenze emergenti. L'attuale tendenza al consolidamento sottolinea l'importanza di scala, specializzazione e adattabilità per mantenere un vantaggio competitivo in questo mercato in rapida evoluzione.
Si prevede un'impennata nelle acquisizioni di ingredienti speciali, poiché le aziende si sforzano di migliorare il proprio posizionamento competitivo e di rispondere alla crescente attenzione dei consumatori per la salute e il benessere. Si prevede che questa "frenesia" di acquisizioni rimodellerà il mercato, creando opportunità sia per gli operatori affermati che per i nuovi entranti. Inoltre, i progressi tecnologici, come la fermentazione di precisione e la bioingegneria, svolgeranno probabilmente un ruolo fondamentale nel guidare l'innovazione e la differenziazione del mercato. Con la continua evoluzione del mercato degli ingredienti nutraceutici, le aziende che danno priorità a partnership strategiche, investimenti in ricerca e sviluppo e adattabilità alle tendenze dei consumatori emergeranno probabilmente come leader, ponendo le basi per una crescita e un'innovazione sostenute nel periodo di previsione.
Leader del settore degli ingredienti nutraceutici
-
BASF SE
-
Archer Daniels Midland Company
-
Aromi e fragranze internazionali, Inc
-
Cargill, incorporata
-
DSM-Firmenich
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: ADM ha lanciato in Nord America ed Europa otto nuove soluzioni di ingredienti proteici a base di soia e piselli per supportare le formulazioni a base vegetale. Questo lancio amplia la gamma di strumenti di ADM per l'arricchimento proteico, in linea con la crescente domanda di nutrizione con etichetta pulita in integratori, alimenti funzionali e bevande.
- Novembre 2025: BASF ha stipulato un accordo vincolante per la vendita della sua divisione globale di glicinati a Biochem, con chiusura prevista per il primo trimestre del 2026. L'operazione riorienta il portafoglio di BASF nel settore nutrizionale e trasferisce la responsabilità della fornitura di questi chelati minerali a un operatore specializzato.
- Ottobre 2024: ADM ha presentato soluzioni a supporto del GLP-1, frutto delle sue ricerche sui consumatori e sulle formulazioni. L'iniziativa ha confezionato ingredienti specifici per le esigenze nutrizionali legate alla gestione del peso, supportando l'innovazione del marchio a valle, basata su fibre, proteine e ingredienti legati al microbiota.
Ambito e metodologia
Gli ingredienti nutraceutici sono prodotti alimentari che prevengono o incidono in modo significativo su condizioni mediche o malattie.
Il mercato globale degli ingredienti nutraceutici è diviso in due sezioni: tipo di ingrediente e applicazione. Per tipo di ingrediente, il mercato è segmentato in prebiotici, probiotici, vitamine, minerali, proteine, lipidi strutturati omega-3, sostanze fitochimiche ed estratti vegetali, fibre e carboidrati speciali. In base all'applicazione, il mercato è segmentato in alimenti funzionali, bevande funzionali, integratori alimentari, nutrizione animale, cura personale e cosmetici e altri. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto offre le dimensioni e le previsioni del mercato degli ingredienti nutraceutici in termini di valore (milioni di dollari) per tutti i segmenti di cui sopra.
| Prebiotici |
| Probiotici |
| Vitamina |
| Minéraux |
| Proteine e aminoacidi |
| Ingredienti Omega-3 |
| Altro |
| Pastello |
| Liquido |
| Cibo funzionale |
| Bevanda Funzionale |
| Integratori alimentari |
| Nutrizione animale |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Prebiotici | |
| Probiotici | ||
| Vitamina | ||
| Minéraux | ||
| Proteine e aminoacidi | ||
| Ingredienti Omega-3 | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido | ||
| Per Applicazione | Cibo funzionale | |
| Bevanda Funzionale | ||
| Integratori alimentari | ||
| Nutrizione animale | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli ingredienti nutraceutici?
Il mercato è valutato a 116.36 miliardi di dollari nel 2026 e si prevede che raggiungerà i 152.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.52%.
Quale segmento di prodotto detiene la quota di mercato più grande nel settore degli ingredienti alimentari funzionali?
I probiotici sono in testa con una quota di fatturato del 29.02% nel 2025, a dimostrazione del forte interesse dei consumatori per le soluzioni per la salute intestinale.
Quale applicazione si sta espandendo più velocemente?
Si prevede che le bevande funzionali cresceranno a un CAGR del 9.48% tra il 2026 e il 2031, poiché i consumatori cercano benefici per la salute nelle bevande quotidiane.
Perché i formati in polvere sono dominanti?
Le polveri rappresentano il 67.13% della domanda grazie alla loro stabilità e versatilità superiori nelle applicazioni di prodotti da forno, bevande e integratori.


