

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 40.28 miliardo di dollari |
| Dimensione del mercato (2031) | 52.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.68% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
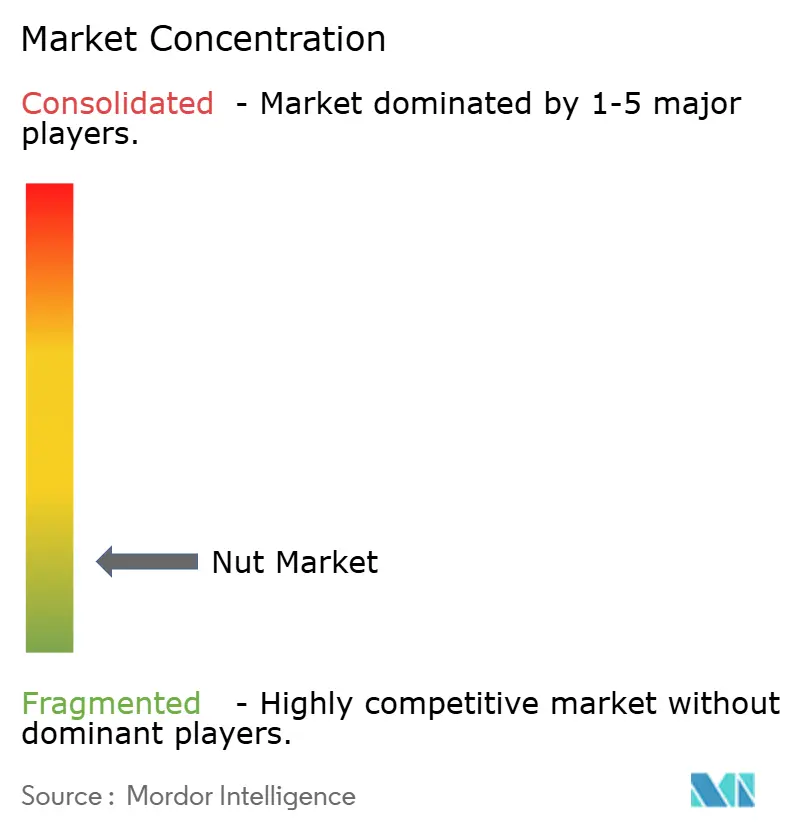
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle noci di Mordor Intelligence
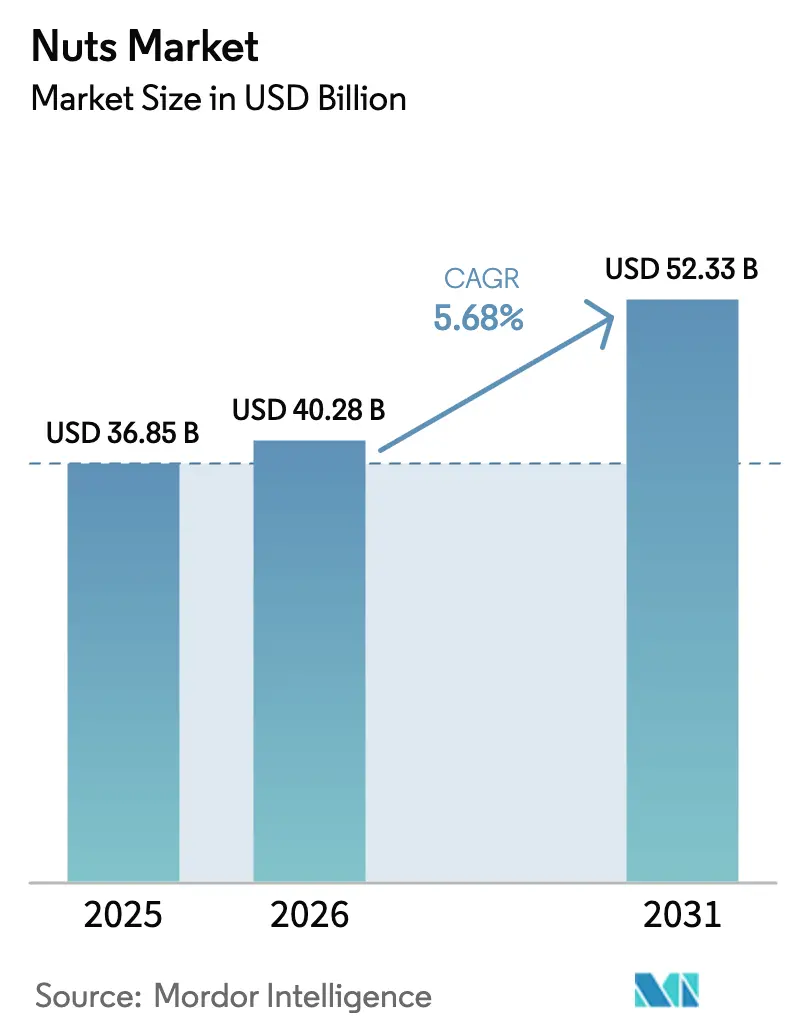
Si prevede che il mercato della frutta secca a guscio passerà da 36.85 miliardi di dollari nel 2025 e 40.28 miliardi di dollari nel 2026 a 52.33 miliardi di dollari entro il 2031, registrando un CAGR del 5.68% tra il 2026 e il 2031. L'accelerazione della domanda di snack ad alto contenuto proteico, la revisione del claim "salutare" della FDA del 2025 che include esplicitamente la frutta secca a guscio e le Linee Guida Alimentari per gli Americani 2025-2030 che posizionano la frutta secca a guscio come fonte proteica principale stanno aumentando la visibilità del settore retail e gli acquisti istituzionali. I fattori favorevoli delle politiche convergono con l'inasprimento delle allocazioni idriche in California, che ha ridotto la produzione di mandorle dell'8% nel 2024, e con la sostenuta forza dei prezzi spot. La premiumizzazione è evidente nella rapida adozione di estensioni biologiche, aromatizzate e funzionali, mentre l'e-commerce amplia l'assortimento oltre ciò che gli scaffali fisici possono supportare. L'integrazione verticale tra i principali coltivatori isola le catene di approvvigionamento, ma aumenta le barriere all'ingresso nel settore, mantenendo moderata l'intensità competitiva.
Punti chiave del rapporto
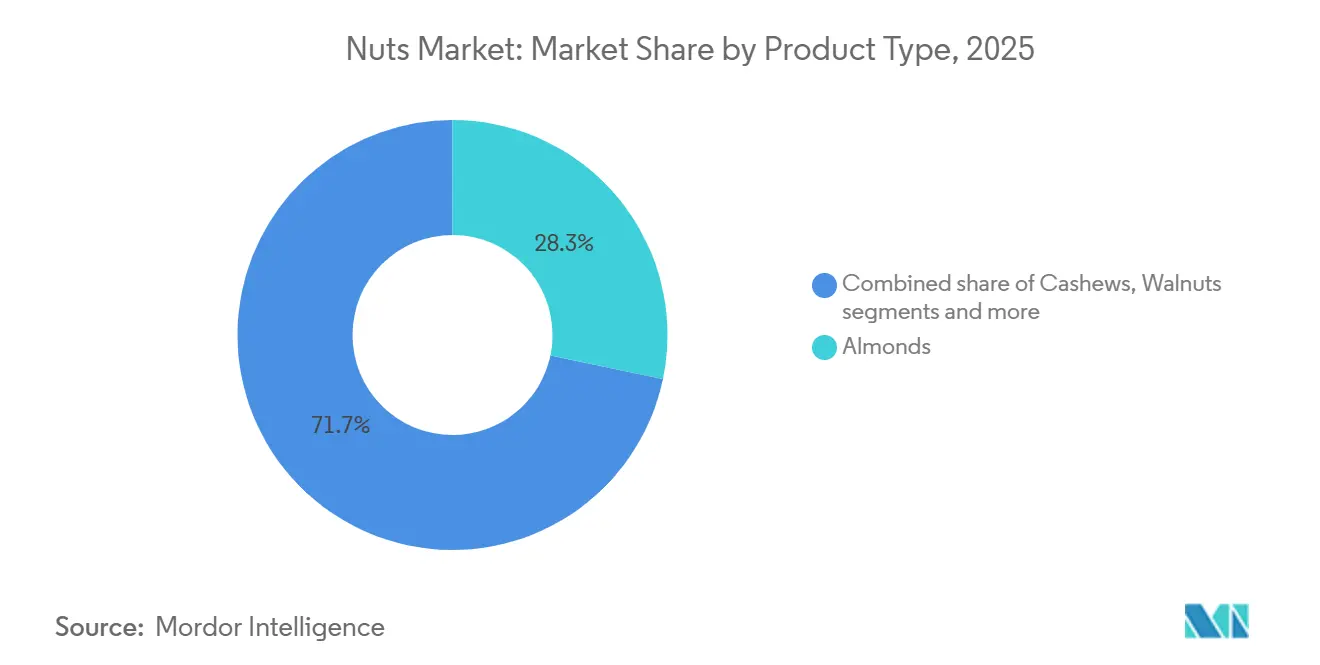
- Per tipologia, le mandorle hanno dominato il mercato della frutta secca con il 28.28% nel 2025, mentre si prevede che i pistacchi registreranno il CAGR più elevato, pari al 6.45%, fino al 2031.
- Per categoria, nel 2025 i prodotti convenzionali rappresentavano il 75.22% del mercato della frutta secca, mentre si prevede che i prodotti biologici cresceranno a un CAGR del 7.03% entro il 2031.
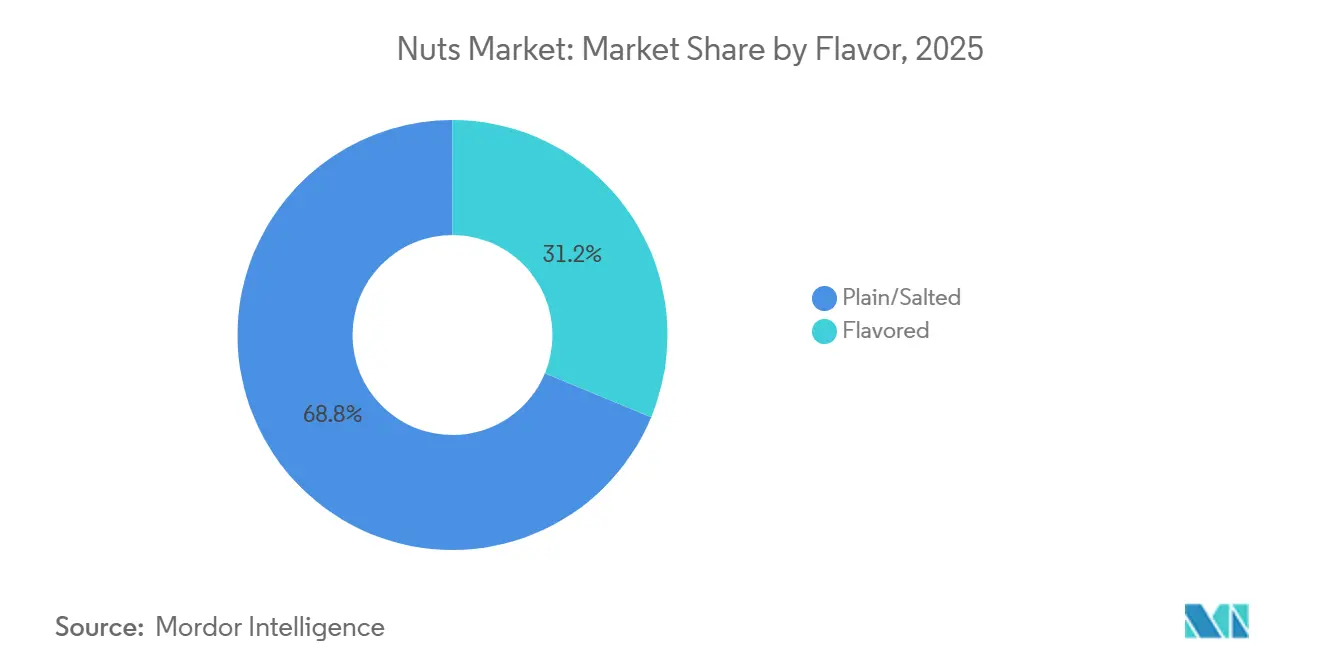
- Per quanto riguarda i gusti, i formati semplici e salati hanno registrato il 68.75% dei ricavi nel 2025; le varianti aromatizzate stanno crescendo a un CAGR del 6.63% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato il 48.23% delle vendite del 2025, mentre la vendita al dettaglio online è in espansione a un CAGR del 7.02% nel periodo 2026-2031.
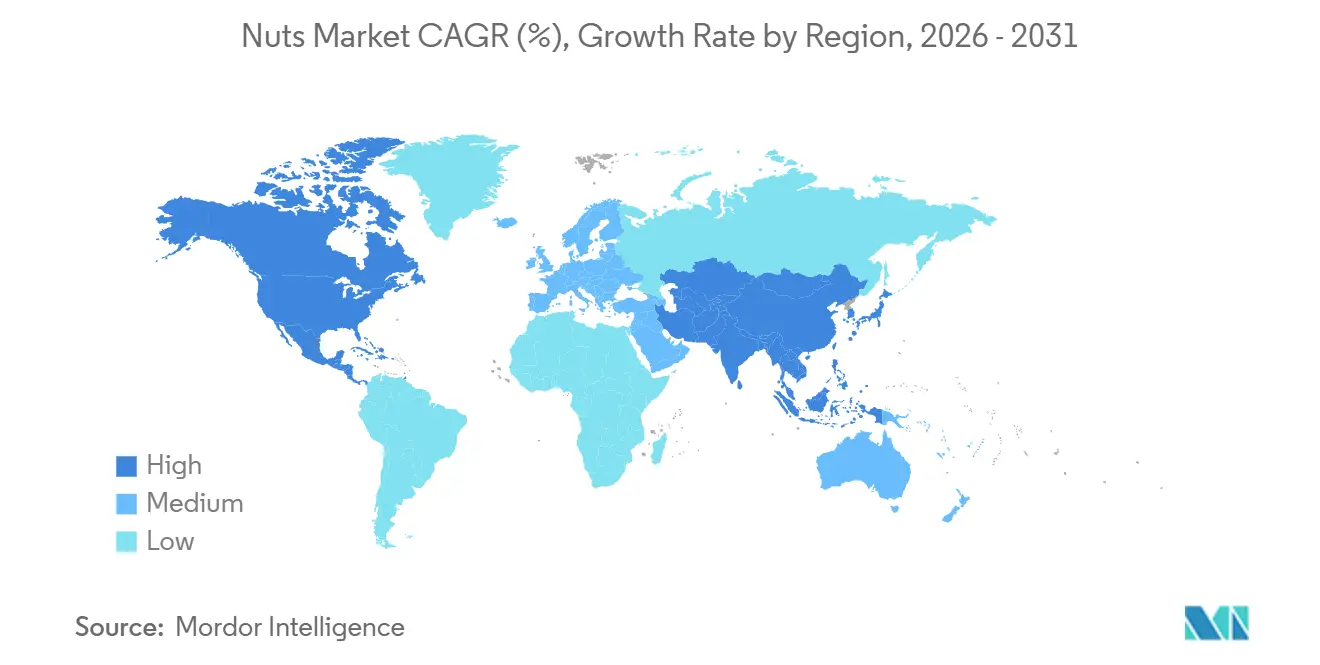
- Dal punto di vista geografico, nel 2025 l'Europa deteneva una quota di mercato del 40.28% nel settore della frutta secca, mentre si prevede che la regione Asia-Pacifico sarà quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.89% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della frutta secca
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Benefici nutrizionali associati al consumo di noci | + 0.8% | Globale, con picco di adozione in Nord America ed Europa | Medio termine (2-4 anni) |
| Comodità e spuntini in movimento | + 0.7% | Globale, più forte nei centri urbani dell'Asia-Pacifico e del Nord America | A breve termine (≤ 2 anni) |
| Innovazione di prodotto e diversificazione dei sapori | + 0.6% | In testa il Nord America e l'Europa; segue l'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente interesse per i prodotti biologici e naturali | + 0.5% | Il nucleo del Nord America e dell'Europa; emergente nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nel packaging | + 0.4% | Globale, con spinta normativa nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Crescente domanda di noci crude e minimamente lavorate | + 0.5% | Nord America ed Europa; adozione di nicchia nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Benefici nutrizionali associati al consumo di noci
Meta-analisi peer-reviewed pubblicate nel 2024 e nel 2025 dimostrano che il consumo giornaliero di 28 grammi di frutta a guscio riduce il colesterolo LDL (lipoproteine a bassa densità) dal 4% al 6% e diminuisce il rischio di eventi cardiovascolari di circa il 20% in cinque anni, spingendo i cardiologi a raccomandare la frutta a guscio come intervento dietetico di prima linea prima della terapia con statine. La revisione del 2025 da parte della FDA dei criteri per le affermazioni "salutari" ora consente ai produttori di evidenziare il profilo dei grassi insaturi della frutta a guscio sulle etichette frontali della confezione, un cambiamento normativo che aumenta l'attrattiva sugli scaffali e giustifica i prezzi premium [1] Fonte: US Food and Drug Administration, "Use of the Term 'Healthy' in Food Labeling", fda.gov . Le Linee guida dietetiche per gli americani 2025-2030 elencano esplicitamente la frutta a guscio tra le fonti proteiche preferite, integrandola nei programmi di mensa scolastica e nei contratti di ristorazione istituzionale che insieme servono oltre 30 milioni di pasti al giorno. Questo sostegno politico crea un effetto alone, poiché i consumatori percepiscono la frutta secca come alimenti salutari approvati dal governo piuttosto che come snack golosi. Ricerche emergenti collegano il consumo di pistacchi a un miglior controllo glicemico negli adulti prediabetici, aprendo la strada a canali di nutrizione clinica e programmi di gestione del diabete. La convergenza di approvazione normativa, evidenze cliniche e adozione istituzionale posiziona la frutta secca come alimento funzionale, favorendo una crescita costante dei volumi in tutti i segmenti demografici.
Comodità e spuntini in movimento
L'urbanizzazione e i tempi di pendolarismo più lunghi hanno ridotto le occasioni di consumo dei pasti, con il 42% dei consumatori statunitensi che dichiara di saltare la colazione almeno due volte a settimana, creando una domanda di alternative portatili e ricche di nutrienti, secondo il Servizio di Ricerca Economica dell'USDA. Le confezioni monodose di frutta secca, in genere da 28 a 42 grammi, si adattano ai portabicchieri delle auto, alle borse per laptop e agli armadietti delle palestre, in linea con le abitudini di micro-snack che frammentano i tradizionali tre pasti principali. I rivenditori hanno risposto ampliando le aree casse e le zone dedicate agli acquisti d'impulso, che hanno un prezzo superiore del 15-20% rispetto alle confezioni sfuse, ma consentono una rotazione delle scorte più rapida. L'aumento degli orari di lavoro ibridi nel 2025 accelererà ulteriormente questa tendenza, poiché i dipendenti riforniranno i propri uffici domestici con snack a lunga conservazione che non richiedono refrigerazione o preparazione. I produttori stanno investendo in buste richiudibili e confezioni a porzioni controllate che preservano la freschezza per più occasioni di consumo, risolvendo il problema principale del prodotto che si deteriora dopo l'apertura. Nei mercati dell'Asia-Pacifico, in particolare in Giappone e Corea del Sud, i minimarket dedicano ormai interi corridoi a frutta secca e semi, a testimonianza della loro integrazione nella routine quotidiana piuttosto che di un consumo occasionale.
Innovazione di prodotto e diversificazione dei sapori
L'innovazione dei sapori si è evoluta oltre il sale e il miele tostato, includendo miscele sriracha-lime, tartufo-parmigiano e gochugaru coreano, rivolgendosi ai consumatori della generazione Y e della generazione Z che privilegiano le nuove esperienze di gusto rispetto alla tradizione del marchio. Il lancio nel 2025 di una linea di mandorle dal gusto deciso, con condimenti di ispirazione globale, da parte di Blue Diamond, ha raggiunto la distribuzione in oltre 15,000 punti vendita al dettaglio negli Stati Uniti in sei mesi, dimostrando l'interesse dei rivenditori per SKU differenziate. The Wonderful Company ha introdotto una polvere proteica a base di pistacchio all'inizio del 2026, estendendo l'ingrediente alle categorie frullati e prodotti da forno e catturando occasioni incrementali oltre lo spuntino. La diversificazione dei sapori ha anche uno scopo strategico: frammenta il mercato, rendendo più difficile per i concorrenti a marchio privato replicare interi portafogli e proteggendo così lo spazio sugli scaffali dei player di marca. I produttori più piccoli sfruttano i rapporti di co-produzione per testare gusti in edizione limitata, come matcha-wasabi e acero-bourbon, utilizzando i preordini sui social media per convalidare la domanda prima di impegnarsi in produzioni complete. Questo approccio agile riduce il rischio di inventario e genera interesse tra gli influencer del settore alimentare, che ne amplificano la portata a costi minimi.
Crescente interesse per i prodotti biologici e naturali
La superficie coltivata a frutta secca biologica certificata dall'USDA in California è aumentata del 12% tra il 2024 e il 2025, grazie ai premi pagati ai coltivatori che si attestano in media tra il 30% e il 40% in più rispetto ai prezzi convenzionali e alla disponibilità dei consumatori a pagare premi al dettaglio del 25%-35% [2] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti e Dipartimento della Salute e dei Servizi Umani degli Stati Uniti, "Linee guida dietetiche per gli americani 2025-2030", dietaryguidelines.gov . La certificazione biologica vieta l'uso di pesticidi e fertilizzanti sintetici, risultando attraente per gli acquirenti attenti alla salute che percepiscono questi prodotti come più sicuri e più sostenibili dal punto di vista ambientale. Rivenditori come Whole Foods Market e Trader Joe's dedicano uno spazio sproporzionato agli scaffali alla frutta secca biologica, rafforzando la percezione che il biologico sia la scelta predefinita per gli acquirenti più esigenti. La strategia "Dal produttore al consumatore" dell'Unione Europea, che mira a raggiungere il 25% di terreni agricoli gestiti con metodi biologici entro il 2030, sta accelerando le importazioni di frutta secca biologica dalla Turchia e dagli Stati Uniti per soddisfare la crescente domanda europea. Le tendenze "clean label" si intersecano con la crescita del biologico, poiché i consumatori esaminano attentamente le liste degli ingredienti e rifiutano i prodotti contenenti aromi, coloranti o conservanti artificiali. I marchi che combinano la certificazione biologica con una lavorazione minima, la tostatura a secco senza olio e una leggera salatura colgono l'essenza di salute, trasparenza e rispetto per l'ambiente, un posizionamento che fidelizza i clienti e riduce la sensibilità al prezzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Interruzioni della catena di approvvigionamento e carenza di materie prime | -0.6% | Nord America (California), Medio Oriente (Iran), Vietnam | A breve termine (≤ 2 anni) |
| Allergie alla frutta secca | -0.5% | Globale, più acuto in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Concorrenza della frutta secca fresca | -0.3% | Nord America ed Europa con una solida infrastruttura della catena del freddo | Medio termine (2-4 anni) |
| Complessità e costi di elaborazione | -0.4% | Globale, con la pressione sui margini più forte nei mercati frammentati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Interruzioni della catena di approvvigionamento e carenza di materie prime
La California produce circa l'80% delle mandorle mondiali e il 50% dei pistacchi degli Stati Uniti, eppure il raccolto di mandorle dello stato nel 2024 è risultato inferiore dell'8% rispetto alla media quinquennale a causa delle restrizioni idriche imposte dalla siccità, che hanno limitato l'irrigazione durante il periodo critico della fioritura. Il Dipartimento delle Risorse Idriche della California prevede che le assegnazioni idriche per il 2026 rimarranno inferiori del 20% rispetto alle medie storiche, costringendo i coltivatori a lasciare a riposo i terreni marginali e a dare priorità ai pistacchieti di maggior valore rispetto alle mandorle. L'Iran, il più grande esportatore mondiale di pistacchi, ha subito interruzioni nelle esportazioni nel 2024 a causa delle tensioni geopolitiche e delle sanzioni bancarie che hanno ritardato le spedizioni e aumentato i costi di trasporto dal 15% al 25%. Secondo l'Associazione vietnamita degli anacardi [3] Fonte: Associazione vietnamita degli anacardi, "Statistiche del settore", vinacas.org.vn, nel 2025 il settore della lavorazione degli anacardi, che gestisce il 60% delle importazioni globali di anacardi grezzi, ha subito carenze di manodopera a causa della migrazione dei lavoratori verso impieghi manifatturieri con salari più elevati, aumentando i costi di lavorazione e allungando i tempi di consegna. Questi shock dal lato dell'offerta comprimono i margini dei trasformatori e costringono i marchi ad assorbire gli aumenti dei costi o a trasferirli ai consumatori, rischiando un calo dei volumi nei segmenti sensibili al prezzo.
Allergie alla frutta secca
Le allergie alla frutta a guscio colpiscono dallo 0.5% all'1.0% della popolazione degli Stati Uniti, con una prevalenza in aumento tra i bambini nati dopo il 2010, e le reazioni vanno da una lieve orticaria all'anafilassi che richiede la somministrazione di emergenza di epinefrina. Il Food Allergen Labeling and Consumer Protection Act impone ai produttori di dichiarare la frutta a guscio sulle etichette degli ingredienti e di implementare rigorosi protocolli di pulizia per prevenire il contatto incrociato nelle strutture condivise, aggiungendo costi di conformità stimati tra il 5% e l'8% delle spese di produzione. Scuole e asili nido vietano sempre più la frutta a guscio per proteggere i bambini allergici, eliminando un'occasione di consumo significativa e riducendo la frequenza di acquisto delle famiglie. Gli operatori della ristorazione sono esposti a responsabilità, spingendo molti a rimuovere la frutta a guscio dai menu o a confinarla in aree di preparazione isolate, il che riduce il mercato di riferimento. I trattamenti immunoterapici emergenti si mostrano promettenti nella desensibilizzazione degli individui allergici, ma la loro adozione su larga scala è ancora lontana anni, lasciando le preoccupazioni relative agli allergeni come un ostacolo persistente che limita la penetrazione della categoria e l'innovazione nei prodotti multi-ingrediente.
Analisi del segmento
Per tipo: i pistacchi superano le mandorle nell'Health Halo
Nel 2025, le mandorle rappresentavano il 28.28% della quota di mercato, trainate dalla loro adattabilità agli snack, alla cottura al forno e al latte vegetale. Tuttavia, si prevede che i pistacchi guideranno la crescita tra tutta la frutta secca, con un CAGR previsto del 6.45% fino al 2031. Studi recenti, tra cui uno pubblicato sul Journal of Nutrition, associano i pistacchi a benefici come un migliore controllo glicemico e una riduzione dei marcatori infiammatori, posizionandoli come uno snack funzionale preferito dai consumatori attenti alla salute e prediabetici. The Wonderful Company sfrutta le sue attività verticalmente integrate, dai frutteti californiani al confezionamento al dettaglio, per promuovere l'innovazione, come dimostrato dal lancio previsto per il 2026 di una polvere proteica a base di pistacchio, che estende le applicazioni del pistacchio a frullati e prodotti da forno. Le noci attraggono i consumatori più anziani in cerca di acidi grassi omega-3 per la salute cardiovascolare, ma la loro minore durata di conservazione e la suscettibilità all'irrancidimento ne limitano la distribuzione nelle regioni più calde prive di infrastrutture per la catena del freddo. Le arachidi, sebbene tecnicamente siano legumi, sono percepite dai consumatori come frutta a guscio e dominano i segmenti orientati al valore grazie ai loro bassi costi di produzione.
Tuttavia, devono affrontare sfide legate alle preoccupazioni relative agli allergeni e alla percezione di un valore nutrizionale inferiore rispetto alla frutta a guscio. Altri tipi di frutta a guscio, come nocciole, noci pecan e noci macadamia, occupano mercati di nicchia: le nocciole sono presenti nella pasticceria europea, le noci pecan sono popolari nei dolci natalizi statunitensi e le noci macadamia sono apprezzate nei regali premium dell'Asia-Pacifico. Il raccolto di pistacchi della California del 2024 ha raggiunto la cifra record di 1.6 miliardi di libbre, con un aumento del 10% rispetto al 2023, favorito dalle condizioni meteorologiche favorevoli e dalla maturazione dei frutteti piantati all'inizio degli anni 2010. Questa crescita dell'offerta coincide con la crescente consapevolezza dei consumatori del contenuto proteico dei pistacchi, 6 grammi per oncia rispetto ai 4 grammi degli anacardi, creando una dinamica equilibrata tra domanda e offerta che supporta la crescita dei volumi senza significativi aumenti di prezzo. Allo stesso tempo, i trasformatori di mandorle, che devono far fronte a margini più ristretti a causa del calo delle rese dovuto alla siccità, si stanno orientando verso la farina e il burro di mandorle per puntare ad applicazioni di maggior valore. Questa mossa strategica contribuisce a stabilizzare i ricavi, nonostante la stagnazione delle vendite di frutta secca intera. Le tendenze contrastanti tra abbondanti scorte di pistacchi e limitata disponibilità di mandorle stanno rimodellando le dinamiche competitive, con i marchi che riallocano i budget di marketing al segmento in rapida crescita dei pistacchi per ottimizzare i profitti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: I premi biologici giustificano i costi di certificazione
La frutta secca convenzionale deteneva il 75.22% della quota di mercato nel 2025, a dimostrazione della sua accessibilità economica e della sua ubiquità nei canali di vendita al dettaglio, ma le varianti biologiche si stanno espandendo a un CAGR del 7.03% fino al 2031, poiché i consumatori danno priorità alla trasparenza e alla tutela ambientale. La superficie coltivata a frutta secca biologica certificata dall'USDA in California è cresciuta del 12% tra il 2024 e il 2025, trainata da premi per i coltivatori superiori in media del 30-40% rispetto ai prezzi convenzionali, che compensano i maggiori costi di manodopera e di produzione associati all'agricoltura biologica. Rivenditori come Whole Foods Market assegnano uno spazio sproporzionato sugli scaffali alla frutta secca biologica, rafforzando la percezione dei consumatori che il biologico sia la scelta predefinita per gli acquirenti attenti alla salute. La strategia "Farm to Fork" dell'Unione Europea, che mira a portare il 25% dei terreni agricoli a gestione biologica entro il 2030, sta accelerando le importazioni di frutta secca biologica dalla Turchia e dagli Stati Uniti per soddisfare la crescente domanda europea. La certificazione biologica vieta l'uso di pesticidi e fertilizzanti sintetici, attraendo gli acquirenti che percepiscono questi prodotti come più sicuri e sostenibili dal punto di vista ambientale, nonostante studi sottoposti a revisione paritaria riscontrino differenze nutrizionali minime tra frutta secca biologica e convenzionale. La disponibilità a pagare prezzi maggiorati al dettaglio dal 25% al 35% per la frutta secca biologica segnala che le decisioni di acquisto sono guidate da valori e identità tanto quanto da benefici funzionali, una dinamica che isola gli operatori del settore biologico dalla concorrenza basata sul prezzo.
Le tendenze clean-label si intersecano con la crescita del biologico, poiché i consumatori esaminano attentamente le liste degli ingredienti e rifiutano prodotti contenenti aromi, coloranti o conservanti artificiali. I marchi che combinano la certificazione biologica con una lavorazione minima, tostati a secco senza olio e leggermente salati, rappresentano l'intersezione tra salute, trasparenza e tutela ambientale. La frutta secca convenzionale rimane dominante nei canali della ristorazione e dell'industria, dove le considerazioni di costo prevalgono sulla certificazione, eppure anche questi segmenti stanno assistendo a una graduale penetrazione del biologico, poiché gli acquirenti istituzionali rispondono ai requisiti di sostenibilità e alla pressione dei consumatori. Il divario di prezzo tra biologico e convenzionale si è ridotto dal 40% nel 2020 al 30% nel 2025, trainato dalle economie di scala derivanti dalla conversione di più terreni e dall'espansione delle infrastrutture di lavorazione, suggerendo che il biologico potrebbe raggiungere la parità in alcune categorie entro il 2030.
Per sapore: il sapore semplice prevale mentre le coperture speziate e dolci penetrano
La frutta secca naturale e salata ha detenuto il 68.75% della quota di mercato nel 2025, grazie alla sua versatilità e all'ampio appeal demografico, ma si prevede che le varietà aromatizzate cresceranno a un CAGR del 6.63% fino al 2031, poiché i marchi si rivolgono ai consumatori dei Millennial e della Generazione Z che danno priorità a nuove esperienze di gusto. L'innovazione dei gusti frammenta il mercato, rendendo più difficile per i concorrenti delle private label replicare interi portafogli e proteggendo così lo spazio sugli scaffali e il potere di determinazione dei prezzi dei player di marca. I produttori più piccoli sfruttano i rapporti di co-produzione per testare gusti in edizione limitata, matcha-wasabi e acero-bourbon, utilizzando i preordini sui social media per convalidare la domanda prima di impegnarsi in produzioni complete, un approccio agile che riduce il rischio di inventario e genera interesse tra gli influencer del settore alimentare. Le varianti tostate al miele rimangono popolari in Nord America, ma il loro maggiore contenuto di zucchero contrasta con le tendenze delle etichette pulite, spingendo a riformulazioni che utilizzano sciroppo di datteri o frutto del monaco come dolcificanti naturali.
I sapori di ispirazione globale riflettono la crescente diversità culinaria e l'esposizione ai viaggi, con i consumatori alla ricerca di profili di gusto autentici che evochino cucine o regioni specifiche. Anacardi speziati al tandoori, mandorle allo za'atar e arachidi al peperoncino e lime uniscono le occasioni di spuntino e pasto, posizionando la frutta secca come accompagnamento a birre artigianali o taglieri di salumi piuttosto che come snack a sé stanti. Questo riposizionamento eleva la frutta secca da prodotto di base a prodotto premium, giustificando prezzi dal 20% al 30% superiori rispetto alle varietà semplici. I formati semplici e salati mantengono il predominio nei canali della ristorazione e dell'industria, dove costi e versatilità superano la differenziazione dei sapori, eppure anche questi segmenti stanno assistendo a una graduale penetrazione dei sapori, poiché gli operatori cercano di differenziare i menu. Il divario di prezzo tra frutta secca e frutta secca aromatizzata si è ampliato dal 15% nel 2020 al 25% nel 2025, a causa dei maggiori costi degli ingredienti e delle minori produzioni, il che suggerisce che la frutta secca aromatizzata rimarrà un prodotto premium piuttosto che un prodotto standard del mercato di massa.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canali di distribuzione: l'e-commerce sconvolge l'allocazione degli scaffali
Supermercati e ipermercati rappresentavano il 48.23% della distribuzione nel 2025, sfruttando la loro scala per negoziare condizioni favorevoli con i fornitori e offrire prezzi competitivi, tuttavia la vendita al dettaglio online si sta espandendo a un CAGR del 7.02% fino al 2031, poiché i consumatori apprezzano la praticità e l'ampiezza dell'assortimento. Il programma Iscriviti e Risparmia di Amazon, che offre sconti dal 5% al 15% sulle consegne ricorrenti di frutta secca, ha catturato circa il 12% delle vendite online di frutta secca negli Stati Uniti, creando flussi di entrate prevedibili per i marchi e riducendo i costi di acquisizione clienti. Marchi diretti al consumatore come NatureBox e Thrive Market bypassano la vendita al dettaglio tradizionale, utilizzando modelli di abbonamento per creare database di clienti e raccogliere dati zero-party che influenzano lo sviluppo del prodotto e il marketing personalizzato. Le piattaforme di e-commerce consentono un assortimento long-tail, varietà di noci antiche, anacardi monorigine e macadamia rare che i negozi fisici non possono rifornire economicamente, attraendo gli appassionati disposti a pagare di più per la provenienza e l'unicità.
I negozi di alimentari e di prossimità hanno conquistato una quota minore, ma rappresentano occasioni cruciali di impulso e di rifornimento, in particolare nei centri urbani dove i consumatori fanno la spesa più volte alla settimana. Questi canali danno priorità ai formati monodose e alle referenze ad alta rotazione, limitando l'assortimento ma ottenendo vendite per metro quadro più elevate rispetto ai formati più grandi. Altri canali di distribuzione, tra cui negozi specializzati, punti vendita di alimenti naturali e distributori automatici, si rivolgono a segmenti di nicchia e a un posizionamento premium, spesso offrendo varietà di frutta secca biologica, cruda o esotica. I distributori automatici nelle palestre e negli edifici per uffici hanno sempre più spesso in offerta frutta secca come alternativa più sana a patatine e caramelle, riflettendo le iniziative istituzionali per il benessere e la domanda dei consumatori di snack ricchi di proteine. Supermercati e ipermercati mantengono vantaggi in termini di competitività di prezzo e immediatezza, ma l'erosione della loro quota a favore dei canali online e di prossimità segnala una frammentazione dei comportamenti di acquisto che richiede strategie omnicanale per mantenere la presenza sul mercato.
Analisi geografica
Nel 2025, l'Europa rappresentava il 40.28% del fatturato globale, con Germania e Regno Unito che superavano un consumo annuo di 3 chilogrammi pro capite. La strategia "Farm to Fork" dell'UE sta determinando un aumento delle importazioni di prodotti biologici da Turchia e Stati Uniti, con l'obiettivo di promuovere sistemi alimentari sostenibili. Inoltre, la forte domanda francese di nocciole a denominazione protetta sostiene un significativo sovrapprezzo del 30-40%, a testimonianza del valore attribuito alla qualità e all'origine. Gli estesi mandorleti spagnoli svolgono un ruolo cruciale nel sostenere il commercio intra-UE, mentre i Paesi Bassi si sono affermati come un importante hub di riesportazione, facilitando la distribuzione di frutta secca in tutta Europa.
L'area Asia-Pacifico, guidata dall'espansione della classe media cinese e dalla tradizione culturale indiana di fare regali festivi, sta registrando la crescita più rapida con un CAGR del 6.89%. I giganti cinesi dell'e-commerce stanno sfruttando le festività natalizie confezionando noci e frutta secca in confezioni promozionali, aumentando l'attrattiva per i consumatori. In India, la lavorazione degli anacardi non solo consolida l'occupazione locale, ma presenta anche un potenziale inutilizzato per un aumento del consumo delle famiglie. L'invecchiamento della popolazione giapponese sta trainando la domanda di noci grazie ai loro benefici per la salute derivanti dagli omega-3, mentre la preferenza della Corea del Sud per le mandorle al miele e burro evidenzia la crescente importanza della localizzazione dei sapori nella regione. Le esportazioni australiane di macadamia soddisfano il mercato dei regali di alta qualità in Asia, e le capacità di lavorazione su larga scala del Vietnam rimangono un pilastro della filiera globale degli anacardi, garantendo una fornitura costante ai mercati internazionali.
Il Nord America, con un consumo pro capite stabile di 2.5 chilogrammi, continua a registrare una crescita a una cifra media, alimentata dalla crescente popolarità dei prodotti biologici e da innovative opzioni di gusto. Il Canada rimane un importatore netto di frutta secca, mentre la popolazione giovane e urbana del Messico sta adottando sempre più la frutta secca come alternativa più sana agli spuntini, riflettendo un cambiamento nelle preferenze alimentari. In Sud America, sebbene il consumo complessivo rimanga modesto, è in costante aumento. Il Brasile sta sfruttando le sue noci brasiliane autoctone per rafforzare la propria posizione sul mercato, mentre l'Argentina sta mostrando una crescente propensione per mandorle e noci. In Medio Oriente, il settore dell'ospitalità dimostra una forte preferenza per pistacchi e mandorle di qualità superiore, trainata dalla domanda dei consumatori di prodotti di alta qualità. Inoltre, l'iniziativa Vision 2030 dell'Arabia Saudita sta investendo attivamente nelle capacità di tostatura nazionali, con l'obiettivo di migliorare la fidelizzazione del valore e ridurre la dipendenza dalle importazioni.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione del mercato della frutta secca si concentra sull'etichettatura degli alimenti, sulla gestione degli allergeni e sui limiti di contaminazione, che influenzano la formulazione e la vendita transfrontaliera di snack e ingredienti a base di frutta secca confezionati. Negli Stati Uniti, la FDA ha rivisto la definizione dell'indicazione volontaria "salutare" relativa al contenuto nutrizionale nel 2025, consentendo esplicitamente alla frutta secca idonea di riportare tale indicazione se soddisfa i criteri aggiornati. L'obbligo di divulgazione degli allergeni rimane inoltre un requisito fondamentale per la conformità della frutta secca a guscio negli alimenti finiti, incentivando gli investimenti nella separazione, nella convalida igienico-sanitaria e nella garanzia dei fornitori in stabilimenti condivisi.
In Europa, il rispetto delle normative relative a contaminanti e residui di pesticidi si sta inasprendo, con la Commissione europea che sta portando avanti i lavori sui livelli massimi di idrocarburi aromatici degli oli minerali (MOAH), la cui adozione è prevista per ottobre 2026, e con le linee guida per il settore monitorate dall'International Nut and Dried Fruit Council (INC). Gli esportatori che spediscono nell'UE si trovano inoltre ad affrontare un contesto di controllo dei residui in continua evoluzione, poiché le normative di attuazione sui residui di pesticidi negli alimenti e nei mangimi e le attività di controllo coordinate per il periodo 2027-2029 entreranno in vigore dal 1° gennaio 2027. Per quanto riguarda il commercio e i controlli fitosanitari, la Turchia ha pubblicato nella Gazzetta Ufficiale (n. 33245) il 6 maggio 2026 una versione riveduta del Regolamento sulla quarantena vegetale, in vigore dal 4 agosto 2026, che incide sulla documentazione e sulle aspettative di ispezione per la frutta secca che transita attraverso le filiere di approvvigionamento collegate alla Turchia.
Analisi della catena del valore
La catena del valore globale della frutta secca si estende dalla produzione in frutteti e aziende agricole, tra cui mandorle e pistacchi in California, anacardi legati ai flussi di trasformazione in Vietnam e pistacchi collegati ai canali di esportazione in Iran, passando per la manipolazione primaria, la sgusciatura, la selezione, la tostatura o la conditura e il confezionamento, fino alla vendita all'ingrosso, al dettaglio e alla ristorazione. L'economia a monte è influenzata dagli input agronomici e dalla disponibilità idrica, con i coltivatori che evidenziano l'elettricità per il pompaggio dell'irrigazione e i fertilizzanti come fattori chiave di costo che incidono sul potenziale di resa e sulla qualità del raccolto. La volatilità dell'offerta nelle principali aree di origine può trasmettersi rapidamente ai margini dei trasformatori e ai prezzi contrattuali, rafforzando il ruolo delle relazioni a lungo termine con i coltivatori e degli acquisti anticipati per i confezionatori di marca.
Il consolidamento e l'automazione nella fase intermedia della filiera influenzano la competitività, poiché i grandi operatori utilizzano processi e confezionamenti integrati per controllare la qualità e ridurre l'intensità di lavoro. Blue Diamond Growers, consolidando le operazioni di produzione nei suoi stabilimenti di Turlock e Salida, in California, e abbandonando lo storico impianto di Midtown Sacramento, concentra la produzione in un minor numero di siti e può semplificare i sistemi di qualità, la logistica e i cambi di SKU. A valle, supermercati e ipermercati rimangono il canale più importante in termini di valore, mentre gli abbonamenti online e i modelli di vendita diretta al consumatore ampliano l'assortimento e accelerano i cicli di feedback sull'innovazione degli aromi, aumentando l'importanza delle prestazioni del packaging e della documentazione di tracciabilità per soddisfare i requisiti dei rivenditori e delle piattaforme.
Panorama competitivo
Il mercato della frutta secca, caratterizzato da un elevato livello di frammentazione, offre notevoli opportunità sia per il consolidamento del mercato che per lo sviluppo di strategie specializzate in diverse categorie di prodotto e regioni geografiche. Questa frammentazione deriva principalmente dalla natura agricola del settore, dove la produzione avviene in un'ampia gamma di zone climatiche e attività agricole, rendendo il controllo centralizzato e la standardizzazione un'impresa complessa. Inoltre, le fasi di lavorazione e distribuzione richiedono una comprensione approfondita delle dinamiche del mercato locale e delle complessità della catena di approvvigionamento, il che amplifica ulteriormente la struttura frammentata del mercato.
Importanti attori del settore come Blue Diamond Growers, Hormel Foods Corporation e Wonderful Company sfruttano l'integrazione verticale per mantenere la qualità dei prodotti, gestire i costi operativi e semplificare i processi. Al contrario, numerosi trasformatori regionali e marchi di nicchia consolidano la propria presenza sul mercato concentrandosi sulla differenziazione, sfruttando l'innovazione e implementando strategie che soddisfano specifiche esigenze e preferenze dei consumatori.
In questo panorama competitivo e in continua evoluzione, l'integrazione di tecnologie avanzate si è rivelata un fattore critico per promuovere l'efficienza operativa e garantire una qualità superiore del prodotto. Le aziende investono sempre più in sistemi di lavorazione automatizzati all'avanguardia, progettati per la classificazione, la cernita, la tostatura, la stagionatura e il confezionamento. Questi progressi tecnologici non solo contribuiscono a ridurre i costi di manodopera, ma garantiscono anche una qualità costante del prodotto, fondamentale per costruire la fiducia dei consumatori e rispettare i rigorosi requisiti normativi. Adottando tali innovazioni, le aziende sono meglio posizionate per soddisfare la crescente domanda di frutta secca di alta qualità, mantenendo al contempo un vantaggio competitivo sul mercato.
Leader del settore della frutta secca
Coltivatori Blue Diamond
Hormel Foods Corporation
La meravigliosa compagnia
Baja Food Industries Company
Azienda Mariani Noci
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Blue Diamond Growers ha pubblicato una stima del raccolto di mandorle per il 2026 pari a 2.69 miliardi di libbre. Il dato annunciato fornisce informazioni utili per la pianificazione degli acquisti e le dinamiche dei prezzi nei canali di vendita al dettaglio e istituzionali, rafforzando la visibilità dell'offerta. L'aggiornamento consolida la capacità dell'azienda di allineare la produzione alla crescente domanda di mandorle di alta qualità.
- Febbraio 2026: Blue Diamond Growers ha lanciato la linea di latte di mandorla Blue Diamond in quattro varietà. L'espansione diretta del prodotto nella categoria del latte di mandorla amplia il portafoglio del marchio e intercetta il trend di premiumizzazione delle bevande a base vegetale. Questa mossa amplia la presenza al dettaglio e favorisce maggiori opportunità di margine attraverso la diversificazione della categoria.
- Gennaio 2026: Blue Diamond Growers ha annunciato la partnership BD Almond Breeze con i Jonas Brothers. La collaborazione aumenta la visibilità e l'accesso dei consumatori attraverso un marketing legato al mondo dell'intrattenimento. La partnership può incrementare il coinvolgimento con il prodotto a base di mandorle e stimolare la domanda attraverso canali promozionali incrociati.
Ambito del rapporto sul mercato globale delle noci
Le noci sono frutti costituiti da un guscio che protegge un nocciolo generalmente commestibile. Le noci sono una ricca fonte di vitamine, proteine, antiossidanti, fibre e altri minerali essenziali, offrendo benefici per la salute come maggiore energia e resistenza, fornendo una migliore digestione e salute generale. Le noci possono essere facilmente trasportate a temperatura ambiente, conservate per un lungo periodo di tempo e consumate con una preparazione minima. Il mercato globale Nut (di seguito denominato mercato studiato) è segmentato per tipo, categoria, tipo di rivestimento, forma, utente finale, canale di distribuzione e area geografica. Per tipologia, il mercato è segmentato in mandorle, noci del Brasile, anacardi, castagne, nocciole, noci hickory, noci di macadamia, noci pecan, pinoli, pistacchi, noci, arachidi e altri. Per categoria, il mercato è diviso in convenzionale e biologico. In base al tipo di rivestimento, il mercato è diviso in rivestito e non rivestito. In base alla forma, il mercato è segmentato in intero, tagliato a cubetti, arrostito e granulare. Per utente finale, il mercato è segmentato nel settore dei servizi domestici/di vendita al dettaglio e dei servizi di ristorazione. In base al canale di distribuzione, il mercato studiato è segmentato in canali offline e online. Fornisce un’analisi delle economie emergenti e consolidate in tutto il mondo, comprendendo Nord America, Europa, Sud America, Asia-Pacifico, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (in milioni di dollari).
Per tipo
| Mandorle |
| Anacardi |
| Noci |
| Arachidi |
| Pistacchi |
| Altri tipi di prodotto |
Per Categoria
| Convenzionale |
| Organic |
Per Sapore
| Normale/salato |
| aromatizzato |
Per canali di distribuzione
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi on-line |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Vietnam | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Mandorle | |
| Anacardi | ||
| Noci | ||
| Arachidi | ||
| Pistacchi | ||
| Altri tipi di prodotto | ||
| Per Categoria | Convenzionale | |
| Organic | ||
| Per Sapore | Normale/salato | |
| aromatizzato | ||
| Per canali di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi on-line | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della frutta secca nel 2031?
Si prevede che il mercato raggiungerà i 52.33 miliardi di dollari entro il 2031.
Quale tipo di noce si prevede crescerà più rapidamente entro il 2031?
Si prevede che il mercato dei pistacchi aumenterà a un CAGR del 6.45% fino al 2031.
Quanto è grande la quota organica all'interno della categoria?
I prodotti biologici hanno rappresentato il 24.78% delle vendite del 2025 e stanno crescendo a un CAGR del 7.03%.
Quale regione presenta le maggiori prospettive di crescita?
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 6.89% tra il 2026 e il 2031.


