

Dimensioni e quota del mercato dell'energia nucleare
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
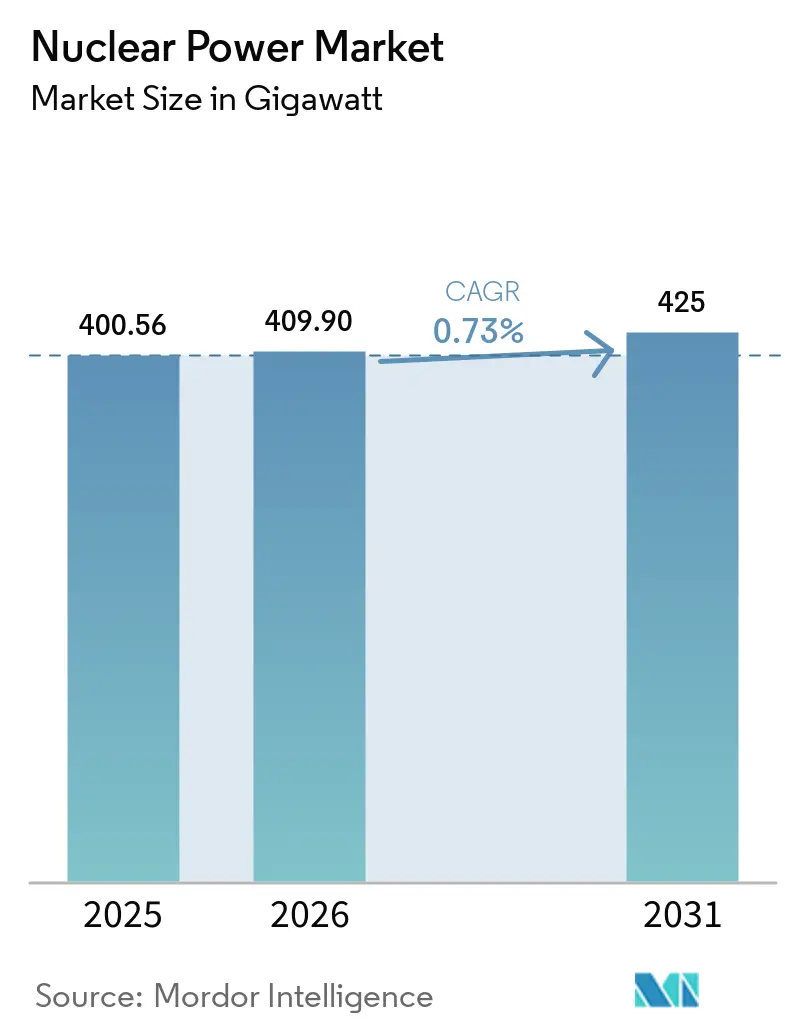
| Volume di mercato (2026) | 409.90 gigawatt |
| Volume di mercato (2031) | 425 gigawatt |
| Tasso di crescita (2026 - 2031) | 0.73% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia nucleare di Mordor Intelligence
Si prevede che il mercato dell'energia nucleare crescerà da 400.56 gigawatt nel 2025 e 409.90 gigawatt nel 2026 a 425 gigawatt entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dello 0.73% tra il 2026 e il 2031.
La crescita della capacità rimane modesta, ma l'interesse per i progetti di reattori avanzati, che promettono tempi di costruzione più brevi e minori rischi finanziari, si sta rafforzando. Gli acquirenti industriali si stanno affermando come secondo pilastro della domanda, accanto alle utility, attratti dalla necessità di calore di processo ad alta temperatura e a zero emissioni di carbonio. Il rapido sostegno politico negli Stati Uniti, in Francia e in Cina sta compensando le pressioni sui costi che ancora ostacolano la costruzione di centrali di grandi dimensioni (gigawatt). Nel frattempo, le mutevoli strategie del ciclo del combustibile, in particolare il passaggio all'uranio a basso arricchimento ad alto tenore (HALEU), stanno ridisegnando le catene di approvvigionamento e ampliando il mercato potenziale per le centrali compatte.
Punti chiave del rapporto
- Per tipologia di reattore, la tecnologia ad acqua leggera pressurizzata ha rappresentato il 72.8% della capacità installata nel 2025, mentre si prevede che i reattori veloci autofertilizzanti si espanderanno a un tasso di crescita annuo composto (CAGR) del 21.4% fino al 2031.
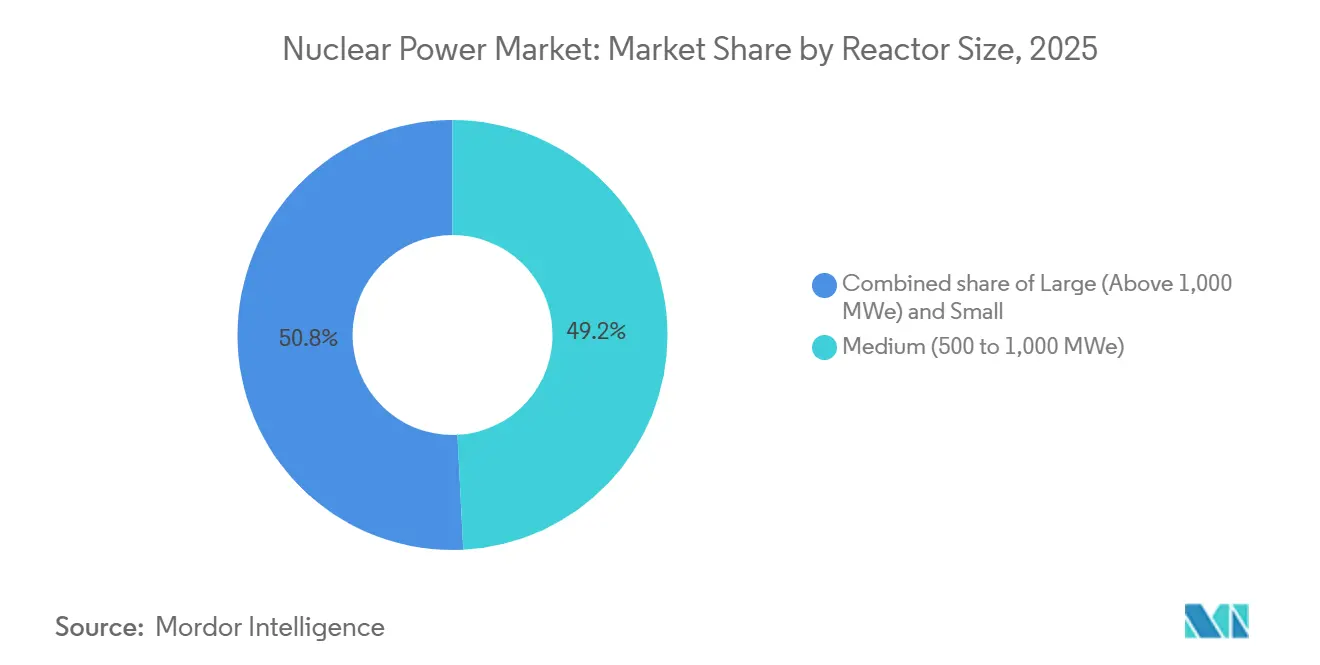
- In base alla dimensione del reattore, la categoria di medie dimensioni (500-1,000 MWe) deteneva il 49.2% della quota di mercato globale dell'energia nucleare nel 2025, mentre si prevede che i reattori di piccole dimensioni, inferiori a 500 MWe, cresceranno a un tasso annuo composto del 20.1% fino al 2031.
- Per tipologia di combustibile, l'uranio a basso arricchimento rappresentava l'87.5% della capacità nel 2025; si prevede che HALEU si espanderà a un tasso di crescita annuo composto (CAGR) del 10.9% fino al 2031.
- Per tipologia di applicazione, i servizi di pubblica utilità e i produttori indipendenti di energia (IPP) hanno rappresentato l'87.7% della domanda nel 2025, mentre si prevede che il settore industriale e petrolchimico crescerà a un tasso annuo composto del 12% fino al 2031.
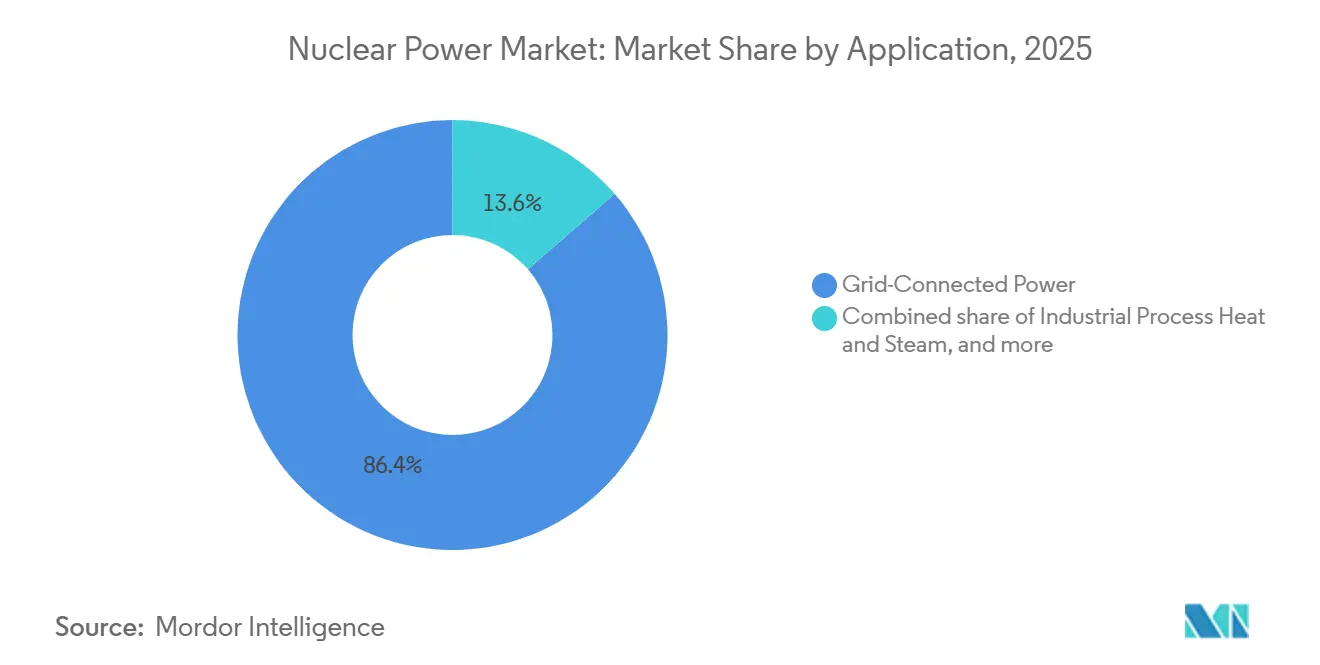
- Per quanto riguarda gli utenti finali, l'energia elettrica connessa alla rete ha rappresentato l'86.4% della domanda nel 2025, mentre si prevede che l'utilizzo di calore per processi industriali aumenterà a un tasso annuo composto del 14.7% fino al 2031.
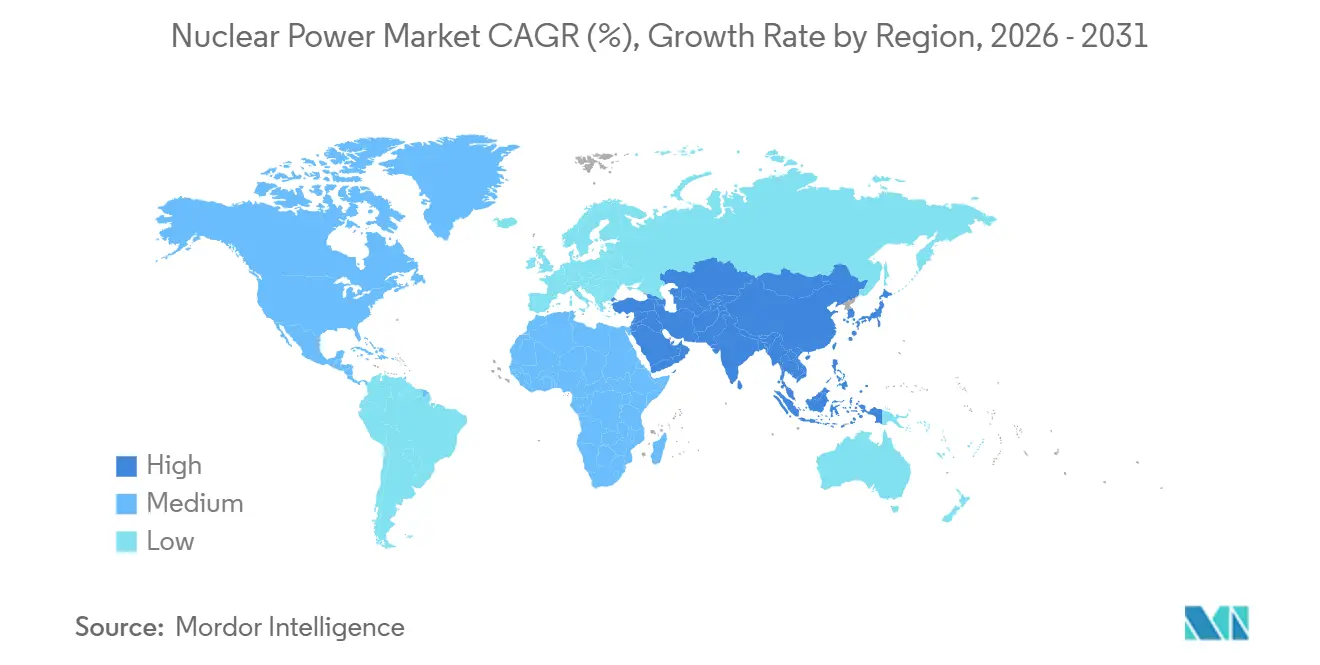
- Dal punto di vista geografico, l'Europa deteneva il 39.1% della capacità nel 2025; l'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'energia nucleare
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di energia pulita di base | + 0.15% | Globale, con particolare attenzione a Europa, Nord America e Asia-Pacifico. | Medio termine (2-4 anni) |
| Programmi di estensione e aggiornamento a vita | + 0.08% | Nord America, Europa, Russia | A breve termine (≤ 2 anni) |
| Commercializzazione di SMR avanzati | + 0.12% | Nord America, Regno Unito, Europa orientale, Medio Oriente | A lungo termine (≥ 4 anni) |
| Processo di decarbonizzazione industriale - domanda di calore | + 0.10% | Corridoi industriali Europa, Cina, Nord America | Medio termine (2-4 anni) |
| Iniziative per la produzione di idrogeno e ammoniaca tramite energia nucleare. | + 0.09% | Nord America, Europa, Giappone, Medio Oriente | A lungo termine (≥ 4 anni) |
| L'emergere di data center e applicazioni marine alimentati a energia nucleare. | + 0.11% | Centri tecnologici del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di energia pulita di base
I governi che stanno riducendo i budget di carbonio ora considerano il nucleare come l'unica fonte programmabile a zero emissioni in grado di scalare abbastanza rapidamente da supportare le energie rinnovabili intermittenti. La legge energetica francese del 2024 impone sei nuove unità EPR2, il programma Great British Nuclear del Regno Unito punta a 24 GW entro il 2050 e i crediti d'imposta sulla produzione statunitensi previsti dall'Inflation Reduction Act migliorano la redditività dei progetti nei mercati deregolamentati. [1] Agenzia Internazionale dell'Energia, "Net Zero Roadmap 2025 Update", iea.org Queste misure, nel loro complesso, ripristinano una tesi di investimento che si era indebolita dopo un decennio in cui le dismissioni hanno superato le nuove costruzioni. Anche il sentiment degli investitori sta migliorando perché i moderni strumenti politici, come i modelli di base patrimoniale regolamentati del Regno Unito, riducono i costi di indebitamento che in precedenza causavano la cancellazione dei progetti. Di conseguenza, il mercato globale dell'energia nucleare sta riacquistando rilevanza nelle roadmap nazionali di decarbonizzazione, in particolare laddove i costi di stoccaggio per scenari ad alta quota di energie rinnovabili rimangono proibitivi.
Programmi di estensione e aggiornamento a vita
Prolungare la vita operativa dei reattori esistenti da 40 a 60 o addirittura 80 anni consente di rimandare la costruzione di nuovi reattori da miliardi di dollari. La Commissione di regolamentazione nucleare statunitense ha approvato 11 successivi rinnovi di licenza nel 2024-2025, portando la vita residua media della flotta nazionale a 28 anni. [2] US Nuclear Regulatory Commission, “Subsequent License Renewal 2025,” nrc.gov Gli aggiornamenti del Grand Carénage francese, del valore di 49.4 miliardi di euro, aggiungono analogamente decenni di produzione a una frazione del costo di una nuova costruzione. I progetti di potenziamento aumentano la produzione del 5-20% attraverso la sostituzione delle apparecchiature, evitando le autorizzazioni greenfield e raggiungendo costi livellati inferiori a 30 dollari per MWh rispetto a oltre 70 dollari per MWh per i nuovi grandi reattori. [3] Électricité de France, “Grand Carénage Programme 2025 Progress Report,” edf.fr Questa strategia, tuttavia, concentra il rischio legato all'età della flotta, rendendo l'eccellenza operativa e la manutenzione predittiva fondamentali per evitare interruzioni non pianificate che erodono i vantaggi in termini di costi.
Commercializzazione di SMR avanzati
I reattori modulari di piccole dimensioni (SMR) prefabbricati promettono tempi di costruzione più brevi e costi di finanziamento inferiori, superando i due maggiori ostacoli del nucleare convenzionale. NuScale ha ottenuto la prima certificazione di progetto negli Stati Uniti per un SMR ad acqua leggera e ha ordini fermi per applicazioni in data center, mentre Rolls-Royce SMR ha chiuso un finanziamento di 700 milioni di sterline per lo sviluppo del suo dimostratore nel Regno Unito. Il reattore a gas ad alta temperatura Xe-100 di X-energy ha ottenuto il permesso di costruzione nel 2025, aprendo la strada a progetti non ad acqua leggera. Questi traguardi riducono i rischi tecnologici, ma la bancabilità dipende ancora dai volumi di produzione in serie che riducono i costi per modulo. I governi stanno quindi raggruppando più ordini, come la selezione competitiva di SMR del Regno Unito, per creare un portafoglio ordini sufficientemente ampio da consentire ai fornitori di realizzare economie di scala.
Processo di decarbonizzazione industriale - Domanda di calore
I settori difficili da decarbonizzare emettono quasi 7 gigatonnellate di CO₂ ogni anno. I reattori ad alta temperatura possono fornire vapore a oltre 500 °C o idrogeno a basse emissioni di carbonio, riducendo le emissioni laddove l'elettrificazione non è economicamente vantaggiosa. Nel 2025, ArcelorMittal e Nucor hanno avviato studi di fattibilità per integrare i reattori modulari di piccole dimensioni (SMR) negli stabilimenti siderurgici, e Dow ha collaborato con X-energy per decarbonizzare un impianto chimico in Texas. Questi progetti valorizzano il calore stabile più dell'elettricità a basso costo, consentendo ai reattori di beneficiare di tariffe più elevate. L'impatto di questo fattore si intensifica con l'inasprimento dei limiti alle emissioni del settore industriale in Europa e Nord America verso la fine degli anni 2020.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi eccessivi e difficoltà di finanziamento | -0.18% | Globale, acuto nei mercati occidentali liberalizzati | A breve termine (≤ 2 anni) |
| Concorrenza delle energie rinnovabili a basso costo | -0.12% | Europa, Nord America, Australia, parti dell'Asia | Medio termine (2-4 anni) |
| Colli di bottiglia nell'approvvigionamento di carburante HALEU | -0.06% | Nord America, Europa (mercati dei reattori avanzati) | Medio termine (2-4 anni) |
| Controllo delle esportazioni e della proliferazione | -0.05% | Azienda globale, specializzata nei mercati nucleari emergenti. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sforamento dei costi e sfide finanziarie
Gli elevati costi di capitale e i ritardi nella costruzione continuano a erodere la fiducia degli investitori. La centrale di Vogtle 3-4 è entrata in servizio con un costo di 35 miliardi di dollari, più del doppio del budget previsto, mentre la centrale francese di Flamanville 3 ha consumato 19.1 miliardi di euro in 17 anni. Questi sforamenti di budget hanno portato a declassamenti del rating creditizio e hanno costretto i governi a intervenire a sostegno dei bilanci delle aziende elettriche. Il rischio ingegneristico, unico nel suo genere, la frammentazione della catena di approvvigionamento e l'evoluzione delle normative in materia di sicurezza contribuiscono tutti all'aumento dei costi. A meno che la costruzione in serie non migliori la realizzazione dei progetti, il mercato globale dell'energia nucleare rischia di cedere terreno alle energie rinnovabili più economiche nei mercati deregolamentati, dove la parità dei costi livellati rimane un miraggio.
Colli di bottiglia nell'approvvigionamento di carburante di HALEU
I reattori avanzati si basano su uranio arricchito al 5-20% di U-235, ma gli impianti di arricchimento commerciali lo producono raramente. La cascata dimostrativa di Centrus Energy in Ohio ha prodotto solo 20 kg nel 2024, ben al di sotto delle previsioni di domanda annua di diverse tonnellate. Sebbene il Dipartimento dell'Energia degli Stati Uniti abbia stanziato 2.7 miliardi di dollari per incrementare la capacità produttiva nazionale, è improbabile che la produzione commerciale inizi prima del 2028. Le restrizioni all'esportazione imposte dalla Russia, principale fornitore di HALEU, riducono ulteriormente la disponibilità. Gli sviluppatori stanno quindi riprogettando i noccioli per il combustibile convenzionale o ritardando i progetti, limitando il ritmo con cui il mercato globale dell'energia nucleare può adottare reattori compatti e ad alte prestazioni.
Analisi del segmento
Per tipo di reattore: il dominio dei reattori PWR affronta la rinascita dei reattori autofertilizzanti.
Nel 2025, i reattori ad acqua leggera pressurizzata hanno conquistato il 72.8% della quota di mercato globale dell'energia nucleare, grazie a catene di approvvigionamento standardizzate e decenni di dati operativi. [4] Agenzia internazionale per l'energia atomica, "Reattori nucleari nel mondo, edizione 2025", iaea.org. Si prevede che i reattori veloci autofertilizzanti, pur rappresentando una base minore, cresceranno a un CAGR del 21.4%, trainati dai programmi BN-800 della Russia e CFR-600 della Cina, che convalidano i cicli del combustibile chiusi. I progetti ad acqua pesante pressurizzata rimangono strategicamente importanti per India e Canada, offrendo autonomia dall'uranio naturale. I reattori ad acqua bollente sono in ritardo a causa degli ammodernamenti post-Fukushima che prolungano le interruzioni e aumentano i costi di O&M.
La rapida ascesa degli impianti autofertilizzanti segnala una svolta strutturale per il mercato globale dell'energia nucleare. Gli impianti autofertilizzanti estraggono fino a 60 volte più energia per chilogrammo di uranio, alleviando i vincoli di risorse con l'aumento della domanda. La loro capacità di bruciare le scorte di plutonio è inoltre in linea con gli obiettivi di non proliferazione. Tuttavia, i complessi sistemi di raffreddamento al sodio pongono problemi di sicurezza antincendio e gli elevati costi di investimento scoraggiano l'adozione senza il sostegno statale. Di conseguenza, i progetti ad acqua leggera manterranno il vantaggio di scala fino al 2031, ma gli impianti autofertilizzanti introducono una tensione competitiva che potrebbe rimodellare il panorama dei fornitori dopo il 2035.
In base alla dimensione del reattore: le unità modulari rivoluzionano il paradigma dei gigawatt
Nel 2025, gli impianti di medie dimensioni, compresi tra 500 e 1,000 MWe, rappresentavano la quota maggiore del mercato globale dell'energia nucleare, coniugando economie di scala e flessibilità di integrazione nella rete. Tuttavia, si prevede che i reattori di piccole dimensioni, al di sotto dei 500 MWe, registreranno una crescita annua composta (CAGR) del 20.1%, grazie alla prefabbricazione in fabbrica che riduce drasticamente i costi di manodopera in loco e i rischi finanziari.
I moduli a basso fabbisogno di capitale sono attraenti per le economie emergenti con bilanci più deboli, mentre gli acquirenti industriali necessitano solo di poche centinaia di megawatt per i propri consumi. Il modulo da 77 MWe di NuScale e il BWRX-300 da 300 MWe di GE-Hitachi rappresentano i pilastri del mercato commerciale. I grandi reattori superiori a 1,000 MWe mantengono un vantaggio in termini di costo per kilowatt laddove le politiche garantiscono un acquisto a lungo termine, ma i tempi di costruzione decennali espongono i committenti all'incertezza della domanda. La segmentazione dimensionale, pertanto, enfatizza modelli di business contrastanti piuttosto che la mera ingegneria: capacità incrementale per la domanda distribuita rispetto al carico di base elevato per le reti centralizzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di carburante: HALEU sblocca i nuclei compatti
Nel 2025, l'uranio a basso arricchimento ha rappresentato l'87.5% della capacità produttiva, a testimonianza di infrastrutture di arricchimento consolidate e di regimi normativi familiari. L'adozione dell'uranio a basso arricchimento, prevista con un tasso di crescita annuo composto (CAGR) del 10.9%, consente di raggiungere densità di potenza più elevate, riducendo i costi di capitale per megawatt e supportando cicli di rifornimento più lunghi, un vantaggio significativo per siti remoti o industriali dove le interruzioni di corrente sono costose. Il combustibile a ossidi misti rimane limitato a Francia, Russia e Giappone, a causa degli elevati costi di fabbricazione.
Nonostante i progressi dell'India, il percorso verso il torio rimane un obiettivo ambizioso, soprattutto perché le catene di approvvigionamento globali e i quadri normativi in materia di licenze non sono ancora pronti. Il mercato globale dell'energia nucleare, pertanto, dipende dalla capacità dell'offerta di HALEU di crescere abbastanza rapidamente da soddisfare le esigenze delle prime flotte di reattori modulari di piccole dimensioni (SMR). Se i colli di bottiglia dovessero persistere, le aziende elettriche potrebbero tornare ai reattori convenzionali a basso arricchimento di uranio (LEU), frenando la diversificazione tecnologica prevista per gli anni 2030.
Per applicazione: il calore industriale genera trazione
Nel 2025, l'energia elettrica di rete ha rappresentato l'86.4% della domanda, eppure il calore di processo industriale è in espansione con un CAGR del 14.7%, poiché i produttori di acciaio e prodotti chimici guardano oltre l'elettrificazione per una profonda decarbonizzazione. I microreattori off-grid sono destinati ai campi minerari e alle comunità artiche dove il diesel supera 0.30 dollari per kWh, mentre progetti di desalinizzazione come l'impianto di cogenerazione di Barakah negli Emirati Arabi Uniti dimostrano l'integrazione acqua-energia.
Gli impianti di difesa si stanno affermando come una nicchia in cui la resilienza energetica ha un peso maggiore rispetto ai costi, con il Dipartimento della Difesa statunitense che sta studiando i microreattori per le basi in Alaska. Nel complesso, queste applicazioni non elettriche ridefiniscono il prezzo dell'energia nucleare come soluzione integrata di produzione di calore ed elettricità, consentendo al mercato globale dell'energia nucleare di diversificare le entrate al di là della vendita all'ingrosso di elettricità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: le industrie sfidano il predominio delle aziende di servizi pubblici
Nel 2025, le società di servizi pubblici e i produttori indipendenti di energia controllavano l'87.7% della capacità installata. Gli acquirenti industriali e petrolchimici, tuttavia, sono destinati ad espandersi con un CAGR del 12.0%, spinti dagli obblighi di riduzione delle emissioni di Scope 1 e dai vantaggi economici derivanti dal risparmio sui costi di trasmissione. Le società minerarie in Canada stanno valutando l'utilizzo di reattori modulari di piccole dimensioni (SMR) per alimentare le attività estrattive fuori rete, dove il costo del diesel ha raggiunto 0.40 dollari USA per kWh.
Anche la domanda di resilienza strategica da parte dei governi e della difesa è in aumento, come dimostra l'accordo di acquisto di energia ventennale stipulato da Microsoft per riavviare l'impianto di Three Mile Island e destinarlo ai data center. Questi cambiamenti indicano una più ampia tendenza alla decentralizzazione, in cui il mercato globale dell'energia nucleare si evolve da una generazione incentrata sulle utility a modelli di servizio multi-settoriali.
Analisi geografica
Mercato europeo dell'energia nucleare
Nel 2025 l'Europa deteneva ancora il 39.1% della capacità di generazione, trainata dalla flotta francese di 56 unità che forniva il 65% dell'elettricità nazionale. Le nuove costruzioni nel Regno Unito, in Polonia e nella Repubblica Ceca hanno compensato le dismissioni in Germania e Belgio, stabilizzando la capacità della regione fino al 2031. La Francia ha avviato i lavori civili per il suo primo reattore EPR2 a Penly nel 2026, mentre il progetto Hinkley Point C nel Regno Unito punta al 2031 per sostituire i reattori AGR ormai obsoleti.
Mercato dell'energia nucleare nella regione Asia-Pacifico
La regione Asia-Pacifico è il motore della crescita, con un tasso di espansione annuo composto (CAGR) del 7.2%, grazie alla connessione di 22 reattori in Cina nel periodo 2024-2025 e alla messa in funzione in India di due unità nazionali ad acqua pesante da 700 MWe. Anche la riattivazione graduale degli impianti in Giappone e l'inversione di rotta politica in Corea del Sud contribuiscono ad aumentare la capacità produttiva. L'agilità normativa e le strutture di finanziamento sovrano della regione favoriscono un numero maggiore di progetti in cantiere rispetto ai mercati occidentali liberalizzati.
Il mercato dell'energia nucleare nelle Americhe e in Medio Oriente e Africa.
Le prospettive del Nord America dipendono dalle dimostrazioni dei reattori modulari di piccole dimensioni (SMR). Le due unità AP1000 di Vogtle hanno aggiunto 2.2 GW, ma la scalabilità futura dipende da progetti pilota con costi condivisi come Natrium di TerraPower e BWRX-300 di Ontario Power Generation. Il Medio Oriente e l'Africa sono tra i primi ad adottare questa tecnologia: Barakah negli Emirati Arabi Uniti fornisce 5.6 GW di potenza di base e l'Arabia Saudita ha prequalificato i fornitori per una gara d'appalto da 2.8 GW. Il portafoglio progetti del Sud America si concentra su Angra 3 in Brasile e CAREM-25 in Argentina, a testimonianza di un interesse regionale cauto ma costante.
Panorama competitivo
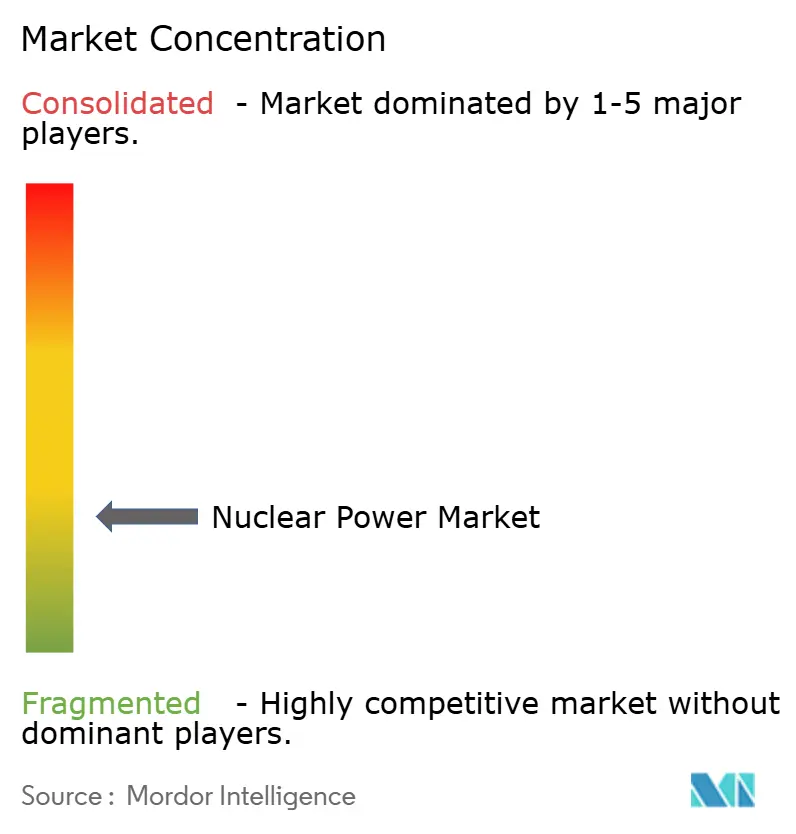
Il mercato dell'energia nucleare è frammentato. Il modello di integrazione verticale di Rosatom si assicura contratti di esportazione nel finanziamento Tnal. La China National Nuclear Corporation sfrutta i suoi impianti di riferimento Hualong One a Karachi e Changjiang per corteggiare Turchia, Egitto e Bangladesh, paesi con acquirenti dell'Asia orientale. Le vittorie di Westinghouse con il progetto AP1000 in Polonia e Ucraina capitalizzano sul riallineamento geopolitico che favorisce la tecnologia non russa.
La concorrenza nel settore dei reattori modulari di piccole dimensioni (SMR) è più frammentata. Il BWRX-300 di GE-Hitachi si è aggiudicato la prima installazione in Canada, mentre Rolls-Royce e NuScale si contendono le quote di mercato nel Regno Unito e negli Stati Uniti. I servizi di bilanciamento degli impianti rimangono oggetto di contesa tra giganti dell'ingegneria come Bechtel, Framatome e Korea Hydro & Nuclear Power. I contratti di acquisto di energia (PPA) aziendali, come quello di Microsoft con Constellation, stanno introducendo nuovi acquirenti aziendali che privilegiano l'affidabilità rispetto alla nazionalità del fornitore. Di conseguenza, le aziende consolidate si trovano ad affrontare l'erosione dei propri vantaggi competitivi, poiché i nuovi entranti più piccoli sfruttano percorsi di licenza basati sulla valutazione del rischio per ridurre i tempi di immissione sul mercato.
Leader del settore dell'energia nucleare
Energia nucleare GE-Hitachi
KEPCO Ingegneria e costruzione
Società nucleare nazionale cinese
Westinghouse Electric Company LLC
SKODA JS AS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Russia e Uzbekistan hanno avviato la costruzione di una centrale nucleare in Uzbekistan, il primo progetto di questo tipo nell'Asia centrale post-sovietica. L'impianto è situato nella regione centro-orientale di Jizzakh, al confine con il Tagikistan e il Kazakistan. Il progetto prevede due tipi di reattori nucleari: due grandi unità, ciascuna con una capacità di circa 1,000 megawatt, e due piccoli reattori modulari, ciascuno con una potenza di circa 55 megawatt.
- Ottobre 2025: è stata approvata l'acquisizione dei terreni per la centrale nucleare di Chutka a Mandla, nel Madhya Pradesh, e si prevede che la costruzione inizierà a breve. Le aziende stanno individuando i siti per i piccoli reattori, dato che ora è consentita la partecipazione privata, con NPCIL a supporto della costruzione e della gestione.
- Ottobre 2025: NANO Nuclear ha finalizzato l'acquisizione di Global First Power Ltd da USNC, assicurandosi importanti licenze canadesi. Questa acquisizione facilita la realizzazione del reattore micromodulare KRONOS e rafforza una strategia nordamericana unificata per la costruzione e l'iter normativo.
- Settembre 2025: NTPC si prepara ad acquisire giacimenti di uranio all'estero per garantire l'approvvigionamento di combustibile per i futuri progetti nucleari. La società ha ottenuto l'approvazione del consiglio di amministrazione per condurre una due diligence congiunta con UCIL, in linea con iniziative come ASHVINI a supporto della crescita a lungo termine dell'energia pulita attraverso l'energia nucleare.
- Settembre 2024: EDF ha annunciato un programma di investimenti da 52 miliardi di euro (57 miliardi di dollari) per costruire 6 nuovi reattori EPR in Francia, che rappresenta il più grande impegno di espansione nucleare in Europa dagli anni '1980.
Ambito del rapporto sul mercato globale dell'energia nucleare
L'energia nucleare deriva dalle reazioni di fissione nucleare, decadimento nucleare e fusione nucleare. La maggior parte dell'elettricità prodotta dall'energia nucleare è attualmente prodotta mediante fissione nucleare nelle centrali nucleari che utilizzano uranio e plutonio. L’energia elettrica derivata dai reattori nucleari, che generano calore mediante fissione, è l’energia nucleare. Una centrale nucleare assomiglia a una grande centrale elettrica a carbone in quanto è dotata di pompe, valvole, generatori di vapore, turbine, generatori elettrici, condensatori e altre apparecchiature simili al reattore, che funziona come caldaia in una centrale elettrica a combustibili fossili. .
Il rapporto copre anche la capacità installata e le stime per il mercato dell'energia nucleare nelle principali regioni. Il rapporto offre la capacità installata e le previsioni per la capacità di energia nucleare per tutti i segmenti sopra menzionati. Il rapporto sul mercato globale dell'energia nucleare include:
| Reattore moderato e raffreddato ad acqua leggera pressurizzata (PWR) |
| Reattore moderato e raffreddato ad acqua pesante pressurizzata (PHWR) |
| Reattore moderato e raffreddato ad acqua leggera bollente (BWR) |
| Reattore moderato a grafite raffreddato a gas (GCR) |
| Reattore raffreddato a gas ad alta temperatura (HTGR) |
| Reattore moderato a grafite raffreddato ad acqua leggera (LWGR) |
| Reattore autofertilizzante veloce (FBR) |
| Altro |
| Grande (oltre 1,000 MWe) |
| Media (da 500 a 1,000 MWe) |
| Piccolo (inferiore a 500 Mwe; include SMR e microreattori) |
| Uranio a basso arricchimento (inferiore al 5% di U-235) |
| LEU ad alto dosaggio (dal 5 al 20% di U-235) |
| Ossido misto (MOX) |
| Combustibili a base di torio |
| Energia connessa alla rete |
| Elettrificazione fuori rete/remota |
| Calore e vapore di processo industriale |
| Desalinizzazione e teleriscaldamento |
| Difesa e basi militari |
| Servizi di pubblica utilità e IPP |
| Industriale e petrolchimico |
| Attività minerarie e operazioni remote |
| Governo / Difesa |
| Istituti di ricerca |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Francia | |
| Svezia | |
| Spagna | |
| Ucraina | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di reattore | Reattore moderato e raffreddato ad acqua leggera pressurizzata (PWR) | |
| Reattore moderato e raffreddato ad acqua pesante pressurizzata (PHWR) | ||
| Reattore moderato e raffreddato ad acqua leggera bollente (BWR) | ||
| Reattore moderato a grafite raffreddato a gas (GCR) | ||
| Reattore raffreddato a gas ad alta temperatura (HTGR) | ||
| Reattore moderato a grafite raffreddato ad acqua leggera (LWGR) | ||
| Reattore autofertilizzante veloce (FBR) | ||
| Altro | ||
| Per dimensione del reattore | Grande (oltre 1,000 MWe) | |
| Media (da 500 a 1,000 MWe) | ||
| Piccolo (inferiore a 500 Mwe; include SMR e microreattori) | ||
| Per tipo di carburante | Uranio a basso arricchimento (inferiore al 5% di U-235) | |
| LEU ad alto dosaggio (dal 5 al 20% di U-235) | ||
| Ossido misto (MOX) | ||
| Combustibili a base di torio | ||
| Per Applicazione | Energia connessa alla rete | |
| Elettrificazione fuori rete/remota | ||
| Calore e vapore di processo industriale | ||
| Desalinizzazione e teleriscaldamento | ||
| Difesa e basi militari | ||
| Per settore dell'utente finale | Servizi di pubblica utilità e IPP | |
| Industriale e petrolchimico | ||
| Attività minerarie e operazioni remote | ||
| Governo / Difesa | ||
| Istituti di ricerca | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Svezia | ||
| Spagna | ||
| Ucraina | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si prevede che crescerà la capacità del mercato globale dell'energia nucleare entro il 2031?
Si prevede che la capacità installata aumenterà da 409.90 gigawatt nel 2026 a 425 gigawatt entro il 2031, con un tasso di crescita annuo composto (CAGR) dello 0.73% che maschera una crescita più rapida nella regione Asia-Pacifico e nei reattori modulari di piccole dimensioni (SMR) più avanzati.
Quale tipo di reattore si espanderà più rapidamente?
I reattori veloci autofertilizzanti sono in testa con un CAGR del 21.4% fino al 2031, trainati dalla commercializzazione di cicli del combustibile chiusi in Russia, Cina e India.
Perché i piccoli reattori modulari stanno attirando l'attenzione proprio ora?
La prefabbricazione in fabbrica riduce i rischi di costruzione e le spese in conto capitale, consentendo ai piccoli reattori al di sotto dei 500 MWe di crescere a un tasso annuo composto del 20.1% e di servire siti industriali e remoti.
Qual è il principale collo di bottiglia per la diffusione dei reattori avanzati?
La limitata capacità di arricchimento dell'HALEU, con una produzione su scala commerciale improbabile prima del 2028, sta ritardando diversi progetti statunitensi ed europei.
Quale regione aggiunge la maggior parte della nuova capacità?
La regione Asia-Pacifico è in testa con un CAGR del 7.2% fino al 2031, grazie all'aggressivo programma di costruzione navale della Cina e all'espansione della flotta indiana di navi per il trasporto di carichi pesanti.
In che modo gli acquirenti industriali utilizzano l'energia nucleare?
Le aziende siderurgiche e chimiche prevedono di integrare reattori ad alta temperatura per il calore di processo e l'idrogeno, riducendo le emissioni in loco senza dipendere dall'elettricità di rete.


