

Dimensioni e quota di mercato dei generatori e motori nucleari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
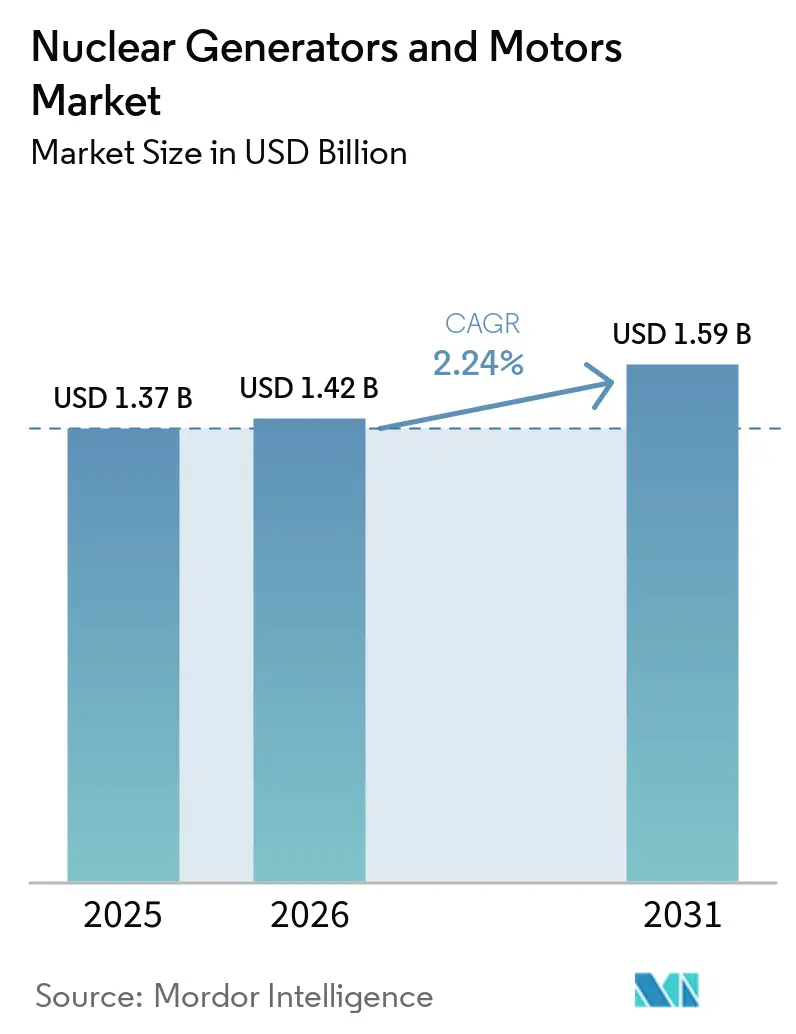
| Dimensione del mercato (2026) | 1.42 miliardo di dollari |
| Dimensione del mercato (2031) | 1.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.24% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
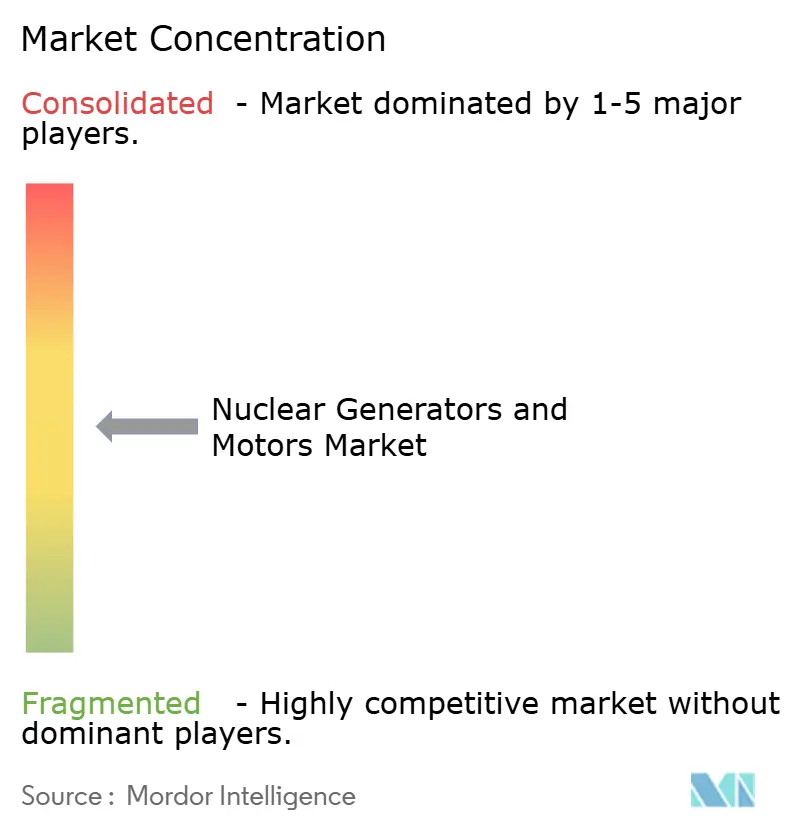
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei generatori e motori nucleari a cura di Mordor Intelligence
Si prevede che il mercato dei generatori e motori nucleari crescerà da 1.37 miliardi di dollari nel 2025 e 1.42 miliardi di dollari nel 2026 a 1.59 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 2.24% tra il 2026 e il 2031. Il mercato dei generatori e motori nucleari è sostenuto dalla costruzione di reattori, dall'estensione della vita utile degli impianti e dalla necessità di sostituire le apparecchiature obsolete. I progetti di energia nucleare richiedono lunghi cicli di approvvigionamento, il che offre ai fornitori di apparecchiature una maggiore visibilità sugli ordini rispetto a molti fornitori di macchinari industriali. I requisiti di qualificazione limitano inoltre il numero di fornitori che possono partecipare a lavori critici per la sicurezza. La domanda da parte dei data center e degli utenti industriali sta rafforzando la convenienza dei contratti a lungo termine per la generazione nucleare. Il mercato dei generatori e motori nucleari, pertanto, combina una crescita modesta con una base di domanda stabile e elevate barriere all'ingresso.
Punti chiave del rapporto
- Nel 2025, i generatori rappresentavano il 93.8% del fatturato, e si prevede che questo segmento crescerà a un tasso annuo composto del 2.4% fino al 2031.
- Dal punto di vista geografico, l'Europa ha rappresentato il 42.1% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 3.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei generatori e motori nucleari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di costruzione di nuove centrali nucleari e di prolungamento della vita utile dei reattori. | + 0.70% | Presente a livello globale, con una forte presenza in Cina, Europa e Asia meridionale. | Medio termine (2-4 anni) |
| Requisiti di affidabilità della rete e di carico di base a basse emissioni di carbonio | + 0.30% | Nord America, UE, economie emergenti dell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Pipeline per la messa in opera di reattori modulari di piccole dimensioni (SMR) e reattori avanzati. | + 0.30% | Nord America, Europa, APAC; ripercussioni sul Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Sostituzione delle flotte obsolete di turbine-generatori e automotrici di classe 1E. | + 0.40% | Europa (Francia, Regno Unito), Nord America, Giappone | A breve termine (≤ 2 anni) |
| Strategie per data center e carichi industriali alimentati a energia nucleare. | + 0.20% | Nord America, con primi guadagni nella regione Asia-Pacifico | Medio termine (2-4 anni) |
| Apparecchiature nucleari standardizzate, prodotte in fabbrica | + 0.20% | A livello globale, guidato da Canada, Regno Unito, Polonia e Corea del Sud. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi di costruzione di nuove centrali nucleari e di prolungamento della vita utile dei reattori.
La costruzione di centrali nucleari ha raggiunto il suo livello più alto degli ultimi 3 decenni. Nel 2025 sono iniziati i lavori di costruzione di dieci reattori, di cui 9 in Cina e 1 in Russia, aggiungendo 12.2 GW alla capacità globale [1] Agenzia Internazionale dell'Energia, "Technology Nuclear, Global Energy Review 2026", Agenzia Internazionale dell'Energia, iea.org . L'Agenzia per l'Energia Nucleare dell'OCSE ha segnalato 70 GWe in costruzione in tutto il mondo, con i paesi non OCSE che rappresentano quasi l'80% di questa capacità [2] Agenzia per l'Energia Nucleare dell'OCSE, "Nuclear Energy Outlook", Agenzia per l'Energia Nucleare dell'OCSE, oecd-nea.org . Ogni grande reattore richiede un gruppo turbina-generatore e molteplici motori a induzione critici per la sicurezza. Questa base di costruzione supporta nuovi ordini di apparecchiature in tutto il mercato dei generatori e dei motori nucleari. Il quarto programma di revisione periodica della sicurezza della Francia prevede anche l'aggiornamento delle isole turbina per 1,300 MW di reattori entro il 2040.
Il valore dell'attività di costruzione non segue sempre la stessa distribuzione geografica dell'avvio dei reattori. Molti nuovi progetti sono guidati da sviluppatori cinesi e sudcoreani, mentre i progetti già in possesso di licenza possono ancora generare contratti di fornitura per i produttori di apparecchiature europei e nordamericani. I grandi contratti per turbine e generatori vengono assegnati ben prima della messa in servizio, il che aiuta i fornitori a pianificare la capacità produttiva e le risorse ingegneristiche. I lavori di estensione della vita utile degli impianti aggiungono un flusso separato di ordini specifici per le singole centrali, meno dipendente dalle approvazioni per i nuovi siti. Questi programmi spesso comprendono contemporaneamente apparecchiature rotanti, sistemi ausiliari e lavori di qualificazione. Il mercato dei generatori e dei motori nucleari trae vantaggio quando le aziende elettriche combinano gli aggiornamenti di sicurezza con licenze di esercizio più lunghe.
Sostituzione delle flotte obsolete di turbine-generatori e automotrici di classe 1E.
Gran parte della flotta nucleare occidentale è stata costruita tra il 1970 e il 1990, lasciando le principali componenti rotanti vicine o oltre la loro vita utile originaria. L'ASNR ha approvato l'esercizio oltre i 40 anni per i 20 reattori francesi della serie da 1,300 MW nel luglio 2025 [3] Autorità francese per la sicurezza nucleare e la protezione dalle radiazioni, “Décision N° 2025-DC-016 de l'ASNR du 1er Juillet 2025,” ASNR, reglementation-controle.asnr.fr . Jeumont Electric ha completato la sostituzione di un rotore di alternatore da 1,300 MW presso l'impianto Golfech di EDF nel settembre 2025. Questo lavoro mostra come i programmi di manutenzione della flotta si convertano in ordini di ristrutturazione e sostituzione di alto valore. Lo standard IEEE 334-2024 richiede che le apparecchiature di Classe 1E dimostrino le prestazioni durante la loro vita utile installata [4] IEEE Standards Association, “IEEE 334-2024 Standard for Qualifying Class 1E Equipment for Nuclear Power Generating Stations,” IEEE Standards Association, standards.ieee.org . Lo standard supporta la richiesta di riqualificazione, sostituzione documentata e fornitura di nuovi motori.
La documentazione preesistente ha un valore commerciale considerevole nelle applicazioni di motori critici per la sicurezza. Un fornitore che conserva i file di progettazione può offrire una sostituzione equivalente senza dover avviare un programma di qualificazione completo. Le aziende elettriche devono evitare sostituti non qualificati perché gli enti regolatori del settore nucleare richiedono prove formali prima che le apparecchiature di sicurezza possano essere installate. Ciò rende la concorrenza nel mercato post-vendita più ristretta rispetto alla vendita di motori industriali in generale. La spesa per le sostituzioni può essere programmata durante le fermate programmate, il che dà agli operatori il tempo di allineare i lavori sulle apparecchiature con i programmi di modernizzazione più ampi. Il mercato dei generatori e dei motori nucleari è quindi sostenuto da un ciclo di sostituzione ricorrente che si affianca ai nuovi investimenti nei reattori.
Pipeline per la messa in opera di reattori modulari di piccole dimensioni (SMR) e reattori avanzati.
I programmi per i piccoli reattori modulari (SMR) stanno passando dalla fase di progettazione a quella di definizione dei primi impegni nella catena di fornitura. L'Agenzia per l'energia nucleare dell'OCSE ha identificato 127 tecnologie SMR a livello globale nel suo quadro di riferimento del 2025, di cui 74 soddisfano i criteri di prontezza in termini di licenze, localizzazione, finanziamento, catena di fornitura e combustibile. GE Vernova Hitachi ha avviato la costruzione di un reattore commerciale BWRX-300 presso il sito di Darlington di Ontario Power Generation nel giugno 2026. Siemens Energy e Oklo hanno firmato un contratto vincolante nel novembre 2025 per una turbina a vapore SST-600 e un generatore SGen-100A per il progetto Aurora. Questi accordi dimostrano che le apparecchiature di conversione dell'energia stanno diventando parte integrante della pianificazione iniziale dei progetti SMR. Il lavoro favorisce i fornitori in grado di completare la qualificazione prima che vengano effettuati gli ordini per la flotta.
Le unità SMR con potenza nominale da 50 MW a 345 MW richiedono progetti di macchine rotanti diversi da quelli utilizzati nei grandi reattori. I requisiti dei loro generatori creano una categoria di prodotto distinta, piuttosto che una semplice sostituzione delle apparecchiature da 900 MW a 1,500 MW. Rolls-Royce SMR ha annunciato impegni contrattuali nel Regno Unito e nella Repubblica Ceca nel corso di aprile 2026. Siemens Energy si è posizionata per fornire la tecnologia convenzionale per le isole di reattori per questo programma. La standardizzazione dei progetti degli impianti consente ai fornitori di replicare le configurazioni di apparecchiature approvate in diversi siti. Il mercato dei generatori e dei motori nucleari può beneficiare di un aumento dei volumi quando gli ordini standardizzati per le unità SMR entrano nella fase di produzione.
Strategie per centri dati e carichi industriali alimentati a energia nucleare.
Le grandi aziende tecnologiche utilizzano contratti di fornitura energetica a lungo termine per garantire un approvvigionamento di elettricità stabile e a basse emissioni di carbonio per i loro data center. Amazon Web Services ha stipulato un accordo di 17 anni per 1.92 GW di energia elettrica associata alla centrale nucleare di Susquehanna. L'accordo di Microsoft per la riattivazione dell'unità 1 di Three Mile Island prevede la fornitura di energia intorno al 2027, nell'ambito di un contratto ventennale. Questi impegni rafforzano la convenienza economica dell'estensione della vita utile degli impianti e della potenziale creazione di nuova capacità. La domanda di apparecchiature aumenta quando gli operatori ristrutturano le isole turbina e sostituiscono i motori di sicurezza per garantire un funzionamento prolungato. Il mercato dei generatori e dei motori nucleari è legato a queste decisioni attraverso gli investimenti necessari per sostenere la produzione dei reattori.
Le aziende tecnologiche stanno supportando gli sviluppatori di reattori avanzati anche attraverso partnership commerciali. Amazon ha stretto una collaborazione con X-energy, mentre altre aziende hanno avviato accordi con sviluppatori come Oklo, TerraPower e Kairos Power. Questi impegni possono ridurre l'incertezza sui futuri acquirenti di energia elettrica prima dell'inizio della costruzione. Una maggiore visibilità sulla domanda dei clienti può abbreviare i tempi necessari per prendere decisioni di investimento. I fornitori di apparecchiature devono comunque soddisfare i requisiti di licenza nucleare e di qualità prima di poter ricevere ordini. L'effetto è più marcato laddove i promotori del progetto possono combinare un contratto di acquisto garantito, un progetto approvato e una catena di fornitura qualificata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata intensità di capitale e lunghi tempi di realizzazione del progetto. | -0.30% | Global | A lungo termine (≥ 4 anni) |
| Complessità delle licenze, delle qualifiche e degli appalti nel settore nucleare | -0.20% | Nord America, UE | Medio termine (2-4 anni) |
| Colli di bottiglia nella forgiatura, nell'isolamento e nel collaudo di materiali di grado nucleare | -0.10% | Globale, concentrato nell'Asia orientale e nel Nord America | Breve-medio termine (≤ 4 anni) |
| Obsolescenza dei registri di qualificazione per motori e generatori obsoleti | -0.10% | Nord America, Europa, Giappone | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella forgiatura, nell'isolamento e nel collaudo di materiali di grado nucleare
La fornitura di componenti di grado nucleare dipende da capacità specializzate di forgiatura, lavorazione meccanica, saldatura, collaudo e ispezione. La Nuclear Scaling Initiative ha identificato la lavorazione meccanica, la saldatura, la finitura e i controlli non distruttivi come importanti vincoli della catena di approvvigionamento, poiché richiedono strutture qualificate e manodopera specializzata. Le applicazioni di Classe 1E utilizzano anche sistemi di isolamento che richiedono specifiche certificazioni di qualificazione. Il Dipartimento dell'Energia degli Stati Uniti ha annunciato 17.5 miliardi di dollari in prestiti condizionati nel giugno 2026 per supportare l'approvvigionamento a lungo termine di 10 reattori AP1000. Il programma riconosce che i finanziamenti non possono creare immediatamente una capacità produttiva qualificata. Gli articoli a lungo termine possono ritardare l'approvvigionamento di generatori e motori anche dopo che un progetto ha ricevuto il sostegno finanziario.
Le normative sulla qualità nel settore nucleare rendono difficile la sostituzione dei materiali dopo che un ordine è stato effettuato. Una modifica a un materiale, un processo o un componente qualificato può richiedere una revisione formale e ulteriore documentazione. Pertanto, le aziende elettriche prenotano gli slot di produzione con largo anticipo, quando i programmi di costruzione sono definiti. Questa pratica aumenta il vantaggio dei fornitori con sistemi di qualità consolidati e capacità produttiva disponibile. Inoltre, mette sotto pressione i fornitori più piccoli quando devono aggiungere capacità di test o ispezione specifiche per il settore nucleare. Il mercato dei generatori e dei motori nucleari rimane esposto a queste limitazioni perché le grandi apparecchiature dipendono da diverse fasi di fornitura rigorosamente controllate.
Complessità delle licenze, delle qualifiche e degli appalti nel settore nucleare
L'approvvigionamento di apparecchiature nucleari richiede tracciabilità, programmi di qualità certificati e documentazione completa, dalla materia prima all'installazione. Questi requisiti limitano il numero di offerenti qualificati per molti pacchetti contrattuali. Gli impianti più datati si trovano ad affrontare un ulteriore problema quando la documentazione originale relativa alla progettazione di motori e generatori è incompleta. Framatome descrive un modello di canale di distribuzione che consente l'accesso ai progetti di motori Siemens con licenza nel mercato post-vendita nucleare. Questa soluzione dimostra che i diritti di progettazione possono essere importanti quanto la capacità produttiva. Il lavoro di qualificazione può richiedere l'ingegneria inversa quando un fornitore storico è stato acquisito, ristrutturato o ha cessato l'attività.
Le aziende di servizi pubblici devono mantenere elenchi di fornitori approvati e completare audit delle fonti prima di poter acquistare apparecchiature nucleari. Devono inoltre gestire le segnalazioni di non conformità e dimostrare la conformità durante l'installazione. Queste fasi allungano i tempi di progetto e aumentano i costi di un eventuale cambio di fornitore. Allo stesso tempo, le stesse normative tutelano i fornitori qualificati dalla concorrenza non collaudata. Il mercato dei generatori e dei motori nucleari presenta elevate barriere all'ingresso, poiché sia le prestazioni delle apparecchiature che la documentazione devono essere accettate. Questo contesto premia i fornitori che mantengono la documentazione relativa sia agli impianti esistenti che ai nuovi progetti di reattori.
Analisi del segmento
Per tipologia di attrezzatura: i generatori sostengono le entrate, mentre la domanda di motori segue l'evoluzione degli aggiornamenti di sicurezza.
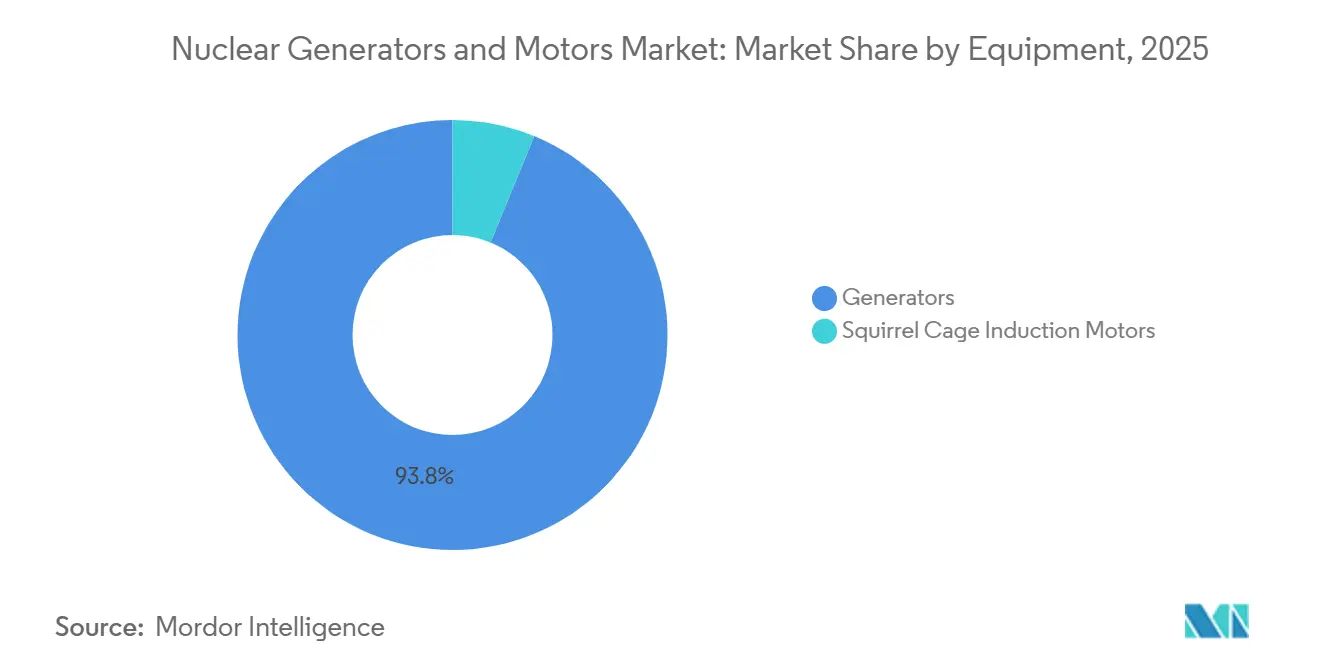
Nel 2025, i generatori detenevano il 93.8% della quota di mercato dei generatori e motori nucleari e si prevede che cresceranno a un tasso annuo composto del 2.4% fino al 2031. Questo segmento è leader perché ogni reattore commerciale necessita di un gruppo turbina-generatore il cui valore supera sostanzialmente quello dei motori dell'impianto, e perché gli operatori necessitano di servizi specializzati per tutta la durata operativa. I gruppi di ricambio per reattori di classe 1,000 MW possono comprendere assemblaggi di oltre 2,000 tonnellate e raggiungere i 65 metri di lunghezza, mentre le attività di progetto correlate includono la pianificazione dell'installazione, i test e l'assistenza a lungo termine. Nuove commesse, riavvolgimento delle barre dello statore, ristrutturazione del rotore e aggiornamenti dell'eccitazione digitale contribuiscono al fatturato dei generatori, con ogni attività legata al programma di manutenzione e ai requisiti di sicurezza dell'impianto in esercizio. I gruppi elettrogeni SMR con potenza nominale da 125 MW a 345 MW richiedono approcci progettuali diversi da quelli dei reattori convenzionali di grandi dimensioni, e l'unità SGen-100A selezionata da Siemens Energy per il progetto Aurora di Oklo illustra questa esigenza in evoluzione.
Nel 2025, i motori a induzione a gabbia di scoiattolo rappresentavano il restante 6.2% del fatturato, una quota minore ma comunque importante poiché questi motori sono impiegati nei sistemi di sicurezza degli impianti. Azionano le pompe principali del refrigerante, i sistemi di alimentazione dell'acqua e le apparecchiature di raffreddamento di emergenza del nocciolo, pertanto le decisioni di sostituzione richiedono la dimostrazione che l'unità proposta funzionerà nelle condizioni nucleari applicabili. Lo standard IEEE 334-2024 ha accresciuto l'importanza dei dati che dimostrano le prestazioni costanti per tutta la durata di vita utile dell'impianto, rendendo la documentazione tecnica un elemento fondamentale del processo decisionale di acquisto. Harbin Electric detiene le qualifiche per i motori delle pompe principali del refrigerante dei reattori Hualong One, Guohe One e CAP1400 in Cina, mentre Jeumont Electric rimane un fornitore di riferimento per i motori delle pompe del refrigerante dei reattori nelle centrali nucleari francesi e coreane. Di conseguenza, i regimi di qualificazione nazionali limitano la concorrenza transfrontaliera, anche quando diversi fornitori sono in grado di soddisfare specifiche tecniche simili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
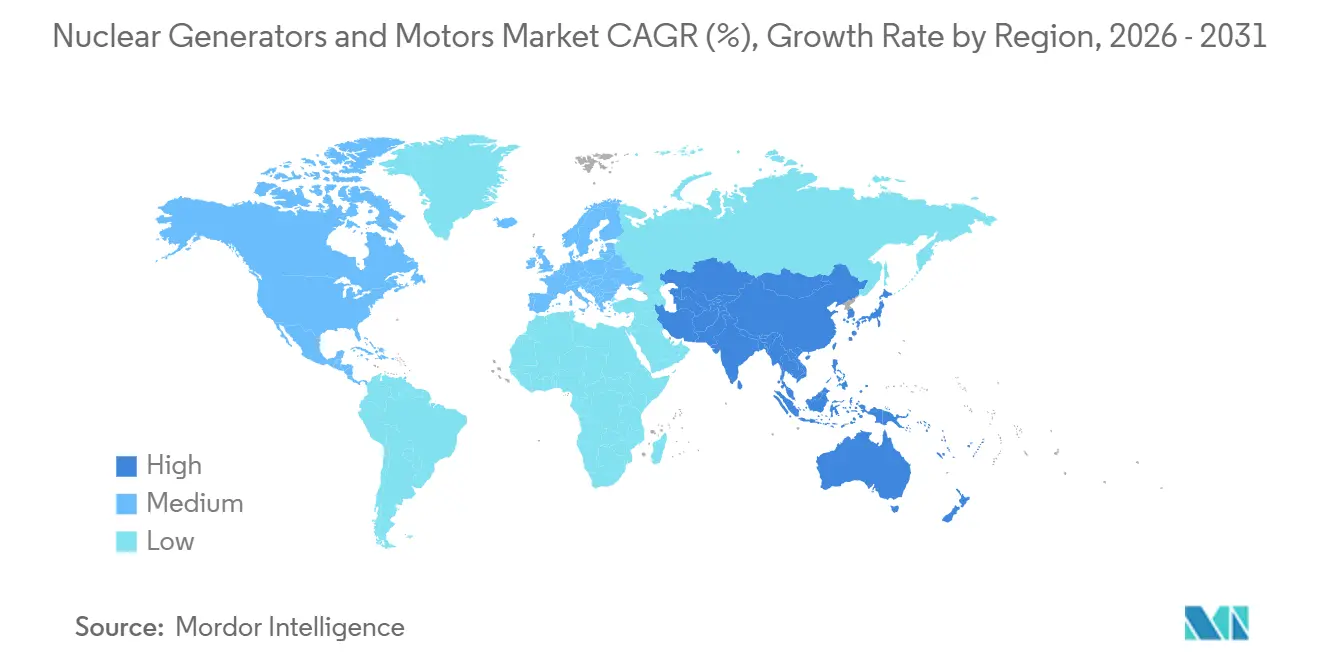
Nel 2025, l'Europa deteneva il 42.1% della quota di mercato dei generatori e motori nucleari, posizionandosi come la regione con il fatturato maggiore. L'ampio parco di impianti installato in Francia e i continui interventi di prolungamento della vita operativa garantiscono un flusso costante di revisioni delle turbine, interventi sugli alternatori e sostituzioni dei motori. La decisione dell'ASNR del luglio 2025 ha riguardato 20 reattori francesi della serie da 1,300 MW con oltre 40 anni di attività, dando inizio alla quarta revisione periodica della sicurezza, che prevede interventi sulle isole turbina e sulle apparecchiature di sicurezza. Queste revisioni distribuiscono gli acquisti tra le singole fermate degli impianti, favorendo un mercato post-vendita stabile anziché un singolo ciclo di ordini concentrato. L'Ungheria ha avviato la costruzione dell'unità 1 di Paks II nel febbraio 2026, mentre Rolls-Royce SMR ha firmato i primi lavori per un progetto ceco nell'aprile 2026, aggiungendo nuove opportunità per le isole convenzionali alla base di servizi regionali.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 3.5% fino al 2031, diventando così l'area a più rapida crescita nel mercato dei generatori e dei motori nucleari. La Cina vanta il programma di costruzione di reattori più concentrato al mondo e i suoi progetti di reattori locali alimentano la domanda di generatori, motori per pompe di raffreddamento dei reattori e apparecchiature rotanti di supporto. L'Agenzia statunitense per l'informazione energetica (EIA) ha riferito che la capacità nucleare cinese è quasi raddoppiata dal 2016, a dimostrazione della portata del piano di sviluppo a lungo termine del Paese. Le aziende nazionali beneficiano di percorsi di qualificazione locali e di consolidati legami con i progetti di reattori cinesi, come dimostra il completamento, nel 2025, della consegna da parte di Harbin Electric dei motori principali per le pompe di raffreddamento del progetto dimostrativo Guohe One. I programmi indiani Kaiga 5 e 6 contribuiscono ad ampliare l'offerta, mentre la riattivazione dei reattori giapponesi e la ripresa del settore nucleare forniscono un'ulteriore base di domanda per apparecchiature e servizi.
Nord America, Sud America, Medio Oriente e Africa rappresentavano la restante base di ricavi globali. L'impegno di prestito condizionato di 17.5 miliardi di dollari del Dipartimento dell'Energia degli Stati Uniti supporta la pianificazione a lungo termine dei progetti AP1000, e l'avvio della costruzione del BWRX-300 in Canada ha attivato i lavori di ingegneria e approvvigionamento. Il progetto Dabaa in Egitto rappresenta la più significativa opportunità a breve termine in Medio Oriente e Africa, mentre Angra 3 in Brasile e il progetto CAREM in Argentina offrono un'attività regionale più limitata durante il periodo di previsione. I requisiti di sicurezza internazionali e gli accordi di cooperazione bilaterale determinano quali fornitori possono accedere a questi mercati di progetto e possono estendere le barriere di qualificazione osservate altrove.
Panorama competitivo
Il mercato dei generatori e dei motori nucleari è moderatamente concentrato tra fornitori con una consolidata esperienza nella progettazione, produzione e qualificazione in ambito nucleare. GE Vernova, Siemens Energy, Doosan Enerbility tramite Doosan Škoda Power, Mitsubishi Heavy Industries e Framatome con Jeumont Electric competono per importanti commesse relative a turbine e generatori al di fuori della Cina, mentre Jeumont Electric, Harbin Electric ed ELIN Motoren si rivolgono a segmenti distinti del mercato dei motori. Le barriere all'ingresso includono la certificazione di progettazione, l'accesso alla forgiatura, la documentazione relativa alle qualifiche sismiche e ambientali e le consolidate relazioni di lavoro con gli enti regolatori e le aziende elettriche del settore nucleare. Queste condizioni limitano il numero di potenziali offerenti per ordini di grandi dimensioni e favoriscono i fornitori in grado di fornire sia l'hardware che la relativa documentazione. La concentrazione del mercato dei generatori e dei motori nucleari è rafforzata dalla lunga durata di vita delle apparecchiature, dalla documentazione specifica per ogni impianto e dal costo di qualificazione di un fornitore sostitutivo.
Nel febbraio 2025, Siemens Energy si è assicurata un accordo di fornitura preferenziale esclusiva con Rolls-Royce SMR per le apparecchiature convenzionali delle isole nucleari, integrando così le proprie capacità nella produzione di turbine e generatori nella flotta SMR pianificata. Nel dicembre 2025, X-energy e Doosan Enerbility hanno poi firmato un accordo vincolante per la prenotazione di 16 unità di componenti in acciaio per il sistema di alimentazione principale del reattore Xe-100, collegando la capacità produttiva a una pipeline di ordini per reattori avanzati. La sostituzione del rotore Golfech da parte di Jeumont Electric ha dimostrato la sua capacità di eseguire lavori complessi all'interno di una centrale nucleare francese operativa, dove il coordinamento delle fermate e le procedure tecniche collaudate sono essenziali. Framatome e Jeumont Electric hanno inoltre conservato la documentazione relativa a motori e generatori preesistenti, a supporto della fornitura di ricambi per il mercato post-vendita. Insieme, questi approcci combinano relazioni consolidate con la flotta, progetti qualificati e impegni di progetto anticipati, rendendo difficile per un nuovo fornitore ottenere commesse senza un'ampia approvazione preventiva.
I gruppi elettrogeni per reattori SMR offrono un'opportunità in crescita per i fornitori che instaurano partnership con i reattori prima della selezione finale delle apparecchiature. Il monitoraggio digitale delle condizioni, gli aggiornamenti dell'eccitazione e la gestione dei registri di qualificazione forniscono servizi di assistenza oltre alla vendita delle apparecchiature e possono essere rilevanti anche per le flotte più datate. I paesi emergenti nel settore nucleare possono creare nuove relazioni laddove nessun fornitore storico detiene una base installata, sebbene i nuovi fornitori necessitino comunque di documentazione approvata e di accesso alle normative locali. Curtiss-Wright ha annunciato un'espansione pluriennale da 80 milioni di dollari a Cheswick, in Pennsylvania, per motori nucleari, pompe a motore incapsulato, generatori e meccanismi di azionamento delle barre di controllo. Lo standard IEEE 334-2024 e requisiti analoghi creano una domanda di fornitori che combinano capacità produttiva, competenze di qualificazione e accettazione normativa.
Leader del settore dei generatori e dei motori nucleari
Mitsubishi Heavy Industries, Ltd.
GE Vernova Inc.
Siemens Energy Ag
Toshiba Corporation
Doosan Enerbility Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Il Dipartimento dell'Energia degli Stati Uniti ha annunciato la concessione di prestiti condizionati per un valore di 17.5 miliardi di dollari a Westinghouse per l'acquisto anticipato di componenti a lungo termine, tra cui forgiati e componenti per generatori, destinati a 10 reattori AP1000 distribuiti su 5 progetti da due reattori ciascuno.
- Maggio 2026: sono iniziati i lavori di costruzione del primo reattore SMR commerciale BWRX-300 presso il sito di Darlington di Ontario Power Generation in Canada, dando il via alle attività di ingegneria e di approvvigionamento delle attrezzature.
- Aprile 2026: Rolls-Royce SMR ha firmato un contratto preliminare con CEZ Group per il primo SMR della Repubblica Ceca a Temelín, che si aggiunge al precedente impegno nel Regno Unito.
- Febbraio 2026: è stata effettuata la prima gettata di cemento per l'unità 1 di Paks II in Ungheria, dando formalmente inizio alla costruzione di un'unità VVER-1200 da 1,100 MW.
Ambito del rapporto sul mercato globale dei generatori e motori nucleari
I generatori e i motori nucleari sono macchine elettriche utilizzate nelle centrali nucleari e in altri impianti nucleari per generare elettricità, convertire l'energia elettrica in energia meccanica o azionare apparecchiature critiche dell'impianto. Sono progettati per funzionare in modo affidabile in condizioni difficili, tra cui alte temperature, esposizione alle radiazioni, vibrazioni e rigorosi requisiti di sicurezza nucleare.
Il mercato globale dei generatori e motori nucleari è segmentato per tipologia di apparecchiatura e area geografica. Per tipologia di apparecchiatura, il mercato è suddiviso in motori a induzione a gabbia di scoiattolo e generatori. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato globale dei generatori e motori nucleari in 26 paesi chiave e regioni strategiche. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Motori a induzione a gabbia di scoiattolo |
| Generatori |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per attrezzatura | Motori a induzione a gabbia di scoiattolo | |
| Generatori | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei generatori e dei motori nucleari entro il 2031?
Si prevede che il valore raggiungerà i 1.59 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.24% a partire dal 2026.
Quali sono i fattori che trainano la domanda di generatori e motori nucleari?
Nel mercato dei generatori e motori nucleari, la costruzione di nuovi reattori, i programmi di prolungamento della vita utile e la sostituzione di turbine-generatori e motori di Classe 1E obsoleti sostengono la domanda per l'intero periodo di previsione.
Quale categoria di apparecchiature genera il maggior fatturato nel settore delle apparecchiature rotanti nucleari?
Nel mercato dei generatori e dei motori nucleari, i generatori hanno rappresentato la quota maggiore del fatturato nel 2025, con il 93.8%, e si prevede che cresceranno a un tasso annuo composto del 2.4% fino al 2031.
Perché i motori di classe 1E sono importanti nelle centrali nucleari?
Il mercato dei generatori e dei motori nucleari si basa su motori di Classe 1E perché alimentano sistemi critici per la sicurezza e richiedono una qualificazione documentata secondo lo standard IEEE 334-2024.
Quale regione si prevede crescerà più rapidamente entro il 2031?
La regione Asia-Pacifico è leader nella crescita del mercato dei generatori e dei motori nucleari, con un CAGR previsto del 3.5%, sostenuto dalle costruzioni in Cina e India.
In che modo i reattori modulari di piccole dimensioni (SMR) influiscono sulla domanda di energia elettrica?
I reattori modulari di piccole dimensioni (SMR) aumentano la domanda nel mercato dei generatori e dei motori nucleari grazie ad apparecchiature di conversione di potenza e gruppi elettrogeni progettati appositamente, che si differenziano dai modelli dei reattori di grandi dimensioni.


