

Dimensioni e quota di mercato del concentrato di purea
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.37 miliardo di dollari |
| Dimensione del mercato (2031) | 7.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.78% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato di Mordor Intelligence sui concentrati di purea non derivati da Mordor Intelligence
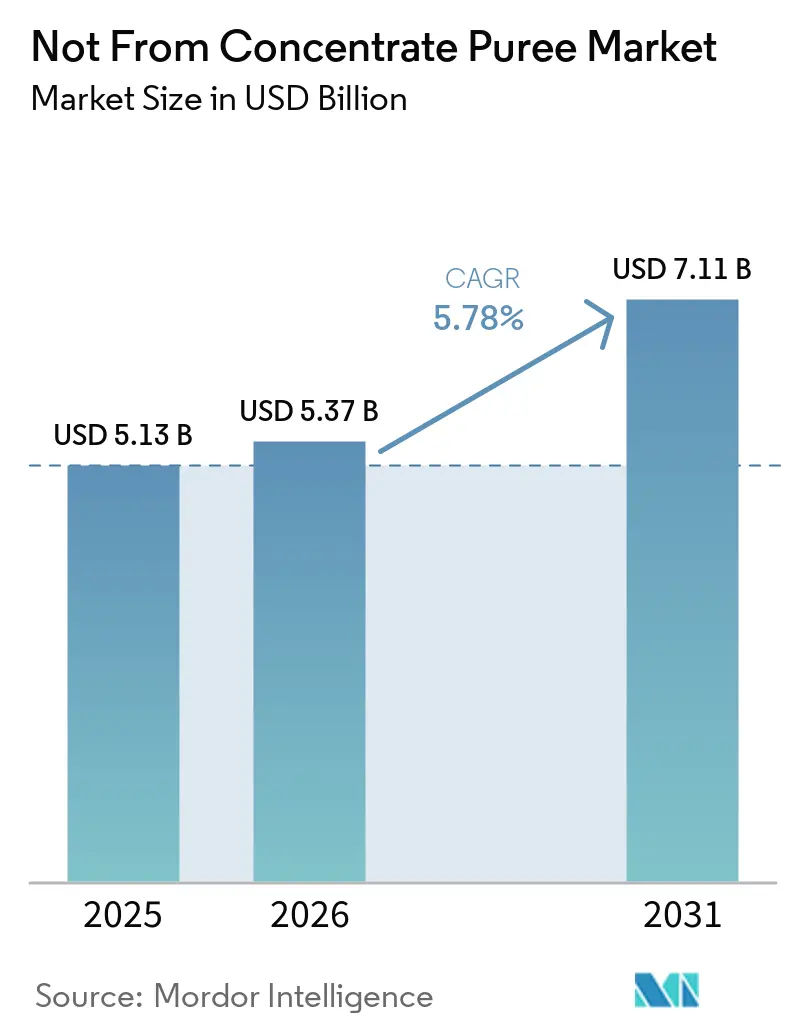
Si prevede che il mercato delle puree non da concentrato crescerà da 5.13 miliardi di dollari nel 2025 e 5.37 miliardi di dollari nel 2026 a 7.11 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.78% tra il 2026 e il 2031. Questo mercato è sostenuto dagli acquirenti del settore alimentare e delle bevande che si stanno spostando dai concentrati ricostituiti verso ingredienti a concentrazione singola. Questi ingredienti mantengono l'aroma della frutta, le fibre, il colore e i composti bioattivi che possono andare persi durante il processo di concentrazione. La riformulazione dei prodotti secondo i principi del "clean label" sta rendendo questa distinzione ancora più importante per i produttori in Nord America ed Europa. Bevande premium, prodotti lattiero-caseari, da forno, per l'infanzia e per la ristorazione utilizzano tutti questo formato per supportare etichette degli ingredienti più semplici. La concorrenza si concentra sulla validazione della qualità, sulla tracciabilità documentata, sull'affidabilità dell'approvvigionamento e sulle credenziali di sostenibilità, piuttosto che sul solo prezzo.
Punti chiave del rapporto
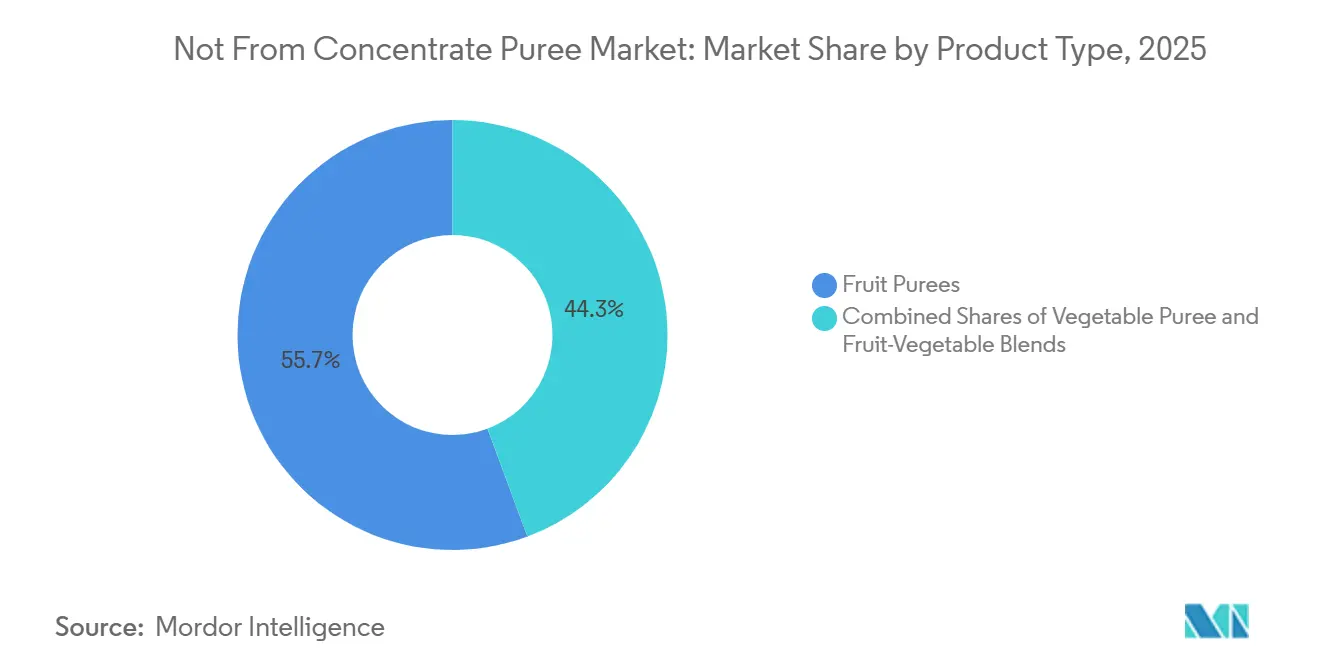
- Per tipologia di prodotto, nel 2025 le puree di frutta detenevano il 55.68% della quota di mercato delle puree non da concentrato, mentre si prevede che le puree di verdura cresceranno a un tasso annuo composto del 7.11% fino al 2031.
- Per categoria, nel 2025 i prodotti convenzionali detenevano il 72.38% della quota di mercato delle puree non da concentrato, mentre si prevede che i prodotti biologici cresceranno a un tasso annuo composto del 6.56% fino al 2031.
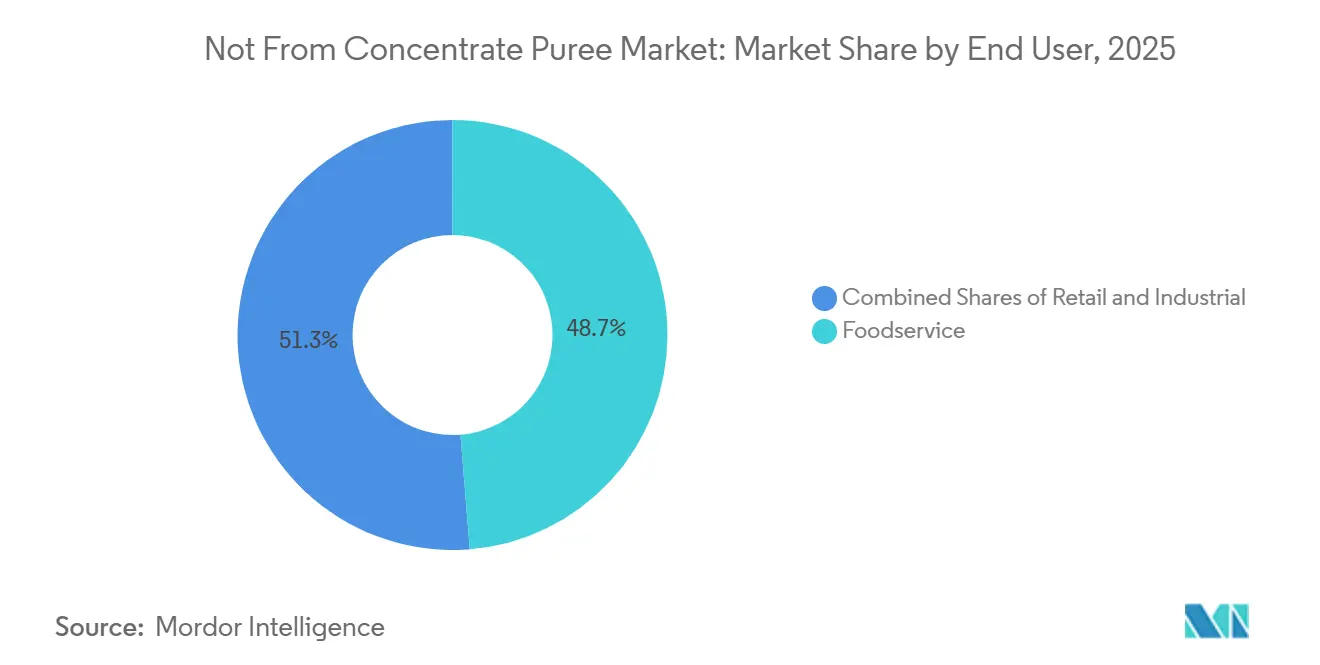
- Per quanto riguarda gli utenti finali, nel 2025 il settore della ristorazione deteneva il 48.72% della quota di mercato delle puree non da concentrato, mentre si prevede che la trasformazione industriale crescerà a un tasso annuo composto del 7.34% fino al 2031.
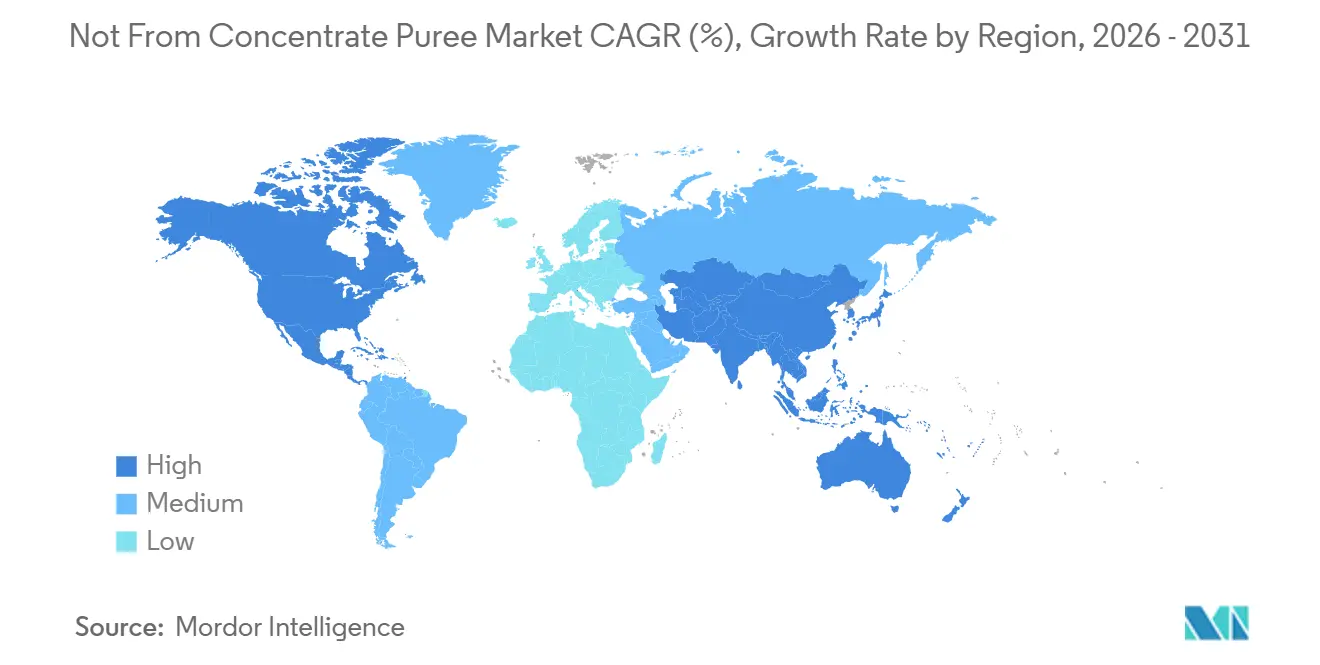
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 45.82% della quota di mercato delle puree non da concentrato, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.69% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle puree non da concentrato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di ingredienti naturali e minimamente trasformati | + 1.4% | Globale, guidato dal Nord America e dall'Europa occidentale | A breve termine (≤ 2 anni) |
| Sviluppo crescente di prodotti con etichetta pulita | + 1.2% | Nord America e UE, estendendosi ai centri urbani dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Aumento della domanda di bevande premium a base di frutta | + 0.7% | Centri nevralgici delle bevande premium in Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione dei prodotti alimentari e delle bevande biologiche | + 0.6% | Nord America e UE, con un iniziale slancio nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Ampliamento della gamma di alimenti per l'infanzia, frullati e bevande funzionali. | + 0.9% | A livello globale, con la maggiore domanda concentrata in Nord America e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Processi ad alta pressione e processi asettici a freddo per preservare la qualità del prodotto fresco. | + 0.5% | Livello di elaborazione premium per Nord America, UE e APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di ingredienti naturali e minimamente trasformati
La domanda dei consumatori di ingredienti riconoscibili e tracciabili rimane un fattore chiave per il mercato delle puree non da concentrato. L'indagine IFIC Food and Health del 2025 ha rilevato che il 41% dei consumatori statunitensi cercava indicazioni di naturalità e il 30% dava priorità ai prodotti biologici [1] Fonte: International Food Information Council, “2025 IFIC Food and Health Survey,” International Food Information Council, ific.org. . Le puree non da concentrato forniscono dolcezza, colore, fibre e supporto del pH in un unico ingrediente, il che può ridurre gli additivi elencati. I produttori alimentari le utilizzano in bevande, ingredienti per yogurt, alimenti per l'infanzia, condimenti, dessert surgelati e ripieni per prodotti da forno. Gli acquirenti richiedono inoltre specifiche Brix costanti, controllo microbiologico, documentazione di origine e consegne affidabili. Il formato è particolarmente utile quando i team di prodotto necessitano di formule più semplici pur mantenendo un profilo autentico di frutta o verdura.
Ampliamento della gamma di alimenti per l'infanzia, frullati e bevande funzionali.
L'alimentazione infantile è un settore strettamente controllato per i fornitori di puree NFC. Il Baby Food Safety Act del 2026 è stato presentato al Congresso con limiti proposti per piombo, cadmio, mercurio e arsenico negli alimenti composti principalmente da puree di frutta o verdura.[2]Fonte: GovTrack.us. "HR 8429: Legge sulla sicurezza degli alimenti per neonati del 2026 (versione presentata)." govtrack.usQuesta proposta pone maggiore attenzione alla documentazione dei fornitori e ai test di qualità. I produttori dotati di sistemi di tracciabilità consolidati possono soddisfare processi di revisione più rigorosi da parte degli acquirenti. Le bevande funzionali utilizzano la purea NFC anche in frullati arricchiti con vitamine, miscele di succhi probiotici e bevande per il recupero sportivo. Questi requisiti rendono il mercato della purea non da concentrato più dipendente da sistemi di qualità documentati. Quintus Technologies afferma che la lavorazione ad alta pressione può favorire la conservazione dei nutrienti, la sicurezza alimentare e il posizionamento come prodotto "clean label" per le puree destinate a neonati e bambini piccoli.
Processi ad alta pressione e processi asettici a freddo per preservare la qualità del prodotto fresco.
La lavorazione ad alta pressione sta estendendo l'uso commerciale delle puree di ananas di alta qualità oltre i formati con una durata di conservazione refrigerata molto breve. Universal Pure afferma che la lavorazione a 6,000 bar può ottenere una riduzione di oltre 5 log di E. coli, Salmonella e Listeria monocytogenes nelle applicazioni di succhi. L'azienda riporta anche una durata di conservazione refrigerata da 45 a 60 giorni, rispetto ai 3-7 giorni senza lavorazione. Uno studio del 2026 ha rilevato che l'HPP a 400 MPa preserva il contenuto fenolico e la capacità antiossidante nella purea di ananas meglio del riscaldamento convenzionale a 80 °C. La lavorazione asettica a freddo può fornire una durata di conservazione a temperatura ambiente da 12 a 18 mesi, il che migliora le opzioni di distribuzione per i clienti industriali e della ristorazione. Queste tecnologie richiedono investimenti e aumentano i costi di lavorazione, ma consentono al mercato delle puree non da concentrato di supportare una qualità simile a quella del prodotto fresco per i fornitori con volumi di clientela sicuri.
Espansione dei prodotti alimentari e delle bevande biologiche
La domanda di prodotti biologici sta modificando le specifiche degli ingredienti per la vendita al dettaglio di alta gamma, gli alimenti per l'infanzia e i prodotti di ristorazione di maggior valore. La norma USDA Strengthening Organic Enforcement richiede certificati biologici per gli ingredienti importati nelle catene di approvvigionamento certificate negli Stati Uniti dal marzo 2024. Ciò aumenta i requisiti di documentazione per i fornitori esteri di puree che servono clienti certificati. Anche gli acquirenti europei applicano requisiti di produzione biologica e di residui di pesticidi quando qualificano i fornitori [3] Fonte: US Department of Agriculture Agricultural Marketing Service, “Strengthening Organic Enforcement Final Rule,” US Department of Agriculture, ams.usda.gov. . Il mercato delle puree non da concentrato ha un'opportunità in cui l'offerta biologica verificata può soddisfare sia le aspettative dei consumatori che le regole di approvvigionamento dei rivenditori. SVZ International osserva che le diciture "fresco", "naturale" e "etichetta pulita" differenziano i succhi e le puree non da concentrato dalle alternative da concentrato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi delle materie prime | -0.9% | A livello globale, con una maggiore incidenza nelle zone di provenienza del Sud-est asiatico e dell'Europa orientale. | A breve termine (≤ 2 anni) |
| Disponibilità stagionale della frutta | -0.7% | A livello globale, la situazione è particolarmente critica per i trasformatori di frutta monorigine e tropicale. | A breve termine (≤ 2 anni) |
| Costi di produzione e lavorazione più elevati | -0.5% | Nord America e UE, con processi ad alta intensità energetica e di manodopera | Medio termine (2-4 anni) |
| Concorrenza da concentrati e ingredienti alternativi a base di frutta | -0.4% | Presente a livello globale, con una presenza più forte nei mercati sudamericani e del sud-est asiatico, particolarmente sensibili ai prezzi. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati delle materie prime e disponibilità stagionale della frutta
I fattori produttivi agricoli rappresentano la componente di costo maggiore nella produzione di purea di frutta non da concentrato (NFC). I prezzi possono variare in base alle condizioni meteorologiche, alle fluttuazioni valutarie, ai rendimenti dei raccolti e ai cicli delle materie prime. I produttori di NFC hanno meno flessibilità rispetto ai produttori di concentrato perché non possono utilizzare le regolazioni Brix e l'aggiunta di acqua per ridurre l'impatto dei maggiori costi dei fattori produttivi. Il rischio di contaminazione da patulina nelle mele e la variabilità dei rendimenti dei manghi possono comportare perdite dovute agli scarti e costi per il rifiuto della materia prima. I raccolti di mele, manghi e frutta tropicale sono concentrati in stagioni e aree geografiche limitate. Questa esposizione può limitare il mercato della purea non da concentrato quando i produttori non riescono ad assicurarsi diverse origini qualificate. AGRANA ha segnalato che i danni da gelo al raccolto di mele dell'Europa centrale del 2026 hanno generato costi di inattività e ridotto i margini di contribuzione delle bevande.
Costi di produzione più elevati e concorrenza dei concentrati
I processi asettici e ad alta pressione consumano energia e richiedono attrezzature specializzate. Questi costi possono incidere sui margini, soprattutto negli stabilimenti nordamericani ed europei occidentali, caratterizzati da costi energetici e di manodopera più elevati. AGRANA prevede utili significativamente inferiori nel segmento Bevande durante l'esercizio 2026/27 a causa dei minori margini di contribuzione derivanti dal raccolto di mele del 2025. I concentrati di succo di frutta rimangono inoltre un'opzione più economica per gli acquirenti che privilegiano la durata di conservazione e l'efficienza del trasporto. Possono essere conservati per 12-18 mesi a temperatura ambiente, un aspetto prezioso in Sud America e nel Sud-est asiatico, regioni in cui la catena del freddo è in via di sviluppo. Il mercato delle puree non da concentrato deve quindi dimostrare la qualità del prodotto, la tracciabilità e il valore della sostenibilità, elementi fondamentali per competere con i concentrati.
Analisi del segmento
Per tipologia di prodotto: le puree di frutta occupano la posizione più ampia, mentre le puree di verdura crescono più rapidamente.
Nel 2025, le puree di frutta hanno rappresentato il 55.68% della domanda. Questa posizione riflette le consolidate catene di approvvigionamento per mango, mela, fragola, ananas, frutto della passione e frutti di bosco. Queste varietà presentano caratteristiche note e si adattano a bevande, prodotti lattiero-caseari, alimenti per l'infanzia e ripieni per prodotti da forno. I formati a base di frutta offrono agli acquirenti un'opzione collaudata quando necessitano di valori Brix costanti e di un'ampia gamma di applicazioni. Le favorevoli condizioni di crescita in India nel 2025 e il sostegno governativo hanno portato a un raccolto eccezionale di mango. Ciò ha ridotto i prezzi della purea di mango Totapuri ai minimi pluriennali e ha dimostrato l'importanza dell'India nell'approvvigionamento di alimenti tropicali non trasformati. Le miscele di frutta e verdura occupano una posizione intermedia in via di sviluppo tra gli acquirenti che cercano un equilibrio di sapori e una densità nutrizionale. Le miscele di spinaci e mela e di barbabietola e frutti di bosco sono utilizzate in bustine per bambini, integratori per sportivi e frullati di alta qualità. Tali combinazioni consentono ai marchi di includere verdure senza dipendere da un singolo sapore vegetale predominante.
Si prevede che il mercato delle puree vegetali crescerà a un tasso annuo composto (CAGR) del 7.11% fino al 2031. Questa crescita supera il tasso complessivo e riflette la domanda di alimenti a base vegetale e di applicazioni per l'alimentazione infantile. Il mercato delle puree vegetali non da concentrato beneficia anche del loro utilizzo come coloranti naturali e modificatori di dolcezza. I formati a base di carota, zucca, piselli e barbabietola ampliano la base di applicazioni oltre i tradizionali alimenti per l'infanzia. Gli operatori del settore della ristorazione utilizzano puree a base di verdure in zuppe, salse e componenti per pasti pronti. RSC Publishing ha scoperto che la purea di ananas trattata con HPP (High Pressure Processing) ha mantenuto una maggiore capacità antiossidante e un maggiore contenuto fenolico rispetto al materiale trattato termicamente. Il risultato supporta le affermazioni di qualità per i produttori che servono acquirenti di alimenti funzionali. Dimostra inoltre perché la capacità di lavorazione può influenzare il posizionamento del prodotto nelle applicazioni a base di frutta e verdura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: i prodotti convenzionali guidano i volumi, mentre l'offerta biologica acquista importanza.
Nel 2025, i prodotti convenzionali rappresentavano il 72.38% della domanda. Il loro primato deriva dalla competitività dei costi nella lavorazione industriale, nella ristorazione collettiva e nella vendita al dettaglio, settori sensibili al prezzo. Gli acquirenti di grandi volumi spesso attribuiscono maggiore importanza al costo di formulazione rispetto al posizionamento biologico. L'offerta convenzionale rimane adatta per le applicazioni in cui l'etichetta del prodotto finale non richiede ingredienti biologici certificati. Questa categoria serve le grandi produzioni di latticini, prodotti da forno, bevande e alimenti pronti. Offre inoltre una base di approvvigionamento più ampia per i produttori che gestiscono i costi su diverse tipologie di frutta. Questo vantaggio aiuta il mercato delle puree non da concentrato a servire applicazioni di massa con una domanda stabile e specifiche standardizzate. I clienti al dettaglio confrontano ancora direttamente i sovrapprezzi dei prodotti biologici ed esotici con la loro disponibilità a pagare. Ciò rende la vendita al dettaglio il canale più visibile per valutare il trasferimento dei costi delle materie prime.
Si prevede che i prodotti biologici cresceranno a un tasso annuo composto (CAGR) del 6.56% fino al 2031. Il settore biologico è sostenuto dalla vendita al dettaglio di fascia alta, dagli alimenti per l'infanzia e dagli acquisti per la ristorazione di lusso. La normativa USDA del 2024 richiede certificati biologici documentati per gli ingredienti importati che entrano nelle catene di approvvigionamento certificate negli Stati Uniti. Anche i produttori europei di alimenti per l'infanzia utilizzano la certificazione biologica e la conformità ai requisiti sui residui di pesticidi per la qualificazione dei fornitori. Le materie prime biologiche per la maggior parte delle varietà di frutta costano dal 15% al 25% in più rispetto alle equivalenti convenzionali. L'indagine IFIC del 2025 ha mostrato che il 30% dei consumatori statunitensi cercava attivamente prodotti biologici. Questa domanda può sostenere prezzi più elevati nelle categorie rivolte alla vendita al dettaglio. La differenza maggiore tra la domanda di biologico e quella di convenzionale si riscontra nell'alimentazione infantile, dove i proprietari dei marchi sono soggetti a un attento esame da parte di rivenditori e consumatori.
Per utente finale: il settore della ristorazione guida la domanda, mentre la trasformazione industriale si espande più rapidamente.
Nel 2025, il settore della ristorazione ha rappresentato il 48.72% della domanda. I produttori di frullati, i juice bar, le catene di ristoranti e i fast food utilizzano la purea di frutta non da concentrato (NFC) in bevande, salse e dessert. Questo formato si adatta a menù ricercati che richiedono sapori fruttati e liste degli ingredienti più trasparenti. I clienti del settore della ristorazione necessitano inoltre di prodotti efficienti in ambienti operativi frenetici. Nell'ottobre del 2024, Oregon Fruit Company ha lanciato la sua purea di frutta a lunga conservazione Pourable Fruit, disponibile in 10 varianti tra i formati Smooth, Diced e Unsweetened. La linea è stata distribuita a livello nazionale tramite Dot Foods per fast food, caffetterie e bar. Il packaging rispondeva all'esigenza di praticità operativa senza passare agli sciroppi a base di concentrato. Questo supporta il mercato della purea di frutta non da concentrato, dove gli operatori necessitano sia di velocità che di un contenuto di frutta riconoscibile. La categoria delle bevande rinfrescanti ha raddoppiato la sua penetrazione di mercato nei 4 anni precedenti al 2025, supportando la continua domanda da parte di caffetterie, bar e catene di fast casual.
Si prevede che la trasformazione industriale crescerà a un tasso annuo composto (CAGR) del 7.34% fino al 2031. I produttori alimentari stanno sostituendo i concentrati nelle miscele di latticini, nei ripieni per prodotti da forno e nelle linee di alimenti funzionali. Lo fanno per soddisfare i requisiti dei rivenditori che richiedono un'etichetta pulita e per supportare il riposizionamento dei prodotti premium. Le gamme premium a marchio del distributore nei supermercati nordamericani ed europei stanno contribuendo a questo cambiamento. I produttori di frullati, yogurt e barrette energetiche utilizzano puree non da concentrato (NFC) per garantire la trasparenza degli ingredienti sulle confezioni. Il mercato delle puree non da concentrato sta quindi diventando sempre più rilevante per la fornitura di formulazioni B2B. I clienti industriali richiedono inoltre specifiche uniformi e consegne affidabili per programmi di produzione su larga scala. La vendita al dettaglio rimane il terzo canale e comprende buste, vasetti e bottiglie venduti direttamente ai consumatori. La sua trasparenza dei prezzi lo rende particolarmente sensibile alle variazioni dei costi delle materie prime.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America ha rappresentato il 45.82% della domanda. Gli Stati Uniti vantano un mercato al dettaglio consolidato per i prodotti clean label, un attivo sviluppo nel settore delle bevande premium e una logistica della catena del freddo ben strutturata. La California e il Pacifico nord-occidentale sono aree di approvvigionamento attive per gli ingredienti NFC (non da concentrato) grazie ai consumatori attenti alla salute e ai requisiti di sicurezza alimentare. Il Canada segue modelli di domanda simili per le bevande clean label e gli alimenti per l'infanzia. Il Messico funge sia da paese di origine per le puree tropicali, sia da acquirente in crescita di importazioni premium in formato NFC. AGRANA ha aggiunto un impianto di confezionamento a Jacona, in Messico, durante l'anno fiscale 2025/26. L'Europa si è posizionata al secondo posto a livello regionale, guidata da Germania e Francia, nei settori degli alimenti biologici per l'infanzia e dei prodotti lattiero-caseari premium. La certificazione biologica e i requisiti relativi ai residui garantiscono al mercato delle puree non da concentrato una soglia di qualificazione stabile tra i fornitori dell'Europa occidentale.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.69% fino al 2031. La crescente popolazione urbana in Cina, India, Vietnam, Corea del Sud e Indonesia sta aumentando la domanda di alimenti e bevande salutari. L'India, grazie al suo importante ruolo di esportatrice di purea di mango e guava, si affianca a un crescente utilizzo interno nella produzione di alimenti e bevande. La crescente attenzione alla salute e la tendenza alla premiumizzazione delle bevande supportano questa domanda interna. Vietnam e Indonesia stanno ampliando la capacità di lavorazione a catena del freddo per le esportazioni di purea non da concentrato. I minori costi dei fattori produttivi agricoli e la vicinanza alla frutta tropicale rappresentano un vantaggio per questi paesi. La siccità e l'intrusione di acqua salata nelle principali aree di coltivazione possono compromettere l'affidabilità dell'approvvigionamento. Gli acquirenti gestiscono questo rischio attraverso l'approvvigionamento da diverse origini e l'adozione di procedure di approvvigionamento di emergenza documentate. Questi investimenti ampliano il mercato della purea non da concentrato in tutta la regione. Giappone e Corea del Sud sono mercati premium dipendenti dalle importazioni, dove i formati non da concentrato possono ottenere un posizionamento di prezzo più vantaggioso nel segmento delle bevande pronte da bere.
Il Sud America sta diventando una regione di approvvigionamento e domanda sempre più importante per il mercato delle puree di frutta non da concentrato. Brasile, Argentina, Cile, Perù e Colombia forniscono mango, frutto della passione, guava e agrumi. Questi paesi registrano anche un crescente utilizzo interno nella produzione di bevande premium e alimenti funzionali. Il Brasile possiede una delle basi di trasformazione della frutta tropicale più sviluppate dell'emisfero australe. Le fluttuazioni valutarie e le lacune logistiche continuano a creare incertezza sui costi di sbarco per gli acquirenti esteri. Il Medio Oriente e l'Africa includono Emirati Arabi Uniti e Arabia Saudita come destinazioni di importazione di alta qualità. Sudafrica e Nigeria si stanno affermando come centri di trasformazione nazionali. AGRANA ha ampliato la capacità di preparazione della frutta ad Akbou, in Algeria, durante l'anno fiscale 2025/26. L'investimento avvicina la trasformazione alle origini agricole e alla crescente domanda regionale.
Panorama competitivo
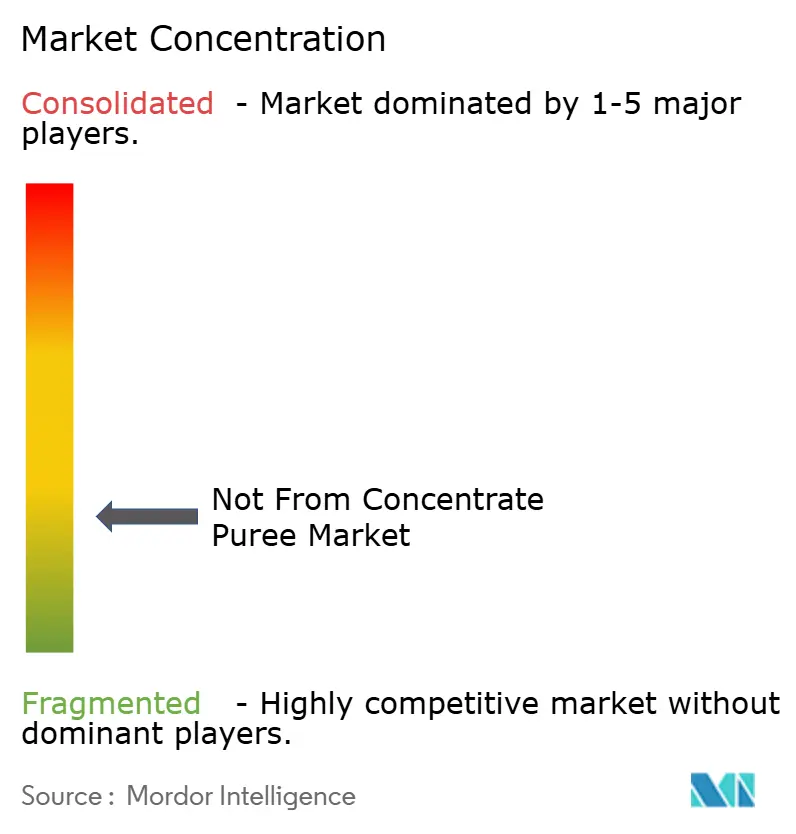
Il mercato delle puree non da concentrato presenta una struttura di fornitori frammentata. Comprende gruppi globali di ingredienti, cooperative specializzate in puree, trasformatori regionali e aziende integrate di frutta. Nessun singolo fornitore ha una scala sufficiente per stabilire prezzi o condizioni di fornitura in ogni regione e per ogni applicazione. I grandi trasformatori competono in base alla capacità produttiva, all'accesso alle materie prime, ai sistemi di qualità e alle relazioni con i clienti. I fornitori più piccoli possono competere grazie a varietà di frutta specifiche, certificazioni di origine e un servizio clienti flessibile. I requisiti normativi stanno aumentando il valore della tracciabilità documentata. I fornitori sprovvisti di tali sistemi possono avere difficoltà a qualificarsi per le gare d'appalto relative a prodotti premium e per l'alimentazione infantile. Ciò crea un vantaggio per le aziende in grado di combinare la trasformazione della frutta con il supporto tecnico e normativo. Il contesto competitivo lascia comunque spazio a specialisti regionali in varietà di frutta uniche e miscele personalizzate per i clienti.
Refresco ha completato l'acquisizione di SunOpta per 6.50 dollari per azione nel maggio 2026. L'operazione ha integrato le competenze di SunOpta nel settore degli ingredienti biologici e vegetali in Nord America nella piattaforma di bevande di Refresco, che copre Nord America, Europa e Australia. Nel giugno 2026, Ingredion ha annunciato l'acquisizione, raccomandata e interamente in contanti, di Tate & Lyle. La transazione proposta prevedeva un valore aziendale di 5 miliardi di dollari e sinergie di costo netto a regime stimate per 130 milioni di dollari entro la fine del 2030. Queste mosse riflettono il valore di un approvvigionamento più ampio, di competenze di formulazione e di sistemi di conformità. Possono rafforzare la capacità di servire i produttori di alimenti e bevande che necessitano di un supporto coordinato per gli ingredienti. Le economie di scala non eliminano l'importanza della lavorazione NFC specializzata, ma migliorano l'accesso ai clienti e alle risorse tecniche. Il mercato delle puree non da concentrato rimane aperto ai trasformatori in grado di soddisfare le specifiche dei clienti con una fornitura costante.
Rimangono aperte opportunità nel settore delle puree vegetali biologiche certificate per l'alimentazione infantile. Le varietà esotiche e tropicali trattate con tecnologia HPP possono soddisfare la domanda di bevande pronte da bere di alta qualità. Miscele funzionali personalizzate possono essere utilizzate per applicazioni di nutrizione sportiva e benessere. AGRANA ha investito 64 milioni di euro in spese in conto capitale per le soluzioni alimentari e delle bevande durante l'esercizio 2025/26. Il programma ha incluso l'ampliamento della capacità produttiva in Algeria, Egitto e Messico. Kerry Group ha registrato un fatturato di 6,758 milioni di euro e un EBITDA di 1,208 milioni di euro nell'esercizio 2025. Kerry ha inoltre ampliato la produzione nei mercati emergenti e rafforzato la sua rete di centri di innovazione per i clienti. Queste strategie posizionano l'azienda nel mercato delle puree non da concentrato per supportare lo sviluppo di alimenti e bevande più personalizzati.
Non da leader del settore dei concentrati di purea
-
Döhler GmbH
-
AGRANA Beteiligungs-AG
-
SunOpta Inc.
-
Kerry Group plc
-
L'azienda Kraft Heinz
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Shanghai Gofun Machinery ha lanciato una nuova linea di lavorazione per succhi di mango NFC, progettata per produrre succo di mango di alta qualità non da concentrato, preservando al contempo il sapore, l'aroma, il colore e il valore nutrizionale naturali del frutto. Il sistema automatizzato e scalabile integra trattamento enzimatico, centrifugazione, degassamento, omogeneizzazione, pastorizzazione e riempimento asettico, consentendo ai produttori di realizzare succhi NFC senza additivi e di trasformare i mango di stagione in bevande di maggior valore.
- Gennaio 2026: Oregon Fruit Company ha lanciato una purea asettica di limoni siciliani in edizione limitata, ottenuta da limoni Femminello coltivati in Sicilia. Il lancio è stato caratterizzato da un approvvigionamento mirato all'origine e da una disponibilità controllata per il settore delle bevande artigianali, dei prodotti alimentari di alta gamma e per i clienti del settore della ristorazione di lusso.
- Marzo 2025: Odwalla ha lanciato una nuova linea di succhi e frullati naturali, con miscele di succhi al 100% e frullati a base di frutta senza zuccheri aggiunti, sciroppo di mais ad alto contenuto di fruttosio, aromi artificiali o conservanti. La gamma comprende un succo d'arancia Valencia non da concentrato e un frullato di purea di mango al 100%, a testimonianza della crescente attenzione verso bevande a base di frutta di alta qualità, naturali e minimamente trasformate.
Ambito del rapporto sul mercato globale delle puree non da concentrato
| Purea di frutta |
| Passate Di Verdure |
| Miscele di frutta e verdura |
| Convenzionale |
| Organic |
| Settore Retail |
| Servizio di ristorazione |
| Lavorazione industriale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Vietnam | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Purea di frutta | |
| Passate Di Verdure | ||
| Miscele di frutta e verdura | ||
| Categoria | Convenzionale | |
| Organic | ||
| Utente finale | Settore Retail | |
| Servizio di ristorazione | ||
| Lavorazione industriale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato delle puree non derivate da concentrato?
Si stima che il settore raggiungerà un valore di 5.37 miliardi di dollari nel 2026 e si prevede che arriverà a 7.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.78%.
Quale tipologia di purea NFC sta crescendo più velocemente?
Si prevede che le puree vegetali cresceranno a un tasso annuo composto del 7.11% fino al 2031, grazie al supporto dei prodotti a base vegetale, dell'alimentazione infantile e delle applicazioni di coloranti naturali.
Perché le puree di NFC biologiche stanno attirando l'attenzione?
Si prevede che i prodotti biologici cresceranno a un tasso annuo composto del 6.56% fino al 2031, sostenuti dai requisiti di certificazione e dalla domanda di prodotti di alta gamma nel settore della vendita al dettaglio e degli alimenti per l'infanzia.
Quale regione presenta la maggiore domanda di purea NFC?
Nel 2025 il Nord America deteneva il 45.82% della domanda, mentre si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 6.69% fino al 2031.


