

Dimensioni e quota di mercato degli operatori di rete mobile virtuale (MVNO) in Norvegia
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
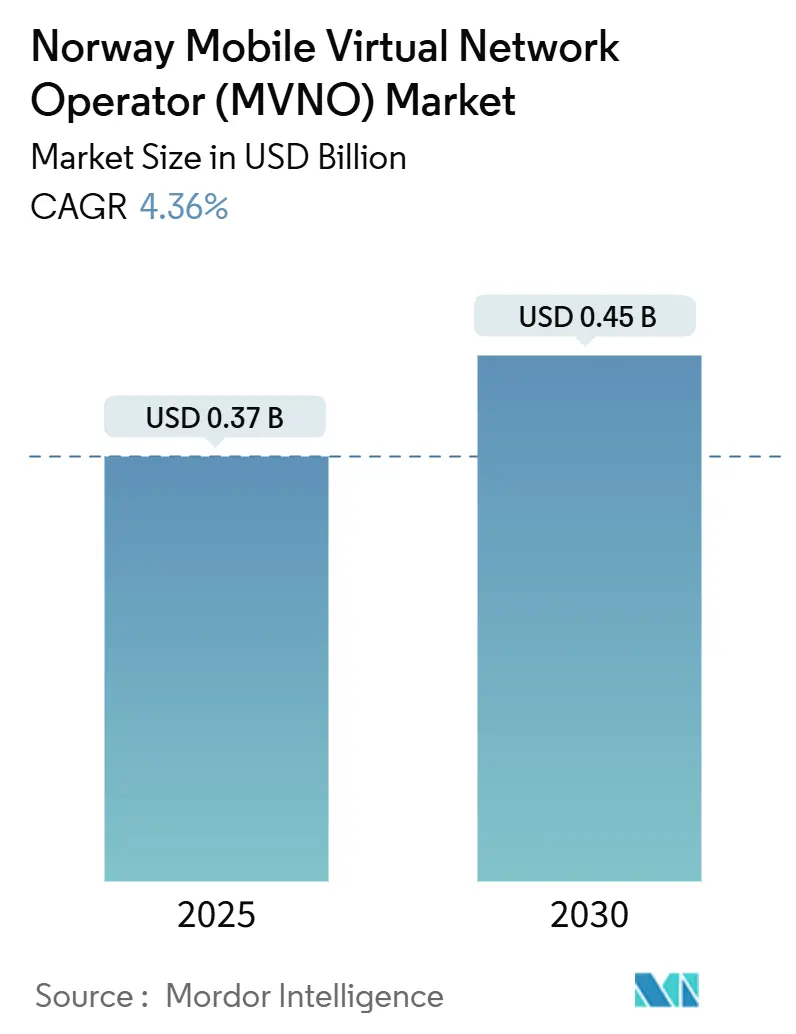
| Dimensione del mercato (2025) | 0.37 miliardo di dollari |
| Dimensione del mercato (2030) | 0.45 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.36% CAGR |
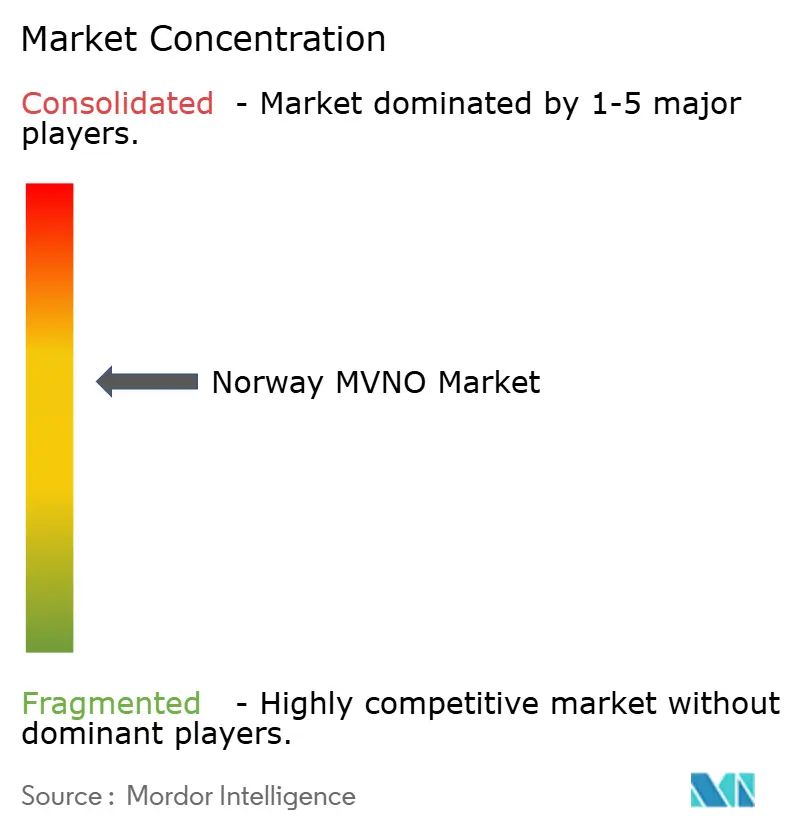
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli operatori di rete mobile virtuale (MVNO) in Norvegia di Mordor Intelligence
Si stima che il mercato norvegese degli operatori di rete mobile virtuale valga 0.37 miliardi di dollari nel 2025 e che raggiunga quota 0.45 miliardi di dollari entro il 2030, con un CAGR del 4.36% nel periodo di previsione (2025-2030). In termini di volume di abbonati, si prevede che il mercato crescerà da 0.69 milioni di abbonati nel 2025 a 0.82 milioni di abbonati entro il 2030, con un CAGR del 3.39% nel periodo di previsione (2025-2030).
Una solida infrastruttura a banda larga fisso-mobile, una copertura 4G quasi universale e una copertura 5G del 99% della popolazione forniscono una piattaforma stabile per i nuovi operatori virtuali. Le norme di accesso all'ingrosso emanate dall'Autorità norvegese per le comunicazioni (NKOM) moderano il potere di determinazione dei prezzi dei tre operatori di rete mobile (MNO) principali, tuttavia il loro oligopolio pesa ancora sui margini. I rivenditori di energia che offrono pacchetti di connessioni mobili per ridurre il tasso di abbandono, l'accelerazione dell'adozione delle eSIM e un forte aumento delle linee machine-to-machine stanno plasmando il panorama competitivo. Il mercato norvegese degli MVNO, pertanto, si sta spostando dalla concorrenza basata esclusivamente sul prezzo verso una differenziazione guidata dalle applicazioni, in particolare nell'IoT aziendale e nei servizi ibridi satellite-terrestri [1] Norwegian Communications Authority, “Final Decision on Weighted Average Cost of Capital for 2025,” nkom.no.
Punti chiave del rapporto
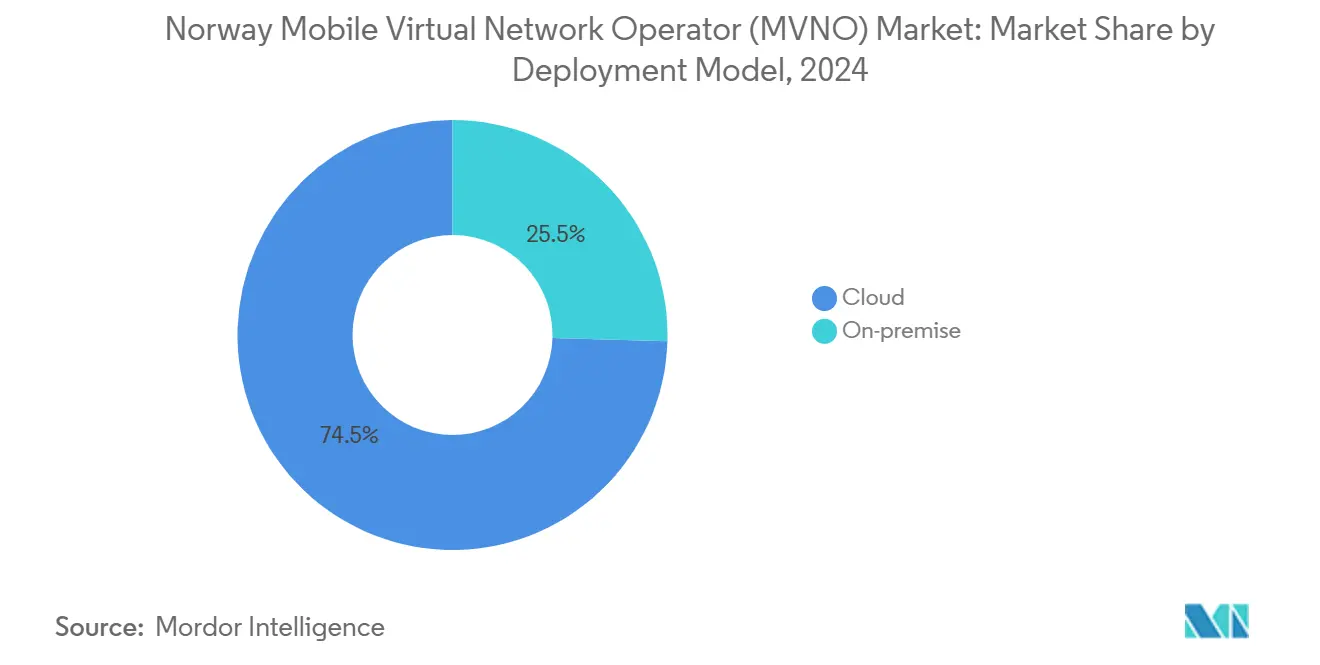
- In base al modello di implementazione, l'infrastruttura cloud deteneva il 74.54% della quota di mercato MVNO norvegese nel 2024 e sta crescendo a un CAGR del 7.69% fino al 2030.
- In base alla modalità operativa, i rivenditori/MVNO leggeri/di marca detenevano il 59.29% della quota di mercato MVNO norvegese nel 2024, mentre gli MVNO completi hanno registrato un CAGR del 16.28% fino al 2030.
- In base alla tipologia di abbonato, nel 2024 i consumatori rappresentavano l'81.86% del mercato MVNO norvegese, mentre la connettività IoT registrava un CAGR del 24.10% entro il 2030.
- Per applicazione, nel 2024 gli altri segmenti applicativi detenevano il 43.91% della quota di mercato MVNO norvegese, mentre l'M2M cellulare registra un CAGR del 23.31% fino al 2030, superando gli sconti e i casi d'uso aziendali.
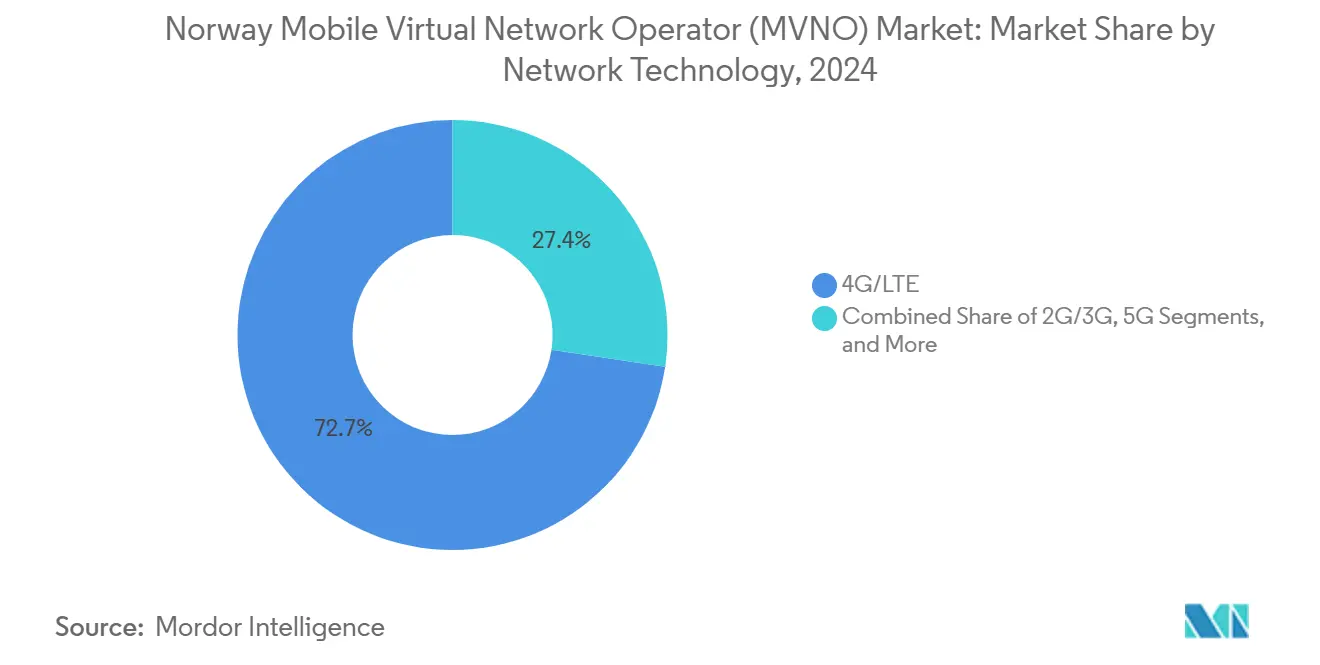
- In base alla tecnologia di rete, il 4G/LTE manterrà una quota del 72.65% nel 2024; le linee satellitari/NTN sono destinate a crescere a un CAGR dell'83.18%.
- Per canale di distribuzione, i servizi online/solo digitali rappresentano il 57.28% della quota di mercato degli MVNO norvegesi e stanno avanzando a un CAGR del 7.50%.
Tendenze e approfondimenti del mercato norvegese degli operatori di rete mobile virtuale (MVNO)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Segmento di consumatori sensibili al prezzo che cerca piani ARPU più bassi | + 0.8% | Nazionale (hub urbani) | A breve termine (≤ 2 anni) |
| La regolamentazione dell'accesso all'ingrosso UE/SEE rafforza il potere contrattuale degli MVNO | + 0.6% | il | Medio termine (2-4 anni) |
| La copertura 4G al 98% e 5G al 99% consente giochi MVNO incentrati sui dati | + 0.7% | Nazionale e rurale | Medio termine (2-4 anni) |
| I marchi di energia e vendita al dettaglio uniscono i servizi di telefonia mobile per ridurre l'abbandono | + 0.5% | il | A breve termine (≤ 2 anni) |
| La rapida adozione dell'eSIM supporta lanci esclusivamente digitali e cloud-native | + 0.4% | il | A lungo termine (≥ 4 anni) |
| Crescente domanda da parte delle aziende/IoT di SLA personalizzati | + 0.9% | Regioni industriali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Segmento di consumatori sensibili al prezzo che cerca piani ARPU più bassi
L'aumento del costo della vita e una mentalità prudente in materia di spese amplificano la domanda di pacchetti voce e dati snelli a prezzi inferiori rispetto alle offerte degli operatori tradizionali. Il fatturato di Telenor nel primo trimestre del 2025 è cresciuto del 3.9% grazie a un ARPU (ricavo medio per utente) più elevato, anche se il numero di abbonati è diminuito, creando un vuoto per gli MVNO in grado di monetizzare gli utenti sensibili al prezzo attraverso piani semplici e senza vincoli contrattuali [2] Investing.com Transcript Team, “Telenor Q1 2025 Earnings Call,” investing.com . Gli MVNO leggeri sfruttano questo vuoto con servizi di base esternalizzati e costi generali minimi. L'onboarding digitale riduce i costi di acquisizione, ma le prestazioni sostenute dipendono da un'assistenza clienti reattiva e da una fatturazione trasparente. Gli operatori che non riescono ad abbinare prezzi bassi all'affidabilità del servizio rischiano un rapido abbandono da parte della base di consumatori norvegesi, attenta alla qualità. I pacchetti complementari di energia e carte fedeltà ampliano ulteriormente l'attrattiva delle proposte a basso ARPU.
La regolamentazione dell'accesso all'ingrosso UE/SEE rafforza il potere contrattuale degli MVNO
I quadri normativi paneuropei impongono condizioni all'ingrosso eque e orientate ai costi e la parità di roaming, riducendo la volatilità dei costi di input per gli operatori virtuali norvegesi. Il solo regime Roam-Like-at-Home ha prodotto 2.4 miliardi di dollari di surplus per i consumatori in tutta l'UE, sottolineando la spinta economica generata dall'intervento normativo [3] Martin Quinn et al., “The Welfare Effects of Mobile Internet Access,” Economic Journal, academic.oup.com . NKOM allinea le linee guida locali a Bruxelles, migliorando la trasparenza delle tariffe e la risoluzione delle controversie. Le tariffe all'ingrosso prevedibili consentono una pianificazione a lungo termine per i nuovi operatori e supportano prodotti di roaming specializzati per espatriati e viaggiatori d'affari. L'allineamento con le normative UE sulla protezione dei dati aumenta anche i costi di conformità alla privacy, creando una barriera all'ingresso che consolida la posizione degli MVNO capaci.
La copertura 4G al 98% e 5G al 99% consente giochi MVNO incentrati sui dati
Grazie al rapido lancio del 5G in Norvegia, Telia ha raggiunto una copertura del 99% della popolazione entro dicembre 2024, offrendo agli operatori virtuali una piattaforma nazionale per servizi avanzati. La disponibilità di banda larga senza interruzioni consente agli MVNO di proporre streaming ad alta definizione, cloud gaming e IoT industriale senza dover negoziare accordi di roaming regionali. La copertura rurale, fondamentale per applicazioni marittime, di acquacoltura e forestali, posiziona il 4G/5G come una solida base per le reti di sensori a livello nazionale. Con le prestazioni ormai al centro dell'attenzione, la concorrenza tra gli MVNO si sposta verso livelli software personalizzati, analisi e soluzioni verticalizzate.
Crescente domanda di connettività aziendale/IoT per SLA personalizzati
La digitalizzazione industriale alimenta una crescita costante a doppia cifra delle linee cellulari M2M. I produttori norvegesi, gli operatori offshore e le aziende di logistica cercano garanzie di connettività che corrispondano agli obiettivi di uptime della tecnologia operativa. Gli MVNO con il controllo completo del core possono segmentare le reti, imporre la sicurezza a livello di dispositivo e creare tariffe personalizzate, allineando i costi ai profili di utilizzo. Le collaborazioni NTN di Nordic Semiconductor evidenziano l'integrazione satellitare multi-orbita come elemento distintivo per la visibilità degli asset a livello nazionale in terreni impervi [4] Nordic Semiconductor, “What Is NTN,” nordicsemi.com . Gli MVNO che padroneggiano l'orchestrazione terrestre-satellite possono monetizzare SLA premium che richiedono un ARPU più elevato e un tasso di abbandono inferiore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Solo tre operatori di telefonia mobile ospitanti mantengono le tariffe all'ingrosso strutturalmente elevate | –1.2% | il | Medio termine (2-4 anni) |
| La proprietà limitata dello spettro blocca la differenziazione tecnica per gli MVNO completi | –0.8% | il | A lungo termine (≥ 4 anni) |
| L'elevata fedeltà al marchio Telenor e Telia aumenta i costi di acquisizione dei clienti | –0.6% | il | A breve termine (≤ 2 anni) |
| Il satellite 3GPP NTN/LEO potrebbe deviare gli abbonati rurali | –0.4% | Aree rurali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Solo tre operatori di telefonia mobile ospitanti mantengono le tariffe all'ingrosso strutturalmente elevate
Telenor, Telia e Ice determinano collettivamente i prezzi della capacità, lasciando agli MVNO poca influenza nonostante le regole formali di orientamento ai costi. La raccomandazione di NKOM sul costo medio ponderato del capitale per il 2025, pari al 5.58%, alimenta i benchmark wholesale, ma gli operatori storici continuano a combinare condizioni di volume e durata che restringono i margini degli MVNO. La rigidità dei prezzi limita in particolare gli operatori full-core, che necessitano di un accesso multilivello per innovare. Il numero limitato di reti host riduce inoltre le possibilità di contrattazione degli MVNO, come la ridondanza multi-host, attenuando così la concorrenza sui prezzi al dettaglio.
L'elevata fedeltà al marchio Telenor e Telia aumenta i costi di acquisizione dei clienti
Gli MVNO devono implementare un marketing aggressivo, sconti e pacchetti di vantaggi per attirare abbonati, gonfiando il costo lordo per aggiunta. La fidelizzazione è acuta nelle PMI e nelle fasce aziendali, dove l'interruzione del servizio si traduce in una perdita di fatturato. Un'elevata fidelizzazione limita il volume indirizzabile degli MVNO a utenti sensibili al prezzo o di nicchia, rallentando così le economie di scala e allungando i tempi di ammortamento degli investimenti core.
Analisi del segmento
Per modello di distribuzione: l'infrastruttura cloud domina le esigenze di scalabilità
I core ospitati nel cloud hanno conquistato il 74.54% della quota di mercato degli MVNO norvegesi nel 2024, poiché gli operatori hanno dato priorità all'elasticità rispetto alle piattaforme on-premise ad alta intensità di capitale. Questa posizione dominante deriva dalla capacità di attivare funzioni di rete su richiesta, gestire i picchi senza interruzioni e abbreviare i cicli di lancio dei prodotti. Le implementazioni on-premise persistono nei settori verticali della finanza e della pubblica sicurezza che richiedono la residenza completa dei dati. Tuttavia, gli ecosistemi cloud ora integrano crittografia di livello carrier e zone di elaborazione locali, riducendo i problemi di sovranità.
L'adozione diffusa delle eSIM potenzia ulteriormente i modelli cloud-native, eliminando la logistica fisica e consentendo l'attivazione immediata. I conglomerati energetici che entrano nel settore delle telecomunicazioni sfruttano le competenze IT condivise e i database CRM centralizzati per integrare analisi di utilizzo e offerte di cross-selling. In questo contesto, si prevede che il mercato norvegese degli MVNO per le implementazioni cloud crescerà di pari passo con un CAGR del 7.69% fino al 2030, rafforzando l'architettura come standard per i lanci greenfield.
Per modalità operativa: gli MVNO completi accelerano l'innovazione dei servizi
I rivenditori e gli MVNO leggeri detenevano una quota del 59.29% nel 2024 grazie al loro design a basso rischio e incentrato sul marketing. Tuttavia, gli operatori completi registrano un CAGR del 16.28% perché le aziende richiedono slicing di rete, APN privati e un controllo granulare delle policy che i modelli di rivenditore non possono fornire. Il settore degli MVNO norvegesi assiste quindi a un graduale passaggio dal puro arbitraggio sui prezzi a proposte di valore ad alto contenuto tecnologico.
La proprietà full-core sblocca roaming personalizzato, livelli di qualità del servizio ed esposizione alle API, consentendo applicazioni verticali nella telemetria marittima e nell'energia offshore. L'investimento incrementale in infrastrutture PCRF, HSS e SBC è compensato da contratti aziendali ad alto margine e da minori costi di volume all'ingrosso grazie alla gestione del traffico. Gli oneri di conformità normativa rimangono più gravosi, ma i nuovi operatori esperti li considerano un ostacolo piuttosto che un ostacolo.
Per tipo di abbonato: le linee IoT superano le connessioni umane
Il settore consumer rappresenta oggi l'81.86% del fatturato, ma gli endpoint IoT generano la curva di crescita più ripida, con un CAGR del 24.10%, a dimostrazione della spinta all'automazione della Norvegia nei settori dell'acquacoltura, delle spedizioni e delle energie rinnovabili. Gli abbonamenti aziendali garantiscono un ARPU superiore, ma richiedono un solido supporto sul campo e contratti multi-sito.
Si prevede che le dimensioni del mercato norvegese degli MVNO legati all'IoT si moltiplicheranno man mano che i programmi governativi digitalizzeranno i servizi pubblici e i consorzi industriali adotteranno flotte di sensori. Gli MVNO in grado di fornire provisioning zero-touch e aggiornamenti firmware sicuri ne acquisiranno una quota sproporzionata. La crescita dei consumatori si stabilizza man mano che la penetrazione si avvicina alla saturazione, rendendo i ricavi incentrati sui dispositivi la frontiera dell'espansione a lungo termine.
Per applicazione: M2M guida la diversificazione del portafoglio
Le altre applicazioni hanno detenuto complessivamente il 43.91% nel 2024, un'offerta onnicomprensiva che comprende la banda larga mobile per i rifugiati, le SIM per i turisti a breve termine e i programmi fedeltà. Tuttavia, l'M2M cellulare è quello che registra la crescita più rapida, con un CAGR del 23.31%, in linea con le tendenze dell'automazione intersettoriale. I pacchetti sconto rimangono l'ancora di salvezza per i volumi, mantenendo i segmenti guidati dal prezzo e sostenendo il traffico per ottenere sconti all'ingrosso.
Il passaggio da bucket di dati generici a IoT a banda stretta, collegamenti video a bassa latenza e telemetria mission-critical aumenta il ricavo medio per connessione. Gli MVNO che investono in analisi, gestione dei dispositivi e conformità verticale possono incrementare le vendite di servizi per il ciclo di vita, monetizzando oltre il data pipeline. Il mercato MVNO norvegese, quindi, si evolve da piani di massa uniformi a un mosaico di offerte specializzate.
Per tecnologia di rete: il satellite/NTN diventa un estensore di copertura
Il 4G/LTE rappresenta ancora il 72.65% delle SIM attive, ma gli aggiornamenti al 5G e le imminenti chiusure del 2G accelerano la migrazione. La vera rivoluzione risiede nelle linee satellitari/NTN, destinate a registrare un CAGR dell'83.18%, collegando le zone montuose e offshore della Norvegia.
Le partnership tra operatori terrestri e costellazioni LEO offrono una copertura mista e un'altissima disponibilità. Gli MVNO che certificano moduli multi-orbita possono offrire SLA "connect-anywhere", differenziandosi dai concorrenti puramente terrestri. Le dimensioni del mercato norvegese degli MVNO per i servizi ibridi probabilmente aumenteranno, man mano che le agenzie marittime, forestali e di risposta alle emergenze si standardizzeranno sui dispositivi compatibili con NTN.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il commercio al dettaglio esclusivamente digitale rimodella l'acquisizione
L'attivazione online ha raggiunto una quota del 57.28% nel 2024, grazie al successo dei percorsi incentrati sulle app tra i cittadini norvegesi digitalmente maturi. Portali di self-care, chatbot e download di eSIM con verifica dell'identità riducono le difficoltà di onboarding e i costi logistici delle SIM. I negozi tradizionali ora si concentrano sul finanziamento dei dispositivi, sull'upselling di accessori e sulla gestione di complesse richieste aziendali.
I negozi online degli operatori si integrano con i sistemi di fatturazione energetica e le app fedeltà, consentendo sconti combinati che aumentano la fidelizzazione. Il CAGR del 7.50% del canale riflette un circolo virtuoso: un costo di servizio inferiore libera budget per il perfezionamento dell'esperienza utente, che a sua volta aumenta i tassi di conversione. Col tempo, il mercato norvegese degli MVNO vedrà la presenza fisica restringersi a hub dimostrativi nelle principali città, mentre i clienti rurali migreranno verso flussi di lavoro digitali.
Analisi geografica
Il territorio norvegese, compatto ma topograficamente eterogeneo, presenta densi agglomerati urbani lungo la cintura meridionale e insediamenti sparsi a nord. Il traguardo del 99% di copertura 5G di Telia entro il 2024 garantirà un servizio omogeneo ad alta velocità per i clienti MVNO urbani, supportando pacchetti dati premium illimitati. I comuni rurali si affidano ancora al 4G, ma beneficiano della crescente rete satellitare, rendendo praticabili le implementazioni IoT nei settori della pesca e dell'agricoltura.
Il corridoio del fiordo di Oslo ospita la maggior parte delle sedi centrali aziendali, concentrando contratti B2B di alto valore. Qui, gli MVNO completi propongono connettività gestita con rigorosi SLA, sfruttando i core cloud ospitati in data center verdi locali alimentati da energia idroelettrica. Le contee settentrionali come Troms e Finnmark richiedono servizi resilienti abilitati NTN per la sicurezza marittima e l'estrazione delle risorse. Questa dicotomia geografica spinge il mercato norvegese degli MVNO verso portafogli a doppia tecnologia che combinano collegamenti 5G terrestri e satellitari.
A livello regionale, l'allineamento UE/SEE della Norvegia consente un roaming senza intoppi tra i vicini stati nordici, supportando l'espansione degli MVNO in Svezia e Danimarca tramite SIM multinazionali. Le roadmap per la digitalizzazione governativa, che puntano al 2030, stimolano ulteriormente la domanda di connettività sicura nei servizi pubblici, consolidando così la crescita a lungo termine.
Panorama competitivo
Dodici operatori virtuali si contendono una quota di mercato, posizionando il mercato norvegese degli MVNO come semi-consolidato. Fjordkraft Mobil è leader grazie ai contratti energetici combinati, raggiungendo 115,000 abbonati dopo la migrazione alla rete di Telia. Altri contendenti includono Happybytes nel segmento giovani e Lyca Mobile nelle chiamate agli espatriati.
I concorrenti nativi digitali si differenziano tramite app di abbonamento, rollover dei dati e disdetta immediata. I rivenditori di energia sfruttano le competenze in materia di lettura dei contatori e la sovrapposizione dei sistemi CRM per effettuare vendite incrociate di servizi mobili, riducendo l'abbandono nei mercati energetici liberalizzati. I nuovi concorrenti incentrati sull'IoT puntano alla telematica per flotte e all'illuminazione per smart city, sottolineando una svolta verso la specializzazione aziendale.
La leva finanziaria all'ingrosso rimane fondamentale: gli operatori che negoziano framework multi-host garantiscono ridondanza e riduzione dei prezzi. La competenza nella conformità al GDPR e alle normative nazionali sull'identificazione degli utenti filtra ulteriormente i nuovi arrivati. L'automazione cloud-core, l'analisi e l'orchestrazione della sicurezza emergono come capacità decisive in un mercato in cui la parità di copertura ha eroso le tradizionali lacune nei servizi.
Leader del settore degli operatori di rete mobile virtuale (MVNO) in Norvegia
Fjordkraft Mobil AS
OneCall (Telia Norge AS)
Happybytes AS
Mycall (Telia Norge AS)
Chilimobil AS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2024: Telia raggiunge il 99% di copertura 5G nazionale, completando un'implementazione durata quattro anni.
- Novembre 2024: StalkIT si è aggiudicata il più grande contratto NB-IoT della Norvegia con Telia per il monitoraggio dei contenitori dei rifiuti.
- Maggio 2024: Ice ha annunciato dieci nuovi punti vendita al dettaglio in tutto il paese per migliorare la visibilità del marchio.
Ambito del rapporto sul mercato norvegese degli operatori di rete mobile virtuale (MVNO)
| Cloud |
| On-premise |
| Rivenditore / Leggero / Marchio MVNO |
| Operatore di servizio |
| MVNO completo |
| Consumatori |
| Impresa |
| Specifico per IoT |
| Codice Sconto |
| Affari |
| M2M Cellulare |
| Altro |
| 2G / 3G |
| X |
| 5G |
| Satellite/NTN |
| Solo online/digitale |
| Negozi al dettaglio tradizionali |
| Negozi sottomarca Carrier |
| Terze parti/all'ingrosso |
| Per modello di distribuzione | Cloud |
| On-premise | |
| Per modalità operativa | Rivenditore / Leggero / Marchio MVNO |
| Operatore di servizio | |
| MVNO completo | |
| Per tipo di abbonato | Consumatori |
| Impresa | |
| Specifico per IoT | |
| Per Applicazione | Codice Sconto |
| Affari | |
| M2M Cellulare | |
| Altro | |
| Per tecnologia di rete | 2G / 3G |
| X | |
| 5G | |
| Satellite/NTN | |
| Per canale di distribuzione | Solo online/digitale |
| Negozi al dettaglio tradizionali | |
| Negozi sottomarca Carrier | |
| Terze parti/all'ingrosso |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato norvegese degli MVNO nel 2025?
Nel 2025, il mercato norvegese degli MVNO avrebbe raggiunto una dimensione di 0.37 miliardi di dollari.
Quale CAGR è previsto per gli operatori virtuali norvegesi fino al 2030?
Si prevede che i ricavi aggregati cresceranno a un CAGR del 4.36% tra il 2025 e il 2030.
Quale modello di distribuzione è in testa alla classifica del segmento?
I core cloud dominano con una quota di fatturato del 74.54% e un CAGR del 7.69% fino al 2030.
Quale gruppo di abbonati si sta espandendo più velocemente?
Le connessioni IoT registrano la crescita più elevata, con un CAGR del 24.10% entro il 2030.
In che modo la tecnologia satellitare influenzerà gli MVNO norvegesi?
Si prevede che l'accesso satellitare/NTN crescerà a un CAGR dell'83.18%, consentendo servizi di estensione della copertura per le industrie remote.


