

Dimensioni e quota del mercato dei data center della California settentrionale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
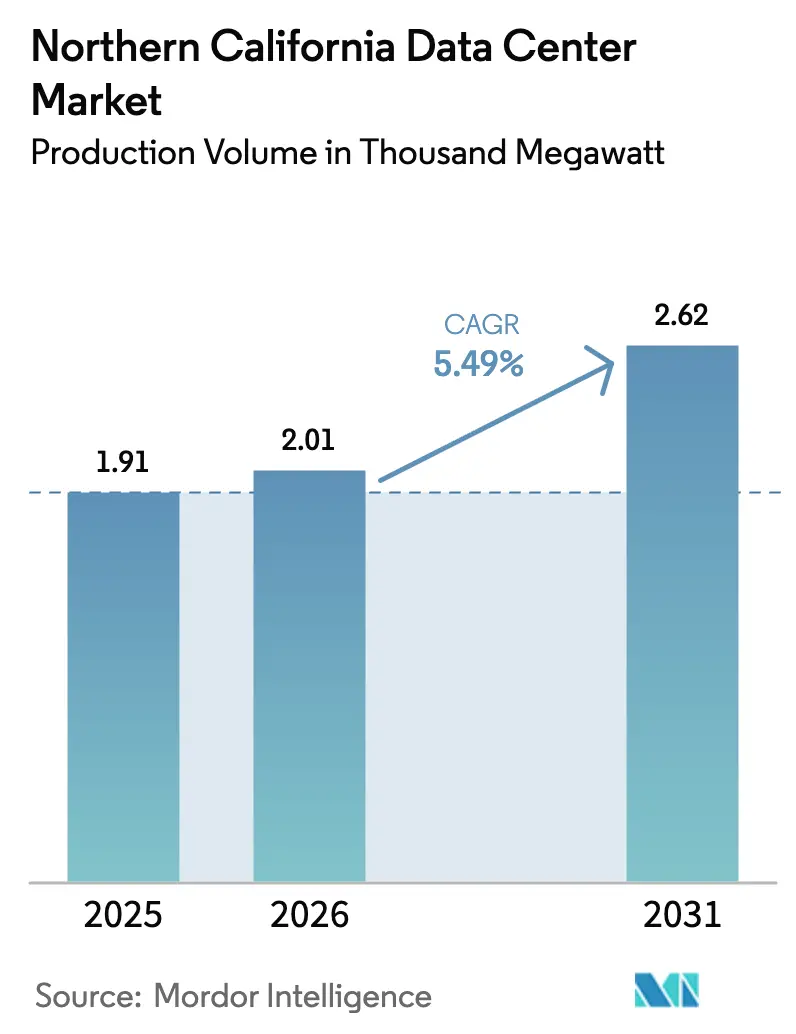
| Volume di mercato (2026) | 2.01 mila megawatt |
| Volume di mercato (2031) | 2.62 mila megawatt |
| Tasso di crescita (2026 - 2031) | 5.49% CAGR |
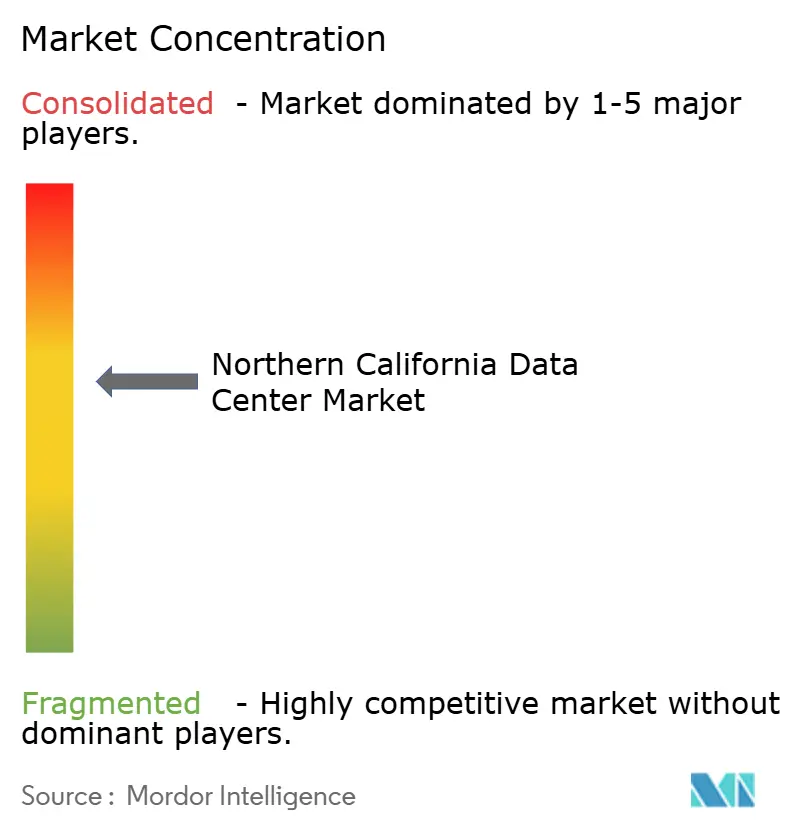
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei data center della California settentrionale di Mordor Intelligence
Le dimensioni del mercato dei data center della California settentrionale in termini di volume di produzione sono state stimate a 1.91 mila megawatt nel 2025 e si stima che crescerà da 2.01 mila megawatt nel 2026 a 2.62 mila megawatt entro il 2031, con un CAGR del 5.49% durante il periodo di previsione (2026-2031). La domanda continua da parte degli operatori hyperscale sostiene la crescita, con carichi di lavoro cloud, intelligenza artificiale e grafica ad alta densità che convergono nella Bay Area. Gli operatori si affrettano ad aggiudicarsi contratti energetici a lungo termine perché le interconnessioni a 230 kV rimangono scarse e le code di consegna si estendono per quattro o cinque anni. Le costruzioni su più piani compensano terreni che normalmente superano i 4.4 milioni di dollari per acro, mentre l'adozione del raffreddamento a liquido accelera con densità di rack GPU superiori a 100 kW. Gli obiettivi di approvvigionamento net-zero dei principali hyperscaler amplificano inoltre l'interesse per i sistemi di accumulo di energia solare e batterie connessi alla rete.
Punti chiave del rapporto
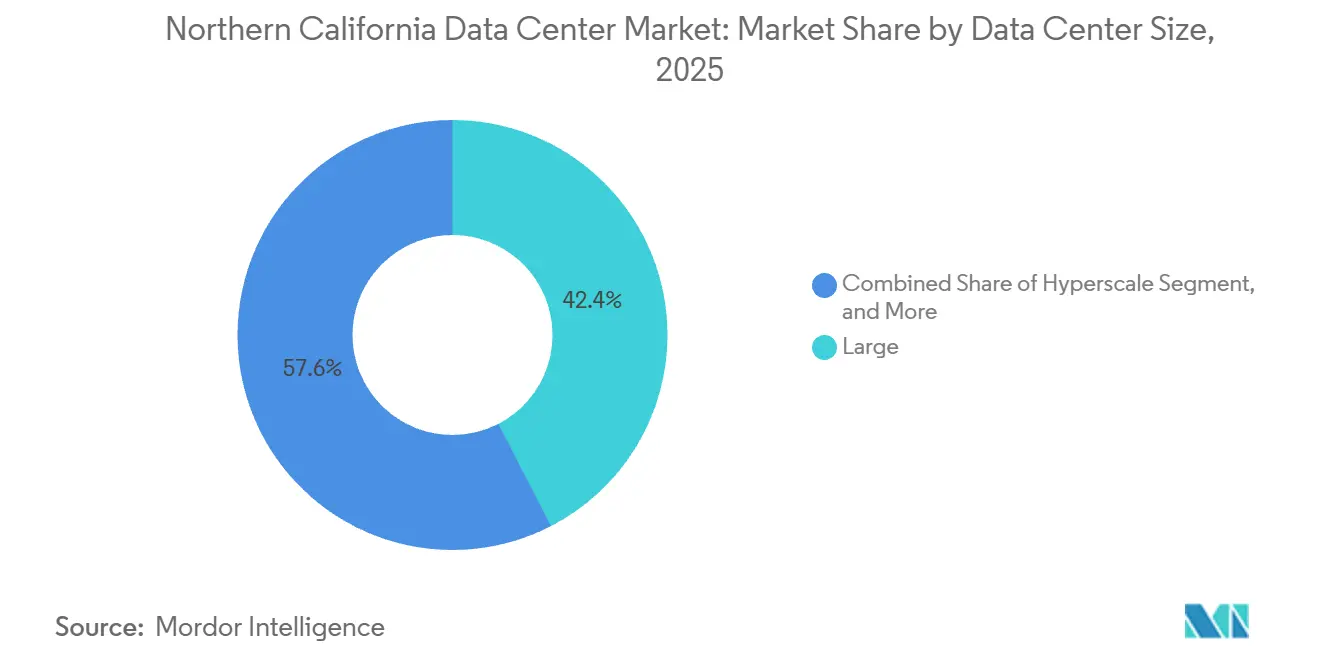
- In base alle dimensioni dei data center, nel 2025 le strutture di grandi dimensioni hanno detenuto il 42.42% della quota di mercato dei data center della California settentrionale e si prevede che i campus iperscalabili registreranno il CAGR più rapido, pari al 6.12%, fino al 2031.
- Per tipologia di livello, le configurazioni di livello 3 hanno detenuto una quota del 48.38% nel 2025, mentre si prevede che le build di livello 4 cresceranno a un CAGR leader del 6.32% nello stesso periodo.
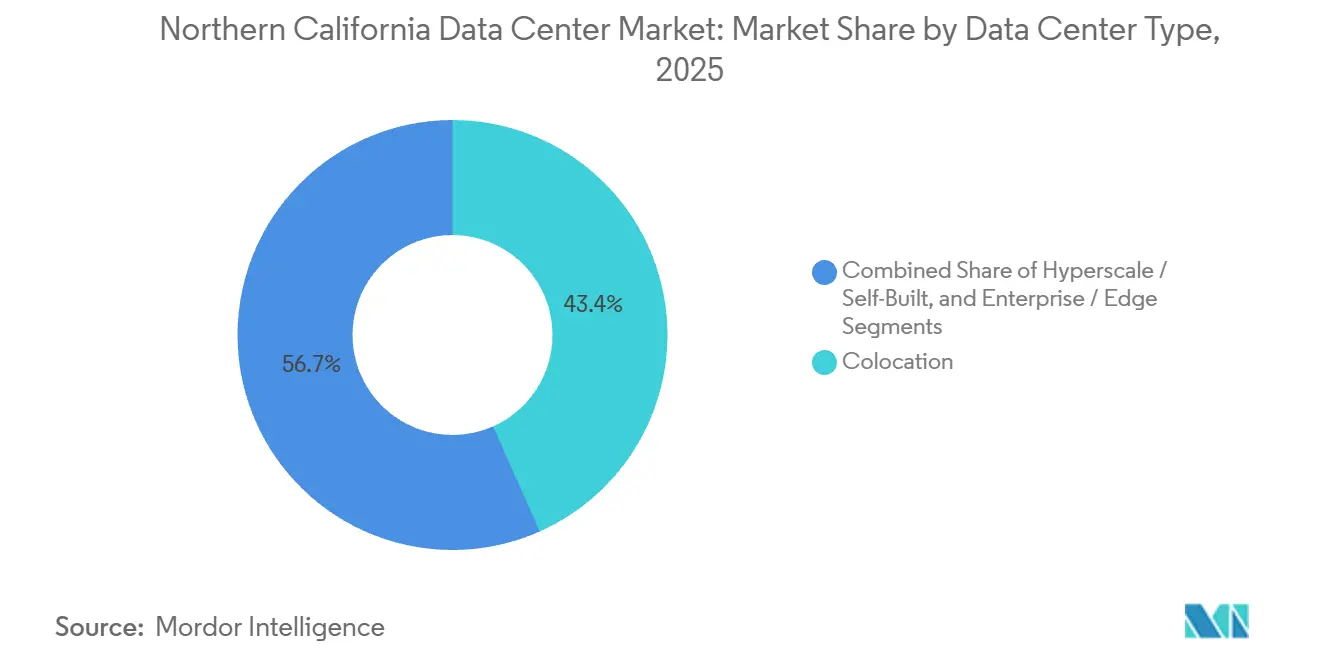
- In base al tipo di data center, i siti di colocation hanno rappresentato il 43.35% della capacità del 2025, ma si prevede che le strutture iperscalabili autocostruite registreranno il CAGR più elevato, pari al 6.63%, fino al 2031.
- Per utente finale, IT e ITES hanno rappresentato una quota del 49.61% nel 2025 e i carichi di lavoro BFSI sono destinati a crescere a un CAGR del 6.51% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei data center della California settentrionale
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Domanda di tranche iperscalabile incentrata sull'intelligenza artificiale | + 1.8% | Santa Clara, San Jose, Milpitas, si riversano nella contea di Sacramento | A breve termine (≤ 2 anni) |
| Aumento dei carichi di lavoro per il rendering e lo streaming di film | + 0.6% | Bay Area con collegamento diretto agli studi della California meridionale | Medio termine (2-4 anni) |
| Approdi dei cavi sottomarini sulla costa occidentale | + 0.9% | Approdi di Eureka e Grover Beach che alimentano gli hub di interconnessione della Bay Area | Medio termine (2-4 anni) |
| Offerte di acquisto di energia solare da 400 MW più BESS | + 0.5% | Siti della contea di Sacramento, Daly City e Kern che assicurano la fornitura di energia rinnovabile | A lungo termine (≥ 4 anni) |
| Rivitalizzazione dei teatri di posa di Hollywood | + 0.2% | Principalmente Los Angeles, beneficio diretto limitato alla California settentrionale | A lungo termine (≥ 4 anni) |
| Politica Micro-SMR nucleare LA Clean Grid 2045 | + 0.3% | Il modello normativo della California meridionale non è ancora stato adottato nella California settentrionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di tranche iperscalabile incentrata sull'intelligenza artificiale
La spesa in conto capitale di Microsoft, Meta e altri hyperscaler ha superato i 145 miliardi di dollari nell'anno fiscale 2025 e una parte significativa finanzia i nuovi data center della California settentrionale che ospitano cluster di inferenza sensibili alla latenza. Gli operatori prenotano slot di alimentazione con quattro o più anni di anticipo in base alla regola 30 di PG&E per garantire la certezza delle tariffe, il che fa aumentare le code di interconnessione delle utility ancora prima dell'inizio dei lavori. I nuovi campus presentano blocchi mono-tenant da 200-500 MW che consolidano l'addestramento dell'IA, la messa a punto dei modelli e i carichi di lavoro dei database vettoriali in un'unica sede. Le densità a livello di rack superano regolarmente i 100 kW, favorendo l'adozione diffusa del raffreddamento diretto al chip e a immersione. Poiché tali installazioni non possono essere ospitate nelle sale multi-tenant esistenti, gli sviluppatori cercano sempre più siti greenfield vicino alle sottostazioni esistenti per accorciare i percorsi dei cavi e le perdite di trazione. [1] Pacific Gas and Electric Company, “Data Center Interconnection Pipeline and Grid Upgrades,” PG&E.
Aumento dei carichi di lavoro per il rendering e lo streaming di film
I filmati grezzi per le funzionalità moderne possono superare i 2 petabyte e la conversione da formati 4K a 8K moltiplica l'intensità di calcolo di oltre quattro volte. I carichi di lavoro di rendering basati su cloud migrano quindi a nord da Los Angeles per sfruttare gli hub di interconnessione a bassa latenza di Santa Clara. Netflix, Apple e Amazon mantengono nodi edge della Bay Area per preposizionare i master ad alta risoluzione prima della distribuzione globale, proteggendo gli studi dalla congestione transpacifica. La crescente domanda di video 8K e volumetrici stimola anche il mercato dei data center della California settentrionale, poiché i fornitori di apparecchiature collocano reti di distribuzione dei contenuti accanto a fabric iperscalabili. Sebbene la riqualificazione di Hollywood si concentri sulla California meridionale, gli operatori della Bay Area beneficiano del traffico di backhaul che termina presso gli hotel di San Jose.
Approdi dei cavi sottomarini sulla costa occidentale
I cavi Echo, Hawaiki Nui, CAP-1 e Bifrost aggiungono oltre 850 Tbps di capacità potenziale alla costa californiana. La nuova struttura di atterraggio di Eureka bypassa Los Angeles e riduce fino a 12 millisecondi di ritardo di andata e ritorno sulle rotte Asia-Pacifico, una differenza importante per i lavori di addestramento di modelli sincroni. I grandi inquilini insistono su percorsi in fibra diversificati per mitigare i singoli punti di guasto creati da eventi sismici, quindi la molteplicità dei cavi si classifica in alto nelle matrici di punteggio per la selezione dei siti. La diversità degli approdi costieri protegge inoltre gli operatori dai picchi di prezzo basati sulle tranche sulla larghezza di banda transpacifica. Insieme, questi cavi espandono la portata internazionale e sostengono la traiettoria di crescita del mercato dei data center della California settentrionale.
400 MW Southern-CA Solar più PPA BESS
Le aziende di servizi pubblici hanno approvato numerosi progetti di accumulo di energia a batteria a lunga durata, tra cui il sistema Dry Creek da 160 MW-640 MWh di SMUD e il progetto Daly City da 1 GWh di Marin Clean Energy. Gli acquirenti hyperscale stipulano accordi tariffari indicizzati decennali per abbinare il consumo orario con la fornitura a zero emissioni di carbonio, soddisfacendo gli impegni di sostenibilità 24 ore su 24, 7 giorni su 7. Il solare con accumulo a batteria attenua il picco serale quando la produzione fotovoltaica crolla, aggiungendo così resilienza alle reti già sotto pressione a causa del carico crescente dei data center. La partecipazione ai mercati della capacità energetica fornisce un flusso di entrate accessorie che compensa i costi di costruzione più elevati di livello 4. A lungo termine, l'approvvigionamento di energie rinnovabili a prezzi fissi rimarrà fondamentale per ottenere le approvazioni di pianificazione nelle contee con risorse energetiche limitate. [2] Sacramento Municipal Utility District, “Dry Creek Battery Energy Storage System,” smud.org
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarse interconnessioni da 230 kV sulla rete PG&E | -1.2% | Santa Clara, San Jose, Milpitas, Sacramento | A breve termine (≤ 2 anni) |
| Lunga coda di fornitura di energia (48-60 mesi) | -0.9% | Territori di servizio PG&E e Silicon Valley Power | Medio termine (2-4 anni) |
| Aumento dei premi CAPEX per la progettazione sismica | -0.4% | Bay Area, vicino alle faglie di Hayward e Sant'Andrea | A lungo termine (≥ 4 anni) |
| Carenza di forza lavoro certificata di livello IV | -0.6% | Mercati del lavoro della Bay Area e della costa occidentale degli Stati Uniti in generale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarse interconnessioni da 230 kV sulla rete PG&E
PG&E ha registrato 9.6 GW di carico in sospeso per i data center a ottobre 2025, ma solo 1.4 GW sono stati avviati alla fase di progettazione dettagliata. I dispositivi Smart Wires FlexNet hanno sbloccato 100 MW presso la sottostazione di Los Esteros, ma gli operatori devono ancora affrontare ritardi pluriennali per l'aggiunta di nuovi loop. Silicon Valley Power offre tariffe più vantaggiose, sebbene il suo territorio di servizio di 18 miglia quadrate limiti la capacità. Molti sviluppatori ora negoziano flussi di energia separati da entrambe le utility per ridurre il rischio di slittamenti nella programmazione, sebbene a costi iniziali più elevati. La continua scarsità limita l'espansione a breve termine del mercato dei data center della California settentrionale, spingendo alcuni hyperscaler a cercare alternative nell'entroterra o nel Pacifico nord-occidentale.
Lunga coda di fornitura di energia (48-60 mesi)
In genere, gli sviluppatori impiegano dai 4 ai 5 anni dalla richiesta di interconnessione all'attivazione, ritardando la maturazione degli interessi e vincolando terreni limitati. PG&E richiede ai clienti di finanziare studi di impatto sulla rete e apparecchiature di rete che possono aggiungere 50 milioni di dollari per 100 MW, comprimendo i rendimenti dei progetti quando i materiali da costruzione sono già in aumento. Le proposte di Capacity Commitment attualmente in esame presso CAISO formalizzerebbero le code, ma allungherebbero ulteriormente i tempi per i progetti privi di contratti di fornitura di energia elettrica definitivi. Alcuni operatori aggirano gli arretrati delle utility combinando la generazione in loco con le energie rinnovabili a valle del contatore, ma il finanziamento di tali sistemi ibridi si rivela complicato con le attuali strutture di mercato. I ritardi persistenti frenano i piani di espansione e moderano il CAGR a lungo termine del mercato dei data center della California settentrionale. [3] California Independent System Operator, “Capacity Commitment Framework Recommendations,” caiso.com
Analisi del segmento
Per dimensione del data center: i campus iperscalabili superano le infrastrutture legacy
I siti hyperscale hanno guidato l'espansione del mercato dei data center della California settentrionale, registrando un CAGR del 6.12% fino al 2031, con i campus single-tenant che superano i 300 MW. Questo fattore di forma prospera perché i cluster di training GPU diventano più efficienti quando i salti di rete vengono ridotti al minimo e la gestione dell'alimentazione è centralizzata. Le grandi strutture rappresentavano il 42.42% della quota di mercato dei data center della California settentrionale nel 2025. Le grandi strutture tra 50 MW e 150 MW mantengono la loro rilevanza per i cloud mixed-tenant che gestiscono ancora carichi di lavoro aziendali lift-and-shift. Le build di media scala da 10 a 50 MW servono sempre più le rampe di accesso edge regionali per lo streaming e i gateway SaaS. Le piccole installazioni inferiori a 10 MW persistono per il disaster recovery, l'aggregazione IoT e il trading finanziario critico per la latenza. Il mercato dei data center della California settentrionale continua a orientarsi verso progetti verticali che impilano più sale da 4 MW su lotti limitati, ottimizzando i costi del terreno e mantenendo al contempo percorsi liberi per l'adeguamento degli impianti di alimentazione e acqua refrigerata.
I campus iperscalabili di seconda generazione a Santa Clara presentano altezze libere di 30 metri e solette rinforzate per ospitare serbatoi di immersione senza necessità di interventi strutturali. Gli sviluppatori posizionano sottostazioni di riduzione all'interno dei confini di proprietà per evitare maggiorazioni sulle tariffe dei contatori, e gli alimentatori ridondanti da 230 kV si diramano in circuiti radiali da 34.5 kV. La costruzione a blocchi modulari riduce i tempi di costruzione da 24 a 18 mesi, un fattore di differenziazione sempre più significativo con l'avanzare delle pipeline dei clienti. Con tali dinamiche, la capacità iperscalabile rappresenta ora la fetta più contesa del mercato dei data center della California settentrionale, attirando joint venture tra fondi infrastrutturali e fornitori di servizi cloud per mettere in comune terreni, capitali e personale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di livello: il livello 4 aumenta poiché l'inferenza richiede tempi di attività di cinque-nove
Il livello 3 ha mantenuto la posizione dominante nel 2025, con una quota di mercato del 48.38% per i data center della California settentrionale, un retaggio delle normative di hosting aziendale che tolleravano brevi finestre di manutenzione. La capacità del livello 4, tuttavia, accelera a un CAGR del 6.32% perché i carichi di lavoro di inferenza GPU si bloccano in caso di interruzioni di pochi millisecondi. Sia gli enti regolatori dei mercati finanziari che gli hyperscaler insistono su un uptime del 99.995%, orientando le nuove costruzioni verso topologie elettriche 2N+1, quadri elettrici manutenibili contemporaneamente e doppi chiller attivi. I premi di costruzione di circa il 40% sono compensati da minori penali per accordi sul livello di servizio e da minori costi per interruzioni non pianificate.
L'ingegneria sismica spinge ulteriormente i progetti verso il Livello 4 grazie ai requisiti della Zona 4b che impongono l'isolamento alla base o strutture a telaio in grado di assorbire un'accelerazione di picco al suolo di 0.5 g. Gli operatori adottano sistemi di alimentazione a tripla ridondanza e controlli automatici di interruzione del carico che danno priorità ai carichi di lavoro di inferenza dell'intelligenza artificiale rispetto all'analisi in batch. La scarsità di competenze rimane un ostacolo perché i tecnici certificati Livello IV richiedono salari elevati; tuttavia, i proprietari ora finanziano programmi di apprendistato per sostenere le pipeline di specialisti elettrici e meccanici in grado di mantenere operativi gli ambienti fault-tolerant.
Per tipo di data center: l'iperscalabilità autocostruita supera la colocation
La colocation ha rappresentato il 43.35% della capacità installata nel 2025, ma i campus hyperscale autocostruiti hanno registrato il CAGR più elevato, pari al 6.63%, a dimostrazione della preferenza degli inquilini per il controllo di terreni, energia e raffreddamento. La proprietà diretta riduce il costo del capitale nel ciclo di vita e consente innovazioni proprietarie come scambiatori di calore posteriori o unità di distribuzione del refrigerante preintegrate su scala rack. Gli armadi di colocation per la vendita al dettaglio lasciano il posto a suite all'ingrosso in cui gli inquilini affittano intere sale e personalizzano le strutture di rete tra le sale.
I provider cloud considerano sempre più il mercato dei data center della California settentrionale come una risorsa strategica, sfruttando accordi diretti con le utility e PPA per coprire la volatilità dei costi energetici. CoreSite e Digital Realty rispondono certificando la compatibilità con NVIDIA DGX e offrendo circuiti a glicole refrigerato che supportano retrofit di raffreddamento a liquido, sfumando il confine tra retail e hyperscale. Le aziende che mantengono footprint on-premise spesso scelgono modelli ibridi che combinano spazio privato con API di cloud pubblico, ma la loro quota di mercato si sta spostando lateralmente poiché i nuovi progetti di intelligenza artificiale si concentrano su build hyperscale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: BFSI guida la crescita in mezzo ai mandati normativi
Gli operatori IT e ITES continuano a dominare la capacità complessiva, con una quota di mercato del 49.61% nel 2025, ma il BFSI registra i guadagni più rapidi, espandendosi a un CAGR del 6.51% con l'inasprimento dei requisiti di resilienza. La Federal Reserve SR 13-19 e la regolamentazione SEC SCI obbligano i broker e i sistemi di trading alternativi a dimostrare la ridondanza in termini di infrastruttura fisica, connettività di rete e personale. Di conseguenza, le banche migrano le loro piattaforme di trading e compensazione di livello zero verso strutture certificate di livello 4 che offrono audit trail in tempo reale e doppi feed di utilità.
I gruppi di e-commerce mantengono una domanda costante di edge cache per supportare le promesse di evasione in un giorno, ma molti si consolidano in footprint iperscalabili condivisi con le divisioni cloud delle loro società madri. Le agenzie di difesa, evidenziate dal progetto CyrusOne-US Navy da 100 MW presso il NAS Lemoore, portano carichi di lavoro classificati che richiedono la distanza dai raggi di esplosione urbani ma la vicinanza ai nodi in fibra della Bay Area. Le aziende del settore media aumentano i carichi di lavoro di rendering GPU, ma preferiscono ancora la California meridionale per lo staging primario, utilizzando le interconnessioni della Bay Area principalmente per la distribuzione nella fascia del Pacifico. Nel complesso, il rigore normativo continua a modellare il posizionamento dei carichi di lavoro nel mercato dei data center della California settentrionale.
Analisi geografica
La contea di Santa Clara ospita oltre il 60% del mercato dei data center della California settentrionale, grazie alla combinazione di una fitta rete di fibra ottica metropolitana, hotel con più operatori e incentivi municipali che compensano le elevate valutazioni dei terreni. Gli ecosistemi di interconnessione concentrati su Great Oaks Boulevard e Walsh Avenue favoriscono gli effetti di rete, mentre la vicinanza all'aeroporto internazionale di San Jose Mineta velocizza la logistica dei componenti. Lo spazio limitato per le sottostazioni determina edifici più alti rispetto a quelli più larghi, e molti lotti ora presentano fondazioni su pali di sei piani e 360 metri di profondità, che soddisfano sia le ordinanze antisismiche che quelle relative all'altezza.
L'East Bay, che comprende Fremont e Hayward, offre costi di terreno relativamente più bassi, ma presenta cicli di autorizzazione più lunghi e una minore adiacenza dei cavi sottomarini. Ciononostante, le aziende con requisiti di latenza moderati scelgono queste località per bilanciare costi e vicinanza ai centri di lavoro. La contea di Sacramento emerge come una destinazione secondaria in cui il mix di energie rinnovabili e le tariffe più basse dello SMUD attirano flussi di persone su larga scala, sebbene a scapito di una latenza di andata e ritorno leggermente maggiore verso gli endpoint di San Francisco.
Più a sud, NAS Lemoore rappresenta un sottomercato di infill strategico che sfrutta le infrastrutture del Dipartimento della Difesa e i requisiti di sicurezza air-gap. Sebbene si trovi a 150 km dalla Silicon Valley, la base è collegata tramite trunk in fibra ottica spenta che offrono una latenza inferiore a 3 millisecondi, accettabile per molti carichi di lavoro di backup o difesa. Insieme, queste aree geografiche creano un tessuto multi-nodo che sostiene l'espansione del mercato dei data center della California settentrionale, nonostante la riduzione della superficie di Santa Clara.
Panorama normativo
Lo sviluppo dei data center nella California settentrionale è soggetto ai requisiti californiani di efficienza energetica e trasparenza, nonché alle procedure di autorizzazione a livello di contea e città che spesso incidono sull'impatto dei consumi di energia elettrica e idrica. La California Energy Commission (CEC) gestisce gli standard di efficienza energetica degli edifici (Titolo 24, Parte 6), che definiscono la progettazione degli impianti meccanici per le sale server, e il programma di benchmarking energetico degli edifici della CEC richiede che i data center indipendenti con una superficie superiore a 50,000 piedi quadrati (circa 4.650 metri quadrati) comunichino annualmente i dati relativi al consumo energetico.
L'attenzione politica è aumentata durante la sessione legislativa 2025-2026, con l'approvazione di diverse proposte di legge incentrate sull'ubicazione e sull'impatto operativo dei data center. Il disegno di legge del Senato n. 57 impone alla California Public Utilities Commission (CPUC) di studiare e presentare una relazione entro il 1° gennaio 2027 sull'effetto del consumo di energia elettrica dei data center sulle tariffe al dettaglio, mentre proposte come la SB 887 e la AB 1577/AB 2619 riguardano la valutazione ambientale e la rendicontazione dei consumi energetici e idrici, rafforzando il rispetto delle normative come requisito imprescindibile per i progetti nella Bay Area che si trovano ad affrontare lunghe liste d'attesa per la fornitura di energia elettrica.
Analisi della catena del valore
La catena del valore dei data center nella California settentrionale inizia con l'individuazione e l'ottenimento delle autorizzazioni per i siti in aree con limitata disponibilità di terreno, come Santa Clara, per poi passare all'approvvigionamento energetico e alla pianificazione dell'interconnessione con le società di servizi (in particolare PG&E e Silicon Valley Power), elemento cruciale del percorso. Sviluppatori e proprietari si coordinano fin dalle prime fasi per ottenere capacità a livello di trasmissione o in prossimità delle sottostazioni, poiché l'accesso alla rete a 230 kV è limitato e l'attivazione può richiedere dai 48 ai 60 mesi, il che anticipa la progettazione elettrica, i tempi di consegna delle apparecchiature di commutazione e i finanziamenti per l'aggiornamento della rete all'interno della pianificazione del progetto.
Sul fronte della domanda e dei servizi, gli hyperscaler e gli operatori di colocation guidano l'ecosistema attraverso rampe di accesso al cloud e una connettività ad alta densità, supportate da punti di scambio di rete e carrier hotel nella Silicon Valley. Operatori come CoreSite, Cyxtera e Aligned combinano infrastrutture ad alta densità con reti di interconnessione e infrastrutture predisposte per l'intelligenza artificiale, tra cui sale con raffreddamento a liquido, mentre i livelli a valle includono servizi gestiti, sicurezza e conformità (ad esempio, controlli conformi agli standard ISO e verificabilità richiesti dagli utenti finali regolamentati), oltre alla rendicontazione continua delle prestazioni energetiche nell'ambito dei programmi californiani.
Panorama competitivo
Il mercato dei data center della California settentrionale presenta un profilo di concentrazione moderato. Digital Realty amplia i campus esistenti anziché creare nuovi lotti, sfruttando accordi energetici già acquisiti per ridurre i tempi di attivazione. Equinix predilige edifici di riempimento ad alta densità di rete che sfruttano i flussi di ricavi derivanti dall'interconnessione insieme ai canoni di locazione. Vantage utilizza progetti ad alta densità e ha recentemente collaborato con Liberty Energy per esplorare microreti in loco che potrebbero bypassare le code di PG&E.
Gli operatori emergenti si differenziano attraverso la finanza verde e la capacità di intelligenza artificiale appositamente sviluppata. EdgeCore ha ottenuto un prestito verde da 440 milioni di dollari e applica patti di intensità di consumo energetico per attrarre inquilini orientati ai criteri ESG. Lambda offre rack Nvidia GB200 NVL72 come servizio gestito, attraendo le startup che non possono sottoscrivere contratti di locazione di base da 80 MW. Flexential finanzia la crescita attraverso titoli garantiti da attività, incanalando i proventi nella connettività che supporta la sua partecipazione nel cavo Bifrost, migliorando così la latenza del Pacific Rim.
Le roadmap tecnologiche ruotano attorno al raffreddamento a immersione in liquido, alla fotonica al silicio e alle architetture busway in corrente continua che riducono le perdite di linea nella distribuzione di potenza a 48 V. Gli operatori implementano anche celle a combustibile pronte per l'idrogeno e sperimentano reattori modulari con autorizzazioni ambientali tempestive. Standard di conformità come ISO 27001 e ASCE 7 influenzano sempre più la ricerca di inquilini, premiando i fornitori in grado di integrare garanzie di uptime con parametri di sostenibilità verificabili. Nel complesso, la concorrenza si concentra sulla velocità di erogazione dell'energia e sulla capacità di ottenere contratti di fornitura di servizi pluriennali prima dei concorrenti.
Leader del settore dei data center della California settentrionale
CoreSite Realty Corporation
Cyxtera Technologies, Inc.
Centri dati allineati, LLC
Vantage Data Center, LLC
NTT Global Data Centers Americas, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: CoreSite Realty Corporation ha ottenuto il permesso per un data center da 72 MW, distribuito su quattro piani, al 2805 di Bowers Avenue a Santa Clara, supportato da una sottostazione da 72 MVA prevista sulla rete di Silicon Valley Power. L'espansione del campus di Santa Clara si allinea con lo sviluppo delle infrastrutture energetiche in prossimità della rete. L'espansione aumenta la capacità della California settentrionale e rafforza lo sviluppo di data center connessi alla rete nel breve termine.
- Febbraio 2026: CoreSite Realty Corporation ha acquistato tre edifici a Santa Clara per 100 milioni di dollari, su un'area destinata alla realizzazione di un data center di 244,000 piedi quadrati. L'operazione testimonia l'impegno in termini di investimenti e amplia la presenza di CoreSite Realty Corporation a Santa Clara, incrementando le opportunità di investimento a breve termine e consolidando la sua posizione strategica per la crescita del settore dei data center nella Bay Area.
- Gennaio 2026: Vantage Data Centers e Liberty Energy hanno stretto una partnership per valutare soluzioni di alimentazione su larga scala e microreti in loco per i campus della California settentrionale. La collaborazione pone l'accento sulla resilienza energetica e sull'integrazione nella rete nel mercato della California settentrionale. Potrebbe accelerare la disponibilità di energia in loco e di capacità sostenibili, con un impatto positivo sulle tempistiche di messa in funzione.
Ambito del rapporto sul mercato dei data center della California settentrionale
Un data center è una stanza fisica, un edificio o una struttura che contiene l'infrastruttura IT utilizzata per costruire, eseguire e fornire applicazioni e servizi e archiviare e gestire i dati connessi a tali applicazioni e servizi.
Il rapporto sul mercato dei data center della California settentrionale è segmentato in base alle dimensioni del data center (piccolo, medio, grande e iperscalabile), al tipo di livello (livello 1 e 2, livello 3 e livello 4), al tipo di data center (iperscalabile/autocostruito, aziendale/edge e colocation) e all'utente finale (BFSI, IT e ITES, e-commerce, pubblica amministrazione, produzione, media e intrattenimento, telecomunicazioni e altri utenti finali). Le previsioni di mercato sono fornite in termini di capacità di carico IT (megawatt).
| Piccolo |
| Medio |
| Grande |
| iperscala |
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
| Iperscalabile / Autocostruito | ||
| Azienda / Edge | ||
| Collocazione | Non utilizzato | |
| Utilizzato | Collocazione al dettaglio | |
| Collocazione all'ingrosso | ||
| BFSI |
| IT e ITES |
| E-Commerce |
| Enti Pubblici |
| Produzione |
| Media and Entertainment |
| Telecomunicazione |
| Altri utenti finali |
| Per dimensione del data center | Piccolo | ||
| Medio | |||
| Grande | |||
| iperscala | |||
| Per tipo di livello | Livello 1 e 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Per tipo di data center | Iperscalabile / Autocostruito | ||
| Azienda / Edge | |||
| Collocazione | Non utilizzato | ||
| Utilizzato | Collocazione al dettaglio | ||
| Collocazione all'ingrosso | |||
| Per utente finale | BFSI | ||
| IT e ITES | |||
| E-Commerce | |||
| Enti Pubblici | |||
| Produzione | |||
| Media and Entertainment | |||
| Telecomunicazione | |||
| Altri utenti finali | |||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente sta crescendo la capacità di scalabilità nella California settentrionale?
Si prevede che i campus iperscalabili registreranno un CAGR del 6.12% tra il 2026 e il 2031, diventando la categoria dimensionale in più rapida crescita.
Quale tipologia di edificio prevarrà nelle nuove costruzioni della California settentrionale?
Si prevede che il livello 4 guadagnerà quote di mercato più rapidamente, con un CAGR del 6.32%, poiché i carichi di lavoro di inferenza dell'IA richiedono un tempo di attività del 99.995%.
Quali sono i principali vincoli energetici a cui devono far fronte i nuovi entranti?
La scarsità di interconnessioni da 230 kV e una coda di attesa di 48-60 mesi per i servizi di pubblica utilità restano i principali ostacoli a una rapida messa in servizio.
Perché i carichi di lavoro BFSI vengono spostati nei data center della California settentrionale?
La Federal Reserve SR 13-19 e la regolamentazione SCI della SEC spingono le banche verso siti di livello 4 che garantiscono maggiore resilienza e controlli verificabili.
In che modo l'espansione dei cavi sottomarini influenza la regione?
Nuovi sistemi come Echo, Hawaiki Nui, CAP-1 e Bifrost forniscono oltre 850 Tbps di capacità aggregata, riducendo la latenza verso le destinazioni dell'area Asia-Pacifico.
Quali tecnologie di raffreddamento stanno adottando gli operatori per i rack GPU?
Gli scambiatori di calore diretti al chip, quelli con sportello posteriore e le soluzioni di raffreddamento a immersione sono ormai standard per i rack con densità superiori a 100 kW.


