

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
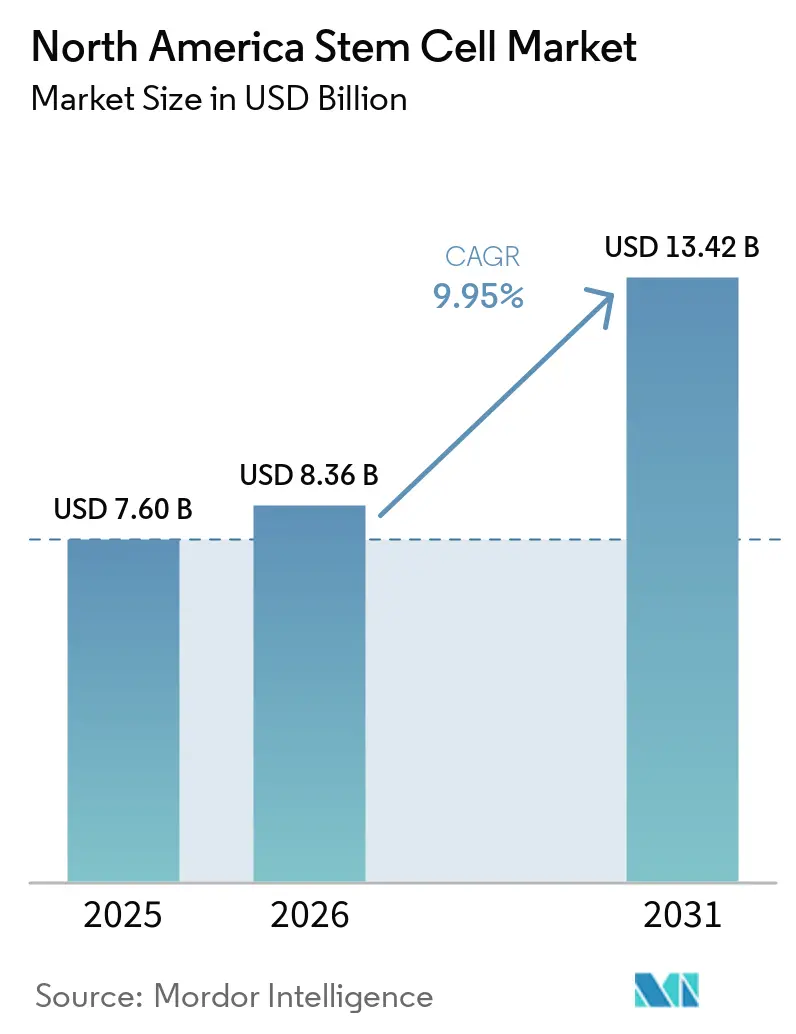
| Dimensione del mercato (2026) | 8.36 miliardo di dollari |
| Dimensione del mercato (2031) | 13.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.95% CAGR |
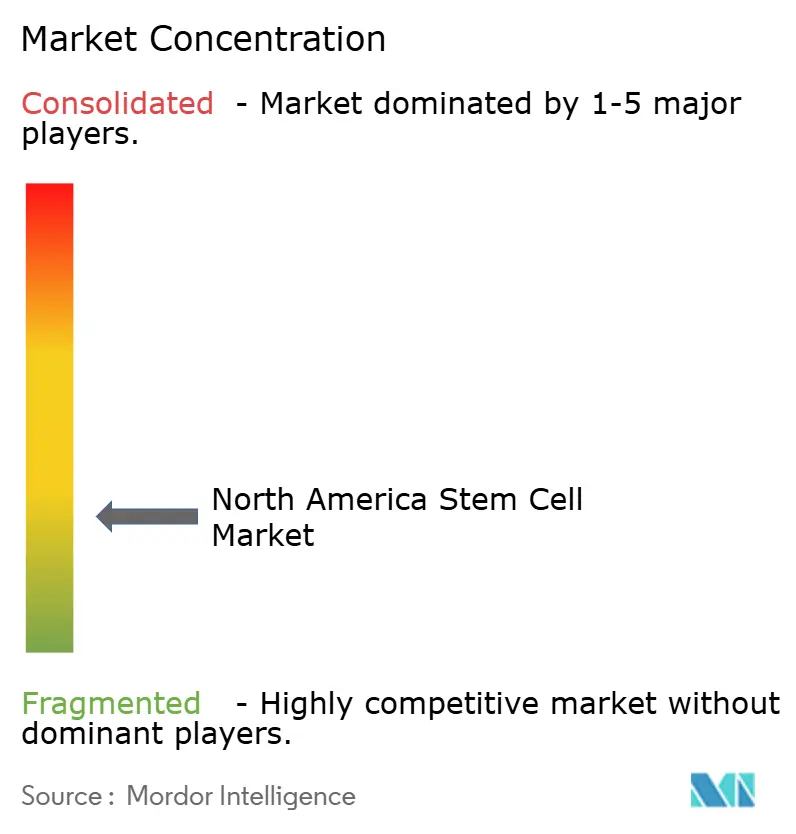
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle cellule staminali in Nord America di Mordor Intelligence
Si prevede che il mercato nordamericano delle cellule staminali crescerà da 7.60 miliardi di dollari nel 2025 a 8.36 miliardi di dollari nel 2026 e raggiungerà i 13.42 miliardi di dollari entro il 2031, con un CAGR del 9.95% nel periodo 2026-2031. Un mix decisivo di percorsi accelerati della FDA, elevata liquidità del private equity e hub produttivi ospedalieri sta spingendo il mercato nordamericano delle cellule staminali verso un'espansione sostenuta a due cifre. Le designazioni Fast-track e Regenerative Medicine Advanced Therapy (RMAT) stanno riducendo i tempi di sviluppo, mentre i finanziamenti del Pentagono e del Dipartimento degli Affari dei Veterani stanno trasferendo le innovazioni provenienti dal campo di battaglia in contesti di assistenza civile, ampliando ulteriormente il bacino di pazienti a cui rivolgersi. Parallelamente, gli obiettivi di decarbonizzazione aziendale stanno indirizzando i capitali verso i "bioprocessi verdi", offrendo ai pionieri un vantaggio in termini di costi e di branding. Nel complesso, queste forze, sia dal lato della domanda che da quello dell'offerta, rafforzano la posizione della regione come banco di prova globale per le terapie rigenerative di nuova generazione.
Punti chiave del rapporto
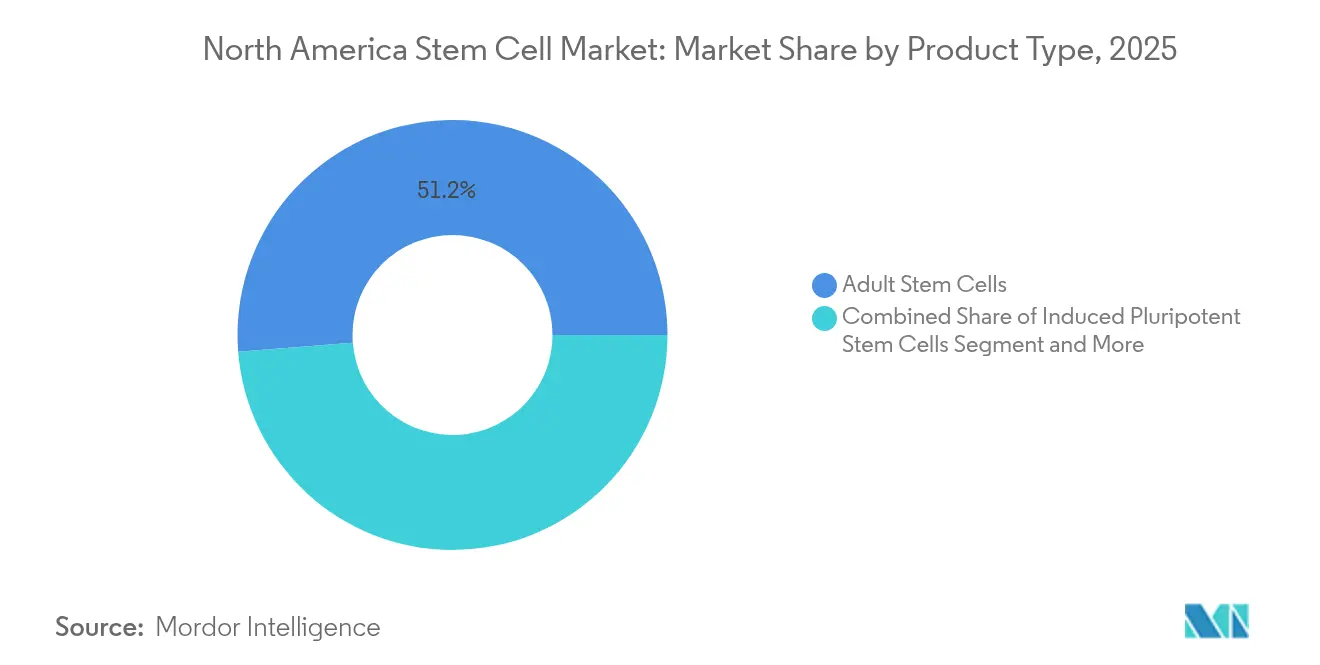
- In base alla tipologia di prodotto, nel 51.25 le cellule staminali adulte detenevano il 2025% della quota di mercato delle cellule staminali in Nord America; si prevede che le cellule staminali pluripotenti indotte (iPSC) cresceranno a un CAGR del 9.71% fino al 2031.
- Per applicazione, i trattamenti ortopedici hanno catturato una quota di fatturato del 24.75% nel 2025, mentre si prevede che i disturbi neurologici accelereranno a un CAGR dell'11.21% entro il 2031.
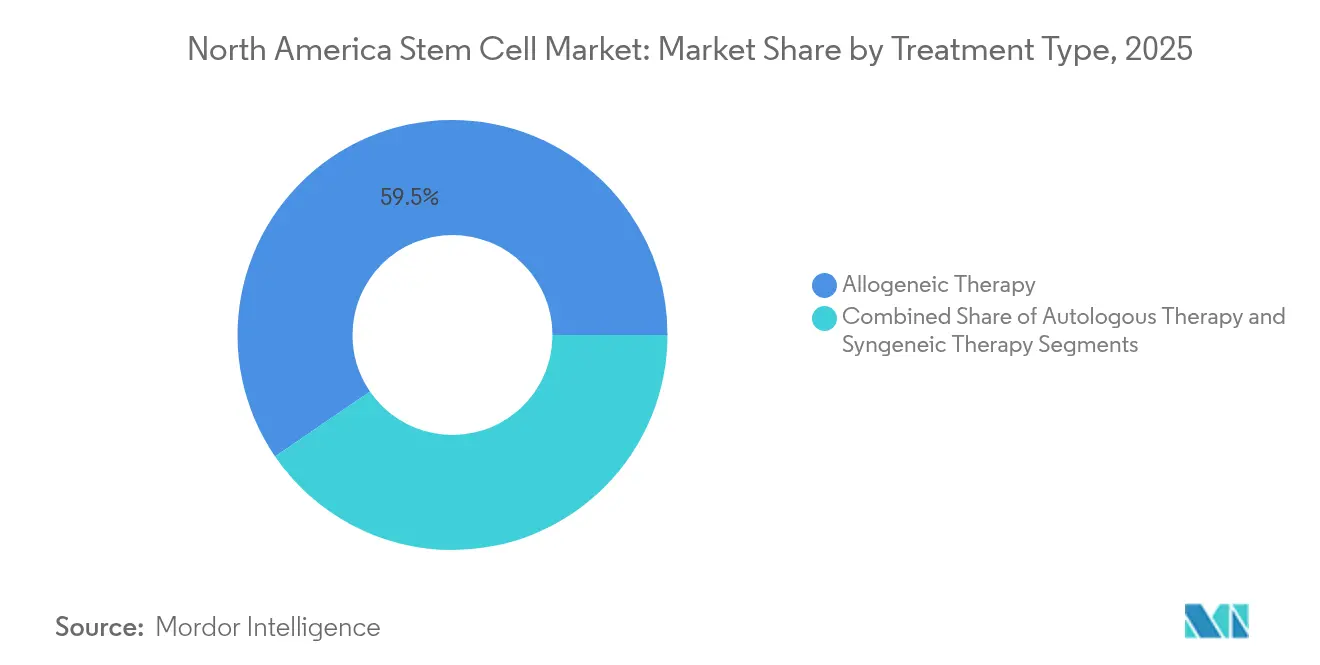
- In base al tipo di trattamento, nel 59.55 la terapia allogenica ha rappresentato il 2025% del mercato delle cellule staminali del Nord America; la terapia autologa sta avanzando a un CAGR dell'11.45% nel periodo 2026-2031.
- Per quanto riguarda gli utenti finali, gli istituti accademici e di ricerca rappresentavano una quota del 35.90% nel 2025, mentre le aziende biofarmaceutiche e biotecnologiche sono destinate a crescere a un CAGR del 11.78% fino al 2031.
- In termini geografici, gli Stati Uniti sono stati i primi con una quota di fatturato pari all'87.75% nel 2025; si prevede che il Canada registrerà il CAGR più rapido, pari al 11.62%, nel periodo di riferimento.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle cellule staminali in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Designazioni FDA Fast-Track e RMAT accelerate | + 1.8% | Stati Uniti, con ricadute in Canada | A breve termine (≤ 2 anni) |
| Aumento dei finanziamenti di private equity per le piattaforme MSC già pronte all'uso | + 1.5% | Nord America, concentrato nei poli biotecnologici | Medio termine (2-4 anni) |
| Espansione dei centri di cellule staminali affiliati agli ospedali negli Stati Uniti | + 1.2% | Stati Uniti, reti ospedaliere regionali | Medio termine (2-4 anni) |
| Integrazione di CRISPR con pipeline iPSC | + 1.4% | Nord America, con concentrazione di R&S nelle principali città | A lungo termine (≥ 4 anni) |
| Sovvenzioni del Pentagono e del Dipartimento degli Affari dei Veterani per programmi di recupero post-guerra | + 0.9% | Stati Uniti, centri medici militari | A breve termine (≤ 2 anni) |
| Le politiche di decarbonizzazione aziendale stimolano la domanda di "bioprocessi verdi" | + 0.7% | Nord America, regioni ad alta intensità di produzione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Designazioni FDA Fast-Track e RMAT accelerate
Un mandato RMAT più ampio ha ridefinito il mercato nordamericano delle cellule staminali dimezzando i tempi di sviluppo storici. L'approvazione di remestemcel-L per la malattia del trapianto contro l'ospite pediatrica ha convalidato l'efficacia delle cellule staminali mesenchimali e ha incoraggiato gli sponsor a presentare richieste simili in neurologia e cardiologia. [1] Fonte: American Association of Blood Banks, “FDA Approves First Cell Therapy for Rare Eye Disease,” aabb.org Encelto, la prima terapia genica allogenica incapsulata per malattie oculari rare, dimostra ulteriormente la tolleranza delle autorità di regolamentazione verso piattaforme di somministrazione innovative. Man mano che i test di potenza ottengono consenso, gli analisti del settore prevedono che le approvazioni RMAT copriranno almeno 25 indicazioni distinte entro il 2028, consolidando il mercato nordamericano delle cellule staminali come indicatore normativo mondiale.
Aumento dei finanziamenti di private equity per le piattaforme MSC già pronte
I round di Serie A e Serie B che superano i 20 milioni di dollari sono ormai di routine e mirano a linee di produzione allogeniche automatizzate. La raccolta di 22 milioni di dollari di Kincell Bio, destinata esclusivamente all'espansione della produzione di cellule stromali mesenchimali (MSC) multifunzionali, sottolinea la propensione degli investitori verso piattaforme con potenziale di crescita in termini di economia di scala. Con costi per dose previsti in calo da 500,000 a 50,000 dollari una volta completata l'automazione, il mercato delle cellule staminali nordamericano sta assistendo a una corsa al capitale di rischio per costruire le prime "cell-factory" verticalmente integrate della regione.
Espansione dei centri di cellule staminali affiliati agli ospedali negli Stati Uniti
I sistemi ospedalieri no-profit stanno internalizzando i flussi di lavoro rigenerativi. La struttura di Durham di Cryo-Cell International è un esempio tipico di questa tendenza, che riunisce sotto lo stesso tetto l'accettazione dei pazienti, la lavorazione delle cellule e gli studi clinici. Ogni satellite riduce le perdite di pazienti inviati in ambulatorio e accorcia i tempi di trasferimento da vena a vena, offrendo agli ospedali vantaggi in termini di contenimento dei costi e ampliando al contempo l'accesso alle popolazioni locali. Gli istituti di specializzazione medica stanno adottando hub simili, integrando la ricerca traslazionale direttamente nei percorsi di cura dei pazienti.
Integrazione di CRISPR con pipeline iPSC
La linea di iPSC modificate con CRISPR di Century Therapeutics, progettata per eludere la sorveglianza immunitaria dell'ospite, è entrata nella fase I degli studi clinici dopo aver dimostrato efficienze di knock-in costanti superiori all'80%. Parallelamente, la Northeastern University sta applicando algoritmi di apprendimento automatico per prevedere il successo dell'editing e le modifiche dei terreni di coltura, riducendo i tassi di fallimento dei lotti di circa il 35%. Questi progressi stanno spostando il mercato delle cellule staminali nordamericane dai protocolli manuali alla produzione controllata digitalmente, allineando l'ingegneria di precisione alla riproducibilità normativa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo del venduto della produzione allogenica su scala GMP | -2.1% | Nord America, regioni ad alta intensità di produzione | Medio termine (2-4 anni) |
| Regole di rimborso a livello statale frammentate | -1.6% | Stati Uniti, variazione da stato a stato | A breve termine (≤ 2 anni) |
| Rischio di carenza di donatori nelle catene di fornitura autologhe | -1.3% | Nord America, regioni dipendenti dal registro dei donatori | A lungo termine (≥ 4 anni) |
| I problemi di tumorigenicità rallentano le approvazioni dei farmaci pluripotenti | -1.8% | Nord America, regioni di supervisione normativa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo del venduto della produzione allogenica su scala GMP
Le terapie allogeniche di grado GMP costano ancora 3-4 volte di più rispetto ai farmaci biologici tradizionali a causa degli intensi controlli di qualità e della necessità di manodopera specializzata. [2] Fonte: BioProcess International Staff, “Automation of Cell Therapy Biomanufacturing,” bioprocessintl.com Le piattaforme di automazione di Ori Biotech promettono un risparmio di manodopera del 70%, tuttavia gli investimenti di capitale rimangono proibitivi per le aziende emergenti. Le organizzazioni di sviluppo e produzione a contratto (CDMO) stanno sperimentando una sovraccapacità in alcuni segmenti, mentre affrontano carenze di competenze specializzate, creando una volatilità dei prezzi che ha un impatto sull'economia complessiva del mercato.
Regole di rimborso a livello statale frammentate
La legge della Florida del 2025 che consente trattamenti non approvati dalla FDA e supervisionati da un medico è un esempio lampante del frammentato contesto dei rimborsi. I criteri di pagamento divergenti tra Anthem, Cigna e Medicare complicano la codifica e le richieste di rimborso, costringendo i fornitori a mantenere protocolli di fatturazione multilivello. Una copertura non uniforme prolunga il time-to-revenue e offusca la visibilità delle dimensioni del mercato, in particolare per le piccole cliniche che consolidano la domanda nelle aree rurali. La mancanza di criteri di rimborso standardizzati limita inoltre la capacità dei sistemi sanitari di sviluppare protocolli di trattamento coerenti, con un potenziale impatto sugli esiti clinici e sulle analisi di costo-efficacia.
Analisi del segmento
Per tipo di prodotto: le cellule staminali adulte mantengono il primato in termini di fatturato mentre cresce lo slancio delle iPSC
Nel 51.25, le cellule staminali adulte controllavano il 2025% del mercato nordamericano delle cellule staminali, supportate da decenni di dati sulla sicurezza e da precedenti normativi semplificati. Il loro consolidato utilizzo clinico in ortopedia, ematologia e malattie autoimmuni garantisce una domanda ricorrente, ma permangono limiti di scalabilità per indicazioni su larga scala. Le cellule staminali pluripotenti indotte, sebbene oggi di dimensioni più ridotte, stanno crescendo a un CAGR del 9.71%, grazie all'integrazione di CRISPR e ai bioreattori a sistema chiuso che stanno rivoluzionando l'economia di produzione.
Si prevede che l'ottimizzazione delle colture guidata dall'intelligenza artificiale ridurrà i fallimenti dei lotti di cellule staminali pluripotenti indotte (iPSC) e comprimerà i costi, posizionando le linee geneticamente modificate per un'ampia diffusione allogenica nel prossimo decennio. I vincoli etici continuano a confinare le cellule embrionali umane a programmi di ricerca di nicchia, garantendo che le linee di cellule staminali adulte e iPSC plasmeranno il nucleo commerciale del panorama industriale nordamericano delle cellule staminali. Le dinamiche competitive tra queste tipologie di prodotto sono sempre più guidate da considerazioni economiche di produzione piuttosto che da pure considerazioni scientifiche, con le aziende alla ricerca del giusto equilibrio tra sicurezza, efficacia e redditività commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il predominio ortopedico affronta un'impennata neurologica
Le procedure ortopediche hanno rappresentato il 24.75% del fatturato del 2025, sfruttando applicazioni intra-articolari e spinali consolidate, in linea con la familiarità dei chirurghi e i percorsi di rimborso. Tuttavia, si prevede che le indicazioni neurologiche registreranno un CAGR dell'11.21%, poiché i primi studi clinici sull'uomo per il morbo di Parkinson, le lesioni del midollo spinale e la sclerosi multipla convalidano miglioramenti funzionali duraturi.
I solidi finanziamenti del Dipartimento della Difesa per i traumi cranici e le lesioni nervose accelerano i processi traslazionali, rafforzando la fiducia tra i pagatori civili. I segmenti oncologico, cardiovascolare e della cura delle ferite offrono un ulteriore vantaggio, ma richiederanno continui incrementi nella resa di processo per mitigare le preoccupazioni relative al costo dei beni nel mercato nordamericano delle cellule staminali. Il panorama applicativo è sempre più guidato da esigenze mediche insoddisfatte piuttosto che dalla fattibilità tecnica, con le aziende che si concentrano su condizioni in cui le cellule staminali possono fornire benefici terapeutici unici non disponibili attraverso i farmaci tradizionali.
Per tipo di trattamento: la scala allogenica incontra la personalizzazione autologa
Le terapie allogeniche hanno rappresentato il 59.55% del mercato nordamericano delle cellule staminali nel 2025, poiché un singolo lotto di donatori può trattare centinaia di pazienti, ottimizzando l'utilizzo delle strutture. Tuttavia, il CAGR dell'11.45% della terapia autologa evidenzia come i progressi nella mobilitazione dei donatori e i sistemi point-of-care rendano possibili interventi in giornata, riducendo i costi logistici.
Sono in fase di valutazione concetti ibridi "personalizzati e pronti all'uso" – cellule di donatori universali ingegnerizzate per eludere l'immunità dell'ospite – che promettono di combinare la scalabilità allogenica con la sicurezza del trattamento autologo. Se validati, potrebbero riorientare la quota di mercato delle cellule staminali in Nord America entro il 2030. Le aziende stanno perseguendo approcci ibridi che combinano i vantaggi di scalabilità della produzione allogenica con i vantaggi di sicurezza del trattamento autologo, creando potenzialmente nuovi segmenti di mercato che collegano le categorie di trattamento tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per l'utente finale: il mondo accademico guida, il settore biofarmaceutico accelera
Gli istituti accademici e di ricerca hanno conquistato una quota del 35.90% nel 2025, sfruttando i finanziamenti e le infrastrutture degli IRB per avviare studi clinici first-in-human. Gli ospedali stanno accelerando l'apertura di centri interni per fidelizzare i pazienti, mentre le banche del sangue del cordone ombelicale si posizionano come fornitori a monte di linee cellulari validate.
Le aziende biofarmaceutiche e biotecnologiche, in crescita a un CAGR del 11.78%, stanno passando dalla dipendenza dalle licenze alla commercializzazione interna. Le loro ambizioni di crescita, alimentate da iniezioni di private equity, si traducono in una maggiore domanda di materiali di consumo automatizzati e software di analisi, rafforzando la resilienza della catena di approvvigionamento per l'industria delle cellule staminali nordamericana in senso più ampio. Il panorama degli utenti finali è sempre più caratterizzato dalla collaborazione piuttosto che dalla concorrenza, con istituzioni accademiche che collaborano con le aziende biofarmaceutiche per sfruttare i punti di forza complementari nella ricerca e nella commercializzazione.
Analisi geografica
Gli Stati Uniti hanno rappresentato l'87.75% del fatturato del 2025 e rimangono il fulcro normativo e produttivo del mercato nordamericano delle cellule staminali. Le designazioni RMAT, oltre a un effetto di clustering a Boston e nella Bay Area, consolidano gli afflussi di capitali e il talento. La legislazione permissiva della Florida del 2025 sta catalizzando una nuova generazione di cliniche di proprietà di medici, sebbene con un'accettazione eterogenea da parte dei pagatori.
Il Canada, che dovrebbe registrare un CAGR del 11.62%, beneficia di un finanziamento federale di 30 milioni di dollari canadesi per espandere lo stabilimento di Vancouver di STEMCELL Technologies, rafforzando la capacità di produzione nazionale di farmaci in buona fede (GMP) e attraendo collaborazioni per la sperimentazione clinica negli Stati Uniti. La copertura sanitaria nazionale a pagatore unico potrebbe semplificare i rimborsi una volta raggiunte le soglie di efficacia clinica, posizionando il Canada come un attore ad alta crescita nel mercato nordamericano delle cellule staminali.
La quota del Messico nel turismo medico è modesta ma in crescita; tuttavia, l'opacità normativa e l'accreditamento non uniforme delle strutture frenano l'espansione a breve termine. Lo scambio di conoscenze transfrontaliero e le partnership produttive suggeriscono un'armonizzazione graduale nei prossimi cinque anni, rafforzando la sicurezza dell'approvvigionamento continentale per il mercato nordamericano delle cellule staminali.
Panorama competitivo
Thermo Fisher Scientific e Merck KGaA dominano i settori di apparecchiature, reagenti e produzione conto terzi, fornendo piattaforme standardizzate a supporto della conformità alle GMP. Nel frattempo, aziende focalizzate sulla terapia come Mesoblast, Fate Therapeutics e Lineage Cell Therapeutics stanno portando avanti pipeline in fase avanzata in ortopedia, oncologia e neurologia. L'acquisizione di EsoBiotec da parte di AstraZeneca per 425 milioni di dollari dimostra l'interesse delle grandi case farmaceutiche per il know-how aggiuntivo in terapia cellulare.
Specialisti dell'automazione come Cellares e Ori Biotech puntano il loro valore su suite di produzione chiavi in mano in grado di risparmiare il 70% di manodopera, definendo nuovi standard di costo e intensificando la concorrenza sui prezzi nel mercato delle cellule staminali nordamericano. Le partnership di "bioprocessing verde" basate su criteri ESG tra Cytiva e Cellular Origins offrono vantaggi per gli acquirenti che puntano a ridurre l'impronta di carbonio del 25%.
Le aziende che stanno rivoluzionando l'editing CRISPR con linee allogeniche di iPSC, come Century Therapeutics, potrebbero ridefinire i confini competitivi combinando scalabilità e immunità. Se i costrutti basati su donatori universali dovessero raggiungere il successo negli studi clinici pivotali, le piattaforme autologhe esistenti potrebbero affrontare un'obsolescenza accelerata, aumentando l'impulso strategico per joint venture e licenze tecnologiche nel mercato nordamericano delle cellule staminali.
Leader del settore delle cellule staminali in Nord America
Becton, Dickinson e Company
Thermo Fisher Scientific
Lineage Cell Therapeutics, Inc.,
Merck KGaA (Sigma Aldrich)
Azienda Bristol-Myers Squibb
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2025: il Maryland Stem Cell Research Fund ha stanziato 18 milioni di dollari per progetti rigenerativi in fase iniziale.
- Marzo 2025: RegeneCyte ha ricevuto l'approvazione della FDA per la sua terapia con cellule staminali del sangue del cordone ombelicale, segnando una pietra miliare per le applicazioni delle cellule staminali perinatali.
- Luglio 2024: il governo canadese ha investito 22.5 milioni di dollari per espandere l'impianto di biofabbricazione di STEMCELL Technologies nella British Columbia, con la previsione di creare oltre 1,000 posti di lavoro.
Ambito del rapporto sul mercato delle cellule staminali in Nord America
Secondo lo scopo del rapporto, le cellule staminali sono cellule biologiche che possono differenziarsi in altri tipi di cellule. Inoltre, vari tipi di cellule staminali vengono utilizzati per scopi terapeutici. Con molteplici applicazioni nella fase clinica per varie malattie, negli ultimi tempi queste sono state ampiamente esplorate da un gran numero di aziende biofarmaceutiche. Il mercato delle cellule staminali del Nord America è segmentato per tipo di prodotto (cellule staminali adulte, cellule embrionali umane, cellule staminali pluripotenti e altri tipi di prodotto), applicazione (disturbi neurologici, trattamenti ortopedici, disturbi oncologici, lesioni e ferite, disturbi cardiovascolari e altro applicazioni), tipo di trattamento (terapia con cellule staminali allogeniche, terapia con cellule staminali autologiche e terapia con cellule staminali singeniche) e geografia. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
Per tipo di prodotto
| Cellule staminali adulte |
| Cellule staminali pluripotenti indotte |
| Cellule staminali embrionali umane |
| Altri tipi di prodotto |
Per Applicazione
| Disordini neurologici |
| Trattamenti ortopedici |
| Patologie Oncologiche |
| Disturbi cardiovascolari |
| Lesioni e ferite |
| Altre applicazioni |
Per tipo di trattamento
| Terapia allogenica |
| Terapia autologa |
| Terapia singeneica |
Per utente finale
| Ospedali e cliniche specializzate |
| Istituti accademici e di ricerca |
| Aziende biofarmaceutiche e biotecnologiche |
| Banche di cellule staminali |
| Altri utenti finali |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di prodotto | Cellule staminali adulte |
| Cellule staminali pluripotenti indotte | |
| Cellule staminali embrionali umane | |
| Altri tipi di prodotto | |
| Per Applicazione | Disordini neurologici |
| Trattamenti ortopedici | |
| Patologie Oncologiche | |
| Disturbi cardiovascolari | |
| Lesioni e ferite | |
| Altre applicazioni | |
| Per tipo di trattamento | Terapia allogenica |
| Terapia autologa | |
| Terapia singeneica | |
| Per utente finale | Ospedali e cliniche specializzate |
| Istituti accademici e di ricerca | |
| Aziende biofarmaceutiche e biotecnologiche | |
| Banche di cellule staminali | |
| Altri utenti finali | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato delle cellule staminali nel Nord America?
Nel 8.36 il mercato delle cellule staminali del Nord America avrebbe raggiunto i 2026 miliardi di dollari.
Quale CAGR è previsto per il mercato fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 9.95% tra il 2026 e il 2031.
Quale tipologia di prodotto prevale nel fatturato?
Le cellule staminali adulte sono leader di mercato con una quota di mercato del 51.25%, grazie alla loro comprovata sicurezza.
Perché le applicazioni neurologiche stanno guadagnando terreno?
Gli studi clinici innovativi sul morbo di Parkinson e sulle lesioni del midollo spinale stanno determinando un CAGR dell'11.21% nei segmenti neurologici.
In che modo le piattaforme di automazione influenzano i costi di produzione?
Le soluzioni proposte da aziende come Cellares potrebbero ridurre i costi di manodopera fino al 70%, abbassando i prezzi per dose e accelerando l'espansione.
Quale area geografica registra la crescita più rapida?
Si prevede che il Canada registrerà un CAGR dell'11.62% nel periodo 2026-2031, sostenuto dagli investimenti federali nelle infrastrutture di bioproduzione.


