

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 8.28 miliardo di dollari |
| Dimensione del mercato (2031) | 10.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.68% CAGR |
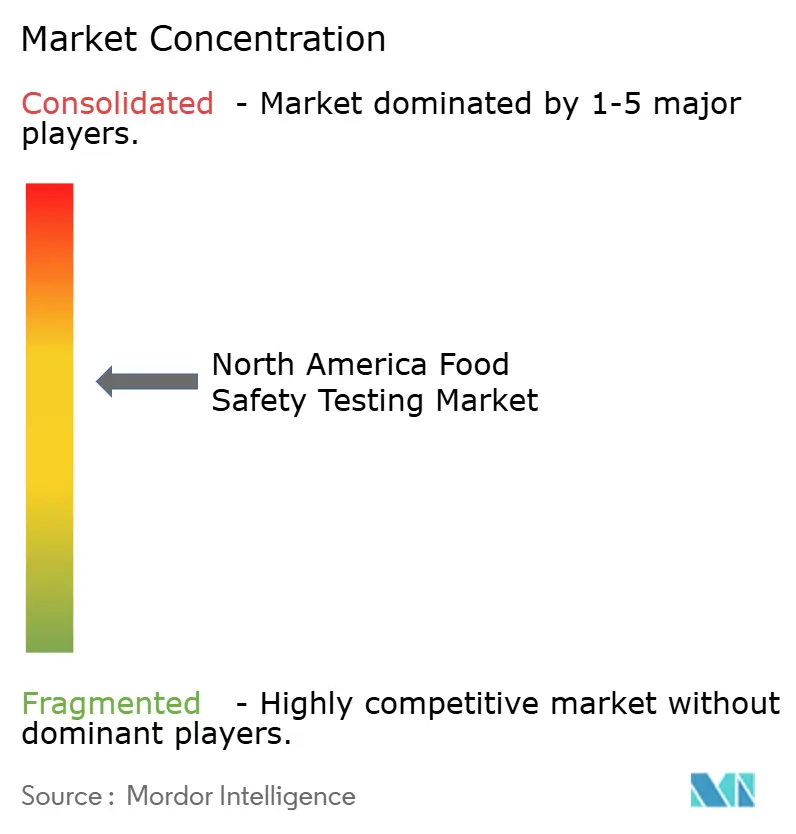
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei test sulla sicurezza alimentare in Nord America di Mordor Intelligence
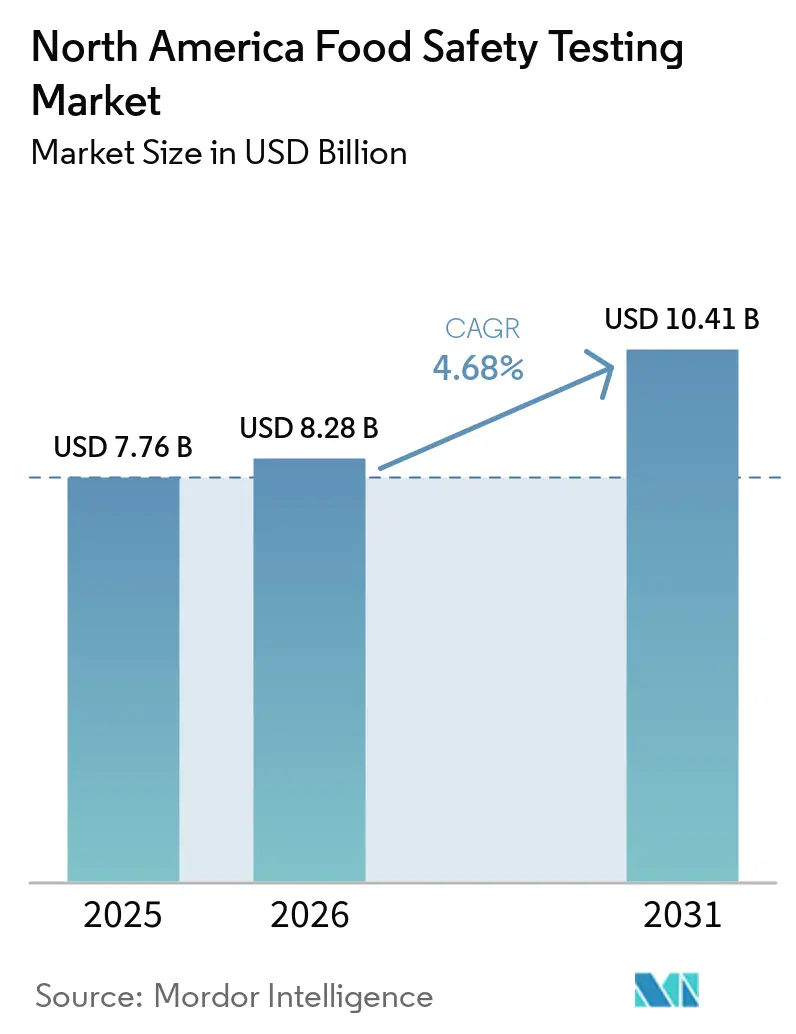
Si prevede che il mercato nordamericano dei test sulla sicurezza alimentare passerà da 7.76 miliardi di dollari nel 2025 e 8.28 miliardi di dollari nel 2026 a 10.41 miliardi di dollari entro il 2031, registrando un CAGR del 4.68% tra il 2026 e il 2031. Le autorità di regolamentazione continuano a inasprire le norme in materia di controllo preventivo, campionamento e tracciabilità, spingendo i produttori a integrare test microbiologici, chimici e di autenticità di routine direttamente nei flussi di lavoro di produzione, anziché affidarsi al campionamento del prodotto finito. L'adozione di sistemi di reazione a catena della polimerasi (PCR) in tempo reale, sequenziamento dell'intero genoma e spettrometria di massa ad alta risoluzione è in aumento, poiché i rivenditori richiedono certificati di analisi in giornata prima di rilasciare le spedizioni. Nel frattempo, i progetti pilota di blockchain nelle grandi catene di vendita al dettaglio comprimono i tempi delle indagini sulle epidemie da settimane a ore, rafforzando il business case per una capacità di test rapida e ad alta produttività. La carenza di manodopera persiste nei laboratori accreditati, allungando i tempi di risposta nei bacini idrografici rurali e stimolando investimenti nell'automazione che favoriscono i maggiori operatori di mercato.
Punti chiave del rapporto
- In base al tipo di contenimento, nel 2025 i test sui patogeni hanno dominato il mercato nordamericano dei test sulla sicurezza alimentare, con una quota del 48.21%, mentre i test sugli OGM hanno registrato il CAGR previsto più rapido, pari all'5.25% fino al 2031.
- In base alla tecnologia, le piattaforme PCR hanno detenuto una quota di fatturato del 45.32% nel 2025, mentre la cromatografia e la spettrometria hanno registrato il CAGR previsto più rapido, pari al 6.12% fino al 2031.
- Per quanto riguarda le applicazioni, nel 2025 il settore alimentare rappresentava l'82.98% della quota di mercato nordamericana dei test per la sicurezza alimentare, mentre si prevede che i test per alimenti per animali domestici e mangimi per animali si espanderanno a un tasso di crescita annuo composto (CAGR) del 5.31% tra il 2026 e il 2031.
- Dal punto di vista geografico, gli Stati Uniti hanno rappresentato il 75.11% del fatturato regionale nel 2025, mentre il Messico ha mostrato la traiettoria di crescita più forte con un CAGR del 6.21% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei test sulla sicurezza alimentare in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente richiesta di rigorosa conformità alla sicurezza alimentare | + 1.5% | Globale, con la più rigorosa applicazione negli Stati Uniti e in Canada | Medio termine (2-4 anni) |
| Aumento della frequenza delle epidemie di malattie trasmesse dagli alimenti | + 1.2% | Stati Uniti e Canada, con ripercussioni anche sul Messico | A breve termine (≤ 2 anni) |
| Ampia adozione della blockchain per la tracciabilità della supply chain | + 0.8% | Reti di vendita al dettaglio e distribuzione negli Stati Uniti, primi progetti pilota in Canada | A lungo termine (≥ 4 anni) |
| Maggiore attenzione al rilevamento e alla prevalenza degli allergeni alimentari | + 1.0% | Stati Uniti e Canada, guidati dal FASTER Act e dallo SFCR | Medio termine (2-4 anni) |
| Crescenti casi di adulterazione e tossicità nei prodotti trasformati | + 0.9% | In tutto il Nord America, con applicazione concentrata negli Stati Uniti | A breve termine (≤ 2 anni) |
| Crescente necessità di una maggiore durata di conservazione e di un minor numero di richiami di prodotti | + 1.1% | Stati Uniti e Canada, che interessano tutte le categorie alimentari | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente richiesta di rigorosa conformità alla sicurezza alimentare
Ai sensi del Food Safety Modernization Act della FDA, i produttori sono tenuti a integrare test microbiologici e chimici di routine nei loro processi produttivi. Questa strategia pone l'accento sui controlli preventivi, sui piani di analisi dei rischi e su una maggiore tracciabilità per gli alimenti ad alto rischio, allontanandosi dalla tradizionale dipendenza dal campionamento del prodotto finito. Analogamente, il piano di campionamento per l'anno fiscale 2025 dell'USDA-FSIS prevede la raccolta di circa 88,031 campioni microbiologici e 12,400 campioni di residui chimici [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Programmi e risultati di campionamento", usda.gov . Questo ampio sforzo evidenzia il passaggio dell'agenzia verso valutazioni del rischio basate sui dati e l'uso del sequenziamento del genoma intero per risalire alle fonti delle epidemie. In Canada, il Safe Food for Canadians Regulations impone a tutte le imprese alimentari autorizzate di implementare piani di controllo preventivo e di mantenere registri di tracciabilità. Questo allineamento con gli standard statunitensi mira a semplificare i processi e a facilitare il commercio transfrontaliero. La normativa FDA sulla tracciabilità degli alimenti, con scadenza di conformità fissata a luglio 2028, concede ai piccoli produttori il tempo necessario per migliorare i propri sistemi di registrazione. Tuttavia, molti dei primi ad adottare la tecnologia stanno già utilizzando la tracciabilità digitale per differenziare i propri marchi e assicurarsi una posizione privilegiata sugli scaffali. In Messico, COFEPRIS sta modernizzando i propri protocolli di analisi per l'import-export al fine di conformarsi agli impegni previsti dall'USMCA. Questa modernizzazione sta alimentando la domanda di laboratori accreditati in grado di rilasciare certificati riconosciuti sia dalle autorità statunitensi che da quelle canadesi. Inoltre, i requisiti normativi stanno influenzando standard come l'accreditamento ISO 17025 per i laboratori di analisi. I rivenditori si affidano sempre più alle certificazioni degli schemi GFSI, tra cui SQF e BRC, come parametri di riferimento per l'approvazione dei fornitori.
Aumento della frequenza delle epidemie di malattie trasmesse dagli alimenti
Nel corso del 2024 e del 2025, i Centers for Disease Control and Prevention hanno monitorato settimanalmente da 17 a 36 indagini multistatali sulle malattie di origine alimentare [2] Fonte: Centers for Disease Control and Prevention, “Outbreak Investigations,” cdc.gov . Listeria monocytogenes e Salmonella sono state le principali cause di richiami di Classe I in carni, latticini e prodotti ortofrutticoli pronti al consumo. Un'epidemia di Salmonella con 104 casi legata a prodotti di salumeria si è protratta dal 2023 al 2024, spingendo l'USDA-FSIS a migliorare i protocolli di quantificazione della Salmonella e ad ampliare le capacità di sequenziamento del genoma intero per una più rapida identificazione della fonte di contaminazione. Il rilevamento dell'influenza aviaria H5N1 nelle mandrie da latte statunitensi nel 2024 ha avviato un programma di test federale che ha raccolto oltre 800 campioni di latte crudo, evidenziando come le minacce zoonotiche emergenti possano aumentare rapidamente la domanda di test. I rivenditori stanno reagendo rafforzando i requisiti dei fornitori e imponendo la verifica da parte di terzi dei piani di controllo dei patogeni, a vantaggio dei laboratori accreditati e attrezzati per flussi di lavoro di PCR ad alta produttività e immunoanalisi. La natura transfrontaliera degli eventi di contaminazione è evidente nell'epidemia di E. coli O157:H7 nella lattuga romana in Canada e nei casi sporadici di Cyclospora nei prodotti ortofrutticoli freschi in Messico, sottolineando la necessità di standard di analisi armonizzati e di condivisione dei dati in tempo reale tra gli enti regolatori nordamericani, tra cui Health Canada. La conformità rimane fondamentale, con particolare attenzione ai principi HACCP e alla convalida di routine dei punti critici di controllo attraverso il monitoraggio ambientale.
Ampia adozione della blockchain per la tracciabilità della supply chain
Walmart utilizza IBM Food Trust per alimentare il suo sistema di tracciabilità basato su blockchain, richiedendo ai fornitori di prodotti a foglia verde di caricare rapidamente i dati dal produttore al consumatore. Questa funzionalità riduce i tempi di indagine sulle epidemie da settimane a ore, aumentando la necessità di uno screening più rapido dei patogeni negli impianti di confezionamento. Il sistema integra sensori IoT che monitorano costantemente temperatura e umidità, attivando avvisi automatici quando le condizioni superano le soglie di sicurezza e avviando immediatamente test microbiologici. Mentre i grandi rivenditori e i produttori di marca hanno ampiamente adottato questa tecnologia, i trasformatori più piccoli si trovano ad affrontare ostacoli come problemi di interoperabilità e costi iniziali elevati. Tuttavia, i programmi pilota per i prodotti ittici e biologici stanno dimostrando un ritorno sull'investimento grazie a minori spese di richiamo e una maggiore fiducia dei consumatori. La norma sulla tracciabilità alimentare della FDA, che richiede la tracciabilità a livello di lotto per gli alimenti elencati nell'elenco di tracciabilità alimentare, è in linea con l'acquisizione dettagliata dei dati della blockchain e si prevede che ne favorirà l'adozione prima della scadenza di conformità di luglio 2028. In Messico, i produttori orientati all'esportazione stanno investendo nella blockchain per soddisfare i requisiti dei rivenditori statunitensi, alimentando la domanda di laboratori di analisi accreditati in grado di rilasciare certificati digitali compatibili con le piattaforme di contabilità distribuita. L'integrazione della blockchain con tecnologie di analisi avanzate, come il sequenziamento dell'intero genoma, crea un ciclo di feedback in cui una più rapida identificazione delle fonti di contaminazione supporta una maggiore frequenza dei test.
Maggiore attenzione al rilevamento e alla prevalenza degli allergeni alimentari
Nel 2024 e nel 2025, l'etichettatura errata degli allergeni è diventata la principale causa di richiami di Classe I. Questo schema, che rappresenta una parte significativa delle azioni di controllo da parte di USDA e FDA, sottolinea i rischi economici e reputazionali di test inadeguati. I test immunoenzimatici multiplex, che consentono il rilevamento simultaneo di più allergeni in un'unica analisi, contribuiscono a ridurre i costi e i tempi di consegna. Tuttavia, richiedono ai laboratori di investire in piattaforme automatizzate e di mantenere protocolli convalidati per ciascuna matrice alimentare. I requisiti canadesi in materia di etichettatura degli allergeni, allineati agli standard statunitensi previsti dal Regolamento "Safe Food for Canadians", hanno creato un mercato nordamericano unificato per i servizi di test degli allergeni. La crescente popolarità di proteine vegetali e alternative ha introdotto nuovi profili allergenici, come le proteine del pisello, il lupino e nuovi legumi. Inoltre, le iniziative normative, tra cui i programmi volontari di controllo degli allergeni della FDA e gli schemi di certificazione GFSI, sottolineano la necessità di piani di gestione degli allergeni.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati delle tecnologie avanzate di test sulla sicurezza alimentare | -0.7% | Stati Uniti e Canada, con ripercussioni sui piccoli e medi trasformatori | Medio termine (2-4 anni) |
| Sfide nel rilevamento di contaminanti emergenti e nuovi | -0.5% | In tutto il Nord America, con lacune normative su PFAS e microplastiche | A lungo termine (≥ 4 anni) |
| Carenza di personale qualificato nei laboratori di sicurezza alimentare | -0.6% | Stati Uniti e Canada, concentrati nei mercati rurali e secondari | A breve termine (≤ 2 anni) |
| Tempi prolungati delle metodologie di test tradizionali | -0.4% | Stati Uniti e Canada, che influenzano i protocolli USDA-FSIS | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati delle tecnologie avanzate di test sulla sicurezza alimentare
I sistemi di spettrometria di massa ad alta risoluzione, necessari per l'analisi multiresidua dei pesticidi e la quantificazione dei PFAS, comportano investimenti di capitale superiori a 500,000 dollari. Questa spesa significativa scoraggia le piccole e medie imprese dall'eseguire test internamente, indirizzando la domanda principalmente verso laboratori terzi [ricerca peer-reviewed]. I laboratori che servono mercati rurali o secondari devono affrontare sfide dovute ai costi ricorrenti legati alle piattaforme di sequenziamento dell'intero genoma e all'infrastruttura bioinformatica, tra cui l'archiviazione cloud, le licenze software e la necessità di personale qualificato. Il passaggio dai test presuntivi a quelli confermativi, imposto da alcuni protocolli USDA-FSIS, aumenta sia i tempi di consegna che i costi. Di conseguenza, i produttori negoziano sconti sui volumi con laboratori accreditati o investono in tecnologie di screening rapido per ridurre il numero di campioni che richiedono analisi di conferma. A differenza degli Stati Uniti, dove le economie di scala avvantaggiano il mercato dei laboratori, il settore dei laboratori canadesi, più piccolo, registra costi per test più elevati e tempi di consegna più lunghi, in particolare per test specializzati come la quantificazione delle micotossine e la convalida degli allergeni. L'infrastruttura di test del Messico rimane frammentata, con strutture accreditate limitate per la cromatografia avanzata e la diagnostica molecolare. Ciò costringe gli esportatori a inviare campioni ai laboratori statunitensi, sostenendo ulteriori costi logistici transfrontalieri. I grandi produttori con portafogli prodotti diversificati possono bilanciare il compromesso economico tra test proattivi e rischi di richiamo, mentre i trasformatori più piccoli spesso ritardano i test fino a quando non sono obbligati da ispezioni normative o audit dei clienti.
Sfide nel rilevamento di contaminanti emergenti e nuovi
Tra il 2019 e il 2024, il programma di monitoraggio della FDA ha identificato composti PFAS in prodotti ittici, prodotti ortofrutticoli e materiali a contatto con gli alimenti. Tuttavia, la mancanza di limiti di azione federali e di protocolli di test standardizzati ha creato difficoltà di conformità per i produttori. Allo stesso tempo, le microplastiche negli alimenti e nelle bevande trasformati sono diventate una preoccupazione crescente, sebbene rimangano non regolamentate. I ricercatori stanno sviluppando metodi come la spettroscopia infrarossa a trasformata di Fourier e la pirolisi-GC-MS per misurare il conteggio delle particelle e determinare i tipi di polimeri. Nel 2024, il rilevamento dell'influenza aviaria H5N1 negli allevamenti da latte ha evidenziato la rapida comparsa di patogeni zoonotici. Questa situazione costringe i laboratori a riallocare rapidamente le risorse e convalidare nuovi test. Inoltre, la scoperta di nuove micotossine e metaboliti fungini in cereali e frutta a guscio sta superando le capacità degli attuali metodi cromatografici. Lo sviluppo di standard di riferimento e protocolli convalidati non ha tenuto il passo con questi risultati. I batteri resistenti agli antibiotici nella carne e nel pollame richiedono il sequenziamento dell'intero genoma per identificare i geni di resistenza, ma solo un numero limitato di laboratori, compresi quelli che aderiscono all'USDA-FSIS, è attrezzato per questo scopo. Il ritardo nella definizione dei limiti di intervento per i contaminanti rilevati scoraggia l'esecuzione di test proattivi. I produttori temono che la divulgazione volontaria di nuovi contaminanti possa comportare richiami o azioni esecutive senza chiari percorsi di conformità.
Analisi del segmento
Per tipo di contenimento: prevalgono i test sui patogeni, accelera la verifica degli OGM
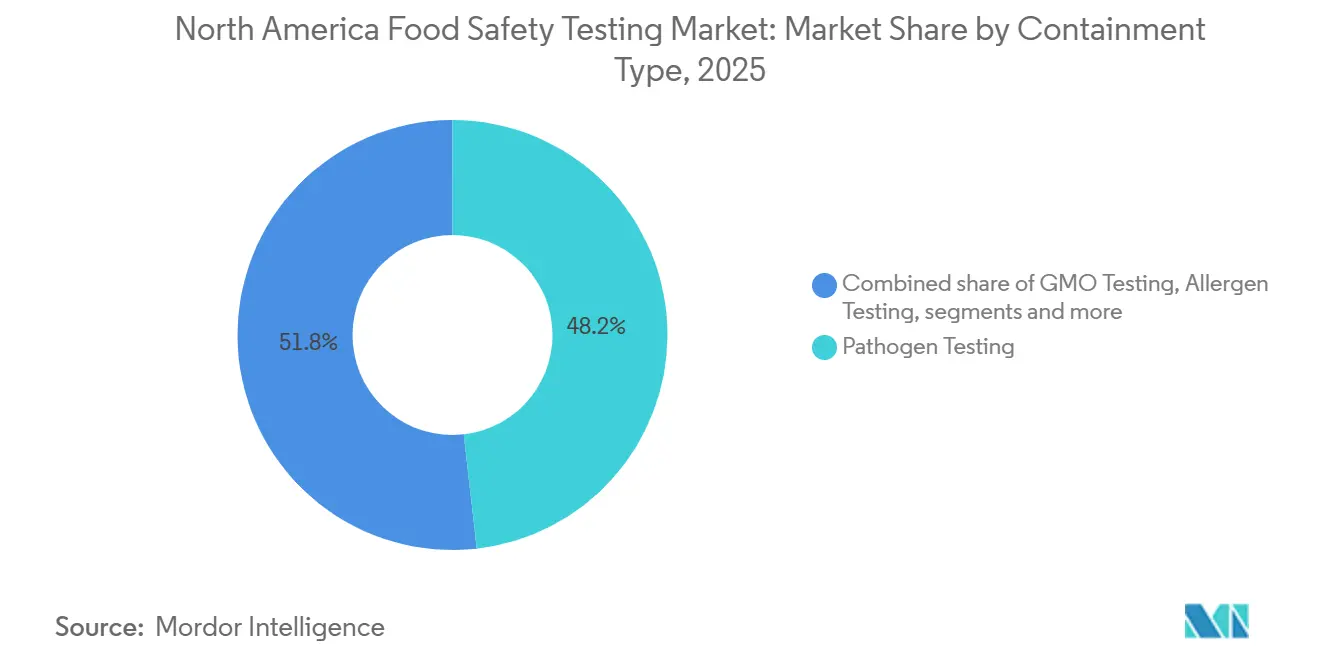
I test sui patogeni hanno rappresentato il 48.21% del fatturato del 2025, sostenuti dagli obblighi di tolleranza zero per Salmonella e Listeria in carne, pollame e alimenti pronti al consumo. Si prevede che la verifica degli OGM crescerà a un CAGR dell'5.25% fino al 2031, supportata dallo standard di divulgazione degli alimenti bioingegnerizzati dell'USDA e dai sigilli volontari non OGM richiesti dai rivenditori di fascia alta. I test su pesticidi e residui acquisiscono rilevanza con l'inasprimento dei limiti massimi di residui da parte dell'EPA e l'introduzione di soglie indipendenti per i PFAS negli imballaggi alimentari da parte degli stati. I test sulle micotossine rimangono essenziali per le esportazioni di cereali e frutta a guscio che mirano agli standard UE e asiatici. I test sugli allergeni hanno ricevuto un impulso dall'inclusione del sesamo come allergene principale, mentre altri segmenti dei test sui contaminanti, che riguardano metalli pesanti e microplastiche, avanzano con l'aumento dello slancio normativo della ricerca.
Storicamente, i costi per campione per i test sui patogeni sono diminuiti con il miglioramento della produttività della PCR multiplex, ma i volumi assoluti hanno continuato ad aumentare grazie ai controlli sui prodotti finiti orientati alla vendita al dettaglio. I test sugli OGM hanno beneficiato di una duplice domanda: l'obbligo di informativa sulle etichette e la certificazione volontaria per le dichiarazioni di marketing. La PCR digitale è ora preferita per quantificare le soglie di OGM inferiori allo 0.9% richieste nei mercati di esportazione europei, il che aumenta il valore del servizio dei laboratori che offrono questa specialità. I laboratori che integrano la spettrometria di massa a rapporto isotopico nei programmi di autenticità ottengono margini più elevati poiché i casi di adulterazione stimolano requisiti di audit premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: PCR, cromatografia e spettrometria guadagnano terreno
Nel 2025, le tecnologie PCR hanno rappresentato il 45.32% del fatturato, riconosciute per la loro velocità, sensibilità e compatibilità con i robot automatizzati per la preparazione dei campioni. Dal 2026 al 2031, si prevede che le piattaforme di cromatografia e spettrometria cresceranno a un CAGR del 6.12%, trainate dalla loro capacità di gestire flussi di lavoro multiresiduo per pesticidi, micotossine, PFAS e autenticità, aree in cui i tradizionali test immunoenzimatici risultano carenti. Sebbene i test immunoenzimatici rimangano convenienti per lo screening ad alto rendimento degli allergeni, la domanda di test LC-MS/MS di conferma è in aumento tra acquirenti e revisori. Inoltre, biosensori, dispositivi a flusso laterale e sequenziatori portatili stanno guadagnando terreno negli scenari di adozione precoce, dove decisioni rapide in loco portano a efficienze operative.
La PCR in tempo reale riduce i colli di bottiglia nei tempi di rilascio per i prodotti deperibili, sebbene i requisiti di conferma delle colture imposti dall'USDA comportino ancora ritardi nelle scorte. I test multiplex, in grado di rilevare fino a cinque agenti patogeni in una singola analisi, riducono il costo per punto dati e sono particolarmente utili per i grandi trasformatori che effettuano lo screening delle materie prime in entrata. La cromatografia liquida ad altissime prestazioni combinata con la spettrometria di massa Orbitrap consente il rilevamento di centinaia di contaminanti in una singola analisi, rispondendo alla richiesta dei rivenditori di certificati di analisi completi. L'amplificazione isotermica sta diventando sempre più popolare grazie alla sua capacità di funzionare senza termociclatori, riducendo significativamente i costi di capitale, sebbene sia ancora in attesa di una convalida normativa diffusa.
Per applicazione: il segmento alimentare è il punto di riferimento per i ricavi, mentre il settore degli alimenti per animali domestici e dei mangimi supera il segmento.
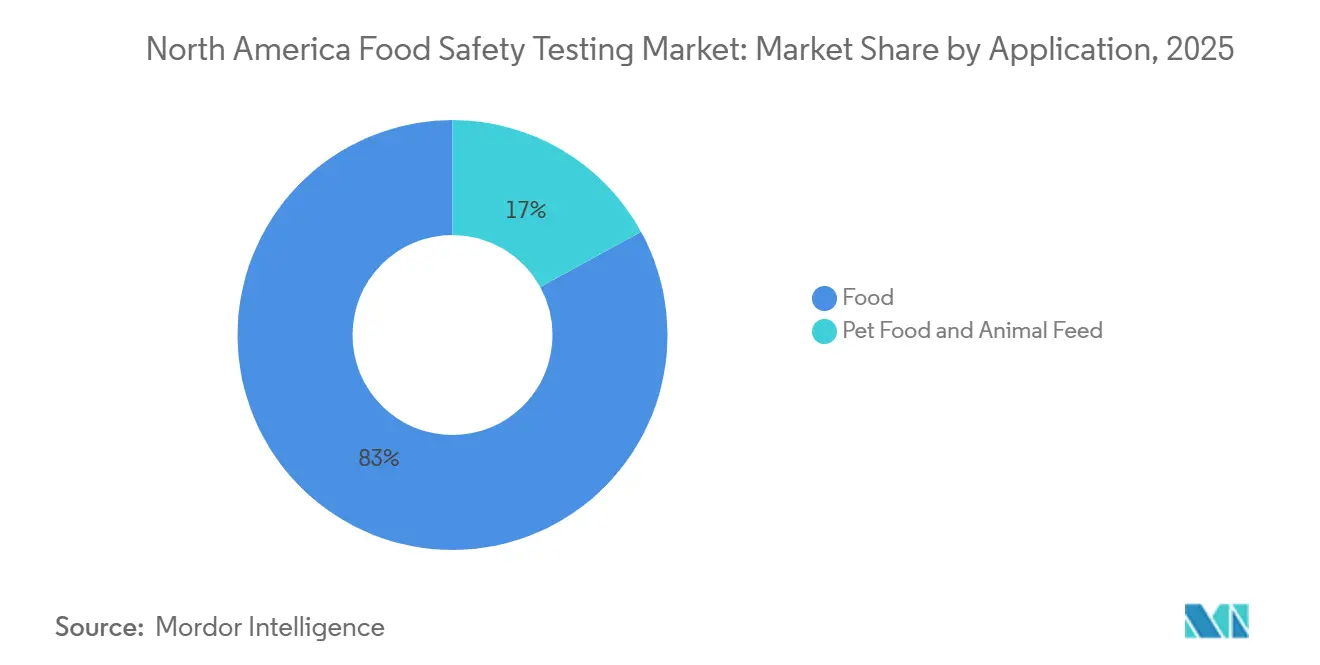
Le applicazioni per l'alimentazione umana hanno generato l'82.98% del fatturato del 2025, trainate dalle categorie di carne, pollame e latticini, soggette a rigorosi protocolli per la gestione di patogeni e residui chimici. Si prevede che i test su alimenti per animali domestici e mangimi supereranno l'5.31% di CAGR fino al 2031, trainati dalla sorveglianza del Centro per la Medicina Veterinaria della FDA a seguito delle indagini sulla cardiomiopatia dilatativa e dalle soglie più restrittive per le micotossine dell'AAFCO. La lavorazione della carne continua a essere il sottosegmento più grande, grazie ai piani di campionamento FSIS che superano gli 88.000 test microbiologici all'anno. Frutta e verdura registrano una crescita sostenuta, con l'aumento delle preoccupazioni relative a Cyclospora e pesticidi, insieme a una più ampia adozione della tracciabilità digitale per le verdure a foglia verde.
I richiami di alimenti per animali domestici per Salmonella e ingredienti non dichiarati sono aumentati nel biennio 2024-2025, spingendo i rivenditori a imporre verifiche di terze parti prima della commercializzazione sugli scaffali. Le linee guida aggiornate dell'AAFCO per l'aflatossina nei mangimi a base di mais costringono i trasformatori a investire in metodi LC-MS/MS. L'intensità dei test sui prodotti lattiero-caseari è aumentata dopo le rilevazioni del virus H5N1 del 2024, intensificando il controllo delle forniture di latte crudo e l'efficienza della pastorizzazione. Gli esportatori di prodotti agricoli continuano a effettuare screening di routine per aflatossine e ocratossina per rispettare le soglie di importazione dell'UE. I produttori di alimenti trasformati si affidano a test di autenticità e durata di conservazione per proteggersi dai danni al marchio derivanti da adulterazione o deterioramento prematuro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei test di sicurezza alimentare in Nord America
Gli Stati Uniti hanno rivendicato il 75.11% della quota di mercato nordamericana nel 2025, grazie ai mandati normativi della FDA e dell'USDA-FSIS, a una fitta rete di laboratori accreditati e a un elevato consumo alimentare pro capite che determina volumi di test nelle categorie di carne, latticini e alimenti trasformati. Il Messico accelera a un CAGR dell'6.21% fino al 2031, spinto dalla modernizzazione dei protocolli di test import-export di COFEPRIS nell'ambito degli impegni dell'USMCA, dall'espansione della capacità di trasformazione alimentare nazionale e dalla crescente consapevolezza dei consumatori sulla sicurezza alimentare a seguito di casi di adulterazione di alto profilo. Il mercato canadese cresce costantemente, grazie al Regolamento "Safe Food for Canadians" di Health Canada e all'applicazione delle norme dell'ACIA, ma la popolazione più piccola e la dispersione geografica del Paese limitano la densità dei laboratori e allungano i tempi di esecuzione per i test specializzati, secondo Health Canada. Il resto del Nord America, che comprende i territori caraibici e centroamericani, continua a contribuire in misura minore, ma beneficia del commercio transfrontaliero e dell'allineamento agli standard di sicurezza alimentare degli Stati Uniti.
Mercato dei test di sicurezza alimentare negli Stati Uniti e in Messico
Tra i fattori trainanti della crescita negli Stati Uniti figurano la scadenza per la conformità alla Food Traceability Rule della FDA, prevista per luglio 2028, che aumenterà i volumi di analisi per gli alimenti presenti nell'elenco di tracciabilità alimentare, e l'espansione della capacità di sequenziamento dell'intero genoma da parte dell'USDA-FSIS a circa 88,031 campioni microbiologici nell'anno fiscale 2025 (FDA). I produttori messicani orientati all'esportazione, in particolare di prodotti freschi, frutti di mare e alimenti trasformati, sono sottoposti a un controllo più rigoroso da parte degli importatori statunitensi che richiedono verifiche di terze parti sul controllo dei patogeni e sulla conformità dei residui di pesticidi, una dinamica che sta spingendo gli investimenti in laboratori di analisi accreditati e infrastrutture per la catena del freddo.
Mercato dei test di sicurezza alimentare negli Stati Uniti, in Messico e in Canada
Le statistiche sui richiami in Canada rispecchiano le tendenze statunitensi, con Listeria e Salmonella che dominano le azioni di controllo, rafforzando la necessità di standard di test armonizzati e di condivisione dei dati in tempo reale tra gli enti regolatori nordamericani [3] Fonte: Health Canada, “Safe Food for Canadians Regulations,” canada.ca . I progetti pilota di tracciabilità basati su blockchain di rivenditori statunitensi come Walmart stanno definendo di fatto gli standard che gli esportatori messicani devono rispettare per mantenere l'accesso al mercato, una dinamica che sta accelerando l'adozione della tracciabilità digitale e dei test in tempo reale. L'influenza normativa include le norme FSMA della FDA, i protocolli di campionamento USDA-FSIS, l'SFCR di Health Canada e gli standard NOM di COFEPRIS, che impongono tutti test di routine e verifiche da parte di terzi.
Panorama normativo
La domanda di test sulla sicurezza alimentare in Nord America è trainata dai regimi di controllo preventivo e di verifica guidati dalla FDA statunitense (normative e linee guida FSMA) e dai programmi di campionamento dell'USDA-FSIS, oltre che dal Regolamento canadese sulla sicurezza alimentare per i canadesi (SFCR) e dalle attività di controllo dell'Agenzia canadese per l'ispezione degli alimenti (CFIA). L'USDA-FSIS continua a svolgere attività di verifica su larga scala, inclusi piani di campionamento che coprono i rischi microbiologici e i residui chimici in carne, pollame e prodotti a base di uova, supportando così i requisiti di routine per i test su agenti patogeni, residui e allergeni lungo le filiere di approvvigionamento regolamentate.
La tracciabilità e l'etichettatura rimangono temi centrali in materia di conformità. Negli Stati Uniti, il percorso di implementazione della norma FDA sulla tracciabilità degli alimenti prosegue, con attività di coinvolgimento del settore nel 2026 e una data di conformità indicata nel rapporto come luglio 2028. In Canada, i requisiti di etichettatura sulla parte anteriore della confezione (FOP) sono entrati in piena conformità a partire dal 1° gennaio 2026, e gli aggiornamenti normativi di Health Canada del dicembre 2024 hanno modernizzato i criteri microbiologici, gli additivi alimentari e i metodi di analisi, supportando metodi di laboratorio standardizzati e documentazione per il commercio transfrontaliero.
Analisi della catena del valore
La catena del valore comprende metodi di test e materiali di consumo (reagenti, kit, materiali di riferimento), strumenti analitici (sistemi PCR, sequenziamento, cromatografia e spettrometria di massa), raccolta dei campioni e logistica, ed esecuzione dei test tramite laboratori di qualità interni e reti TIC di terze parti accreditate ISO/IEC 17025. I risultati confluiscono nelle decisioni di rilascio ai clienti e nella documentazione di conformità, sempre più collegate ai flussi di dati di tracciabilità digitale richiesti da rivenditori e autorità di regolamentazione (ad esempio, la pianificazione della normativa FDA sulla tracciabilità in vista di una scadenza di conformità a luglio 2028, citata nel contesto del rapporto).
In Nord America, la capacità e le competenze sono plasmate dal consolidamento e dalla digitalizzazione delle reti di laboratori, unitamente agli aggiornamenti degli standard metodologici da parte degli enti regolatori. La modernizzazione dei criteri microbiologici e dei metodi di analisi da parte di Health Canada nel dicembre 2024 aumenta la necessità di flussi di lavoro validati e di reportistica coerente per le diverse matrici alimentari. Sul fronte dell'erogazione dei servizi, le principali aziende di analisi microbiologiche e chimiche (TIC) stanno espandendo la propria presenza e le proprie attrezzature, tra cui l'acquisizione di Murray-Brown Laboratories da parte di SGS nel 2026 per aggiungere capacità di analisi microbiologica e chimica analitica, e il lancio della piattaforma SGS FoodNexus per collegare le informazioni sulla conformità con l'analisi del rischio, riflettendo un passaggio verso servizi integrati di test e dati piuttosto che verso certificati di analisi indipendenti.
Panorama competitivo
Il mercato nordamericano dei test sulla sicurezza alimentare è un ambito competitivo in cui leader affermati e operatori emergenti sfruttano i progressi tecnologici per ottenere un vantaggio competitivo. Leader del settore come Eurofins Scientific e SGS stanno attivamente espandendo la loro presenza attraverso acquisizioni strategiche, come l'acquisizione di Modern Testing Services da parte di Eurofins nel settembre 2024. In questo mercato, le aziende che forniscono servizi di test rapidi e accurati sono molto apprezzate, poiché i produttori alimentari danno priorità alla rapidità dei risultati senza compromettere la qualità.
I produttori di apparecchiature, tra cui Thermo Fisher Scientific e Agilent Technologies, stanno compiendo notevoli progressi introducendo piattaforme di test avanzate. I loro sistemi di cromatografia e spettrometria di massa all'avanguardia consentono loro di competere efficacemente con i fornitori di analisi tradizionali. Ad esempio, il sistema ICP-MS iCAP MX Series di Thermo Fisher per l'analisi degli elementi in tracce evidenzia come le apparecchiature innovative possano offrire ai laboratori di analisi un vantaggio competitivo.
I laboratori più piccoli stanno affermando la loro presenza concentrandosi su aree di test specializzate, come l'individuazione delle frodi alimentari. Queste aziende stanno integrando metodi spettroscopici con l'apprendimento automatico per differenziarsi attraverso la competenza piuttosto che la scalabilità. I produttori alimentari preferiscono sempre più partner di test in grado di gestire più tipi di contaminanti, optando per fornitori completi piuttosto che per la gestione di più laboratori specializzati. Inoltre, stanno emergendo nuove opportunità nei test per sostanze come PFAS e microplastiche, dove l'evoluzione delle normative richiede competenze specialistiche.
Leader del settore dei test sulla sicurezza alimentare in Nord America
SGS SA
Eurofins scientifico
Bureau Veritas
PLC del gruppo Intertek
SLA limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: SGS ha acquisito Murray-Brown Laboratories a Denver, in Colorado, ampliando la propria presenza in Nord America nel settore dei test per la sicurezza alimentare e nutraceutica con l'aggiunta di competenze in microbiologia e chimica analitica. L'accordo rafforza la capacità regionale di rilevamento di pesticidi e micotossine e consente tempi di risposta più rapidi per i clienti che consolidano i fornitori per diverse categorie di contaminanti.
- Gennaio 2025: Mérieux NutriSciences ha completato l'acquisizione delle attività di analisi alimentari di Bureau Veritas negli Stati Uniti e in Canada, integrando 12 laboratori e circa 400 dipendenti nella propria rete. L'operazione amplia la portata delle analisi microbiologiche e chimiche di routine e ridefinisce le dinamiche competitive per i contratti nazionali con i grandi trasformatori e rivenditori.
- Settembre 2024: Eurofins Consumer Product Assurance ha acquisito Modern Testing Services, ampliando così le proprie competenze nel settore dei test sui prodotti alimentari di consumo. Questa operazione ha esteso la gamma di servizi offerti da Eurofins ai clienti che necessitano di supporto coordinato per i test e la conformità ai requisiti di sicurezza relativi ad alimenti, imballaggi e altri prodotti di consumo.
Ambito e metodologia
I laboratori di analisi della sicurezza alimentare e le aziende alimentari effettuano costantemente test sulla sicurezza alimentare per garantire che il prodotto sia commestibile, utilizzando varie tecnologie.
Il mercato nordamericano dei test per la sicurezza alimentare è segmentato per tipo di contaminante, tecnologia, applicazione e Paese. Per tipo di contaminante, il mercato studiato è suddiviso in test per agenti patogeni, test per pesticidi e residui, test per micotossine, test per OGM, test per allergeni e altri test per contaminanti. Per tecnologia, il mercato studiato è suddiviso in metodi basati sulla reazione a catena della polimerasi, immunodosaggio, cromatografia e spettrometria e altri. Per applicazione, il mercato è suddiviso in alimenti per animali domestici e mangimi per animali e alimenti. Le applicazioni alimentari sono suddivise in carne e pollame, latticini, frutta e verdura, alimenti trasformati, colture e altri alimenti. Il mercato è segmentato per area geografica in Stati Uniti, Canada, Messico e resto del Nord America. La valutazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di contenimento
| Test di patogeni |
| Test su pesticidi e residui |
| Test sulle micotossine |
| Test sugli OGM |
| Test sugli allergeni |
| Altri test sui contaminanti |
Per tecnologia
| Reazione a catena della polimerasi |
| Basato su immunodosaggio |
| Cromatografia e Spettrometria |
| Altro |
Per Applicazione
| Alimenti per animali domestici e mangimi per animali | |
| Alimentare - Food | Carne e pollame |
| Prodotti lattiero-caseari | |
| Frutta e verdura | |
| Cibo trattato | |
| colture | |
| Altri alimenti |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di contenimento | Test di patogeni | |
| Test su pesticidi e residui | ||
| Test sulle micotossine | ||
| Test sugli OGM | ||
| Test sugli allergeni | ||
| Altri test sui contaminanti | ||
| Per tecnologia | Reazione a catena della polimerasi | |
| Basato su immunodosaggio | ||
| Cromatografia e Spettrometria | ||
| Altro | ||
| Per Applicazione | Alimenti per animali domestici e mangimi per animali | |
| Alimentare - Food | Carne e pollame | |
| Prodotti lattiero-caseari | ||
| Frutta e verdura | ||
| Cibo trattato | ||
| colture | ||
| Altri alimenti | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei test sulla sicurezza alimentare in Nord America nel 2031?
Si prevede che il mercato raggiungerà i 10.41 miliardi di dollari entro il 2031.
Quale tipo di contenimento genera attualmente i ricavi più elevati?
I test sui patogeni rappresentano il 48.21% delle entrate regionali.
Quale segmento tecnologico dovrebbe crescere più rapidamente entro il 2031?
Si prevede che le piattaforme di cromatografia e spettrometria cresceranno a un CAGR del 6.12%.
Quale Paese registrerà il tasso di crescita più elevato entro il 2031?
Il Messico è destinato a crescere a un CAGR dell'86.21% grazie alla modernizzazione degli standard di prova da parte di COFEPRIS.


