

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 29.20 miliardo di dollari |
| Dimensione del mercato (2031) | 39.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.41% CAGR |
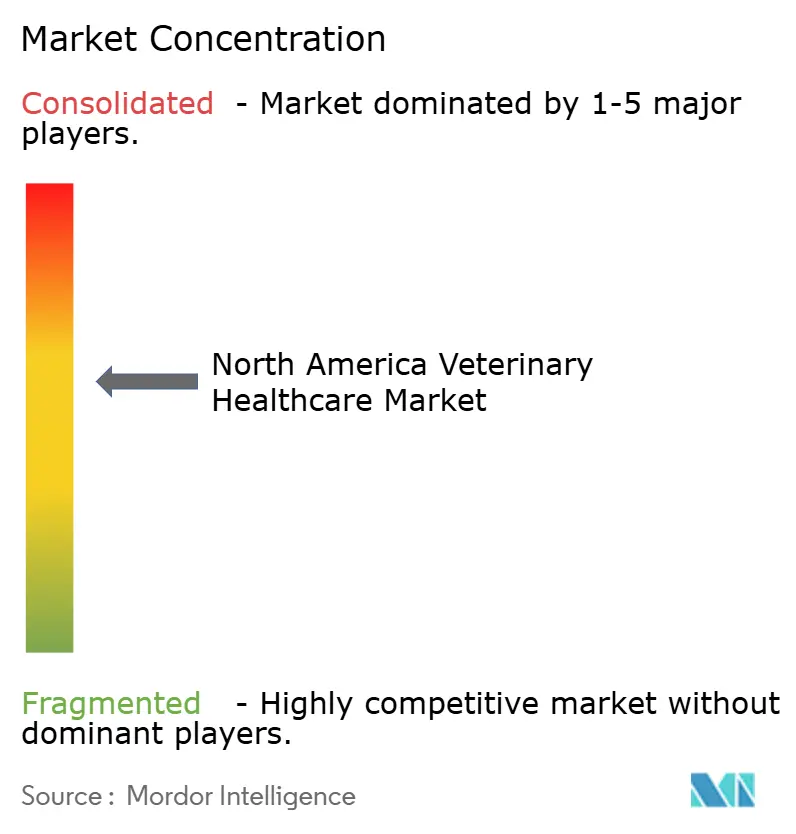
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato sanitario veterinario del Nord America di Mordor Intelligence
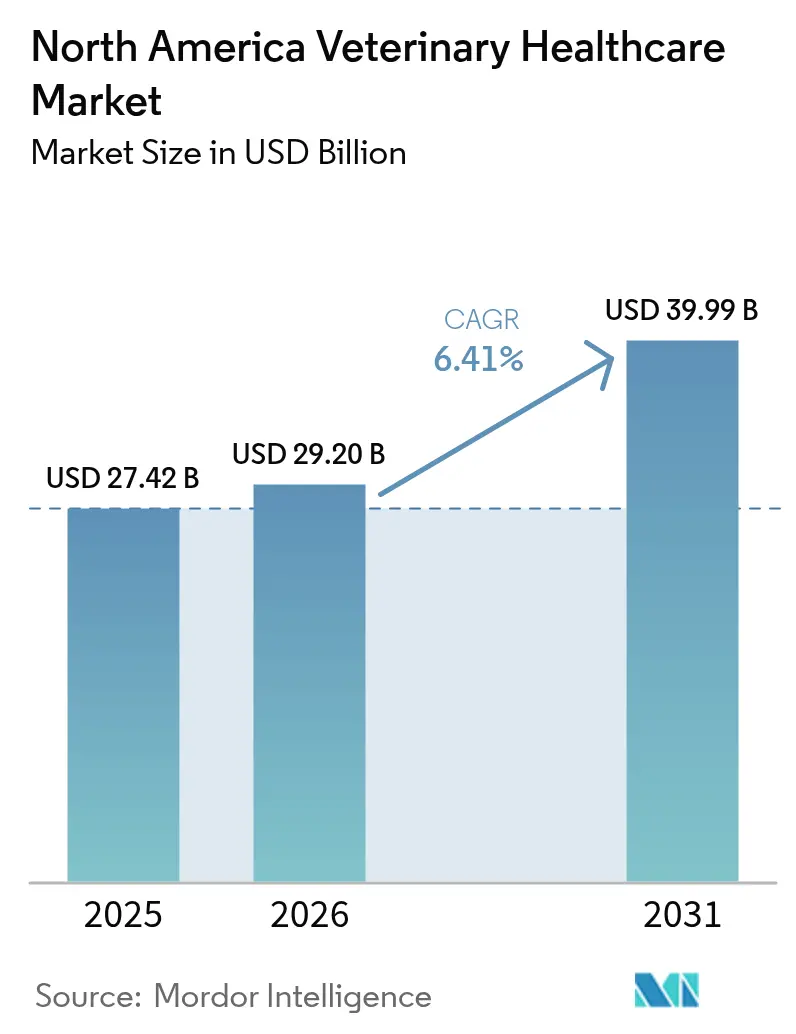
Si prevede che il mercato nordamericano dell'assistenza sanitaria veterinaria aumenterà da 27.42 miliardi di dollari nel 2025 e 29.20 miliardi di dollari nel 2026 a 39.99 miliardi di dollari entro il 2031, registrando un CAGR del 6.41% tra il 2026 e il 2031.
Il consolidamento aziendale sta spostando il potere di determinazione dei prezzi verso una manciata di catene ospedaliere, mentre la diagnostica point-of-care (POC) sta decentralizzando i test di routine dai laboratori di riferimento, riducendo i margini degli operatori storici e aprendo la strada a ricavi ricorrenti generati dalle apparecchiature. La crescente adesione alle assicurazioni per animali domestici sta ampliando la domanda di procedure ad alta intensità, sebbene permangano divari di accessibilità economica per le famiglie non assicurate, che ancora dominano la popolazione. L'innovazione terapeutica, in particolare gli anticorpi monoclonali come Librela di Zoetis, continua a sfumare il confine tra gli standard di cura umani e veterinari, creando nicchie premium che supportano margini superiori alla media. Allo stesso tempo, le autorità di regolamentazione stanno inasprendo le norme sulla gestione antimicrobica, indirizzando la ricerca e sviluppo verso alternative come probiotici, terapia fagica e piattaforme vaccinali.
Punti chiave del rapporto
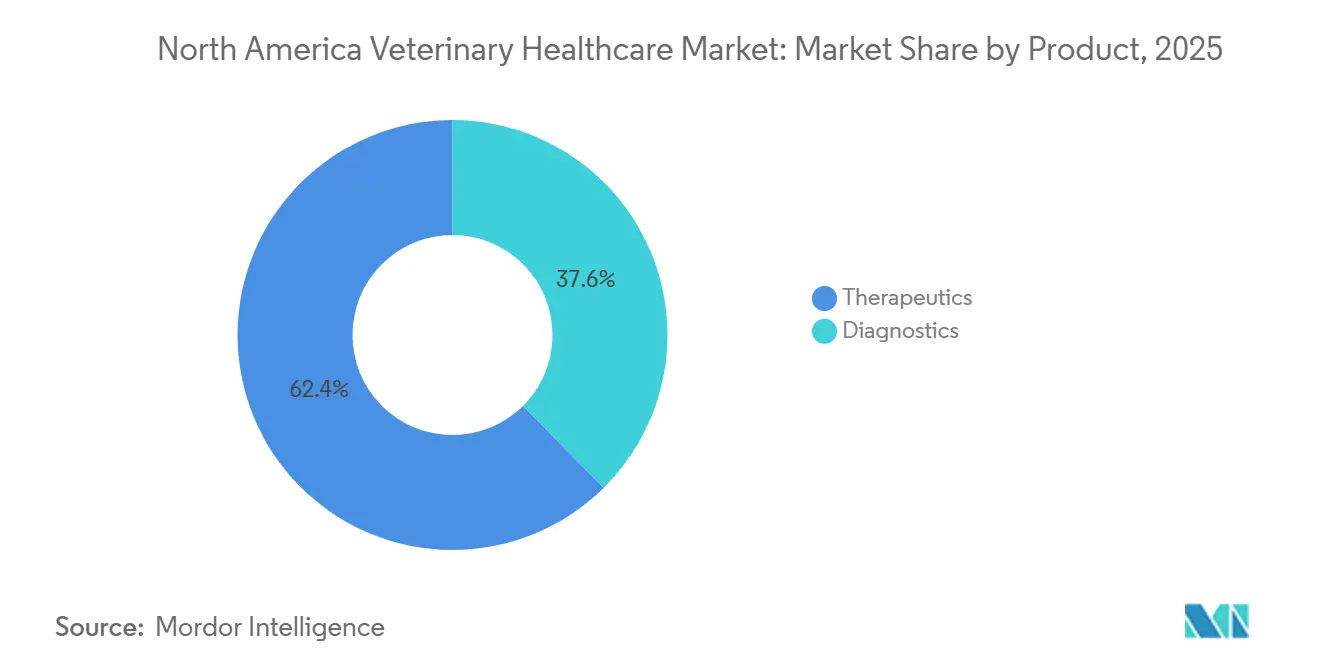
- Per prodotto, nel 2025 i prodotti terapeutici rappresentavano il 62.43% della quota di mercato dell'assistenza sanitaria veterinaria in Nord America, mentre si prevede che la diagnostica crescerà a un CAGR del 6.43% fino al 2031.
- Per tipologia di animale, cani e gatti hanno rappresentato il 45.78% del fatturato nel 2025; si prevede che il pollame registrerà la crescita più rapida, con un CAGR del 6.66% fino al 2031.
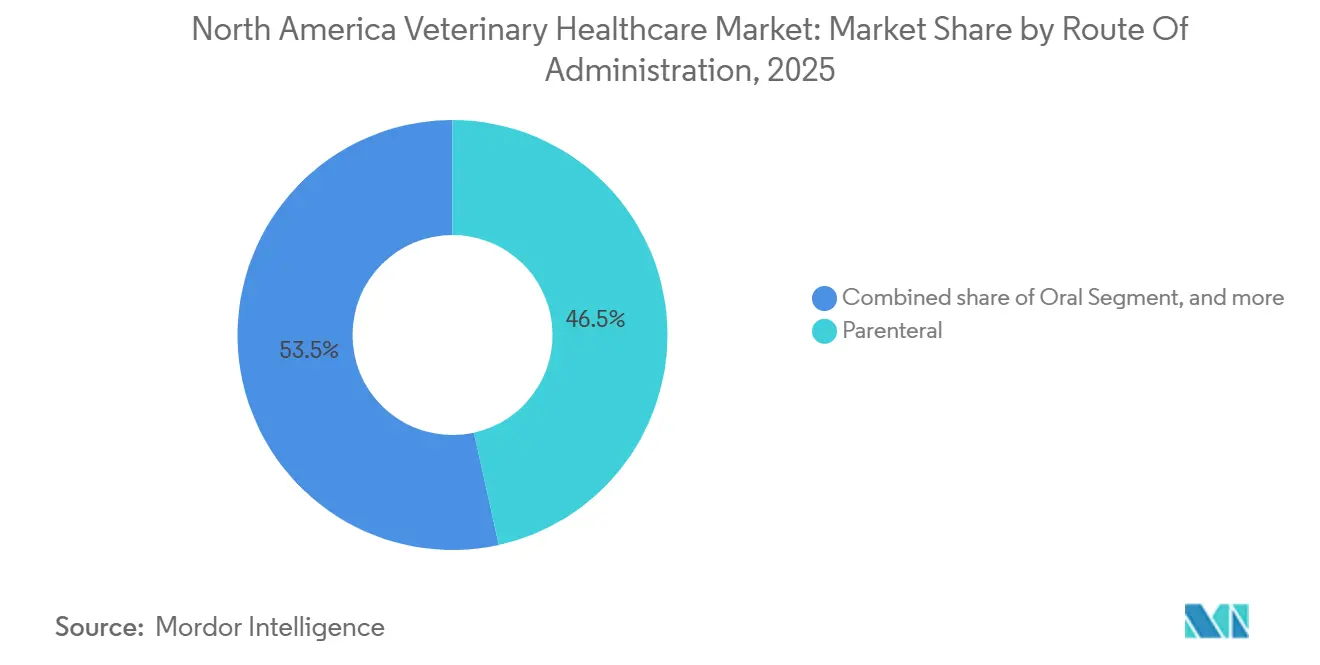
- Per quanto riguarda la via di somministrazione, nel 2025 le formulazioni parenterali hanno dominato il mercato nordamericano dei prodotti sanitari veterinari, con il 46.54%, mentre si prevede che le formulazioni orali cresceranno a un CAGR del 6.12% nel periodo 2026-2031.
- Per utente finale, gli ospedali e le cliniche veterinarie hanno registrato il 58.65% della quota di fatturato nel 2025; i test POC e quelli interni sono destinati a crescere a un CAGR del 7.12% entro il 2031.
- In termini geografici, gli Stati Uniti hanno rappresentato il 78.54% del fatturato del 2025, mentre si prevede che il Messico registrerà il tasso di crescita più elevato, con un CAGR del 7.21% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato sanitario veterinario del Nord America
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della proprietà di animali da compagnia | + 1.2% | Stati Uniti, Canada, Messico | Medio termine (2-4 anni) |
| Aumento della spesa sanitaria per gli animali domestici | + 1.5% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Progressi nella diagnostica e nella terapia veterinaria | + 1.8% | Globale, guidato dal Nord America | A lungo termine (≥ 4 anni) |
| Aumento dell'adozione dell'assicurazione per animali domestici | + 0.9% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Espansione delle catene veterinarie aziendali | + 1.3% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Politiche governative di supporto alla salute degli animali | + 0.7% | A livello regionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della proprietà di animali da compagnia
Il numero di famiglie che possiedono animali domestici continua ad aumentare, raggiungendo i 70 milioni negli Stati Uniti nel 2024 e i 7.9 milioni in Canada, con il Messico che mostra una penetrazione del 70% nelle famiglie [1] American Veterinary Medical Association, “Pet Ownership Statistics 2025,” avma.org . I proprietari più giovani adottano sempre più animali domestici contemporaneamente, comprimendo i cicli di cure di routine e mettendo a dura prova le cliniche con personale insufficiente. Ciò intensifica la domanda di diagnostica POC (Point-of-Care) che migliori l'efficienza e fornisca risultati durante la stessa visita. Gli arretrati di programmazione, in particolare per gli appuntamenti di benessere, stanno spingendo i gruppi aziendali ad estendere gli orari del fine settimana e a offrire opzioni di teletriage che indirizzano i casi non urgenti a piattaforme virtuali.
Aumento della spesa sanitaria per gli animali domestici
Negli Stati Uniti, la spesa per le cure veterinarie è cresciuta da 39.8 miliardi di dollari nel 2024 a 41.4 miliardi di dollari nel 2025, mentre il Canada ha stanziato 2.1 miliardi di dollari canadesi per i servizi veterinari nel 2023. I gruppi aziendali segmentano le offerte in pacchetti benessere a livelli differenziati rispetto a specialità ad alta complessità, intercettando sia la spesa sensibile al prezzo che quella premium senza cannibalizzazione. Sebbene i premi delle assicurazioni per animali domestici abbiano raggiunto i 4.7 miliardi di dollari nel 2024, il 94% dei veterinari cita ancora il costo come un ostacolo alle cure raccomandate, segnalando che la copertura è orientata verso i clienti benestanti [2] North American Pet Health Insurance Association, “2025 Industry Report,” naphia.org.
Progressi nella diagnostica e nella terapia veterinaria
Gli analizzatori ematologici POC come IDEXX ProCyte One e Heska Element HT5 ora forniscono emocromo in pochi minuti, eliminando i tempi di attesa di tre giorni in laboratorio. I pannelli di sequenziamento di nuova generazione identificano frequentemente mutazioni potenzialmente trattabili nel 90% dei campioni oncologici canini e felini, accelerando l'adozione di terapie mirate. Anche le pipeline terapeutiche stanno progredendo; l'approvazione da parte della FDA di Librela di Zoetis nel 2025 ha segnato il primo anticorpo monoclonale a modificare la progressione dell'osteoartrite canina. I parassiticidi orali multiagente, come Credelio Quattro di Elanco, migliorano la compliance dei proprietari sostituendo i regimi multiprodotto con singole compresse masticabili.
Aumento dell'adozione dell'assicurazione per animali domestici
Nel 2024, le polizze coprivano 6.3 milioni di animali domestici negli Stati Uniti, ma la penetrazione rimane inferiore al 7%. I clienti assicurati approvano con maggiore frequenza casi di diagnostica per immagini, oncologia e chirurgia a margine più elevato, spostando il mix di casi clinici verso procedure ad alta densità di fatturato. Tuttavia, la copertura continua a concentrarsi nelle aree suburbane e urbane; le aree rurali sono in ritardo a causa del reddito medio più basso e delle limitate attività di marketing delle compagnie assicurative.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di professionisti veterinari | -1.1% | Stati Uniti, Canada, Messico | A lungo termine (≥ 4 anni) |
| Elevato costo delle cure veterinarie avanzate | -0.8% | A livello regionale | Medio termine (2-4 anni) |
| rigorosi requisiti di conformità normativa | -0.5% | Stati Uniti (FDA-CVM), Canada (VDD), Messico (SENASICA) | A breve termine (≤ 2 anni) |
| Preoccupazioni sulla resistenza antimicrobica | -0.4% | Settori dell'allevamento e degli animali da compagnia del Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di professionisti veterinari
L'AVMA prevede un deficit di 15,000 veterinari entro il 2030, mentre il Canada prevede un deficit di 1,500 professionisti. Lo squilibrio tra debito e reddito scoraggia i laureati dall'acquisire studi in zone rurali, concentrando i talenti nei centri urbani e allungando i tempi di attesa per le cure elettive. Le società consolidate stanno aumentando gli stipendi con bonus di assunzione e pacchetti di rimborso prestiti, ma queste misure mirano principalmente a riorganizzare il personale medico esistente anziché ampliare l'offerta totale. Il burnout, causato da disagio morale e lunghe ore di lavoro, erode ulteriormente la fidelizzazione.
Elevato costo delle cure veterinarie avanzate
Negli Stati Uniti, le visite di emergenza costano in media 1,000-2,000 dollari, mentre le consulenze oncologiche specialistiche possono superare i 5,000 dollari. La scarsità di assicurazioni costringe i proprietari a autofinanziare procedure costose, causando rinvii di casi che compromettono la redditività della clinica. In Messico, il mantenimento annuale dei cani costa 15,000-35,000 MXN (800-1,900 dollari), con un'inflazione all'8.15% a settembre 2025, intensificando la sensibilità al prezzo. Operatori low-cost come SimiPet Care di Farmacias Similares dimostrano che le consulenze a meno di 10 dollari possono sbloccare la domanda latente quando le tariffe tradizionali superano i budget familiari.
Analisi del segmento
Per prodotto: la diagnostica guadagna quote di mercato mentre la terapia si stabilizza
I ricavi della diagnostica sono destinati a crescere a un CAGR del 6.43%, eclissando la crescita terapeutica, poiché le cliniche adottano piattaforme molecolari in-clinic che accelerano il processo decisionale e generano un pull-through di prodotti di consumo. I test immunologici SNAP per i pannelli di filariosi e infezioni trasmesse da zecche sono ora presenti nell'80% delle visite di controllo negli Stati Uniti, ancorando le vendite ricorrenti di kit che rafforzano il mercato sanitario veterinario nordamericano per i materiali di consumo diagnostici. I prodotti terapeutici continuano a dominare il valore assoluto; tuttavia, i vincoli legati alla resistenza antimicrobica e la maggiore supervisione normativa frenano l'espansione dei volumi. I parassitari combinati, come Simparica Trio e Credelio Quattro, dimostrano che la praticità favorisce l'aderenza al trattamento da parte degli allevatori, mitigando le perdite di fatturato dovute a dosi mancate. Nell'ambito dei vaccini, gli allevatori privilegiano formulazioni multivalenti che riducono lo stress da manipolazione, mentre gli aggiornamenti per gli animali da compagnia ora incorporano tecnologie chimeriche per una più ampia copertura dei ceppi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di animale: dominano gli animali da compagnia, il pollame guida la crescita
Gli animali da compagnia manterranno il 45.78% del fatturato nel 2025, riflettendo i consolidati comportamenti di umanizzazione degli animali da compagnia che promuovono l'invio di pazienti specialistici e la gestione delle malattie croniche. Ciononostante, la spesa sanitaria per il pollame supererà tutte le altre categorie, con un CAGR del 6.66% grazie agli aggiornamenti della biosicurezza post-HPAI e alle più severe norme di certificazione delle esportazioni. I laboratori diagnostici segnalano un'impennata nei pannelli PCR aviari, mentre i fornitori di vaccini aumentano la produzione per soddisfare i requisiti di profilassi per l'intero allevamento. L'assorbimento da parte dei ruminanti rimane limitato dalla volatilità dei prezzi delle materie prime; tuttavia, le interruzioni commerciali legate alla parassitosi stanno spingendo gli allevatori di bovini a integrare antiparassitari e screening sierologici per riconquistare l'accesso al mercato statunitense.
Per via di somministrazione: guadagni orali sulla compliance
I prodotti parenterali hanno rappresentato il 46.54% del fatturato nel 2025, ma i formati orali sono destinati a crescere a un CAGR del 6.12% fino al 2031, sfruttando la preferenza dei proprietari per la praticità del dosaggio domiciliare. Antiparassitari masticabili e analgesici aromatizzati occupano ora spazio alle casse degli ospedali, incrementando direttamente le vendite in farmacia. Gli studi medici beneficiano della riduzione del lavoro iniettivo, ma l'elevato rischio di non conformità richiede sistemi di promemoria di follow-up per garantire il completamento della dose, salvaguardare i risultati terapeutici e ridurre al minimo lo sviluppo di resistenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Dall'utente finale: il Point-of-Care rivoluziona i laboratori di riferimento
Gli ospedali e le cliniche veterinarie continuano a sostenere la domanda, ma i test POC e quelli interni cresceranno più rapidamente, con un CAGR del 7.12%. Gli analizzatori finanziati tramite modelli di noleggio reagenti riducono il CAPEX iniziale, invogliando le cliniche di medio volume a internalizzare i flussi di lavoro di chimica, ematologia e sierologia. I laboratori di riferimento rispondono con un menu più ampio e garanzie di servizio di corriere, riservando complessi test di istopatologia ed endocrinologia ai casi in cui le economie di scala rimangono determinanti. I modelli di test ibridi, come il biomarcatore renale SDMA di IDEXX, disponibile sia in sede che tramite i laboratori, offrono alle cliniche flessibilità in termini di tempi di consegna e ampiezza.
Analisi geografica
Gli Stati Uniti hanno rappresentato il 78.54% del fatturato del 2025, sostenuto da 41.4 miliardi di dollari di spesa per cure veterinarie e 4.7 miliardi di dollari di premi assicurativi per animali domestici. La gestione responsabile degli antibiotici, imposta dalla FDA, riorienta la domanda verso vaccini e screening per patogeni POC, mentre la carenza di personale aumenta gli stipendi dei medici e incentiva l'adozione della telemedicina per il triage dei follow-up di routine.
La quota del Canada è inferiore, attestandosi intorno al 14%, tuttavia il possesso di animali domestici da parte delle famiglie, pari al 58%, alimenta un flusso costante di cliniche e i 2.1 miliardi di dollari canadesi spesi in servizi veterinari sottolineano l'allineamento del paese con gli standard di cura statunitensi [3] . I limiti di capacità delle facoltà di veterinaria e l'invecchiamento della base di professionisti mantengono alti i tassi di posti vacanti, incoraggiando iniziative transfrontaliere di reclutamento e armonizzazione delle licenze.
Il Messico, in espansione a un CAGR del 7.21%, emerge come l'area geografica in più rapida crescita, nonostante una penetrazione assicurativa inferiore all'1%. Il divieto di esportazione di bovini causati da vermi della vite senza fine ha accentuato l'attenzione alla conformità alla biosicurezza, accelerando l'adozione di antiparassitari e diagnostica di laboratorio. L'implementazione da parte di Farmacias Similares delle cliniche SimiPet Care a basso costo, che richiedono 100 MXN per le visite, conferma la domanda latente tra le famiglie a medio reddito, storicamente escluse dagli operatori premium. Gli investimenti multinazionali, esemplificati dall'espansione dello stabilimento da 3,500 milioni di MXN di Mars, convalidano la tesi della crescita a lungo termine.
Panorama normativo
L'assistenza sanitaria veterinaria nordamericana è influenzata dai controlli su farmaci, prodotti biologici e movimentazione e importazione di animali, che incidono sui tempi di immissione sul mercato e sui costi di commercializzazione. Negli Stati Uniti, il Center for Veterinary Biologics (CVB) dell'USDA APHIS sovrintende ai prodotti biologici veterinari (compresi i requisiti di ispezione e conformità), mentre le normative federali sull'importazione (ad esempio, le restrizioni di cui al 9 CFR Parte 94 per i prodotti di origine animale) interagiscono con le misure commerciali legate alle malattie. Nel giugno 2026, l'USDA APHIS ha emesso restrizioni di importazione aggiornate per specifiche zone avicole in Alberta e Saskatchewan legate all'influenza aviaria ad alta patogenicità (HPAI), sottolineando l'importanza operativa della conformità a livello di zona per il pollame e i relativi prodotti diagnostici.
Anche i processi normativi si stanno orientando verso presentazioni digitali e una supervisione del ciclo di vita. L'USDA APHIS ha pubblicato le guide per gli utenti del portale NCAH nel gennaio 2026 a supporto delle procedure di presentazione e autorizzazione dei farmaci biologici veterinari, e il CVB ha continuato a pubblicare cataloghi e materiali organizzativi aggiornati nell'aprile 2026. In Canada, Health Canada ha implementato un approccio basato su termini e condizioni (T&C) per i farmaci veterinari nel febbraio 2025 per consentire l'accesso condizionato al mercato per le terapie critiche e ha avviato una consultazione pubblica nel dicembre 2025 su una bozza di linee guida rivista (conclusasi nel febbraio 2026), indicando un uso più strutturato dei percorsi di autorizzazione condizionata in concomitanza con l'evoluzione dei requisiti di presentazione.
Analisi della catena del valore
La catena del valore comprende la scoperta e la formulazione (aziende farmaceutiche innovative e biotecnologie specializzate), la produzione regolamentata e il controllo qualità, la logistica dipendente dalla catena del freddo (in particolare per vaccini e altri farmaci biologici), la distribuzione all'ingrosso e la dispensazione attraverso ospedali veterinari, cliniche e canali emergenti di assistenza sul posto e di vendita al dettaglio. Grandi produttori come Zoetis, Elanco, Merck Animal Health e Boehringer Ingelheim forniscono un mix di terapie e diagnostica che transita attraverso distributori a valore aggiunto e reti di studi veterinari, mentre la scala di approvvigionamento è sempre più concentrata man mano che i gruppi aziendali standardizzano i prontuari e i menu di test su più sedi.
La distribuzione e l'esecuzione del canale stanno diventando fattori di differenziazione, poiché le aziende consolidate cercano disponibilità prevedibile e prezzi negoziati su migliaia di siti. Covetrus ha rinnovato la sua partnership di distribuzione con National Veterinary Associates nel gennaio 2024, supportando la fornitura a oltre 1,000 ospedali NVA negli Stati Uniti e dimostrando come la distribuzione a contratto supporti la continuità di disponibilità a scaffale per prodotti e materiali di consumo per uso clinico. A monte, partnership come quella tra Elanco e Medgene (febbraio 2025) per la commercializzazione di una piattaforma vaccinale contro l'influenza aviaria ad alta patogenicità per bovini da latte negli Stati Uniti, e quella tra Longhorn Vaccines and Diagnostics e Promega (luglio 2025) per flussi di lavoro integrati di test molecolari, mostrano come lo sviluppo e il marketing congiunti vengano utilizzati per accorciare i cicli di commercializzazione ed espandere l'accesso a strumenti specializzati di test e prevenzione. Lungo tutta la catena, la dipendenza da API e apparecchiature provenienti da tutto il mondo aumenta l'esposizione a dazi e interruzioni nei trasporti, mentre l'integrità della catena del freddo rimane un vincolo operativo fondamentale per i farmaci biologici.
Panorama competitivo
I cinque principali fornitori, Zoetis, Boehringer Ingelheim, Elanco, Merck Animal Health e IDEXX, controllano circa il 40-45% del mercato nordamericano dell'assistenza sanitaria veterinaria, il che indica una moderata concentrazione. Zoetis ha registrato un fatturato di 2.36 miliardi di dollari nel terzo trimestre del 2024, sostenuto dai lanci di Simparica Trio e Librela, mentre IDEXX ha generato 968 milioni di dollari, sfruttando la sua rete di oltre 5,000 laboratori e il posizionamento degli analizzatori. L'integrazione verticale di Mars Veterinary Health tra ospedali, diagnostica (Antech) e nutrizione rafforza la leva contrattuale sui produttori. Il fatturato di Heska nel terzo trimestre del 2024, pari a 67.7 milioni di dollari, evidenzia una crescita di nicchia tra gli studi di fascia media che cercano la differenziazione POC. Persiste lo slancio delle fusioni e acquisizioni, con i consolidatori finanziati da private equity che acquisiscono cliniche indipendenti, attirando l'attenzione dell'antitrust a causa delle preoccupazioni dei proprietari sull'aumento delle tariffe.
Leader del settore sanitario veterinario del Nord America
Boehringer Ingelheim International GmbH
Merck & Co Inc
Zoetis Inc
Laboratori Idexx
Elanco Animal Health Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Zoetis ha stipulato un accordo per l'acquisizione di VitalRADS, una piattaforma di teleradiologia veterinaria, al fine di ampliare le capacità diagnostiche assistite dall'intelligenza artificiale. L'accordo estende l'accesso delle cliniche all'interpretazione specialistica per i casi che richiedono un'elevata quantità di immagini e supporta l'automazione dei flussi di lavoro, in linea con la crescente diffusione della diagnostica point-of-care e interna.
- Dicembre 2025: Elanco Animal Health ha ricevuto l'approvazione condizionata dalla FDA statunitense per Credelio Quattro-CA1 per il trattamento della miasi (larve di mosca della carne del Nuovo Mondo) nei cani. L'autorizzazione ha ampliato la gamma di farmaci disponibili per gli animali da compagnia contro una minaccia parassitaria in crescita e ha rafforzato il ruolo delle procedure condizionali nell'accelerare l'immissione sul mercato di terapie veterinarie urgenti.
- Gennaio 2024: Covetrus ha rinnovato la sua partnership strategica di distribuzione con National Veterinary Associates per la fornitura di prodotti per cliniche a oltre 1,000 ospedali NVA negli Stati Uniti. L'accordo favorisce l'approvvigionamento centralizzato e una disponibilità più costante dei prodotti all'interno di un'ampia rete aziendale, evidenziando come l'efficienza del distributore e l'affidabilità delle scorte influenzino la redditività delle cliniche.


Ambito del rapporto sul mercato sanitario veterinario del Nord America
Secondo l'ambito del rapporto, il mercato dell'assistenza sanitaria veterinaria comprende prodotti e soluzioni terapeutiche per animali da compagnia e da fattoria. L'assistenza sanitaria veterinaria è la scienza che si occupa di diagnosticare, curare e prevenire le malattie degli animali. La crescente importanza dell'allevamento di bestiame sta trainando la crescita del mercato dell'assistenza sanitaria veterinaria.
Il mercato sanitario veterinario del Nord America è segmentato per prodotto (prodotti terapeutici [vaccini, antiparassitari, antinfettivi, additivi per mangimi e altri prodotti terapeutici] e diagnostica [test immunodiagnostici, diagnostica molecolare, diagnostica per immagini, chimica clinica e altri test diagnostici]), tipo di animale (cani e gatti, cavalli, ruminanti, suini, pollame e altri tipi di animali), via di somministrazione (orale, parenterale, topica e altre vie), utente finale (ospedali e cliniche veterinarie, laboratori di riferimento, strutture point-of-care/interne e istituti accademici e di ricerca) e area geografica (Stati Uniti, Canada e Messico). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di USD) per i segmenti sopra indicati.
Per prodotto
| terapeutica | vaccini |
| Parassiticidi | |
| Antinfettivi | |
| Additivi medici per mangimi | |
| Altre terapie | |
| Diagnostica Ultrasuoni | Test immunodiagnostici |
| Diagnostica Molecolare | |
| Imaging diagnostico | |
| Chimica clinica | |
| Altre diagnostiche |
Per tipo di animale
| Cani e gatti |
| Cavalli |
| ruminanti |
| suino |
| Pollame |
| Altri tipi di animali |
Per via di amministrazione
| Orale |
| Parenterale |
| Attuale |
| Altre rotte |
Per utente finale
| Ospedali e cliniche veterinarie |
| Laboratori di riferimento |
| Impostazioni Point-Of-Care / Interne |
| Istituti accademici e di ricerca |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per prodotto | terapeutica | vaccini |
| Parassiticidi | ||
| Antinfettivi | ||
| Additivi medici per mangimi | ||
| Altre terapie | ||
| Diagnostica Ultrasuoni | Test immunodiagnostici | |
| Diagnostica Molecolare | ||
| Imaging diagnostico | ||
| Chimica clinica | ||
| Altre diagnostiche | ||
| Per tipo di animale | Cani e gatti | |
| Cavalli | ||
| ruminanti | ||
| suino | ||
| Pollame | ||
| Altri tipi di animali | ||
| Per via di amministrazione | Orale | |
| Parenterale | ||
| Attuale | ||
| Altre rotte | ||
| Per utente finale | Ospedali e cliniche veterinarie | |
| Laboratori di riferimento | ||
| Impostazioni Point-Of-Care / Interne | ||
| Istituti accademici e di ricerca | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||


Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato sanitario veterinario del Nord America in termini di valore?
Il mercato ha raggiunto i 27.68 miliardi di dollari nel 2025 e si prevede che salirà a 39.99 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.49% nel periodo 2026-2031.
Quale categoria di prodotti si sta espandendo più rapidamente?
Si prevede che la diagnostica avanzerà a un CAGR del 6.43%, superando la terapia, poiché le cliniche adotteranno piattaforme interne di analisi molecolari e immunoenzimatiche rapide.
Quale segmento di proprietari di animali domestici guida la crescita del mercato?
Le famiglie più giovani adottano sempre più spesso più animali domestici contemporaneamente, aumentando la domanda di cure preventive e riducendo l'intervallo tra le visite di controllo.
Perché la spesa sanitaria per il settore avicolo sta aumentando rapidamente?
Gli obblighi di biosicurezza e le campagne di vaccinazione post-epidemia stanno incrementando le spese sanitarie avicole a un CAGR del 6.66% fino al 2031.
Qual è il principale ostacolo che devono affrontare le cliniche?
La prevista carenza di 15,000 veterinari negli Stati Uniti entro il 2030 sta allungando i tempi di attesa e limitando il volume delle procedure elettive.
Pagina aggiornata l'ultima volta il:



