

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.15 miliardo di dollari |
| Dimensione del mercato (2031) | 2.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.28% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi di ortaggi in Nord America di Mordor Intelligence
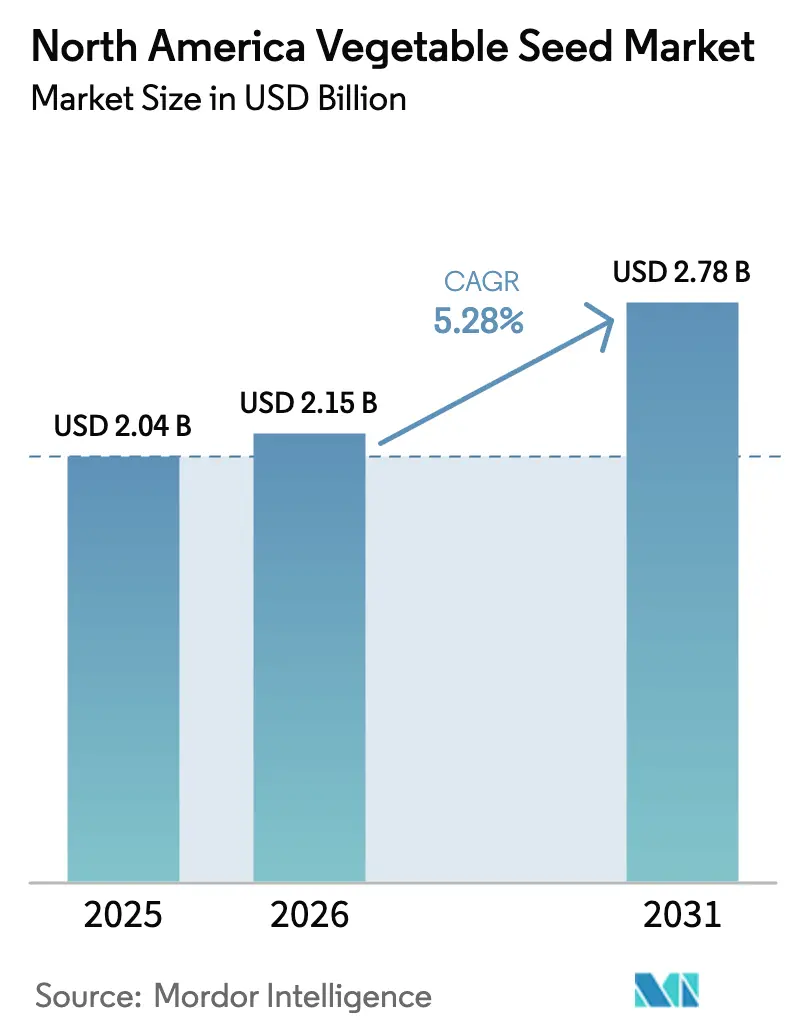
Il mercato nordamericano delle sementi orticole è stato valutato a 2.04 miliardi di dollari nel 2025 e si stima che crescerà da 2.15 miliardi di dollari nel 2026 a 2.78 miliardi di dollari entro il 2031, con un CAGR del 5.28% durante il periodo di previsione (2026-2031). L'adozione di genetica ibrida rimane la principale leva di crescita, con l'intensificarsi della pressione delle malattie e i programmi di crediti di carbonio che premiano rese più elevate. La domanda di linee di sementi progettate per l'agricoltura in ambiente controllato è in forte crescita, una nicchia che si sta espandendo più rapidamente rispetto alle superfici coltivate in pieno campo, poiché gli agricoltori si proteggono dalla volatilità climatica. Le normative semplificate degli Stati Uniti sull'editing genetico stanno dimezzando i tempi di lancio commerciale, consentendo ai tratti resistenti alle malattie a prezzi elevati di raggiungere prima le aziende agricole. La rivalità competitiva si sta acuendo perché i primi cinque fornitori realizzano quasi sette decimi del fatturato, eppure persiste uno spazio bianco nella genetica biologica a impollinazione libera e nelle cultivar nane adatte alle coltivazioni verticali. Le confezioni contraffatte che circolano sul mercato grigio messicano frenano il potenziale di crescita a breve termine, ma stimolano anche gli investimenti nella tecnologia di autenticazione dei semi.
Punti chiave del rapporto
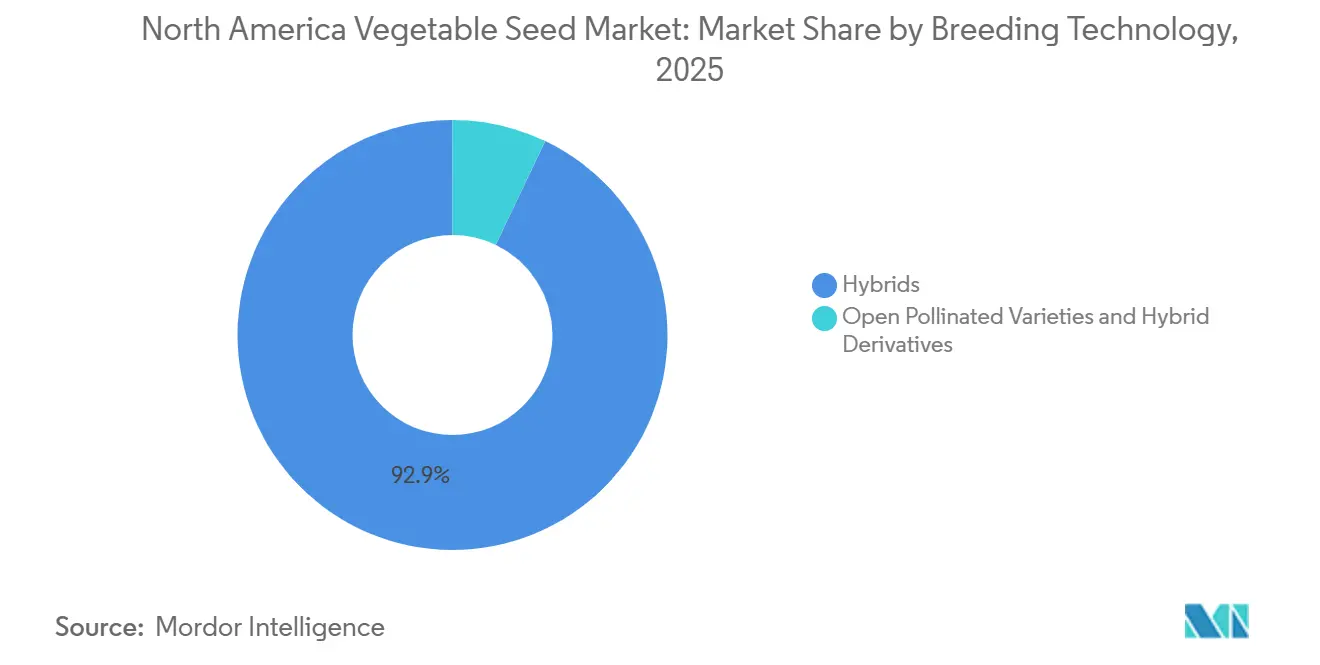
- In base alla tecnologia di selezione, nel 2025 gli ibridi hanno dominato con il 92.9% della quota di mercato dei semi di ortaggi in Nord America, mentre si prevede che le varietà a impollinazione libera e i derivati ibridi registreranno la crescita più forte, con un CAGR del 5.3% fino al 2031.
- In base al meccanismo di coltivazione, il campo aperto è stato il segmento più grande, rappresentando il 95.7% delle dimensioni del mercato dei semi di ortaggi del Nord America nel 2025. La coltivazione protetta è il segmento in più rapida crescita, destinato a crescere a un CAGR del 7.6% entro il 2031.
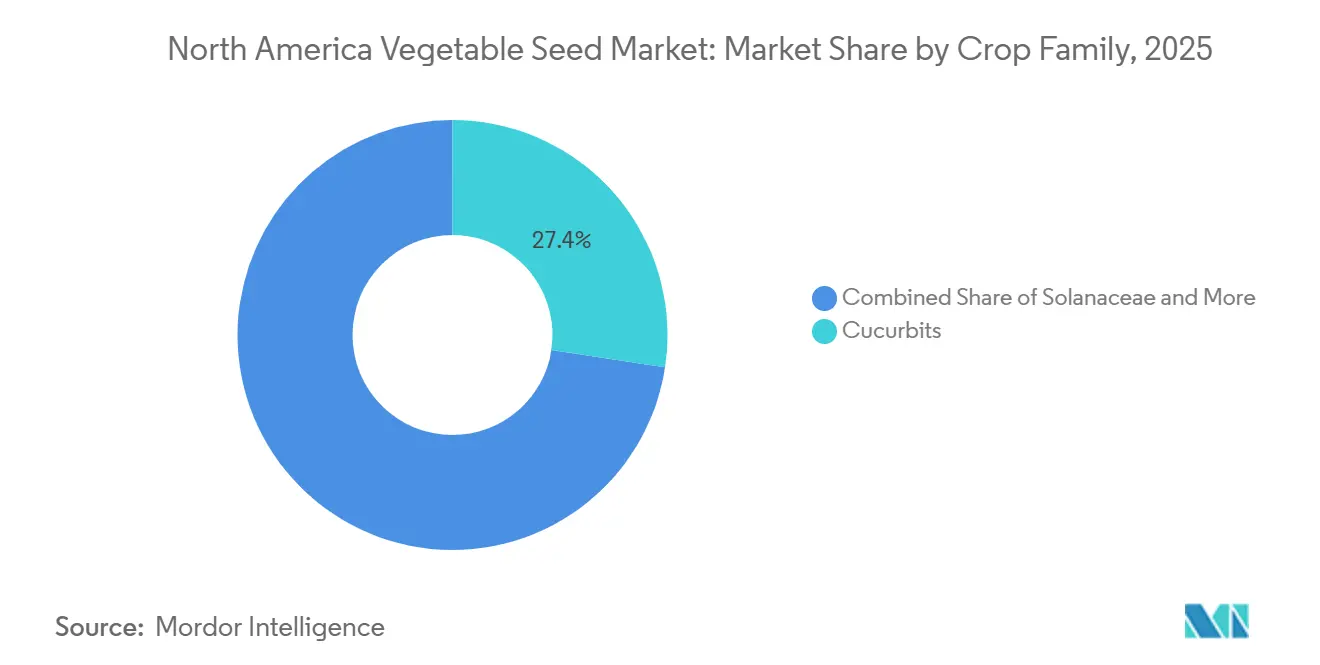
- Per famiglia di colture, le cucurbitacee hanno rappresentato la quota maggiore del mercato, pari al 27.4% nel 2025, mentre si prevede che le solanacee supereranno le altre famiglie, registrando un CAGR del 7.0% nel periodo di previsione fino al 2031.
- In termini geografici, gli Stati Uniti hanno mantenuto la posizione dominante con una quota di mercato del 69.1% nel 2025, mentre si prevede che il Messico emergerà come il Paese in più rapida crescita, registrando un CAGR del 5.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi di ortaggi in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di varietà ibride | + 1.3% | Stati Uniti e Canada, ricaduta sui cluster di serre del Messico settentrionale | Medio termine (2-4 anni) |
| Espansione dell'agricoltura in ambiente controllato | + 1.1% | Stati Uniti (California, Arizona, Texas); Canada (Ontario, Columbia Britannica) | A lungo termine (≥ 4 anni) |
| Crescita dell'e-commerce diretto agli agricoltori | + 0.9% | Nord America, più forte nelle province del Midwest degli Stati Uniti e delle praterie canadesi | A breve termine (≤ 2 anni) |
| Le approvazioni dei semi modificati con CRISPR accelerano il lancio dei tratti genetici | + 1.0% | Stati Uniti; Canada a seguito dell'armonizzazione normativa | Medio termine (2-4 anni) |
| Domanda di cultivar nane per l'agricoltura verticale | + 0.7% | Centri urbani degli Stati Uniti (New York, San Francisco, Chicago); emergente a Toronto | A lungo termine (≥ 4 anni) |
| Premi di crediti di carbonio per cultivar ad alta resa | + 0.4% | Stati Uniti (California, Iowa); Canada (Alberta, Saskatchewan) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di varietà ibride
L'adozione di sementi ibride di ortaggi rappresenta un importante motore di crescita in Nord America. Le sementi ibride offrono rese più elevate, una qualità del raccolto più uniforme, una migliore resistenza alle malattie e una migliore tolleranza allo stress rispetto alle varietà a impollinazione libera. Negli Stati Uniti e in Canada, i coltivatori commerciali privilegiano sempre di più gli ibridi per la loro capacità di aumentare la produttività per acro e garantire una qualità costante, essenziale per le grandi catene di vendita al dettaglio e i mercati di esportazione. L'uso di sementi ibride in colture orticole chiave come pomodori, peperoni, lattuga e cucurbitacee ha raggiunto un'elevata penetrazione in molti segmenti commerciali negli Stati Uniti. Inoltre, si stanno sviluppando ibridi con caratteristiche quali la resilienza climatica, la tolleranza al calore, la resistenza alla siccità e la resistenza ai patogeni emergenti.
Espansione dell'agricoltura in ambiente controllato
La superficie coltivata in ambiente protetto è aumentata, trainata dalle serre per pomodori e cetrioli in Messico e Canada. L'agricoltura in ambiente controllato, che comprende serre e fattorie verticali, si sta espandendo rapidamente negli Stati Uniti e in Canada. Questo metodo agricolo richiede varietà di sementi specializzate progettate per l'illuminazione artificiale, i sistemi idroponici e la semina ad alta densità, creando un segmento premium all'interno del mercato delle sementi orticole. Nel 2024, Statistics Canada ha segnalato 974 aziende commerciali di orticoltura in serra in Canada, che hanno prodotto 866,484 tonnellate metriche di ortaggi, con un aumento del 5% rispetto al 2023 [1] Fonte: Statistics Canada, “Greenhouse Vegetable Production, 2024 Edition,” statcan.gc.ca . Le sementi per l'agricoltura in ambiente controllato devono funzionare efficacemente sotto spettri di luce artificiale e sistemi a nutrienti controllati, aumentando la complessità della ricerca e dello sviluppo e accrescendo il valore delle sementi.
Crescita dei canali di e-commerce diretti agli agricoltori
Le vendite di semi online ai coltivatori commerciali di ortaggi sono aumentate in modo significativo, con piattaforme come Johnny's Selected Seeds e High Mowing Organic Seeds che hanno conquistato quote di mercato a discapito delle reti di distribuzione tradizionali. L'aumento degli ordini medi di semi online tramite i distributori ha incoraggiato la sperimentazione di genetiche di nicchia. Inoltre, FedEx Freight ha ridotto i tempi di transito del Midwest per le consegne di semi a temperatura controllata a tre giorni, riducendo al minimo le perdite di germinazione. In risposta, i grandi breeder hanno introdotto i propri portali online, bypassando i grossisti per mantenere i margini di profitto. La digitalizzazione della distribuzione di input agricoli sta rimodellando il mercato dei semi di ortaggi. Le piattaforme di e-commerce direct-to-farmer consentono alle aziende sementiere di interagire direttamente con i coltivatori di piccola e media scala, riducendo la dipendenza dai distributori tradizionali. Questo cambiamento migliora la disponibilità dei prodotti, la trasparenza dei prezzi e l'accesso a varietà di semi di nicchia.
Premi di crediti di carbonio per cultivar ad alto rendimento
Gli incentivi per la sostenibilità stanno influenzando sempre più la produzione orticola. Le varietà ibride ad alto rendimento migliorano l'efficienza dell'uso del suolo e riducono l'intensità di carbonio per unità. Alcuni programmi di crediti di carbonio premiano la maggiore produttività e la riduzione dell'uso di input. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), le iniziative per un'agricoltura intelligente dal punto di vista climatico stanno ampliando gli incentivi per l'adozione di metodi di produzione sostenibili. Nel gennaio 2025, l'USDA ha pubblicato un rapporto sui progressi compiuti, evidenziando i risultati delle partnership per le materie prime intelligenti dal punto di vista climatico, che includeva un'iniziativa di finanziamento. Il governo ha stanziato oltre 3 miliardi di dollari a 140 progetti pilota, alcuni dei quali offrono pagamenti incentivanti ad agricoltori e allevatori per l'implementazione di pratiche intelligenti dal punto di vista climatico, stimolando così la crescita del mercato [2] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Partnerships for Climate-Smart Commodities Progress Report", usda.gov.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezza normativa per i tratti biotecnologici | -1.0% | Stati Uniti e Canada: le tensioni commerciali colpiscono il Messico | Medio termine (2-4 anni) |
| Volatilità della pressione dei parassiti causata dal clima | -0.8% | Stati Uniti sud-orientali e sud-occidentali; Messico Sinaloa e Sonora | A breve termine (≤ 2 anni) |
| Il consolidamento dei distributori schiaccia i piccoli allevatori | -0.6% | Province del Midwest e delle Grandi Pianure degli Stati Uniti; province della prateria canadese | A lungo termine (≥ 4 anni) |
| Il commercio di semi contraffatti nel mercato grigio del Messico | -0.5% | Messico Sinaloa, Jalisco, Michoacán, si riversano nel Texas meridionale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Incertezza normativa per i tratti biotecnologici
Sebbene gli Stati Uniti abbiano normative chiare per la modifica genetica, le incongruenze normative in tutto il Nord America continuano a rappresentare sfide significative. Il Messico ha implementato politiche biotecnologiche più rigorose che hanno un impatto sulle importazioni e sulle approvazioni, causando interruzioni commerciali. Ad esempio, la commercializzazione di varietà di ortaggi resistenti alle malattie destinate al mercato messicano è stata ritardata. Ciò ha comportato costi di conformità più elevati per le aziende e una maggiore incertezza sulle spedizioni. Tali ritardi possono comportare milioni di dollari in costi di stoccaggio e riconoscimento differito dei ricavi. I piccoli coltivatori spendono una quota sproporzionata dei loro budget per districarsi tra le diverse leggi statali sull'etichettatura, distogliendo fondi dalla ricerca e sviluppo. Nel 2022, la bozza di linee guida di Health Canada promette l'armonizzazione, ma le tempistiche rimangono incerte. Fino a quando i protocolli bilaterali non saranno allineati, gli investitori applicano sconti di rischio più elevati ai progetti biotecnologici [3] Fonte: Health Canada, “Draft Guidance on Regulatory Oversight of Gene-Edited Plants, 2022,” canada.ca.
Volatilità della pressione dei parassiti causata dal clima
Il cambiamento climatico sta intensificando l'imprevedibilità di parassiti e malattie in tutto il Nord America. L'aumento delle temperature sta espandendo gli habitat dei parassiti, mentre gli eventi meteorologici estremi aumentano il rischio di epidemie. Secondo le valutazioni climatiche del Dipartimento dell'Agricoltura degli Stati Uniti, le colture specializzate sono particolarmente sensibili ai cambiamenti nelle dinamiche dei parassiti. In risposta, i coltivatori hanno adottato ibridi di pomodoro e lattuga resistenti alla siccità. Tuttavia, queste varietà spesso comportano compromessi in termini di sapore o durata di conservazione, limitandone l'idoneità per i mercati al dettaglio premium. Inoltre, i mutevoli modelli di migrazione dei parassiti richiedono ai coltivatori di cambiare frequentemente le varietà di semi per far fronte ai problemi di resistenza in evoluzione, con conseguente aumento dei rischi e dei costi. L'imprevedibilità dei modelli di parassiti riduce anche il ciclo di vita del prodotto degli ibridi resistenti, aumentando i costi di selezione e riducendo la redditività a lungo termine per le aziende sementiere.
Analisi del segmento
Tecnologia di allevamento: gli ibridi dominano nonostante la rinascita delle varietà a impollinazione libera
Gli ibridi rappresentavano il segmento più ampio, detenendo il 92.9% della quota di mercato delle sementi orticole nordamericane nel 2025, trainati dalle rese più elevate e dai tratti di resistenza alle malattie, che giustificano i prezzi maggiorati per i coltivatori commerciali. I vantaggi dell'eterosi negli ortaggi si traducono in rese più elevate, che giustificano i prezzi maggiorati per le aziende agricole commerciali. Negli Stati Uniti, gli ibridi transgenici con elevata tolleranza agli erbicidi e resistenza agli insetti raggiungono prezzi maggiorati, contribuendo alla crescita del valore del segmento. Gli ibridi non transgenici rimangono essenziali per i mercati biologici e sensibili all'esportazione, sebbene siano in ritardo rispetto agli ibridi commerciali in termini di resa. In Messico, le preferenze normative per i tratti non geneticamente modificati (non OGM) indirizzano gli sforzi di ricerca e sviluppo verso gli ibridi convenzionali, rafforzando la posizione delle aziende sementiere con solidi programmi di retroincrocio.
Le varietà a impollinazione libera e i derivati ibridi rappresentano il segmento in più rapida crescita, con un CAGR previsto del 5.3% fino al 2031, superando il tasso di crescita complessivo del mercato. Questa crescita è trainata dalla domanda da parte dei produttori biologici e degli agricoltori che conservano i semi e preferiscono genetiche non proprietarie. Sebbene le varietà a impollinazione libera rimangano rilevanti per le pratiche di conservazione dei semi e per specifiche certificazioni biologiche, le economie di scala favoriscono fortemente gli ibridi, in particolare nella produzione di pomodori e peperoni destinati all'esportazione. Il divario di resa tra ibridi e varietà a impollinazione libera si sta riducendo in alcune categorie di colture. I piccoli agricoltori continuano a preferire varietà a impollinazione libera e ibridi per il loro potenziale di conservazione dei semi e i minori costi iniziali, soprattutto in colture come le cipolle, dove i semi ibridi hanno un prezzo quattro volte superiore rispetto alle varietà a impollinazione libera e agli ibridi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per meccanismo di coltivazione: la coltivazione protetta accelera
Il campo aperto è stato il segmento più ampio, rappresentando il 95.7% del mercato nordamericano delle sementi orticole nel 2025. Il passaggio all'intensificazione in campo aperto è guidato dalle pressioni economiche che favoriscono sistemi di produzione scalabili rispetto ai costi più elevati associati alla coltivazione protetta. Questa tendenza è ulteriormente supportata dai progressi nelle tecnologie di agricoltura di precisione, che ora consentono un'ottimizzazione in campo, in precedenza limitata ad ambienti controllati.
La coltivazione protetta è il segmento in più rapida crescita, con un CAGR del 7.6% fino al 2031. L'adozione dell'agricoltura di precisione e lo sviluppo di varietà adattate al clima sono fattori chiave di questo cambiamento. L'apparente contraddizione tra coltivazione protetta e coltivazione in pieno campo deriva dalle differenze nelle metodologie di misurazione. La coltivazione protetta comprende l'agricoltura in ambiente controllato per colture di alto valore come ortaggi e sementi speciali, mentre la coltivazione in pieno campo riflette l'espansione della superficie coltivata a colture tradizionali in filari e l'aumento del consumo di semi per ettaro. Inoltre, con la stabilizzazione delle tariffe elettriche e idriche in base alle nuove politiche statali, i coltivatori protetti prevedono periodi di ammortamento inferiori ai cinque anni, aumentando la domanda di linee di sementi determinate specializzate.
Per famiglia di colture: Solanacee Leads, Cucurbitacee Surge
Le cucurbitacee hanno rappresentato il segmento più ampio, rappresentando il 27.4% della quota di mercato dei semi di ortaggi in Nord America nel 2025. Le cucurbitacee beneficiano dell'accelerazione della coltivazione di cetrioli in serra, mentre radici e bulbi mantengono una superficie di rotazione costante. Gli ortaggi non classificati, come lattuga e spinaci, dipendono dai progressi dell'agricoltura verticale per stimolare una nuova crescita. Radici e bulbi, tra cui cipolle, aglio e patate, mostrano dinamiche di mercato uniche. I prezzi dei semi di cipolla sono aumentati significativamente a causa degli scarsi raccolti nella Willamette Valley dell'Oregon, un fornitore chiave di semi di cipolla ibrida per il Nord America.
Le Solanacee rappresentano il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.0% fino al 2031. Peperoncino e melanzane, segmenti più piccoli della famiglia delle Solanacee, stanno registrando una crescita trainata dalla crescente popolarità delle tendenze della cucina etnica. Le brassicacee, tra cui cavolo cappuccio, cavolfiore e broccoli, hanno detenuto una quota di mercato significativa nel 2025, con una crescita limitata dal calo del consumo pro capite negli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli Stati Uniti sono stati il paese più grande, detenendo il 69.1% del mercato nordamericano delle sementi orticole nel 2025, supportati dall'espansione della California nei campi di ortaggi e nelle linee di lavorazione che costituiscono il fulcro del mercato nordamericano delle sementi orticole. La California svolge un ruolo significativo nel mercato, trainata dall'elevata spesa per ettaro per le sementi di ortaggi e colture da frutto, che contribuisce alla solida economia agricola dello stato. Negli Stati Uniti, le sementi orticole rappresentano una quota di mercato inferiore, ma stanno registrando tassi di crescita a due cifre grazie alla crescente domanda dei consumatori di prodotti freschi e di provenienza locale. La crescente popolarità delle proteine vegetali sta aumentando la domanda di legumi, spingendo i breeder a migliorare le caratteristiche di qualità alimentare.
Il Messico è il Paese in più rapida crescita, con un CAGR previsto del 5.7% fino al 2031. Le verdure in Messico stanno vivendo una rapida crescita, trainata principalmente da peperoni e pomodori da serra che soddisfano la domanda fuori stagione del Nord America. Gli acquirenti per l'esportazione danno priorità all'uniformità e ai livelli di Brix, spingendo i fornitori di sementi a concentrarsi sulle caratteristiche qualitative post-raccolta. Presso il centro Ramos Arizpe di UPL sono in corso sperimentazioni per rivestimenti biologici dei semi che migliorano il vigore delle piantine, a dimostrazione dell'aumento degli investimenti in ricerca e sviluppo nel segmento delle verdure. La domanda è incentrata su ibridi ad alta densità e resistenti alle malattie, progettati per cicli di raccolta continui per rifornire i supermercati degli Stati Uniti.
Il Canada ha detenuto una quota di mercato significativa nel 2025, con Ontario e British Columbia leader nella produzione di ortaggi in serra. La British Columbia ha aumentato la superficie coltivata a semi biologici del 19%, in linea con le normative del Dipartimento degli Stati Uniti che richiedono semi biologici certificati quando disponibili in commercio. Il resto del Nord America, compresi i territori caraibici e centroamericani, ha contribuito in misura minore al valore di mercato nel 2025, ma ha registrato una crescita di nicchia nella produzione di semi di ortaggi tropicali destinati all'esportazione verso i mercati etnici degli Stati Uniti.
Panorama competitivo
Il mercato nordamericano delle sementi orticole è altamente concentrato, con operatori affermati che sfruttano i progressi tecnologici e le partnership strategiche per mantenere la propria posizione competitiva. Aziende leader come Syngenta Group, Bayer AG, Rijk Zwaan Zaadteelt en Zaadhandel BV, Groupe Limagrain e BASF SE stanno integrando le capacità di editing genomico attraverso collaborazioni con aziende biotecnologiche specializzate. Queste partnership consentono uno sviluppo più rapido dei tratti desiderati, garantendo al contempo il controllo sui canali di distribuzione commerciale.
Si stanno delineando opportunità in settori come le cultivar da agricoltura verticale e le varietà idonee per i crediti di carbonio, con l'adozione della tecnologia che funge da fattore di differenziazione chiave tra i leader di mercato. Il panorama competitivo riflette un equilibrio tra i vantaggi della scala di selezione e distribuzione e le competenze specialistiche richieste per segmenti di mercato di nicchia. Aziende come High Mowing Organic Seeds e Johnny's Selected Seeds si rivolgono ai mercati biologici e specializzati, meno soggetti alla mercificazione.
Il controllo normativo si sta intensificando, come dimostra il memorandum tra il Dipartimento dell'Agricoltura e il Dipartimento di Giustizia degli Stati Uniti, che segnala una più rigorosa vigilanza antitrust e potrebbe limitare future mega-fusioni. La tutela della proprietà intellettuale rimane fondamentale, con gli sforzi di deterrenza contro la contraffazione in Messico e i portafogli di brevetti per l'editing genetico negli Stati Uniti che stanno plasmando i confini competitivi. Esistono opportunità di crescita nello sviluppo di tratti resilienti al clima, kit di strumenti per la coltivazione protetta e miglioramenti organolettici in linea con le esigenze del mercato al dettaglio premium.
Leader del settore dei semi di ortaggi del Nord America
BASF SE
Bayer AG
Gruppo Limagrain
Rijk Zwaan Zaadteelt e Zaadhandel BV
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: l'USDA e il Dipartimento di Giustizia firmano un memorandum d'intesa per migliorare la concorrenza nei mercati degli input agricoli, comprese le sementi, segnalando un maggiore controllo normativo sul consolidamento del settore e creando potenzialmente opportunità per i partecipanti al mercato più piccoli.
- Marzo 2025: la New Mexico State University ha lanciato la varietà di peperoncino serrano NuMex Enchantment con 61,000 unità di calore Scoville e una maggiore resistenza alle scottature solari, contribuendo agli sforzi di selezione pubblica che supportano l'adattamento regionale e la diversità genetica.
- Marzo 2024: Syngenta ed Emerald Seed firmano un accordo di licenza esclusiva per la genetica delle cipolle per il Nord America.
Ambito del rapporto sul mercato dei semi di ortaggi in Nord America
Un seme vegetale è una piccola unità contenente un embrione, una riserva di cibo e un tegumento protettivo, che gli consente di svilupparsi in una nuova pianta in condizioni adatte.
Il rapporto sul mercato delle sementi orticole in Nord America fornisce una valutazione dettagliata del mercato attraverso tecnologie di breeding come ibridi, varietà a impollinazione libera e derivati ibridi. Valuta inoltre il mercato in base al metodo di coltivazione, coprendo sia i sistemi di coltivazione in pieno campo che quelli protetti, e in base alla famiglia di colture, tra cui brassicacee, cucurbitacee, radici e bulbi, solanacee e ortaggi non classificati. Geograficamente, l'analisi copre Canada, Messico, Stati Uniti e il resto del Nord America. Le stime e le previsioni di mercato sono presentate in termini di valore in dollari statunitensi e volume in tonnellate metriche.
Dalla tecnologia di allevamento
| Ibridi |
| Varietà a impollinazione libera e derivati ibridi |
Per meccanismo di coltivazione
| Campo aperto |
| Coltivazione Protetta |
Per famiglia di colture
| Brassicacee | Cavolo |
| Cavolfiore e broccoli | |
| Altre Brassica | |
| cucurbitacee | Cetriolo e cetriolino |
| Zucca e zucca | |
| Altre cucurbitacee | |
| Radici e bulbi | aglio |
| cipolla | |
| Patate | |
| Altre radici e bulbi | |
| Solanaceae | peperoncino |
| Melanzana | |
| Pomodoro | |
| Altre solanacee | |
| Verdure non classificate | Asparagi |
| Lattuga | |
| Carota | |
| Gombo | |
| Piselli | |
| Spinaci | |
| Altre verdure non classificate |
Per geografia
| Canada |
| Messico |
| Stati Uniti |
| Resto del Nord America |
| Dalla tecnologia di allevamento | Ibridi | |
| Varietà a impollinazione libera e derivati ibridi | ||
| Per meccanismo di coltivazione | Campo aperto | |
| Coltivazione Protetta | ||
| Per famiglia di colture | Brassicacee | Cavolo |
| Cavolfiore e broccoli | ||
| Altre Brassica | ||
| cucurbitacee | Cetriolo e cetriolino | |
| Zucca e zucca | ||
| Altre cucurbitacee | ||
| Radici e bulbi | aglio | |
| cipolla | ||
| Patate | ||
| Altre radici e bulbi | ||
| Solanaceae | peperoncino | |
| Melanzana | ||
| Pomodoro | ||
| Altre solanacee | ||
| Verdure non classificate | Asparagi | |
| Lattuga | ||
| Carota | ||
| Gombo | ||
| Piselli | ||
| Spinaci | ||
| Altre verdure non classificate | ||
| Per geografia | Canada | |
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




