

Dimensioni e quota del mercato dei controlli di sicurezza urbana in Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
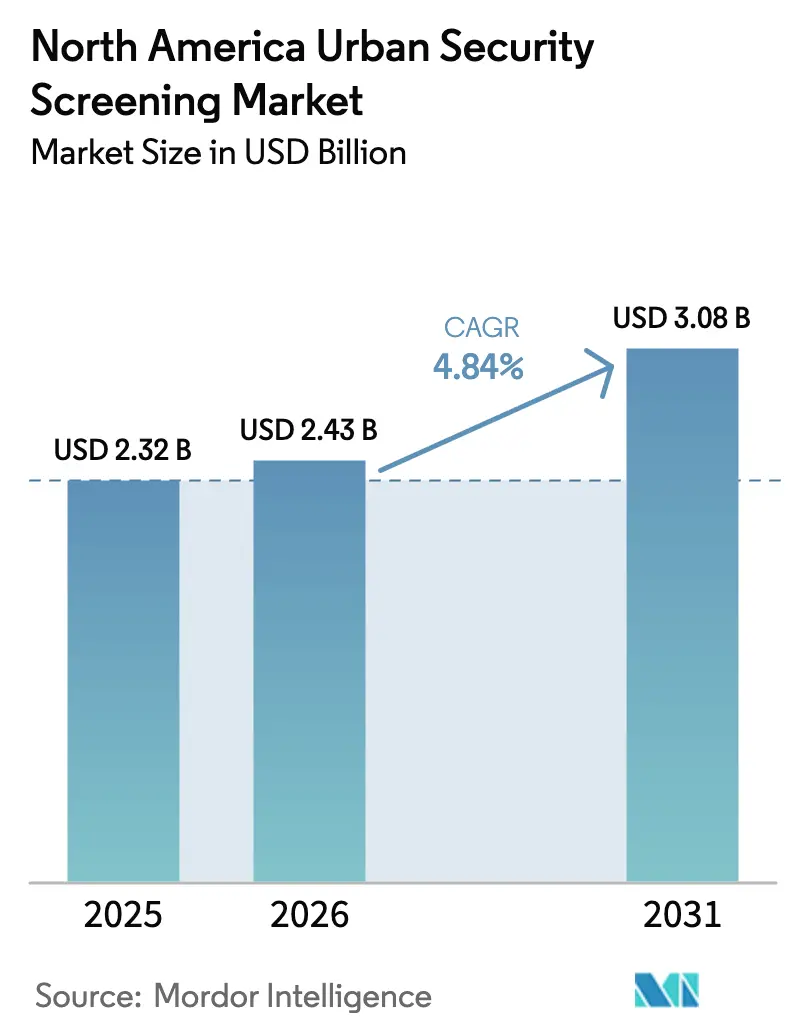
| Dimensione del mercato (2026) | 2.43 miliardo di dollari |
| Dimensione del mercato (2031) | 3.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.84% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei controlli di sicurezza urbana in Nord America di Mordor Intelligence
Si stima che il mercato nordamericano dei controlli di sicurezza urbana abbia raggiunto i 2.32 miliardi di dollari nel 2025 e che crescerà dai 2.43 miliardi di dollari del 2026 ai 3.08 miliardi di dollari entro il 2031, con un CAGR del 4.84% nel periodo di previsione (2026-2031). La crescente domanda di soluzioni incentrate sulle minacce, piuttosto che di implementazioni hardware su larga scala, sta guidando le decisioni di acquisto, mentre l'intelligenza artificiale (IA) detta ora la differenziazione competitiva. Hub di trasporto, strutture federali e aziende ad alto contenuto di dati stanno indirizzando i budget verso sistemi multisensore che riducono i falsi allarmi senza rallentare il traffico pedonale, come dimostrato dall'implementazione della tomografia computerizzata della Transportation Security Administration (TSA) in 430 posti di blocco statunitensi alla fine del 2024. Le aziende stanno inoltre passando ad analisi flessibili e basate su abbonamento che ampliano i budget di capitale e integrano aggiornamenti continui. Nel frattempo, la carenza di componenti e le tensioni geopolitiche continuano ad allungare i tempi di consegna delle apparecchiature, spingendo gli acquirenti verso fornitori con una produzione diversificata. I fornitori di soluzioni di fornitura in grado di verificare solide architetture di sicurezza informatica stanno guadagnando terreno man mano che i dispositivi di screening diventano risorse in rete.
Punti chiave del rapporto
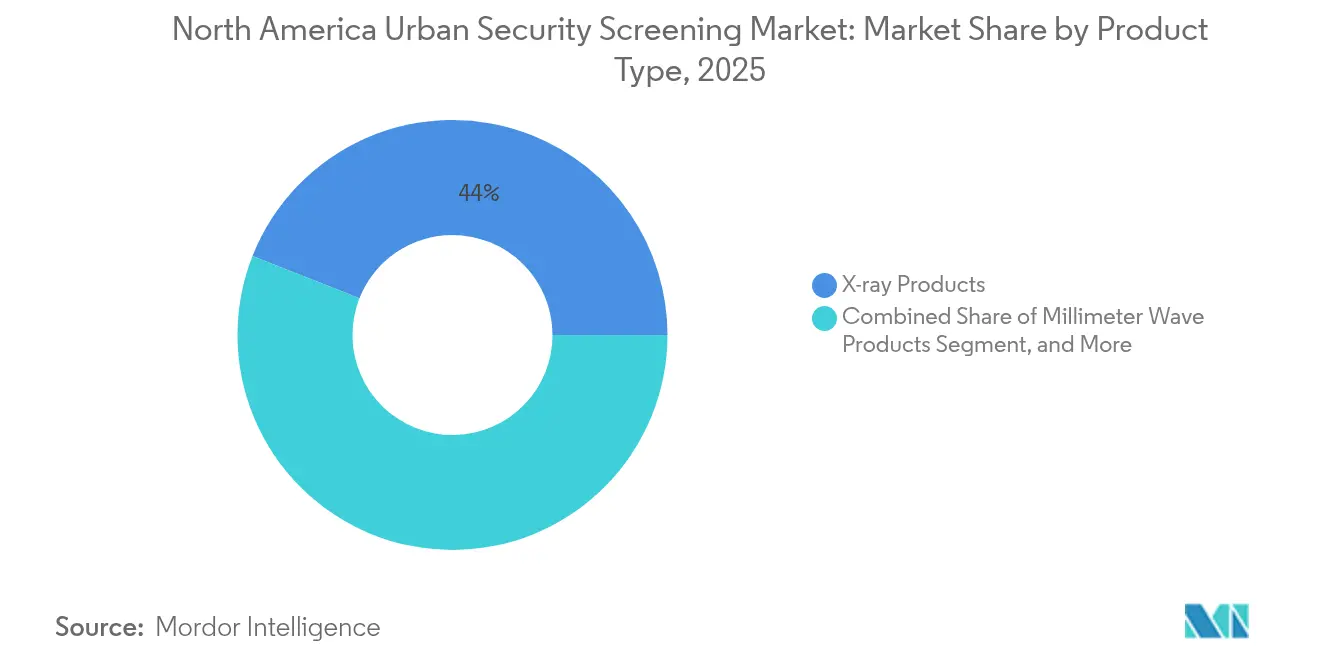
- Per tipologia di prodotto, nel 2025 i prodotti a raggi X hanno detenuto il 44.02% della quota di mercato dei controlli di sicurezza urbana in Nord America; si prevede che i sistemi multisensore basati sull'intelligenza artificiale cresceranno a un CAGR del 6.21% entro il 2031.
- In base al settore di utilizzo finale, nel 2025 il segmento dei trasporti ha detenuto una quota di fatturato del 32.35% del mercato nordamericano dei controlli di sicurezza urbana, mentre i data center sono destinati ad accelerare con un CAGR del 6.49% entro il 2031.
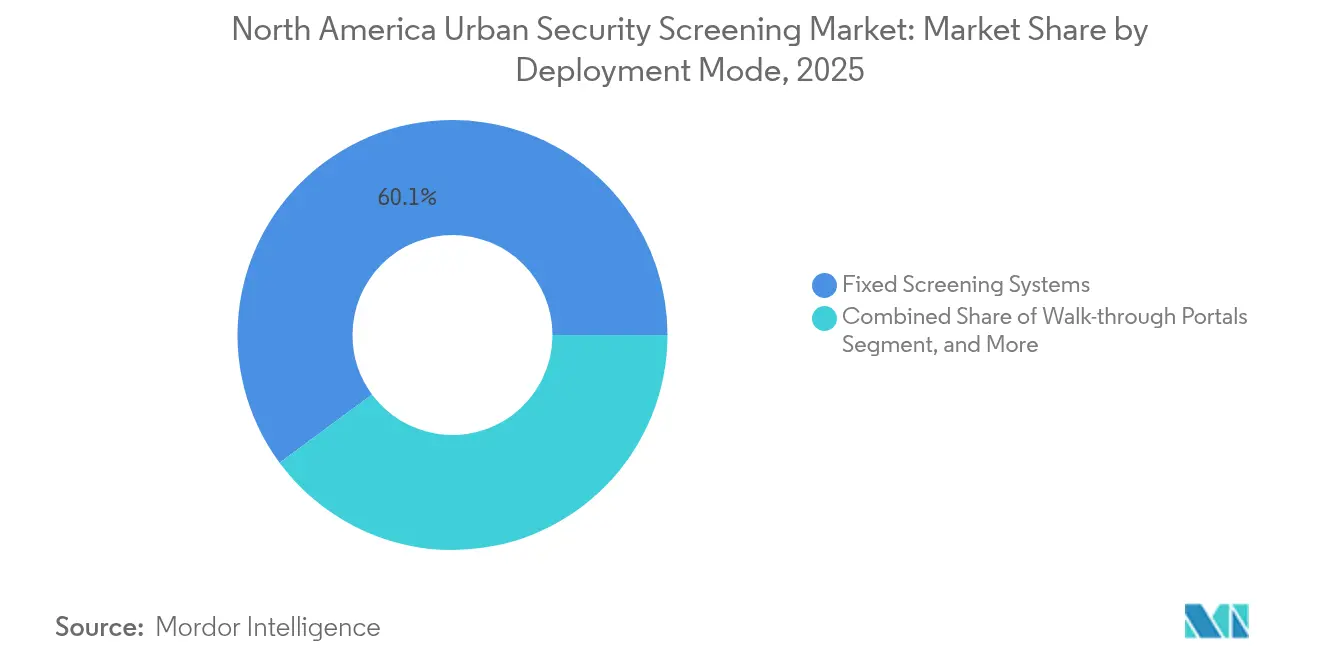
- In base alla modalità di distribuzione, nel 2025 i sistemi di screening fissi rappresentavano il 60.12% del mercato dei controlli di sicurezza urbana in Nord America, mentre i dispositivi portatili o palmari sono sulla buona strada per un CAGR del 5.82% entro il 2031.
- In base alla tecnologia, nel 2025 l'imaging convenzionale ha conquistato una quota del 53.92% del mercato dei controlli di sicurezza urbana in Nord America, mentre l'imaging terahertz sta avanzando a un CAGR del 5.92% fino al 2031.
- Per paese, nel 2025 gli Stati Uniti detenevano una quota dell'81.95% del mercato nordamericano dei controlli di sicurezza urbana, mentre si prevede che il Messico registrerà il CAGR più rapido, pari al 6.01%, durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei controlli di sicurezza urbana in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'automazione nei controlli di sicurezza per rilevare minacce avanzate | + 1.2% | Nord America, con impatto concentrato nelle strutture federali statunitensi | Medio termine (2-4 anni) |
| Recrudescenza delle attività terroristiche in tutta la regione | + 0.8% | Globale, con maggiore attenzione agli hub dei trasporti e agli edifici governativi | A breve termine (≤ 2 anni) |
| Aumentare le iniziative governative in materia di ispezioni di sicurezza nelle scuole e nei college | + 0.6% | Stati Uniti e Canada, con variazioni di implementazione a livello statale | A lungo termine (≥ 4 anni) |
| Aumentare le iniziative governative per le città intelligenti | + 0.5% | Principali aree metropolitane del Nord America | A lungo termine (≥ 4 anni) |
| Rapida adozione di analisi basate sull'intelligenza artificiale che riduce i falsi allarmi | + 0.9% | Nord America, con adozione precoce in strutture ad alto traffico | Medio termine (2-4 anni) |
| Integrazione dello screening biometrico senza contatto guidato dalle norme igieniche | + 0.4% | Nord America, con particolare attenzione alle strutture aziendali e sanitarie | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'automazione nello screening di sicurezza per rilevare minacce avanzate
Il Dipartimento della Sicurezza Interna ha stanziato 45 milioni di dollari nel 2024 per automatizzare il riconoscimento delle minacce, segnalando una svolta decisiva verso il rilevamento automatico. [1] Dipartimento della Sicurezza Interna, "Premi per la ricerca sul riconoscimento automatico delle minacce", dhs.gov I sistemi automatizzati ora identificano le tracce chimiche in 3 secondi rispetto ai 30 secondi dell'analisi manuale, riducendo i costi di formazione degli operatori del 40%. Gli algoritmi CT incorporati negli scanner per scarpe consentono ai passeggeri di tenere le scarpe ai piedi, velocizzando il flusso dei controlli. I modelli di intelligenza artificiale che apprendono autonomamente dai nuovi dati sulle minacce riducono la necessità di aggiornamenti ingegneristici. Gli standard della TSA per le corsie di controllo automatizzate stanno spingendo le strutture private ad adottare capacità simili, garantendo una domanda sostenuta in siti pubblici e commerciali.
Aumento delle attività terroristiche in tutta la regione
Il Federal Bureau of Investigation ha registrato un aumento del 23% delle indagini sul terrorismo interno nel 2024. [2] Federal Bureau of Investigation, “Domestic Terrorism Investigations 2024,” fbi.gov Le organizzazioni stanno quindi integrando lo screening perimetrale con la sorveglianza interna per una protezione olistica. Le allocazioni di bilancio sono passate dalle barricate reattive all'analisi predittiva che segnala comportamenti anomali. La domanda di veicoli di screening mobili è aumentata vertiginosamente poiché le aziende posizionano i checkpoint più lontano dalle risorse critiche per contrastare gli esplosivi trasportati da veicoli. Le compagnie assicurative ora richiedono processi di sicurezza documentati prima di estendere la copertura, rafforzando la domanda del mercato.
Aumentare le iniziative governative sulle ispezioni di sicurezza nelle scuole e nei college
Diversi stati degli Stati Uniti hanno stanziato fondi nel 2025 per l'aggiornamento dei sistemi di screening nei campus, inclusi portali walk-through dotati di analisi delle minacce. I distretti apprezzano i sistemi in grado di distinguere tra oggetti di uso quotidiano e armi, riducendo così al minimo i disagi per gli studenti. Le partnership tra fornitori e autorità scolastiche stanno spostando gli appalti verso contratti di servizi gestiti, alleggerendo gli oneri di manutenzione per i consigli scolastici. Le province canadesi stanno sperimentando scanner per borse basati sull'intelligenza artificiale che inviano avvisi direttamente alle app di sicurezza dei campus, un approccio che dovrebbe prendere piede nei prossimi quattro anni. Queste iniziative ampliano la base di riferimento del mercato dei controlli di sicurezza urbana in Nord America.
Aumentare le iniziative governative per le città intelligenti
Le autorità municipali che collegano la gestione del traffico, le telecamere di sicurezza pubblica e i controlli di sicurezza in centri di controllo unificati stanno aprendo nuove gare d'appalto per scanner connessi. Le architetture di edge computing che elaborano i dati localmente sono conformi alle rigorose normative sulla privacy. Gli standard di interoperabilità adottati dagli urbanisti favoriscono i fornitori che offrono dispositivi di screening con API aperte. Con l'apertura di sovvenzioni federali per i programmi di sviluppo urbano, gli integratori stanno integrando l'hardware di screening con l'arredo urbano basato sull'IoT, generando entrate ricorrenti dall'analisi dei dati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi della catena di approvvigionamento causati dallo scenario geopolitico e dalla pandemia di COVID-19 | -0.7% | Catene di fornitura globali che influenzano le distribuzioni nordamericane | A breve termine (≤ 2 anni) |
| Elevati costi di installazione e manutenzione | -0.5% | Nord America, in particolare per quanto riguarda le piccole e medie imprese | Medio termine (2-4 anni) |
| Preoccupazioni sulla privacy pubblica in merito alle tecnologie di imaging avanzate | -0.3% | Stati Uniti e Canada, con requisiti di conformità normativa | A lungo termine (≥ 4 anni) |
| Limitate misure di sicurezza informatica nei dispositivi di screening in rete | -0.4% | Nord America, con particolare attenzione alla protezione delle infrastrutture critiche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi della catena di approvvigionamento causati dallo scenario geopolitico e dalla pandemia di COVID-19
Le restrizioni all'esportazione di componenti di imaging avanzati annunciate nel 2024 hanno spostato i tempi di consegna da 12 a 20 settimane. [3] Bureau of Industry and Security, “Export Administration Regulations Updates,” bis.doc.gov La carenza di semiconduttori ha costretto i produttori a riprogettare le schede attorno a chipset facilmente reperibili. Le aziende mantengono scorte superiori del 15-25% per compensare i ritardi, gonfiando il fabbisogno di capitale circolante. OSI Systems ha ampliato la produzione negli Stati Uniti per coprire il rischio geopolitico, una tendenza che dovrebbe ridurre i margini ma stabilizzare la disponibilità. Gli acquirenti scelgono sempre più spesso fornitori con linee di assemblaggio multiregionali, influenzando il posizionamento competitivo all'interno del mercato nordamericano dei sistemi di screening di sicurezza urbana.
Costi elevati di installazione e manutenzione
Una singola unità Liberty Defense HEXWAVE costa tra i 150,000 e i 200,000 dollari, mentre le commissioni di manutenzione annuali ammontano al 12-15% del prezzo di acquisto. L'ammodernamento degli impianti, la certificazione degli operatori e le licenze software possono raddoppiare il costo di proprietà quinquennale. Per mitigare lo shock del prezzo, i produttori promuovono modelli di leasing e abbonamento che convertono gli investimenti in conto capitale in spese operative. I clienti di fascia media apprezzano le garanzie di uptime integrate, ma un supporto tecnico premium rimane imprescindibile a causa della complessità delle suite di sensori.
Analisi del segmento
Per tipo di prodotto: l'integrazione dell'intelligenza artificiale guida l'evoluzione tecnologica
Le apparecchiature a raggi X hanno mantenuto il 44.02% della quota di mercato dei controlli di sicurezza urbana in Nord America nel 2025, grazie a standard consolidati nel settore dell'aviazione, della logistica e degli spazi pubblici. La maturità del segmento si traduce in solide reti di rivendita e pool di operatori qualificati. Ciononostante, il mercato dei controlli di sicurezza urbana in Nord America si sta orientando verso sistemi multisensore basati sull'intelligenza artificiale e ricchi di funzionalità, che dovrebbero crescere a un CAGR del 6.21% entro il 2031. I fornitori integrano reti neurali convoluzionali che classificano le firme delle minacce in millisecondi, riducendo l'intervento manuale. I metal detector continuano a proteggere i perimetri degli stadi, mentre gli scanner a onde millimetriche guadagnano terreno laddove i problemi di esposizione alle radiazioni limitano l'uso dei raggi X. Le unità di rilevamento delle radiazioni traggono vantaggio dalla maggiore consapevolezza delle minacce radiologiche tra le agenzie governative. I modelli di rilevamento delle tracce si estendono alla scoperta di narcotici e agenti chimici, ampliando la domanda indirizzabile.
L'integrazione dell'intelligenza artificiale nelle apparecchiature radiologiche tradizionali prolunga la durata delle risorse e fornisce analisi senza grandi scambi di capitale. Smiths Detection ha implementato uno scanner per TC da scarpa che si integra con le corsie esistenti e riduce i tempi di dismissione. Nel frattempo, le interfacce ad architettura aperta consentono sovrapposizioni di analisi di terze parti, incoraggiando ecosistemi best-of-breed. Questa modularità sostiene le vendite di hardware, spostando al contempo la creazione di valore verso gli abbonamenti software. Di conseguenza, le linee di prodotto che convergono sensori per raggi X, tracce e radiazioni in un'unica console stanno registrando cicli di acquisto più rapidi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: i data center guidano l'accelerazione della crescita
Le strutture di trasporto hanno generato il 32.35% dei ricavi nel 2025, riflettendo gli obblighi normativi e il flusso continuo di passeggeri. Tuttavia, i data center sono in testa alla crescita con un CAGR previsto del 6.49%. Le violazioni fisiche mettono a repentaglio i tempi di attività e gli obblighi di conformità previsti da normative come ISO 27001, catalizzando gli investimenti in rilevatori biometrici e di intelligenza artificiale. Un'indagine di Johnson Controls ha rilevato che il 67% delle strutture di dati ha registrato tentativi di accesso non autorizzati nel 2024. I campus aziendali stanziano inoltre fondi per soluzioni di gestione dei visitatori che integrano la verifica dell'identità con i varchi di controllo.
Le sale postali si sono evolute da semplici raggi X a tunnel a sensori chimici integrati dopo incidenti con pacchi di rilievo. Gli operatori di magazzini e logistica prediligono scanner mobili che si spostano in base alle esigenze di carico, sottolineando la tendenza del mercato dei controlli di sicurezza urbana nordamericano verso la flessibilità. Gli edifici governativi rimangono acquirenti abituali, sebbene i limiti di bilancio spingano le agenzie a valutare rigorosamente il costo totale di proprietà. Le sedi delle forze dell'ordine richiedono dispositivi compatibili con il contrabbando e resistenti a un utilizzo intensivo. Stadi e sedi di eventi optano per portali portatili per gestire i picchi stagionali, consolidando la tesi dei modelli di noleggio e di servizi gestiti.
Per modalità di distribuzione: la mobilità acquisisce importanza strategica
I sistemi fissi detenevano una quota del 60.12% nel 2025 e rimangono la spina dorsale di aeroporti e tribunali. Tuttavia, i dispositivi portatili e palmari sono destinati a registrare un CAGR del 5.82% entro il 2031, poiché le organizzazioni apprezzano la rapida ridistribuzione durante l'escalation delle minacce. Le dimensioni del mercato nordamericano dei controlli di sicurezza urbana per dispositivi mobili sono incrementate dalle specifiche del Dipartimento della Sicurezza Nazionale, che enfatizzano gli analizzatori chimici di piccole dimensioni per le squadre sul campo. I portali walk-through ora integrano la fusione di sensori, distinguendo tra utensili manuali e armi letali per limitare gli allarmi.
Le piattaforme montate su veicoli sono adatte alle zone di confine e agli impianti petrolchimici che richiedono punti di controllo flessibili. L'imaging sotto-veicolo di UVeye, implementato in siti nordamericani nel 2024, ha dimostrato requisiti minimi di opere civili e una rapida implementazione. Anche i siti permanenti scelgono telai modulari per investimenti a prova di futuro. L'adozione di modem 5G all'interno delle unità mobili consente il caricamento in tempo reale delle immagini di scansione ai centri di comando, fornendo percorsi di escalation istantanei.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: i sistemi convenzionali affrontano la rivoluzione dell'intelligenza artificiale
Le tecnologie di imaging convenzionali rappresentavano il 53.92% della quota di mercato dei controlli di sicurezza urbana in Nord America nel 2025, ma l'imaging terahertz è destinato a raggiungere un CAGR del 5.92%. I sistemi terahertz individuano ceramiche, liquidi e materie plastiche senza mostrare caratteristiche anatomiche, attenuando i problemi di privacy nelle scuole. I progressi nel radar a onde millimetriche di Toshiba nel 2024 hanno aumentato la produttività aumentando la velocità di scansione da 0.5 a 0.2 secondi. Nel frattempo, il rilevamento delle minacce basato sull'intelligenza artificiale sta migrando da funzionalità aggiuntiva a funzionalità di base.
Gli aggiornamenti basati sull'apprendimento automatico prolungano il ciclo di vita delle apparecchiature legacy, consentendo agli operatori di caricare nuovi pesi delle reti neurali senza dover modificare le schede. L'etichettatura RFID e IoT crea registri eventi che integrano gli avvisi di screening con le decisioni di controllo degli accessi. Il lavoro di standardizzazione della Commissione Elettrotecnica Internazionale sta armonizzando i criteri prestazionali, consentendo ambienti multi-vendor. Questa evoluzione amplia la concorrenza tra i fornitori, ma radica il valore nelle capacità software piuttosto che nel solo hardware.
Analisi geografica
Gli Stati Uniti sostengono il mercato nordamericano dei controlli di sicurezza urbana con una quota dell'81.95% nel 2025. Gli impegni federali, esemplificati dall'implementazione di tomografia computerizzata da 781 milioni di dollari in 430 posti di blocco TSA, garantiscono una domanda di base. I settori aziendali rispecchiano gli investimenti governativi adottando algoritmi predittivi che mantengono la sicurezza riducendo al contempo i costi generali del personale. I finanziamenti per la ricerca del Dipartimento per la Sicurezza Nazionale garantiscono una pipeline di capacità di nuova generazione.
La crescita del Canada riflette una modernizzazione mirata. L'Agenzia canadese per i servizi di frontiera sta sperimentando il riconoscimento facciale ai valichi di frontiera terrestri, integrando i varchi biometrici dell'Autorità canadese per la sicurezza del trasporto aereo. Le leggi sulla privacy orientano gli acquirenti verso scanner con elaborazione dati edge. Le differenze provinciali aggiungono complessità agli appalti, ma i fornitori che adattano le configurazioni alle normative locali guadagnano terreno. I progetti pilota per le smart city a Toronto e Vancouver integrano i dati di screening con dashboard di analisi urbana, amplificando i casi d'uso.
Il Messico sta registrando il CAGR più rapido, pari al 6.01%. I corridoi industriali di confine richiedono sistemi di ispezione robusti per proteggere la continuità della catena di approvvigionamento. Le direttive governative ora abbinano gli standard di sicurezza informatica ai requisiti di screening fisico, promuovendo acquisizioni integrate. Con l'espansione delle zone franche, le autorità doganali spingono per protocolli standardizzati che accelerino la produttività e rilevino al contempo il contrabbando. Gli stabilimenti di produzione locali utilizzano anche scanner portatili per mitigare il furto di proprietà intellettuale. Insieme, questi fattori sbloccano un potenziale sostenibile nel mercato dei controlli di sicurezza urbana in Nord America.
Panorama normativo
Negli Stati Uniti, la Transportation Security Administration (TSA) stabilisce e applica i requisiti per il controllo dei passeggeri e dei bagagli ai sensi del 49 USC 44901, che definisce le aspettative tecniche e operative di base per i sistemi di checkpoint e i fornitori che li forniscono. Le linee guida della TSA, come la Checkpoint Requirements and Planning Guide e la Open Architecture Roadmap dell'agenzia, spingono acquirenti e integratori verso soluzioni interoperabili, mentre le pratiche di qualificazione federali, inclusi gli approcci Qualified Product List per le tecnologie di imaging avanzate, fungono da filtro per l'implementazione in ambienti aeronautici regolamentati.
Le politiche adottate stanno inoltre ampliando la superficie di applicazione delle normative al di là degli aeroporti. Il SAFER SKIES Act, firmato il 18 dicembre 2025 (codificato ai sensi del 6 USC 124n), ha istituito un quadro normativo a più livelli che autorizza gli enti statali, locali, tribali e territoriali idonei a condurre operazioni anti-droni, rafforzando la domanda di approcci di sicurezza integrati in contesti urbani e infrastrutture critiche, dove i sistemi di controllo sono inseriti in programmi di protezione più ampi. Sul fronte della sicurezza informatica, i requisiti federali legati al FISMA e agli standard NIST 800-53/800-82 compaiono sempre più spesso nei contratti di appalto, man mano che i dispositivi di controllo diventano risorse connesse in rete. Le priorità di bilancio della TSA, evidenziate nella sua giustificazione per l'anno fiscale 2026, tra cui le apparecchiature TC e i finanziamenti per la biometria, rafforzano ulteriormente le pressioni per la modernizzazione in tutta la regione.
Analisi della catena del valore
La catena del valore inizia con i fornitori di componenti e sottosistemi, tra cui rivelatori di immagini, sorgenti di raggi X, moduli di elaborazione e sistemi di sicurezza informatica integrati, e prosegue con gli OEM che progettano e producono dispositivi di screening come quelli a raggi X, a onde millimetriche, per il rilevamento di tracce e sostanze chimiche, e piattaforme multisensore basate sull'intelligenza artificiale. I fornitori di software offrono quindi analisi per il rilevamento delle minacce, gestione dei dispositivi e livelli di integrazione. Gli integratori di sistemi e i partner di ingegneria degli impianti adattano le apparecchiature ai vincoli del sito, tra cui alimentazione, schermatura, segmentazione della rete e progettazione delle corsie. Le organizzazioni di servizi completano il ciclo attraverso la calibrazione, la manutenzione preventiva, gli aggiornamenti software e la formazione degli operatori, che possono incidere significativamente sul costo totale del ciclo di vita nelle implementazioni urbane.
I processi del settore pubblico, in particolare quelli relativi all'aviazione e ai programmi di influenza federale, hanno un forte impatto sugli appalti e sull'implementazione. La TSA utilizza strumenti come la sua Guida ai requisiti e alla pianificazione dei checkpoint per standardizzare gli input di progettazione dei checkpoint e la pianificazione dell'implementazione, mentre la sua Roadmap per l'architettura aperta promuove l'interoperabilità, influenzando il modo in cui i produttori di apparecchiature originali (OEM) espongono le interfacce dati e come gli integratori assemblano sistemi multi-vendor. Le procedure formali di gara e di appalto, inclusi i programmi pubblicati tramite SAM.gov come quelli relativi ai servizi di implementazione delle apparecchiature di screening, creano un percorso strutturato dalla definizione dei requisiti all'installazione e al mantenimento. I meccanismi di qualificazione, comprese le liste TSA per le tecnologie approvate, influenzano il passaggio dei prodotti dalla fase pilota alla distribuzione su larga scala.
Panorama competitivo
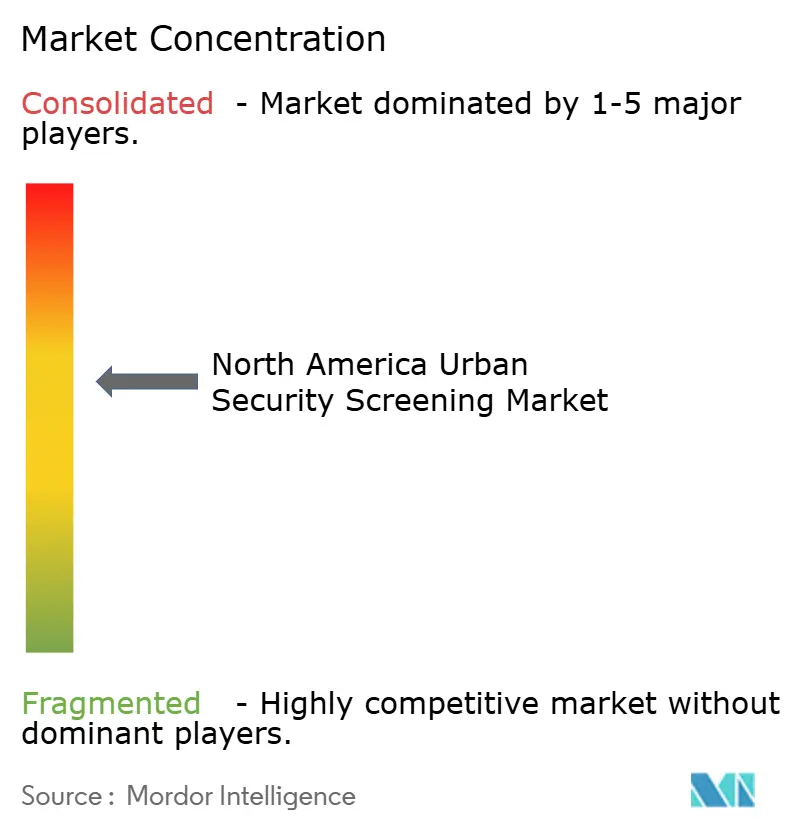
Il tessuto competitivo rimane moderatamente frammentato. Aziende consolidate come Smiths Detection e OSI Systems sfruttano certificazioni consolidate e reti di assistenza post-vendita. Evolv Technologies e Liberty Defense si differenziano grazie a piattaforme incentrate sull'IA che promettono un minor numero di falsi positivi e un'implementazione più rapida. [4] Evolv Technologies, “2024 Performance Update,” evolvtechnology.com Il passaggio strategico dalle vendite di hardware una tantum all'analisi in abbonamento sta riequilibrando i flussi di entrate. I depositi di brevetti relativi alla classificazione delle minacce tramite IA sono aumentati del 34% nel 2024, riflettendo un'intensificazione della ricerca e sviluppo.
Le strategie dei fornitori enfatizzano l'integrazione verticale. Il contratto da 81 milioni di dollari di OSI Systems per l'ispezione dei veicoli ha evidenziato i vantaggi di scala nell'aggiudicazione di gare d'appalto pubbliche. Allo stesso tempo, le opportunità nel mercato di fascia media attraggono fornitori di nicchia che offrono dispositivi plug-and-play in bundle con servizi gestiti. L'armonizzazione degli standard da parte della Commissione Elettrotecnica Internazionale riduce la variabilità hardware, spingendo le aziende a competere su funzionalità software come algoritmi adattivi e collegamenti cloud sicuri.
La resilienza della supply chain emerge come un punto di forza. I produttori che potenziano l'assemblaggio in Nord America assicurano agli acquirenti una consegna tempestiva nonostante le turbolenze geopolitiche. Il rafforzamento informatico del firmware, insieme a test di penetrazione indipendenti, è ora obbligatorio in molti documenti di gara. I player che forniscono meccanismi di aggiornamento sicuri e architetture zero-trust ottengono un vantaggio competitivo. Nel complesso, l'evoluzione verso il valore definito dal software sta rimodellando la concorrenza all'interno del mercato dei controlli di sicurezza urbana in Nord America.
Leader del settore dei controlli di sicurezza urbana in Nord America
3DX-Ray Ltd. (Image Scan Holdings PLC)
Astrofisica Inc.
Brucker Corporation
CEIA S.p.A
Evolv Technologies Holdings Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: il sistema di controllo della posta AXIS CXi di 3DX-Ray Ltd è stato selezionato per proteggere una struttura governativa in Lituania. L'implementazione dimostra le capacità dell'intelligenza artificiale nella gestione della posta in infrastrutture critiche e supporta il percorso dell'azienda nel settore dei contratti governativi.
- Aprile 2026: Astrophysics Inc. ha ottenuto l'approvazione della TSA per il suo sistema di scansione TC multivista per merci, la prima soluzione TC approvata dalla TSA per merci pallettizzate presente nell'ACSTL. Questo traguardo normativo favorisce una più ampia diffusione nel mercato statunitense della sicurezza delle merci.
- Aprile 2026: 3DX-Ray Ltd vende il sistema portatile di ispezione a raggi X ThreatScan LSC a un cliente strategico per le infrastrutture nazionali in Medio Oriente. Questa espansione amplia la presenza dei sistemi di screening portatili in ambienti ad alta sicurezza e rafforza una strategia di integrazione hardware-software.
Ambito del rapporto sul mercato degli screening di sicurezza urbana nel Nord America
I controlli di sicurezza sono essenziali per luoghi pubblici come stazioni ferroviarie, edifici commerciali e altri luoghi. È comunemente utilizzato per identificare materiali illegali o pericolosi come oggetti metallici, armi da fuoco e sostanze chimiche nocive, tra le altre cose, mediante perquisizioni approfondite e controlli dei precedenti. Raggi X, sostanze chimiche e prodotti per il rilevamento di tracce sono alcune delle tecniche attraverso le quali viene eseguita la scansione di sicurezza sul mercato.
Lo studio tiene traccia delle informazioni sui ricavi delle vendite di soluzioni di screening di sicurezza urbana in Nord America. L'ambito dello studio è limitato a prodotti quali prodotti a raggi X, prodotti a onde millimetriche, rilevatori di metalli, prodotti per il rilevamento di radiazioni e prodotti chimici e prodotti per il rilevamento di tracce per vari utenti finali che includono edifici aziendali, screening degli uffici postali, magazzini e logistica, uffici governativi edifici, trasporti, data center e forze dell'ordine. Lo screening di sicurezza aeroportuale (passeggeri/bagagli), la sicurezza delle frontiere e le applicazioni di sicurezza portuale non fanno parte dello studio. Il panorama competitivo consiste nel calcolare la penetrazione delle soluzioni di screening della sicurezza urbana e il modo in cui gli attori si coinvolgono nelle strategie di crescita organica e inorganica. Queste aziende innovano continuamente i loro prodotti per aumentare la loro quota di mercato e la redditività. Lo studio di mercato si concentra sull’impatto della pandemia COVID-19 sull’ecosistema del mercato. Vengono fornite le dimensioni del mercato e le previsioni relative al valore (milioni di dollari) per tutti i segmenti di cui sopra.
| Prodotti a raggi X |
| Prodotti a onde millimetriche |
| Metal Detector |
| Prodotti per il rilevamento delle radiazioni |
| Prodotti per il rilevamento di sostanze chimiche e tracce |
| Sistemi multisensore basati sull'intelligenza artificiale |
| Edifici aziendali |
| Screening della posta |
| Magazzino e Logistica |
| Edifici governativi |
| Trasporti |
| Dati Centro |
| Applicazione della legge |
| Stadi e grandi impianti |
| Altri settori degli utenti finali |
| Sistemi di schermatura fissi |
| Dispositivi di screening portatili/portatili |
| Portali di passaggio |
| Unità di screening montate su veicoli |
| Imaging convenzionale |
| Rilevamento delle minacce basato sull'intelligenza artificiale |
| Analisi avanzata dell'apprendimento automatico |
| Imaging Terahertz |
| Integrazione RFID e IoT |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di prodotto | Prodotti a raggi X |
| Prodotti a onde millimetriche | |
| Metal Detector | |
| Prodotti per il rilevamento delle radiazioni | |
| Prodotti per il rilevamento di sostanze chimiche e tracce | |
| Sistemi multisensore basati sull'intelligenza artificiale | |
| Per settore degli utenti finali | Edifici aziendali |
| Screening della posta | |
| Magazzino e Logistica | |
| Edifici governativi | |
| Trasporti | |
| Dati Centro | |
| Applicazione della legge | |
| Stadi e grandi impianti | |
| Altri settori degli utenti finali | |
| Per modalità di distribuzione | Sistemi di schermatura fissi |
| Dispositivi di screening portatili/portatili | |
| Portali di passaggio | |
| Unità di screening montate su veicoli | |
| Per tecnologia | Imaging convenzionale |
| Rilevamento delle minacce basato sull'intelligenza artificiale | |
| Analisi avanzata dell'apprendimento automatico | |
| Imaging Terahertz | |
| Integrazione RFID e IoT | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale dello spazio dedicato ai controlli di sicurezza urbana nel Nord America e dove si dirigerà entro il 2031?
La spesa ha raggiunto i 2.43 miliardi di dollari nel 2026 e si prevede che aumenterà a 3.08 miliardi di dollari entro il 2031, grazie a un CAGR del 4.84%.
Quale categoria di prodotti sta registrando l'espansione più rapida?
Si prevede che i sistemi multisensore basati sull'intelligenza artificiale cresceranno a un CAGR del 6.21% entro il 2031, superando tutte le altre linee di prodotto.
Dove gli acquirenti indirizzano oggi la quota maggiore dei loro budget?
I servizi di trasporto continuano ad assorbire la quota maggiore di entrate, pari al 32.35%, supportata da obblighi federali come l'implementazione della tomografia computerizzata da parte della TSA.
Quale gruppo di utenti finali si prevede che accelererà più rapidamente nei prossimi cinque anni?
Si prevede che i data center cresceranno a un CAGR del 6.49%, poiché gli operatori rafforzeranno le difese fisiche contro le crescenti minacce ciberfisiche.
In che modo le interruzioni della catena di fornitura influenzano le strategie di approvvigionamento?
I tempi di consegna prolungati e la carenza di componenti stanno spingendo le aziende a privilegiare i fornitori con assemblaggio in Nord America, a diversificare gli elenchi dei fornitori e ad adottare modelli di abbonamento che riducano le spese iniziali.
Quale Paese ha maggiori probabilità di registrare il tasso di crescita più elevato all'interno della regione?
Il Messico è destinato a registrare il CAGR più rapido, pari al 6.01% entro il 2031, trainato dalla modernizzazione delle infrastrutture, dalle esigenze di sicurezza industriale e dai requisiti del commercio transfrontaliero.


