

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
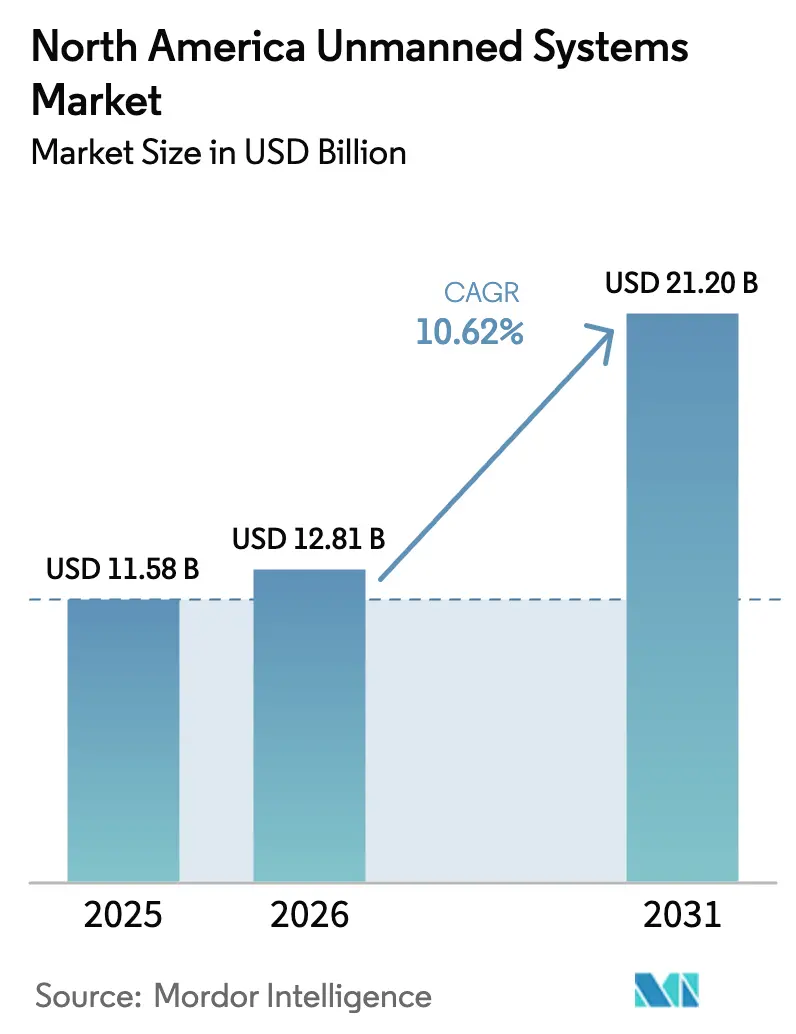
| Dimensione del mercato (2026) | 12.81 miliardo di dollari |
| Dimensione del mercato (2031) | 21.2 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.62% CAGR |
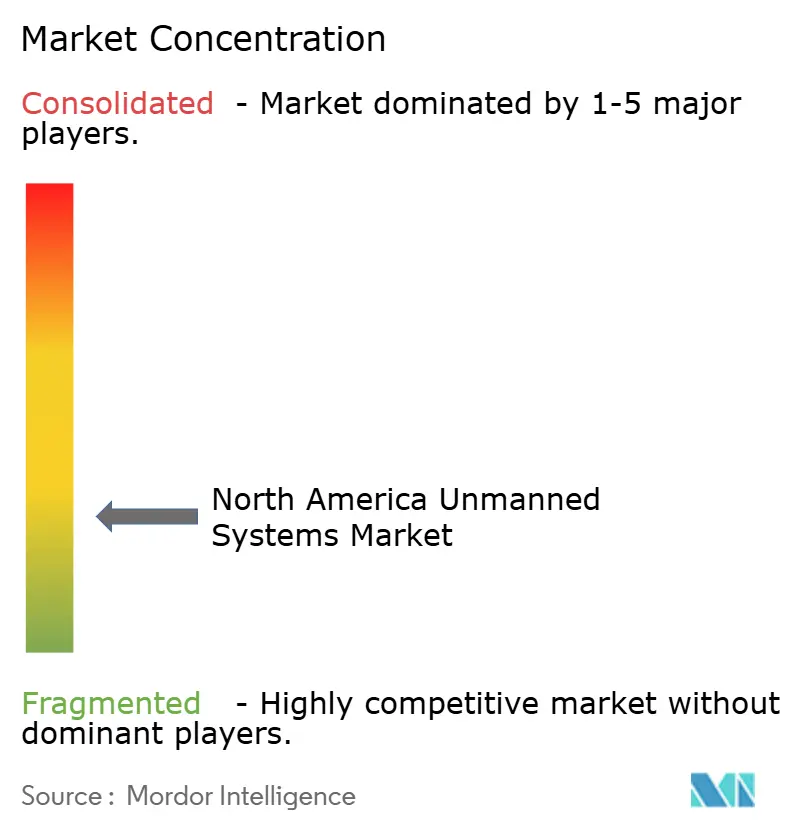
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sistemi senza pilota in Nord America di Mordor Intelligence
Il mercato nordamericano dei sistemi senza pilota (droni) aveva un valore di 11.58 miliardi di dollari nel 2025 e si prevede che crescerà da 12.81 miliardi di dollari nel 2026 a 21.20 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.62% durante il periodo di previsione (2026-2031). Gli appalti per la difesa, i rapidi progressi verso le normative sul volo oltre la linea di vista (BVLOS) e la diminuzione dei costi dell'autonomia continuano a influenzare la domanda. La richiesta di piattaforme senza pilota da parte del Dipartimento della Difesa statunitense per l'anno fiscale 2025, pari a 10.1 miliardi di dollari, le norme BVLOS di Transport Canada in vigore da novembre 2025 e l'espansione dell'offerta di droni come servizio (D-as-a-Service) aumentano collettivamente le opportunità di mercato nei settori militare, civile e commerciale. La miniaturizzazione della tecnologia e l'integrazione dell'intelligenza artificiale edge riducono i costi totali di proprietà, mentre gli sforzi di diversificazione della catena di approvvigionamento mirano a mitigare la carenza di chip e il rischio di componenti esteri. La privacy, la frammentazione della governance dei dati e i ritardi nell'acquisizione di sistemi anti-droni rimangono i principali ostacoli alla diffusione su larga scala del mercato.
Punti chiave del rapporto
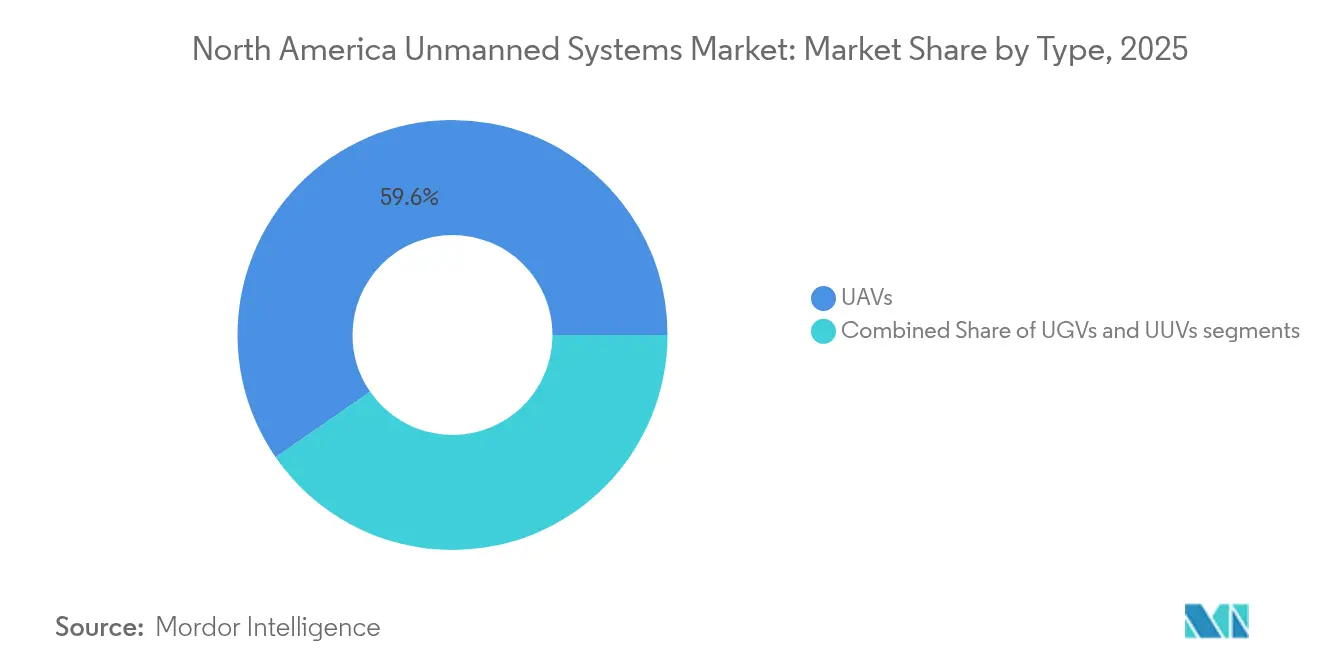
- In base al tipo di piattaforma, i veicoli aerei senza pilota hanno registrato il 59.62% di fatturato nel 2025; le piattaforme aeree senza pilota hanno inoltre registrato la crescita più rapida, con un CAGR dell'11.42% fino al 2031.
- Per applicazione, l'ISR militare ha rappresentato il 40.72% della quota di mercato dei sistemi senza pilota del Nord America nel 2025, mentre si prevede che la logistica e le consegne commerciali aumenteranno a un CAGR del 12.28% entro il 2031.
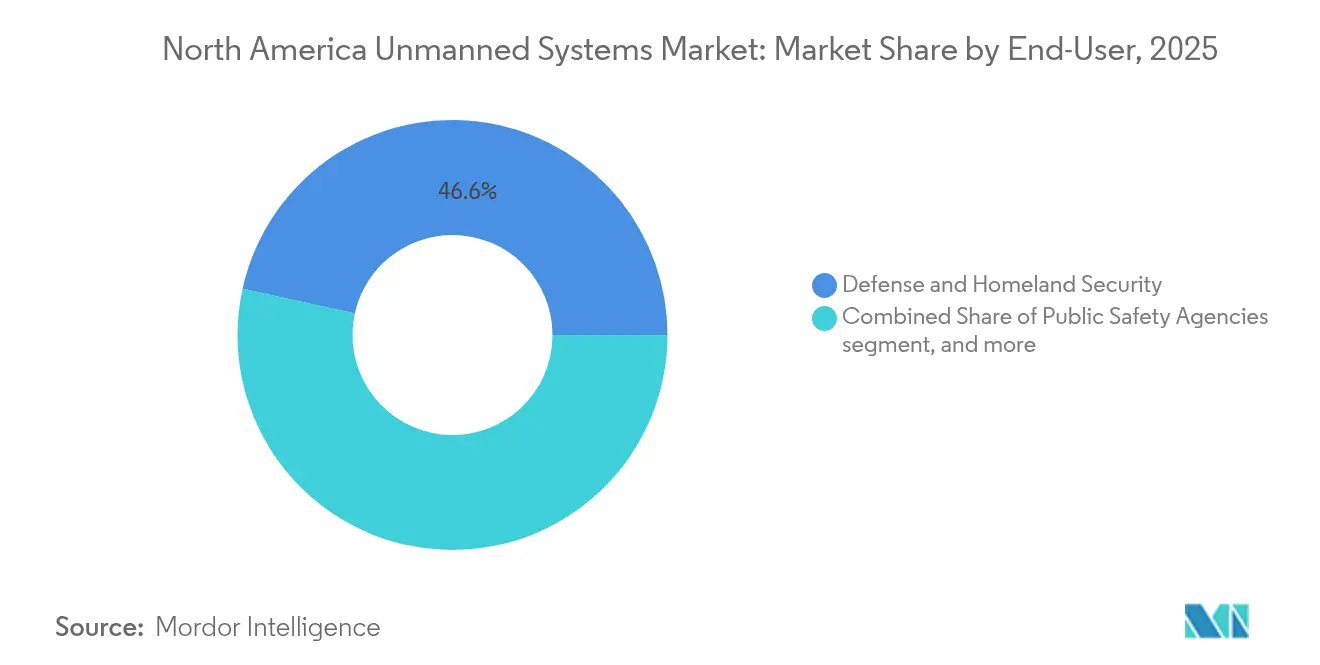
- In base all'utente finale, nel 46.55 il segmento della difesa e della sicurezza nazionale deteneva una quota del 2025% del mercato dei sistemi senza pilota del Nord America, ma i fornitori di servizi registrano il CAGR previsto più elevato, pari al 12.66% fino al 2031.
- In termini geografici, gli Stati Uniti hanno dominato con una quota dell'86.55% nel 2025, mentre il Canada rappresenta il Paese in più rapida crescita, con un CAGR dell'10.95% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi senza pilota in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Modernizzazione della difesa multi-dominio che accelera l'approvvigionamento di sistemi senza pilota | + 2.8% | installazioni di difesa degli Stati Uniti | Medio termine (2-4 anni) |
| L'integrazione dei droni commerciali si sta espandendo nei settori dell'agricoltura e della logistica | + 2.1% | Cintura agricola degli Stati Uniti, comunità remote canadesi | A lungo termine (≥ 4 anni) |
| Progressi normativi che consentono operazioni su larga scala oltre la linea visiva | + 1.9% | Stati Uniti e Canada | A breve termine (≤ 2 anni) |
| La riduzione dei costi nell’autonomia dell’IA e nell’elaborazione edge favorisce un’adozione più ampia | + 1.7% | Hub tecnologici del Nord America | Medio termine (2-4 anni) |
| Crescente domanda di AUV nelle missioni di ispezione energetica e sottomarina offshore | + 1.2% | Costa del Golfo degli Stati Uniti, regioni offshore canadesi | A lungo termine (≥ 4 anni) |
| Le agenzie di sicurezza pubblica e di risposta alle emergenze stanno ampliando le operazioni basate sui droni | + 0.9% | Centri urbani in tutto il Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Modernizzazione della difesa multi-dominio che accelera l'approvvigionamento di sistemi senza pilota
I crescenti requisiti multi-dominio sostengono una robusta spesa militare statunitense, come dimostra la richiesta di bilancio di 10.1 miliardi di dollari per i veicoli senza equipaggio per l'anno fiscale 2025, che è di 1 miliardo di dollari in più rispetto all'anno precedente. Programmi consolidati dell'Esercito come Future Tactical UAS e Launched Effects mirano a promuovere l'interoperabilità inter-dominio, mentre l'acquisto da parte della Marina di 49 ulteriori veicoli di superficie senza pilota sottolinea la crescita della domanda marittima. Investimenti superiori a 500 milioni di dollari in sistemi anti-drone riflettono un contesto di minacce in evoluzione e rafforzano le priorità di modernizzazione della flotta. Il programma Replicator del Dipartimento della Difesa, che prevede la messa in campo di migliaia di velivoli autonomi attritivabili, segnala un'accelerazione del passaggio a sistemi di grandi volumi e a basso costo. Queste iniziative combinate consolidano la spesa per la difesa come il pilastro principale a sostegno del mercato nordamericano dei sistemi senza pilota.
L'integrazione dei droni commerciali si sta espandendo nei settori dell'agricoltura e della logistica
Negli Stati Uniti, il numero di droni commerciali registrati è più che raddoppiato tra il 2019 e il 2024, raggiungendo le 842,000 unità, e le proiezioni indicano una flotta di 1.1 milioni entro il 2028. [1] Verisk, “US Commercial Drone Fleet Forecast,” verisk.com Le approvazioni della FAA per le operazioni con sciami di droni consentono a un singolo pilota di comandare piattaforme di carico più pesanti, ampliando i casi d'uso agricoli come l'irrorazione di precisione e l'analisi delle colture. L'adozione nella logistica segue lo stesso andamento: l'operazione di Walmart a Dallas-Fort Worth copre già 1.8 milioni di residenti e le previsioni del settore prevedono 808 milioni di consegne commerciali con droni all'anno entro il 2034. La sinergia tra agricoltura e logistica spinge produttori come MightyFly a sviluppare droni cargo con un carico utile di 100 libbre, capaci di missioni di 600 miglia. Insieme, questi traguardi convalidano la crescente domanda civile nel mercato nordamericano dei sistemi senza pilota.
Progressi normativi che consentono operazioni BVLOS su larga scala
Il Congresso ha imposto alla FAA di emanare le norme BVLOS definitive entro marzo 2026, una pietra miliare che dovrebbe eliminare gli attuali colli di bottiglia nelle deroghe operative. Il Canada procede ancora più velocemente; i regolamenti di Transport Canada, in vigore da novembre 2025, autorizzano voli BVLOS di routine per aeromobili fino a 150 chilogrammi su zone scarsamente popolate. [2] Shield AI, “AI Pilot Completes Autonomous MQM-178 Flight,” shield.ai Il prossimo quadro normativo FAA Part 108 sposta la supervisione verso le credenziali aziendali piuttosto che individuali, semplificando le approvazioni per le reti logistiche. I primi ad adottarlo, come il dipartimento di polizia di Elk Grove, segnalano già più di 1,000 missioni BVLOS, a conferma dei guadagni in termini di efficienza. I colloqui di armonizzazione in seno all'ICAO mirano a garantire che le norme nordamericane siano in linea con i futuri standard internazionali, rafforzando la chiarezza normativa a vantaggio del mercato nordamericano dei sistemi senza pilota.
La riduzione dei costi nell’autonomia dell’IA e nell’elaborazione edge favorisce un’adozione più ampia
I progressi nell'edge computing consentono ai piloti di intelligenza artificiale di operare localmente, come dimostrato dai voli autonomi di Shield AI sul Kratos MQM-178 con elaborazione integrata. La miniaturizzazione dei componenti riduce dimensioni, peso e requisiti energetici; si stima che eliminare un solo chilo da un drone comporti un risparmio di 30,000 dollari nel corso del suo ciclo di vita. Deloitte prevede che i costi di consegna dei pacchi scenderanno da 60 a 4 dollari a pacco entro il 2030, grazie ai miglioramenti della navigazione AI e alla maggiore durata della batteria. Iniziative di difesa come Project Maven dimostrano come l'analisi video automatizzata accorci i cicli di rilevamento delle minacce, sottolineando il vantaggio operativo di un'autonomia più economica e intelligente. La riduzione dei costi di hardware e software amplia la base di utenti indirizzabile nel mercato nordamericano dei sistemi senza pilota.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative incoerenti sulla privacy e sulla governance dei dati ostacolano la scalabilità | -1.4% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Vulnerabilità della catena di fornitura di sensori e chip che incidono sui tempi di produzione | -1.1% | Tutto il Nord America | A breve termine (≤ 2 anni) |
| Il ritardo nelle acquisizioni anti-UAS rallenta l'impiego dei sistemi senza pilota | -0.8% | Installazioni militari statunitensi, siti infrastrutturali critici | A breve termine (≤ 2 anni) |
| Limitazioni alle emissioni acustiche che limitano l'impiego dei veicoli sottomarini | -0.3% | Acque costiere statunitensi e canadesi, aree marine protette | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative incoerenti sulla privacy e sulla governance dei dati ostacolano la scalabilità
Le leggi sulla privacy frammentate a livello statale negli Stati Uniti e le diverse normative federali e provinciali in Canada aumentano i costi di conformità e limitano le operazioni multigiurisdizionali. Le preoccupazioni della comunità in merito alla sorveglianza basata su sensori complicano le missioni di sicurezza pubblica, nonostante i comprovati progressi nella risposta alle emergenze. I mandati non allineati sulla conservazione dei dati limitano ulteriormente i voli logistici transfrontalieri e ritardano i programmi nazionali di utilizzo dei droni come primo intervento. Finché non verranno adottati standard uniformi, l'incertezza sulla governance peserà sui piani di espansione del mercato nordamericano dei sistemi senza pilota.
Vulnerabilità della catena di fornitura di sensori e chip che incidono sui tempi di produzione
La carenza di semiconduttori, le restrizioni commerciali e la dipendenza da fornitori esteri minacciano la consegna tempestiva di processori ad alte prestazioni e sensori di imaging. Il potenziale divieto statunitense sui droni di origine cinese dimostra la fragilità delle catene di approvvigionamento esistenti e costringe i produttori a riprogettare i componenti. Il programma di sostituzione delle agenzie statali del Dakota del Nord evidenzia un'interruzione operativa quando le piattaforme non conformi devono essere ritirate. Le aziende stanno quindi investendo in fabbriche nazionali e strategie multi-sourcing; tuttavia, è probabile che la volatilità dei tempi di consegna persista nel breve termine e soffochi la produzione nel mercato nordamericano dei sistemi senza pilota.
Analisi del segmento
Per tipo: le piattaforme aeree guidano la leadership del mercato
I velivoli senza pilota (UAV) hanno rappresentato il 59.62% del fatturato del 2025 e si prevede che cresceranno a un CAGR dell'11.42% fino al 2031. Il loro predominio spazia dai quadricotteri di classe nano per la ricognizione ai grandi droni cargo ad ala fissa come il Cento di MightyFly, che trasporta 100 kg per 600 km. Le dimensioni del mercato nordamericano dei sistemi senza pilota per applicazioni UAV contribuiscono principalmente alla crescita complessiva. I veicoli terrestri senza pilota integrano la logistica sul campo di battaglia e lo smaltimento di ordigni esplosivi, mentre i programmi di ammodernamento degli elicotteri Black Hawk per la logistica autonoma dimostrano come l'autonomia aerea permei le flotte di elicotteri.
I veicoli sottomarini senza pilota (UUV) registrano i volumi unitari più piccoli, ma beneficiano della domanda di ispezioni nel settore petrolifero e del gas e dell'interesse della Marina per la conoscenza del dominio dei fondali marini. Le recenti sperimentazioni del Freedom AUV presso la Marina degli Stati Uniti e l'impianto di produzione di Anduril nel Rhode Island, che punta a 200 AUV all'anno, confermano l'aumento degli investimenti sottomarini. Il trasferimento tecnologico interdisciplinare è in aumento; il deep learning basato su sonar negli UUV e la navigazione senza GPS negli UAV condividono algoritmi di intelligenza artificiale, consentendo la convergenza delle piattaforme e rafforzando l'espansione del mercato dei sistemi senza pilota in Nord America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il predominio militare cede il passo all'espansione commerciale
Le missioni ISR militari hanno generato il 40.72% dei ricavi del 2025, sostenute da bilanci federali sostenuti e da operazioni di sicurezza dei confini come i 51,674 voli di droni del Dipartimento di Pubblica Sicurezza del Texas. Tuttavia, si prevede che la logistica e le consegne commerciali supereranno tutti gli altri segmenti con un CAGR del 12.28% al 2031, poiché le approvazioni BVLOS e l'efficienza dell'intelligenza artificiale edge spingono l'economia delle unità verso la redditività. La dimensione del mercato nordamericano dei sistemi senza pilota allocata alle piattaforme logistiche è destinata a crescere notevolmente.
Anche la gestione agricola e delle risorse naturali registra una rapida diffusione dopo che le autorizzazioni FAA per le operazioni a sciame hanno consentito a un singolo operatore di supervisionare più irroratrici pesanti, innescando un aumento della produzione da parte degli OEM statunitensi. L'ispezione industriale utilizza payload termici, LiDAR e iperspettrali per la manutenzione delle infrastrutture, mentre le agenzie di risposta alle emergenze sfruttano le flotte BVLOS per ridurre i tempi di arrivo in caso di incidente. In ogni utilizzo finale, l'intelligenza artificiale integrata gestisce sempre più la fusione dei dati, consentendo informazioni in tempo reale che accelerano i cicli decisionali.
Per utente finale: i fornitori di servizi emergono come leader della crescita
I clienti dei settori difesa e sicurezza nazionale hanno controllato il 46.55% della spesa del 2025, sostenuti da programmi come l'implementazione di droni a bordo di cutter da parte della Guardia Costiera e l'ampliamento della flotta di veicoli di superficie senza pilota della Marina. Tuttavia, gli operatori di droni come servizio mostrano la traiettoria di crescita più rapida, con un CAGR del 12.66%, a indicare un passaggio verso un accesso basato su abbonamento che riduce al minimo l'esborso di capitale per gli utilizzatori. La loro ascesa ridefinisce il mercato nordamericano dei sistemi senza pilota, spostando la creazione di valore dalle vendite di hardware ai servizi ricorrenti.
Le agenzie di pubblica sicurezza acquistano sempre più sistemi DFR (droni come primo soccorritore) chiavi in mano; l'autorizzazione BVLOS a livello cittadino di Elk Grove ne è un esempio di maturità operativa. Le aziende industriali nei settori dell'energia e delle telecomunicazioni privilegiano contratti di ispezione esternalizzati che includono piattaforma, pilota, analisi e supporto alla conformità. Parallelamente, le società private di sicurezza, rilevamento e monitoraggio ambientale utilizzano modelli di servizio simili, ampliando la propria presenza sul mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato statunitense dei sistemi senza pilota
Gli Stati Uniti hanno rappresentato l'86.55% della spesa per il 2025, grazie al bilancio di 10.1 miliardi di dollari del Dipartimento della Difesa, a un'infrastruttura di test avanzata e a una serie di oltre 200 fusioni e acquisizioni che hanno accelerato il consolidamento delle capacità nazionali. Le missioni su larga scala spaziano dalla sicurezza alle frontiere, alla consegna dei pacchi e alla risposta alle emergenze, con un'agenzia statale che ha schierato 368 velivoli e 325 piloti per le operazioni di frontiera. Si prevede che l'imminente quadro BVLOS della FAA Parte 108 sbloccherà ulteriormente i casi d'uso commerciali, sostenendo la leadership del mercato nordamericano dei sistemi senza pilota negli Stati Uniti.
Mercato canadese dei sistemi senza pilota
Si prevede che il Canada crescerà a un CAGR dell'10.95% fino al 2031, grazie alle normative BVLOS progressive emanate a novembre 2025 e a un appalto di 2.5 miliardi di dollari canadesi per l'Arctic RPAS, la cui produzione inizierà nel 2025. L'adozione di droni da parte del Servizio di Polizia di Calgary per la ricostruzione del traffico e per vaste regioni remote che beneficiano della logistica senza pilota crea un terreno fertile per l'espansione. I dialoghi di armonizzazione con gli Stati Uniti mirano a facilitare i voli transfrontalieri, integrando più strettamente gli operatori canadesi nel più ampio mercato nordamericano dei sistemi senza pilota.
Mercato messicano dei sistemi senza pilota
Il Messico rimane un paese emergente, ma strategicamente importante, grazie al suo confine con gli Stati Uniti e alla varietà del territorio, ideale per l'agricoltura di precisione, l'ispezione delle infrastrutture e le applicazioni di risposta umanitaria. Le normative nazionali continuano a evolversi, ma la crescente copertura mediatica dei droni basati sull'intelligenza artificiale suggerisce un crescente interesse da parte degli stakeholder. Con la convergenza delle normative nordamericane, è probabile che il Messico possa sfruttare sinergie nella catena di approvvigionamento e modelli di fornitura di servizi che si sono dimostrati efficaci altrove nella regione.
Panorama normativo
Negli Stati Uniti, la FAA rimane il principale ente regolatore civile per le operazioni con UAS, con percorsi basati su deroghe che si espandono di pari passo con la regolamentazione. Nell'aprile 2026, la FAA ha pubblicato la procedura per l'autorizzazione di deroga ai sensi della Sezione 927, istituita dal FAA Reauthorization Act del 2024, fornendo un ulteriore meccanismo per approvare operazioni di maggiore complessità, mentre il lavoro più ampio sulla politica BVLOS procede verso la scadenza obbligatoria per la norma BVLOS definitiva entro marzo 2026. Le azioni del Federal Register nel 2026 hanno continuato a formalizzare le restrizioni dello spazio aereo per i velivoli senza pilota in prossimità di siti fissi vicino a strutture designate, ribadendo che l'espansione operativa è accompagnata da vincoli dettati dalla sicurezza.
Il Canada ha compiuto progressi nell'implementazione di norme che consentono i voli BVLOS (Beyond Visual Line of Sight) e controlli di sicurezza basati sugli eventi. Le norme di Transport Canada, in vigore da novembre 2025, consentono voli BVLOS di routine per velivoli fino a 150 chilogrammi su aree scarsamente popolate, e gli aggiornamenti del 2026 alle linee guida aeronautiche e la creazione di uno spazio aereo ristretto per i droni (RPAS) per le sedi della Coppa del Mondo FIFA 2026 a Toronto e Vancouver dimostrano una gestione attiva di operazioni complesse. Sul fronte della sicurezza e della lotta contro i droni, il disegno di legge C-15 ha ricevuto l'assenso reale il 26 marzo 2026 per autorizzare Transport Canada a consentire a specifiche entità di intercettare i droni che presentano rischi per la sicurezza, mentre negli Stati Uniti, una norma finale provvisoria del luglio 2026 del Dipartimento di Giustizia e del Dipartimento della Sicurezza Interna ha proceduto a codificare il quadro normativo del SAFER SKIES Act per le operazioni anti-droni SLTT.
Analisi della catena del valore
La catena del valore dei sistemi senza pilota in Nord America comprende fornitori di componenti (processori, sensori di immagine, motori, batterie, collegamenti di comunicazione), produttori di piattaforme (cellule e integrazione di propulsione per UAV/UGV/UUV), fornitori di software per l'autonomia e le missioni (intelligenza artificiale edge, navigazione, fusione di dati), fornitori di payload e sistemi di controllo a terra, e integratori e fornitori di servizi a valle (formazione, conformità, manutenzione, analisi e drone-as-a-service). Gli appalti della difesa e i percorsi di verifica come l'approccio di verifica Blue UAS influenzano le scelte di progettazione a monte, spingendo i produttori verso distinte base tracciabili e sicure e verso l'approvvigionamento nazionale o da paesi alleati per i componenti elettronici sensibili.
La resilienza della catena di approvvigionamento e l'aumento della produzione vengono sempre più spesso realizzati attraverso partnership di produzione nazionali, produzione a livello di deposito e iniziative di automazione. Nel giugno 2026, il deposito dell'esercito di Tobyhanna ha avviato una nuova linea di assemblaggio di motori brushless con un obiettivo iniziale di 200,000 motori e una capacità stimata fino a 1,500 motori al giorno, risolvendo un collo di bottiglia critico per i sottocomponenti necessari alla produzione di droni ad alto volume. Nel luglio 2026, Carnegie Foundry e la Carnegie Mellon University hanno annunciato l'Autonomous Systems Manufacturing Platform (ASMP) per aiutare i produttori ad automatizzare la produzione e ad aumentare la capacità, mentre la scelta di Saxon Unmanned di selezionare IGCS International e Lacks Enterprises nel maggio 2026 per la produzione di alto volume negli Stati Uniti dimostra come gli OEM stiano costruendo percorsi di produzione conformi e ripetibili. I vincoli persistenti evidenziati nel contesto del rapporto, tra cui la disponibilità di sensori e chip e il rischio di componenti esteri, continuano a influenzare la qualificazione dei fornitori, la strategia di inventario e le decisioni di integrazione verticale.
Panorama competitivo
La concorrenza è frammentata sul fronte civile, ma mostra un consolidamento misurato nelle nicchie della difesa, come dimostrano le oltre 200 transazioni di fusione e acquisizione registrate nel 2023. L'acquisizione di BlueHalo da parte di AeroVironment per 4.1 miliardi di dollari ha unito l'esperienza nel settore dei veicoli aerei con le risorse di guerra elettronica, segnalando una tendenza verso portafogli multi-capacità. [4] AeroVironment, “AeroVironment to Acquire BlueHalo,” avinc.com I principali appaltatori e gli sfidanti sostenuti da venture capital competono per integrare l'IA di bordo e l'autonomia; lo stack software collaudato in volo di Shield AI su velivoli di classe Reaper evidenzia le prestazioni migliori della categoria.
Operatori basati sui servizi come Ondas-Volatus sfruttano il sistema Optimus per fornire un servizio di sorveglianza di frontiera persistente, illustrando vettori di crescita alternativi oltre alla produzione. L'impianto AUV di Anduril nel Rhode Island, con l'obiettivo di 200 unità all'anno, dimostra come l'integrazione verticale e la produzione scalabile possano rivoluzionare i fornitori navali tradizionali. La resilienza della catena di approvvigionamento ora differenzia i concorrenti; le aziende che si diversificano abbandonando i chip mono-fornitore ottengono vantaggi nelle gare d'appalto sui contratti di difesa che impongono contenuti nazionali.
La convergenza tecnologica, la competenza nella conformità BVLOS e la solida rete di fornitori determinano la posizione competitiva. Le aziende che combinano hardware, software, analisi e servizi normativi sono posizionate per acquisire flussi di entrate ricorrenti e plasmare la futura traiettoria del mercato dei sistemi senza pilota in Nord America.
Leader del settore dei sistemi senza pilota in Nord America
Lockheed Martin Corporation
Teledyne FLIR LLC (Teledyne Technologies Incorporated)
L3 Harris Technologies, Inc.
Atomica generale
Northrop Grumman Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Lockheed Martin MORFIUS X-Rotor, un sistema anti-drone a microonde ad alta potenza aviotrasportato, progettato per neutralizzare grandi sciami di droni. L'annuncio ha evidenziato un cambiamento verso opzioni anti-UAS scalabili e a basso costo per ingaggio, in un contesto di proliferazione delle minacce di Gruppo 1-3, a supporto di una più rapida implementazione di effetti riutilizzabili insieme agli intercettori cinetici.
- Giugno 2026: L3Harris Technologies ha ricevuto un ordine dall'esercito statunitense per la fornitura di sistemi anti-droni VAMPIRE, ampliando così la sua presenza e integrazione sul campo.
- Gennaio 2025: l'aeronautica militare statunitense ha assegnato a Firestorm Labs un contratto per la fornitura di piccoli sistemi aerei senza pilota (sUAS) unitamente a servizi di supporto e attività di ricerca e sviluppo, sottolineando il continuo interesse della difesa per sUAS scalabili e personalizzati per le missioni e accelerando le opportunità di aumento della produzione, aggiornamenti dell'autonomia e servizi di manutenzione.
Ambito del rapporto sul mercato dei sistemi senza pilota in Nord America
I sistemi senza pilota sono robot autonomi o controllati a distanza che eseguono compiti specifici. Il mercato nordamericano dei sistemi senza pilota comprende l’approvvigionamento di veicoli aerei senza pilota (UAV o UAS), veicoli terrestri senza pilota (UGV) e sistemi marittimi senza pilota (di superficie e subacquei) utilizzati per applicazioni commerciali, militari e di polizia.
Il mercato nordamericano dei sistemi senza pilota è segmentato per tipo, applicazione e geografia. Per tipo, il mercato è segmentato in veicoli aerei senza pilota, veicoli terrestri senza pilota e sistemi marittimi senza pilota. Per applicazione, il mercato è suddiviso in civile e forze dell'ordine e militare. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato nordamericano dei sistemi senza pilota in due paesi della regione. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al valore (USD).
Per tipo
| Veicoli aerei senza pilota (UAV) |
| Veicoli terrestri senza equipaggio (UGV) |
| Veicoli subacquei senza pilota (UUV) |
Per Applicazione
| ISR militare |
| Civile e forze dell'ordine |
| Logistica e consegna commerciale |
| Agricoltura e risorse naturali |
| Ispezione e manutenzione industriale |
Per utente finale
| Difesa e Sicurezza Nazionale |
| Agenzie di Pubblica Sicurezza |
| Operatori aziendali e industriali |
| Fornitori di servizi (Drone-as-a-Service) |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Per tipo | Veicoli aerei senza pilota (UAV) |
| Veicoli terrestri senza equipaggio (UGV) | |
| Veicoli subacquei senza pilota (UUV) | |
| Per Applicazione | ISR militare |
| Civile e forze dell'ordine | |
| Logistica e consegna commerciale | |
| Agricoltura e risorse naturali | |
| Ispezione e manutenzione industriale | |
| Per utente finale | Difesa e Sicurezza Nazionale |
| Agenzie di Pubblica Sicurezza | |
| Operatori aziendali e industriali | |
| Fornitori di servizi (Drone-as-a-Service) | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sistemi senza pilota nel Nord America?
Nel 12.81 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che aumenterà a un CAGR del 10.62%, raggiungendo i 21.20 miliardi di USD entro il 2031.
Quale tipo di piattaforma domina i ricavi?
I veicoli aerei senza pilota (UAV) sono in testa con il 59.62% dei ricavi del 2025 e registrano anche la crescita più rapida.
Perché il Canada è il mercato in più rapida crescita?
Le normative BVLOS progressive in vigore da novembre 2025 e i programmi di sorveglianza dell'Artico sostengono il suo CAGR dell'10.95%.
Quali limitazioni potrebbero rallentare l'adozione?
Gli ostacoli più significativi a breve termine sono le diverse normative sulla privacy e le vulnerabilità della catena di fornitura dei semiconduttori.
In che modo i modelli di fornitura dei servizi stanno rimodellando la domanda?
Le offerte di droni come servizio consentono ai clienti di accedere ad hardware, piloti e analisi con condizioni di abbonamento, generando il CAGR per utente finale più elevato, pari al 12.66%.


