

Dimensioni e quota del mercato dei riscaldatori unitari in Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
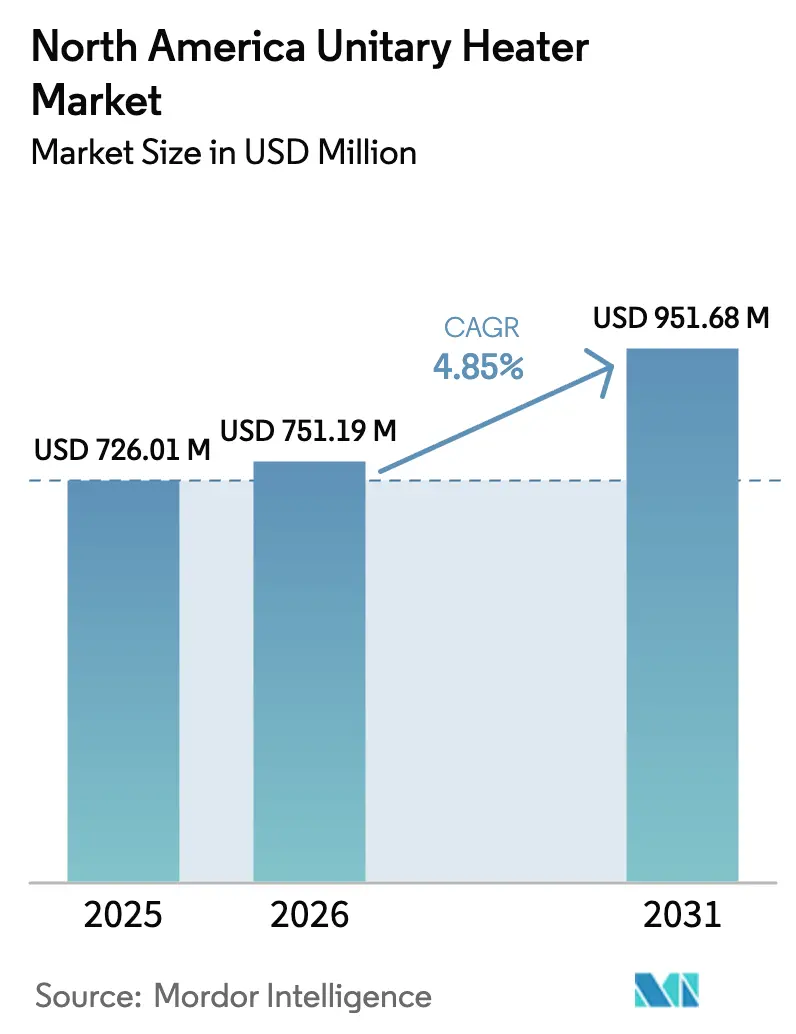
| Dimensione del mercato (2026) | USD 751.19 milioni |
| Dimensione del mercato (2031) | USD 951.68 milioni |
| Tasso di crescita (2026 - 2031) | 4.85% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei riscaldatori unitari del Nord America di Mordor Intelligence
Il mercato nordamericano dei riscaldatori unitari è stato valutato a 726.01 milioni di dollari nel 2025 e si stima che crescerà da 751.19 milioni di dollari nel 2026 a 951.68 milioni di dollari entro il 2031, con un CAGR del 4.85% durante il periodo di previsione (2026-2031). La forte espansione della costruzione di magazzini, gli incentivi federali e statali all'elettrificazione e le innovazioni nelle pompe di calore per climi freddi stanno rimodellando le preferenze degli utenti finali nei segmenti industriale, commerciale e residenziale. I sistemi a gas mantengono il predominio grazie ai costi del combustibile vantaggiosi e alla rapida distribuzione del calore in spazi ampi, ma la costante pressione politica sta canalizzando i capitali verso modelli a condensazione ad alta efficienza e unità elettriche a infrarossi. Allo stesso tempo, l'e-commerce amplia la base di riscaldatori sospesi negli edifici a grande altezza, mentre i formati portatili e a parete guadagnano terreno nei garage e nei piccoli negozi. L'intensità competitiva è in aumento poiché gli specialisti della combustione tradizionale integrano controlli e funzionalità IoT per difendere la propria quota di mercato dai nuovi arrivati nel settore del riscaldamento elettrico.
Punti chiave del rapporto
- Per tipologia di prodotto, i riscaldatori a gas hanno guidato il mercato dei riscaldatori unitari del Nord America con una quota del 63.42% nel 2025, mentre si prevede che i riscaldatori elettrici cresceranno a un CAGR del 5.77% fino al 2031.
- In base al tipo di installazione, i sistemi sospesi hanno conquistato una quota di fatturato del 38.89% nel 2025, mentre si prevede che le unità portatili e montate a parete registreranno un CAGR del 5.49% fino al 2031.
- Per applicazione, magazzini e centri di distribuzione detenevano il 41.32% della quota di mercato nel 2025 e sono sulla buona strada per un CAGR del 5.34% entro il 2031.
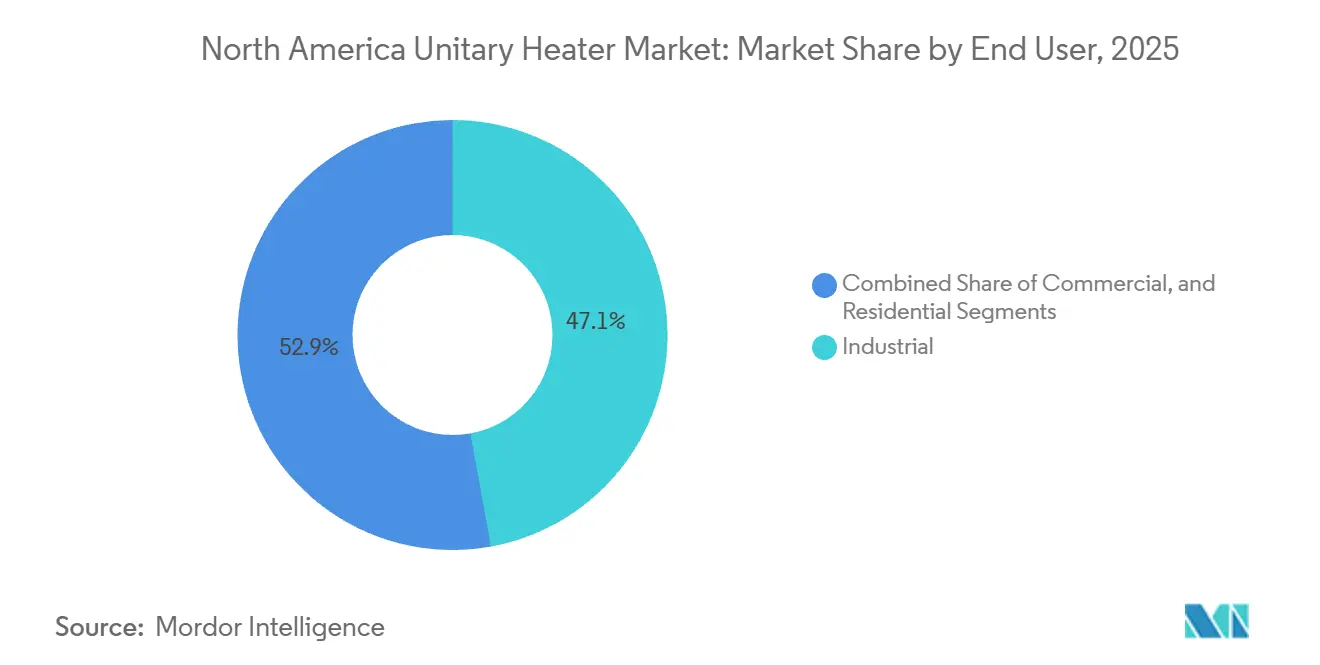
- In base all'utente finale, nel 2025 gli impianti industriali rappresentavano il 47.14% della quota, ma gli edifici commerciali sono quelli che si muovono più rapidamente, con un CAGR del 6.01% nel periodo di previsione.
- Per canale di distribuzione, i distributori di HVAC hanno mantenuto una quota del 52.75% nel 2025, mentre la vendita al dettaglio online è destinata a crescere a un CAGR del 5.82% fino al 2031.
- Per paese, gli Stati Uniti hanno assorbito il 78.64% della domanda nel 2025, mentre il Messico rappresenta l'espansione più rapida, con un CAGR del 6.24% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei riscaldatori unitari in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di termoconvettori a risparmio energetico | + 1.2% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Crescita delle infrastrutture di magazzino e logistica | + 1.5% | Stati Uniti, Messico, Canada | A breve termine (≤ 2 anni) |
| Incentivi normativi per le tecnologie di riscaldamento ad alta efficienza | + 0.9% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Tendenza all'elettrificazione e spostamento verso il riscaldamento a basse emissioni di carbonio | + 1.1% | Stati Uniti, Canada con ripercussioni in Messico | A lungo termine (≥ 4 anni) |
| Integrazione di controlli intelligenti e IoT nei sistemi di riscaldamento degli edifici | + 0.6% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| L'ascesa dell'innovazione delle pompe di calore per climi freddi negli stati del Nord | + 0.4% | Stati Uniti (stati settentrionali), Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita delle infrastrutture di magazzino e logistica
L'automazione dell'evasione degli ordini e l'espansione della catena del freddo stanno alimentando ingenti ordini di acquisto per riscaldatori sospesi ad alta capacità, in grado di mantenere intervalli di temperatura ristretti in strutture di oltre 46.000 metri quadrati. Lineage Logistics da sola ha piazzato ordini di apparecchiature dopo aver impegnato 1 miliardo di dollari per aggiungere 1,4 milioni di metri cubi di spazio refrigerato, specificando unità a gas con bruciatori modulanti in grado di gestire zone da -20 °F a 35 °F. Progetti simili da parte di Americold e di operatori logistici regionali terzi hanno spostato gli acquisti dai sistemi idronici centralizzati a progetti unitari flessibili che riducono i tempi di fermo durante le operazioni 24 ore su 24, 7 giorni su 7. I nuovi impianti di nearshoring in Messico ampliano ulteriormente il volume indirizzabile, come dimostra la Gigafactory di Nuevo León di Tesla, che ha installato 200 unità sospese per la climatizzazione dell'assemblaggio finale. I fornitori che offrono in bundle controlli integrati e ventilatori di destratificazione, come la serie ARU di Trane lanciata nel 2024, ora si aggiudicano una quota crescente di gare d'appalto. Con l'aumento della produttività dei pacchi inviati tramite e-commerce, gli sviluppatori regionali privilegiano configurazioni di riscaldamento pre-ingegnerizzate che si adattano rapidamente alle diverse aree geografiche, mantenendo elevati i portafogli degli ordini fino al 2027.
Crescente domanda di termoconvettori a risparmio energetico
Le normative federali sugli elettrodomestici entrate in vigore nel 2024 hanno innalzato l'efficienza minima per le caldaie ad aria calda commerciali al 90%, eliminando di fatto le vecchie unità a gas non a condensazione nelle nuove costruzioni. Di conseguenza, i produttori ora forniscono modelli a condensazione con scambiatori di calore in acciaio inossidabile e schede di controllo che regolano la potenza di combustione con incrementi del 5%, riducendo le perdite dovute ai cicli di accensione e spegnimento fino al 20%. Le opzioni a infrarossi elettrici aggiungono un percorso a zero perdite di canna fumaria, convogliando il calore nelle zone occupate e riducendo i tempi di riscaldamento nei magazzini con soffitti alti. L'American Council for an Energy-Efficient Economy ha stabilito che il 27-60% della superficie commerciale statunitense può essere riscaldata elettricamente con tempi di ammortamento inferiori a sette anni, considerando le detrazioni previste dall'Inflation Reduction Act fino a 5 dollari per piede quadrato. [1] American Council for an Energy-Efficient Economy, “Commercial Building Electrification Potential Study,” aceee.org In combinazione con le reti elettriche fortemente basate sulle energie rinnovabili nell’Ovest, questo cambiamento economico accelera i programmi di conversione elettrica tra i centri di distribuzione e le catene di supermercati.
Incentivi normativi per le tecnologie di riscaldamento ad alta efficienza
I crediti d'imposta della Sezione 25C e della Sezione 179D riducono i costi iniziali per i proprietari che adottano caldaie a condensazione a gas o pompe di calore, offrendo un sollievo di capitale del 20-30% e, in molti casi, la deducibilità immediata dei lavori di ammodernamento. [2] Internal Revenue Service, “Section 179D Energy-Efficient Commercial Buildings Deduction,” irs.gov Il programma di incentivi per l'autogenerazione della California ha aggiunto 150 milioni di dollari di sgravi nel 2024, portando a sussidi fino a 3,500 dollari per unità commerciale. Natural Resources Canada rispecchia questo approccio, finanziando il 25% dei costi di progetto per gli ammodernamenti con pompe di calore nelle strutture pubbliche. Insieme, questi contributi attraggono capitali privati, accorciano gli orizzonti di ammortamento e rendono i modelli ad alta efficienza la specifica predefinita nelle richieste di offerta per ristrutturazioni di uffici, edifici municipali e data center. Poiché i programmi sono vincolati fino al 2032, essi sostengono un livello minimo di domanda prevedibile sia per le linee di prodotti a combustione che per quelle elettriche.
Tendenza all'elettrificazione e spostamento verso il riscaldamento a basse emissioni di carbonio
La legge locale 97 di New York City stabilisce limiti di emissione di carbonio a livello di edificio che di fatto proibiscono nuove combustioni in loco senza compensazioni, penalizzando la non conformità a 268 dollari per tonnellata di CO₂e. Norme simili a Seattle e Denver, oltre agli impegni aziendali per l'azzeramento delle emissioni nette, stanno orientando gli acquisti verso i riscaldatori a resistenza e, sempre più, verso le pompe di calore per climi freddi. La Roadmap per l'elettrificazione del Dipartimento dell'Energia mira a 5 milioni di installazioni di pompe di calore residenziali all'anno entro il 2030, il che implica una migrazione radicale dal calore fossile nelle regioni temperate. I progressi sui compressori a iniezione di vapore ora consentono coefficienti di prestazione di 2.5 a -15 °F, rimuovendo una barriera storica negli stati settentrionali e nelle province canadesi. Produttori come Rheem e Daikin prevedono rilasci commerciali entro il 2026, amplificando la pressione competitiva sulle unità a gas a pavimento intermedio. I proprietari di impianti valutano la volatilità dei costi operativi nei mercati del gas naturale rispetto alla stabilità dei contratti elettrici, favorendo percorsi a doppio combustibile o completamente elettrici quando le tariffe lo consentono.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi del gas naturale e dell'elettricità | -0.8% | Stati Uniti, Canada, Messico | A breve termine (≤ 2 anni) |
| Norme rigorose sulle emissioni aumentano i costi di conformità | -0.6% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Concorrenza delle tecnologie di riscaldamento alternative | -0.4% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Carenza di manodopera qualificata per l'installazione e la manutenzione | -0.5% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del gas naturale e dell'elettricità
Si prevede che i prezzi spot dell'Henry Hub oscilleranno tra 3.10 e 4.59 dollari USA per milione di unità termiche britanniche fino al 2027, spingendo gli acquirenti a coprirsi con sistemi a doppio combustibile o a rimandare i progetti. [3] US Energy Information Administration, "Short-Term Energy Outlook, Natural Gas Prices", eia.gov Un aumento del 50% del prezzo del gas può aumentare di un terzo le bollette di riscaldamento per un magazzino di 200,000 piedi quadrati, erodendo il vantaggio di costo che a lungo ha favorito le unità a gas. Al contrario, le tariffe dell'elettricità in California sono salite a 0.18 dollari USA per kilowattora durante la congestione della rete del 2024, annullando i risparmi derivanti dai riscaldatori a infrarossi elettrici. I gestori degli impianti reagiscono sovrapponendo sistemi di accumulo termico o contratti di risposta alla domanda, ma questi aggiungono dai 15,000 ai 50,000 dollari USA ai budget. In Messico, un aumento del 12% delle tariffe nel 2024 ha spinto diversi produttori nearshoring a mantenere le tecnologie a gas nonostante gli incentivi nazionali all'elettrificazione. Finché le fluttuazioni dei prezzi non si stabilizzeranno, i comitati acquisti continueranno a richiedere accordi flessibili per l'approvvigionamento dei combustibili, rallentando l'adozione dei veicoli elettrici puri.
Norme rigorose sulle emissioni aumentano i costi di conformità
Limiti più severi per le emissioni di NOx e CO negli Stati Uniti e in Canada aumentano i costi di conformità per le apparecchiature a gas, soprattutto nel distretto aereo della costa meridionale della California, dove sono obbligatori bruciatori a basse emissioni di NOx e trattamenti catalitici secondari. L'ammodernamento di vecchi riscaldatori sospesi con bruciatori conformi spesso costa il 25-30% del prezzo di un'unità nuova, incoraggiando i proprietari a posticipare gli aggiornamenti. I modelli a condensazione rispettano i limiti, ma richiedono sistemi di sfiato resistenti alla corrosione e drenaggio della condensa, con conseguente aumento delle ore di manodopera e dei materiali. La rendicontazione delle emissioni e le tasse per i permessi ora assorbono una quota maggiore dei budget operativi, spingendo gli architetti a orientarsi verso alternative elettriche nelle nuove costruzioni, anche quando i costi del ciclo di vita sono più elevati. Sebbene la tendenza sia in linea con gli obiettivi di decarbonizzazione, i vincoli di flusso di cassa a breve termine possono rallentare i cicli di sostituzione, riducendo la crescita dei volumi per il mercato dei riscaldatori unitari in Nord America.
Analisi del segmento
Per tipo di prodotto: il predominio del gas incontra lo slancio elettrico
Nel 2025, i riscaldatori a gas hanno dominato il mercato nordamericano dei riscaldatori unitari, conquistando il 63.42% del mercato. Nel frattempo, i riscaldatori elettrici sono destinati a crescere a un CAGR del 5.77% fino al 2031. Questi riscaldatori hanno consolidato la loro importanza nei magazzini verticali, soprattutto dove le tubazioni del gas naturale esistenti facilitano un rapido riscaldamento. Le varianti a condensazione con un'efficienza di utilizzo del combustibile annua del 90-98% stanno soppiantando i modelli tradizionali senza condensazione secondo gli standard federali post-2024, e Reznor, Modine e Sterling detenevano collettivamente una quota stimata del 48% di tali sostituzioni. Le opzioni elettriche a infrarossi, tuttavia, stanno registrando la crescita più significativa, poiché i budget di carbonio aziendali favoriscono soluzioni a zero perdite di scarico. La serie HDI di Detroit Radiant ha ridotto il consumo energetico del 25% in uno stabilimento di ricambi di 400,000 metri quadrati riscaldando i lavoratori anziché le colonne d'aria.
Un flusso di innovazione parallelo nelle pompe di calore per climi freddi è destinato ad ampliare il bacino di prodotti elettrici una volta che i modelli con temperatura di esercizio di -25 °F entreranno in produzione di massa nel 2026. Le categorie idroniche e a gasolio, che insieme rappresentano meno del 5% del mercato nordamericano dei riscaldatori unitari, mantengono una rilevanza di nicchia nelle serre istituzionali e nei siti remoti privi di gasdotti. Nel complesso, si prevede che il mix di prodotti includerà un'unità elettrica ogni due unità a combustione entro la fine del decennio, portando i modelli elettrici da una base del 21.6% nel 2025 a quasi il 30% entro il 2031.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di installazione: sistemi sospesi, sistemi portatili contro le sovratensioni
Le unità sospese hanno generato il 38.89% dei ricavi del 2025, sfruttando gli spazi a soffitto nei centri di distribuzione, dove lo spazio disponibile comporta canoni di locazione elevati. La piattaforma ARU di Trane integra ventilatori di destratificazione che riducono i gradienti di temperatura verticali di 10-15 °F, riducendo i carichi di riscaldamento totali. Le unità canalizzate orizzontali trovano impiego in uffici e catene di vendita al dettaglio che apprezzano la discrezione acustica e l'allineamento con i layout di trattamento dell'aria esistenti. Al contrario, i riscaldatori a parete e portatili hanno registrato un CAGR di base del 5.49%, grazie ai garage orientati al fai da te, ai negozi pop-up e alle esigenze di costruzione in loco che richiedono flessibilità plug-and-play.
Si prevede che il mercato nordamericano dei riscaldatori unitari portatili raddoppierà tra il 2026 e il 2031, poiché il lavoro da remoto spinge i proprietari di casa a convertire spazi non finiti in studi climatizzati. I produttori rispondono con modelli con cavo e spina adatti all'alimentazione a 240 volt, evitando tubazioni del gas e aperture di ventilazione. Le unità verticali a pavimento rimangono una scelta di ristrutturazione negli edifici storici dove i soffitti strutturali non possono sopportare carichi sospesi, ma la loro quota viene gradualmente ceduta a modelli a parete sottili che offrono programmazione Wi-Fi e diagnostica di manutenzione predittiva.
Per applicazione: dominano i magazzini, emergono le serre
I magazzini e le strutture di distribuzione hanno generato il 41.32% dei ricavi del 2025 e si prevede che registreranno un CAGR del 5.34% fino al 2031, alimentato da 250 milioni di metri quadrati di nuovi spazi aggiunti negli Stati Uniti nel corso del 2024. I sistemi automatizzati di stoccaggio e prelievo richiedono regimi termici rigorosi per proteggere le apparecchiature elettromeccaniche, il che ha portato i redattori di specifiche a preferire riscaldatori a gas unitari con capacità di modulazione rispetto a sistemi centralizzati meno reattivi. Le serre, sebbene più piccole in termini assoluti, sono in forte espansione nell'agricoltura a controllo ambientale in Canada e negli stati settentrionali degli Stati Uniti. I riscaldatori idronici di Ouellet mantengono una precisione di ±2 °F, fondamentale per lattuga e colture speciali.
Uffici commerciali, negozi al dettaglio ed edifici istituzionali rappresentano una quota crescente del mercato nordamericano dei sistemi di riscaldamento unitario, alimentati da mandati di elettrificazione municipale che accelerano l'installazione di pompe di calore o opzioni a infrarossi durante i cicli di ristrutturazione degli inquilini. Garage residenziali e laboratori creativi aumentano il volume di vendita a lungo termine con modelli elettrici portatili a un prezzo inferiore a 800 dollari, una cifra alla portata degli installatori fai-da-te. I campus istituzionali con caldaie centralizzate mantengono in vita le unità idroniche, ma le dismissioni graduali previste dal budget posizionano le sostituzioni elettriche come la soluzione vincente a lungo termine.
Per utente finale: Ancore industriali, Acceleratori commerciali
Le imprese industriali hanno assorbito il 47.14% delle spedizioni del 2025, poiché linee di assemblaggio, cabine di verniciatura e celle frigorifere richiedevano apparecchiature a gas e idroniche robuste in grado di integrare il riscaldamento di processo e quello di comfort. L'espansione di Tesla nel Nuevo León del 2024, che ha richiesto 200 unità sospese, illustra come il nearshoring amplifichi i volumi industriali. Eppure, il settore immobiliare commerciale è diventato la fetta in più rapida crescita del mercato nordamericano dei riscaldatori unitari, con un'espansione a un CAGR del 6.01% grazie agli incentivi fiscali per l'ammodernamento e ai limiti alle emissioni. La modellazione ACEEE rileva che il 27-60% degli spazi commerciali statunitensi può essere elettrificato in modo redditizio quando le detrazioni della Sezione 179D sono integrate con gli sconti sui servizi di pubblica utilità.
La domanda residenziale rimane di nicchia ma stabile, legata al completamento delle abitazioni e alla crescita delle officine della gig economy che necessitano di comfort invernale. I grandi magazzini e i siti di e-commerce forniscono la maggior parte di queste unità, dominate da riscaldatori portatili o a parete da 5-15 kW. Gli utenti istituzionali come scuole e ospedali si stanno orientando verso pompe di calore in linea con gli impegni a zero emissioni di carbonio, aprendo nuove opportunità di riqualificazione per gli appaltatori specializzati nella dismissione graduale di impianti di riscaldamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i distributori mantengono, guadagni online
Nel 2025, i distributori tradizionali di sistemi HVAC hanno garantito il 52.75% del mercato nordamericano dei riscaldatori unitari, offrendo un inventario completo, condizioni di credito e formazione tecnica apprezzate dagli appaltatori meccanici. Consolidatori come Watsco hanno acquisito otto punti vendita regionali nel 2024, espandendosi a 680 filiali, migliorando la disponibilità dell'ultimo miglio e alzando la soglia per i concorrenti del commercio elettronico puro. Tuttavia, portali online come EDEN stanno crescendo rapidamente; la piattaforma ha elaborato vendite di apparecchiature per 45 milioni di dollari in sei mesi, fornendo preventivi immediati, strumenti di selezione 3D e spedizioni direttamente in cantiere.
Le vendite dirette rimangono un'opzione privilegiata per i grandi magazzini e i complessi produttivi, dove sconti sui volumi e configurazioni personalizzate giustificano il superamento dei livelli di distribuzione. I grandi rivenditori al dettaglio si assicurano una quota di mercato nel settore residenziale e delle piccole imprese attraverso il merchandising in negozio e i premi fedeltà per gli artigiani autorizzati. Nel periodo previsto, si prevede che i modelli ibridi che combinano gli ordini online con il ritiro presso il distributore acquisiranno slancio, soprattutto negli stati della Sun Belt, dove i tempi di costruzione accelerati premiano gli elevati livelli di servizio.
Analisi geografica
Gli Stati Uniti hanno contribuito per il 78.64% alla domanda del 2025, sostenuti dalle severe norme in materia di efficienza energetica del Dipartimento dell'Energia e da una fitta rete di magazzini concentrata in Texas, California, Pennsylvania e Georgia. Solo nel 2024, i costruttori di questi stati hanno aggiunto 250 milioni di metri quadrati di spazi climatizzati, scegliendo riscaldatori a gas sospesi per il 65% dei nuovi spazi grazie ai minori costi di capitale e agli allacciamenti del gas diffusi ovunque. I progetti pilota di pompe di calore per climi freddi in Minnesota hanno mostrato coefficienti di prestazione di 2.5 a -15 °F, convincendo gli operatori del nord ad abbandonare la combustione in zone selezionate. Le ordinanze comunali, in particolare la Legge Locale 97 di New York City, prevedono sanzioni finanziarie sui bilanci di carbonio, rendendo le apparecchiature elettriche a infrarossi la soluzione predefinita per molti grandi progetti urbani. La tranche di incentivi per l'autogenerazione da 150 milioni di dollari della California ha sostenuto un aumento del 22% nelle vendite di riscaldatori elettrici a livello statale nello stesso anno.
Le unità idroniche dominano le serre e i campus istituzionali, mentre le ristrutturazioni delle pompe di calore attraggono sovvenzioni federali che coprono un quarto dei costi del progetto. Due milioni e mezzo di metri quadrati di serre aggiuntive, costruite nel 2024, richiedevano riscaldatori di precisione in grado di passare dalla fase di germinazione dei semi a quella di coltura matura. Politiche provinciali come il programma CleanBC della British Columbia fissano obiettivi di vendita aggressivi per le pompe di calore entro il 2030, ma la debolezza del mercato immobiliare commerciale frena la crescita aggregata a una cifra media.
Il Messico, che ha registrato la crescita più rapida del blocco con un CAGR del 6.24%, beneficia del nearshoring delle filiere di fornitura del settore automobilistico ed elettronico. Dodici nuovi stabilimenti hanno avviato i lavori nel 2024, ciascuno dotato di 50-200 stufe a gas sospese. Sebbene esistano incentivi federali per la climatizzazione degli spazi elettrificati, un aumento del 12% delle tariffe elettriche industriali nel 2024 ha rafforzato il vantaggio in termini di costi del gasdotto, mantenendo le unità di combustione a una quota dell'85% nella nicchia industriale. La domanda si concentra a Nuevo León, Coahuila e Chihuahua, regioni che godono di corridoi di distribuzione transfrontalieri consolidati verso il Texas.
Panorama competitivo
Il mercato è moderatamente concentrato con marchi come Modine, Reznor, Lennox, Trane e altri. Modine ha registrato un fatturato di 423 milioni di dollari nel settore Climate Solutions per il primo trimestre dell'anno fiscale 2025, con un aumento dell'8% su base annua, trainato dai progetti di data center e HVAC modulari. L'acquisizione di Nortek Global HVAC da parte di Carrier per 3 miliardi di dollari ha combinato la tecnologia a gas di Reznor con i portafogli di pompe di calore Carrier, creando una piattaforma unica in grado di cavalcare l'onda dell'elettrificazione senza cannibalizzare le linee esistenti. Trane amplia la sua portata attraverso la serie ARU, che ha conquistato il 12% dei nuovi magazzini in sei mesi, integrando controlli che si integrano con i sistemi di gestione del magazzino.
La differenziazione dei prodotti sta migrando dall'efficienza dei bruciatori, ampiamente standardizzata attorno a valori AFUE superiori a 90, agli ecosistemi di controllo. La suite Forge di Honeywell, integrata in diversi modelli Lennox e Trane, sfrutta l'apprendimento automatico per prevedere i carichi di riscaldamento con 4 ore di anticipo, con un conseguente risparmio energetico del 12-18% durante i periodi di occupazione variabile.
I concorrenti specializzati in elettricità come Detroit Radiant e King Electrical sfruttano tempi di consegna più rapidi e prezzi diretti all'appaltatore che riducono i ricarichi dei distributori del 10-15%. Ulteriori opportunità di mercato sono rappresentate dalle pompe di calore elettriche per climi freddi, dalle unità a doppia alimentazione che si attivano in base ai prezzi in tempo reale e dalle zonizzazioni collegate all'IoT per magazzini multi-tenant. Si prevede che i fornitori in grado di effettuare vendite incrociate di contratti di servizio e analisi delle prestazioni amplieranno i margini EBITDA, anche con la normalizzazione dei prezzi dell'hardware.
Leader del settore dei riscaldatori unitari in Nord America
Trane Inc. (Trane Technologies SpA)
Reznor LLC (Madison Air)
Azienda manifatturiera modine
Lennox Internazionale, Inc.
Sterling HVAC (Mestek, Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Rheem lancia la pompa di calore per climi freddi della serie Prestige, con una temperatura nominale di -25 °F, COP 2.8, idonea per un credito d'imposta IRA fino a 2,000 USD e con l'obiettivo di vendere 15,000 unità nel primo anno.
- Gennaio 2026: Daikin ha completato l'integrazione di Carrier China HVAC e ha annunciato un aumento del 40% della capacità del suo stabilimento di pompe di calore di Houston (200,000 piedi quadrati, 150 posti di lavoro) entro il quarto trimestre del 2026.
- Dicembre 2025: Lennox ha registrato un fatturato di 4.8 miliardi di dollari nel 2025 (+7%) e ha impegnato 75 milioni di dollari per espandere il suo stabilimento di Marshalltown, Iowa, per la produzione di termoconvettori a gas AFUE al 95% entro il terzo trimestre del 2026.
- Novembre 2025: Trane ha introdotto il sistema HVAC modulare Precedent con controlli IoT predittivi, registrando ordini di retrofit per 120 milioni di dollari in 60 giorni e riducendo il consumo energetico del 30%.
Ambito del rapporto sul mercato dei riscaldatori unitari del Nord America
Un termoconvettore è un dispositivo di riscaldamento autonomo, non canalizzato, che fornisce un riscaldamento localizzato senza un sistema HVAC centralizzato. Questi apparecchi possono essere installati in modo indipendente per riscaldare aree specifiche, come garage, officine o grandi spazi. Lo studio monitora i ricavi derivanti dalle vendite del mercato nordamericano dei termoconvettori offerti dai venditori di tutto il mondo.
Il rapporto sul mercato dei riscaldatori unitari del Nord America è segmentato per tipologia di prodotto (riscaldatori a gas, riscaldatori elettrici, riscaldatori idronici e riscaldatori a olio combustibile), tipo di installazione (montaggio orizzontale, montaggio verticale, montaggio sospeso e unità a parete/portatili), applicazione (magazzini e centri di distribuzione, serre ed edifici agricoli, edifici commerciali, garage e officine residenziali e strutture istituzionali), utente finale (residenziale, commerciale e industriale), canale di distribuzione (vendita diretta, distributori HVAC, vendita al dettaglio online e vendita al dettaglio su larga scala) e paese (Stati Uniti, Canada e Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Riscaldatori a gas |
| Riscaldatori elettrici |
| Riscaldatori idronici |
| Riscaldatori a gasolio |
| Montaggio orizzontale |
| Montaggio verticale |
| Montaggio sospeso |
| Unità portatili/montate a parete |
| Magazzini e centri di distribuzione |
| Serre ed edifici agricoli |
| Edifici Commerciali |
| Garage e officine residenziali |
| Strutture istituzionali |
| Residenziale |
| Commerciale |
| Industriale |
| Vendita diretta |
| Distributori HVAC |
| Vendita al dettaglio online |
| Grande distribuzione al dettaglio |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di prodotto | Riscaldatori a gas |
| Riscaldatori elettrici | |
| Riscaldatori idronici | |
| Riscaldatori a gasolio | |
| Per tipo di installazione | Montaggio orizzontale |
| Montaggio verticale | |
| Montaggio sospeso | |
| Unità portatili/montate a parete | |
| Per Applicazione | Magazzini e centri di distribuzione |
| Serre ed edifici agricoli | |
| Edifici Commerciali | |
| Garage e officine residenziali | |
| Strutture istituzionali | |
| Per utente finale | Residenziale |
| Commerciale | |
| Industriale | |
| Per canale di distribuzione | Vendita diretta |
| Distributori HVAC | |
| Vendita al dettaglio online | |
| Grande distribuzione al dettaglio | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei riscaldatori unitari in Nord America nel 2026?
Il mercato è valutato a 751.19 milioni di dollari nel 2026, con un CAGR previsto del 4.85% fino al 2031.
Quale categoria di prodotti domina attualmente le vendite?
Nel 2025, le stufe a gas detenevano una quota di mercato del 63.42%, supportate da un'ampia infrastruttura a gas naturale e da costi iniziali inferiori.
Perché i riscaldatori elettrici stanno diventando sempre più popolari?
I crediti d'imposta, le norme più severe in materia di efficienza e gli incentivi per le pompe di calore destinate ai climi freddi stanno riducendo i periodi di ammortamento, portando la crescita della categoria elettrica al 5.77% di CAGR.
Quale segmento applicativo offre il bacino di ricavi più ampio?
Nel 2025, magazzini e centri di distribuzione hanno generato il 41.32% della domanda, trainati dal boom dell'e-commerce e dagli investimenti nella catena del freddo.
Qual è l'area geografica in più rapida crescita?
Il Messico è in testa con un CAGR del 6.24%, poiché il nearshoring accelera la costruzione di impianti industriali che si basano su riscaldatori a gas sospesi.
Come si stanno evolvendo i canali di distribuzione?
I distributori di HVAC continuano a gestire la maggior parte del volume, ma i portali online stanno conquistando quote di mercato offrendo prezzi immediati e spedizioni dirette, con un tasso di crescita annuo composto (CAGR) del 5.82%.


