

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 44.05 miliardo di dollari |
| Dimensione del mercato (2031) | 55.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.85% CAGR |
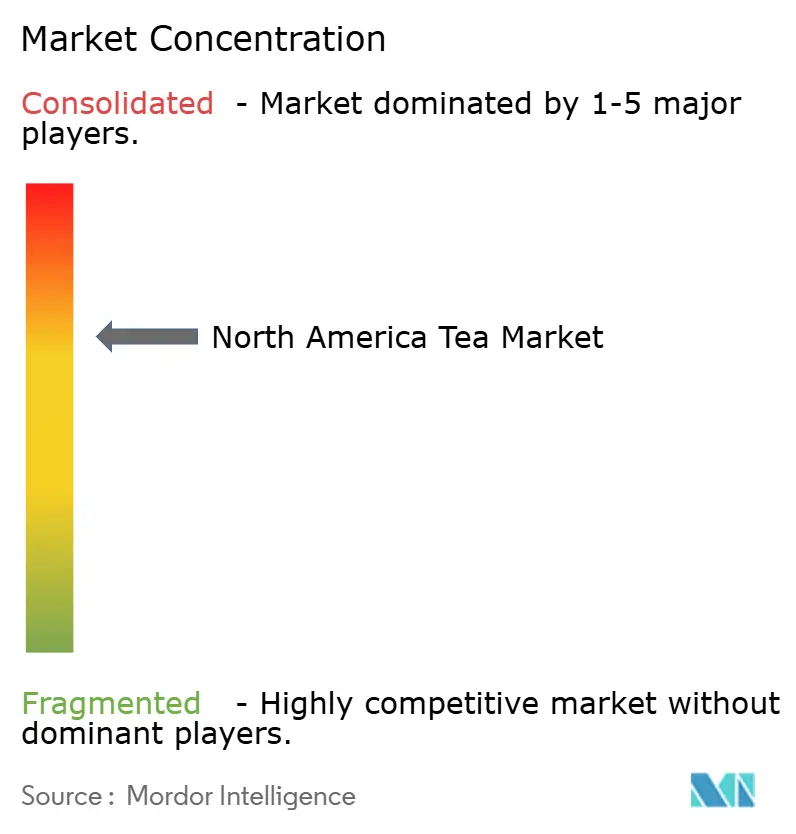
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del tè in Nord America di Mordor Intelligence
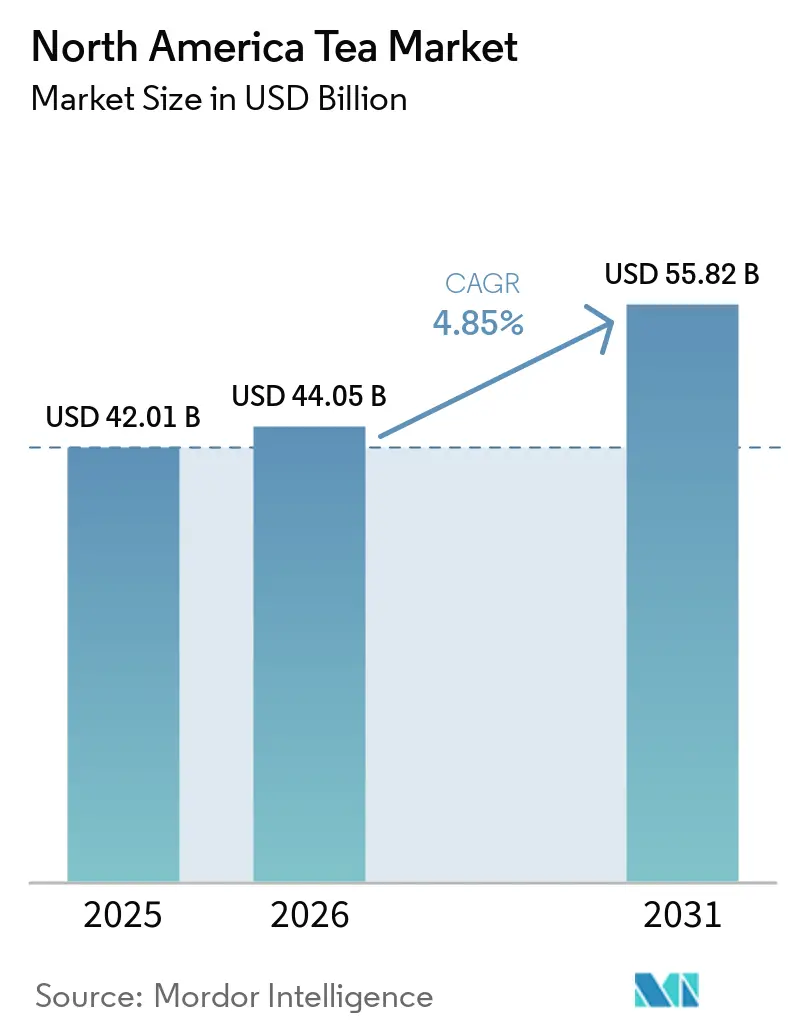
Il mercato del tè in Nord America aveva un valore di 42.01 miliardi di dollari nel 2025 e si prevede che crescerà da 44.05 miliardi di dollari nel 2026 a 55.82 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.85% durante il periodo di previsione (2026-2031). Il mercato continua a beneficiare di un cambiamento strutturale verso un consumo attento alla salute, poiché i consumatori si stanno allontanando dalle bevande zuccherate per preferire tè funzionali ricchi di composti bioattivi come l'epigallocatechina gallato (EGCG) e la L-teanina, privi di additivi artificiali. Il forte interesse per i tè verdi, alle erbe e speciali, combinato con l'innovazione degli aromi, la premiumizzazione e il packaging flessibile, sostiene la crescita complessiva del mercato. L'espansione del mercato è supportata dalle tendenze di premiumizzazione, dal coinvolgimento diretto del consumatore e dall'evoluzione degli stili di vita dei consumatori. L'intensità competitiva è moderata, con la coesistenza di conglomerati multinazionali e marchi specializzati, lasciando spazio a nuovi operatori innovativi. Tra i principali fattori da considerare a livello di mercato figurano la conformità normativa, la volatilità dei prezzi delle materie prime e la concorrenza di bevande alternative, elementi che influenzano il posizionamento strategico e le opportunità di crescita.
Punti chiave del rapporto
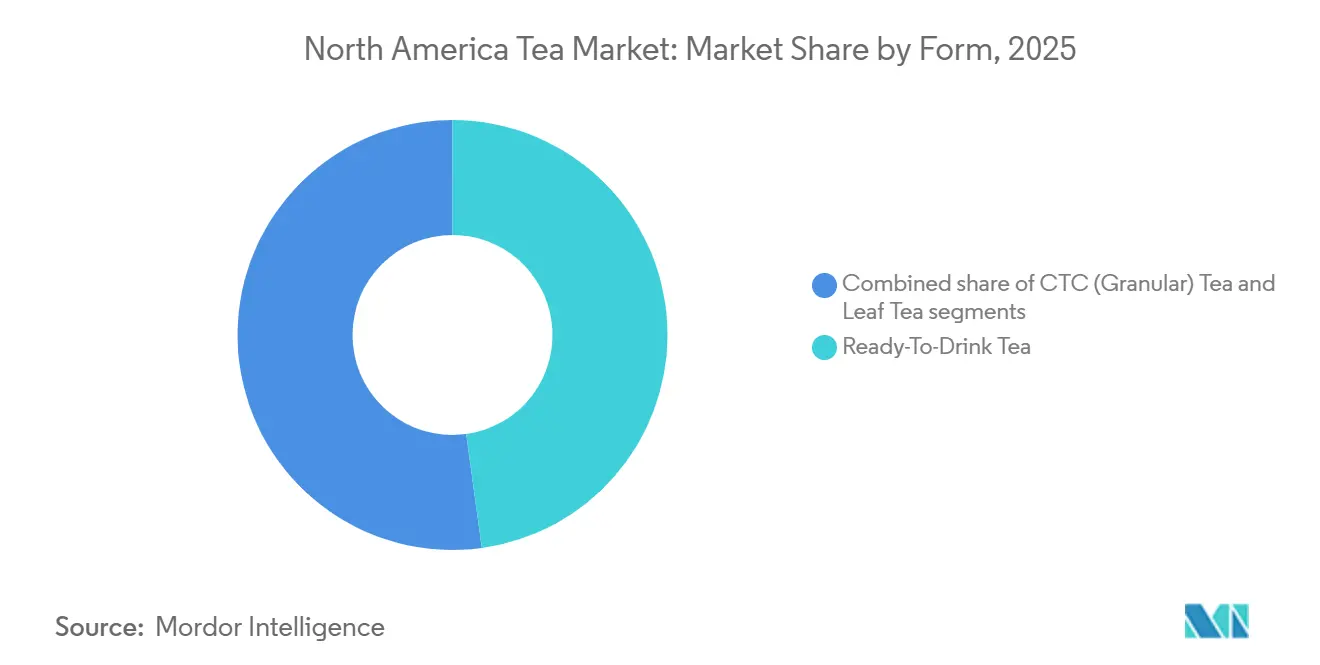
- In base alla tipologia, nel 47.82 il tè pronto da bere deteneva il 2025% della quota di mercato del tè in Nord America, mentre si prevede che il tè in foglie crescerà a un CAGR del 5.85% fino al 2031.
- Per tipologia di prodotto, il tè nero ha dominato con una quota di fatturato del 70.05% nel 2025; il tè verde è destinato a crescere a un CAGR del 6.27% tra il 2026 e il 2031.
- In termini di gusto, le offerte aromatizzate hanno conquistato il 55.25% del mercato del tè nordamericano nel 2025 e stanno aumentando a un CAGR del 6.38% fino al 2031.
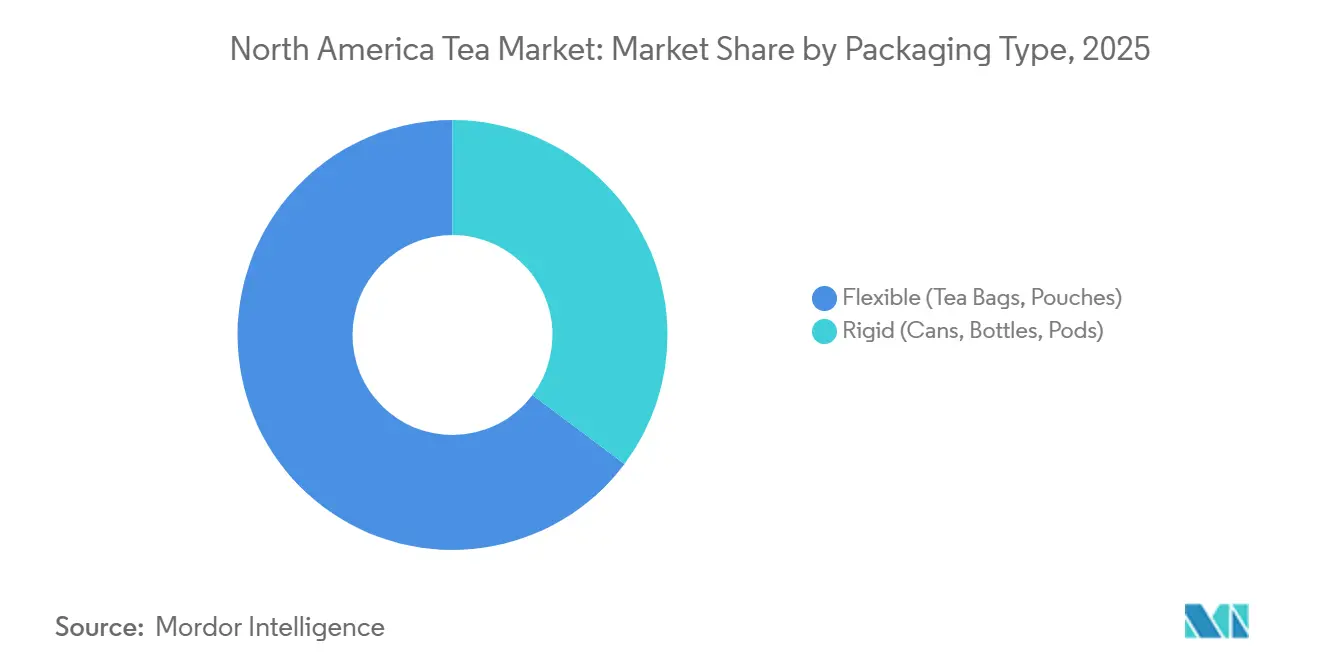
- Per tipologia di imballaggio, i formati flessibili, le bustine di tè e le bustine hanno assorbito il 64.75% del fatturato regionale nel 2025, mentre i contenitori rigidi, come lattine, bottiglie e cialde, sono sulla buona strada per registrare un CAGR del 5.78% entro il 2031.
- Per canale di distribuzione, il canale off-trade ha rappresentato il 77.95% delle vendite nel 2025, mentre il canale on-trade è quello in più rapida crescita, con un CAGR del 6.08% nello stesso periodo.
- Per paese, gli Stati Uniti hanno rappresentato l'81.25% delle vendite regionali nel 2025; il Messico è in testa alla crescita con un CAGR del 6.40% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del tè in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumentare l'attenzione dei consumatori verso la salute e il benessere | + 1.2% | Stati Uniti, Canada, con ricadute sul Messico urbano | Medio termine (2-4 anni) |
| Accelerare l'adozione di offerte di prodotti biologici e naturali | + 0.9% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Domanda crescente di segmenti di tè premium e speciali | + 0.8% | Stati Uniti (aree metropolitane costiere), Canada (Toronto, Vancouver) | A lungo termine (≥ 4 anni) |
| Innovazione continua dei prodotti e diversificazione del portafoglio | + 0.7% | In tutto il Nord America, più forte negli Stati Uniti | A breve termine (≤ 2 anni) |
| Crescente coinvolgimento nel consumo di tè esperienziale e orientato allo stile di vita | + 0.5% | Stati Uniti (centri urbani), Canada | Medio termine (2-4 anni) |
| Rafforzare l'attenzione sulla trasparenza della catena di fornitura e sulle pratiche di sostenibilità | + 0.4% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumentare l'attenzione dei consumatori verso la salute e il benessere
Il consumo di tè funzionale sta sostituendo sempre più le bevande zuccherate, poiché i consumatori danno priorità ai composti bioattivi rispetto alle calorie vuote. Questa raccomandazione riguarda i tè ricavati dalla pianta Camellia sinensis, comprese varietà come verde, nero, bianco e oolong, ciascuna contenente meno di 5 calorie per porzione da 12 ml, affermando il tè come una scelta legittima per il supporto della salute. Secondo le statistiche del Census Bureau, 159 milioni di americani bevono tè ogni giorno e la ricerca suggerisce che consumarne solo due tazze al giorno può ridurre notevolmente il rischio di malattie cardiache e diabete.[1]Fonte: United States Census Bureau, "National Hot Tea Month: January 2024", census.govL'adozione del tè biologico continua a crescere, poiché i consumatori associano la certificazione a una riduzione dei residui di pesticidi e a un maggiore contenuto di polifenoli, rafforzando il posizionamento del tè come bevanda benessere. Il lancio di miscele di erbe e adattogene con ingredienti come ashwagandha e rhodiola rosea mira alla gestione dello stress e al supporto immunitario, in particolare tra i millennial e la Generazione Z, che considerano sempre più il tè una bevanda funzionale piuttosto che una tradizionale bevanda calda. L'innovazione nei formati cold-brew, frizzante e infuso energetico sta ampliando il consumo orientato alla praticità senza compromettere le credenziali salutari. Nel complesso, la combinazione di linee guida normative, evidenze cliniche e domanda dei consumatori per un benessere funzionale rafforza la posizione competitiva del tè nel mercato delle bevande nordamericano.
Accelerare l'adozione di offerte di prodotti biologici e naturali
I principali attori del settore del tè stanno espandendo l'offerta di tè biologici e naturali, passando da prodotti di nicchia a prodotti di largo consumo, spinti dalla preferenza dei consumatori per bevande con etichetta pulita e prive di pesticidi. I tè biologici certificati USDA, che aderiscono agli standard del National Organic Program che vietano OGM, sostanze chimiche sintetiche e irradiazione, spuntano prezzi premium al dettaglio, segnalando al contempo credibilità e benefici per il benessere. I marchi utilizzano sempre più spesso sistemi di aromatizzazione naturali, come estratti di frutta, oli essenziali e infusi botanici, in sostituzione degli additivi artificiali in risposta ai mandati di etichetta pulita e al controllo della FDA. Certificazioni come Rainforest Alliance e Fair Trade sono spesso associate a dichiarazioni biologiche, rafforzando l'approvvigionamento etico, la tracciabilità e la sostenibilità per attrarre i consumatori attenti ai valori [2] Fonte: Rainforest Alliance, “Sustainable Agriculture Standard,” rainforest-alliance.org . I canali di vendita al dettaglio specializzati e l'e-commerce svolgono un ruolo fondamentale nella comunicazione di questi attributi, dove lo storytelling e la trasparenza aumentano la fiducia dei consumatori e l'intenzione di acquisto. Nel complesso, la convergenza delle certificazioni biologiche, naturali e sostenibili sta ridefinendo il posizionamento del tè premium in Nord America, coniugando benessere, approvvigionamento etico e responsabilità ambientale con la crescita del mercato.
Domanda crescente di segmenti di tè premium e speciali
Il crescente interesse per i tè monorigine, prodotti in piccole quantità e artigianali sta rimodellando il mercato nordamericano, poiché i consumatori benestanti ricercano la provenienza, le storie legate alla lavorazione artigianale e una complessità sensoriale che ricorda il caffè di specialità. I tè in foglie, apprezzati per l'integrità delle foglie intere e per le molteplici infusioni, stanno guadagnando terreno tra gli appassionati che privilegiano la qualità dell'infusione rispetto alla praticità del mercato di massa. Rivenditori specializzati come Harney & Sons e Republic of Tea stanno ampliando le offerte di abbonamento che includono selezioni stagionali curate, note di degustazione dettagliate e consigli per l'infusione, favorendo la fidelizzazione della clientela e gli acquisti ripetuti. Le importazioni di matcha giapponese e oolong cinese sono aumentate vertiginosamente, poiché i consumatori approfondiscono la loro conoscenza dei metodi di lavorazione, delle caratteristiche delle cultivar e delle tradizioni cerimoniali, posizionando il tè come un'esperienza culturale piuttosto che come una merce. Le innovazioni nei concentrati per infusione a freddo e nel tè infuso con azoto in caffè e bar stanno ampliando le occasioni di consumo del tè, raggiungendo momenti tradizionalmente dominati da caffè o bevande alcoliche. Questo fenomeno di premiumizzazione è particolarmente forte nelle regioni costiere urbane, dove redditi disponibili più elevati, una maggiore consapevolezza culinaria e stili di vita orientati al benessere favoriscono prezzi più alti e format di vendita al dettaglio coinvolgenti. Nel complesso, questi sviluppi rafforzano il segmento dei tè premium e speciali come area ad alta crescita in Nord America, trainata da informazione, artigianalità e consumo esperienziale.
Innovazione continua dei prodotti e diversificazione del portafoglio
I marchi di tè stanno introducendo sempre più miscele funzionali che incorporano probiotici, peptidi di collagene e nootropi per ottenere specifici benefici per il benessere, oltre ai tradizionali effetti antiossidanti. Nel 2024, Nestlé ha lanciato le capsule di Nescafé Dolce Gusto Chai Tea Latte, sfruttando la sua rete di macchine monodose per estendere il consumo di tè anche alle famiglie tradizionalmente dominate dal caffè. Stash Tea ha anche introdotto bustine di concentrato di latte, consentendo ai consumatori di preparare bevande in stile bar a casa senza attrezzature specializzate, intercettando la domanda precedentemente servita dai canali fuori casa. L'innovazione nel ready-to-drink si sta espandendo rapidamente, con tè frizzanti, formulazioni a basso contenuto di zucchero e miscele botaniche che competono direttamente con il kombucha e altre bevande funzionali nei reparti refrigerati. Gli sviluppi nel packaging, come le bustine di tè compostabili realizzate con fibre vegetali, affrontano le crescenti preoccupazioni relative alla fuoriuscita di microplastiche dalle bustine convenzionali. Anche l'esplorazione dei sapori si sta ampliando, con profili avventurosi come curcuma-zenzero, funghi-reishi e ibisco-chili che completano le note classiche per attrarre i consumatori in cerca di esperienze innovative. Queste continue introduzioni di prodotto e innovazioni esperienziali sono fondamentali per attrarre i consumatori di tè più giovani e orientati alla sperimentazione, sostenere la sperimentazione e migliorare la visibilità in un mercato competitivo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità nei prezzi delle materie prime e interruzioni della catena di approvvigionamento | -0.8% | Nord America, con particolare impatto sui segmenti premium | A breve termine (≤ 2 anni) |
| Intensificazione della pressione competitiva da parte delle categorie di bevande alternative | -0.6% | Nord America, il più forte nel mercato degli Stati Uniti | Medio termine (2-4 anni) |
| Rigorosi requisiti di conformità normativa ed etichettatura | -0.3% | Conformità con Stati Uniti e Canada, FDA e Health Canada | Medio termine (2-4 anni) |
| Rischi ambientali e di sostenibilità nella coltivazione del tè | -0.4% | Impatto globale che colpisce le catene di approvvigionamento nordamericane | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità nei prezzi delle materie prime e interruzioni della catena di approvvigionamento
L'industria del tè nordamericana continua ad affrontare notevoli sfide dovute alla fluttuazione dei prezzi delle materie prime e a una catena di approvvigionamento estremamente sensibile. Le perturbazioni ambientali, tra cui la siccità in Kenya, le inondazioni in Assam e le gelate nelle regioni del tè ad alta quota in Cina, stanno creando instabilità nell'offerta globale e complicando la pianificazione degli acquisti. La carenza di fertilizzanti e le perturbazioni geopolitiche nei principali paesi produttori stanno ulteriormente limitando la produzione e aumentando i costi degli input per le piantagioni di tè che dipendono da nutrienti sintetici. I ritardi nelle spedizioni e la riorganizzazione della logistica marittima hanno aumentato le pressioni sui tempi e sui costi, influenzando i prezzi di sbarco e l'efficienza operativa per gli importatori [3] Fonte: FAO, "Situazione attuale del mercato e prospettive a medio termine per il tè", fao.org . La volatilità valutaria introduce anche un rischio finanziario, poiché le spese di produzione sono sostenute in valute locali mentre le importazioni sono fatturate in dollari statunitensi, con un impatto sulla redditività dei marchi con strategie di copertura limitate. Queste pressioni sul lato dell'offerta colpiscono in modo sproporzionato i segmenti orientati al valore, dove la sensibilità dei consumatori limita gli aggiustamenti di prezzo, rafforzando al contempo l'importanza strategica dell'approvvigionamento diversificato, della produzione sostenibile e del posizionamento premium nel mercato del tè nordamericano.
Intensificazione della pressione competitiva da parte delle categorie di bevande alternative
Il tè deve affrontare una dura concorrenza per attirare l'attenzione dei consumatori da parte di caffè freddo, kombucha, acque funzionali, bevande energetiche e bevande proteiche vegetali, che occupano tutti una quota significativa del mercato delle bevande al dettaglio nordamericano. Il ruolo radicato del caffè nella routine mattutina e nelle abitudini lavorative continua a limitare l'adozione del tè, poiché i dati della FAO indicano un graduale calo del consumo di tè negli ultimi anni a causa del cambiamento delle preferenze verso l'acqua in bottiglia e le bevande gassate. Le bevande energetiche attraggono i consumatori che cercano una rapida attenzione, mentre kombucha e acque funzionali offrono benefici mirati per il benessere come probiotici, elettroliti e vitamine, conferendo loro un vantaggio percepito nel posizionamento salutistico. I limiti di spazio sugli scaffali nei supermercati e nei minimarket limitano ulteriormente la visibilità e le opportunità di sperimentazione del tè, intensificando le pressioni competitive a cui sono sottoposti i marchi. I consumatori più giovani mostrano un minore coinvolgimento con i formati tradizionali del tè, preferendo frizzantezza, dolcezza e sapori decisi, meno tipici delle offerte convenzionali. Di conseguenza, i marchi di tè devono innovare in termini di gusto, formato e claim funzionali per mantenere la rilevanza e difendere la quota di mercato dalle bevande alternative che catturano occasioni di consumo incrementali e aumentano la spesa dei consumatori.
Analisi del segmento
Per forma: la comodità guida la RTD, l'artigianato alimenta la crescita delle foglie
Il segmento del tè pronto da bere (RTD) ha rappresentato una quota di mercato significativa, pari al 47.82%, nel 2025, a dimostrazione della forte preferenza dei consumatori per la praticità del prodotto "prendi e vai". Al contrario, si prevede che il segmento del tè in foglia raggiungerà un CAGR significativo del 5.85% entro il 2031, alimentato dalle tendenze di premiumizzazione e dagli appassionati che privilegiano la qualità del tè in foglia intera, le infusioni multiple e i profili aromatici complessi non disponibili nelle bustine di tè per il mercato di massa. I tè granulari CTC (crush-tear-curl) continuano a essere utilizzati nei segmenti orientati al valore e della ristorazione, dove la rapidità di infusione e l'intensità costante sono fondamentali, sebbene la crescita sia limitata dalla migrazione verso formati premium. L'innovazione dei prodotti RTD sta accelerando attraverso varianti frizzanti, formulazioni a ridotto contenuto di zuccheri e miscele funzionali che incorporano botaniche, adattogeni e probiotici per competere con il kombucha e altre bevande funzionali nei canali refrigerati. La rinascita del tè in foglie è particolarmente evidente nel commercio al dettaglio specializzato e nell'e-commerce, dove i servizi di abbonamento diretti al consumatore offrono offerte stagionali selezionate, note di degustazione dettagliate e istruzioni per la preparazione che promuovono la fidelizzazione e il coinvolgimento ripetuto. Nel complesso, queste due tendenze evidenziano una traiettoria di mercato in cui i prodotti pronti da consumare pronti orientati alla praticità coesistono con una crescente richiesta di tè in foglie premium ed esperienziali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di prodotto: il predominio del tè nero incontra l'accelerazione del tè verde
Il tè nero detiene una quota di mercato del 70.05% nel 2025, a dimostrazione della sua posizione consolidata, trainata dalle forti preferenze dei consumatori. D'altro canto, il tè verde sta guadagnando slancio con un CAGR del 6.27%, trainato dalla crescente attenzione dei consumatori al benessere e dall'adozione di bevande funzionali. Le tisane attraggono i consumatori in cerca di opzioni senza caffeina con benefici funzionali derivanti da ingredienti come camomilla, menta piperita, rooibos e ibisco, sebbene la crescita debba affrontare la concorrenza di altre bevande benessere che offrono estratti botanici concentrati. Varietà di nicchia come il tè oolong, bianco, giallo e pu-erh stanno suscitando interesse tra gli intenditori che apprezzano la lavorazione complessa, il terroir e il potenziale di invecchiamento, analogamente agli appassionati di caffè speciali e vini pregiati. Le importazioni giapponesi di matcha sono aumentate, poiché i consumatori hanno esplorato le distinzioni di qualità cerimoniale, i profili aromatici umami e le applicazioni culinarie in latte, frullati e prodotti da forno. L'oolong cinese e i tè d'alta montagna taiwanesi si stanno espandendo nel commercio al dettaglio specializzato, dove la narrazione della provenienza e le edizioni limitate favoriscono prezzi più elevati. Questa diversificazione delle tipologie di tè riflette la crescente sofisticazione dei consumatori e la loro propensione a esplorare nuovi orizzonti oltre il tradizionale tè nero, creando opportunità per i marchi che investono in formazione, degustazioni ed esperienze immersive.
Per profilo aromatico: guadagni senza aromi mentre il benessere dà priorità alla purezza
Il segmento del tè aromatizzato ha rappresentato una quota di mercato del 55.25% nel 2025 e si prevede che raggiungerà un robusto CAGR del 6.38% entro il 2031. L'innovazione degli aromi del tè trae sempre più ispirazione dal caffè speciale, passando da aromi semplici a espressioni incentrate sull'origine e specifiche per cultivar che evidenziano le tecniche di lavorazione. I sistemi di aromi naturali derivati da estratti di frutta, oli essenziali e infusi botanici stanno sostituendo gli additivi artificiali, riflettendo le iniziative di etichettatura pulita e il controllo normativo secondo le linee guida FDA FSMA. Profili saporiti e funzionali, tra cui curcuma-zenzero, fungo-reishi e ibisco-chili, stanno guadagnando terreno tra i consumatori alla ricerca di influenze culinarie globali e benefici per il benessere mirati, oltre alle tradizionali affermazioni antiossidanti. La crescita del tè non aromatizzato si concentra nei formati premium sfusi e nella vendita al dettaglio specializzata, dove i consumatori informati danno priorità alla trasparenza, al controllo dell'infusione e alla flessibilità di creare miscele personalizzate. I marchi che bilanciano tè aromatizzati molto accattivanti con proposte autentiche e senza aromi sono ben posizionati per conquistare sia il pubblico mainstream che quello degli intenditori nel mercato nordamericano in evoluzione.
Per tipo di imballaggio: cavi flessibili, rigidi Innova per la sostenibilità
Nel 2025, gli imballaggi flessibili, comprese bustine e bustine da tè, detengono una quota di mercato significativa del 64.75%, trainata dai vantaggi in termini di praticità, controllo delle porzioni ed efficienza dei costi nei canali di vendita al dettaglio. D'altro canto, gli imballaggi rigidi mostrano un robusto CAGR del 5.78%, supportato dai progressi in lattine, bottiglie e cialde che migliorano il posizionamento premium e prolungano la durata di conservazione. L'innovazione del packaging nel settore del tè continua ad affrontare le sfide della sostenibilità, mantenendo al contempo la qualità del prodotto e rispondendo alla domanda di praticità dei consumatori. I quadri normativi per la carta da filtro per bustine da tè, comprese le linee guida ai sensi della Sezione 176.170 del 21 CFR, garantiscono la sicurezza a contatto con gli alimenti e promuovono lo sviluppo di soluzioni biodegradabili. Le aziende stanno adottando sempre più materiali ecocompatibili come carta certificata FSC, PLA compostabile e alternative a base di alginato per ridurre l'esposizione alle microplastiche associata alle bustine da tè convenzionali. Le normative globali, inclusa la Direttiva UE sulla plastica monouso, stanno plasmando le strategie di packaging aziendale, incoraggiando l'armonizzazione dei materiali sostenibili in tutti i mercati. Le innovazioni nei formati rigidi, come le cialde monodose riutilizzabili e riciclabili, dimostrano come i marchi possano coniugare praticità e responsabilità ambientale, riducendo al minimo gli sprechi. Queste iniziative rafforzano la sostenibilità come componente fondamentale della progettazione del prodotto, supportando sia le aspettative dei consumatori che la conformità normativa nel mercato del tè nordamericano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: scala off-trade rispetto all'esperienza on-trade
La distribuzione off-trade detiene una quota di mercato dominante del 77.95% nel 2025, a conferma del suo predominio tra supermercati, negozi specializzati e canali online. Al contrario, la distribuzione on-trade registra un robusto CAGR del 6.08%, grazie all'introduzione da parte degli operatori di cerimonie del tè esperienziali, cold brew a base di azoto e miscele botaniche che impongono prezzi premium e differenziano i menu in mercati delle bevande saturi. Supermercati e ipermercati continuano a dominare il segmento off-trade, offrendo ampi assortimenti, attività promozionali e alternative a marchio privato che intensificano la concorrenza per i prodotti di marca. I rivenditori specializzati, tra cui negozi di tè indipendenti e marchi affermati come DAVIDsTEA, offrono selezioni curate, personale competente ed esperienze di campionamento che incoraggiano la prova e la formazione, sebbene gli elevati costi operativi e le pressioni dell'e-commerce possano limitarne la redditività. La vendita al dettaglio online è il canale in più rapida crescita, consentendo abbonamenti diretti al consumatore, raccomandazioni personalizzate e accesso a marchi di nicchia e artigianali solitamente non disponibili nei negozi fisici. I negozi di alimentari e di prossimità catturano gli acquisti d'impulso e le occasioni di consumo immediato, privilegiando in particolare i formati monodose pronti da bere rispetto ai tè in foglie sfusi. Il servizio di tè on-trade si sta evolvendo con offerte professionali, tra cui sommelier del tè, degustazioni e presentazioni visivamente accattivanti che posizionano il tè come una bevanda sociale e ambiziosa. I marchi che integrano con successo la distribuzione omnicanale, bilanciando la portata del mercato di massa, le esperienze premium e il coinvolgimento digitale, sono pronti ad assicurarsi una quota maggiore della biforcuta base di consumatori di tè nordamericana.
Analisi geografica
Mercato del tè degli Stati Uniti
Gli Stati Uniti sono il principale contributore al mercato del tè nordamericano, rappresentando l'81.25% della quota di mercato nel 2025. Il consumo di tè negli Stati Uniti è influenzato da programmi consolidati di caffetterie, dall'ampia disponibilità di marchi affermati nei supermercati e dalla prevalenza di tè pronti da bere (RTD) nei minimarket e nei canali di distribuzione automatica. La tradizione del tè freddo rimane particolarmente forte negli stati del sud, mentre le regioni metropolitane costiere mostrano una maggiore adozione di tè premium e speciali. La conformità normativa ai sensi del Food Safety Modernization Act della FDA sta aumentando i costi operativi per gli importatori, enfatizzando i controlli preventivi, l'analisi dei rischi e la tracciabilità, che tendono a favorire i grandi operatori con sistemi di qualità consolidati. La crescita dell'e-commerce sta rimodellando la distribuzione, poiché gli abbonamenti diretti al consumatore e i marketplace online stanno sottraendo quote di mercato ai rivenditori tradizionali specializzati.
Mercato del tè canadese
Il Canada mantiene una quota minore del mercato nordamericano, ma mostra tendenze di premiumizzazione simili alle regioni costiere degli Stati Uniti, in particolare a Toronto, Vancouver e Montreal. La forte adozione di tè biologici, del commercio equo e solidale e di tè speciali è completata dalla supervisione di Health Canada sul contenuto di EGCG negli estratti concentrati di tè verde, che ha spinto a riformulare il prodotto e a fornire un'etichettatura più chiara per garantirne la sicurezza. I requisiti di etichettatura bilingue aggiungono complessità normativa e costi per i marchi statunitensi che entrano nel mercato canadese, sebbene le somiglianze culturali facilitino un ingresso più agevole rispetto al Messico. Il consumo di tè indigeno rimane limitato, ma l'immigrazione dall'Asia meridionale, dall'Asia orientale e dal Medio Oriente sta diversificando le preferenze e stimolando la domanda di formati di tè etnici.
Mercato del tè del Messico
Il Messico dimostra un potenziale significativo con un tasso di crescita annuo composto del 6.40%, che riflette le dinamiche dei suoi mercati emergenti. L'espansione della classe media a Città del Messico, Guadalajara e Monterrey sta alimentando la domanda di tè di marca confezionati che enfatizzano modernità e benessere. L'influenza culturale degli Stati Uniti, attraverso i media, il turismo e la vendita al dettaglio transfrontaliera, sta introducendo formati come tè freddo, chai latte e prodotti pronti all'uso, precedentemente di nicchia. I requisiti normativi previsti dal COFEPRIS, tra cui l'etichettatura in lingua spagnola, le dichiarazioni nutrizionali e la convalida delle indicazioni sulla salute, aggiungono complessità e costi di conformità per i concorrenti stranieri. I produttori locali stanno creando tè adattati alle esigenze regionali utilizzando ingredienti come ibisco (Giamaica), cannella e tamarindo, fondendo sapori tradizionali con formati contemporanei per attrarre i consumatori nazionali.
Panorama normativo
Negli Stati Uniti, il tè è regolamentato come alimento sotto la supervisione della FDA, con obblighi di conformità che spaziano dai controlli preventivi all'etichettatura. Un fattore chiave per l'etichettatura è la norma FDA che definisce l'indicazione implicita del contenuto nutrizionale "sano" (in vigore dal 25 febbraio 2025), in base alla quale acqua, tè e caffè con meno di 5 calorie per porzione di riferimento abitualmente consumata possono qualificarsi, rafforzando il ruolo del tè non zuccherato nella comunicazione sulla parte anteriore della confezione. Separatamente, la FDA ha fissato il 1° gennaio 2028 come data di conformità uniforme per le normative sull'etichettatura degli alimenti pubblicate tra il 1° gennaio 2025 e il 31 dicembre 2026, creando un chiaro orizzonte di pianificazione per gli aggiornamenti delle etichette per l'intera gamma di tè confezionati e bevande pronte da bere.
In Canada, le normative di Health Canada definiscono la formulazione e la comunicazione dei prodotti a base di tè che contengono caffeina o altri ingredienti, nonché dei prodotti con livelli nutrizionali più elevati. Il Regolamento sugli Alimenti Integrati stabilisce requisiti quali la tabella dei valori nutrizionali degli alimenti integrati (SFFt) per i prodotti integrati (incluse alcune bevande a base di tè contenenti caffeina), mentre l'etichettatura nutrizionale obbligatoria sulla parte anteriore della confezione si applica agli alimenti preconfezionati che superano determinate soglie per grassi saturi, zuccheri o sodio. Per i marchi transfrontalieri, queste norme aggiungono ulteriori passaggi di conformità, oltre all'etichettatura bilingue e alle considerazioni sulla classificazione del prodotto, all'interfaccia tra alimenti e prodotti naturali per la salute.
Analisi della catena del valore
La filiera del tè nordamericana è strutturalmente dipendente dalle importazioni, con una produzione interna di foglie di tè pressoché nulla; pertanto, l'esposizione a monte alle regioni di coltivazione globali, agli eventi climatici e alle condizioni di trasporto rappresenta una variabile operativa fondamentale. La filiera inizia con le piantagioni e i trasformatori di tè internazionali, prosegue con gli importatori e gli intermediari che gestiscono la qualità, la conformità e le procedure doganali, per poi raggiungere le unità regionali di miscelazione, aromatizzazione e confezionamento, che adattano le offerte di tè nero, verde, alle erbe e specialità ai gusti locali e alle normative vigenti. I prodotti finiti passano dai proprietari dei marchi ai distributori e ai rivenditori, con i canali di vendita al dettaglio che ne costituiscono il fulcro in termini di volume, mentre i canali della ristorazione e della ristorazione supportano sempre più un posizionamento premium e un'esperienza più orientata al prodotto.
In Nord America, la creazione di valore tende a concentrarsi nelle infrastrutture di miscelazione, formulazione, confezionamento e distribuzione situate in prossimità dei principali corridoi logistici e centri di consumo negli Stati Uniti e in Canada. Esempi di capacità regionali includono gli impianti di produzione e stoccaggio del Blue Ocean Group nella Columbia Britannica, lo stabilimento di produzione e miscelazione registrato presso la FDA della Metropolitan Tea Company a Toronto e il centro operativo di Wollenhaupt Tea North America a Seattle, che coordina le interfacce logistiche. I punti critici includono la volatilità delle materie prime e delle valute, i requisiti dei materiali di imballaggio per il contatto con gli alimenti e la necessità di una solida tracciabilità e di controlli preventivi in conformità con le aspettative della FDA e di Health Canada, che possono favorire gli operatori più grandi o i partner specializzati nella co-produzione.
Panorama competitivo
Il mercato del tè nordamericano mostra un moderato consolidamento, con grandi multinazionali come Nestlé, PepsiCo e Keurig Dr Pepper che detengono quote di mercato significative attraverso portafogli diversificati, ampie reti di distribuzione e operazioni di marketing su larga scala. Le aziende stanno espandendo i portafogli, investendo in certificazioni di sostenibilità e sfruttando iniziative ESG per attrarre consumatori attenti ai valori.
I canali diretti al consumatore e i modelli di abbonamento consentono ai marchi più piccoli di bypassare la vendita al dettaglio tradizionale e di fidelizzare i propri clienti. I formati funzionali con adattogeni, nootropi e probiotici offrono opportunità in spazi vuoti. L'adozione della tecnologia, inclusa la tracciabilità basata sulla blockchain, offre ai consumatori trasparenza sulle pratiche di coltivazione, sulle date di raccolta e sull'impatto ambientale, rispondendo alla domanda di una visibilità radicale della supply chain.
L'innovazione nelle cialde monodose sta espandendo la penetrazione del tè nelle famiglie dominate dal caffè, sebbene le preoccupazioni ambientali stiano guidando gli investimenti in alternative compostabili che bilanciano praticità e sostenibilità. I disruptor emergenti, tra cui startup che offrono latte adattogeni, tè al CBD e miscele nootropiche, stanno attirando l'interesse degli investitori e sfumando i tradizionali confini di categoria. Mentre gli operatori storici beneficiano di una distribuzione consolidata, del riconoscimento del marchio e delle risorse di ricerca e sviluppo, la minore fedeltà al marchio dei consumatori più giovani e la loro propensione a esplorare offerte di nicchia attraverso social media, influencer e box in abbonamento rappresentano una sfida. Le aziende che integrano con successo l'efficienza di scala con l'autenticità premium, sfruttando uno sviluppo prodotto agile, insight basati sui dati e una distribuzione omnicanale, sono destinate a conquistare una quota sproporzionata in un mercato biforcato in cui convivono praticità di massa e premiumizzazione artigianale.
Leader del settore del tè in Nord America
-
Keurig Dr Pepper Inc.
-
Nestlè SA
-
PepsiCo, Inc.
-
Arizona Bevande USA
-
RC Bigelow, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: PepsiCo e la Pepsi Lipton Tea Partnership hanno lanciato Pure Leaf Mental Focus, una linea di tè freddo frizzante con caffeina naturalmente presente nel tè nero e aggiunta di L-teanina, disponibile a livello nazionale a partire da aprile 2026. Il lancio rafforza il posizionamento funzionale nel mercato del tè pronto da bere, intensificando la concorrenza in termini di benefici dichiarati e differenziazione degli ingredienti nelle versioni refrigerate e a lunga conservazione.
- Agosto 2025: Keurig Dr Pepper Canada ha completato il lancio di Nestea in formato pronto da bere in tutto il Canada, supportato dalla campagna di marketing "Nothings Like Nestea". L'ampliamento della disponibilità rafforza la presenza di Keurig Dr Pepper nel mercato canadese del tè pronto da bere, grazie alla consolidata notorietà del marchio e a una distribuzione su larga scala.
- Novembre 2024: Keurig Dr Pepper ha introdotto Snapple Zero Sugar Peach Tea in formato spillato presso i punti vendita 7-Eleven, Speedway e Stripes aderenti all'iniziativa, segnando la prima volta che una bevanda a base di tè Snapple veniva offerta come bevanda alla spina. Ciò estende la presenza dei marchi di tè pronti da bere (RTD) nei punti vendita al dettaglio ad alta frequentazione, ampliando le occasioni di prova e consumo oltre i formati confezionati.


Ambito e metodologia
Il tè, preparato immergendo le foglie lavorate della Camellia sinensis in acqua calda, è una bevanda ampiamente consumata.
Il mercato del tè nordamericano viene analizzato in base a diverse dimensioni, tra cui forma, tipologia di prodotto, tipo di imballaggio, canali di distribuzione e area geografica. Per forma, il mercato è suddiviso in tè in foglie e tè CTC (crush, tear, and curl). Per tipologia di prodotto, include tè nero, tè verde, tisane e altre varietà. La tipologia di imballaggio è suddivisa in flessibile (bustine, bustine) e rigida (lattine, bottiglie, cialde). I canali di distribuzione sono suddivisi in supermercati/ipermercati, minimarket, rivenditori specializzati, negozi online e altri. Geograficamente, lo studio copre i principali mercati come Stati Uniti, Canada, Messico e il resto del Nord America.
Per ciascun segmento, la stima e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD) e del volume (in tonnellate).
Per modulo
| Tè in foglia |
| Tè CTC (granulare) |
| Tè pronto da bere |
Per tipo di prodotto
| Tè nero |
| Tè verde |
| Tè alle erbe |
| Altro (tè giallo, oolong, tè bianchi e altri) |
Per profilo aromatico
| Unflavored |
| aromatizzato |
Per tipo di imballo
| Flessibile (bustine di tè, bustine) |
| Rigido (lattine, bottiglie, cialde) |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| Negozi specializzati | |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per modulo | Tè in foglia | |
| Tè CTC (granulare) | ||
| Tè pronto da bere | ||
| Per tipo di prodotto | Tè nero | |
| Tè verde | ||
| Tè alle erbe | ||
| Altro (tè giallo, oolong, tè bianchi e altri) | ||
| Per profilo aromatico | Unflavored | |
| aromatizzato | ||
| Per tipo di imballo | Flessibile (bustine di tè, bustine) | |
| Rigido (lattine, bottiglie, cialde) | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| Negozi specializzati | ||
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del tè in Nord America nel 2026?
Il mercato è valutato a 44.05 miliardi di dollari nel 2026, con un CAGR previsto del 4.85% fino al 2031.
Quale tipo di tè è il più venduto in Nord America?
I formati pronti da bere sono in testa e rappresentano il 47.82% del fatturato regionale nel 2025.
Quale segmento di gusti sta crescendo più velocemente?
I tè aromatizzati stanno registrando un'espansione a un CAGR del 6.27%, trainati dall'innovazione continua e dagli abbinamenti funzionali.
Quale paese offre il più alto potenziale di crescita del mercato del tè?
Il Messico è in testa con un CAGR previsto del 6.40% fino al 2031, nonostante la sua base attuale più piccola.
Pagina aggiornata l'ultima volta il:



